Учет, аудит и анализ в строительном бизнесе
Расходы периода в ТОО «Бергштайн» списываются в том отчетном периоде, в котором они произведены, и не переносятся на последующие периоды в остатках нереализованной продукции и незавершенного производства. Эти вопросы важны, в частности, для принятия обоснованных решений в ценовой политике хозяйствующего субъекта.
Общие и административные расходы - это расходы, связанные с управлением и организацией производства. К расходам на выплату процентов относятся: оплата процентов по кредитам банка; оплата процентов по кредитам поставщиков; расходы по выплате процентов по аренде имущества; выпущенным ценным бумагам и прочие. Аудитор должен проверить правильность корреспонденции счетов по хозяйственным операциям, связанных с учетом расходов на выплату процентов, а также соответствие данных Главной книги журналу-ордеру № 14 по кредиту счета 7320 «Расходы на выплату процентов по финансовой аренде».
При проведении аудита в ТОО «Бергштайн» была проверена правильность произведенных расчетов по подоходному налогу, сопоставлены данные счета 7700 «Расходы по корпоративному подоходному налогу» с журналом ордером № 14 ПО кредиту этого счета.
Заключительным показателем доходов является чистый доход, который определяется суммой доходов от обычной деятельности и чрезвычайных ситуаций, под которыми понимаются события или операции, отличные от обычной деятельности юридического лица. Предполагается, что такие события и операции не будут повторяться часто или регулярно (например, стихийные бедствия).
На чистый доход хозяйствующего субъекта оказывают отрицательное влияние убытки от чрезвычайных ситуаций и прекращенных операций, а также от долевого участия других организациях.
Под прекращенной операцией понимается продажа или ликвидация филиала, представляющего собой отдельное направление деятельности юридического лица. Сущность и сумма каждой чрезвычайной ситуации должна быть раскрыта в пояснительной записке. По каждой прекращенной операции здесь следует раскрыть: 1) сущность прекращенной операции; 2) отраслевые структуры и географические районы, в состав которых операция включается в целях подготовки финансовой отчетности; 3) дата фактического прекращения операции в целях учета; 4) способ прекращения (продажа, ликвидация и т.д.); 5) убыток от прекращенной операции; 6) убыток от обычной деятельности филиала за отчетный период.
Аудитор тщательно изучил эти раскрытия, изложенные в пояснительной записке.
Подводя итог, можно выделить основные положения, выявленные в результате аудиторской проверки, проведенной на исследуемом предприятии- строительном предприятии ТОО «Бергштайн»:
Финансовая отчетность на 01.01.2010года подтверждена инвентаризацией имущества и обязательств.
Была проведена проверка на соответствие записей аналитического и синтетического учета записям Главной книги и баланса предприятия на отчетную дату.
Проверены наличие и правильность оформления первичных документов, фиксирующих факт совершения операций.
Проконтролировано отнесение доходов и расходов к отчетным периодам.
Была проведена выборка курсовых разниц по совершенным операциям.
По результатам аудиторской проверки составляется аудиторское заключение, где было отмечено ряд нарушений и рекомендованы соответствующие исправления:
-бухгалтерские записи производить на основании достоверных первичных документов, фиксирующих факт совершения хозяйственной операции,
-отражать в бухгалтерских записях все операции, своевременно их регистрировать,
соблюдать соответствие данных б/у и внешней отчетности.
Необходимо исправить установленные нарушения и в дальнейшем вести бухгалтерский учет в строгом соответствии с требованиями. Руководителю обеспечить работу бухгалтера, направляя на различные семинары, конференции, курсы повышения квалификации и другие мероприятия, которые проводит кабинет методологии учета при налоговых комитетах.
3 Совершенствование учета и аудита на строительных предприятиях
3.1 Основные мероприятия по финансовому оздоровлению предприятия
Финансовое положение предприятия, его показатели текущей работы являются следствием многих факторов, на первый взгляд не связанных с финансовой сферой деятельности. Одним из этих факторов является система управления предприятием. В общем виде система призвана объединять и взаимоувязывать все аспекты деятельности компании. Неудачное управление способно погубить на первый взгляд преуспевающую компанию, и наоборот опытные и квалифицированные менеджеры способны и в состоянии справиться с внешними и внутренними трудностями, если они не носят необратимый характер.
Показатели финансового состояния предприятия являются определяющими для формирования системы мер на стабилизацию финансового состояния. Из приведенного во второй главе анализа финансового состояния исследуемого предприятия можно выделить две основные проблемы, которые возникли у предприятия в процессе его деятельности: платежеспособность и доходность. Причем методы решения этих проблем часто взаимоисключают друг друга.[23; C.238]
Сокращение излишних запасов влечет за собой уменьшение объемов, используемых в текущей деятельности ресурсов. Следовательно, отдача на единицу используемого ресурса (рентабельность) растет. В тоже время падение объемов резервов (в том числе ликвидных активов) не минуемо повышает риск текущих не платежей и может повлечь за собой банкротство компании.
Недостаточная платежеспособность означает невозможность (или риск невозможности) своевременного погашения всех долгов компании, как кредитных, так и долгосрочных.
Естественно, выбор того или иного варианта выхода из неплатежеспособного состояния в каждом случае будет сугубо индивидуальным с учетом выявленных факторов и намеченных путей внедрения вскрытых резервов из данных анализа не только финансового состояния предприятия, но и анализа производственно-хозяйственной деятельности.
В таблице 29 указанны лишь направления по финансовому оздоровлению. Применяемость их должна быть рассмотрена в связи с возможностями и перспективным планом предприятия.
В таблице 29 изложены некоторые общие рекомендации, направленные на повышение рентабельности ТОО ««Бергштайн».
Таблица 29 - Пути повышения рентабельности
| Признаки проблем с рентабельностью | Пути их решения |
| Низкая рентабельность активов | Распродажа излишних активов. Повышение производительности. Ускорение оборачиваемости всех видов средств. Снижение уровня запасов |
| Низкая рентабельность акционерного капитала | Привлечение дополнительных (относительно дешевых) кредитных ресурсов, например, выпуск облигаций. |
| Низкая рентабельность оборота | Оптимизация ценообразования. Снижение затрат на производство и реализацию продукции. |
| Падение привлекательности акций для инвестора (низкая доходность) | Отказ от политики реинвестирования прибыли. |
Если в текущий момент ТОО имеет проблемы с платежеспособностью, то они еще больше возрастут в долгосрочном периоде, так как собственные средства имеют тенденцию к «проеданию». В этом случае все усилия финансовой политики предприятия должны быть направлены на реструктуризацию и модернизацию за счет:
- распродажи «лишних активов»;
интенсификации
деятельности,
ускорения
оборачиваемости,
высвобождение
ресурсов;
акцент
на поддержание
только перспективных
направлений
деятельности;
изменение структуры управления бизнесом;
разработка новых направлений бизнеса.
Спектр мероприятий, способствующих улучшению финансового положения предприятия, достаточно широк. Причем одни из них требуют инвестиций в создание благоприятных внешних условий в становление и развитие смежных предприятий и отраслей, в создание необходимой производственной и рыночной инфраструктуры, в развитие сырьевой базы, в формирование конкурентного статуса фирмы и так далее. Посильными для предприятия методами реализации такого рода инвестиционных вложений, могут быть финансирование на долевых началах совместных с другими предприятиями проектов, а также деятельность предприятия на рынке ценных бумаг.
Важное значение для получения прибыли имеет экономически обоснованное снижение сметной стоимости строительной продукции. Это достигается за счет максимальной типизации и унификации конструкций, строительных деталей, зданий и сооружений в целом (т.е. массового применения наиболее совершенных типовых проектов), индустриализации, обеспечивающей высокий уровень производительности труда при массовом применении сборных деталей и конструкций заводского изготовления: улучшения организации и технологии строительного производства, оснащения его более совершенными средствами механизации работ.
В строительстве обходятся без плановой калькуляции себестоимости объекта, а фактические затраты по существу сопоставляются со сметными величинами. При отсутствии калькулирования плановой себестоимости строительных объектов исчисляется плановая себестоимость строительно-монтажных работ в целом по строительному предприятию. С этой целью определяется уровень рентабельности (в процентах) строительно-монтажных работ: отношение плановой прибыли к сметной стоимости запланированного к выполнению объема работ по объектам, подлежащим сдаче в плановом периоде. Разница между плановым уровнем рентабельности и процентом плановых накоплений принимается за плановый уровень снижения сметной себестоимости. Этот процент снижения себестоимости распространяется на весь объем строительно-монтажных работ безотносительно к их готовности.
Плановая себестоимость фактически выполненного объема строительно-монтажных работ рассчитывается также путем корректировки сметной себестоимости работ, выполненных собственными силами, по тому же плановому проценту снижения сметной себестоимости и с добавлением фактически возмещенных сумм компенсаций. Аналогично доводятся до плановой величины сметные суммы каждой статьи расходов, но только по строительному предприятию в целом. При этом сохраняются усредненность и условность запланированных расходов.[24; C.268]
Плановая себестоимость конкретных строительных объектов не рассчитывается ни при составлении строительного бизнес-плана, ни при составлении оперативных данных о себестоимости строительно-монтажных работ. Следует отметить, что такой метод внутрифирменного планирования себестоимости не увязывается с производственными нормами в конкретных условиях строительства. Усредненность и укрупненность натуральных показателей не позволяют применять их в качестве предела расхода, которым руководствовались бы исполнители. Аналогично сметные цены могут отличаться от расчетных цен на материалы и услуги механизмов. Поэтому формирование плановой себестоимости работ не базируется на производственных нормах расхода, что ослабляет контроль за издержками производства.
3.2 Пути снижения себестоимости строительно-монтажных работ в
современных условиях
Одним из важнейших факторов, способствующих повышению эффективности строительного производства и инвестиций в целом является снижение себестоимости строительно-монтажных работ.
Для обеспечения намеченного уровня снижения сметной себестоимости разрабатываются организационно-технические мероприятия, иными словами, устанавливаются возможности снижения издержек производства за счет измерения планового объема и структуры строительно-монтажных работ, роста производительности труда, более экономного использования материалов, уменьшения транспортных и заготовительно-складских расходов, улучшения использования машинного парка, повышения сменности работы, сокращения простоев. Таким образом, определяется уровень снижения сметной себестоимости по отдельным статьям затрат, предусмотренных сметой. Но поскольку часть затрат строительного предприятия возмещается застройщиком сверх договорной сметной стоимости, то для соблюдения сопоставимости с фактическими расходами плановая себестоимость должна включать суммы компенсаций и льгот. Следовательно, плановая себестоимость строительно-монтажных работ исчисляется исключением из договорной (сметной) стоимости (без НДС) сумм плановых накоплений и заданий по снижению сметной себестоимости этих работ и добавлением сумм компенсаций, причитающихся с застройщика сверх сметной стоимости.[25; C.142]
Основными направлениями снижения себестоимости строительно-монтажных работ являются:
- сокращение затрат на материалы. Материальные затраты составляют 30-60% от всех издержек производства и включает стоимость приобретенных сырья и материалов, топлива и энергии всех видов, крупных комплектующих изделий и полуфабрикатов, выполненных для предприятия сторонними организациями, услуги производственного характера, потери от недостачи материальных ресурсов (в пределах норм естественной убыли). Специфическим слагаемым материальных затрат является износ инструментов, приспособлений лабораторного оборудования и других средств труда, не относимых к основным фондам, износ спецодежды и других мало ценных предметов.
Очевидны три основных на правления снижения материальных затрат:
1) Поиск и покупка относительно недорого сырья и материалов осуществляется посредством анализа предложений поставщиков по сложившимся связям или по средством обращения на товарную биржу. Исходя из котировки цен на биржах, а также зная цены на материалы и сырье прежних поставщиков, можно сделать вывод, где и за сколько приобретать материалы. Из затрат на сырье, материалы, топливо, включаемых в себестоимость продукции, исключается стоимость возвратных от ходов по цене их возможного использования в своем производстве. Эта цена может быть ниже цены приобретения, если использование отходов в своем производстве требует повышенных затрат (из единицы отходов получается меньше готовой продукции, чем из единицы исходного сырья или материала). Если отходы реализуются на сторону, то они вычитаются из общей суммы материальных затрат по цене фактической реализации, которая как правило, равна полной цене исходного материального ресурса. [26; C.82]
2) Следующий путь сокращения затрат - это меры по недопущению перерасхода сырья и материалов. К числу факторов, определяющих перерасход, относятся:
- сверхнормативные потери при транспортировке;
- небрежное обращение при производстве работ;
-использование
в производстве
материалов
более высоких
марок
и сортов, чем
это предусмотрено
нормами;
- переделки некачественно вы полненных работ;
- некачественная приемка, не правильное хранение;
- недостачи, хищения.
3) Сокращение затрат на сырье и материалы посредством их экономии производится за счет ряда факторов, к которым относятся:
- сокращение потерь против установленных норм естественной убыли;
- продление сроков оборачиваемости вспомогательных устройств по сравнению с действующими нормами;
- применение новых видов материалов (замена материалов).
Следует обратить внимание на проблемы снижения материальных затрат, связанных с использованием природного сырья, работа ми и услугами сторонних организаций, в том числе транспортных. [27; C.268]
Важнейшее значение в борьбе за снижение себестоимости строительно-монтажных работ имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия, последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других не производительных расходов.
Снижение себестоимости строительно-монтажных работ (Сс, в процентах) как следствие уменьшения затрат на строительные материалы и конструкции можно рассчитать по формуле:
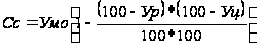 (1)
где Умо - удельный вес затрат на материалы и конструкции (на данный материал или вид конструкций в процентах к сметной стоимости всех строительно-монтажных работ);
Ур, Уц - соответственно процент снижения нормы расхода и цены материалов и конструкций (данного вида).
Себестоимость строительно-монтажных работ за 2006 год составляет 22 914 000 тенге. В себестоимости работ входят материалы на материалы и конструкции составляют 8 450 000, т.е. 36,9% к сметной стоимости.
С 2010 года планируется использование эмульсионно-минеральных материалов на основе катионактивных эмульсий, что обеспечивает высокое качество материалов и продление строительного сезона. [28; C.57]
Использование эмульсионно-минеральных материалов позволит снизить нормы расхода на 15%, а стоимость материалов снижается на 18%.
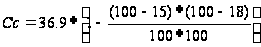 =
11,1807 %
Таким образом, использование эмульсионно-минеральных материалов на основе катионактивных эмульсий позволит снижению себестоимости строительно-монтажных работ на 11,1807%.
Одним из резервов снижения себестоимости строительно-монтажных работ является сокращение накладных расходов, кото рые занимают значительный удельный вес в сметной стоимости выполняемых работ.
Накладные расходы в строительных организациях определяются дифференцированно по нормам, которые зависят от значения и характера работ. Предельные нормы накладных расходов применяются для определения сметной стоимости строительства и расчетов между заказчиком и подрядчиком. Базой для исчисления накладных расходов для строительно-монтажных работ является сметная стоимость прямых затрат. Средняя норма накладных расходов в строительстве составляет 26% от сметных прямых затрат.
Накладные расходы подраздляются на четыре группы:
1) Административно-хозяйственные
расходы - основная
и дополнительная
заработная
плата административно-управленческого
и
линейного
персонала,
командировочные,
подъемные и
другие расходы,
связанные с
перемещением,
разъездом и
содержанием
легкового
транспорта,
канцелярские,
почто вые, телефонные
и другие расходы.
Расходы по обслуживанию рабочих - дополнительная заработная плата рабочих, отчисления на социальное страхование, охрану труда, технику безопасности и т.п.
Расходы по организации и производству работ – содержанию пожарной и сторожевой охраны, износ временных (не титульных) сооружений и приспособлений, малоценного инвентаря и инструмента, благоустройство строи тельных площадок, подготовка объектов строительства к сдаче.
Прочие накладные расходы - проценты, штрафы, пени и прочие непроизводительные затраты, относимые в учете на накладные расходы.
В условно-постоянные рас ходы включаются следующие статьи: административно-хозяйственные расходы; расходы на противопожарную и сторожевую охрану; износ временных, нетитульных сооружений и приспособлений; расходы на охрану труда и технику безопасности; расходы по благоустройств строительных площадок. Удельный вес этих рас ходов в общей их сумме составляет примерно 50-60%. [29; C.34]
Размер накладных расходов как в целом, так и по отдельным статьям затрат зависит от годового объема строительно-монтажных работ и их структуры, продолжительности строительства, производительности труда, величины основной заработной платы рабочих. Наличия и качества инструмента, инвентаря, временных зданий и сооружений, организационной и производственной структуры управления и других факторов.
Уровень расходов по отдельным статьям, их группам, а также по всему комплексу накладных расходов зависит от влияния от дельных или нескольких одноврменно действующих факторов:
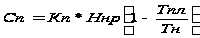
Сокращение продолжительности строительства вызовет уменьшение накладных расходов (Сп) на величину:
 /100
(2)
где Кп - доля условно-переменной (зависящей от продолжительности строительства) составляющей накладных расходов;
Ннр - величина накладных рас ходов в процентах к себестоимости работ;
Тпл, Тн - плановая и нормативая продолжительность строительства.
Таким образом, из сметы расходов доля условно-переменной 40% от общей суммы себестоимости, величина накладных расходов составляет 26%
Нормативная продолжительность работ составляет 60 дня
Плановая продолжительность работ составляет 75дня.
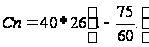 /100=
2,6%
Принцип, заложенный в механизм формирования средств на оплату труда, заключается в том, чтобы не допустить дальнейшего роста заработной платы, не связанного с динамикой (ростом или падением) объемов производства.
Установлено, что предприятие нормально функционирует, имея 20-25% рентабельности и предел в 30% позволил бы предприятию использовать прибыль не только на текущие нужды, но и на развитие инфраструктуры.
Сокращение затрат на оплату труда. Предприятию предоставляется возможность самостоятельно в зависимости от наличия средств, трудового стажа работающих, их квалификации и способностей, устанавливать разряд, уровень заработка каждому работнику, регулировать оплату труда в зависимости от набора потребительской корзины.
Дальнейшая работа по совершенствованию оплаты труда охватит:
изменение поощрительных систем (отказ от изменений дифференциации и множества премиальных систем);
введение системы тарифных соглашений, коллективных договоров;
расширение участия трудящихся в прибылях, которое даст возможность кардинально реформировать оплату труда, поднять некачественно новый уровень саму систему мотивации труда;
- регулировать оплату труда на основе закона и контрактных форм;
- введение на предприятиях систему соотношения роста производительности труда, объемов производства.
Существуют и другие мотивы к труду. В частности рекомендуется использование регуляции режимов рабочего дня: неполный рабочий день, работа во внерабочее время с обязательным стимулированием, неполная рабочая неделя, разделение объема работ между сотрудниками, премирование отгулами. [30; C.61]
Набор льгот и компенсаций может включать в себя как оплачиваемые предприятием услуги (дополнительные выплаты по болезни, оплата жилья, выплаты по страхованию), так и представление дополнительного свободного времени.
Все вышеперечисленное даст возможность кардинально реформировать оплату труда, поднять заинтересованность рабочих кадров, повысить производительность труда, снизить себестоимость продукции, услуг.
В связи с этим, для снижения расходов на оплату труда и соответственно снижение отчислений на социальное страхование следует использовать виды выплат работникам, не включаемые в себестоимость продукции. Так, следует иметь в виду, что в себестоимость товарной строительной продукции не включаются: материальная по мощь, подарки, вознаграждения по итогам работы за квартал, год, оплата дополнительно предоставляемых по решению трудового коллектива (сверх предусмотренных законодательством) отпусков работникам, в том числе женщинам, воспитывающих детей, надбавки к пенсии, единовременные пособия уходящим на пенсию ветеранам труда, доходы (дивиденды, проценты), выплачиваемые по акциям трудового коллектива, вкладам членов трудового коллектива в имущество предприятия, а также другие выплаты производятся за счет при были, остающейся в распоряжении и за счет специальных источников. Снижение уровня накладных расходов от уменьшения удельного веса основной заработной платы рабочих (С) можно определить по формуле:
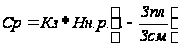 (3)
где Кз - коэффициент, определяющий долю накладных расходов, зависящих от удельного веса основной заработной платы;
Ннр. - величина накладных рас ходов в процентах к себестоимости работ;
Зпл - удельный вес заработной платы по плану;
Зсм - удельный вес основной за работной платы по смете.
Снижение затрат по эксплуатации машин, механизмов. Особое внимание следует обратить на эксплуатацию машин, механизмов и другого оборудования и не допускать перерасхода по этой статье затрат. [31; C.297]
Очевидны три основные причины перерасхода затрат на эксплуатацию машин, механизмов, оборудования:
Во-первых, резкий рост цен на энергоносители и возрастание других эксплуатационных затрат;
Во-вторых, малоэффективное использование техники и оборудования (например, недостаточная загрузка техники, применение ее не по прямому назначению и т.д.);
В-третьих, приписки невыполненных механизированных работ. Если в первую причину перерасхода (из-за резкого роста цен на энергоносители и на другие эксплуатационные затраты) ликвидировать практически невозможно (разве что уменьшить парк машин и на этом, что-то сэкономить), то вторую и третью причины можно ликвидировать собственными силами.
В целях выявления резервов снижения себестоимости использования техники и оборудования следует проверить: нет ли завышения в затратах на возведение временных устройств и приспособлений, которые по действующему положению относятся на эксплуатационные расходы, как единовременные затраты; не допускается ли перерасход топлива смазочных материалов; причины простоев машин (конкретные виновники); вы полнены ли все предусмотренные сметой ремонтные работы и не превышает ли фактическая их стоимость сметную; правильно ли распределены расходы на эксплуатацию машин и механизмов по отдельным объектам и др.
Транспортные расходы включают в себя затраты на перевозку сырья, материалов, топлива, оборудования, готовых изделий и других грузов.
Необходимо разобраться подробно с каждой из причин пере расхода затрат на транспортное обслуживание и разработать (реализовать) мероприятия по их ликвидации.
Уменьшение расходов на эксплуатацию строительных машин на планируемый период можно прогнозировать исходя из планируемого повышения норм выработки машин по формуле:
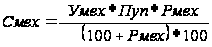 (4)
где У мех - уровень расходов на эксплуатацию строительных машин в общей стоимости выполнения работ, в процентах;
Пуп - доля условно-постоянных расходов на эксплуатацию строи тельных машин в общей стоимости работ, в процентах;
Рмех - планируемый процент увеличения выработки машин.
Эту формулу можно использовать для оценки затрат как в целом по производственной программе, так и, например, при оценке изменения себестоимости в случае за мены отдельной машины.
Сокращение производственных потерь. При рассмотрении других комплексных статей себе стоимости необходимо учитывать, что расходы на подготовку и освоение производства, потери от брака, прочие производственные расходы представляют собой производственные потери. Основная часть расходов на подготовку и освоение производства связана с разработкой новых видов матери лов и конструкций, новых технологических процессов. Фактические затраты на эти цели сначала учитываются в составе расходов будущих периодов, а затем списываются постепенно на себестоимость продукции, исходя из планируемого срока их полного возмещения и планируемого объема строительно-монтажных работ в этот период.
Наиболее распространенными производственными потерями являются потери от брака. Устранение этих потерь является существенным резервом снижения себестоимости продукции. Для определения потерь от брака, относимых на себестоимость продукции, к себестоимости окончательно забракованных работ прибавляют затраты на исправление брака и из полученной суммы вычитают стоимость брака по цене возможного их использования, суммы удержания с виновников брака и суммы возмещения убытков, фактически взысканные с поставщиков за по ставку недоброкачественных мате риалов или полуфабрикатов.
3.3 Стратегический план развития ТОО «Бергштайн» на 2010-2014 годы
Стратегическое планирование в строительстве представляет собой совокупность целевых действий и решений, которые определены руководством организации для достижения желаемых результатов, с использованием базы практически всех управленческих решений и план, обеспечивающий реализацию миссии строительной организации.
В рамках стратегического планирования должны быть разработаны управленческие решения по направлениям:
- распределение ресурсов;
- адаптация к внешним факторам;
- подконтрольное координирование финансовых и произведенных аспектов деятельности;
- организационное стратегическое предвидение.
Ресурсы организации практически всегда ограничены. Задача разработчиков стратегического плана сводится к тому, что бы наиболее рационально распределить их с целью достичь конечных результатов с минимизацией потребляемых ресурсов.
Адаптация к внешним факторам включает организацию взамодействий с внешней средой, в том числе с другими субъектами хозяйствования, правительством, местными органами управления.
Целью внутренней координации является обеспечение эффективной деятельности подразделений организации на основе предварительного выявления сильных и слабых сторон организации.
Организационное стратегическое предвидение строится на опыте прошлых стратегий и связано с изучением, обобщением и анализом, для чего и проводится новое стратегическое планирование.
Следовательно, для разработки качественного стратегического плана необходимо получить и обработать огромное количество исходной информации и задействовать грамотных специалистов. Надо иметь в виду, что руководители организации должны не только возглавлять, но и непосредственно участвовать в разработке планов.
Стратегическое планирование не гарантирует успеха. Для Достижения конечных результатов, предусмотренных планом, необходимо осуществить не менее качественное его исполнение. Особенно это важно при наших условиях, когда внешние факторы меняются часто и радикально.[32;C.87]
Первоначальным звеном во всем процессе стратегического планирования является выбор миссии организации. Руководство организации, прежде всего, должно определиться в части значения своей организации, для чего она должна существовать.
Это необходимо, чтобы упредить проявление индивидуальных ценностей при определении целей строительной организации. Удовлетворение индивидуальных ценностей (цели от дельных работников) может привести к разработке стратегического плана, который не будет соответствовать ценностям всех участников инвестиционного процесса.
Предназначения крупных строительных организаций и малых имеют существенные отличия. Малые организации, как деятельность, так и вытекающие из нее цели определяют исходя из собственных возможностей в создании и реализации строи тельного продукта.
Чаще всего они ориентируются на участие в этом процессе в качестве субподрядчиков. Но практика показывает, что иногда и малые строительные организации выступают в качестве генерального подрядчика, ориентируясь на запросы рынка строительного продукта.
Цели строительной организации определяют деятельность с реализацией выявленных ценностей. При формулировке целей необходимо учесть: цели должны быть не только конкретными и достижимыми, но и ранжированными по времени их исполнения.
Как правило, различают три временных периода постановки и реализации целей:
- краткосрочные цели организации, которые реализуются в текущих планах - один год;
- среднесрочные цели — от одного года до пяти лет;
- долгосрочные цели — свыше пяти лет.
Но установившиеся временные интервалы плановых решений в условиях экономики рыночного типа осуществить в пол ной мере невозможно.
При разработке стратегического плана на этапе управленческого исследования сильных и слабых сторон строительной организации разработчики должны провести исследование после дующим направлениям: маркетинг (предпродажное и послепродажное обслуживание покупателей строительной и ремонтно-строительной продукции, оценка уровня прибыли), финансы, строительное производство (операции), трудовые ресурсы, культура деятельности организации.
Маркетинговые исследования в части получения заказов на выполнение строительных работ играют существенную роль. Строители должны оценить свою конкурентоспособность. Оценка вплотную связывается с последующим изучением стратегических альтернатив — это ограниченный рост объемов строительных работ, определенный и сравнительно высокий рост, сокращение объемов работ и, наконец, сочетание всех альтернатив.
Итогом изучения стратегических альтернатив является вы бор определенного варианта стратегии. При этом необходимо учитывать такие факторы, как риск, фактор времени, поведение собственников и их последующее влияние на принятие от дельных плановых решений. Окончательный вариант стратегии Должен быть представлен расчетом плановых показателей по всем направлениям деятельности строительной организации и обычно на 3—5 и более лет.
Детальная разработка плановых показателей и меры по их исполнению в большинстве своем осуществляются в текущих кланах, разрабатываемых на каждый год или в ряде случаев, в бизнес-планах или среднесрочном плане. Однако не исключена возможность в стратегическом плане представить также последовательность его реализации.
| Таблица 1. - Форма для разработки стратегического плана развития на 2010 - 2014 годы | |||||||||
| Наименование предприятия | ТОО «Бергштайн» | ||||||||
| № п/п | Показатели | 2009 год отчет | 2010 год оценка | прогноз | |||||
| 2010 год | 2011 год | 2012 год | 2013 год | 2014 год | |||||
| 1 | Численность работников без совместителей, чел. | 780 | 850 | 920 | 990 | 1060 | 1130 | 1200 | |
| 2 | Численность для исчисления средней заработной платы и других средних величин, чел. | 780 | 850 | 920 | 990 | 1060 | 1130 | 1200 | |
| 3 | Фонд оплаты труда, тыс. тенге | 37206,00 | 43 350,00 | 49494,00 | 55638,00 | 61782,00 | 67926,00 | 74070,00 | |
| 4 | Фонд заработной платы работников списочного, несписочного состава и совместителей, тыс. тг | 37206,00 | 43 350,00 | 49494,00 | 55638,00 | 61782,00 | 67926,00 | 74070,00 | |
| 5 | Среднемесячная номинальная заработная плата, тыс.тенге | 47,7 | 51 | 53,8 | 56,2 | 58,3 | 60,1 | 61,7 | |
| 6 | Налоги и платежи в бюджет, в том числе | 252 000 | 350 000 | 402 500 | 462 875 | 532 306 | 612 152 | 703 975 | |
| 6.1. | Социальный налог, тыс. тенге | 36 277 | 42 268 | 48 258 | 54 249 | 60 239 | 66 230 | 72 221 | |
| 6.2. | Индивидуальный подоходный налог с доходов, облагаемых у источников выплаты, тыс. тенге | 31 517 | 36 722 | 41 926 | 47 131 | 52 335 | 57 540 | 62 744 | |
| 6.3. | Земельный налог, тыс.тенге | 1 461 | 2 029 | 2334 | 2684 | 3086 | 3549 | 4081 | |
| 6.4. | Налог на транспортные средства, тыс.тенге | 83 | 1 226 | 1410 | 1622 | 1865 | 2145 | 2467 | |
| 6.5. | Налог на имущество, тыс.тенге | 7 425 | 10 313 | 11 859 | 13 638 | 15 684 | 18 037 | 20 742 | |
| 6.6. | Акцизы, тыс.тенге | ||||||||
| 6.7. | Плата за загрязнение окружающей среды, тыс.тенге | 1 509 | 2 096 | 2410 | 2772 | 3188 | 3666 | 4215 | |
| 6.8. | Плата за пользование земельными участками, тыс.тенге | 152 | 211 | 243 | 279 | 321 | 369 | 425 | |
| 7 | Среднегодовая стоимость имущества для целей налогообложения, | 742 500 | 1 031 250 | 1 185 38 | 1 363 28 | 1 568 02 | 1 803 63 | 2074212 | |
| 8 | Инвестиции в развитие предприятия, тыс.тенге | ||||||||
Текущее планирование в строительстве. В текущем плане строительной организации осуществляется детальная разработка оперативных планов для организации в целом и ее отдельных подразделений. Это программы маркетинга по выполнению строительно-монтажных работ и производству материалов, деталей и конструкций, планы материально-технического снабжения, планы по научным исследованиям, внедрению новой техники, новых материалов и перспективных технологий.
При этом разрабатываются календарные планы выполнения строительно-монтажных работ на основе заказов или плановых объемов работ, которые могут быть обеспечены в результате выигрыша на рынке строительной продукции (инвестиций), на базе планов и фактической обеспеченности материалами и техническими ресурсами, степени загрузки производственной мощности строительной организации с учетом сроков, определяемых заказами и проектами строительства объектов.
Текущие планы включают также возможную реконструкцию мощности организации, замену строительной техники и оборудования, комплектование и обучение работников, про грамму реализации строительной продукции и предоставление ремонтно-строительных услуг, и в том числе населению.
Первостепенную роль в новых условиях хозяйствования занимают вопросы планирования маркетинга и разработки текущих финансовых планов.
Маркетинг — это стиль руководства, который включает философию и принципы поведения, базирующиеся системно-планомерной ориентации строительной организации на рынок.
Основными инструментами осуществления маркетинга являются:
- товарная и ассортиментная политика;
- распределительная политика и политика привлечения потребителей;
- политика цен и условий продаж;
-коммуникационная политика (взаимосвязь с другими субъектами).
Принципы маркетинга:
1) выполнение строительно-монтажных работ должно быть основано на точном знании потребностей их покупателей, рыночной ситуации и реальных возможностях строительной организации;
2) полное удовлетворение потребностей строительной продукции;
3) эффективная реализация продукции и услуг на определенных рынках в запланированных объемах и в намеченные сроки;
4) обеспечение долговременной результативности (прибыльности) производственно-коммерческой деятельности строитель ной организации;
5) единство стратегии и тактики поведения организации в целях активной адаптации к постоянным изменениям.
Разработка маркетинговой стратегии является главной задачей функционирования маркетингового механизма. Стратегия маркетинга охватывает четыре главных элемента системы маркетинга:
1) продукт;
2) цена;
3) доставка продукта потребителям (сбыт);
4) продвижение продукта.
Требования, которые предъявляются к стратегии маркетинга:
- реализм;
- альтернативность выбора;
- четкость;
- гибкость;
- временная определенность.
Разработка стратегии маркетинга предполагает также выполнение очевидных требований учета реальных возможностей организации в части обеспечения строительными материалами, техническими, трудовыми и финансовыми ресурсами. Не следует стремиться охватить все, надо выделить себе