Учет, аудит и анализ в строительном бизнесе
Когда строительная организация ограничивается определенными сегментами рынка, то говорят о селективном маркетинге, который наиболее успешно может быть применен малыми и средними организациями.
Реализация маркетинговых и оперативных планов осуществляется через систему бюджетов и финансовых планов, которые обычно разрабатываются на один год с детализацией по кварта лам и в некоторых случаях по месяцам. При составлении финансовых планов используются показатели перспективного плана.
Финансовое планирование в строительной организации зависит от качества прогнозов основных показателей ее производственной деятельности, рыночной конъюнктуры, состояния де нежного обращения и курса рубля.
Показания финансового (планового) баланса или баланса доходов и расходов определяются источниками поступлений средств, затратами и расходами. В плановом балансе доходов я расходов находят также отражение финансовые отношения с государственным бюджетом, банковской и страховой система ми и по операциям на рынке ценных бумаг.
Финансовый план содержит расчеты ряда других показателей: прибыли от производственной деятельности, амортизационных отчислений на восстановление основных фондов, поступлений средств в порядке долгосрочного и среднесрочного кредитования, процентов банкам по кредитам, финансовых результатов от других видов деятельности.
Состав показателей планового баланса доходов и расходов организации представляет собой определенную систему, позволяющую в рамках каждого периода планирования определять источники затрат (расходов), их соотношение, степень и направления использования, распределение источников и сбалансированность их с затратами или расходами.
Часть прибыли в виде нераспределенной прибыли направляется на финансирование капитальных вложений и прироста оборотных средств, выплаты процентов банкам за предоставляемые ими кредиты, дивидендов владельцам ценных бумаг, эмитированных и реализованных предприятием своим работникам, создание финансового резерва, расходов на хозяйственное содержание социально и социально-бытовых объектов и на другие цели.
Годовой финансовый план организации одновременно является и инструментом планирования, и инструментом контроля. Обычно в организации должен составляться общий и частные бюджеты. Общий бюджет определяет объемы реализованной продукции, расходы других финансовых операций на предстоящий период. Он включает прогнозный отчет о прибыли, провозный баланс и бюджет денежных средств. В самом общем виде бюджет подразделяется на операционный бюджет и финансовый бюджет. Операционный бюджет подразделяется на:
- бюджет реализации;
- бюджет производства;
- бюджет прямых затрат на материалы;
- бюджет прямых затрат на труд;
- бюджет производственных накладных расходов;
- бюджет общих и административных расходов;
- прогнозный отчет о прибыли.
Финансовый бюджет подразделяется на:
- бюджет денежных средств;
- прогнозный баланс.
Основными этапами составления бюджета являются следующие:
1) составление прогноза реализации;
2) определение расчетного уровня объема производства;
3) расчет себестоимости строительной продукции и операционных расходов;
4) расчет потока денежных средств и других финансовых показателей;
5) составление прогнозных форм отчетности.
Бюджет реализации строительной продукции — стартовая точка составления общего бюджета, поскольку объем реализации продукции оказывает влияние практически на все другие статьи общего бюджета. Прогнозный объем реализованной строительной продукции в основном определяется сметой, прилагаемой к подрядному договору (или планируемым заказам на выполнение работ). В бюджете реализации определяется также сумма денежных средств, которую организация может получить от своих заказчиков. Наиболее ответственное — определение цены строительной продукции, которая закладывается в сметы.
Бюджет производства составляется после составления бюджета реализации. Ожидаемый объем производства в строительной организации определяется по двум направлениям: объем строительно-монтажных работ и объем строительных материалов, деталей и конструкций. В том и другом случае объемы рассчитываются путем учета, наличия запасов, реализации и оптимальных заделов на будущее.[33; C.128]
Бюджет прямых затрат на строительные материалы составляется после определения объема производства и рациональных запасов на будущее.
Бюджет прямых затрат на труд также составляется на основе бюджета производства с учетом трудоемкости работ и товаров. Для этого необходимо выявить и отобрать нормативы трудоемкости, используя соответствующие сметные и другие нормы и расценки.
Бюджет производственных накладных расходов включает все прочие статьи, которые не являются прямыми затратами на материалы и прямыми затратами на труд. Сюда относятся та кие расходы, как амортизация, отдельные виды налогов, включаемые в себестоимость, арендная плата и др.
Бюджет общих и административных расходов включает статьи операционных расходов, такие, как расходы по реализации строительной и прочей продукции, общие расходы по управлению и некоторые другие расходы, относимые к этой группе рас ходов. При составлении этого бюджета отдельно рассчитываются постоянные и переменные операционные расходы.
Бюджет денежных средств составляется в виде притока и оттока денежных средств за определенный период. Он состоит обычно из четырех основных разделов:
1) раздел поступлений, который включает остаток денежных средств на начало периода, поступления денежных средств от заказчиков и другие статьи поступления денежных средств;
2) раздел расходов денежных средств, отражающий все виды оттоков денежных средств на предстоящий период;
3) раздел избытка или дефицита денежных средств — разница между поступлением и расходованием денежных средств;
4) финансовый раздел, в котором подробно представлены статьи заемных средств и погашения задолженности на предстоящий период.
Прогнозный отчет о прибыли представляет собой расчетную оценку доходов и расходов строительной организации на предстоящий период.
Прогнозный баланс позволяет оценить, как будет выглядеть финансовое положение организации по прошествии соответствующего периода, выявить возможные неблагоприятные для организации финансовые последствия, проверить правильность других расчетов, рассчитать финансовые коэффициенты и оценить их уровень с позиций требований финансового рынка, выделить будущие финансовые источники и обязательства.
Планирование амортизационных отчислений. Проблема при разработке плана этих отчислений заключается в том, что нельзя определенно сказать, следует ли стремиться к получению наибольших сумм амортизации или наоборот, надо ли использовать ускоренную амортизацию или нет.
Краеугольным камнем для строительных организаций является также вопрос переоценки основных фондов. Увеличение базы амортизации путем повышения стоимости основных фондов при их переоценке и применении повышенных норм амортизации, а это предоставляется сделать с использованием соответствующих данных налогового законодательства, позволит поднять уровень амортизационных отчислений. Однако это вызовет увеличение сумм по налогу на имущество и, кроме того, из-за повышения уровня себестоимости за счет повышенных сумм амортизации приведет или к увеличению цены строительной продукции, или к снижению прибыли.
Поэтому разработчики планов в строительной организации в ближайшие годы при сравнительно высоком уровне инфляции должны решать проблему выбора некоторого рационального варианта, как переоценки основных средств, так и использования возможных изменений норм амортизации.
При проведении переоценки должны быть переоценены основные фонды, находящиеся в собственности организаций, их хозяйственном ведении, оперативном управлении, долгосрочной аренде, для определения полной восстановительной стоимости.
Приоритетным признан метод прямой оценки, так как он является наиболее точным и позволяет исправить неточности, накопившиеся в результате применения среднегрупповых индексов в ходе предшествующих переоценок.
Организации предоставлено право самой выбирать метод переоценки.
Полная восстановительная стоимость основных фондов определяется на основе затрат на воспроизводство объектов, аналогичных оцениваемым, из тех же материалов, с соблюдением планов, чертежей и качества выполнения работ.
Для документального подтверждения полной восстанови тельной стоимости основных фондов, определенной методом прямой оценки, могут быть использованы данные о ценах на аналогичную продукцию, полученные от организаций-изготовителей, экспертные заключения о стоимости объектов основных фондов.
Для определения полной восстановительной стоимости зданий, сооружений и объектов незавершенного строительства индексы пересчета подбираются исходя из периодов осуществления затрат на строительство объектов. Для определения оной восстановительной стоимости оборудования, предназначенного к установке, и объектов, не завершенных строительством может быть дополнительно учтено их физическое и моральное старение.
По содержанию, характеру задач и способам их решения текущее планирование составляет основу оперативно-производственного планирования, которое заключается в календарной увязке строительного производственного процесса, выполняемого в подразделениях строительных организаций вплоть до рабочих мест.
Осуществление инвестиционной программы. Для практических рекомендаций предлагается предприятию осуществить одну или несколько инвестиционных программ (процесс создания инвестиционной программы приведен на рис. 19.)
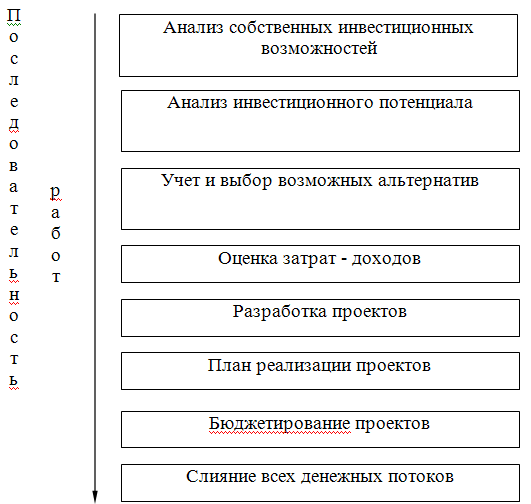
Рисунок 20. Схема привлечения финансовых ресурсов
Таким образом, инвестиционная активность предприятия определяется прежде всего объемами средств, которые оно может привлечь. В этой связи, выделяются такие понятия как:
- инвестиционные ресурсы предприятия – это средства, которые имеются в распоряжении предприятия, то есть располагаемые ресурсы;
- инвестиционный потенциал предприятия – ресурсы, которые предприятие может мобилизовать на финансовом рынке;
- инвестиционные потребности – объем средств, необходимый предприятию для осуществления инвестиционной программы;
- инвестиционная программа – разработанная в рамках программы финансового оздоровления предприятия программа, включающая направления, сроки и объемы инвестиций;
- потребность предприятия в инвестиционных ресурсах – разность между инвестиционными потребностями и инвестиционными ресурсами предприятия. То есть:
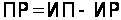 ,
(5)
где ПР – потребность в инвестиционных ресурсах;
ИП – инвестиционный потенциал предприятия;
ИР – инвестиционные ресурсы предприятия.
Если:
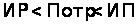 ,
где Потр – инвестиционные потребности предприятия,
то ситуация
для осуществления
инвестиционной
программы
благоприятна,
и сумма равная:
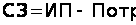 ,
может рассматриваться
в виде мобильного
резерва или
страхового
запаса (СЗ).
Предложения по инвестированию предприятия.
Одним из источников финансирования предприятия являются собственные средства предприятия или организации. Для нормального функционирования ТОО «Бергштайн» финансирования за счет собственных средств (нераспределенная прибыль и амортизационные отчисления) в общем объеме инвестиций должно составлять от 80 до 90%.
Перемещение значительной части прибыли в амортизационные и другие фонды (благодаря дифференциации сроков и норм амортизационных списаний основного капитала) резко сократит налоговые платежи с прибыли и акционерного капитала. В этом состоит главная материальная выгода самофинансирования. Из этого следует, что среди мер косвенного регулирования инвестиций и укрепления базы самофинансирования отечественных предприятий строительного комплекса в первую очередь должен рассматриваться и решаться вопрос об амортизационной и налоговой политике, а именно о введении таких норм и методов списания стоимости основных фондов, которые бы стимулировали научно-технический прогресс, уменьшали бы возможные потери от морального износа. [34; C.168]
Вторым по важности является вопрос о развитии сферы деятельности предприятия. Заемные средства в основном должны по ступать в ТОО в виде малопроцентного банковского кредита. Предприятие может воспользоваться кредитами как оборотными средствами от 8-10% ставки.
Если говорить о привлечении инвестиций в сферу жилищного строительства, то здесь необходима государственная поддержка. Необходимо в городе Усть-Каменогорске организовать местный внебюджетный фонд развития жилищного строительства. В бюджет города надо предусматривать не менее 30% средств от общих объемов на выдачу субсидий и льготных кредитов, в первую очередь для работников бюджетной сферы и малоимущих слоев населения.
Для привлечения инвестиций предполагается провести Программу выпуска жилищных сертификатов. Ее цель - содействовать расширению строительства и реконструкции жилья путем привлечения средств физических и юридических лиц. Эти жилищные сертификаты являются ценными бумагами с двойным номиналом в денежном выражении и в квадратных метрах общей площади жилья, погашаются они построенными на средства от их реализации квартирами. Эмитентом может выступать администрация города, а организацией выпуска и работой с сертификатами мог бы взять на себя какой-нибудь Фонд.
Таким образом, предложенные практические рекомендации по учету строительного предприятия будут способствовать достижению успешных результатов и выработке такого поведения, которое будет способствовать занятию лидирующего положения во внешней конкурентной борьбе.
Заключение
Целью данной выпускной работы ставилось совершенствование учета строительного предприятия.
Структура выпускной работы состоит из введения, основной части и заключения. Во введении определены предмет, объект, актуальность, цель и задачи данной работы.
Строительство – это высокоразвитая отрасль народного хозяйства, обладающая мощной производственной базой.
Строительство имеет ряд отличительных особенностей, связанных с характером его продукции. К. Маркс указывал: "...часть средств труда с самого начала производится в такой неподвижной форме, связанной с определенным местом, как, например, улучшения почвы, фабричные задания, доменные печи, каналы, железные дороги и т.д. В этом случае постоянная прикрепленность средств труда к процессу производства, в котором они должны функционировать, одновременно обусловлена физическим способом их существования... То обстоятельство, что средства труда прикреплены к данному месту, пустили свои корни в землю, определяет особую роль этой части основного капитала в экономической жизни наций". [14; C.146]
Следовательно, одной из особенностей строительства является территориальная закрепленность продукции, и подвижность активной части производственных фондов строительно-монтажных организаций.
Для строительства характерны относительная длительность производственного цикла (от нескольких месяцев до нескольких лет) и то, что производственный процесс ведется, как правило, на открытом воздухе в различных климатических условиях.
Строительная индустрия представляет собой совокупность строительных и монтажных организаций, осуществляющих индустриальным методом работы по возведению, реконструкции и расширению зданий и сооружений, а также по монтажу оборудования.
Важными направлениями технического прогресса в строительстве являются внедрение новых проектных решений, эффективных строительных материалов, деталей и конструкций высокой степени заводской готовности, новых высокопроизводительных технологических процессов, развитие новых методов сборки, монтажа конструкций зданий и сооружений, улучшение способов производства земляных, каменных, отделочных и других строительно-монтажных работ, повышение уровня механизации и автоматизации строительного производства, оснащение строек новыми типами высокопроизводительных машин, механизированных средств, ликвидация ручного труда, совершенствование технологии, организации и управления строительства.
Развитие строительства связано также с углублением специализации, кооперирования, комбинирования, расширения межотраслевых связей, совершенствования планирования и управления с точки зрения повышения его эффективности.
Анализ финансово-хозяйственной деятельности ТОО «Бергштайн» показал, что доходы превышают себестоимость, а это обуславливает прибыльную деятельность предприятия. При этом в динамике наблюдается рост, как доходов, так и себестоимости, что свидетельствует о расширении деятельности предприятия.
Активы компании увеличиваются, причем в их структуре преобладает доля оборотных активов. В источниках формирования средств преобладают заемные средства. В динамике заметен рост капитала ТОО «Бергштайн», как собственного, так и заемного.
По данным таблиц 24-26 видно, что имущество ТОО «Бергштайн» за 2006 год увеличилось на 19783 тыс. тенге, за 2007 год – на 51598 тыс. тенге, за 2008 год – на 13936 тыс. тенге. В целом за три года имущество предприятия возросло на 85317 тыс. тенге.
В 2006 году произошел рост доли внеоборотных активов в структуре баланса с 2,95% в начале года до 16,87% в конце года, к концу 2007 года доля внеоборотных активов снизилась до 13,96%, а к концу 2008 года – до 13,18%.
Соответственно в течение 2006 года снизился удельный вес оборотных активов до 83,13%, к концу 2007 года он возрос до 86,04%, а к концу 2008 года – до 86,82%. Таким образом, в структуре активов большую часть составляют оборотные активы (более 83%), внеоборотные активы на протяжении всего анализируемого периода составляют менее 17% от общей стоимости активов предприятия
Наибольшая доля пассивов предприятия приходится на краткосрочные обязательства (более 70%), а собственный капитал предприятия составляет менее 30%. В структуре пассивов предприятия преобладают неустойчивые пассивы (краткосрочные обязательства), что является отрицательной тенденцией с точки зрения финансовой устойчивости.
Исключительно важную роль в современных условиях в анализе финансовой устойчивости играют относительные величины, так как они сглаживают искажающее влияние инфляции на отчетный материал.
текущая ликвидность ТОО «Бергштайн» повышается, что является положительным моментом. Положительным является и то, что размер собственных оборотных средств предприятия имеет устойчивую тенденцию к росту.
Текущая ликвидность ТОО «Бергштайн» повышается, что является положительным моментом. Положительным является и то, что размер собственных оборотных средств предприятия имеет устойчивую тенденцию к росту.
Тенденции изменения коэффициента соотношения заемного и собственного капитала также не имеют постоянного характера.
В начале анализируемого периода заемный капитал превышал собственный более чем в 6 раз, в конце 2006 года наблюдается минимальное индустриальным методом работы по возведению, реконструкции и расширению зданий и сооружений, а также по монтажу оборудования.
Важными направлениями технического прогресса в строительстве являются внедрение новых проектных решений, эффективных строительных материалов, деталей и конструкций высокой степени заводской готовности, новых высокопроизводительных технологических процессов, развитие новых методов сборки, монтажа конструкций зданий и сооружений, улучшение способов производства земляных, каменных, отделочных и других строительно-монтажных работ, повышение уровня механизации и автоматизации строительного производства, оснащение строек новыми типами высокопроизводительных машин, механизированных средств, ликвидация ручного труда, совершенствование технологии, организации и управления строительства.
Развитие строительства связано также с углублением специализации, кооперирования, комбинирования, расширения межотраслевых связей, совершенствования планирования и управления с точки зрения повышения его эффективности.
Анализ финансово-хозяйственной деятельности ТОО «Бергштайн» показал, что доходы превышают себестоимость, а это обуславливает прибыльную деятельность предприятия. При этом в динамике наблюдается рост, как доходов, так и себестоимости, что свидетельствует о расширении деятельности предприятия.
Активы компании увеличиваются, причем в их структуре преобладает доля оборотных активов. В источниках формирования средств преобладают заемные средства. В динамике заметен рост капитала ТОО «Бергштайн», как собственного, так и заемного.
По данным таблиц 24-26 видно, что имущество ТОО «Бергштайн» за 2006 год увеличилось на 19783 тыс. тенге, за 2007 год – на 51598 тыс. тенге, за 2008 год – на 13936 тыс. тенге. В целом за три года имущество предприятия возросло на 85317 тыс. тенге.
В 2006 году произошел рост доли внеоборотных активов в структуре баланса с 2,95% в начале года до 16,87% в конце года, к концу 2007 года доля внеоборотных активов снизилась до 13,96%, а к концу 2008 года – до 13,18%.
Соответственно, в течение 2007 года снизился удельный вес оборотных активов до 83,13%, к концу 2008 года он возрос до 86,04%, а к концу 2009 года – до 86,82%. Таким образом, в структуре активов большую часть составляют оборотные активы (более 83%), внеоборотные активы на протяжении всего анализируемого периода составляют менее 17% от общей стоимости активов предприятия
Наибольшая доля пассивов предприятия приходится на краткосрочные обязательства (более 70%), а собственный капитал предприятия составляет менее 30%. В структуре пассивов предприятия преобладают неустойчивые пассивы (краткосрочные обязательства), что является отрицательной тенденцией с точки зрения финансовой устойчивости.
Исключительно важную роль в современных условиях в анализе финансовой устойчивости играют относительные величины, так как они сглаживают искажающее влияние инфляции на отчетный материал.
Текущая ликвидность ТОО «Бергштайн» повышается, что является положительным моментом. Положительным является и то, что размер собственных оборотных средств предприятия имеет устойчивую тенденцию к росту.
Тенденции изменения коэффициента соотношения заемного и собственного капитала также не имеют постоянного характера.
В начале анализируемого периода заемный капитал превышал собственный более чем в 6 раз, в конце 2006 года наблюдается минимальное значение данного показателя (2,54). К концу 2007 года наблюдается превышение заемного капитала над собственным почти в 4 раза, а к концу 2008 – 2,9. Такие показатели, как чистые активы и излишек источников средств для формирования запасов, имеют тенденцию к постоянному росту в течение всего анализируемого периода.
Показатели состояния основных и оборотных средств в течение 2007-2009 годов не имеют постоянного характера изменения, что обуславливает непостоянство эффективности их использования.
Показатели оборачиваемости к концу анализируемого периода снижаются, что свидетельствует о менее эффективном их использовании. Рентабельность активов и собственного капитала в конце периода ниже, чем в начале, а рентабельность продаж имеет низкое значение, несмотря на тенденцию роста.
Таким образом можно сделать выводы, что динамика основных показателей деятельности предприятия имеет тенденцию к росту, что свидетельствует об эффективности деятельности предприятия на данном сегменте рынка.
Проведя анализ предприятия в качестве основных практических рекомендации по организации учета выделим следующее:
ТОО имеет проблемы с платежеспособностью, в этом случае все усилия финансовой политики предприятия должны быть направлены на реструктуризацию и модернизацию за счет:
- распродажи «лишних активов»;
-интенсификации деятельности, ускорения оборачиваемости, высвобождение ресурсов;
- акцент на поддержание только перспективных направлений деятельности;
- изменение структуры управления бизнесом;
- разработка новых направлений бизнеса.
Пути снижения себестоимости строительно-монтажных работ в современных условиях:
Сокращение затрат на материалы. Материальные затраты составляют 30-60% от всех издержек производства и включает стоимость приобретенных сырья и материалов, топлива и энергии всех видов, крупных комплектующих изделий и полуфабрикатов, выполненных для предприятия сторонними организациями, услуги производственного характера, потери от недостачи материальных ресурсов (в пределах норм естественной убыли).
Очевидны три основных на правления снижения материальных затрат:
1) Поиск и покупка относительно недорого сырья и материалов осуществляется посредством анализа предложений поставщиков по сложившимся связям или посредством обращения на товарную биржу.
2) Следующий путь сокращения затрат - это меры по недопущению перерасхода сырья и материалов. К числу факторов, определяющих перерасход, относятся:
- сверхнормативные потери при транспортировке;
- небрежное обращение при производстве работ и т.д.
3) Сокращение затрат на сырье и материалы посредством их экономии производится за счет ряда факторов, к которым относятся:
- сокращение потерь против установленных норм естественной убыли;
- продление сроков оборачиваемости вспомогательных устройств по сравнению с действующими нормами и т.д.
Важнейшее значение в борьбе за снижение себестоимости строительно-монтажных работ имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия, последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других не производительных расходов. Одним из резервов снижения себестоимости строительно-монтажных работ является сокращение накладных расходов, которые занимают значительный удельный вес в сметной стоимости выполняемых работ.
Сокращение затрат на оплату труда. Предприятию предоставляется возможность самостоятельно в зависимости от наличия средств, трудового стажа работающих, их квалификации и способностей, устанавливать разряд, уровень заработка каждому работнику, регулировать оплату труда в зависимости от набора потребительской корзины.
Дальнейшая работа по совершенствованию оплаты труда охватит:
изменение поощрительных систем (отказ от изменений дифференциации и множества премиальных систем);
введение системы тарифных соглашений, коллективных договоров;
расширение
участия трудящихся
в прибылях,
которое даст
возможность
кардинально
реформировать
оплату труда,
поднять на
качественно
новый уровень
саму систему
мотивации
труда;
- регулировать оплату труда на основе закона и контрактных форм;
- введение на предприятиях систему соотношения роста производительности труда, объемов производства.
4. Снижение затрат по эксплуатации машин, механизмов. Особое внимание следует обратить на эксплуатацию машин, механизмов и другого оборудования и не допускать перерасхода по этой статье затрат.
5. Сокращение производственных потерь. При рассмотрении других комплексных статей себе стоимости необходимо учитывать, что расходы на подготовку и освоение производства, потери от брака, прочие производственные расходы представляют собой производственные потери.
6. Стратегическое планирование в строительстве
Стратегическое планирование представляет собой совокупность целевых действий и решений, которые определены руководством организации для достижения желаемых результатов, с использованием базы практически всех управленческих решений и план, обеспечивающий реализацию миссии строительной организации.
7. Текущее планирование в строительстве
В текущем плане строительной организации осуществляется детальная разработка оперативных планов для организации в целом и ее отдельных подразделений. Это программы маркетинга по выполнению строительно-монтажных работ и производству материалов, деталей и конструкций, планы материально-технического снабжения, планы по научным исследованиям, внедрению новой техники, новых материалов и перспективных технологий.
8. Осуществление инвестиционной программы
- перепрофилирование производства;
- закрытие нерентабельных производств и создание новых;
- реорганизация производств;
- пополнение оборотных средств.
Каждое из выбранных направлений нуждается в технико-экономическом обосновании и требует проведения четкого анализа инвестиций, результатом которого становится разработка инвестиционной программы предприятия.
Таким образом, предложенные практические рекомендации по учету строительного предприятия будут способствовать достижению успешных результатов и выработке такого поведения, которое будет способствовать занятию лидирующего положения во внешней конкурентной борьбе.
Задачи, поставленные в данной дипломной работе выполнены, цель достигнута.
Список использованной литературы
Закона РК «О бухгалтерском учете и финансовой отчетности» от 28 февраля 2007г. за №234-III.
НК РК Закон РК от 10.12.2008 г. № 99- IV
Закон РК от 31.01.2006 г. № 124- III «О частном предпринимательстве (с изменениями и дополнениями по состоянию на 21.07.2007 г.)»
Закон РК «О Республиканском бюджете на 2009- 2011 годы» от04.12.2008 г. № 96 – IV
5. Закон Республики Казахстан от 20.11.1998 № 304-I «Об аудиторской деятельности» (с изменениями и дополнениями от 19.02.2007 года)
6. Письмо НК Министерства финансов РК от 11.02.09г. № НК -21-22/ 1092.
7. Приказ Министерства финансов Республики Казахстан от 22 июня 2007 года №221 «Об утверждении правил ведения бухгалтерского учета»
8. Радостовец В.К., Радостовец В.В. Шмидт О.И. Бухгалтерский учет на предприятии: Изд. 3. доп и переработ.- Алматы: Центраудит- Казахстан, 2002
9. Назарова В. Л. Бухгалтерский учет хозяйствующих субъектов – Алматы: Каржы- Каражат, 2003.
Кондраков Н.П. Бухгалтерский учет. Учебное пособие. Издание 4-е, переработанное и дополненное.- М.: ИНФРА-М 2002.
Инвентаризация в 2005г.: ситуация из практики, Библиотека бухгалтера и предпринимателя – Алматы, 2005.
Кабылбаев Г. Библиотека бухгалтера – строительство, Алматы 2004
Учет горюче-смазочных материалов – проблема в правильном оформлении документов, Библиотека бухгалтера и предпринимателя – Алматы 2005
14. Дюсембаев К.Ш. Аудит и анализ финансовой отчетности: Учебн. пособие. /К.Ш. Дюсембаев, С.К. Егембердиева, З.К. Дюсембаева. — Алматы: «Каржы-каражат», 1998. — 512 с.
15. Абленов Д.О., Основы аудита, Экономика - Алматы 2003.
16. Ажибаева З.Н. Аудит, Экономика – Алматы 2005.
Подольский В.Н., Савин А.А., Сотникова Н.В. и др, Аудит – М: 2003.
Сейдахметова Ф., Сейдахметова З., Сейдахметова Г. «Международные стандарты финансовой отчетности» под общей редакцией Ф.С. Сейдахметовой, Алматы, Издательство «LEM», 2003 г
Селезнева Н.Н., Ионова А.Ф. Финансовый анализ. Управление финансами: Учеб. пособие для вузов. - 2-е изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2003. - 639 с.
Нурсеитов Э.О. Финансовая отчетность, Бухгалтер – Алматы 2002.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. Мн. - М.: ИП «Новое знание», 2000. –359с.
Баланс предприятия ТОО «Восток Проммонтаж» за 2006-2008 гг.
Радостовец В.В., Шмидт О.И. Теория и отраслевые особенности бухгалтерского учета – Алматы: «Центраудит –Казахстан», 2000.-496с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия.-М.: Инфа-М,2004г.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. Учебник.- М.: ООО «ТК Велби», 2005г.
Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности: Учебник. М.: Ф. и Ст., 2007г.
Селезнева Н.Н., Ионова А.Ф. Анализ финансовой отчетности организации: Учеб. пособие для студентов вузов по специальности "Бухгалтерский учет, анализ и аудит, слушателей курсов по подготовке и переподготовке бухгалтеров и аудиторов. - 3-е изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2007. - 583 с.
Линкина Б.В., Халевинская Е.Д. Аудит затрат на производство // Аудит и финансовый анализ. -№6,2008 г.
Николаева С.А., Безрученко Г.А., Галдина А.А.. Международные и российские стандарты бухгалтерского учета: Сравнительный анализ, принципы трансформации, направления реформирования - Ан-Пресс, 2008 г.
Любушин Н.П. и др. Анализ финансово -экономической деятельности предприятия: Учеб пособие для студ. вузов. - М.: ЮНИТИ-ДАНА, 2006. - 578с.
Аудит: Учебник для студ. вузов / Подольский В.И„ Поляк Г.Б., Савин А.А. и др. - М.: ЮНИТИ-ДАНА, 2007. - 478с
Ержанов М.С. «О международных стандартах финансовой отчетности в РК» Налогоплательщик №8/44, 2008 г. – 16 с.
Ионова А.Ф., Селезнева Н.Н. Анализ финансово-хозяйственной деятельности организации. - М.: Изд-во "Бухгалтерский учет", 2005. - 312с.
Т.К. Тулешова «Финансовый учет и отчетность в соответствии с международными стандартами» (под общей редакцией академика К.А. Сагадиева), Алматы: ТОО «Бизнес информация», 2004 г. – 270 с.
Приложение 1
Таблица 1. - Бухгалтерский баланс ТОО «Бергштайн» по состоянию на 31.12.07 года тыс. Тенге
| Активы |
На конец отчетного периода |
На начало отчетного периода |
| I Краткосрочные активы | ||
| Денежные средства | 4 184,40 | 4 257,67 |
| Краткосрочные финансовые инвестиции | ||
| Краткосрочная дебиторская задолженность | 276 140,84 | 182 319,01 |
| Запасы | 118 289,49 | 108 669,15 |
| Текущие налоговые активы | 15 722,13 | 19 230,15 |
| Долгосрочные активы, предназначенные для продажи | ||
| Прочие краткосрочные активы | ||
| Итого краткосрочных активов | 414 336,86 | 314 475,98 |
| II Долгосрочные активы | ||
| Долгосрочные активы, предназначенные для продажи | ||
| Долгосрочные финансовые инвестиции | ||
| Долгосрочная дебиторская задолженность | ||
| Инвестиции, учитываемые методом долевого участия | ||
| Инвестиционная недвижимость | ||
| Основные средства | 10 691,87 | 10 728,51 |
| Биологические активы | ||
| Разведочные и оценочные активы | ||
| Нематериальные активы | 285,41 | 350,27 |
| Отложенные налоговые активы | ||
| Прочие долгосрочные активы | ||
| Итого долгосрочных активов | 10 977,28 | 11 078,77 |
| Баланс | 425 314,13 | 325 554,75 |
| Обязательства и капитал |
На конец отчетного периода |
На начало отчетного периода |
| III Краткосрочные обязательства | ||
| Краткосрочные финансовые обязательства | ||
| Обязательства по налогам | -29,74 | 168,00 |
| Обязательства по другим обязательным и добровольным платежам | 50,49 | 22,32 |
| Краткосрочная кредиторская задолженность | 367870,63 | 271 749,42 |
| Краткосрочные оценочные обязательства | ||
| Прочие краткосрочные обязательства | 46 197,22 | 44 656,86 |
| Итого краткосрочных обязательств | 414088,60 | 316 596,60 |
| IV Долгосрочные обязательства | ||
| Долгосрочные финансовые обязательства | ||
| Долгосрочная кредиторская задолженность | ||
| Долгосрочные оценочные обязательства | ||
| Отложенные налоговые обязательства | ||
| Прочие долгосрочные обязательства | ||
| Итого долгосрочных обязательств | ||
| V Капитал | ||
| Уставный капитал | ||
| Неоплаченный капитал | ||
| Выкупленные собственные долевые инструменты | ||
| Эмиссионный доход | ||
| Резервы | ||
| Нераспределенный доход (непокрытый убыток) | 11 225,54 | 8 958,15 |
| Доля меньшинства | ||
| Итого капитал | 11 225,54 | 8 958,15 |
| Баланс | 425314,13 | 325 554,75 |
Приложение 2
Таблица 2. - Бухгалтерский баланс ТОО «Бергштайн» по состоянию на 31.12.08 года тыс. тенге
| Активы |
На конец отчетного периода |
На начало отчетного периода |
| I Краткосрочные активы | ||
| Денежные средства | 4 211,56 | 4 184,40 |
| Краткосрочные финансовые инвестиции | ||
| Краткосрочная дебиторская задолженность | 313 314,91 | 276 140,84 |
| Запасы | 108 640,44 | 118 289,49 |
| Текущие налоговые активы | 7 007,51 | 15 722,13 |
| Долгосрочные активы, предназначенные для продажи | ||
| Прочие краткосрочные активы | 17 669,60 | |
| Итого краткосрочных активов | 450 844,02 | 414 336,86 |
| II Долгосрочные активы | ||
| Долгосрочные активы, предназначенные для продажи | ||
| Долгосрочные финансовые инвестиции | ||
| Долгосрочная дебиторская задолженность | ||
| Инвестиции, учитываемые методом долевого участия | ||
| Инвестиционная недвижимость | ||
| Основные средства | 10 592,61 | 10 691,87 |
| Биологические активы | ||
| Разведочные и оценочные активы | ||
| Нематериальные активы | 292,67 | 285,41 |
| Отложенные налоговые активы | ||
| Прочие долгосрочные активы | ||
| Итого долгосрочных активов | 10 885,28 | 10 977,28 |
| Баланс | 461 729,30 | 425 314,13 |
| Обязательства
и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |