Учет, анализ и контроль - современное состояние и тенденции развития
Таблица 6
Анализ движения денежных средств косвенным методом
на ОАО «Межрайгаз» за 2006 г.
| Наименование |
Источник информации |
Изменение за отчетный период |
| Остаток денежных средств на начало отчетного года | Баланс | 5689 |
| Изменение денежных средств по текущей деятельности | ||
| Средства, полученные от покупателей, заказчиков | Форма № 4 | -10113 |
| Прочие доходы | Форма № 4 | 74677 |
| Денежные средства, направленные: | ||
|
– на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов – оплату труда – выплату дивидендов, процентов – расчеты по налогам и сборам – спецнадбавка – прочие расходы |
Форма № 4 |
(-8051) (+4831) (+970) (+3087) (-744) (+52436) |
| Чистые денежные средства от текущей деятельности | 12035 | |
| Движение денежных средств по инвестиционной деятельности | ||
| Выручка от продажи объектов основных средств и иных внеоборотных активов | 126 | |
| Выручка от продажи ценных бумаг и иных финансовых вложений | Форма № 4 | 9000 |
| Полученные проценты | Форма № 4 | 183 |
| Поступления от погашения займов, предоставленных другим организациям | -200 | |
| спецнадбавка | Форма № 4 | -744 |
| Приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | Форма № 4 | (+2435) |
| Приобретение ценных бумаг и иных финансовых вложений | Форма № 4 | (-1000) |
| Займы, предоставленные другим организациям | Форма № 4 | (-200) |
| Чистые денежные средства от инвестиционной деятельности | (+7130) | |
| Движение денежных средств по финансовой деятельности | ||
| Поступления от займов и кредитов, предоставленных другими организациями | Форма № 4 | 15318 |
| Погашение займов и кредитов (без процентов) | Форма № 4 | (+15318) |
| Погашение обязательств по финансовой аренде | (+2367) | |
| Чистые денежные средства от финансовой деятельности | (-2367) | |
| Чистое увеличение (уменьшение) денежных средств и их эквивалентов | +16798 | |
| Остаток денежных средств на конец отчетного периода | 13116 |
Анализ денежных потоков косвенным методом свидетельствует о наличии чистого увеличения денежных средств и их эквивалентов по сравнению с 2005 г. на 16798 тыс. руб.
Совет по стандартам финансового учета (FASB) считает, что и прямой, и косвенный методы обеспечивают получение потенциально важной информации: «Наиболее исчерпывающий и, очевидно, более продуктивный подход заключается в применении прямого метода в отчете о движении наличности с последующей сверкой чистого дохода и чистых потоков наличности от операций предприятия, что позволит воспользоваться преимуществами обоих методов, сохранив в то же время упор на поступления и выплаты наличности в отчете о ее движении» [1, с. 252]. Отчет о движении наличности, предлагаемый GAAP, основывается на косвенном методе и чистом доходе. Отчет о движении денежных средств, используемый в РФ, базируется на использовании прямого метода. Для принятия стратегических решений внутренними пользователями необходима детализация информации, приводимой в данном отчете. Такая детализация может быть обеспечена в рамках управленческого учета, являющегося составной частью стратегического.
Для ОАО «Межрайгаз» целесообразно использовать концепцию цепочки ценностей Майкла Портера. Использование данной концепции предусматривает выделение отдельных сегментов на основе ценных видов деятельности. По каждому ценному виду деятельности определяются показатели притока и оттока денежных средств, которые на коротком временном отрезке не будут совпадать с данными о прибыли, выручке от реализации по этим же сегментам. Положительный чистый денежный поток по ОАО «Межрайгаз» в целом не гарантирует полного благополучия. Необходимо проведение анализа не только по ОАО «Межрайгаз» в целом, но и по отдельным его структурным подразделениям, по видам деятельности.
Для стратегических целей в отчеты о движении денежных средств могут включаться и дополнительные сведения, например, информация о бартерных сделках, о сделках с отсроченными платежами. Информация может быть сгруппирована по ряду признаков в зависимости от преследуемых целей: по источникам поступления и расходования средств (касса, расчетные счета и т.п.); по детализированным видам деятельности фирмы и т.д.
В качестве дополнительной информации нами рекомендуется составлять сводки о погашении просроченной задолженности, дебиторской задолженности. Отчет о движении денежных средств может составляться с любой периодичностью, устанавливаемой ОАО «Межрайгаз», т.е. ежедневно, еженедельно, ежемесячно.
Управленческий учет предполагает составление бюджета денежных средств, прогнозирование денежных потоков и определение минимальной суммы наличных денежных средств. Для определения минимальной суммы наличных денежных средств в кассе в целях избежания риска неплатежей, риска недостаточного запаса наличности могут быть использованы различные методы (обычный, модель оптимизации денежных средств Баумоля (EOQ), модель Миллера – Орра и др). Обычный метод заключается в определении минимальной суммы наличных денежных средств путем умножения ежедневного среднего расхода денежных средств на количество дней.
Важную роль в управлении денежными активами играют бюджеты. Кассовые бюджеты относятся к скользящим бюджетам, т.е. к устанавливаемым каждые 3 месяца на 12 месяцев вперед. Первоначально определяется годовой бюджет, который впоследствии детализируется от месяца к месяцу, от недели к неделе. При составлении бюджетов денежных средств используется информация о денежных потоках.
Современный управленческий учет предусматривает составление бюджета денежных средств (cash budgeting) или прогноз денежных потоков в рамках подготовки общего бюджета. Важную роль при подготовке бюджета денежных средств играет прогноз объема продаж, который основывается на результатах анализа внутренней и внешней информации. Данный бюджет разрабатывается после того, как все периодические бюджеты, бюджет капитальных затрат, прогнозный отчет о прибылях и убытках уже завершены, и представляет собой план поступления денежных средств, платежей и выплат на будущий период. Бюджет денежных средств может быть использован на ОАО «Межрайгаз» для следующих целей:
характеристики и анализ всех потоков денежных средств, которые будут иметь место в результате планируемых операций на всех фазах общего бюджета;
определения ожидаемого конечного сальдо на счетах учета денежных средств на конец бюджетного периода;
оценки финансового положения по каждому месяцу года, для которого разрабатывается бюджет как в целом по ОАО «Межрайгаз», так и по отдельным его сегментам, например, отдельным участкам и т.д.;
выявления излишка финансовых ресурсов или их нехватки внутри бюджетного периода.
При составлении бюджета денежных средств необходимо учитывать и политику платежей и выплат ОАО «Межрайгаз» по приобретению материальных ценностей, оплаты затрат труда и других расходов. Кроме того, следует учитывать, что некоторые статьи затрат, например амортизация, не требуют расходов денежных средств.
Анализ, управление денежными потоками необходимо осуществлять в неразрывной связи с осуществляемой ОАО «Межрайгаз» стратегией. Управленческий учет может быть организован на основе ценных видов деятельности.
3.3 Учет и анализ качества при производстве новой и совершенствуемой продукции
Процесс дальнейшего развития рыночных отношений в России требует существенного пересмотра деловых и экономических ценностей. Значительную роль при этом играют многочисленные противоречия, порождаемые формированием и дальнейшей «разработкой» (изучением сторон, углублением) такой важной составляющей любой производственной деятельности, как экономика качества. Сегодня товары (услуги), не отвечающие заданному уровню качества или морально устаревшие, заранее обречены на отсутствие успеха на рынке. Гораздо более жесткие рыночные требования ожидают отечественных товаропроизводителей при выходе на международный рынок.
Российские предприятия столкнулись с необходимостью существенной коррекции занимаемой управленцами позиции в сфере качества. Пришло понимание важности поиска методов, средств и инструментов обеспечения конкурентоспособности выпускаемой продукции и за счет этого – всего предприятия. По мере того как изменялось отношение менеджеров к концепции «затраты на качество», изменялось и само содержание этого понятия [3]. Значимость и функции экономических служб предприятия значительно усложнились. Выживание в условиях конкуренции невозможно без изучения рынка: определения платежеспособного спроса и исследования предложения (причем как существующего, так и вероятного). Сегодня необходимо не только завоевывать часть рынка для своих товаров, но и постоянно повышать их качество, а также осваивать выпуск новой продукции, то есть необходимы финансовые вложения в развитие предприятия инновационным путем. В современных условиях центральными задачами, стоящими перед руководителями, являются: «внедрение новых технологий, организация выпуска новых, конкурентоспособных товаров, не формальное, а фактическое внимание к качеству выпускаемой продукции…» [2].
Учет и анализ различных аспектов качества выпускаемой и новой продукции, а также деятельности организации в целом с позиции обеспечения конкурентоспособности предприятия представляются нам наиболее приемлемым решением в сложившейся ситуации. Однако анализ отечественной и зарубежной литературы дает возможность говорить о том, что в настоящее время сформировалось две точки зрения на возможность использования специфических способов и приемов бухгалтерского учета и экономического анализа для обеспечения качества производимой продукции:
1. Первая позиция заключается в том, что существующие системы финансового учета на предприятии способны в достаточной степени обеспечивать менеджеров необходимой информацией. Кроме того, считается, что внедрение системы учета и анализа затрат на качество при производстве новой или совершенствовании имеющейся продукции приведет к значительным изменениям деятельности организации (не только в учетной сфере), потребует привлечения дополнительного персонала (в значительном количестве) и в конечном итоге будет способствовать необоснованному увеличению затрат. Важно отметить, что количество сторонников данной позиции сокращается значительными темпами, что, вероятно, объясняется объективными факторами: ужесточением рыночной борьбы, развитием научной мысли в сфере качества, созданием эффективных учетно-аналитических систем и т.д.
2. Сущность второй позиции (которой придерживаемся и мы) заключается в том, что для того, чтобы любая экономическая система была эффективна, необходимо учитывать и анализировать все ее составляющие, что достигается за счет построения системы учетно-аналитического обеспечения менеджмента качества, основанной на новейших научных достижениях и современных требованиях рынка. Выбор конкретного пути организации функционирования данной системы зависит от особенностей самой фирмы: ее размера, положения на рынке, наличия в штате работников необходимой квалификации, целей и задач, поставленных руководством, и др. Современные информационные технологии, используемые для целей управления предприятием, «основаны на интеграции основных видов его деятельности, включая производство, финансы, снабжение, сбыт, складскую деятельность, транспортные перевозки, проектно-конструкторские работы» [4]. Необходимо также отметить, что в любом случае потребуется привлечение к учетно-аналитическому процессу в той или иной степени всего персонала организации. При этом важно, чтобы ответственность за сбор, обработку и учет информации о качестве, а также составление внутренней отчетности были закреплены в должностных инструкциях соответствующих работников, а также зафиксированы в распорядительных документах полномочия контролирующих органов в сфере качества.
Кроме того, повышение качества продукции может и не вызывать дополнительных затрат и даже сопровождаться снижением затрат на производство. Внедрение более рациональных технологических процессов, снижающих трудоемкость изделий и одновременно повышающих точность их изготовления, проведение нормализации и стандартизации деталей и узлов, устранение различного рода отклонений от технологического процесса – все эти мероприятия приводят к снижению себестоимости.
Одной из особенностей менталитета сегодняшних потребителей является то, что они имеют собственное представление о необходимой степени качества и цене на товар, уровне предоставляемого сервиса и наличии дополнительных выгод при покупке. Поэтому для достижения максимально возможного положительного результата деятельности предприятия необходимо во время разработки стратегических целей не только учитывать задачи создания ожидаемой потребителями ценности, но и возможность удовлетворения неосознаваемых в данный момент времени потребностей.
Улучшения продукции можно достигать постоянными инновациями в области качества на основе тщательного изучения и прогнозирования будущих потребностей имеющихся и потенциальных клиентов. Улучшение продукции – это, скорее, формирование новых потребностей, чем просто улучшение привычных для потребителя характеристик и свойств. Снижение же уровня дефектности связано, пожалуй, с улучшением процессов, а не продукции. При этом вряд ли кто-нибудь когда-нибудь сможет при формировании новых потребностей полностью обойтись без интуиции, озарения и удачи маркетологов и конструкторов, положившись только на системные действия. Но невозможно переоценить и регулярную деятельность по изучению изменения потребностей и ожиданий потребителей путем опросов, интервьюирования, анкетирования и т.д.
Формирование на предприятии системы управленческого учета и анализа позволит успешно не только решить тактические задачи, но и будет способствовать успешной реализации стратегии развития организации и ее своевременной корректировке посредством:
формирования базы данных о деятельности организации, отвечающей требованиям современных менеджеров;
проведения комплексной оценки бизнес-процессов предприятия с точки зрения как финансовых, так и нефинансовых критериев;
анализа себестоимости производимых и новых изделий с учетом качества, при этом будут учтены не только бухгалтерские затраты, но и экономические (альтернативные);
своевременного выявления «узких мест» в деятельности организации;
разработки экономически обоснованных рекомендаций по улучшению деятельности организации, соответствующих сложившейся конъюнктуре рынка и т.д.
Основная цель создания подобной системы на предприятии – снижение затрат, связанных с качеством. Следовательно, развитие методологии учета и анализа должно происходить в направлении совершенствования методов получения информации о затратах, необходимой для экономического обоснования целей и стратегии развития организации. Руководству нужна именно та информация, которая позволяет наглядно продемонстрировать изменение показателей качества (в большинстве случаев – нефинансовых) в связи с финансовыми результатами деятельности организации.
Учет затрат на улучшение качества может быть организован в условиях учета по центрам ответственности и местам формирования затрат. Центр ответственности – участок деятельности, возглавляемый ответственным лицом, имеющим право и возможность принимать решения. Место формирования затрат – территориально обособленное подразделение организации, где осуществляются расходы. Такой подход в учете может быть организован делением затрат на регулируемые и нерегулируемые. На регулируемые затраты может оказать влияние руководитель Центра ответственности, на нерегулируемые его влияние не распространяется. Учет по центрам ответственности позволяет оценить деятельность подразделения и его руководителя, обеспечивает оперативный учет, анализ и контроль, а также предоставление информации о затратах.
Задачи анализа затрат на качество обусловливают введение двух отчетных форм:
сводный отчет о затратах на качество, содержащий полную информацию о затратах на качество за отчетный период. Это позволяет проводить сравнение отчетных показателей с запланированными, отслеживать динамику затрат, а также выявлять изменения структуры затрат на качество;
отчеты о потерях от внутреннего и внешнего брака, которые должны содержать информацию о браке с разбивкой по статьям калькуляции, что позволяет сравнивать плановые показатели с фактическими, а также с показателями за отчетный период. Предлагаемые формы включают также информацию об удержаниях с виновных лиц, что является важным моментом при принятии управленческих решений.
Данные формы отчетности должны составляться ежемесячно отделами экономических служб при согласовании с главным бухгалтером организации и представляться в службу управления качеством для принятия соответствующих управленческих решений. Кроме того, предлагаемые отчетные формы служат источником информации для комплексного анализа затрат на качество.
В целом улучшение производимой и разработка новой продукции служат средствами максимально возможного удовлетворения запросов потребителей. Однако учетно-аналитическое обеспечение этих процессов весьма отлично как по содержанию, так и по направлению охвата проектирования изменений в производственном процессе.
При улучшении качественных характеристик производимой продукции процесс изменения представлен движением от товара А1 к товару А2 с более высокими показателями качества (прямо направленный процесс: производство – разработка). В связи с этим учетно-аналитическое обеспечение должно охватывать следующие стадии процесса:
1. Начальное состояние – представляет собой то, какой производственный процесс существует в данный момент времени.
2. Состояние изменений, при котором происходит перестройка производственного процесса. Как правило, это наиболее затратный период. Возникает очень сложная задача правильного перераспределения затрат в управленческом учете, которая решается следующими методами:
признание всей суммы дополнительных расходов в данном отчетном периоде;
распределение дополнительных расходов во времени;
компенсация данных расходов за счет ранее созданного резерва;
компенсация расходов в будущем периоде за счет полученной дополнительной прибыли и др.
3. Итоговое состояние. На этой стадии главным является обоснование ответа на вопрос: «Когда необходимо начать новый процесс совершенствования или замены производимой продукции?»
А при разработке новой продукции движение происходит от некоторой продукции В1 (с желаемыми свойствами и определенной себестоимостью) к конечной продукции В2, обладающей конечными свойствами и фактической себестоимостью (обратно направленный процесс: разработка – производство). В данном случае учетно-аналитическое обеспечение будет охватывать, соответственно, такие стадии:
1. Начальный этап. На данном этапе определенными являются неудовлетворенные потребности покупателей, желаемые качественные характеристики продукции и заданная (плановая) себестоимость. Данный этап требует проведения достаточно большого количества учетных и аналитических процедур.
2. Внедрение в производство. Происходит корректировка ранее определенных величин. Особое внимание следует уделять анализу эффективности затрат на обеспечение конкретных значений показателей, характеризующих новый продукт.
3. Конечное состояние. Необходимо, прежде всего, оценить эффективность производства нового продукта и определить пути снижения себестоимости.
Но при имеющихся различиях учетно-аналитическое обеспечение этих двух процессов должно основываться на активном использовании методов планирования и прогнозирования. На первом этапе (и в том, и в другом случае) необходимо использовать один инструмент – построение прогнозного баланса.
Для проведения аналитических процедур в процессе планирования большое значение приобретает полнота и качество учетной информации. Поэтому информационная база на предприятии должна основываться не только на данных бухгалтерского учета, но и широко использовать различные каналы получения данных (в том числе и из внешней среды организации). Ощутимый эффект дает и построение обратной связи в системе управления предприятием.
Учетно-аналитические отчеты для целей управленческого планирования должны содержать вариативные значения показателей качества и затрат при различных вариантах их соотношения. Необходимо отметить, что характерной особенностью процесса анализа является «принципиальная неопределенность состояния объектов» [7]. Также целесообразно составление имитационных экономико-математических моделей с отражением динамики таких показателей, как коэффициент эластичности спроса на товар в зависимости от качества и разница между значениями индекса качества товара в анализируемом и базовом периоде.
Учетно-аналитическая система обеспечения управления качеством продукции, отвечающая требованиям сегодняшнего дня, должна стимулировать выработку внутрифирменных требований к уровню качества, которые обязаны предъявлять более жесткие требования к производимой продукции, чем российские и международные стандарты в данной конкретной отрасли. При этом данная система должна постоянно совершенствоваться путем улучшения информационных потоков между менеджерами и рабочими.
В новых условиях хозяйствования устанавливается цена на новую продукцию – это денежное выражение ее стоимости, определяемое при заключении договора и не подлежащее изменению, кроме случаев изменения условий договора. Стоимостью обладает не только вещь, но и, в частности, эффект нововведения.
Цены на нововведения устанавливаются исходя из необходимых (нормативных) затрат на повторяющиеся виды научно-исследовательской и производственной деятельности, характерных для каждого новшества данного типа, затрат на уникальные (неповторяющиеся) работы и части гарантируемой величины эффекта от освоения новшества.
Установление цен на нововведения связано с разграничением их стоимости и себестоимости [3]. При этом устраняется отождествление объема затрат и объема работы. Экономия затрат на нововведение при достижении установленных договором параметров выступает как снижение себестоимости. Введение договорных цен на нововведения позволяет выделить в качестве особой категории прибыль от реализации нововведений (разность между их стоимостью и себестоимостью).
Для того чтобы заставить высший менеджмент уже сегодня инвестировать в изменение качества продукции, необходимо, чтобы язык бухгалтерских отчетов, а также сводок экономистов становился понятным менеджерам. Иначе складывается парадоксальная ситуация, когда бухгалтер, ведя учет, формирует огромный объем данных, которые могли бы способствовать принятию наиболее адекватных управленческих решений, а в то же время менеджер, убежденный в том, что все, ради чего работает бухгалтерия, – это налоги, сегодня находится в сложной ситуации, ощущая прессинг конкурентов и чувствуя острую необходимость осуществлять диверсификацию не только производимой продукции, но и новых рынков. Осуществлению нередко рискованных проектов по улучшению качества продукции способствовало бы и снижение налогового бремени путем установления льгот для предприятий, осуществляющих научные испытания в области качества.
В заключение можно отметить, что многие российские компании, выросшие из традиционных советских заводов, продолжают пытаться улучшить деятельность существующих организационных структур, которые никогда раньше не были ориентированы на удовлетворение клиента. При этом часто используют модели, как правило, не предназначенные для целей улучшения.
Напротив, реинжиниринг ключевых процессов порождает естественные радикальные изменения организационной структуры компании, направляя ее на лучшее удовлетворение клиентов с наименьшими затратами. Организационная структура компании вторична, ибо она призвана рационально обслуживать естественные для продукции компании бизнес-процессы, а не наоборот.
Таким образом, самое лучшее, что стоит сделать уже сегодня, – проанализировать основные бизнес-процессы. Необходимость реинжиниринга определяется уже тем, что конкуренты это обязательно сделают или уже делают, даже не задумываясь над этим. А главный мотив – это постоянные радикальные изменения ожиданий клиентов от продукции и услуг компании.
3.4 Эколого-экономический анализ Ростовской области и пути решения природоохранной проблемы
Массовое закрытие и ликвидация убыточных бесперспективных угледобывающих предприятий привели к ухудшению экологической обстановки в Восточном Донбассе. К основным экологическим проблемам можно отнести: ухудшение качества воды поверхностных и подземных водных источников, подтопление территорий, выделение вредных газов, возгорание породных отвалов, провалы. Кроме того, существует ряд экологических проблем, напрямую не связанных с ликвидацией угольных предприятий, но, действуя в комплексе, они усугубляют и без того непростую экологическую обстановку:
изношенное состояние объектов социальной инфраструктуры природоохранного назначения и очистных сооружений канализации, канализационных насосных станций, водопроводных и канализационных сетей;
проблема образования и утилизация ТБО и промышленных отходов;
отсутствие системы централизованного водоснабжения;
деградация поверхностных водных объектов, что обусловливает негативные последствия весенних половодий и паводков;
загрязнение атмосферного воздуха выбросами автотранспорта, стационарных источников, в том числе использование для отопления угля;
проблема озеленения шахтерских территорий.
Динамика изменения объемов выбросов загрязняющих веществ в атмосферный воздух на территории области приведены в таблице 7.
Таблица 7
Показатели, характеризующие состояние атмосферного воздуха
|
Объем выбросов загрязняющих веществ, тыс. т |
2002 | 2003 | 2004 | 2005 | 2006 |
| от стационарных источников | 223,6 | 196,3 | 190,5 | 164,4 | 148,7 |
| от автотранспорта | 570,1 | 573,3 | 578,2 | 596,9 | 603,4 |
| Всего | 793,7 | 769,6 | 768,7 | 761,3 | 752,1 |
Из таблицы следует, что выбросы в атмосферу в 2006 г. по показателю «объем выбросов загрязняющих веществ от стационарных источников» снизились на 90,4 % по сравнению с 2005 г. Также можно проследить динамику снижения этого показателя с 2002 по 2006 гг. Показатель «объема выбросов загрязняющих веществ от автотранспорта» увеличился на 1 % по сравнению с 2005 г., и можно проследить динамику его увеличения с 2002 по 2006 гг.
Данные мониторинга за качеством атмосферного воздуха послужили обоснованием для разработки блока «Гигиена атмосферного воздуха» регионального и местных планов действий по гигиене окружающей среды в Ростовской области на период 2004–2006 гг.
Достигнуты позитивные результаты. Так, данные социально-гигиенического мониторинга свидетельствуют, что в динамике за 5 лет удельный вес проб атмосферного воздуха, не отвечающего гигиеническим нормативам, снизился с 8 до 4 %.
Анализ состояния окружающей среды, приведенный в Экологическом вестнике Дона, показывает, что улучшения экологической обстановки в области пока не произошло несмотря на сокращение объемов промышленного производства и снижения массы выбросов загрязняющих веществ от промышленных предприятий; не наблюдается и улучшения качества атмосферного воздуха.
Структура использования воды отраслями экономики за 2006 г. Ростовской области приведена в таблице 8.
Таблица 8
Показатели использование воды отраслями экономики
| Отрасли экономики | Млн м3 | % |
| Промышленность | 1257,13 | 47,86 |
| Сельское хозяйство | 1065,83 | 40,58 |
| ЖКХ | 299,658 | 11,41 |
| Прочие | 4,0986 | 0,16 |
| ВСЕГО | 2626,72 |
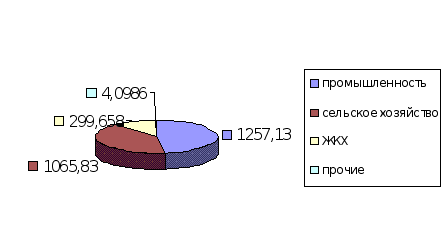
Рис. 4. Использование воды отраслями экономики за 2006 г.
Основным источником водоснабжения жителей Ростовской области являются поверхностные воды реки Дон и ее притоков. Поэтому их состояние имеет жизненно важное значение для нашей области. Между тем, качество воды основных поверхностных водотоков области не соответствует санитарно-гигиеническим и рыбохозяйственным нормативам.
В целом по области сброс сточных вод в поверхностные водные объекты в 2006 г. составил 1,7 млрд м3, в том числе около 340 млн м3, или около 20 %, от общего сброса составляют загрязненные сточные воды, из них почти 131 млн м3 сбрасываются без очистки и более 205 млн м3 – недостаточно очищенные сточные воды. Нормативной очистки достигают только около 20 % от подлежащих очистке сточных вод области.
В 2006 г. в сравнении с 2005 г. сброс сточных вод в поверхностные водные объекты уменьшился почти на 100 млн м3, в том числе сброс загрязненных сточных вод – на 81,5 млн м3.
Наибольший объем сточных вод, требующих очистки, приходится на следующие отрасли:
ЖКХ – более 224 млн м3, или 54,2 % от общего объема требующих очистки сточных вод. При этом нормативной очистки достигают только 37,6 млн м3, или 17 %;
сельское хозяйство – 106 млн м3 (25,6 %). Предприятие орошаемого земледелия и рыбного хозяйства практически не обеспечены очистными сооружениями и сбрасывают сточные воды без очистки;
промышленность – более 80 млн м3 (20,2 %). Нормативно очища-ется почти 50 % сточных вод.
Реализация мероприятий по строительству и реконструкции очистных сооружений потребует значительных финансовых затрат.
Для Ростовской области проблема оптимального обращения с отходами производства и потребления имеет чрезвычайно актуальное значение в связи большим количеством накопленных и ежегодно образующихся отходов, с низким уровнем их использования, отторжением под размещение отходов значительных территорий, низким уровнем эффективности управления отходами.
Необходимо разработать на региональном уровне экономические и правовые механизмы для реализации системы раздельного сброса отходов, стимулирования внедрения малоотходных технологий производства, а также для максимального использования отходов в качестве вторичного сырья.
Все эти и многие другие проблемы необходимо решать в комплексе с «угольными проблемами», этому должна способствовать разрабатываемая в настоящее время «Программа экологической реабилитации», которой необходимо придать статус Федеральной целевой программы.
Необходимо усилить взаимодействие органов, отвечающих за градостроительную политику, с санитарными и экологическими службами. Такое взаимодействие необходимо для реализации основных положений действующего Российского законодательства, согласно которому каждый гражданин имеет право на благоприятную окружающую среду.
Состояние окружающей среды требует изменения отношения населения к природе и ее ресурсам. Во многом причиной возникновения экологических проблем стало невнимание к вопросам охраны окружающей среды и несвоевременное решение возникающих проблем, в связи с этим экологическое просвещение и образование населения приобретают все большее значение в обеспечении экологической безопасности и устойчивого развития общества. Возникновение экологических проблем обусловлено, прежде всего, социально-экономическими факторами, а их решение должно осуществляться не только техническими средствами, но и путем переориентации мировоззрения населения в отношении к окружающей среде, особенно подрастающего поколения.
Для разработки концепции и программы устойчивого развития определенного региона необходима общая оценка современной экологической и социально-экономической ситуации, сложившейся на данной территории. Такая оценка может быть получена путем проведения эколого-экономического анализа региона.
Эколого-экономический анализ сводится к определению количественного выражения взаимосвязей между входящими в экологоэкономическую систему элементами.
В настоящее время существует определенная методическая база для анализа природоохранной деятельности предприятий и ее можно использовать при эколого-экономическом анализе региона. При сравнительном анализе также применяют следующие показатели:
Доля затрат на охрану природы в региональном продукте и на душу населения:
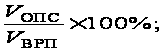
 (6)
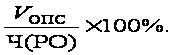 (7)
Выделено из средств федерального бюджета на охрану окружающей среды 412 942 тыс. руб. (2005 г.), 349 093,7 тыс. руб. (2006 г.). Валовой региональный продукт по Ростовской области 149659 200 тыс. руб. (2005 г.), 184501700 тыс. руб. (2006 г.). Население Ростовской области по данным переписи составляет 4404013 чел. (2002 г.), 4381000 чел. (2003 г.). Подставим в формулы:
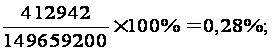
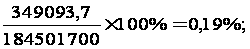
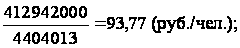
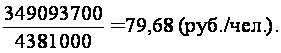
Показатель VОПС показывает, сколько на одного человека приходится рублей, выделяемых на охрану окружающей среды.
Сброс загрязненных сточных вод в водоемы на душу населения, на производство 1 млрд руб. регионального продукта:
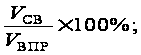 (8)
 .
(9)
Объем сточных вод по отраслям экономики 510000 тыс. м3 (2005 г.), 410000 тыс. м3. (2006 г.), численность населения Ростовской области 4404013 чел. (2005 г.), 4381000 чел. (2006 г.):
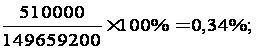
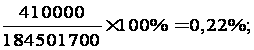
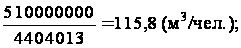
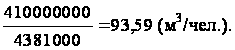
Выбросы в атмосферу вредных веществ на одного жителя, на 1 км территории, на производство 1 млрд руб. регионального продукта:
