Учет, анализ и контроль - современное состояние и тенденции развития
 (11)
Выбросы в атмосферу вредных веществ составляют 761300 т (2005 г.), 752100 т (2006 г.). Площадь Ростовской области 100800 км2, численность – 4404013 чел.:
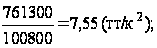
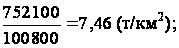
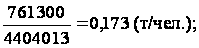
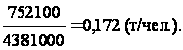
Для проведения более детального анализа рассчитанные показатели сведем в таблицу 9.
Таблица 9
Эколого-экономические показатели Ростовской области
| Показатели | 2005 | 2006 | Изменения | |
| В абс. сумме | В % | |||
| VОПС на душу населения (руб./чел.) | 93,77 | 79,68 | -14,09 | -15,03 |
| VСВ на душу населения (м3/чел.) | 115,8 | 93,59 | -22,21 | -19,18 |
| VВыб на душу населения (т/чел.) | 0,173 | 0,172 | -0,001 | -0,58 |
| VВыб на 1 км2 | 7,55 | 7,46 | -0,09 | -1,2 |
| VОПС на 1 руб. ВРП (%) | 0,28 | 0,19 | -0,09 | -32,14 |
| VСВ на 1 руб. ВРП (%) | 0,34 | 0,22 | -0,12 | -35,29 |
Данные таблицы свидетельствуют, что по ряду показателей отмечается снижение (увеличение) их величины, что следует оценить положительно (отрицательно), так, например, VОПС снизился на 14,09 руб., что свидетельствует о снижении финансирования природоохранной деятельности. Показатели VСВ, VВыб снизились на 22,21 м3/чел. и 0,001 т/чел., что является положительным, значит наблюдается динамика снижения выбросов, снизился и показатель Vвыб на 1 км2, что также является положительным. Из таблицы видно, что происходит сокращение выбросов в атмосферу, загрязнение сточных вод, но также можно заметить и снижение финансирования на природоохранную деятельность. Сразу нельзя добиться высоких показателей, это делается постепенно и совместными усилиями правительства и населения.
Региональная стратегия обеспечения эколого-экономической безопасности должна носить долговременный характер, и такая стратегия должна исходить из того, что в эколого-экономическом отношении эффективно «прогнозирование и предотвращение», чем «реагирование и исправление» в отражении угроз. Этому может способствовать рассмотренная система показателей эколого-экономического анализа.
В целом, показатели данного анализа могут пересекаться с показателями устойчивого развития. При сравнительном анализе необходимо соответствующие показатели территории сравнивать не только с другими регионами, но и с соответствующими показателями, определяемыми по стране.
Глава 4 Становление и развитие вопросов контроля
4.1 Сущность, виды и формы контроля
На всем протяжении многовековой истории возникновения и становления Российского государства важное значение придавалось вопросам совершенствования государственного управления и его контрольных функций.
Понятие контроля в науке формулируется неоднозначно. Не определено оно и в законодательстве.
Существование различных формулировок понятия контроля объясняется тем, что контроль как специфическая функция управления проявляется в различных направлениях и имеет достаточно сложную структуру.
Специалисты теории научного управления исходят из того, что контроль как функция управления объективно необходим. Например, учитывается то, что контроль – это система наблюдения и проверки процесса функционирования соответствующего объекта с целью устранения его отклонений от заданных параметров, направления процесса управления по установленным идеальным моделям, корректировки поведения подконтрольного объекта.
Как и в других областях общественной деятельности, в сфере экономики осуществляется контроль реализации решений, плана намеченных действий, утвержденных целевых программ.
Контроль необходим для получения информации о ходе и качестве выполнения принятого решения в области экономики, подготовки предложений об осуществлении своевременного управляющего воздействия в тех случаях, когда выявлялись нежелательные отклонения в сроках и качестве выполнения плана действий по реализации утвержденного решения.
Следовательно, целью контроля, его конечным результатом являются разработка и осуществление эффективного управленческого воздействия, призванного устранить вскрытое отклонение от запланированных действий, способствующих максимальному снижению и ликвидации возможных отрицательных экономических, финансовых и других последствий выявленных недостатков и нарушений.
Сущностью контроля является выработка и осуществление эффективного и своевременного управляющего воздействия для обеспечения заданной эффективности достижения цели экономической деятельности.
Задачи контроля отражают содержание деятельности по его осуществлению. В процессе контроля решаются следующие задачи: определяются контролируемые параметры: направления развития экономики, утвержденные показатели и сроки; выбираются объекты контроля; применяется наиболее эффективная методика контроля; выявляются и документально оформляются отклонения; подготавливаются предложения о принятии неотложного управляющего воздействия; утверждается соответствующим руководителем предложенное управляющее воздействие и организуется его осуществление.
Необходимо отметить, что собранная и проанализированная информация позволяет определить, какие направления в развитии экономики (в целом отдельной отрасли, региона, предприятия) подлежат контролю. Конкретизируются подвергаемые проверке экономические программы, показатели и сроки их достижения.
Определяются объекты контроля: отрасли, территории, хозяйствующие субъекты. Намечается с привлечением специалистов и экспертов установить подлинные причины отклонений от принятых решений и возможные отрицательные последствия этих нарушений.
Характерным для осуществления контроля является то, что непосредственно на объекте с использованием методов документального и фактического контроля вскрываются недостатки в выполнении утвержденных решений и запланированных действий. Выявляются виновные лица, размер отклонений, достаточно ли эффективно принимаются меры для устранения нарушений. Подготавливаются предложения о необходимости осуществления управляющего воздействия. Затем оно утверждается соответствующим руководителем органа управления и принимаются меры по проведению их в жизнь.
С позиции науки контроль рассматривается как форма обратной связи, посредством которой управляющая система получает необходимую информацию о действительном состоянии управляемого объекта и степени реализации управленческих решений – законов, постановлений, планов, целевых программ, норм, стандартов, правил, приказов и т.п.
На практике не существует контроля вообще, а есть контроль конкретного содержания и вида, в том числе административный, технический, экологический, экономический, финансовый и другие специализированные виды контроля.
Административный контроль направлен на обеспечение проведения различных операций в строгом соответствии с принятыми и закрепленными в законодательных и нормативных актах правилами. По выявленным в процессе контроля нарушениям принимаются меры, определенные в Кодексе РФ об административных нарушениях.
Технический контроль нацелен на обеспечение соблюдения технологии производства, работ и услуг, внутрипроизводственных операций в соответствии с требованиями стандартов, технических условий, нормативов, лимитов и др.
Экологический контроль направлен на проверку состояния окружающей среды и использования природных ресурсов, рационального применения и охраны недр, водных объектов, лесного фонда, охраны атмосферного воздуха, земель, объектов животного мира и среды обитания.
Экономический контроль анализирует и изучает комплексное использование материальных, трудовых и других видов ресурсов, факты потерь и незаконного расходования средств. Условия, способствующие этим явлениям, содействует обоснованному, мотивированному прогнозированию социально-экономического развития.
Финансовый контроль – это проверка специально уполномоченными органами фактически полученных финансовых показателей деятельности, мобилизации и расходования финансовых ресурсов, соблюдения участниками денежных, кредитных, валютных операций требований законодательства, норм и правил, установленных государством и собственниками средств.
В зависимости от субъектов, осуществляющих финансовый контроль, различают государственный и негосударственный финансовый контроль.
Государственный финансовый контроль проводится органами законодательной и исполнительной власти.
Парламентский финансовый контроль осуществляется в процессе законотворчества по вопросам государственного бюджета, налогов и других поступлений в централизованные государственные фонды денежных ресурсов, установления целевого направления расходования государственных средств.
Органы исполнительной власти проводят финансовый контроль: общефункциональный – находящиеся в ведении Министерства финансов России федеральные службы по финансово-бюджетному надзору, финансовому мониторингу, страховому надзору, Федеральная налоговая служба; специализированный – Федеральная антимонопольная служба – по надзору и контролю за соблюдением законодательства о естественных монополиях, рекламе, Федеральная служба по экологическому, технологическому и атомному надзору; ведомственный – подчиненные отраслевым министерствам федеральные службы надзора и агентства. Руководители предприятий и учреждений организуют внутрихозяйственный финансовый контроль за деятельностью филиалов и своих структурных подразделений.
Негосударственный финансовый контроль осуществляется в идее независимого аудиторского и общественного контроля.
Понятие аудиторской деятельности и сопутствующих аудиту услуг закреплено в Федеральном законе «Об аудиторской деятельности» от 7 августа 2001 г. № 119-ФЗ. Целью аудита является выражение мнения о достоверности финансовой (бухгалтерской) отчетности аудируемых лиц и соответствии порядка ведения бухгалтерского учета законодательству Российской Федерации. При этом под достоверностью понимается степень точности финансовой (бухгалтерской) отчетности, которая позволяет пользователю этой отчетности на основании ее данных делать правильные выводы о результатах хозяйственной деятельности, финансовом и имущественном положении аудируемых лиц и принимать базирующиеся на этих выводах решения.
Общественный финансовый контроль осуществляется неправительственными организациями – обществами, союзами, фондами, партиями и т.п. в соответствии с их уставами лишь косвенно, путем наблюдения, анализа за соблюдением законодательства, например профсоюзными организациями – за условиями труда и его оплатой на предприятиях различных форм собственности.
По регламенту осуществления контроль подразделяется на внешний и внутренний, на обязательный и инициативный.
В соответствии с действующим законодательством внешний контроль проводят государственные органы – центральные, региональные, местного самоуправления и органы негосударственного контроля; внутренний контроль организуют руководители хозяйствующих субъектов; обязательный контроль проводится специализированными контролирующими органами в установленные сроки и в пределах своей компетенции (административными комиссиями, органами стандартизации и метрологии, экологического, атомного надзора и др.); инициативный контроль осуществляется добровольно, по договоренности и в соответствии с уставными правами контролирующей и подконтрольной организаций.
По времени проведения и проверяемому периоду контролирующие органы осуществляют следующие формы контроля:
предварительный контроль – в ходе обсуждения, подготовки принятия управленческого решения. Например, при определении направления социально-экономического развития, установлении стандартов, лимитов, квот, нормативов, заданий, при разработке законодательства, нормативных правовых актов, приказов, международных договоров;
текущий контроль – в ходе реализации управленческих решений, путем проверки выполнения намеченных действий и сроков;
последующий контроль – по окончании срока действия управленческого решения путем анализа и проверки достижения намеченных целей, эффективности использования для этого материальных, трудовых и финансовых ресурсов, выявление размеров и причин отклонений от заданных параметров, допущенных потерь и убытков, установления возможных негативных последствий.
Предварительный контроль позволяет на стадии подготовки и принятия управленческих решений установить оптимальность предусматриваемых целей и обоснованность намечаемых показателей и сроков, предупредить возможное нарушение действующего законодательства нормативных актов, выявить дополнительные резервы и источники ресурсов и предотвратить нерациональное их использование.
Текущий контроль способствует своевременному установлению фактического хода выполнения управленческих решений, выявлению отклонений, вовремя принять управленческое воздействие для устранения причин отклонений и эффективного достижения целей и заданных параметров.
Последующий контроль на основании анализа и проверки официальных данных за завершенный отчетный период позволяет в полном объеме сделать оценку результатов выполнения управленческих решений и выработать стратегию и тактику на последующий период.
Финансовый контроль проводят специальные уполномоченные органы. Так, Федеральная служба финансово-бюджетного надзора осуществляет контроль за исполнением средств федерального бюджета, государственных внебюджетных фондов, а также материальных ценностей, находящихся в федеральной собственности, проверяют соблюдение требований проведения валютных операций.
Федеральная налоговая служба контролирует соблюдение налогового законодательства.
Федеральная служба по финансовому мониторингу осуществляет контроль за выполнением юридическими и физическими лицами требований законодательства Российской Федерации о противодействии легализации доходов, полученных преступным путем, и финансированию терроризма.
Федеральная служба страхового надзора контролирует соблюдение субъектами страхового дела страхового законодательства.
Федеральная служба по финансовым рынкам осуществляет контроль в отношении профессиональных участников рынка ценных бумаг, акционерных инвестиционных фондов, управляющих компаний акционерных инвестиционных и негосударственных пенсионных фондов, их саморегулируемых организаций, специализированных депозитариев ипотечного покрытия.
Внутренний контроль – это внутрипроизводственный, внутриорганизационный, внутрифирменный контроль. Он организуется руководством предприятия или учреждения для контроля своих структурных подразделений и служит обеспечению функционирования и управления хозяйствующим субъектом. Внутренний контроль в зависимости от конкретного содержания может осуществляться в виде административного, технического, экологического, финансового и других специализированных видов контроля.
Необходимо отметить взаимосвязь и взаимодействие внешнего и внутреннего контроля.
Прежде всего следует подчеркнуть, что внешний и внутренний контроль объединяются общей целью – проведением проверки соблюдения установленных законами и иными нормативными правовыми актами правил осуществления того или иного вида деятельности, включая лицензии, сертификаты, нормы, тарифы, ставки, квоты, планы, задания, заказы, договоры, обязательства по платежам в бюджет и государственные внебюджетные фонды социального назначения и т.п.
Общим для внешнего и внутреннего контроля является обязательность их проведения.
Внешний и внутренний контроль имеет определенную взаимосвязь:
они являются неотъемлемой частью единой системы контроля в стране;
руководствуются в своей деятельности законами и нормативными актами Российской Федерации;
объектами их изучения является основная (профессиональная), вспомогательная и финансовая деятельность;
они совместно обеспечивают непрерывность контроля и полный охват проверками всех видов деятельности хозяйствующих субъектов и структурных подразделений;
при осуществлении внешнего контроля используются данные внутреннего контроля за проверяемый период;
подразделения внутреннего контроля привлекаются к участию в проверке, организуемой органом внешнего контроля.
Являясь взаимообусловленными компонентами единой системы контроля, внешний и внутренний контроль имеет существенные отличия.
Потребителями информации внешнего контроля являются внешние пользователи, и прежде всего органы государственной власти (законодательной и исполнительной). Информация внутреннего контроля предназначена в первую очередь для руководителей предприятия и учреждения.
Внешний контроль до определенной степени централизован и регламентирован. Он независим в выборе контролируемого объекта, в определении направления и методов проверки. Внутренний контроль организуется руководителем предприятия (или учреждения), которое самостоятельно определяет контролируемые структурные подразделения, вопросы проверки участвующих в них лиц. Проверяющие подчинены руководителю предприятия (или учреждения), выполняют его задание по контролю и представляют на его рассмотрение материалы проверки (мониторинга, анализа).
Проведение внешнего контроля предусмотрено законами, нормативными правовыми актами, подконтрольный объект воспринимается им как единое целое, проверки проводятся для защиты интересов государства и общества в целом. Внутренний контроль предусмотрен уставом предприятия или учреждения, организуется он исходя из задач управления хозяйствующим субъектом с целью осуществления упорядоченной и эффективной деятельности предприятия, обеспечения соблюдения политики администрации каждым работником.
Внешний контроль осуществляется путем периодического проведения проверок, как это определено в законах и нормативных правовых актах. Внутренний контроль осуществляется непрерывно.
Осуществление внешнего контроля – это последовательный процесс, который начинается с подготовки проведения контрольного мероприятия и завершается проверкой фактического устранения выявленных недостатков, нарушений, злоупотреблений, выполнения решений, принятых по результатам контрольного мероприятия.
Орган внешнего контроля использует три метода организации контрольных мероприятий:
камеральная проверка – по месту своего нахождения на основании документов и материалов, имеющихся у него и представленных ему подконтрольным объектом по его официальному запросу;
выездная проверка – непосредственно по месту нахождения подконтрольного объекта, осуществление контрольных действий там, где составляются и хранятся документы и материалы, подлежащие проверке;
комбинированная проверка – с применением принципов проведения камеральной и выездной проверки.
Данные методы внешнего контроля применяются при организации всех видов контроля – административного, технического, экологического, экономического, финансового и других специализированных видов контроля.
Отдельное контрольное действие принято называть методом. Наибольший эффект достигается проверяющими, которые применяют следующие виды проверок:
документальная и фактическая;
выборочная и сплошная;
комплексная;
сквозная;
встречная.
Документальная проверка включает в себя: анализ работы контролируемого объекта в целом и на проверяемом направлении деятельности; проведение технико-экономических расчетов; проверка соблюдения действующих законов и нормативных правовых актов, установленных норм, нормативов и стандартов; проверка правильности оформления документов и материалов; логическая (реальность взаимосвязей между отдельными операциями), арифметическая (арифметические подсчеты по разным показателям).
Для метода фактического контроля характерны:
инвентаризация;
проверка на месте контролируемых операций в натуре;
проверка фактов по конечной (заключительной) операции;
контрольный обмер;
контрольный запуск сырья и материалов в производство;
лабораторные анализы;
экспертная оценка специалистами действительного объема и качества выполненных работ (оказанных услуг), обоснованности применения на подконтрольном объекте разного рода норм и нормативов, соблюдения технологических режимов.
По степени охвата контролируемых операций различаются сплошные и выборочные проверки. Сплошные проверки – более трудоемкие, длительные по времени их проведения, но эффективные. При выборочных проверках проверяется только часть документов и операций, велик риск невыявления имеющихся отклонений и нарушений.
Комплексную проверку характеризуют: взаимосвязанное изучение юридической, производственной, технологической, экономической и финансовой сторон деятельности контрольного объекта; участие в ее проведении специалистов и экспертов, способных квалифицированно разобраться в специфических вопросах деятельности предприятия, учреждения или организации; применение методов документального и фактического контроля, технико-экономических расчетов; получение экспертных оценок и заключений по вопросам, предусмотренным программой проверки. Комплексную проверку финансово-хозяйственной деятельности принято называть комплексной ревизией.
Сквозные проверки применяются с целью установления качества управления, для чего, например, проверяется по конкретным вопросам орган управления и на выборку ряд подчиненных ему хозяйствующих субъектов, а также предприятие или учреждение и одновременно его филиалы, структурные подразделения.
Эффективным методом контроля является встречная проверка, когда проверяющие сличают данные об отраженной в документах информации (операциях) с имеющимися другими экземплярами этих же документов, находящимися в других организациях или в разных подразделениях подконтрольного объекта.
Завершается контрольное мероприятие подведением его итогов, которые отражаются в соответствующем документе. Форма итогового документа зависит от вида контрольного мероприятия и утверждается законом или другим нормативным правовым актом, определяющим цели, задачи, функции, права и ответственность контролирующего органа.
По итогам контрольных мероприятий контролирующие органы составляют протоколы, справки, акты и заключения.
Составленный по итогам контрольного мероприятия документ должен содержать: цели, масштабы и методики контроля; случаи несоответствия и нарушений, выявленных в ходе проверки, их существа, размер, период возникновения, виновные лица; ссылки на законы, нормативные правовые акты, нормы и правила, проверенные операции, документы и материалы, объяснения должностных лиц.
Документ по итогам контрольного мероприятия должен быть объективным, достоверным, беспристрастным и убедительным. Недопустимы некорректность, предположения, усиление, подчеркивание недостатков. Следует избегать формулировок, которые могут вызвать противостояние контролирующих лиц и руководства проверяемого объекта. Главное внимание уделяется установленным фактам, документам, доказательствам. Излагать их надо просто, понятно и логично.
Подготавливаемые предложения по материалам контрольного мероприятия, выводы и предложения должны быть разумными и аргументированными, направленными на устранение недостатков, дальнейшее улучшение деятельности подконтрольного объекта.
Контроль – неотъемлемая часть системы регулирования, целью которой является вскрытие отклонений от принятых стандартов и нарушений принципов законности, эффективности и экономии расходования ресурсов на ранней стадии, чтобы иметь возможность принять корректирующие меры, привлечь виновных к ответственности, получить компенсацию за причиненный ущерб и осуществить мероприятия по предотвращению в будущем.
4.2 Разработка внутрифирменных стандартов аудита в санаторно-курортных организациях
Необходимыми атрибутами эффективно функционирующей системы внутреннего аудита предприятий различных форм собственности являются разработанные и утвержденные стандарты, а также должностные инструкции и положения о службе внутреннего аудита, которые по своей сути являются элементами внутрихозяйственного регулирования. Отсутствие внутрифирменных нормативных документов, регулирующих работу службы внутреннего аудита, предполагает не только отсутствие прав, но и ответственности сотрудников службы и должностных лиц экономического субъекта, что в конечном итоге негативно сказывается на качестве внутреннего аудита, выражающемся в способности достигать поставленные цели.
Ряд выявленных особенностей функционирования санаторно-курортных организаций, например высокая степень структурирования экономического субъекта, обусловливают необходимость закрепления за сотрудниками службы внутреннего аудита определенного перечня прав и обязанностей. По нашему мнению, права и обязанности как отдельных сотрудников, так и службы внутреннего аудита в целом, должны найти свое отражение в следующих документах внутрихозяйственного регулирования:
«Положении об отделе внутреннего аудита»;
«Положении о рабочей политике отдела внутреннего аудита»;
стандартах внутреннего аудита;
должностных инструкциях внутренних аудиторов.
Основными признаками, которыми должны обладать указанные элементы внутрихозяйственного регулирования, являются:
Элементы внутрихозяйственного регулирования должны состоять из норм, применяющихся в наиболее часто встречающихся отношениях. Применительно к системе внутреннего аудита данная характеристика означает, прежде всего, закрепление основных прав и обязанностей субъектов внутреннего аудита, его методических приемов и способов реализации, в то время как интерпретация конкретных ситуаций должна основываться на профессиональном опыте внутреннего аудитора.
Элементы внутрихозяйственного регулирования должны представлять собой систему норм в отношении различных сторон деятельности отдела внутреннего аудита. Наиболее полно такими характеристиками должны обладать стандарты внутреннего аудита, которые регулируют так организационные, так и методические аспекты функционирования системы внутреннего аудита.
Нормы внутрихозяйственного регулирования должны быть обязательными к исполнению работниками, которых они касаются. В системе внутрихозяйственного регулирования внутреннего аудита наибольшей субъекто направленностью обладают должностные инструкции, разрабатываемые на конкретных сотрудников. Стандарты внутреннего аудита также имеют направленность на конкретных субъектов – их исполнителей.
Нормы внутрихозяйственного регулирования закрепляются пись-менно. По нашему мнению, порядок функционирования отдела внутреннего аудита должен быть закреплен соответствующим приказом.
Таким образом, эффективное функционирование отдела внутреннего аудита, достижение поставленных перед ней целей и задач, а в конечном итоге и достижение эффективного менеджмента практически невозможно без адекватной системы внутрифирменного регулирования и документального обеспечения.
«Положение об отделе внутреннего аудита» как элемент внутрифирменного регулирования, определяющий деятельность по реализации процедур контроля в рамках внутреннего аудита, является базовым документом, отражающим основные отношения как внутри отдела внутреннего аудита, так и в отношении иных участников финансово-хозяйственной деятельности экономического субъекта.
Исследование показало, что обеспечение надлежащего качества проведения внутренних аудиторских проверок невозможно без разработки стандартов внутреннего аудита. К основным из них относятся:
цель и основные принципы внутреннего аудита;
документирование внутреннего аудита;
планирование внутреннего аудита;
существенность при проведении внутреннего аудита;
доказательства внутреннего аудита;
контроль качества проведения внутреннего аудита;
оценка рисков внутреннего аудитора;
события, произошедшие после предоставления отчета внутреннего аудитора;
применимость допущения непрерывности деятельности экономического субъекта.
Считаем, что возможны следующие варианты разработки указанных стандартов внутреннего аудита:
разработка стандартов внутреннего аудита, ориентированных только на условия производственно-хозяйственной деятельности экономического субъекта;
разработка стандартов внутреннего аудита с использованием федеральных правил (стандартов) аудиторской деятельности, адаптированных к специфическим условиям деятельности санаторно-курортных организаций, а также к отличительных особенностям внутреннего аудита, основными из которых являются:
по цели контроля. Целью внутреннего аудита является как поиск резервов, повышение эффективности производственно-хозяйственной деятельности, так и выражение мнения о достоверности отчетности и поддержание доброкачественности всей корпоративной информации на уровне, оптимальном для эффективного менеджмента;
по видам контроля. Внутренний аудит осуществляет текущий (оперативный), последующий и предварительный контроль;
по объектам контроля. Объектом внутреннего аудита является вся внутренняя информация санаторно-курортной организации;
по применяемым методам контроля. Наряду с общепринятыми методами контроля, которые используют большинство органов контроля, внутренний аудитор имеет возможность реализации специфических контрольных процедур, не доступных для других органов контроля, таких как лабораторный анализ, контрольный запуск сырья в производство, эксперимент;
по степени точности формируемой результативной информации. Внутренний аудитор практически не имеет предела точности представляемых данных, поэтому должен добиваться максимально возможной точности отчетов.
Логично предположить, что, имея в качестве одной из задач задачу обеспечения информацией внешних аудиторов, внутренние аудиторы должны поддерживать качество своей работы на уровне не ниже внешних аудиторских проверок. Достижение этой цели возможно при разработке стандартов внутреннего аудита на базе федеральных правил (стандартов) аудиторской деятельности путем их доработки для целей и задач внутреннего аудита.
Таким образом, разработка стандартов внутреннего аудита для санаторно-курортных организаций должна осуществляться с одновременным учетом специфики производственно-хозяйственной деятельности отрасли, рассмотренных нами ранее, и выявленных отличительных особенностей внутреннего аудита.
Основным стандартом внутреннего аудита является стандарт «Цель и основные принципы внутреннего аудита». По нашему мнению, он разрабатывается руководителем отдела внутреннего аудита и утверждается главным врачом или генеральным директором санаторно-курортной организации (прил. 1). С изменением целей и задач внутреннего аудита соответствующий стандарт может быть изменен. С этой целью предусмотрена не только дата введения стандарта, но и дата его последнего пересмотра.
Исследование показало, что стандарт «Цель и основные принципы внутреннего аудита» должен включать, как минимум, следующие основные моменты:
цель внутреннего аудита;
общие положения;
общие принципы внутреннего аудита;
объем внутреннего аудита;
разумная уверенность внутреннего аудитора;
ответственность аудитора за внутреннюю информацию.
Как уже отмечалось, целью внутреннего аудита является обеспечение эффективности управления на основе представления администрации санатория своевременной, достоверной, пригодной для использования информации, а также на основе решений прочих задач.
Отличительной особенностью внутреннего аудита является то, что в его прочие задачи входят: оценка соблюдения интересов собственников (акционеров, учредителей) и оценка эффективности как отдельных операций санатория, так и ее деятельности в целом.
Общие положения стандарта указывают на то, что область применения данного стандарта распространяется на все виды внутреннего аудита финансово-хозяйственных операций, осуществляемых санаторием в соответствии с законодательством Российской Федерации, срок его действия не ограничен, а его пересмотр должен производиться не реже одного раза в три года.
Формально общие принципы внутреннего аудита совпадают с принципами внешнего аудита. Это независимость, честность, объективность, профессиональная компетентность и добросовестность, конфиденциальность, профессиональное поведение. Однако смысловая нагрузка данных принципов несколько отличается по отношению к внутренним аудиторам. Внутренний аудитор обязан отказаться от профессиональных услуг в отношении объектов внутреннего аудита, если имеются обоснованные сомнения в его независимости от должностных лиц санатория, имеющих непосредственное отношение к таким объектам.
Считаем, что проверка на независимость должна проводиться в следующих случаях:
при поступлении на работу – при этом поступающий заполняет соответствующий информационный лист;
перед проведением проверки;
в любое другое время, если есть сомнения в независимости внутреннего аудитора, не опираясь на причины, обусловившие возникновение этого обстоятельства.
Независимость внутреннего аудитора от объектов аудита должна соблюдаться не только в отношении контрольных процедур, но также и в отношении консультационных услуг. В тех случаях, когда внутренний аудитор выполняет консультирование, необходимо следить, чтобы консультации не нарушали независимости внутреннего аудитора. Независимость внутреннего аудитора обеспечивается тогда, когда:
консультации внутреннего аудитора не перерастают в услуги по управлению объектами контроля;
консультации и рекомендации внутреннего аудитора не предполагают его непосредственного участия в их выполнении.
Качество проведения процедур внутреннего аудита является важным условием эффективного функционирования отдела внутреннего аудита санаторно-курортных организаций. Для регламентирования качественных характеристик внутреннего аудита может быть разработан стандарт «Документирование внутреннего аудита», который устанавливает требования к качеству составления рабочих документов внутреннего аудитора, а также к их оформлению и хранению.
Исследование показывает, что надлежаще оформленная документация внутреннего аудита обеспечивает не только качество проведения аудиторских процедур, но и доказательность полученных на их основе выводов.
К рабочей документации внутреннего аудитора относятся документы, которые условно можно разделить на группы:
документы, составленные непосредственно внутренним аудитором;
документы, представляющие внутреннюю отчетность санаторно-курортной организации;
документы, полученные от третьих лиц.
Такому делению способствует различный порядок хранения документов и обеспечения конфиденциальности информации.
Основным принципом составления рабочей программы внутреннего аудитора является принцип достаточности. Он предполагает документирование аудиторского процесса с такой тщательностью, которая обеспечивает доказательность и однозначную интерпретацию полученных выводов.
Рабочая документация внутреннего аудитора даже при условии ее неверного или неполного составления является частью внутренней информации проверяемого санатория. Хранение и обеспечение ее конфиденциальности должны обеспечиваться как сотрудниками отдела внутреннего аудита, так и сотрудниками специализированных служб внутренней охраны.
Конфиденциальность означает, что внутренний аудитор, получающий информацию в ходе проведения проверки, никогда не будет использовать или создавать видимость использования такой информации для личной выгоды или выгоды третьего лица. Обеспечение конфиденциальности рабочей документации внутреннего аудитора входит в обязанности руководителя отдела внутреннего аудита санатория. По нашему мнению, обязанность каждого сотрудника отдела внутреннего аудита по обеспечению конфиденциальности полученной в ходе выполнения профессиональных обязанностей информации должна быть отражена в тексте его трудового договора.
Однако информация, содержащаяся в рабочих документах внутреннего аудитора, может быть раскрыта полностью или частично в следующих случаях:
раскрытие информации разрешено непосредственно руководителем данной санаторно-курортной организации, при этом следует рассмотреть интересы всех сторон, в том числе третьих лиц, на интересы которых раскрытие информации может оказать воздействие;
раскрытие информации предписано законодательством РФ;
в ходе судебного разбирательства;
раскрытие информации продиктовано профессиональным долгом или правом внутреннего аудитора;
для защиты профессиональных интересов в ходе судебного разбирательства.
Документирование внутреннего аудита является необходимым условием сбора, хранения и анализа контрольной информации, которая представлена в виде результативной информации (выводы и отчеты внутреннего аудитора) и системы доказательств.
Обобщая вышесказанное, необходимо отметить, что качество внутреннего аудита, его адекватность финансово-хозяйственной деятельности, достоверность и оперативность представления выводов напрямую зависят от степени разработанности норм внутрихозяйственного регулирования, основными из которых являются стандарты внутреннего аудита.
4.3 Организационные аспекты внедрения системы внутреннего аудита
Исходя из главной концепции аудита, обобщения теории и практики, внутренний аудит следует рассматривать как систему внутрихозяйственного контроля, организованную хозяйствующим субъектом в интересах его руководства и регламентируемую внутренними документами. Он направлен на поддержание обратной связи между объектом и субъектом управления. В отличие от внешнего контроля, в задачи которого входит подтверждение достоверности данных учета и отчетности хозяйствующего субъекта (аудит), правильности исчисления и уплаты налогов (налоговый контроль), расходования средств бюджета (бюджетный контроль, ревизия в корпоративных структурах) и т.п., внутрихозяйственный контроль как неотъемлемая часть системы управления экономического субъекта решает задачи непосредственного управления текущей деятельностью. Поэтому внутрихозяйственный контроль, как правило, проводится непрерывно, в отличие от периодического внешнего контроля, обеспечивается силами самой организации и ориентирован главным образом на повышение эффективности деятельности, а не на проверку достоверности и соответствия бухгалтерского учета. Тем не менее указанные направления также занимают важное место в системе внутреннего аудита, особенно в той её части, которая входит в бухгалтерский учет организации.
Изучение организационной структуры ряда сельскохозяйственных предприятий привели к следующим выводам:
Методика контрольных проверок не предусматривает проверки правильности отнесения затрат на себестоимость продукции, начисления налогов, выдачу рекомендаций по налоговому планированию. В связи с этим имеющаяся методика не предупреждает о возможных санкциях при проверках налоговыми органами. Был недостаточно проработан раздел имеющейся методики по аудиту финансовых результатов, формированию фондов, резервов. Исходя из этого, можно сделать вывод, что существовавшая методика была недостаточно информативна для целей принятия управленческих решений: информация предоставлялась в разрозненном виде, без выделения финансовых показателей, необходимых для оперативной и перспективной оценки финансового состояния организации, себестоимости продукции, расходования централизованно распределяемых целевых средств, оценки формирования затрат и доходов.
Не используется возможность эффективно применять вычислительную технику: оперативно собирать достоверную информацию о финансовом состоянии структурных подразделений, об их деятельности и обрабатывать её в автоматическом режиме.
Методика проведения ревизии направлена на выявление недостатков с целью их устранения и наказания виновных, в то время как необходимо оказание помощи проверяемому подразделению.
Методика ревизии направлена только на выявление нарушений действующего законодательства, но не выявляет, что именно снижает платежеспособность, финансовую устойчивость и ухудшает финансовое состояние организации.
Вместе с этим целый ряд моментов в существующей методике контроля следует сохранить как основу для разработки методики внутреннего аудита. В основном эти моменты касаются проведения проверок состояния бухгалтерского учета и некоторых организационных моментов.
Являясь функцией управления, внутренний аудит тесно связан с ним и взаимодействует в выработке управленческих решений. При создания службы внутреннего аудита в целях повышения уровня организации и эффективности функционирования в организациях данной службы Р.А. Алборов предлагает 12 организационно-методических аспектов. Для повышения уровня организации и функционирования в организациях сельского хозяйства нами пересмотрены организационно-методические аспекты и требования к созданию службы внутреннего аудита сельскохозяйственной организации (табл. 10).
Таблица 10
Организационно-методические мероприятия и требования к созданию службы внутреннего аудита на предприятиях сельского хозяйства
|
Организационно-методические мероприятия |
Требования к создаваемой службе |
| 1. Внедрение на базе специально созданного подразделения аппарата уп-равления |
Сотрудники должны иметь достаточную квалификацию, опыт практической работы. Организация внутреннего контроля (аудита) должна осуществляться на основе его концепции, с учетом целей и задач в системе управления |
| 2. Координация работы с юридическим отделом, бухгалтерией, технологической (агрономы и зоотехники) и другими службами административно-уп-равленческого аппарата |
Аудиторская служба должна соблюдать принцип независимости. Сотрудники службы внутреннего аудита должны иметь профессиональную подго-товку не только в сфере производства, но и права, технологии сельского хозяйства и экологии |
| 3. Целесообразность разработки соответствующих показателей для оценки эффективности контрольно-аудитор-ской деятельности |
Показатели могут быть относительные и абсолютные. Оценку эффективности следует проводить после всех мероприятий |
| 4. Привлечение в качестве консультантов специалистов различных сфер деятельности сельского хозяйства | Использование аудиторов организаций внеш-него аудита и специалистов по техническим, агрономическим, экологическим и другим вопросам |
| 5. Строгое соблюдение основополагающих требований и допущений при формировании организационной струк-туры службы внутреннего контроля (аудита) и создании подсистемы «внут-рихозяйственный контроль – внутренний аудит» |
Организация внутреннего контроля (аудита) исходя из его стратегии. Учет основных требований: гибкости, мобильности, активности и адаптивности в условиях системы экономических методов управления; относительная простота и полнота обеспечения информацией с учетом потребности в ней для принятия управленческих решений; соответствие масштабов внутреннего контроля степени его эффективности и размерам деятельности; соответствие структуре, перечню и объему контрольных работ и их характеристикам |
| 6. Выбор оптимальной структуры службы внутреннего контроля (аудита), четкое определение обязанностей, прав сотрудников данной службы для достижения максимальной эффективности контрольно-аудиторской деятельности при подборе кадров |
Необходимость использования самых разнообразных методов и способов определения компетенции кандидатов (тестирование, собеседование, анкетирование, опрос, испытания и т.д.). Необходимость особого внимания не только к профессионализму, но и личным качествам специалистов по аудиту (они должны воплощать в себе черты психолога, юриста, экономиста, советчика) |
На основе организационно-методических мероприятий и требований к организации отдела внутреннего контроля возможно создание эффективного отдела внутреннего контроля. Исходя из принятого определения внутреннего аудита его общей задачей является помощь организации в эффективном выполнении ею своих обязанностей в соответствии с её назначением. Система внутреннего аудита – это орудие управления, предназначенное для обеспечения достижения целей управления. Для этого служба внутреннего аудита снабжает управление организации информацией о результатах выполненного анализа, оценках деятельности того или иного структурного подразделения. Результаты деятельности внутреннего аудита используются руководством организации для управления и текущего ведения дел с учетом имеющихся ресурсов и в рамках существующих законов.
В соответствии с правилом (стандартом) аудиторской деятельности «Изучение и использование работы внутреннего аудита» организация, роль и функции внутреннего аудита определяются самим экономическим субъектом, а именно его руководством и(или) собственниками в зависимости:
от содержания и специфики деятельности экономического субъекта;
объемов показателей финансово-экономической деятельности экономического субъекта;
сложившейся системы управления экономического субъекта.
На основе данного пункта аудиторского стандарта было определено место внутреннего аудита в системе управления организацией.
В процессе управления производственной деятельностью организации необходимы сведения о достижении заданной цели с тем, чтобы воздействовать на производственный процесс, обеспечивая выполнение управленческих решений. Таким образом, весь процесс управления организацией основывается на системе потоков экономической информации, представляющих собой связь внутренних потоков прямой и обратной информации.
Поскольку наличие подразделения внутреннего аудита не является обязательным и стандарты внутреннего аудита не разработаны, то и задачи, стоящие перед внутренними аудиторами в организации, устанавливаются ею самостоятельно. В стандарте аудиторской деятельности «Изучение и использование работы внутреннего аудита» сказано: «Объективность внутреннего аудита обеспечивается степенью его независимости в структуре управления экономического субъекта». С учетом этого необходимо рассмотреть взаимосвязь службы внутреннего аудита с другими подразделениями организации.
Служба внутреннего аудита является неотъемлемой частью организационной структуры предприятия, подчиняющейся непосредственно назначившему его руководству, и независима от руководителей проверяемых структурных подразделений. Выполнение внутренними аудиторами своих обязанностей позволяет руководству удостовериться, что деятельность организации соответствует принятой учетно-финансовой политике и требованиям законодательства. Вместе с тем служба внутреннего аудита обеспечивает обратную связь с подразделениями организации.
Объекты внутреннего аудита могут быть различными в зависимости от особенностей экономического субъекта и требований его руководства. В нашем случае в качестве объекта внутреннего аудита выступают объекты бухгалтерского учета и отчетности, а именно:
а) источники собственных средств;
б) общая стоимость имущества предприятия (валюта баланса);
в) сумма собственных оборотных средств;
г) сумма краткосрочных и долгосрочных обязательств и т.д.
Как мы уже отмечали, оценка финансового состояния организации носит комплексный характер и поэтому нельзя ограничить контроль каким-либо одним направлением, например контролем только ликвидности баланса