Учет, анализ и контроль - современное состояние и тенденции развития
Второй подход основан на учете результатов конкретных сделок. Величина приобретенной деловой репутации принимается в размере разницы между суммой, фактически уплаченной за предприятие, и совокупной стоимостью отдельных активов и пассивов данного предприятия, зафиксированной в последнем по времени составления бухгалтерском балансе. Так, если фирма А куплена за 1700 ден. ед., то гудвилл 1770-1000=700 ден. ед.
Положительную деловую репутацию организации следует рассматривать как надбавку к цене, уплачиваемую покупателем в ожидании будущих экономических выгод, и учитывать в качестве отдельного инвентарного объекта.
Отрицательную деловую репутацию организации следует рассматривать как скидку с цены, предоставляемую покупателю в связи с отсутствием факторов наличия стабильных покупателей, репутации качества, навыков маркетинга и сбыта, деловых связей, уровня квалификации персонала, и учитывать как доходы будущих периодов.
Гудвилл имеет богатую историю развития в практике мирового бухгалтерского учета. Но, несмотря на давнее происхождение, он по-прежнему актуален, тем более в современных рыночных отношениях. Нужно сказать, что более широкому применению оценки гудвилла должна способствовать все большая ориентация руководителей предприятий на увеличение стоимости своих компаний, их заинтересованность в этом. Именно это должно быть одной из основных стратегических целей руководства предприятия. Также велика значимость гудвилла как инструмента, с помощью которого можно не только существенно повысить стоимость предприятия, но и тем самым привлечь новые инвестиции.
1.7 Большие циклы Н.Д. Кондратьева и их роль в инновационном процессе
Методология оценки, диагностики и прогнозирования финансово-хозяйственной деятельности предприятия базируется на законах развития и функционирования систем, действие которых необходимо учитывать в процессе анализа.
Законы функционирования отображаются различного рода производственными функциями, показывающими связь между объемом производимой продукции и потребляемыми ресурсами. Законы и закономерности развития систем (в настоящее время их насчитывают более 30) начали формулироваться и учитываться отечественными учеными в 70-х гг. Можно выделить из этих законов те, которые имеют непосредственное отношение к оценке и прогнозированию поведения систем:
Закон циклического развития.
Закон убывающей эффективности эволюционного совершенствования систем.
Закон перехода к малооперационным процессам.
Закон возрастания необходимого разнообразия и сложности систем.
Закон циклического развития отражает действие таких диалектических законов, как отрицание отрицания и единства и борьбы противоположностей. Реализуются эти законы в виде «спиралевидных процессов», сочетающих в себе цикличность, относительную повторяемость и поступательность.
В XIX в. было обращено внимание на периодичность экономических кризисов, которые, начиная с конца 20-х годов, регулярно следовали через 7–11 лет. В 50-х годах XIX в. в трудах К. Маркса, К.И. Родбертуса-Ягецова, К.Жюгляра и других ученых устанавливается, что кризисы периодичны и органически присущи капиталистическому строю. Дальнейшее изучение показало, что кризис представляет лишь одну фазу цикла, который слагается из трех основных фаз: подъем, кризис, депрессия. Понять кризисы можно лишь в результате изучения всех фаз цикла.
Фазы цикла экономических кризисов подробно изучаются в экономической теории, где используются выводы, полученные К. Марксом на основе исследования развития технической базы и форм организации производства, содержания и последствий промышленной революции. Этим исследованиям посвящена значительная часть первого тома «Капитала».
Для целей экономического анализа важен вывод К. Маркса о том, что материальной основой периодически повторяющихся в каждое десятилетие кризисов или средних циклов является материальный износ, смена и расширение массы орудий производства в виде машин, служащих в среднем в течение 10 лет.
Установленная К. Марксом и другими учеными цикличность в развитии промышленного производства сохраняются и в настоящее время. Об этом свидетельствуют данные по послевоенным мировым кризисам экономически развитых стран.
В 1922 г. русский экономист Н.Д. Кондратьев выдвинул концепцию, что капиталистическая экономика в своем развитии испытывает не только обычные колебания своей деловой активности с периодом 8–10 лет, но и короткие (продолжительностью 3–3,5 года) и более длительные, со средней продолжительностью 50 лет. Концепция больших циклов Н.Д. Кондратьева состоит из следующих основных частей: эмпирическое доказательство «большой модели», некоторые эмпирически установленные закономерности, сопровождающие длительные колебания конъюнктуры, их теоретическое объяснение, или теория больших циклов конъюнктуры. Эту концепцию, получившую мировое признание, развивают многие ученые, а немецкий экономист Й.Шумпетер предложил назвать большие циклы «Циклами Кондратьева».
Таблица 3
| 1948–1949 | 1957–1958 | 1970–1971 | 1973–1975 | 1980–1982 | |
| Продолжительность кризиса, мес. | 9 | 15 | 8 | 18 | 34 |
| Падение промышленного производства, % | -5,8 | -4,1 | -2,6 | -11,8 | -8,2 |
Н.Д. Кондратьев (04.03.1892–17.10.1938) – русский экономист с мировым именем. Был директором Института конъюнктуры при Наркомфине, редактором журнала «Экономический бюллетень», членом ряда иностранных научных обществ, в том числе Американской экономической ассоциации, Американской академии социальных наук, Ассоциации по вопросам сельского хозяйства, социологического и статистического обществ, Лондонского экономического и статистического обществ. В 1931 г. вместе с другими крупными экономистами и хозяйственниками предстал перед судом по делу якобы организованной ими «трудовой крестьянской партии» и осужден на 8 лет тюрьмы. В 1938 г. по тому же делу приговорен к расстрелу. Реабилитирован в 16.07.1987 г.
Н.Д. Кондратьев пришел к следующему выводу: «…материальной основой больших циклов является изнашивание, смена и расширение основных материальных благ, требующих длительного времени и огромных затрат для своего производства. Смена и расширение фонда этих благ идет не плавно, а точками, другим выражением чего и являются большие волны конъюнктуры… Повышательная волна большого цикла связана с обновлением и расширением основных капитальных благ, с радикальными изменениями и перегруппировкой основных производительных сил общества. Но этот процесс предполагает огромные затраты капитала».
Таким образом, в основе длинных циклов по Кондратьеву лежит смена пассивной части основного капитала, т.е. зданий, сооружений и прочей инфраструктуры, обеспечивающей процесс производства. Иначе говоря, индустрия в начале каждого длинного цикла коренным образом меняет свое лицо, что проиллюстрировано в таблице 1. Примечательно, что периодизация длинных волн по Кондратьеву практически совпадает с периодами доминирования технологических укладов [7].
Для обоснования больших циклов Кондратьев проанализировал обширный фактический материал. Были проанализированы статистические данные по ведущим капиталистическим странам: исследована динамика цен, процента на капитал, а также производства основных видов продукции промышленности. Динамика производства угля и чугуна учитывалась Н.Д. Кондратьевым по индексам общемирового производства.
По оценке Н.Д. Кондратьева, периоды больших циклов с конца XVIII в. оказались следующие:
1. Повышательная волна: с конца 80 – начала 90-х гг. до 1810–1817 гг.
I 2. Понижательная волна: с 1810–1817 гг. до 1844–1851 гг.
1. Повышательная волна: с 1844–1851 гг. до 1870–1875 гг.
II. 2. Понижательная волна: с 1870–1875 гг. до 1890–1896 гг.
1. Повышательная волна: с 1890–1896 гг. до 1914–1920 гг.
III 2. Вероятная понижательная волна; с 1914–1920 гг.
Н.Д. Кондратьев выявил эмпирические закономерности, сопровождающие длительные колебания экономической конъюнктуры. Он считал, что перед началом и в начале повышательной волны каждого большого цикла происходят глубокие изменения в экономической жизни общества, которые выражаются в значительном усовершенствовании техники (чему предшествуют технические открытия и изобретения). Главную роль он отводил научно-техническим новациям. В развитии первой повышательной волны (конец XVIII в.) решающую роль сыграли изобретения и сдвиги в текстильной промышленности и производстве чугуна. Рост в период второй волны (середина XIX в.) был обусловлен прежде всего строительством железных дорог, развитием морского транспорта. Третья повышательная волна (конец XIX – начало XX вв.) была связана с изобретением в сфере электроники и массовым внедрением электричества, радио и других новшеств.
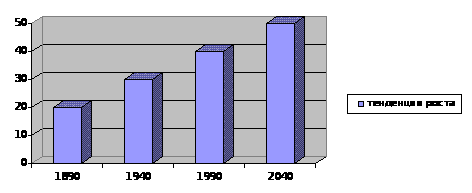
На тенденцию роста оказывают влияние многочисленные факторы. Значительный интерес представляют их количественные оценки. Применительно к экономике США такую оценку за период 1929–1982 гг. провел Э.Денисон. По его расчетам реальный национальный доход возрастал за эти годы в среднем на 2,9 % в год (рис. 2).
Результаты
годы
Рис. 2. Принятая периодизация длинных волн
Следуя периодизации длинных волн, можно было спрогнозировать экономический спад к началу 70-х гг. и начать к нему готовиться, например, увеличивая капитальные вложения, развивая НТП, создавая системы на новых принципах действия, ведя разумную финансовую политику, чтобы «смягчить» кризисные явления.
Кроме того, дешевые нефтедоллары (по имеющимся оценкам, за 1974–1984 гг. в стране получено до 176 млрд инвалютных рублей от реализации нефти и нефтепродуктов) усугубили ситуацию, создавая иллюзию нормального функционирования хозяйственного механизма.
Изучая экономическое развитие, Н.Д. Кондратьев пришел к выводу, что для перехода на возрастающую волну большого цикла необходимы два основных условия – огромные запасы капитальных вложений и наличие научных разработок по системам новых поколений (табл. 4).
Таблица 4
Факторы, влияющие на рост реального национального дохода США,
1929–1982 гг.
| Фактор роста | Вес каждого фактора, % |
|
Увеличение трудозатрат Повышение производительности труда, в том числе Технический прогресс Затраты капитала Образование и профподготовка Экономия, обусловленная масштабами производства Улучшение распределения ресурсов Законодательно-институциональные и другие факторы |
32 68 28 19 14 9 8 22 |
Из данных таблицы 4 следует, что эти факторы на 47 % предопределяли рост национального дохода (в постиндустриальном обществе сами факторы и их удельное значение изменяются). Например, в 1991 г. в США расходы на приобретение информации и информационных технологий составили 112 против 107 млрд долл. на приобретение производственных технологий и основных фондов. Стремительный рост значения информации обусловлен тем, что к началу 1995 г. в американской экономике около ѕ добавленной стоимости, создаваемой в промышленности, обеспечивалось использованием информационных технологий.
Мировой опыт показывает, что для перехода к подъему экономики необходимо повысить долю инвестиций в ВВП как минимум на 25–30%. Только при этом обеспечивается превышение ввода производственных мощностей над их выбытием и создаются условия для расширенного воспроизводства. В быстро развивающихся странах указанная доля достигает 40% (например, в Китае, имеющем с 1979 г. ежегодно в среднем 10% прироста ВВП). Россия же в 1996 г. имела объем инвестиций 1,45% от ВВП страны. Динамика инвестиций за годы реформ представлена на рисунке 3.
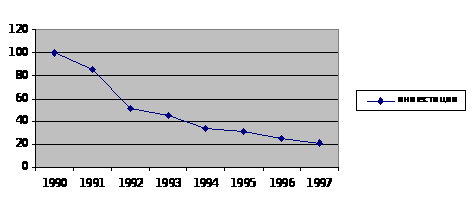
Рис. 3. Индексы инвестиций в основной капитал
Переход к новым поколениям технологических систем предполагает наряду с инвестициями наличие научного задела. Разработки, выполненные научно-исследовательскими, конструкторскими, проектно-конструкторскими и технологическими организациями министерств и в конце 80-х гг. характеризовались следующим техническим уровнем (из числа завершенных тем, %):
Таблица 5
| 1980 г. | 1985 г. | 1988 г. | |
| Выше уровня лучших отечественных и зарубежных разработок | 9,1 | 7,4 | 4,1 |
| Соответствуют уровню лучших отечественных и зарубежных разработок | 33,9 | 37,2 | 21,9 |
За годы реформ число нововведений многократно сократилось и ухудшился их состав. Доля техники новых поколений в общем объеме продукции машиностроения уменьшилась с 3 % в 1990 г. до 0,6 % в 1997 г.
Основные теоремы экономической динамики, изложенные в конце 40-х гг., послужили базой для более сложных моделей роста (Дж. Робинсон, Н. Калдор, У. Ростоу и др.). Теория циклов развивается в монографии Э. Хансена «Экономические циклы и национальный доход». К сожалению, Россия была изолирована от этого пласта науки, в который внесли свой вклад такие выдающиеся ученые, как В. Леонтьев и П. Самуэльсон (лауреаты Нобелевской премии в области экономики) – взаимосвязь экономических моделей; Шпитгоф Ф.Р. Харрод – роль динамических факторов; Р.Ф.Канн, Дж. М.Кейнс – мультипликатор инвестиций и функции потребления, и другие ученые, исследовавшие различные аспекты циклического развития.
Для развитых зарубежных стран отличительной чертой современного понятия цикла является то, что его тесно увязывают с вопросами государственно-монополистического регулирования не только на макро-, но и микроуровне. Цикл все в большей степени рассматривается и как предмет изучения, и как объект управления.
Инновации переводят хозяйственную конъюнктуру с понижающей на повышательную тенденцию, вызывая волнообразование.
Н.Д. Кондратьев показал, что нововведения распределяются по времени неравномерно, появляясь группами или, говоря современным языком, кластерами. Таким образом, в исследованиях Н.Д. Кондратьева впервые просматриваются основы так называемого кластерного подхода. Рекомендации Н.Д. Кондратьева могут быть использованы при выработке инновационной стратегии.
Вступление человечества в новое тысячелетие дало импульс к разработке большого количества научных прогнозов, авторы которых пытаются предсказать траекторию инновационного развития экономики будущего. Они ставят перед собой самые различные цели (например, построение глобальных прогнозов развития человечества, прогнозов технологических нововведений в масштабах отдельно взятой отрасли, национальной инновационной системы, сферы интересов промышленной компании и т.д.), отталкиваются от различных исходных гипотез. Прогнозы на отдаленные периоды являются менее надежными, чем краткосрочные прогнозы, по целому ряду соображений. Немаловажное место среди них занимает то, что в соответствии с теорией «больших» циклов Кондратьева в 30-е гг. ХХI в. ожидается переход к новому технологическому укладу, который будет сопровождаться мощными кластерами качественно новых технологических инноваций (некоторые их них, возможно, находятся сегодня в стадии фундаментальных исследований). Кроме того, к этому времени, по прогнозам экономистов, могут оказаться исчерпанными, возможности обеспечения населения планеты важными традиционными ресурсами (нефть, пресная вода, газ, плодородные земли). Предвидеть масштабы и последствия наложения во времени этих событий и их воздействие на экономику и жизнь общества крайне сложно, но необходимо.
Глава 2 Развитие бухгалтерского, бюджетного и налогового учета в условиях реформирования
2.1 Особенности формирования учетной политики в бюджетных учреждениях
Бухгалтерский учет в бюджетных учреждениях является составной частью российской национальной системы бухгалтерского учета, которая специализируется на создании учетной информации для управления государственными (муниципальными) финансами на всех уровнях властных структур бюджетной системы РФ. Определяющие положения бюджетного учета, обязательные в практике бюджетных учреждений, регламентируются Министерством финансов Российской Федерации.
В Бюджетном кодексе РФ (п. 1 ст. 161) закреплено, что бюджетное учреждение создается органами государственной власти Российской Федерации, органами государственной власти субъектов Российской Федерации, органами местного самоуправления для осуществления управленческих, социально-культурных, научно-технических и других функций некоммерческого характера. Деятельность бюджетного учреждения финансируется средствами соответствующего бюджета (федерального, субъекта Федерации, местного) или государственного внебюджетного фонда на основе сметы доходов и расходов.
Юридический статус бюджетного учреждения определяется его учредительными документами (уставом или положением), в которых указываются характер деятельности и организационно-правовая форма, предмет и цели деятельности, источники формирования имущества и другие характеристики.
В последние годы, в соответствии с Концепцией реформирования бюджетного процесса, в бюджетном учете реализован ряд новаций: система бухгалтерских счетов по учету вложений в нефинансовые активы, метод начисления для учета расходов, начисление амортизации по срокам полезного использования долгосрочного имущества и другие, что в значительной мере способствует повышению достоверности бюджетной отчетности.
Изменения, произошедшие в бюджетном учете в течение последних лет, ознаменовали начало принципиально нового подхода к организации учетного процесса в бюджетных учреждениях.
Традиционно бюджетный учет был предельно регламентирован. Всю необходимую информацию относительно организации и порядка ведения учета бюджетные учреждения получали в исчерпывающем объеме из нормативных документов.
Новая инструкция по бюджетному учету (Инструкция № 25н), основной объем которой – это План счетов бюджетного учета, раскрывает порядок применения Плана счетов и лишь в незначительной степени определяет порядок учета.
Инструкция № 25н предоставила больше самостоятельности бухгалтерам бюджетных учреждений в определении организации, порядка, способов ведения учета. Право выбора неразрывно связано с обязанностью принимать решения и фиксировать принятое решение соответствующим приказом.
В Законе № 129-ФЗ «О бухгалтерском учете» (ст. 5) сказано, что организации, руководствуясь законодательством Российской Федерации о бухгалтерском учете и нормативными актами органов, регулирующих бухгалтерский учет, самостоятельно формируют учетную политику исходя из своей структуры, отрасли и других особенностей деятельности. Статья 6 Закона определяет, что принятая учетная политика утверждается приказом или распоряжением лица, ответственного за организацию и состояние бухгалтерского учета. Следует отметить, что в ст. 4 оговорена сфера действия данного Закона: «Настоящий Федеральный закон распространяется на все организации, находящиеся на территории Российской Федерации, а также на филиалы и представительства иностранных государств, если иное не предусмотрено международными договорами Российской Федерации». Таким образом, в соответствии с Законом «О бухгалтерском учете» бюджетные учреждения также должны формировать учетную политику.
Нормы ПБУ 1/98 «Учетная политика организации», утвержденного Приказом Минфина России от 09.12.1998 № 60н, детально определяют подходы к выбору, обоснованию, раскрытию и изменению учетной политики, но не обращены к бюджетным учреждениям. Однако отсутствие положения об учетной политике бюджетных учреждений не избавляет от обязанности исполнять Закон о бухгалтерском учете в части необходимости формирования учетной политики.
Упоминание об учетной политике нашло отражение и в проекте федерального закона «Об официальном бухгалтерском учете», разработанном Минфином России. В нем учетной политике экономического субъекта посвящена ст. 7. При этом учетная политика определяется как «совокупность способов ведения бухгалтерского учета, принятая экономическим субъектом» и формируется на основе законодательства РФ о бухгалтерском учете, национальных и отраслевых стандартов. В целом существенных изменений требований к учетной политике проектом закона не предусматривается.
Данное Положение концептуально и не является руководством по решению конкретных практических проблем, которые возникают при формировании учетной политики.
Учетная политика разрабатывается и утверждается в каждой организации ежегодно. Как правило, к подготовке данного документа на следующий финансовый год руководитель и бухгалтеры приступают в середине предшествующего. При этом разработчикам следует учесть все изменения в законодательстве о бухгалтерском учете и в налоговом законодательстве, произошедшие в том году, в котором разрабатывается учетная политика.
Процесс формирования учетной политики вызывает немало трудностей. Сложной задачей является сближение в учетной политике требований различных учетных систем: российского бухгалтерского и налогового учета, учета в соответствии с международными стандартами (МСФО или US GAAP).
Вариативность подходов к учетной методологии приводит к разнообразию формируемых на ее базе показателей и их конкретных значений. Естественно, составители учетной политики предопределяют в будущем значения отдельных показателей, которые выгодны одним участникам хозяйственных процессов и невыгодны другим. Существование вариантов учета позволяет организации в рамках действующего законодательства уменьшать величину налогооблагаемой базы и начисляемые налоги или, увеличивая прибыль в бухгалтерском учете, выплачивать более высокие дивиденды. Кроме того, «подчиненность» бухгалтерского учета целям налогообложения зачастую искажает реальную картину финансово-хозяйственной деятельности и ограничивает использование информации, формируемой в системе бухгалтерского учета, для обоснования управленческих решений.
Инструкцией № 25н (п. 2) установлено, что единая государственная учетная политика реализуется именно этой Инструкцией:
через план счетов бюджетного учета;
порядок отражения операций по исполнению бюджетов бюджетной системы Российской Федерации на счетах бюджетного учета;
порядок отражения органами, осуществляющими кассовое обслуживание исполнения бюджетов, операций по кассовому обслуживанию исполнения бюджетов на счетах бюджетного учета;
корреспонденцию счетов бюджетного учета;
иные вопросы организации бюджетного учета.
Также в Инструкции № 25н регламентирован методологический раздел учетной политики и определены следующие положения:
Критерии, при соблюдении которых актив признается основным средством, нематериальным активом, непроизведенным активом, материальным запасом.
Правила оценки нефинансовых активов.
Порядок начисления амортизации по основным средствам и нематериальным активам.
Порядок определения стоимости используемых материалов.
На практике отраслевые особенности применения Инструкции 25н и вопросы, решение которых в соответствии с нормативными документами имеет несколько вариантов, необходимо отразить в учетной политике бюджетного учреждения.
Закон «О бухгалтерском учете» устанавливает следующие правила формирования учетной политики:
принятая организацией учетная политика утверждается приказом или распоряжением лица, ответственного за организацию и состояние бюджетного учета (п. 3 ст. 6);
принятая организацией учетная политика применяется последовательно из года в год (п. 4 ст. 6);
изменение учетной политики может производиться в случаях изменения законодательства Российской Федерации или нормативных актов органов, осуществляющих регулирование бухгалтерского учета, разработки учреждением новых способов ведения бухгалтерского учета или существенного изменения условий деятельности учреждения (п. 4 ст. 6);
в целях обеспечения сопоставимости данных бухгалтерского учета изменения учетной политики должны вводиться с начала финансового года (п. 3 ст. 6);
в пояснительной записке к бухгалтерской отчетности организация объявляет изменения в своей учетной политике на следующий отчетный год (п. 4 ст. 13).
Дополнения в учетную политику могут быть внесены в течение года, например, из-за структурных изменений в организации. При наличии у бюджетного учреждения филиалов учетная политика утверждается и применяется по учреждению в целом, т.к. филиалы не могут иметь учетную политику, отличную от головного учреждения.
В соответствии со ст. 6 Закона № 129-ФЗ «О бухгалтерском учете» существует несколько вариантов организации бухгалтерской службы в бюджетном учреждении:
бухгалтерская служба как структурное подразделение, возглавляемое главным бухгалтером;
введение в штат должности бухгалтера;
передача ведения бухгалтерского учета централизованной бухгалтерии.
Отражая один из вышеуказанных видов организации бухгалтерской службы в Положении об учетной политике, необходимо сформировать в форме приложений Примерное положение о бухгалтерии (или централизованной бухгалтерии) и должностные инструкции специалистов бухгалтерии.
Основываясь на рекомендациях нормативных документов, а также учитывая практический опыт работы бюджетных учреждений, в Положении об учетной политике необходимо отразить следующие положения.
Рабочий план счетов бюджетного учета, содержащий синтетические и аналитические счета.
Формы первичных учетных документов, применяемых для оформления хозяйственных операций, по которым Инструкцией не предусмотрены типовые формы.
Порядок проведения инвентаризации.
Методы оценки видов имущества и обязательств.
Порядок документооборота.
Технология обработки учетной информации.
Формы первичных учетных документов.
Формы учетных регистров.
Структура инвентарного номера.
Учет расчетов с подотчетными лицами.
Перечень лиц, имеющих право подписи первичных учетных документов.
Одним из разделов Положения об учетной политике является рабочий план счетов. Поскольку в Инструкции № 25н отраслевые особенности учета не раскрыты, в п. 9 документа указано, что органам государственной власти, органам управления государственных внебюджетных фондов, органам управления территориальных государственных внебюджетных фондов, органам местного самоуправления разрешается введение в код аналитического счета Плана счетов бюджетного учета разрядов для получения дополнительной информации, необходимой внутренним пользователям.
Кроме того, при отсутствии в корреспонденции счетов бюджетного учета операций, отражающих деятельность учреждений, главные распорядители средств бюджета имеют право определять необходимую для отражения в учете корреспонденцию счетов в части, не противоречащей Инструкции № 25н.
При утверждении рабочего плата счетов необходимо учесть то, что План счетов, утвержденный Инструкцией 25н, достаточно объемен и используется бюджетными учреждениями далеко не в полном объеме. Формируя рабочий план счетов, целесообразно избавиться от счетов, которые не используются.
В виде приложения к учетной политике необходимо составить рабочий план счетов, который представляет собой перечень используемых в бюджетном учреждении синтетических и аналитических счетов, а также их корреспонденцию.
При определении порядка и сроков проведения инвентаризации нефинансовых активов используются Методические указания по инвентаризации имущества и финансовых обязательств, утвержденных Приказом Минфина России от 13 июня 1995 г. № 49.
Порядок, количество и сроки проведения инвентаризации определяются руководителем организации, за исключением случаев, когда проведение инвентаризации обязательно (п. 1 ст. 12 Закона № 129-ФЗ). В приказе об учетной политике может быть реализовано это право руководителя, конкретизированы перечисленные критерии.
В учетной политике должна регламентироваться частота проведения инвентаризации отдельно по каждому виду активов и обязательств. Принятый порядок проведения инвентаризации не должен противоречить соответствующим нормативным документам, в частности Закону о бухгалтерском учете.
В отличие от коммерческих организаций бюджетные учреждения не имеют столь богатого выбора вариантов оценки имущества. Однако, формируя приказ об учетной политике, необходимо уточнить порядок оценки материальных запасов, списание которых может производиться по фактической стоимости каждой единицы или по средней фактической стоимости (п. 55 Инструкции).
Порядок создания, принятия и отражения в бухгалтерском учете, а также хранения первичных документов определены Положением о документах и документообороте в бухгалтерском учете, утвержденным Минфином СССР 29 июля 1983 г. № 105.
Данный пункт достаточно важен в учетной политике. Он определяет не только сроки и порядок составления и обработки каждого документа, но и, что немаловажно, определяет должностных лиц, ответственных за правильность и своевременность составления каждого документа.
В виде приложения к Положению об учетной политике необходимо составить график документооборота, содержащий перечень и формы первичных учетных документов, сроки их составления, перечень должностных лиц, ответственных за их оформление и утверждение в конкретном бюджетном учреждении.
В п. 8 Инструкции № 25н определены основные условия автоматизации бюджетного учета. Так как в современных условиях бюджетные учреждения имеют широкую возможность выбора программных продуктов для ведения бюджетного учета, используемый программный продукт следует указать в учетной политике.
Рассматривая технологию обработки учетной информации, необходимо определить форму бухгалтерского учета, применяемую в учреждении. Система учета, представленная Инструкцией № 25н и Планом счетов, предусматривает исключительно компьютерную обработку информации. Однако до сегодняшнего дня существуют бюджетные учреждения, в силу финансовых затруднений не использующие программное обеспечение в процессе учета либо применяющие его не в полной мере. Процесс компьютеризации дошел далеко не до всех.
Переход на машинную форму обработки информации требует вложений средств: приобретение техники; приобретение, установка и обслуживание программного обеспечения; обучение кадров. Средства на эти цели из бюджета не выделяются. Не каждое учреждение может себе позволить подобные расходы за счет внебюджетных средств. В результате появляются бюджетные учреждения, учет в которых компьютеризирован частично.
В связи с существованием различных возможностей обработки учетной информации в приказе необходимо конкретизировать используемый способ обработки информации, применяемую программу, версию, задействованные модули программного обеспечения и т.п.
В Приложении № 2 к Инструкции № 25н представлены унифицированные формы первичных учетных документов и указания по их применению. Несмотря на это, на практике очень часто приходится применять дополнительные документы, подтверждающие факты хозяйственной деятельности. Чтобы не возникало нареканий при проведении многочисленных проверок, бюджетному учреждению целесообразно их отразить в своем локальном акте в виде приложения к учетной политике.
Например, если имеет место отражение фактов хозяйственной деятельности бюджетной организации по операциям, не имеющим унифицированных форм, необходимо определить перечень неунифицированных первичных учетных документов, используемых бюджетной организацией. При этом следует помнить, что при использовании подобных форм необходимо руководствоваться п. 2 ст. 9 Закона № 129-ФЗ «О бухгалтерском учете», в котором прописаны обязательные реквизиты для данных документов.
В Приложении № 3 к Инструкции № 25н определен перечень рекомендуемых регистров бюджетного учета, а также состав обязательных реквизитов и показателей к ним. Приказом Минфина России № 123н от 23 сентября 2005 г. «Об утверждении регистров бюджетного учета» в Приложении № 1 утверждены формы регистров бюджетного учета, а в Приложении № 2 – рекомендации по применению регистров бюджетного учета. Письмом Минфина России от 1 февраля 2006 г. № 02-14-10а/187 определен перечень регистров бюджетного учета с указанием периодичности их формирования на бумажных носителях. Таким образом, порядок ведения регистров бюджетного учета полностью регламентирован.
Однако ведение бюджетного учета в организации с использованием программного продукта позволяет помимо регламентированных регистров бюджетного учета формировать дополнительные регистры, помогающие проводить расширенный анализ хозяйственной деятельности организации.
Если организация в силу своей специфики использует дополнительные регистры бюджетного учета, необходимо в виде приложения к учетной политике определить и утвердить их перечень.
В соответствии с п. 18 Инструкции № 25н основному средству присваивается уникальный инвентарный порядковый номер. Поскольку в самом документе не определены правила составления инвентарных номеров, бюджетному учреждению необходимо самостоятельно сформировать эти правила, которые следует отразить в рассматриваемом документе.
Очень важным участком является учет расчетов с подотчетными лицами. От правильной организации этих расчетов зависит признание указанных расходов как для целей бюджетного, так и налогового учета.
В соответствии с п. 11 Порядка ведения кассовых операций в Российской Федерации лица, получившие наличность под отчет, обязаны не позднее трех рабочих дней по истечении срока, на который были выданы деньги, или со дня возвращения из командировки предъявить в бухгалтерию отчет об израсходованных суммах и произвести окончательный расчет по ним. Этот порядок утвержден Решением Совета директоров ЦБ РФ 22 сентября 1993 г. № 40.
Из п. 11 Порядка ведения кассовых операций в Российской Федерации следует, что срок, на который можно выдать наличные деньги под отчет на хозяйственные нужды, нормативно не ограничен.
В виде приложения к Положению об учетной политике руководителю бюджетного учреждения необходимо издать приказ, устанавливающий срок, на который можно выдать наличные деньги под отчет на хозяйственные нужды учреждения. Работник же должен отчитаться за потраченные деньги не позднее чем через три рабочих дня после истечения этого срока.
Также в виде приложения к учетной политике руководителю бюджетного учреждения необходимо издать приказ о перечне лиц, имеющих право получать денежные суммы под отчет.
Деньги под отчет должны выдаваться заранее. На деле же подотчетные лица могут приобретать для учреждения ценности, а также оплачивать командировки за счет собственных средств. В дальнейшем организация просто возмещает понесенные работниками расходы. В некоторых бюджетных учреждениях подобная практика применяется из-за несвоевременного финансирования или других субъективных и объективных причин. Авансовый отчет применяется для подтверждения расходования и учета денежных средств, выданных подотчетным лицам на административно-хозяйственные расходы.
Во избежание ненужных трений с контролирующими органами во время проверок бюджетное учреждение должно в обязательном порядке в своей учетной политике указать, что оно наделяет сотрудников правом осуществлять определенные действия от имени организации за свой счет, подробно расписать внутренние, специфические правила по проведению расчетов с сотрудниками – подотчетными лицами.
В виде приложения к Положению об учетной политике руководителю бюджетного учреждения необходимо издать приказ, закрепляющий перечень лиц, имеющих право подписи первичных учетных документов, в соответствии с п. 3 ст. 9 Закона № 129-ФЗ.
Наибольшее количество вопросов, связанных с учетной политикой, возникает в случае, если бюджетное учреждение параллельно с бюджетной деятельностью занимается одним или несколькими видами деятельности, приносящей доход. При этом дополнительно к уже перечисленным элементам учетной политики добавляется масса вопросов, определяющих порядок учета коммерческой деятельности:
формирование себестоимости;
определение отпускных (продажных) цен;
вопросы налогообложения и т.д.
Одним из существенных элементов в учетной политике при наличии в бюджетном учреждении деятельности, приносящей доход, является порядок разделения затрат между бюджетной и коммерческой деятельностью. Затраты,