Учет и анализ основных средств и нематериальных активов
Не подлежит переоценке стоимость земельных участков и объектов природопользования.
При переоценке (увеличении стоимости - дооценке; ее уменьшении - уценке) основных средств делается следующая запись:
Д-т сч.01 К-т сч.83 - отражена сумма дооценки объекта.
3) частичной ликвидации объекта. При этом делаются записи:
Д-т сч.02 К-т сч.01 - списана начисленная амортизация по ликвидируемой части объекта;
Д-т сч.91 К-т сч.01 - списана остаточная стоимость ликвидированной части объекта.
Остаточную стоимость основных средств определяют вычитанием из первоначальной стоимости износа основных средств.
С течением времени первоначальная стоимость основных средств отклоняется от стоимости аналогичных основных средств, приобретаемых или возводимых в современных условиях. Для устранения этого отклонения необходимо периодически осуществлять переоценку основных средств и определять восстановительную стоимость.
Восстановительная стоимость - это стоимость воспроизводства основных средств в современных условиях (при современных ценах, современной технике и др.). Переоценка основных фондов по восстановительной стоимости производится по соответствующим решениям правительства.
В процессе эксплуатации основных средств они могут потребовать восстановления. Под восстановлением основных средств в Положении по бухгалтерскому учету "Учет основных средств" 6/01 понимается их ремонт, модернизация или реконструкция.
Капитальным ремонтом машин, оборудования и транспортных средств считается такой вид ремонта с периодичностью свыше одного года, при котором, как правило, производится полная разборка агрегата, замена или восстановление всех изношенных деталей и узлов, ремонт базовых и корпусных деталей и узлов, замена или восстановление всех изношенных деталей и узлов на новые и более современные, сборка, регулирование и испытание агрегата; при капитальном ремонте зданий и сооружений производится смена изношенных конструкций и деталей или замена их на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов, за исключением полной замены основных конструкций, срок службы которых в данном объекте является наибольшим (каменные и бетонные фундаменты зданий, трубы подземных сетей, опоры мостов и т.п.).
Из данного определения видно, что капитальный ремонт вполне может включать в себя замену частей основного средства на более современные, а не просто обеспечивать поддержание основного средства в рабочем состоянии.
При этом Положение по бухгалтерскому учету 6/01 "Учет основных средств" содержит указания на то, что при улучшении в результате модернизации или реконструкции основного средства первоначально принятых нормативных показателей его функционирования (увеличения срока полезного использования, увеличения мощности, улучшения качества производимых изделий и т.п.) соответствующие затраты могут признаваться капитальными вложениями и после окончания реконструкции или модернизации относиться на увеличение первоначальной стоимости основного средства, а срок полезного использования после осуществления таких затрат может уточняться.
Ремонт может быть осуществлен как собственными силами организации, так и подрядным способом, т.е. силами сторонней организации.
Если ремонт осуществляется самой организаций, то все расходы, связанные с проведением ремонта отражаются по дебету счета 23 "Вспомогательные производства" в корреспонденции со счетами 10,70,69, и т.д.
Общая стоимость ремонта, собранная на счете 23 списывается в дебет счетов учета затрат 20,25,26,44.
Если организация использует силы сторонней организации, то используется счет 08.
Таким образом, организация при осуществлении любого восстановления основных средств должна определить, какие из произведенных затрат должны увеличивать первоначальную стоимость основного средства (поскольку результатом осуществления этих затрат является улучшение его исходных характеристик), какие - относиться на издержки производства и обращения в качестве затрат по ремонту (поскольку их результатом является лишь поддержание основного средства в работоспособном состоянии), а какие - относиться на операционные расходы (поскольку, например, при перепрофилировании здания под иной вид деятельности, результатом работ будет являться изменение основного средства, а не поддержание его в рабочем состоянии, но об улучшении его исходных характеристик говорить может быть сложно).
Отдельным является вопрос о порядке учета затрат на демонтаж основных средств при их переносе на другое место эксплуатации.
Поскольку в результате демонтажа основные средства переходят в категорию оборудования к установке, указанные затраты следует признать связанными с ликвидацией “старых" основных средств, а не с подготовкой к эксплуатации основных средств на новом месте, то есть расходы на демонтаж не могут увеличивать первоначальную стоимость “новых” основных средств, а должны рассматриваться как расходы по ликвидации “старых" объектов основных средств.
Стоимость объектов основных средств погашается посредством начисления амортизации, если иное не установлено законодательно.
По основным средствам, которые законсервированы и не используются в производстве продукции, при выполнении работ или оказании услуг, для управленческих нужд организации либо для предоставления организацией за плату во временное владение и пользование или во временное пользование, амортизация не начисляется.
По объектам основных средств некоммерческих организаций амортизация не начисляется. По ним на забалансовом счете производится обобщение информации о суммах износа, начисляемого линейным способом.
По объектам жилищного фонда, которые учитываются в составе доходных вложений в материальные ценности, амортизация начисляется в общеустановленном порядке.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки; объекты природопользования; объекты, отнесенные к музейным предметам и музейным коллекциям, и другие).
Начисление амортизации объектов основных средств производится одним из следующих способов:
1. линейный способ;
2. способ уменьшаемого остатка;
3. способ списания стоимости по сумме чисел лет срока полезного использования;
4. способ списания стоимости пропорционально объему продукции (работ).
Годовая сумма амортизационных отчислений определяется:
а) при линейном способе - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
б) при способе уменьшаемого остатка - исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта;
в) при способе списания стоимости по сумме чисел лет срока полезного использования - исходя из первоначальной стоимости или (текущей (восстановительной) стоимости (в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого - число лет, остающихся до конца срока полезного использования объекта, а в знаменателе - сумма чисел лет срока полезного использования объекта.
В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
По основным средствам, используемым в организациях с сезонным характером производства, годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году [14, с.432].
г) при способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств.
Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из:
а) ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
б) ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
в) нормативно-правовых и других ограничений использования этого объекта.
В случаях улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации организацией пересматривается срок полезного использования по этому объекту.
Начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
Суммы начисленной амортизации по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете.
Порядок проведения инвентаризации основных средств и отражение ее результатов в бухгалтерском учете регулируется "Методическими указаниями по инвентаризации имущества и финансовых обязательств".
Цель инвентаризации - подтвердить наличие основных средств в натуре по местам их эксплуатации или местонахождения по данным бухгалтерского учета.
Инвентаризация основных средств является обязательной процедурой в следующих случаях:
при реорганизации предприятия (слияние, разделение, присоединение, выделение, преобразование) на дату составления бухгалтерского баланса);
при смене материально ответственных лиц (на день приемки-передачи дел);
после стихийных бедствий (немедленно после их окончания);
перед составлением годового отчета (не ранее 1 октября);
при выявлении фактов хищения, а также порчи такого имущества (сразу после установления таких фактов);
в других случаях, предусмотренных законодательством РФ или нормативными актами Министерства финансов РФ.
Инвентаризация основных средств может проводиться один раз в три года.
Другие сроки проведения инвентаризации вправе устанавливать руководитель предприятия. Он же определяет состав инвентаризационной комиссии.
Перед проведением инвентаризации уточняется и правильность оформления первичной учетной документации по наличию и движению основных средств (инвентарные карточки или книги, технические паспорта, акты приема-передачи и т.п.).
Материально ответственные лица в письменной форме должны подтвердить, что все приходные и расходные документы на основные средства сданы в бухгалтерию. Принятые объекты оприходованы, а выбывшие списаны в расход.
Фактическое наличие и техническое состояние объектов устанавливаются членами инвентаризационной комиссии совместно с материально ответственными лицами путем непосредственного осмотра по месту нахождения.
Итоги проверки заносятся в инвентаризационные описи ручным способом или средствами вычислительной техники в разрезе каждого наименования объекта, с обязательным указанием их инвентарного номера.
Неучтенные основные средства, а также основные средства, по которым выявлена недостача, записываются в отдельную инвентаризационную опись.
На основные средства, используемые предприятием на условиях аренды, независимо от ее характера (краткосрочная или долгосрочная), составляется отдельная инвентаризационная опись в двух экземплярах. Один экземпляр остается у предприятия, а другой высылается в адрес арендодателя.
Объекты, которые в учете относятся к активной части основных средств (машины, оборудование, транспортные средства), показываются в инвентаризационной описи с подробной расшифровкой их технической характеристики и заводского инвентарного номера.
Оформленные соответствующим образом инвентаризационные описи комиссия передает в бухгалтерию для составления сличительной ведомости. Данная ведомость включает только те объекты, по которым имеются расхождения с бухгалтерской информацией.
На основании приказа руководителя по материалам инвентаризационной комиссии в бухгалтерии составляются записи по результатам инвентаризации.
Если в случае инвентаризации выявлены объекты основных средств, в качестве излишка то они приходуются по рыночной стоимости.
Если же выявлена недостача, делаются следующие бухгалтерские записи:
Дб 01 субсчет 1 "Выбытие основных средств" - Кт 01 "Основные средства" - списана первоначальная стоимость объекта основных средств.
Дб 02 "Амортизация основных средств" - Кт 01 субсчет 1 "Выбытие основных средств" - списана накопленная амортизация.
Дб 94 "Недостачи и потери от порчи ценностей" - 01 субсчет 1 "Выбытие основных средств" - списана остаточная стоимость утраченного объекта основных средств.
Если виновные лица известны, то делаются следующие записи:
Дб 73 "Расчеты с персоналом по прочим операциям" субсчет 2 "Расчеты по возмещению материального ущерба" - Кт 94 "Недостачи и потери от порчи ценностей" - убытки отнесены на виновных лиц.
Дб 73 - Кт 98 "Доходы будущих периодов" - отражена задолженность виновного лица в части сумм, превышающих остаточную стоимость утраченного основного средства.
Дб 98 - Кт 91 "Прочие доходы и расходы" - признан доход от взыскания с виновного лица суммы, превышающей стоимость утраченного имущества.
Если виновные лица не установлены, то убытки от недостачи списываются на финансовый результат: Дб 91 - Кт 94.
Выбытие основных средств, то есть списание его с бухгалтерского учета, может происходить в случае:
1. Передачи права собственности на основное средство (продажи, безвозмездной передачи, передачи в виде вклада в уставный капитал).
2. Ликвидации основного средства ввиду морального и физического износа или в связи с чрезвычайными обстоятельствами (после аварии, стихийного бедствия).
Доходы и расходы, возникающие в связи со списанием основного средства, подлежат зачислению на счет прибылей и убытков в качестве операционных доходов и расходов. Выручка от реализации основного средства оценивается в соответствии с условиями договора; расходы по выбытию - по сумме фактических расходов по реализации, демонтажу, разборке, утилизации; полученные в результате разборки основного средства; материальные ценности - по рыночной цене их возможной реализации.
Для отражения выбытия основных средств на счете 01 (и 03, если он используется) открывается отдельный субсчет, в дебет которого списывается первоначальная (восстановительная) стоимость основного средства с “основного” субсчета счета 01, а в кредит относится начисленная амортизация в корреспонденции с дебетом счета 02.
При выбытии основных средств в учете производятся следующие записи:
Дебет счета 01 “Основные средства” (субсчет “Выбытие основных средств”) Кредит счета 01 “Основные средства” - списана стоимость выбывающего основного средства;
Дебет счета 02 “Амортизация основных средств" Кредит счета 01 “Основные средства” (субсчет “Выбытие основных средств”) - списана сумма амортизации, накопленная за время использования основного средства;
Дебет счета 91 “Прочие доходы и расходы" (субсчет “Прочие расходы”) Кредит счета 01 “Основные средства” (субсчет “Выбытие основных средств”) - отражена остаточная стоимость основного средства в составе прочих расходов;
Дебет счета 23 “Вспомогательные производства” Кредит счетов 60, 70, 69 - отражены в составе расходов вспомогательных производств все затраты, связанные с выбытием основного средства (демонтаж оборудования, разборка зданий и сооружений и прочие);
Дебет счета 91 “Прочие доходы и расходы" (субсчет “Прочие расходы”) Кредит счета 23 “Вспомогательные производства” - списаны затраты, связанные с выбытием объекта;
Дебет счета 10 “Материалы” Кредит счета 91 “Прочие доходы и расходы" (субсчет “Прочие доходы”) - оприходованы материальные ценности, полученные в результате ликвидации основного средства;
Дебет счета 99 “Прибыли и убытки” Кредит счета 91 “Прочие доходы и расходы" (субсчет “Сальдо прочих доходов и расходов”) - отражен финансовый результат (убыток).
В процессе ведения бухгалтерского учета для грамотного правового отражения в учете нематериальных активов необходимо быть ознакомленным со следующими нормативными документами:
1. Федеральный закон "О бухгалтерском учете" от 21 ноября 1996 г. № 129-ФЗ.
2. Гражданский Кодекс Российской Федерации (часть IV).
3. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина Российской Федерации от 29.07. 1998г. №34н.
4. Положение по бухгалтерскому учету 14/2007 "Учет нематериальных активов", утвержденное Приказом Минфина Российской Федерации от 27.12.2007г. №153н.
5. План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденные Приказом Минфина РФ от 31.10. 2000г. №94н.
6. Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Министерства финансов Российской Федерации от 13 июня 1995 г. № 49.
7. О формах бухгалтерской отчетности организаций. Приказ Минфина Российской Федерации от 22 июля 2003 г. № 67н.
Также обязательным для предприятий, использующих нематериальные активы, является следование учетной политике в части этих объектов учета (в частности, срок полезного использования, порядок начисления амортизации).
Единицей бухгалтерского учета нематериальных активов является инвентарный объект.
Инвентарным объектом нематериальных активов признается совокупность прав, возникающих из одного патента, свидетельства, договора об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации либо в ином установленном законом порядке, предназначенных для выполнения определенных самостоятельных функций. В качестве инвентарного объекта нематериальных активов также может признаваться сложный объект, включающий несколько охраняемых результатов интеллектуальной деятельности (кинофильм, иное аудиовизуальное произведение, театрально-зрелищное представление, мультимедийный продукт, единая технология). Нематериальный актив принимается к бухгалтерскому учету по фактической (первоначальной) стоимости, определенной по состоянию на дату принятия его к бухгалтерскому учету.
Фактической (первоначальной) стоимостью нематериального актива признается сумма, исчисленная в денежном выражении, равная величине оплаты в денежной и иной форме или величине кредиторской задолженности, уплаченная или начисленная организацией при приобретении, создании актива и обеспечении условий для использования актива в запланированных целях.
Расходами на приобретение нематериального актива являются: суммы, уплачиваемые в соответствии с договором об отчуждении исключительного права на результат интеллектуальной деятельности или на средство индивидуализации правообладателю (продавцу); таможенные пошлины и таможенные сборы; невозмещаемые суммы налогов, государственные, патентные и иные пошлины, уплачиваемые в связи с приобретением нематериального актива; вознаграждения, уплачиваемые посреднической организации и иным лицам, через которые приобретен нематериальный актив; суммы, уплачиваемые за информационные и консультационные услуги, связанные с приобретением нематериального актива; и так далее.
Синтетический учет нематериальных активов осуществляют на счетах 04 "Нематериальные активы", 05 "Амортизация нематериальных активов", 08 "Вложения во внеоборотные активы".
Счет 04 активный, предназначен для получения информации о наличии и движении нематериальных активов, принадлежащих организации на правах собственности. Учет нематериальных активов на счете 04 осуществляется в первоначальной оценке. По некоторым видам нематериальных активов со счета 04 списывают на счета затрат начисленную амортизацию по этим активам.
На счете 05 "Амортизация нематериальных активов" отражают начисления и списание (при выбытии) амортизации по тем видам нематериальных активов, по которым погашение их стоимости производится с использованием счета 05.
Расходы по приобретению и созданию нематериальных активов относятся к долгосрочным инвестициям и отражаются по дебету 08 "Вложения во внеоборотные активы" с кредита расчетных, материальных и других счетов. После принятия на учет приобретенных или созданных нематериальных активов они отражаются по дебету счета 04 "Нематериальные активы" с кредита счета 08.
Поступление нематериальных активов в порядке обмена также первоначально отражают на счете 08 с кредита счета 60 "Расчеты с поставщиками и подрядчиками" или 76 "Расчеты с разными дебиторами и кредиторами" с последующим оприходованием по дебету счета 04 с кредита счета 08. Переданные в порядке обмена объекты имущества списывают с кредита соответствующих счетов (01, 10, 12, 40 и др.) в дебет счетов продажи (90, 91).
Нематериальные активы, внесенные учредителями или участниками в счет их вкладов в уставный капитал организации (по согласованной стоимости), отражают на счете 08. При этом задолженность учредителей по вкладу в уставный капитал отражают по дебету счета 75 "Расчеты с учредителями" и кредиту счета 80 "Уставный капитал".
На стоимость поступивших в счет вклада в уставный капитал нематериальных активов составляют бухгалтерские записи:
Дебет 08 Кредит 75
Дебет 04 Кредит 08.
Безвозмездно полученные нематериальные активы приходуются по дебету счета 08 "Вложения во внеоборотные активы" с кредита счета 98 "Доходы будущих периодов", субсчет 98-2 "Безвозмездные поступления". Со счета 08 первоначальная стоимость нематериальных активов списывается на счет 04 "Нематериальные активы". Стоимость безвозмездно полученных нематериальных активов, учтенная на субсчете 98-2, в дальнейшем списывается ежемесячно в размере начисленных амортизационных отчислений по объекту в кредит счета 91 "Прочие доходы и расходы".
При покупке организации вложения в приобретаемые внеоборотные активы отражают по дебету счета 08 "Вложения во внеоборотные активы" и кредиту счета 76 "Расчеты с разными дебиторами и кредиторами". Положительная деловая репутация записывается в дебет счета 04 "Нематериальные активы" с кредита счета 08. Отрицательная деловая репутация отражается по кредиту счета 98 "Доходы будущих периодов".
По приобретенным нематериальным активам организации уплачивают налог на добавленную стоимость по установленным ставкам.
В соответствии с Налоговым кодексом Российской Федерации НДС по приобретенным нематериальным активам учитывается в общеустановленном порядке по дебету счета 19, субсчет "НДС по приобретенным нематериальным активам", в корреспонденции с кредитом счетов 60 и 76. Ежемесячно после принятия на учет нематериальных активов сумма НДС списывается с кредита счета 19 в дебет счета 68 "Расчеты по налогам и сборам".
Первичными документами, которыми оформляются операции поступления нематериальных активов, являются:
1) акт о приеме-передаче объекта основных средств;
2) первичные документы, разработанные в самой организации и утвержденные приказом руководителя об учетной политике:
акт приема (оприходования) нематериальных активов;
акт приема-передачи нематериальных активов и др.
В этих документах обязательными реквизитами, характеризующими объект нематериальных активов, должны быть его первоначальная стоимость, сумма начисленной амортизации, срок полезного использования, инвентарный номер, данные охранного документа (патента, свидетельства, договора об отчуждении исключительного права на объект интеллектуальной собственности и др.).
Основными видами выбытия нематериальных активов являются их продажа, списание вследствие непригодности, безвозмездная передача, передача нематериальных активов в счет вклада в уставные капиталы других организаций. При выбытии нематериальных активов в результате их продажи, списания, безвозмездной передачи вся сумма накопленной амортизации списывается в дебет счета 05 "Амортизация нематериальных активов" с кредита счета 04 "Нематериальные активы". Остаточная стоимость нематериальных активов списывается со счета 04 в дебет счета 91 "Прочие доходы и расходы". В дебет счета 91 списываются также все расходы, связанные с выбытием нематериальных активов, и сумма НДС по проданным и безвозмездно переданным нематериальным активам. По кредиту счета 91 отражается сумма выручки от продажи или другого дохода от выбытия нематериальных активов.
Финансовый результат от выбытия нематериальных активов формируется на счете 91 и затем списывается со счета 91 на счет 99 "Прибыли и убытки". При этом если сумма выручки от продажи нематериальных активов превышает их остаточную стоимость и расходы, связанные с выбытием, то разницу списывают в дебет счета 91 и кредит счета 99. Если же остаточная стоимость выбывших нематериальных активов не возмещается выручкой от их реализации, то разницу между ними списывают с кредита счета 91 в дебет счета 99.
При передаче нематериальных активов в счет вклада в уставный капитал других организаций остаточная стоимость списывается с кредита счета 04 в дебет счета 58 "Финансовые вложения". Сумма амортизации по переданным нематериальным активам списывается в дебет счета 05 с кредита счета 04.
Превышение согласованной стоимости над остаточной стоимостью по переданным нематериальным активам отражают по дебету счета 58 и кредиту счета 91 "Прочие доходы и расходы". Обратная разница учитывается по дебету счета 91 и кредиту счета 58.
Аналитический учет по счету 04 "Нематериальные активы" ведется по отдельным объектам нематериальным активам. Аналитический учет нематериальных активов осуществляется в карточке учета нематериальных активов. Карточка применяется для учета всех видов нематериальных активов. Открывается она на каждый объект в отдельности.
На лицевой стороне карточки указывают полное наименование и назначение объекта, первоначальную стоимость, срок полезного использования, норму и сумму начисленной амортизации, дату постановки на учет, способ приобретения, документ о регистрации и основные сведения по выбытию объекта (номер и дата документа, причина выбытия, сумма выручки от реализации). На оборотной стороне карточки изложена характеристика объекта нематериальных активов.
Оценка нематериальных активов. В учете и отчетности нематериальные активы отражают по первоначальной стоимости. Отдельно отражают амортизацию нематериальных активов.
При инвентаризации нематериальных активов проверяют:
1. наличие документов, подтверждающих права организации на его использование;
2. правильность и своевременность отражения нематериальных активов в балансе.
Выявленные при инвентаризации излишествующие нематериальные активы приходуются на баланс предприятия следующей проводкой:
Дб 04 Кт 91-1 - оприходование ранее не учтенных нематериальных активов, выявленных в результате инвентаризации.
Если в результате инвентаризации в организации были выявлены нематериальные активы, на которые отсутствует документация, то их списание оформляется следующими проводками:
Дб 05 Кт 04 - списание амортизации по нематериальным активам;
Дб 94 Кт 04 - списание остаточной стоимости нематериальных активов.
Эффективность использования основных средств и нематериальных активов в значительной степени зависит от организации бухгалтерского учета, поскольку именно в системе бухгалтерского учета формируется большая часть информации, необходимой для принятия управленческих решений. К такой информации, в частности, относятся сведения о наличии и техническом состоянии объектов основных средств и нематериальных активов, получаемые в процессе инвентаризации. На основе указанной информации принимаются решения о списании с баланса неиспользуемых объектов основных средств и нематериальных активов путем продажи или ликвидации [14, с.162].
1.3 Методика анализа основных средств и нематериальных активов
Основные средства (часто называемые в экономической литературе и на практике основными фондами) являются одним из важнейших факторов производства.
Анализ основных фондов производится по нескольким направлениям, разработка которых в комплексе позволяет дать оценку структуры, динамики и эффективности использования основных средств.
Таблица 3.1 - Основные направления анализа основных средств
| Основные направления анализа | Задачи анализа | Виды анализа |
| 1 | 2 | 3 |
| Анализ структуры и динамики ОС |
Оценка размера и структуры вложения капитала в ОС. Определение характера и размера влияния стоимости ОС на финансовое положение и структуру баланса |
Финансовый анализ |
| Анализ эффективности использования ОС |
Анализ движения ОС. Анализ показателей эффективности использования ОС. Анализ использования времени работы оборудования. Интегральная оценка использования оборудования |
Управленческий анализ |
| Анализ эффективности затрат по содержанию и эксплуатации оборудования |
Анализ затрат на капитальный ремонт. Анализ затрат по текущему ремонту. Анализ взаимосвязей объема производства, прибыли и затрат по эксплуатации оборудования |
Управленческий анализ |
| Анализ эффективности инвестиций в ОС |
Оценка эффективности капитальных вложений. Анализ эффективности привлечения займов для инвестирования |
Финансовый анализ |
Выбор направлений анализа и реальных аналитических задач определяется потребностями управления, что составляет основу финансового и управленческого анализа, хотя четкой границы между этими видами анализа нет.
Данные о наличии, износе и движении основных средств служат основным источником информации для оценки производственного потенциала предприятия.
Оценка движения основных средств проводится на основе коэффициентов, которые анализируются в динамике за ряд лет.
Таблица 3.2 - Показатели движения и состояния основных средств
| Наименования показателей | Методы расчета | Экономическая интерпретация показателей |
| 1. Показатели движения | ||
| 1.1 Коэффициент поступления ввода (КВВ) |
|
Доля поступивших ОС за период |
| 1.2 Коэффициент обновления (Коб) |
|
Доля новых ОС на предприятии |
| 1.3 Коэффициент выбытия ОС (Квыб) |
|
Доля выбывших ОС за период |
| 1.4 Коэффициент прироста (Кпр) |
|
Темп прироста ОС |
| 2. Показатели состояния | ||
| 2.1 Коэфициент износа (Ки) |
|
Доля стоимости ОС перенесенная на продукцию Ки = 1 - Кг |
| 2.2 Коэффициент годности (Кг) |
|
Уровень годности ОС Кг = 1 - Ки |
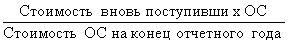
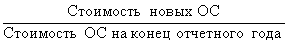
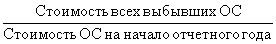
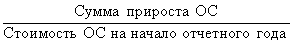
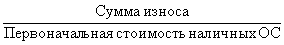
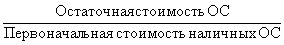
Оценка эффективности использования основных средств основана на применении общей для всех ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости [15, с.362].
Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов.
Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции.
При сопоставлении запасов ресурсов с объемом выручки за период необходимо рассчитать среднюю величину запасов на тот же период.
Обобщающим показателем эффективности использования основных средств является фондоотдача (ФО):
ФО= ОП/Ср. п. в. с (1.1)
где ОП - объем производства;
Ср. п. в. с - Средняя первоначальная (восстановительная) стоимость.
При расчете показателя учитываются собственные и арендованные основные средства, не учитываются основные средства, находящиеся на консервации и сданные в аренду.
Показатель фондоотдачи анализируют в динамике за ряд лет, поэтому объем продукции корректируют на изменение цен и структурных сдвигов, а стоимость основных средств - на коэффициент переоценки.
Повышение фондоотдачи ведет к снижению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции или амортизационной емкости.
Рост фондоотдачи является одним из факторов интенсивного роста объема выпуска продукции (ВП). Эту зависимость описывает факторная модель:
ВП = ОС
 ФО
(1.2)
где ОС - основные средства,
ФО - фондоотдача.
На основе факторной модели рассчитывают прирост объема выпуска за счет увеличения основных средств и роста фондоотдачи:
∆ВП=∆ВП (ос) +∆ВП (фо) (1.2)
где ∆ВП - отклонение по выпуску продукции;
∆ВП (ос) - отклонение по основным средствам;
∆ВП (фо) - отклонение фондоотдачи.
Прирост выпуска продукции за счет фондоотдачи можно рассчитать способом абсолютных разниц:
∆ВП
(ос) = ∆ОСФО
(1.3)
где ∆ОС - основные средства;
ФО - фондоотдача.
∆ВП
(ос) = ∆ФО
ОС1 (1.4)
или интегральным методом:
∆ВП
(ос) =∆ОСФОо+
(∆ОСФО)
/2 (1.5)
∆ВП
(фо) =∆ФОСОо+
(∆ОС