Учет и анализ основных средств и нематериальных активов
Таблица 2.15 - Изменение фондоотдачи основных производственных фондов на ООО "ДальПромТоргСервис" 2008 год:
| Изменение фондоотдачи основных производственных фондов за счет: | Расчет влияния: |
Итог: |
| Структуры оборудования: |
- 566,44
|
- 412,37 |
| Целодневных простоев: |
+ 189,72
|
+ 138,12 |
| Коэффициента сменности: |
- 356,49
|
- 259,52 |
| Внутрисменных простоев: |
+ 258,29
|
+ 188,04 |
| Среднечасовой выработки: |
+ 1042,35
|
+ 758,83 |
| Итого: | + 567,43 | + 413,1 |
Из таблицы 2.15 видно, что в 2008 году за счет изменения структуры основных фондов фондоотдача сокращается на 412,37, что говорит о преобладании более дорогого оборудования, за счет снижения целодневных простоев фондоотдача повышается на 138,12, за счет сокращения внутрисменных простоев, фондоотдача увеличивается на 188,04, за счет сокращения целодневных и внутрисменных простоев увеличивается среднечасовая выработка, что ведет к увеличению фондоотдачи на 758,83.
Динамика показателей фондоотдачи представлена на Рисунке 8.
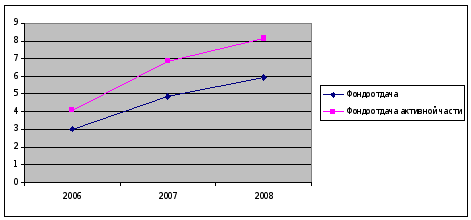
Рисунок 8 - Динамика показателей фондоотдачи
Проанализируем эффективность использования нематериальных активов на ООО "ДальПромТоргСервис".
Таблица 2.16 - Анализ объема, динамики и структуры нематериальных активов на ООО "ДальПромТоргСервис" 2006-2008гг.
Вид нематериальных активов |
Сумма, тыс. руб. |
Структура, % |
||||||||
| 2006 | 2007 | 2008 | отклонение | 2006 | 2007 | 2008 | отклонение | |||
|
2007/ 2006 |
2008/ 2007 |
2007/ 2006 |
2008/ 2007 |
|||||||
| Права на владение интеллектуальной собственностью | 75 |
73 |
70 |
2 |
3 |
55,56 |
54,07 |
55,85 |
1,49 |
2,22 |
| Права на пользование природными объектами | 20 | 20 | 20 | 14,81 | 14,81 | 14,81 | ||||
| Прочие | 40 | 42 | 45 | + 2 | +3 | 29,63 | 31,11 | 33,34 | +1,48 | +2,22 |
| Итого: | 135 | 135 | 135 | 100 | 100 | 100 | ||||
Из таблицы 2.16 следует, что основную долю в структуре нематериальные активы занимают интеллектуальные продукты (патенты, программа для ЭВМ), хотя за отчетный период абсолютная их величина и относительная доля в общей сумме несколько уменьшилась. Это свидетельствует о снижении деловой активности предприятия, так как 2007 и 2008 году не было инвестиций в данный вид активов.
По данным таблицы 2.16 можно сделать вывод, что за отчетный период несколько изменилась структура нематериальных активов по степени их защищенности: увеличилась доля активов, защищенная лицензиями, патентами и авторскими правами и уменьшилась доля незащищенных нематериальных активов, что следует оценить положительно, но вместе с этим снижается доля нематериальных активов защищенных свидетельствами.
Таблица 2.17 - Анализ структуры нематериальных активов по степени правовой защищенности на ООО "ДальПромТоргСервис".
Группа нематериальных активов |
Сумма, тыс. руб. | Структура, % | ||||||||
2006 |
2007 |
2008 |
Отклонение | 2006 |
2007 |
2008 |
Отклонение | |||
|
2007/ 2006 |
2008/2007 |
2007/ 2006 |
2008/2007 | |||||||
Нематериальные активы, защищенные: Лицензии |
5 | 58 |
65 |
+3 |
+7 |
40,74 |
42,96 | 48,15 | +2,22 | +5, 19 |
| Авторскими правами | 14 | 18 | 20 | +4 | +2 | 10,37 | 13,33 | 14,81 | +2,96 | +1,48 |
| Свидетельствами на товарный знак | 40 | 38 | 35 | -2 | -3 | 29,63 | 28,15 | 25,93 | -1,48 | -2,22 |
| Незапатентованные активы | 26 | 21 | 15 | -5 | -6 | 19,26 | 15,56 | 11,11 | -3,7 | -4,45 |
| Итого: | 135 | 135 | 135 | 100 | 100 | 100 | ||||
Таблица 2.18 - Срок полезного использования нематериальных активов
Показатель |
Срок полезного использования, лет |
Итого: |
||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | Более 10 лет | ||
Нематериальные активы, тыс. руб. |
10 |
0 |
0 | 0 |
25 |
0 |
0 |
0 |
55 |
45 |
135 | |
|
В% к итогу |
7,41 | 0 | 0 | 0 | 18,52 | 0 | 0 | 0 | 0 | 40,74 | 33,33 | 100 |
Согласно данным таблицы 2.18 средний срок полезного использования результатов промышленного новшества составляет 10 лет и более, что вполне нормально для современных условий. Доля нематериальных активов со сроком полезного использования менее 10 лет на анализируемом предприятии составляет 25,93%.
Рассчитаем эффективность использования нематериальных активов по формуле:
RO
н. а. 2006 = (6997/58719)
 (58719/135) = 0, 1192
434,
9556 = 51, 85 руб.
RO
н. а. 2007 = (24129/100345)
(100345/135) = 0, 2405
743, 2963 = 178, 76 руб.
RO
н. а. 2008 = (22626/132654)
(132654/135) = 0, 1706
983, 6222 = 167, 81 руб.
Таблица 2.19 - Эффективность использования нематериальных активов на ООО "ДальПромТоргСервис"
Показатель |
Годы |
Отклонение |
|||
2006 |
2007 |
2008 |
2007/ 2006 |
2008/ 2007 |
|
| Эффективность использования нематериальных активов, руб. | 51,85 |
178,76 |
167,81 |
126,91 |
10,96 |
Наглядно динамика показателя эффективности использования нематериальных активов на ООО "ДальПромТоргСервис" представлена на Рисунке 9.
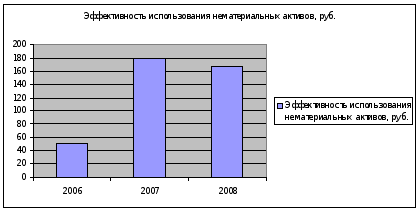
Рисунок 9 - Эффективность использования нематериальных активов на ООО "ДальПромТоргСервис"
Из таблицы 2. 19 видно, что эффективность использования нематериальных активов в 2007 году повысилась по отношению к 2006 году на 126,92 руб., в 2008 наоборот наблюдается снижение эффективности - на 10,96 руб., что свидетельствует об изменении структуры нематериальных активов предприятия, то есть активы, используемые в 2007 году наиболее востребованными в хозяйственной деятельности предприятия нежили в 2008 году.
3. Предложения по совершенствованию учета основных средств и нематериальных активов на ооо "дальпромторгсервис"
3.1 Пути совершенствования учета основных средств и нематериальных активов на ООО "ДальПромТоргСервис"
По итогам проведенных исследований по организации учета основных средств и нематериальных активов в ООО "ДальПромТоргСервис" для улучшения использования имеющегося оборудования можно предложить провести следующие мероприятия:
1. Введение системы забалансовых счетов по основным средствам, стоимостью менее 20000 рублей за объект.
2. Пересмотреть способ начисления амортизации основных средств и нематериальных активов.
3. Формирование резервного фонда на все виды ремонта основных средств.
Активы, в отношении которых выполняются предусмотренные в п.4 ПБУ 6/01 условия принятия их к бухгалтерскому учету в качестве основных средств и стоимостью в пределах лимита, установленного в учетной политике организации, но не более 20 000 руб. за единицу, могут отражаться в бухгалтерском учете и бухгалтерской отчетности в составе материально-производственных запасов.
Иными словами, организация должна самостоятельно определять, учитывать подобные объекты в составе основных средств на счете 01 или в составе материально-производственных запасов на счете 10 "Материалы", что должно найти отражение в формируемой учетной политике организации.
Если организация решает учитывать активы стоимостью в пределах лимита в составе материально-производственных запасов, то в учетной политике организации должен быть отражен не только сам факт этого выбора, но и размер данного лимита. Лимит стоимости объекта основных средств определяется организацией также самостоятельно, но его размер не может превышать 20 000 рублей за единицу.
В том случае, когда данные активы учитываются в составе материалов, в отношении них организация соответственно не применяет формы первичных учетных документов по учету основных средств. В частности, не оформляются утвержденные Постановлением Госкомстата России от 21.01. 2006 № 7 форма № ОС-1 при приеме-передаче основных средств, форма № ОС-2 при внутреннем перемещении объектов, форма № ОС-4 при их выбытии, не открывается инвентарная карточка учета основных средств (форма № ОС-6) и т.д. Таким образом, на практике норма об учете активов стоимостью в пределах лимита в составе материалов дает организациям возможность значительно сократить документооборот. Однако в целях обеспечения сохранности этих объектов в производстве или при эксплуатации в организации должен быть организован надлежащий контроль за их движением.
При списании стоимости такого имущества оно перестает числиться в учете ООО "ДальПромТоргСервис". Однако фактически оно имеется. Поэтому организация должна решить вопрос контроля сохранности имущества, которое не числится в учете. Такое имущество, как правило, передается работникам, и оформляется материальная ответственность за его сохранность. В учетной политике ООО "ДальПромТоргСервис" (в разрезе ее организационно-технического аспекта) следует предусмотреть процедуры инвентаризации и применения материальной ответственности по отношению к имуществу, не учтенному на счетах бухгалтерского учета. Необходимо построить эти процедуры при условии организации аналитического учета соответствующих объектов на забалансовых счетах по материально-ответственным лицам.
Для организации бухгалтерского учета на забалансовых счетах для объектов основных средств менее 20 000 руб., целесообразно использовать счет 010 "Износ основных средств". К данному счету возможно открыть субсчета 010-1 "Оборудование", 010-2 "Производственный и хозяйственный инвентарь" и т.д.
Для реализации забалансового аналитического учета в ООО "ДальПромТоргСервис" имеет смысл разработать систему показателей, по которым этот учет будет осуществляться. Необходимо разработать аналитическую таблицу по учету объектов основных средств по своей стоимости, отнесенных в состав материально-производственных запасов, списанных в производство (Таблица 3.1).
Необходимо издать внутренний документ на предприятии, в котором будут указаны нормативные сроки использования таких объектов, использующихся в деятельности ООО "ДальПромТоргСервис".
Данная аналитическая таблица позволит быстро и качественно проводить инвентаризацию списанных с учета, но используемых в производстве объектов. Также она даст возможность контролировать наличие и сохранность объектов, переданных в эксплуатацию, по местам их использования и материально-ответственным лицам. При сравнении нормативного и фактического срока использования на дату инвентаризации можно будет определить, какое имущество подлежит списанию с забалансового учета.
Таблица 3.1 - Аналитическая таблица по учету объектов основных средств, стоимостью ниже установленного лимита в ООО "ДальПромТоргСервис"
| Состав принадлежностей | Место эксплуатации | Материально-ответственное лицо | Дата передачи в эксплуатацию | Нормативный срок использования, мес. | Фактический срок использования на 01.12.08 | Примечания |
| Электродрель BOSH 2000 | Производственная база | Стычкин В.Г. | 14.06.06 | 60 | 26 | |
| Шкаф-купе | Бухгалтерия | Зацепина Г.Д. | 18.12.07 | 120 | 12 | |
| И т.д. |
Если организация принимает решение не вводить стоимостный лимит при принятии объектов к бухгалтерскому учету в качестве основных средств, то вне зависимости от их стоимости списание таких объектов должно производиться в общеустановленном порядке.
По результатам проведенного исследования предприятию целесообразно пересмотреть способ начисления амортизации на объекты основных средств и нематериальные активы.
В ООО "ДальПромТоргСервис" используется: на объекты основных средств - способ списания стоимости основных фондов по сумме чисел лет срока полезного использования, а на нематериальные активы - линейный способ амортизации.
Автор данной работы предлагает применить на объекты основных средств - линейный способ начисления амортизации.
Рассмотрим на примере действующий способ начисления амортизации, а затем предлагаемый:
Начисление амортизации в ООО "ДальПромТоргСервис" на электродрель Bosh 2000. Срок полезного использования - 5 лет, первоначальная стоимость - 35 000 руб.
Сумма чисел лет срока полезного использования = 1+2+3+4+5 = 15
Сумма
амортизационных
отчислений
за 1-ый год = 35000
5/15 = 11666,67 руб.
Сумма амортизационных отчислений в месяц = 11666,67/12 = 972,22 руб.
Сумма
амортизационных
отчислений
за 2-ой год = 35000
4/15 = 9333,33 руб.
Сумма амортизационных отчислений в месяц = 9333,33/12 = 777,78 руб.
Сумма
амортизационных
отчислений
за 3-ий год = 35000
3/15
= 7000 руб.
Сумма амортизационных отчислений в месяц = 7000/12 = 583,33 руб.
Сумма
амортизационных
отчислений
за 4-ый год = 35000
2/15 = 4666,67 руб.
Сумма амортизационных отчислений в месяц = 4666,67/12 = 388,89 руб.
Сумма
амортизационных
отчислений
за 5-ый год = 35000
1/15 = 2333,33 руб.
Сумма амортизационных отчислений в месяц = 2333,33/12 = 194,44 руб.
Остаточная стоимость = 35000 - 35000 = 0
Преимущества данного способа - ежегодное сокращение сумм амортизации, но существует и недостаток - сложность расчетов.
Если предприятие применит линейный способ начисления амортизации, то:
Сумма амортизационных отчислений за год = 35000/5 лет = 7000 руб.
Сумма амортизационных отчислений в месяц = 583,33 руб.
Главными преимуществами данного способа являются простота расчетов и, в результате, не остается не списываемого остатка суммы амортизации.
Таблица 3.2 - Начисление амортизации на объект основных средств электродрель Bosh 2000
| Год | Начисление амортизации по сумме чисел лет срока полезного использования |
Начисление амортизации линейным способом |
| 1 | 11666,67 | 7000 |
| 2 | 9333,33 | 7000 |
| 3 | 7000 | 7000 |
| 4 | 4666,67 | 7000 |
| 5 | 2333,33 | 7000 |
| Итого: | 35000 | 35000 |
Для нематериальных активов, возможно, применить способ уменьшаемого остатка, т.е. исходя из остаточной стоимости объекта основных фондов на начало года и нормы амортизации, рассчитанной по полному сроку полезного использования.
Рассмотрим на примере действующий способ начисления амортизации нематериальных активов, а затем предлагаемый:
Начисление амортизации в ООО "ДальПромТоргСервис" по нематериальному активу № 3 - логотип (товарный знак).
Сумма ежегодных амортизационных отчислений = 40000/10 лет =4000
Сумма ежемесячных амортизационных отчислений = 4000/12 месяцев = 333,33 рубля.
Преимущества данного способа - простота расчетов, недостаток - суммы амортизации находятся на постоянном уровне.
Если предприятие применит способ уменьшаемого остатка, то:
Na (норма амортизации) = 100% / 10 = 10%
Сумма
амортизационных
отчислений
за 1 год = (40000
10) /100 = 4000 руб.
Сумма амортизационных отчислений в месяц = 4000/12 = 333,33
Остаточная стоимость ОФ = 40000 - 4000 =36000 руб.
Сумма
амортизационных
отчислений
за 2 год = (36000
10) /100 = 3600 руб.
Сумма амортизационных отчислений в месяц = 3600/12 = 300 руб.
Остаточная стоимость ОФ = 36000 - 3600 = 32400 руб.
Сумма
амортизационных
отчислений
за 3 год = (32400
10) /100 = 3240 руб.
Сумма амортизационных отчислений в месяц = 3240/12 = 270 руб.
Остаточная стоимость ОФ = 32400 - 3240 = 29160 руб.
Сумма
амортизационных
отчислений
за 4 год = (29160
10) /100 = 2916 руб.
Сумма амортизационных отчислений в месяц = 2916/12 = 243 руб.
Остаточная стоимость ОФ = 29160 - 2916 = 26244 руб.
Сумма
амортизационных
отчислений
за 5 год = (26244
10) /100 = 2624,4 руб.
Сумма амортизационных отчислений в месяц = 2624,4/12 = 218,7 руб.
Остаточная стоимость ОФ = 26244 - 2624,4 = 23619,6 руб.
Сумма
амортизационных
отчислений
за 6 год = (23619,6
10) /100 = 2361,96 руб.
Сумма амортизационных отчислений в месяц = 2361,96/12 = 196,83 руб.
Остаточная стоимость ОФ = 23619,6 - 2361,96 = 21257,64 руб.
Сумма
амортизационных
отчислений
за 7 год = (21257,64
10) /100 = 2125,76 руб.
Сумма амортизационных отчислений в месяц = 2125,76/12 = 177,15 руб.
Остаточная стоимость ОФ = 21257,64 - 2125,76 = 19131,88 руб.
Сумма
амортизационных
отчислений
за 8 год = (19131,88
10)
/100 = 1913,19 руб.
Сумма амортизационных отчислений в месяц = 1913, 19/12 = 159,43 руб.
Остаточная стоимость ОФ = 19131,88 - 1913,19 = 17218,69 руб.
Сумма
амортизационных
отчислений
за 9 год = (17218,69
10) /100 = 1721,87 руб.
Сумма амортизационных отчислений в месяц = 1721,87/12 = 143,49 руб.
Остаточная стоимость ОФ = 17218,69 - 1721,87 = 15496,82 руб.
Сумма
амортизационных
отчислений
за 10 лет = (15496,82
10)
/100 =
= 1549,68 руб.
Сумма амортизационных отчислений в месяц = 1549,68/12 = 129,14 руб.
Остаточная стоимость ОФ = 15496,82 - 1549,68 = 13947,14 руб.
Одним из главных преимуществ данного метода является - ежегодное сокращение сумм амортизации, что приводит к снижению себестоимости произведенных работ.
Таблица 3.3 - Начисление амортизации на нематериальный актив № 3- логотип (товарный знак)
Год |
Начисление амортизации линейным способом |
Начисление амортизации способом уменьшаемого остатка |
| 1 | 4000 | 4000 |
| 2 | 4000 | 3600 |
| 3 | 4000 | 3240 |
| 4 | 4000 | 2916 |
| 5 | 4000 | 2624,4 |
| 6 | 4000 | 2361,96 |
| 7 | 4000 | 2125,76 |
| 8 | 4000 | 1913, 19 |
| 9 | 4000 | 1721,87 |
| 10 | 4000 | 1549,68 |
| Итого: | 40000 | 26052,86 |
Так же на предприятии представляется целесообразным предложить в целях равномерного включения в состав затрат расходов на ремонт основных средств создавать резерв.
Отчисления в резерв рассчитываются исходя из совокупной стоимости основных средств и нормативов отчислений.
Совокупная стоимость основных средств определяется как сумма первоначальной стоимости всех амортизируемых основных средств, введенных в эксплуатацию по состоянию на начало налогового периода, в котором образуется резерв предстоящих расходов на ремонт основных средств.
При определении нормативов отчислений в резерв предстоящих расходов на ремонт основных средств предельная сумма отчислений в резерв определяется исходя из периодичности осуществления ремонта объекта основных средств, частоты замены элементов основных средств (в частности, узлов, деталей, конструкций) и сметной стоимости указанного ремонта. При этом предельная сумма резерва предстоящих расходов на указанный ремонт не может превышать среднюю величину фактических расходов на ремонт, сложившуюся за последние три года. При накоплении средств для проведения особо сложных и дорогих видов капитального ремонта основных средств в течение более одного налогового периода предельный размер отчислений в резерв предстоящих расходов на ремонт основных средств может быть увеличен на сумму отчислений на финансирование указанного ремонта, приходящегося на соответствующий налоговый период в соответствии с графиком проведения указанных видов ремонта при условии, что в предыдущих налоговых периодах указанные либо аналогичные ремонты не осуществлялись.
Отчисления в резерв предстоящих расходов на ремонт основных средств в течение налогового периода списываются на расходы равными долями на последнее число соответствующего отчетного (налогового) периода.
В случае, если ООО "ДальПромТоргСервис" создает резерв предстоящих расходов на ремонт основных средств, сумма фактически осуществленных затрат на проведение ремонта списывается за счет средств указанного резерва.
В случае, если сумма фактически осуществленных затрат на ремонт основных средств в отчетном (налоговом) периоде превышает сумму созданного резерва предстоящих расходов на ремонт основных средств, остаток затрат для целей налогообложения включается в состав прочих расходов на дату окончания налогового периода.
Если на конец налогового периода остаток средств резерва предстоящих расходов на ремонт основных средств превышает сумму фактически осуществленных в текущем налоговом периоде затрат на ремонт основных средств, то сумма такого превышения на последнюю дату текущего налогового периода для целей налогообложения включается в состав доходов ООО "ДальПромТоргСервис".
Если в соответствии с учетной политикой для целей налогообложения и на основании графика проведения капитального ремонта основных средств ООО "ДальПромТоргСервис" осуществляет накопление средств для финансирования указанного ремонта в течение более одного налогового периода, то на конец текущего налогового периода остаток таких средств не подлежит включению в состав доходов для целей налогообложения.
Сумма резерва на ремонт основных средств будет ежемесячно включаться в себестоимость продукции в размере норматива, установленного организацией самостоятельно. Норматив должен быть разработан сроком на пять лет. Для ООО "ДальПромТоргСервис" оптимальным вариантом норматива является норматив в процентах к первоначальной стоимости основных средств. Правильность и соответствие сумм образованного резерва и его использования будет проверяться по данным смет, расчетов и при необходимости корректироваться.
Резерв на ремонт основных средств формируется исходя из двух показателей: совокупной стоимости основных средств и нормативов отчислений, утверждаемых ООО "ДальПромТоргСервис" самостоятельно в своей учетной политике.
В течение года сумма резерва равномерно по 1/12 ежемесячно будет включатся в затраты ООО "ДальПромТоргСервис".
В бухгалтерском учете информация о сумме резерва на ремонт основных средств будет отражаться на счете 96 "Резервы предстоящих расходов". Ежемесячные отчисления в резерв будут показаны по кредиту этого счета в корреспонденции со счетами производственных затрат 20, 23. В налоговом учете они относятся на прочие расходы.
За 2006 - 2008 гг. фирма израсходовала на ремонт 630000 руб., то есть в среднем 210000 руб. в год. Согласно утвержденной смете в 2009 году запланировано отремонтировать основных средств на 270000 руб. (работы должны были быть произведены в июле 2009 года).
Кроме того, в 2011 году планируется провести капитальный ремонт производственной базы. Его сметная стоимость составила 240000 рублей. Для этого было решено резервировать средства в течение 2009 - 2011 гг. Отчисления будут производиться по 80000 рублей в год (240000/3 года).
В ООО "ДальПромТоргСервис" отчетным периодом является квартал.
Для ремонта основных средств согласно запланированной смете ООО "ДальПромТоргСервис" отчисляет в резерв каждый квартал 67500 рублей (270000/4квартала).
На капитальный ремонт базы в течение трех лет фирма будет ежеквартально резервировать 20000 руб. (240000 руб. / 3 года / 4 квартала).
Таким образом, общая сумма ежеквартальных отчислений в 2009 году составит 87500 рублей (67500 + 20000).
В бухгалтерском учете ООО "ДальПромТоргСервис" были сделаны следующие проводки (Таблица 3.2).
Таблица 3.2 - Бухгалтерские проводки в ООО "ДальПромТоргСервис" по учету резерва на ремонт основных средств
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| В марте и июне 2009 г. | |||
| Произведены отчисления в резерв на ремонт основных средств | 20 | 96 | 87500 |
| В июле 2009 г. | |||
| Отражены фактические расходы на ремонт | 20 | 10, 70, 69, 60 | 270000 |
| Списаны затраты на ремонт в пределах начисленного резерва | 96 | 20 | 210000 |
| В сентябре 2009 г. | |||
| Произведены отчисления в резерв на ремонт основных средств | 20 | 96 | 87500 |
| Списан остаток фактических затрат на ремонт с учетом предельного размера начисленного резерва (1 500 000 руб. - 1 400 000 руб.) | 96 | 20 | 60000 |
| 31 декабря 2009 г. | |||
| Произведены отчисления в резерв на ремонт основных средств | 20 | 96 | 87500 |
| Списан на расходы остаток фактических затрат на ремонт | 90-2 | 20 | 60000 |
Остаток фонда в сумме 80000 рублей на капитальный ремонт базы в 2009 году перенесен на следующий год.
Сводный экономический эффект от реализации предложенных мероприятий представлен в Таблице 3.3
Таблица 3.3 - Экономический эффект от реализации мероприятий, направленных на совершенствование бухгалтерского учета основных средств и нематериальных активов в ООО "ДальПромТоргСервис"
| Мероприятия | Ожидаемая экономическая эффективность (экономическая выгода) |
| 1. Введение системы забалансовых счетов по основным средствам, стоимостью менее 20000 рублей за объект. | - обеспечение контроля за реальным наличием и движением основных средств. |
| 3. Изменение способа начисления амортизации по объектам основных средств и нематериальным активам |
- полное списание стоимости объектов основных средств ежегодное сокращение сумм амортизации по нематериальным активам, что приводит к снижению себестоимости выполняемых работ |
| 2. Формирование резервного фонда на все виды ремонта основных средств. |
- равномерность уровня себестоимости в течение финансового года; аккумулирование финансовых резервов на ремонт основных средств; повышение степени механической годности основных средств. |
3.2 Предложения по улучшению эффективности использования основных средств и нематериальных активов ООО "ДальПромТоргСервис"
По итогам анализа наличия, состояния, воспроизводства основных средств ООО "ДальПромТоргСервис", изучения обеспеченности производственным оборудованием и эффективности его использования, можно сделать вывод, что увеличение объемов производства на данном предприятии может быть достигнуто за счет:
1. Ввода в действие новых основных фондов и нематериальных активов.
2. Улучшения использования действующих основных фондов.
Прирост основных фондов на изучаемом предприятии может быть достигнут благодаря, приобретению нового производственного оборудования, а также реконструкции и расширению действующего.
Однако решающую часть прироста объема выполняемых работ в целом по предприятию можно получить с действующих основных фондов. Поэтому одной из наиболее важных задач развития ООО "ДальПромТоргСервис" является обеспечение производства, прежде всего за счет повышения его эффективности и более полного использования внутрихозяйственных резервов. Для этого необходимо рациональнее использовать основные фонды.
Улучшение использования действующих основных фондов ООО "ДальПромТоргСервис" может быть достигнуто благодаря:
1) повышению интенсивности использования производственных мощностей и основных фондов;
2) повышению экстенсивности их нагрузки.
Интенсивный путь использования основных фондов изучаемого предприятия включает в себя техническое их перевооружение, повышение темпов обновления основных фондов.
Интенсивность использования основных фондов ООО "ДальПромТоргСервис" может быть повышена также путем совершенствования технологических процессов; обеспечения равномерной, ритмичной работы предприятия и его производственных участков; проведения ряда других мероприятий.
Улучшение использования основных фондов ООО "ДальПромТоргСервис" зависит в значительной степени от квалификации кадров, особенно от мастерства рабочих, выполняющих работы на машинах, механизмах и других видах производственного оборудования.
Улучшение экстенсивного использования основных фондов ООО "ДальПромТоргСервис" предполагает, с одной стороны, увеличение времени работы действующего оборудования в календарный период (в течение смены, суток, месяца, квартала, года) и с другой стороны, увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии и в его производственных участках.
Для повышения эффективности использования основных производственных фондов ООО "ДальПромТоргСервис" необходимо подсчитать резервы выполняемых работ. Для изучаемого предприятия ими являются ввод в действие дополнительного оборудования, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное использование оборудования. При