Учет и анализ основных средств и нематериальных активов
Сумма амортизационных отчислений в год = 60 000/5 = 12 000 руб.
Сумма амортизационных отчислений в месяц = 12 000/12 = 1 000 руб.
Сумма начисленной амортизации всего составила: 29 000 руб.
В связи с выбытием нематериального актива бухгалтером ООО "ДальПромТоргСервис" были сделаны следующие проводки:
Таблица 2.9 - Журнал хозяйственных операций
|
Дата |
Содержание хозяйственной операции |
Дт |
Кт |
Сумма |
|
01.03.08 |
Начислена амортизация по нематериальному активу (инвентарная карточка № 132) | 20.4 |
05.1 |
1000 |
| 23.03.08 | Списана сумма начисленной амортизации по нематериальному активу № 132 | 05.1 | 04.1 | 29000 |
| 23.03.08 | Списана остаточная стоимость нематериального актива № 132 | 91.2 | 04.1 | 31000 |
| 27.03.08 | Отражена выручка от реализации нематериального актива № 132 | 62.1 | 91.1 | 41300 |
| 27.03.08 | Начислен НДС по реализации нематериального актива № 132 | 91.1 | 68.1 | 6300 |
| 27.03.08 | Оплата от покупателя за нематериальный актив № 132 | 51.1 | 62.1 | 41300 |
| 27.03.08 | Отражена прибыль от реализации нематериального актива № 132 | 91.3 | 99 | 4000 |
2.3 Анализ основных средств и нематериальных активов ООО "ДальПромТоргСервис"
Для того чтобы дать объективную оценку эффективности использования основных средств и нематериальных активов на ООО "ДальПромТоргСервис" необходимо сравнить показатели эффективности использования за последний отчетный период с аналогичным периодом прошлого и позапрошлого годов.
Сначала необходимо провести анализ основных средств по составу и структуре.
Таблица 2.10 - Состав и структура основных фондов ООО "ДальПромТоргСервис" за 2006-2008 гг.
Наименование |
Годы |
Отклонение |
||||||||
| 2006 год | 2007 год | 2008 год | 2007/2006 | 2008/2007 | ||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Здания | 2453 | 12,09 | 2876 | 13,61 | 3078 | 13,05 | +423 | +1,52 | +202 | -0,56 |
| Сооружения | 3466 | 17,08 | 3523 | 16,67 | 4086 | 17,33 | +57 | -0,41 | +563 | +0,66 |
| Грузо-подъемные устройства | 7533 | 37,12 | 7620 | 36,06 | 8147 | 34,55 | +87 | -1,06 | +527 | -1,51 |
| Машины, транспорт-ные средства | 6200 | 30,55 | 6394 | 30,26 | 7375 | 31,27 | +194 | -0,29 | +981 | +1,01 |
| Оборудо-вание | 542 | 2,68 | 608 | 2,88 | 759 | 3,22 | +66 | +0,2 | +151 | +0,34 |
|
Производственный и хозяйственный инвентарь |
98 | 0,48 | 110 | 0,52 | 137 | 0,58 | +12 | +0,04 | +27 | +0,06 |
| Итого: | 20292 | 100,0 | 21131 | 100,0 | 23582 | 100,0 | +839 | +2478 | ||
| В т. ч. производственные | 20292 | 100,0 | 21131 | 100,0 | 23582 | 100,0 | +839 | +2478 | ||
| В т. ч. активная часть | 14275 | 70,35 | 14622 | 69,2 | 16281 | 69,04 | +347 | -1,15 | +1659 | -0,16 |
Из Таблицы 2.10 следует, что наибольшую долю основных фондов занимают "Грузоподъемные устройства" и "Машины и транспортные средства", т.е. это основные механизмы, за счет которых предприятие осуществляет свою деятельность. В 2008 году доля грузоподъемных устройств в общей сумме основных фондов снизилась на 1,51%, что в суммовом выражении равно 527 тыс. руб., но возрастает доля машин и транспортных средств на 1,01%. В 2008 году "Здания" занимают 13,05% или 3078 тыс. руб., что по сравнению с 2007 годом эта группа снизилась на 0,56%.
Динамика структуры основных производственных фондов в ООО "ДальПромТоргСервис" показана на Рисунках 5, 6,7.
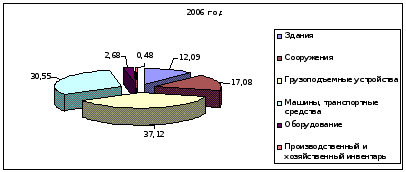
Рисунок 5 - Динамика структуры основных производственных фондов в ООО "ДальПромТоргСервис" за 2006 год.
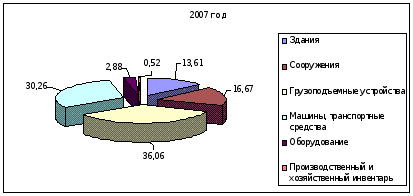
Рисунок 6 - Динамика структуры основных производственных фондов в ООО "ДальПромТоргСервис" за 2007 год.
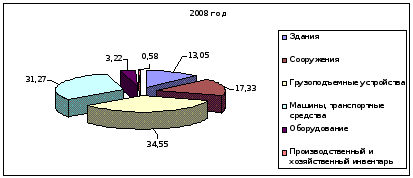
Рисунок 7 - Динамика структуры основных производственных фондов в ООО "ДальПромТоргСервис" за 2008 год.
Если рассмотреть активную часть фондов, то нужно отметить, что она занимает значительную часть основных производственных фондов и составляет на конец 2008 года 69,04%. Наибольший удельный вес в активной части основных фондов занимают "Грузоподъемные устройства" - 50%. Доля активной части в общей стоимости основных производственных фондов, по сравнению с 2007 годом, снизилась на 0,16%. Основное влияние на снижение доли активной части основных фондов оказало увеличение групп "Машины, транспортные средства" на 1,01%, "Оборудование" на 0,34% и "Сооружения" на 0,66%.
Оценка движения основных средств производится на основе коэффициентов, которые анализируются в динамике за ряд лет.
Таблица 2.11 - Исходные данные для анализа движения и состояния основных средств
| Основные средства, тыс. руб. | Годы |
Отклонение 2007/2006 |
Отклонение 2008/2007 | ||
| 2006 | 2007 | 2008 | |||
| Поступившие основные средства |
3975 |
2569 | 3699 | -1406 | +1130 |
| Новые основные средства | 2178 | 1073 | 2053 | -1105 | +980 |
| Выбывшие основные средства | 2035 | 1730 | 1248 | -305 | -482 |
| Сумма износа основных средств | 2138 | 1970 | 2071 | -168 | +101 |
| Первоначальная стоимость основных средств | 22430 | 23101 | 25653 | +671 | +2552 |
| Остаточная стоимость основных средств | 20292 | 21131 | 23582 | +839 | +2451 |
Коэффициент поступления ввода (Квв) рассчитывается:
Квв 2006 = 3975/20292 = 0, 196%
Квв 2007 = 2569/21131 = 0,122%
Квв 2008 = 4499/23582 = 0, 191%
Доля поступивших в 2008 году основных средств составила 0, 191%.
Коэффициент обновления:
Коб 2006 = 2178/20292 = 0,107%
Коб 2007 = 1073/21131 = 0,051%
Коб 2008 = 2053/23582 = 0,087%
Доля новых основных средств в 2008 году составила 0,087 %.
Коэффициент выбытия:
Квыб 2006 = 2035/18352 = 0,111%
Квыб 2007 = 1730/20292 = 0,085%
Квыб 2008 = 1248/21131 = 0,059%
Доля выбывших основных средств за 2008 год составила 0,059%.
Коэффициент прироста основных средств, рассчитывается по следующей формуле:
Кпр 2006 = (20292 - 18352) / 18352 = 0,106%
Кпр 2006 = (21131 - 20292) / 20292 = 0,041%
Кпр 2006 = (23582 - 21131) / 21131 = 0,116%
Рассчитаем показатели состояния основных средств:
Ки 2006 = 2138/22430= 0,095%
Ки 2007 = 1970/23101= 0,085%
Ки 2008 = 2071/25653 = 0,081%
Доля стоимости основных средств, перенесенная на выполненные работы на в 2008 году составила 0,081%.
Кг 2006 = 20292/22430 = 0,905%
Кг 2007 = 21131/23101 = 0,915%
Кг 2008 = 23582/25653 = 0,919%.
Уровень годности основных средств в 2008 году составил 0,919%.
Таблица 2.12 - Показатели движения и состояния основных средств ООО "ДальПромТоргСервис"
| Наименование показателей | Годы | Отклонения | |||
| 2006 | 2007 | 2008 | 2007/2006 | 2008/2007 | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коэффициент ввода (Квв) | 0, 196 | 0,122 | 0, 191 | -0,074 | +0,069 |
| Коэффициент обновления (Коб) | 0,107 | 0,051 | 0,087 | -0,056 | +0,036 |
| Коэффициент выбытия (Квыб) | 0,111 | 0,085 | 0,059 | -0,026 | -0,033 |
| Коэффициент прироста (Кпр) | 0,106 | 0,041 | 0,116 | -0,065 | +0,075 |
| Коэффициент износа (Ки) | 0,095 | 0,085 | 0,081 | -0,01 | -0,004 |
| Коэффициент годности (Кг) | 0,905 | 0,915 | 0,919 | +0,01 | +0,004 |
Из таблицы 2.12 можно сделать вывод, что доля поступивших основных средств в 2007 году уменьшилась на 0,074%, но вместе с тем, в 2008 году наблюдается повышение коэффициента ввода основных средств на 0,069%. Доля новых основных средств на предприятии возросла на 0,036%. Доля выбывших основных средств постепенно снижается. Темп прироста основных средств на 2008 год составил 0,116%, что на 0,075% больше, чем в предыдущем. С каждым годом сокращается доля стоимости основных средств, перенесенная на продукцию, что ведет к снижению себестоимости, коэффициент годности наоборот постепенно растет.
Таблица 2.13 - Исходная информация для анализа эффективности использования основных фондов на ООО "ДальПромТоргСервис" 2006-2008 гг:
Показатель |
Годы |
Отклонение 2007/2006 |
Отклонение 2008/2007 |
||
| 2006 | 2007 | 2008 | |||
| Выручка от реализации (ВР), тыс. руб. | 58719 | 100345 | 132654 | +41626 | +32309 |
| Прибыль (убыток) от продаж (Пр), тыс. руб. | 6997 | 24129 | 22626 | +17132 | -1503 |
|
Среднегодовая стоимость, тыс. руб.: основных производственных фондов (ОПФ) активной части (ОПФ@) единицы оборудования (Ц) |
19322 14275 97,77 |
20711,5 14622 105, 19 |
22356,5 16281 114,65 |
+1389,5 +347 +7,42 |
+1645 +1659 +9,46 |
| Удельный вес активной части фондов (УД@) | 0,739 | 0,706 | 0,728 | -0,033 | +0,022 |
| Фондорентабельность (Rопф),% | 36,21 | 116,5 | 101,21 | +80,29 | -15,29 |
| Рентабельность продаж (Rрп),% | 11,92 | 24,05 | 17,06 | +12,13 | -6,99 |
|
Фондоотдача, руб.: основных производственных фондов (ФОопф) активной части (ФО@) |
3,04 4,11 |
4,85 6,86 |
5,93 8,15 |
+1,81 +2,75 |
+1,08 +1,29 |
| Среднегодовое количество оборудования (К) | 146 | 139 | 142 | -7 | +3 |
| Отработано за год всем оборудованием (Т), тыс. ч |
508 |
445 |
513 |
-63 | +68 |
|
В том числе единицей оборудования: часов (Тед) смен (СМ) дней (Д) |
3480 696 348 |
3201 604 332 |
3614 657 342 |
279 92 16 |
+413 +53 +10 |
| Коэффициент сменности работы оборудования (Ксм) | 2 | 1,82 | 1,92 | -0,18 | -0,1 |
| Средняя продолжительность смены (П), ч | 5 | 5,3 | 5,5 | +0,3 | +0,2 |
| Выработка за 1 машинно-час (ЧВ), руб. | 115,59 | 225,49 | 258,58 | +109,9 | +33,09 |
| Фондоемкость (Фе),руб. | 0,33 | 0,21 | 0,17 | -0,12 | -0,04 |
| Среднесписочная численность, чел. | 115 | 105 | 125 | -10 | +20 |
| Фондовооруженность (Фо),руб. | 168,02 | 197,25 | 178,85 | +29,23 | -18,4 |
Данные таблицы 2.13 показывают, что фактический уровень рентабельности основных производственных фондов в 2007 году выше, чем в 2006 на 80,29%, а в 2008 году наоборот наблюдается снижение - на 15,29%. Это связано с понижением уровня прибыли предприятия. За три года произошло повышение фондоотдачи основных производственных фондов. Повышение фондоотдачи ведет к сокращению затрат основных производственных средств, следовательно, к повышению использования основных фондов. Показатель фондоёмкости является обратным показателем фондоотдачи. Фондоёмкость определяет необходимую величину основных фондов для производства продукции заданного объема на перспективный период. В 2008 году при объеме производства 132654 тыс. руб. и при среднегодовой стоимости производственных основных средств 22356,5 тыс. руб. показатель фондоёмкости будет равен 0,17, что на 0,04 ниже показателя 2007.
Степень оснащенности оборудования и техникой рабочих, непосредственно выполняющих работы, характеризует показатель фондовооруженности, в 2008 году он составил 178,85, что на 18,4 меньше, чем в предыдущем.
Чтобы определить, как изменяется рентабельность основных производственных фондов за счет фондоотдачи и рентабельности продаж, воспользуемся приемом абсолютных разниц.
Изменение фондорентабельности за счет:
1. фондоотдачи основных производственных фондов:
∆Rопф
= ∆ФО Rрп2006 = (4,85 - 3,04)
11,92
= 21,58%
2. рентабельности продаж:
∆Rопф
= ФО2007
∆Rрп = 4,85
(24,05 - 11,92) = 58,83%
Данные расчеты демонстрируют, что за счет изменения уровня фондоотдачи рентабельность основных средств в 2007 году повышается на 21,58%, а вследствие изменения рентабельности продаж - на 58,83%.
Проведем параллельно анализ изменения фондорентабельности 2008 года по сравнению с 2007:
∆Rопф
= ∆ФО
Rрп2007 = (5,93 - 4,85)
24,05 = 25,97%
∆Rопф
= ФО2008
∆Rрп = 5,93
(17,06 - 24,05) = - 41,45%
Из расчетов видно, что в 2008 году фондорентабельность за счет изменения фондоотдачи повысилась на 25,97%, но показатель рентабельности продаж наоборот понизился вследствие чего, понизилась и фондорентабельность на 41,45%.
Произведем расчет влияния факторов первого уровня, влияющих на фондоотдачу основных производственных фондов (это: изменение доли активной части фондов в общей сумме основных производственных фондов и изменение фондоотдачи активной части фондов) способом абсолютных разниц:
1. 2006 к 2007 году:
∆ФОуд
= (0,706 - 0,739)
4,11 = - 0,1356
∆ФОфо@
= (6,86 - 4,11)
0,706 = + 1,9415
0,1356 + 1,9415 = 1,8059
2. 2007 к 2008 году:
∆ФОуд
= (0,728 - 0,706)
6,86 = + 0,151
∆ФОфо@
= (8,15 - 6,86)
0,728 = + 0,939
0,151 + 0,939 = 1,0901
Расчет влияния факторов на прирост фондоотдачи оборудования выполним способом цепной подстановки:
ФО@2007 =
(348
2
5
115,59)
/ 97,77 = 4114,28 руб.
ФО@2008 =
(332
1,82
5,3
225,49) / 105,19 = 6864,96 руб.
Для определения первого условного показателя фондоотдачи возьмем среднегодовую стоимость единицы оборудования за 2007 год и за 2008 год:
ФО@усл1
= (348
2
5
115,59) /105,19 = 3824,06 руб.
ФО@усл1
= (332
1,82
5,3
225,49) /114,65 = 6298,52 руб.
В результате изменения структуры оборудования уровень фондоотдачи в 2007 году уменьшился на 290,22 руб., а в 2008 - на 566,44 руб., что связано с увеличением доли более дорогого оборудования.
Далее следует установить, какой была бы фондоотдача при структуре оборудования и количестве отработанных дней за 2007 и 2008 года, но при величине остальных факторов за 2006 и 2007 соответственно:
ФО@усл2
= (332
2
5
115,59) /105,19 = 3648,24 руб.
ФО@усл2
= (342
1,82
5,3
225,49) /114,65 = 6488,24 руб.
Снижение фондоотдачи на 175,82 рублей является результатом целодневных простоев оборудования (в среднем по шестнадцать дней на каждую единицу), но в 2008 году наблюдается повышение фондоотдачи на 189,72 рублей, вследствие увеличения количества отработанных дней единицей оборудования.
Третий условный показатель фондоотдачи рассчитывается при структуре, количестве отработанных дней, коэффициенте сменности за 2007 и 2008 года, но при уровне остальных факторов за 2006 и 2007 года:
ФО@усл3
= (332
1,82
5
115,59) /105,19 = 3307,33 руб.
ФО@усл3
= (342
1,92
5,3
225,49) /114,65 = 6844,73 руб.
За счет уменьшения коэффициента сменности работы оборудование его фондоотдача снизилась в 2007 году на 340,91 руб., а в 2008 - 356,49 рублей.
При расчете четвертого показателя фондоотдачи прежним остается только уровень среднечасовой выработки:
ФО@усл4
= (332
1,82
5,3
115,59) /105,19 = 3519,09 руб.
ФО@усл4
= (342
1,92
5,5
225,49)
/114,65 = 7103,02 руб.
В связи с тем, что продолжительность смены в 2007 году увеличилась на 0,3 часа, следовательно, фондоотдача повысилась на 211,76 руб., а в 2008 - на 258,29 рублей.
При изменении выработки оборудования за 1 машинно-час фондоотдача основных средств на ООО "ДальПромТоргСервис" составит:
ФО@2007
= (332
1,82
5,3
225,49) /105,19 = 6864,96, что на
3345,87 рубля выше,
чем при выработке
оборудования
за 2006 год.
ФО@2008
= (342
1,92
5,5
258,58) /114,65 = 8145,37, что на
1042,35 рублей выше,
чем при выработке
оборудования
за 2007 год.
Для того чтобы узнать, как эти факторы повлияли на уровень фондоотдачи основных производственных фондов в 2007 году, полученные результаты нужно умножить на удельный вес активной части фондов за 2007 в общей сумме основных производственных фондов:
∆ФО
хi = ∆ФО@хi
УД@2007
Изменение фондоотдачи основных производственных фондов в 2007 году за счет:
структуры оборудования:
290,22
0,706
= - 204,89
целодневных простоев:
175,82
0,706 = - 124,12
коэффициента сменности:
340,91
0,706
= - 240,68
внутрисменных простоев:
+ 211,76
0,706 = + 149,5
среднечасовой выработки:
+ 3345,87
0,706 = + 2362,18
Таблица 2.14 - Изменение фондоотдачи основных производственных фондов на ООО "ДальПромТоргСервис" 2007 год:
| Изменение фондоотдачи основных производственных фондов за счет: | Расчет влияния: |
Итог: |
| Структуры оборудования: |
- 290,22
|
- 204,89 |
| Целодневных простоев: |
- 175,82
|
- 124,12 |
| Коэффициента сменности: |
- 340,91
|
- 240,68 |
| Внутрисменных простоев: |
+ 211,76
|
+ 149,5 |
| Среднечасовой выработки: |
+3345,87
|
+ 2362,18 |
| Итого: | +2750,68 | +1941,99 |
Из таблицы 2.14 видно, что за счет изменения структуры основных фондов фондоотдача сокращается на 204,89, что говорит о преобладании более дорогого оборудования, за счет повышения целодневных простоев фондоотдача сокращается на 124,12, за счет сокращения внутрисменных простоев, фондоотдача увеличивается на 149,5, так как сократились внутрисменные постои, следовательно. Увеличилась среднечасовая выработка, что привело увеличение фондоотдачи на 2362,18
Проведем аналогичный анализ за 2008 год:
Изменение фондоотдачи основных производственных фондов за счет:
структуры оборудования:
566,44
0,728 = - 412,37
целодневных простоев:
+ 189,72
0,728 = + 138,12
коэффициента сменности:
356,49
0,728
= - 259,52
внутрисменных простоев:
+ 258,29
0,728 = + 188,04
среднечасовой выработки:
+ 1042,35