Основы бухгалтерского учета
их группировки,
обобщения и сравнения
Способ контроля за
величиной затрат и
определения
себестоимости
единицы продукции
Система
счетов
Способ текущего
отражения и группировки
объектов учета и
систематизации
информации
о них
Эти способы обеспечивают
группировку и систематизацию
информации об объектах учета
по определенным критериям
Двойная
запись
Способ взаимосвязанного
отражения объектов
учета на счетах
Бухгал-
терский
баланс
Способ обобщения
информации
об активах, капитале и
обязательствах
предприятия на
конкретную дату
Эти способы позволяют
сформировать показатели,
содержащие информацию,
необходимую внешним и
внутренним пользователям
для принятия решений
Способ обобщения
результатов деятельности
предприятия
1.2.3. Первичные документы и принципы организации документооборота

Библейская фраза “сначала было слово” – не для бухгалтеров. В бухгалтерии сначала должен быть документ.
Руководитель предприятия или учреждения обеспечивает фиксирование фактов осуществления всех проведенных хозяйственных операций в первичных документах и выполнение всеми подразделениями, службами и работниками правомерных требований главного бухгалтера или другого лица (юридического или физического), на которое возложена ответственность за ведение бухгалтерского учета в отношении порядка оформления и предоставления для учета ведомостей и документов
Запрещается: принимать к исполнению первичные документы на операции, противоречащие законодательным и нормативным актам, установленному порядку принятия, хранения и расходования денежных средств, товаро-материальных ценностей и другого имущества, нарушающие договорную и финансовую дисциплины, причиняющие ущерб государству, владельцам, другим юридическим и физическим лицам. Такие документы должны быть переданы главному бухгалтеру предприятия для принятия решения.
Организация документооборота – это также определение необходимых участников выполняемых работ и приобретение соответствующих бланков первичных документов.
Учетные операции Первичные документы


1.2.4. Бухгалтерские счета, назначение, строение и двойная запись на счетах, ее контрольное значение
Структура счета
Счет № _____________________________
( название )
| Дебет | Кредит |
| Начальное сальдо | |
|
Оборот по увеличению Средств ( + ) |
Оборот по уменьшению Средств ( - ) |
| Конечное сальдо |
Счет № ______________________
| Дебет | Кредит |
| Начальное сальдо | |
|
Оборот по уменьшению источников ( -) |
Оборот по увеличению с Источников (+ ) |
| Конечное сальдо |
Правила составления бухгалтерских проводок
Определяют объекты, на которых произошли изменения под влиянием операций и характер этих операций.
Подбирают соответствующие корреспондирующие счета и определяют, к каким счетам они относятся (активным, пассивным).
На основании правил записи на счетах провести операцию на корреспондирующих счетах методом двойной записи.
Для проверки правильности записей на синтетических счетах и составления качественной отчетности, а также для общего наблюдения за состоянием средств и их источников необходимо обобщать данные текущего бухгалтерского учета. Способом такого обобщения является оборотная ведомость.
Подробный (детализированный) учет операций будет называться аналитическим учетом. Между аналитическими счетами и синтетическими существует взаимосвязь, т.к. аналитические счета – это счета, расшифровывающие конкретное содержание синтетических счетов.
Например:
Оборотная ведомость по счету «Товары».
|
Вид матер. |
Ед. изм. |
Остаток на начало месяца |
Приход | Расход |
Остаток на конец месяца |
||||
| Кол. | Сумма | Кол. | Сумма | Кол. | Сумма | Кол. | Сумма | ||
| Тов А | |||||||||
| Тов Б | |||||||||
| Тов В | |||||||||
Оборотная ведомость по счету «Расчеты с поставщиками»
|
Наименование поставщика |
Остаток на начало месяца |
Оборот |
Остаток на конец месяца |
|||
| Дт | Кт | Дт | Кт | Дт | Кт | |
| Поставщик А | ||||||
| Поставщик Б | ||||||
| Поставщик В | ||||||
1.2.5. Порядок отображения хозяйственных операций на счетах.
На предприятиях открывается столько счетов, сколько существует объектов учета, каждый счет контролирует свой объект.
Счета ведут (заполняют) в течение месяца:
В начале месяца “открывают “ (дают название, выставляют остатки имеющихся в наличии средств и источников). Сальдо (остаток средств или источников) на начало месяца отображается: в активных счетах – на стороне дебета, в пассивных – на стороне кредита
В течение месяца отражают изменения (увеличения или уменьшения в отдельности):
увеличение средств на активных счетах отображается по
дебету, а уменьшение – по кредиту;
увеличение источников на пассивных счетах
отображается по кредиту, а уменьшение – по дебету.
Подсчитывают обороты и остатки оставшиеся в наличии средств, источников и обязательств по расчетным операциям в рубеже работы предприятия за месяц:
конечное сальдо (остаток) на активных счетах
расчитывается по формуле
Ск = Сн + Од – Ок ,где
Ск – сальдо конечное
Сн – сальдо начальное
Од – оборот дебетовый
Ок – оборот кредитовый
конечное сальдо на пассивных счетах расчитывается
по формуле
Ск = Сн + Ок – Од
Счета связаны с балансом, они показывают изменения, происходящие со статьями актива и пассива баланса, а в конце учетного периода (месяца, квартала, года) по данным остатков на счетах составляют баланс.
1.2.6. Техника и формы ведения бухгалтерского учета. Учетный цикл.
Информация о современных хозяйственных операциях, которая содержится в первичных документах, регистрируется в определенном порядке. Документы, в которых осуществляется этот этап учетной работы, называются учетными регистрами. По внешнему виду учетные регистры делятся на:
бухгалтерские книги;
сводные листы (ведомости)
карточки
Бухгалтерские книги: главная книга, кассовая книга,товарно-кассовая книга, книга регистрации номеров документов.
Сводные листы (ведомости) – это таблицы со специальным графлением. В течение месяца в эти таблицы зыписываются сведения, основанием для которых служат первичные документы. Назовем некоторые сводные листы: журналы-ордера, мемориальные ордера, накопительные ведомости.
Карточки – это таблицы на бланках определенного стандарта. Каждой карточке присваивается порядковый номер. В карточках ведутся записи, связанные с аналитическим учетом. Записи в учетном регистре производятся в хронологическом порядке.
Формы ведения бухгалтерского учета
Последовательность работ при журнал-главной форме ведения бухгалтерского учета.






Последовательность работ при журнально-ордерной форме учета.








1.2.7. Бухгалтерский баланс (Balance Sheet), его архитектура.
Актив и пассив.
Бухгалтерский баланс - отчет про финансовое состояние предприятия, который отображает его активы, пассивы и капитал на определенную дату.
Цель составления баланса - предоставление пользователям полной, правдивой и непредвзятой информации о финансовом состоянии предприятия.
Финансовое состояние предприятия зависит от экономических ресурсов, которое оно контролирует, и от источников их возникновения.
Равенство бухгалтерского баланса
( Accounting equation )
Активы = Капитал + Обязательства
(Assets = Equity + Liabilities )
Капитал = Активы – Обязательства
(Equity= Assets - + Liabilities )
| Баланс | |
|
|
Обязательства |

Методы оценки разных видов активов
|
Денежные средства (Сash) |
Номинальная стоимость (текущий денежный эквивалент) |
|
Быстрореализуемые ценные бумаги (Marketable Securities) |
Наименьшая из величин: стоимость приобретения или рыночная цена |
|
Счета и Вексели дебиторов (Accounts and Notes Payable) |
Краткосрочная дебиторская задолженность оценивается по текущему денежному эквиваленту Долгосрочные вексели по приведенной стоимости будущих денежных поступлений |
|
Запасы (Inventory) |
Меньше их двух величин : первичная стоимость или рыночная цена |
|
Инвестиции (Investments) |
В акции: инвестиции по наименьшей из величин – стоимости или рыночной цене (стоимости продажи в текущих ценах), если доля их в капитале другой компании незначительна, в противоположном случае - по методу участия ; в облигации : по приведенной стоимости будущих денежных поступлений |
| Земля (Land) | Цена приобретения |
|
Основные Средства (Plant assets) |
Цена приобретения + затраты, связанные с приведением актива в рабочее состояние - накопленная амортизация |
|
Нематериальные активы (Intangible assets) |
Затраты на приобретение и подготовку нематериальных активов для использования – накопленная амортизация |
Актив
Определение активов
Активы – это реесурсы, контролируемые предприятием в результате прошедших действий, использование которых, как ожидается, приведет к увеличению экономических выгод в будущем.
Новые понятия в определении активов :
Возникновение в результате прошлых действий ( т. е. хозяйственная операция или другое действие, которое обеспечивает увеличение прав на выгоду или контроль над ней, уже совершилось )
Проведение контроля предприятием. Такой контроль выплывает из права управления определенными ресурсами. Это дает предприятию будущие выгоды, которые ожидается получить от использования этих ресурсов.
Будущая экономическая выгода. Это потенциал. Который способствует получению, прямо или непрямо, денежных средств или их эквивалентов на предприятие.
Этот потенциал может существовать в форме :
производственных запасов, которые используются в хозяйственной деятельности предприятия ( основных средств, нематериальных активов, производственных запасов и т. д. )
запасов готовой продукции и незавершенного производства
денежных средств или их эквивалентов
финансовых инвестиций, дебиторской задолженности физических и юридических лиц.
Актив отображается в балансе только при условиях:
Оценка его может быть достоверно определена
Ожидается получение в будущем экономических выгод, связанных с его использованием
Внимание : затраты на приобретение и образование актива, которые не отвечают этим условиям, не могут быть отражены в балансе и включается в состав отчетного периода в отчете о финансовых результатах.
Итак, ресурс не признается активом и не отображается в балансе, если были сделаны затраты, по которым получение будущих экономических выгод на предприятие ви дится маловероятным после завершения текущего отчетного периода.
Оценка активов
Активы должны признаваться и отображаться в балансе в денежном выражении с использованием определенной базы оценки.
Историческая себестоимость. Активы отображаются по сумме оплаченных денежных средств или их эквивалентов или по справедливой стоимости компенсации, выданной чтобы приобрести их на момент приобретения.
Текущая себестоимость. Активы отображаются по сумме оплаченых денежных средств или их эквивалентов, которая была оплачена в случае такого же или эквивалентного актива на текущий момент.
Cтоимость реализации. Активы отображаются по сумме оплаченых денежных средств или их эквивалентов , которую можно было бы получить на текущий момент путем продажи актива в ходе обычной реализации.
Теперишняя стоимость. Активы отображаются по теперешней дисконтной стоимости будущих чистых поступлений денежных средств, которые, как ожидается, должна генерировать статья во время обычной деятельности предприятия.
Основной оценкой, которая чаще принимается на предприятии для формирования финансовых отчетов, является историческая себестоимость. Она, как правило, комбинируется с другими оценками. Например, запасы, как правило, отображаются по меньшей из двух оценок – себестоимостью или чистой стоимостью реализации.




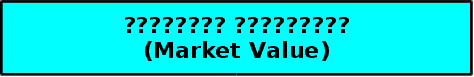
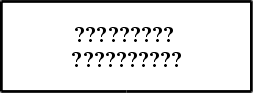
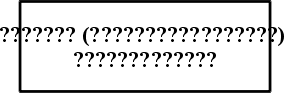
Рыночная стоимость актива – чисто стоимость его приобретения или реализации на активном рынке.
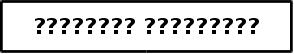

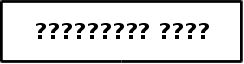
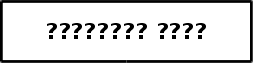
= =
- -
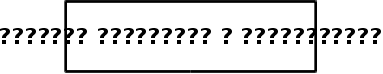
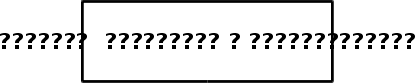
Настоящая стоимость (Present Value) – настоящая (дисконтированная) стоимость будущих чистых денежных поступлений, которые ожидаются от использования актива в обычнывх условиях деятельности.

ПАССИВ
Собственный капитал
Уставный капитал
Уставный капитал - зафиксированная в учредительных документах стоимость активов, являющихся взносом собственников в капитал предприятия.
Согласно плану счетов операция1 формирования уставного фонда отражается в бухгалтерском учете записью:
Д-т «Неоплаченный капитал» 46 К-т «Уставный капитал» 40
Резервный капитал
Приводится сумма резервов, созданных в соответствии с действующим законодательством или учредительными документами, за счет нераспределенной прибыли.
Резервный капитал предназначен для покрытия непредвиденных затрат, убытков, на оплату долгов предприятия при его ликвидации. Остатки неиспользованных средств переходят на следующий год.
Нераспределенная прибыль (непокрытый убыток)
В статье отражается сумма прибыли реинвестированная в предприятие, или сумма непокрытого убытка. Сумма непокрытого убытка приводится в скобках и исчисляется при определении итога собственного капитала.
Нераспределенная прибыль
текущего года = Нераспределенная прибыль предыдущего года
+ Чистая прибыль за текущий год
- дивиденды за текущий год
- взносы на пополнение резервного капитала
Обязательства
Обязательства - это задолженность предприятия, которая возникает вследствие прошлых событий и погашение которой, как ожидается, приведет к уменьшению ресурсов предприятия, воплощающих в себе экономические выгоды.
Обязательство отражается в балансе если:
• его оценка может быть достоверно определена,
• существует вероятность уменьшения экономических выгод в будущем в результате его погашения.
Оценка обязательств
Для определения балансовой стоимости обязательств используют следующие методы оценок:
• историческая себестоимость;
• текущая себестоимость;
• стоимость расчета (платежа);
• настоящая (сегодняшняя) стоимость.
Классификация обязательств
Обязательства классифицируются как:
• текущие;
• долгосрочные.
Текущие:
• срок погашения на протяжении операционного цикла предприятия или • двенадцать месяцев с даты баланса.
Все прочие обязательства являются долгосрочными.
К текущим обязательствам относятся:
• задолженность по расчетам с бюджетом по налогам и другим платежам;
• кредиторская задолженность по товарам, работам, услугам;
• задолженность по оплате труда;
• задолженность по страхованию;
• авансовые платежи заказчиков;
• краткосрочные кредиты банков;
• начисленные к выплатам дивиденды, проценты и т.д.
Текущее обязательство можно пере классифицировать в долгосрочное если:
• первоначальный срок погашения обязательства превышает 12 месяцев;
• предприятие имеет намерение рефинансировать обязательства на долгосрочной основе;
• это намерение подкреплено соответствующим соглашением о рефинансировании или пересмотренным графиком платежей.
Такая информация раскрывается в примечаниях к отчетности.
1.2.8. Отчет о финансовых результатах









Признание доходов и затрат в финансовых отчетах
| ДОХОДЫ | РАСХОДЫ | ||||
| ВИДЫ | |||||
| Подлежали получению и были получены в отчетном периоде | Подлежали по-лучению,но не были получены в отчетном периоде | Получены, но не предполагались быть полученными в этом отчетном периоде | Подлежали оплате и были оплачены в отчетном периоде | Подлежали оплате, но не были оплачены в отчетном периоде |
Оплачены, но не предполагались быть оплаченными в этом отчетном периоде |
| ПРИЗНАНИЕ | |||||
|
Доходы отчетного периода |
Доходы будущих периодов |
Расходы отчетного периода |
Расходы будущих периодов |
||
|
Отчет о финансовых результатах |
Баланс |
Отчет о финансовых результатах |
Баланс | ||
| ФИНАНСОВЫЕ ОТЧЕТЫ | |||||
Пример.
Вновь образованное предприятие производит мебель. На протяжении года было отгружено 20 гарнитуров (себестоимостью 1 000 грн. за каждый ). Цена реализации - 5 000 грн. От покупателей до 31.12.99г. было получено 75 000 грн. У предприятия есть информация, что один из покупателей обанкротился (было приобретено 2 гарнитура). Какой доход должно показать предприятие в Отчете о финансовых результатах?
Решение:
По принципу начисления в момент отгрузки в учете должен отображаться доход в сумме 100 000 грн. одновременно с увеличением на эту сумму дебиторской задолженностью. По принципу соответствия доходов и расходов в учете также признается себестоимость реализованной мебели - 20 000 грн. Еще необходимо в Отчете о финансовых результатах уменьшить доход на 10 000 грн. ( 2 гарнитура банкрота ), эта сумма будет признана затратами (убытком) отчетного периода. То есть, в Отчете о финансовых результатах доход от реализации - 90 000 грн.
ВНИМАНИЕ: Если доход от операции не может быть достоверно оценен и нет вероятности возмещения понесенных затрат, доход не признается, а понесенные затраты признаются как затраты отчетного периода.
Пример.
Допустим, что аудиторской фирмой по договору о консультационном обслуживании предприятия на протяжении 1998-1999г. на сумму 360 000 грн. Оценены затраты на выполнение услуг составляют: 1998г. - 120 000 грн., 1999г. - 90 000 грн., 2000г. - 90 000 грн. Готовя отчет за 1998г.,
фирма должна признать доход по методу процента готовности. Процент соотношения фактических затрат: 120 300 х 100% = 40% Итак, сумма дохода должна быть отображена в отчете о прибылях и убытках 1998г. = 144 000 грн. (360 000 х 0,4 ). Как правило, на конец первого года (1998г.) фирма недостаточно уверена, что получит запланированный доход в результате выполнения договора. Ей только гарантируется покрытие фактических затрат, поэтому в отчете о прибылях и убытках признается доход в сумме 120 000 грн.
Допустим, что на следующий год (1999г.) фирма получила доказательство подтверждения получения общего дохода по договору, процент завершенности работ составит:
(120 000 + 90 000 )/300 000 х 100%
Если в 1998г. был признан доход 120 000 грн., то в 1999г. его сумма составит:
360 000 х 0,7 - 120 000 = 132 000 грн.
В случае изменения доходов и затрат в 2000г. ( их увеличение соответственно до суммы 400 000 грн. и 300 000 грн.) сумма дохода, подлежащая признанию составит:
400 000 - (120 000 + 132 000) = 148 000 грн.
Оценка дохода.
Как правило, доход оценивается по справедливой стоимости компенсации, которая была получена или подлежит