Основы бухгалтерского учета
Оборот
31.12
Закрытие счета дохода
Закрытие счета расходов
Начислен налог на прибыль ( 10 % ) - кассовый метод
Закрыт счет
Итого:
6 480
498
3 402
10 380
10 380
10 380
____
____
Последовательность процесса закрытия счетов
Закрытие счетов дохода и перенесение их остатков в кредит счета «Финансовые результаты».
Закрытие счетов затрат и перенесение их остатков в дебет счета «Финансовые результаты».
Закрытие счета «Финансовые результаты» и перенесение его остатка в кредит счета «Собственный капитал» ( определение суммы чистой прибыли )
P.S. При уплате единого налога счет «Финансовый результат» можно закрыть в конце года.
Компания «Ночной автосервис» - текущий баланс
Счета активов Счета пассивов
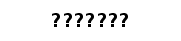 Деньги
15 800
4 980

4 980

15 520
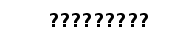 Дебиторы
1 200
5 400
5 400
6 600
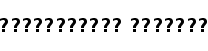
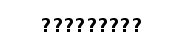

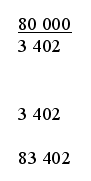


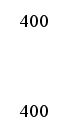
1 400

1 400
1 000
 Земля



52 000
52 000
Здания
36 000
36 000
Амортизация основных
средств

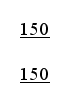

0

Инструменты и оборудование
12 000
12 000
Амортизация прочих необоротных активов
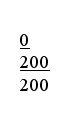

Баланс – 122 770 Баланс – 122 770
К задаче № 5
Рекомендуется проведение деловой игры. Группы разбить на 4 подгруппы. Первая и вторая представляют корпорации «Вольф» и «Гольф». Третья – банкиры. Четвертая – инвесторы.
Первая и вторая группа отстаивают интересы своих компаний и предоставляют анализ финансового состояния фирм с расчетом коэфициентов ликвидности, рентабельности, анализа структуры капитала.
Для банкира более интересной для дачи ссуды является первая компания. Для инвестора более интересной является вторая компания, хотя и возможны финансовые кризисы.
Обосновать ситуацию.
К задаче № 6
Для того, чтобы сделать анализ отклонения фактических затрат от расчетных необходимо сделать расчет затрат на единицу фактически реализованной продукции.
Пример расчета анализа финансового состояния компании ООО «Милан»
Баланс на 31 декабря
Средства Обязательства и капиталы
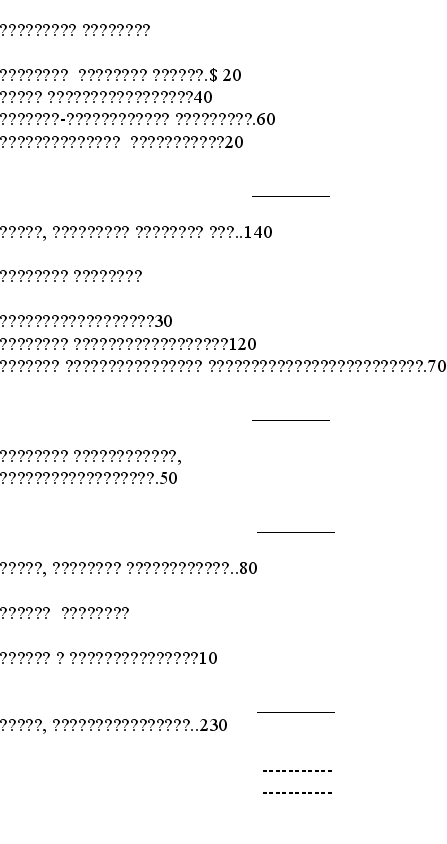
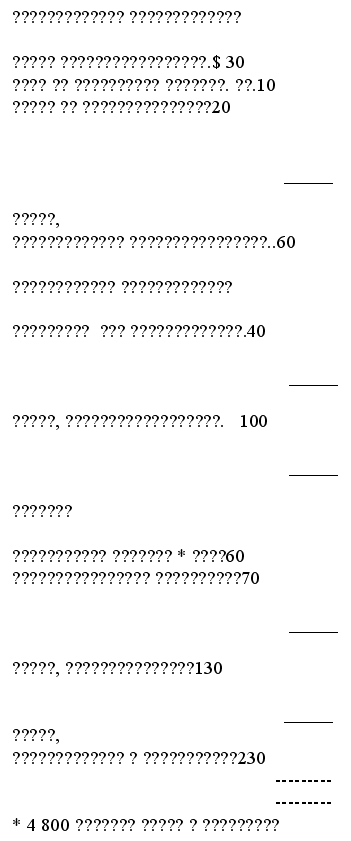
ООО «Милан»
Отчет о прибыли
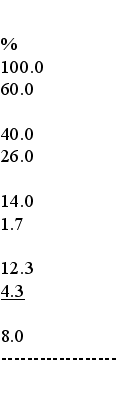
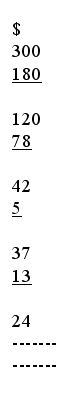
Доход от реализации…………………………………….
«минус» Себестоимость реализованной продукции
Валовая прибыль………………………………………….
Эксплуатационные расходы……………………………..
Прибыль, включая процент и налог……………………
Расходы по процентам…………………………………..
Прибыль, включая налог………………………………...
Налог на прибыль…………………………………………
Чистая прибыль…………………………………………...
ООО «Милан»
Факторы, влияющие на величину прибыли на капитал
Прибыльность
Эффективность использования капитала
Наиболее широко используемые соотношения
|
Общие характеристики Эффективности |
Числитель |
Знамена- тель |
| Прибыль на капитал (ПНК) | ||
| Чистая прибыль на одну акцию | ||
| «Цена-прибыль» | ||
| Прибыль на долгосрочный капитал | ||
| Прибыльность | ||
| Валовая прибыль в процентном выражении | ||
| Уровень прибыли в процентном выражении | ||
|
7. Чистая прибыль до уплаты процентов и налога в процентном выражении |
||
|
Эффективность использования Капитала |
||
| Срок погашения дебиторской задолженности | ||
| 9. Оборачиваемость товарно-материальных средств | ||
| 10. Текущая ликвидность | ||
| 11. Удельный вес заемного капитала | ||
| 12. Оборачиваемость долгосрочного капитала |
Рекомендованная литература
Пархоменко В.М. «Стандартизация бухгалтерского учета в Украине. Номативы. Коментарии».
Голов С. В. «Управленческий бухгалтерский учет»
Национальные стандарты бухгалтерского учета.
Спецвыпуск - приложение к еженедельнику «Дебет - Кредит».
Ассоц. «Укркоммунквалифкадры» «Основные принципы организации бухгалтерского учета по МСБУ».