Основы бухгалтерского учета
Блок 2
Анализ финансово-хозяйственной деятельности предприятия на основе составленной бухгалтерской отчетности
Как определить реальное и финансово- имущественное
состояние предприятия?
Анализ динамики валюты баланса и его структуры
Первым делом анализируют динамику валюты бадланса и его структуру. Увеличение валюты баланса в сравнении с предыдущим периодом - хороший знак, однако необходимо обратить внимание, за счет чего она возросла?
Увеличение собственного капитала.
Суммы займа.
Увеличение кркдиторской задолженности.
Уменьшение валюты баланса сигнализирует про частичное сворачивание деятельности предприятия.
Выяснить в чем причины?
Какие именно статьи уменьшились?
Не всегда верно, что это приводит к утрате платежеспособности. Это может быть вызвано чистой баланса, освобождением от лишних связей с другими субьектами.
Динамику изменений в структуре активов и пассивов можно проследить сравнивая абсолютные величины остатков по каждой статье баланса на коней периода с остатками на начало.
Признаком неудовлетворительной работы является наличие просроченной дебиторской и кредиторской работы. При просмотре баланса следует требовать аналитические расшифровки по каждому Дебитору, Кредитору для принятия решений в отношении ликвидности таких задолженностей. Тревожный сигнал - увеличение абсолютных величин по этим статьям по сравнению с предыдущим периодом . В этом случае необходимо оценить платежеспособность и определить коэфициент ликвидности , учитывая при этом величину оборотного ( рабочего капитала ).
Платежеспособность предприятия и ликвидность его активов.
Прим. – при этом просроченная дебиторская задолженность учитывается только при принятии определенных мер к ее погашению.
Учитывая правило возростающей ликвидности различают три уровня платежеспособности :
денежная
расчетная
ликвидная
Коэффициент денежной платежеспособности ( абсолютной ликвидности – К г. п.
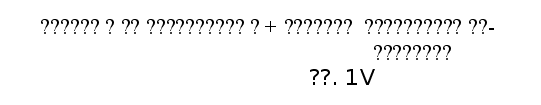
 К
г. п. =
Где Пр. 1V - раздел пассива баланса
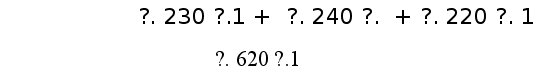
 К
г. п. =
Определите коэффициент на начало и на конец периода и сравните.
Значение не должно быть меньше 0,2, но и не выше чем 0,35, так как большой остаток денежных средств свидетельствует рпро неэффективное их использование.
Коэффициент расчетной платежеспособности

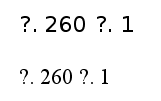
 К
р. п. =
Где А р 11 – раздел 11 актива
Коэффициент ликвидной платежеспособности
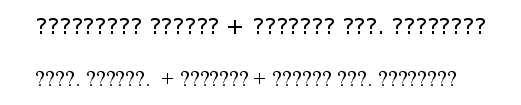
 К
л. П. =

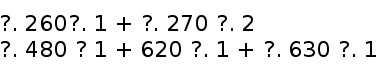
К л. П. =
Однако чаще используют средний коэффициент ликвидности без учета разных уровней платежеспособности.
К л. ср. =
Это дает возможность определить возможности предприятия в погашении своих краткосрочных обязательств. Правда, он не всегда правдивый, может лишь потешить душу руководителя, так как запасы и продукция в стадии незавершенного производства не так скоро превратятся в деньги. Поэтому более реальной коэффициент критической ликвидности:
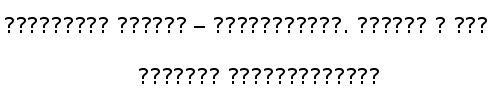

 К
л. Кр. =
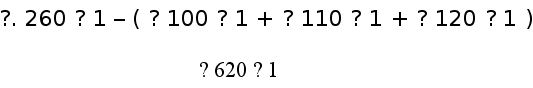
Хорошо, когда коэффициент равен 1, но на практике так бывает редко, можно удовлетвориться значением 0,8-0,9.
Когда активы низколиквидны, есть угроза попасть в тяжелое финансовое положение. Однако очень высокий коэфициент ликвидности ( значительно выше 1 ) говорит про недостатки в использовании текущих активов, что приводит к низкому показателю прибыльности ( рентабельности ).
Оборотные активы – текущие обязательства
Оборотный капитал =
ОК = А р 11 – П р 1V
ОК = ( с 260 ф 1 + 270 ф 1 ) – ( с 620 ф 1 + с 630 ф 1 )
Этот показатель говорит о том , на сколько хозяйственная деятельность предприятия обеспечна собственными финансовыми ресурсами ..
ОК = ( А р 11 + А р 111 ) – ( П р 111 + П р 1V + П р V ), при наличии долгосрочных кредитов
В случае необходимости можно проанализировать структуру активов определением доли каждой из статей в общей сумме баланса. При этом увеличение остатков по статьям запасов и затрат не всегда является свидетельством расширения производства. Причиной может быть замедление оборота этих активов.
Поэтому, чтобы сделать правильную оценку, необходимо использовать другие коэффициенты, определение которых требует не только данных Баланса ( сальдо ), а и Отчета о финансовых результатах.
Например:
Коэффициент оборотности запасов
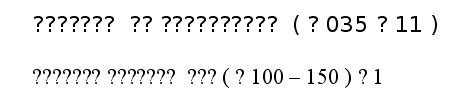

К о. З. ( р. ) =
Н ТА – неденежные текущие активы
Для всех предприятий вообще нельзя назвать оптимальное значение коэффициента, много зависит от организационных факторов : видов деятельности, продолжительности производственного цикла.
Для внутреннего контроля этот показатель необходимо определить другим способом :
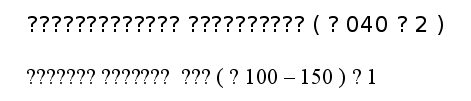
 К
о. З. ( вн. ) =
Только таким способом можно определить не только коэффициент оборотности запаса, но и получить данные про среднюю норму запасов в днях.
Например, если К о. З . ( вн. ) = 4, это значит, что предприятие для обеспечения своей деятельности обеспечивает трехмесячный запас и запас в течении года обновляется 4 раза.
Этот показатель может быть более точным:
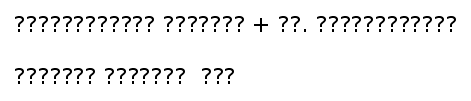
 К
о. З. ( вн. ) =
Анализ рентабельности
Рентабельность – это прибыльность

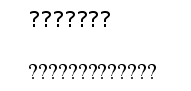
Р =
Рентабельность как показатель дает представление про достаточность прибыли в сравнении с другими величинами , которые влияют на производство, реализацию и хозяйственную деятельность предприятия.
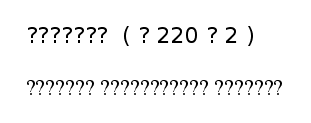

Прибыль на
собственный капитал =
( акционерный капитал )
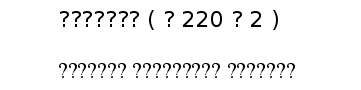

Прибыль на
суммарный капитал =
Блок 3.
Обсуждение основных понятий бухгалтерского учета
(Практические задания и проблемные ситуации)
Задание 1
Определите главный принцип или принципы учета , которые положены в основу каждой отдельной приведенной ситуации :
А.
Алиса – собственник частной фирмы “Страна чудес”. За много лет она смогла собрать для себя настоящий портфель инвестиционных ценнных бумаг, которые все преобретены за счет ее доходов как собственника фирмы. Данные про эти инвестиционные бумаги в учетных записях фирмы не отображаются.
Б.
Для обеспечения работы своего секретаря компания “Казанова”приобрела настольное устройство для лент.
Его стоимость - 100грн. , возможный срок полезного использования - 25 лет. Затраты на приобретение этого устройства относятся на дебет счета “Затраты по офисному обеспечению ”.
В.
Компания “Вечный двигатель” кроме основной деятельности реализует товар, который имеет два года гарантии включая технический осмотр и смену отдельных частей. Одновременно с осуществлением учетной записи относительно продажи, приблизительная сумма будущих затрат по гарантиям была записана на дебет счета “Затраты по гарантиям ” в том же периоде.
Г.
Компания “Коза Ностра ” оплатила 80 000грн., за патент, который имеет приблизительно 10-ти годичный срок полезного использования. Остаточной стоимости у патента нет. Сумма, что была записана на дебет счета «Патенты» подлежит амортизации в 10-ти годичный срок.
Задание 2
В примере наведены небольшие не связанные одна с другой ситуации, а также их отображение в главном журнале с помощью учетных записей.
Необходимо:
а) для каждой приведенной ситуации указать, какие общепринятые принципы учета применялись и верно ли они были использованы;
б) если Вы решили, что учетные записи этих ситуаций нельзя отнести к общепринятым, то определите, как они повлияют на баланс и отчет о прибыли.
«Мартини компани » решила начать годовую рекламную кампанию стоимостью 500 000грн. на новом канале национального кабельного телевидения. Годовой отчетный период фирмы совпадает с календарным годом. Представители телевидения требуют полной оплаты своих услуг в начале кампании в декабре.
Учетные записи этой операции:
Дебет счета «Затраты на рекламу» - 500 000
Кредит счета «Денежные средства» - 500 000
Благодаря банкротству одной местной фирмы «Мыльный пузырек», появилась возможность приобрести оборудование стоимостью 160 000грн, по более низкой закупочной стоимости- 130 000грн.
Учетные записи этой операции:
Дебет счета «Оборудование» - 130 000
Кредит счета «Денежные средства» - 130 000
“Синяя борода”, которая является собственником частной фирмы “Брак без проблем”, изъял 10 000грн., из своего бизнеса и купил ценные бумаги, как подарок для своей жены.
Учетные записи этой операции:
Дебет счета «Инвестиции» - 10 000
Кредит счета «Денежные средства» - 10 000
Корпорация «Плюшкин ЛТД» по решению совета директоров уменьшила учетную стоимость дома своего офиса к минимальному размеру – 100грн. Целью этого мероприятия было повышение доверия клиентов корпорации к ее финансовой позиции с помощью очевидного снижения стоимости активов.
Учетные записи этой операции:
Дебет счета «Нераспределенный доход» - 1 999 900
Кредит счета «Основные средства» - 1 999 900
Концерн «Геркулес» заканчивает свой фискальный год 30 июня. Финансовые отчеты за прошедший год составляются до 10 июля. 4 июля, когда были выходные, на фирме случился пожар, который уничтожил большую часть запасов топлива фирмы. Убытки не могут быть компенсированы страховкой, потому что были нарушены правила пожарной безопасности. Эти убытки отражаются в финансовых отчетах за год, который только что закончился.
Учетные записи этой операции:
Дебет счета «Убытки при пожаре» - 292 000
Кредит счета «Товарные запасы» - 292 000
«Блеф компани» получила предложение от другой фирмы, которая хочет приобрести ее земельный участок стоимостью 63 000грн., за 85 000грн. Предложение было отклонено, но на учетных счетах была сделана запись о возможности получения указанных в предложении выгод.
Учетные записи этой операции:
Дебет счета «Земля» - 22 000
Кредит счета «Прибыль от увеличения стоимости земли» - 22 000
В декабре 199Х года «Аоминь компани» приняла политику уплаты своим дилерам комиссионных в размере 6% от объема реализованной электроэнергии. Комиссионные выплачиваются в следующем после реализации месяце. Объем реализации в декабре 199Х года составили 250 000грн.
Учетные записи этой операции 31 декабря 199Х года:
Дебет счета «Затраты по оплате комиссионных с продаж» - 15 000
Кредит счета «Комиссионные с продаж к оплате» - 15 000
Задание 3
Ситуация
Компания “Ночной автосервис”
Адам Козлевич – опытный автомеханик основал собственную ремонтную мастерскую с названием: “Ночной автосервис”. Особенностью деятельности мастерской есть выполнение всех ремонтных работ ночью. Такая стратегия была выгодна клиентам: доставлять машины вечером и забирать следующим утром.
Ночная деятельность также была выгодна для мастерской, так как минимизировала трудовые затраты. Адам Козлевич имел некоторые знания учета и осуществлял бухгалтерские записи деятельности мастерской самостоятельно. Он знал, что малый бизнес такой как у него, не предвидел составление форм финансовой отчетности, но он готовил их в любом случае. Если деятельность мастерской будет успешной, Козлевич планировал открыть дополнительные точки для осуществления ремонта. Это требовало привлечения дополнительных средств от инвесторов и кредиторов.
Он надеется, что финансовая история представленная серией месячной финансовой отчетности возможно будет благоприятствовать инвестированию дополнительного капитала.
Козлевич официально начал деятельность 1 ноября 1998 года. На эту дату на банковский счет предприятия он внес 80 000грн., со своих сбережений.
Хозяйстенные операции компании
“Ночной автосервис”
за ноябрь 1998 года
| Дата |
Содержание операций |
| 1.11. | Адам Козлевич начал деятельность, вложив 80000грн. на банковский счет компании. |
| 3.11. | Приобретена земля за 52 000грн, платеж совершен наличными. |
| 5.11. | Приобретены строения за 36 000грн., за которые уплачено 6 000грн. наличными и выдано вексель на остаток суммы 30 000грн. |
| 17.11. | Приобретены инструменты и оборудование в кредит насумму 13 800грн. |
| 20.11. |
Продана часть инструментов по цене эквивалентной их себестоимости 1 800грн. в кредит.Срок оплаты 45 дней. |
| 25.11. | Получено 600грн - часть задолженности по продаже инстументов. |
| 30.11. | Оплаченно 6 800грн.-часть платежа по счету за инструменты. |
1.11. Адам Козлевич начал деятельность, вложив 80000грн. на банковский счет компании.
|
„Ночной автосервис“ Баланс |
|
| Активы | Собственный капитал |
Осуществляя деятельность, Козлевич договорился с двумя компаниями „Тера“ и „Автонор“ о закупке брошенного гаража для автобуса. („Автонор“- хозяин гаража, а „Тера“ – хозяин земли).
3 ноября для „Ночного автосервиса“ была закуплена земля у компании „Тера“ за 52 000грн., наличными.
|
«Ночной автосервис» Баланс |
|
5 ноября для «Ночного автосервиса » было закуплено старую постройку гаража у компании «Автонор» за 36 000грн. Со счета
„Ночного автосервиса“ было списано 6 000грн и выписан безпроцентный вексель на сумму 30 000 сроком на 90 дней.
|
„Ночной автосервис“ Баланс |
|
И так далее …
Влияние операций на балансовое уравнение
|
Активы = Обязательства + Капитал |
||||||||
| Дата | Деньги | Дебиторы | Земля | Строения | Инструмен-ты |
Вексели выданные |
Кредиторы | Капитал |
Задание 4
Компания «Ночной автосервис»
Хозяйственная операция за декабрь.
Оплачено компании «Успех» 360,00 за рекламные обьявления, проеденіе в течении октября.
Приобретено рекламное время на радио у компании “Чудо” за трансляцию рекламы в декабре.
Стоимость рекламы 470,00 оплачена в течении 30 дней.
4.12. Приобретены различные материалы у поставщика (масло, растворитель,гайки, болты) – компании “Шуруть”, на сумму 1400,00. Срок оплаты 30 дней. Ожидаэтся, что материалы будут использованы в течении 3 – 4 месяцев.
Поступили деньги за проведенный ремонт автомобиля компании «Тайфун» – 4 980,00.
Компания «Плутон» должна 5 400,00 компании «Ночной автосервис» за обслуживание и ремонт автомобиля, совершенный в течении декабря. Договор об оплате компанией «Плутон» ремонта составлен на 10 января.
Начислена и выплачена зарплата за декабрь – 4 900,00.
Трансформационные записи.
По данным инвентаризации остатки закупленых вспомогательных материалов составляют – 1 000,0.
Следовательно в течении декабря было использовано вспомогательных материалов на 400,00.
Компания «Ночной сервис» приобрела строение гаража за 36000,00. Исходя из того, что строение старое, собственник установил полный срок експлуатации – 20 лет.
Таким образом, затарты на амортизацию за декабрь составят:
36 000,00/20х12 = 150,00
Собственник оценил,что инструменты и приспособления стоимостью 12 000,00 будут использоваться при ремонте и обслуживании 5 лет. Поэтому, месячная сумма затрат на амортизацию составит:
12 000,00/5х12 = 200,00
Произвести закрытие счетов доходов и расходов. Составить предварительный баланс.
Задание 5 (Деловая игра)
Корпорация «Вольф» и «Гольф» имеют одинаковые направления деятельности и были едавно созданы, поэтому можно допустить, что себестоимость активов приближена к их текущей рыночной стоимости.
|
Корпорация «Вольф» Баланс На 31 июня 2000 года |
|||
| Активы | Пассивы | ||
| Деньги | 18 000,00 | Обязательства | |
| Дебиторы | 26 000,00 | Векселя (оплата до 60 дн.) | 12 400,00 |
| Земля | 37 200,00 | Кредитры | 9 600,00 |
| Строения | 38 000,00 | Всего обязательств | 22 000,00 |
| Офисное оборудование | 1 200,00 | Собственный капитал | |
| Уставной капитал | 60 000,00 | ||
| Прибыль | 38 400,00 | ||
| Всего собственный капитал | 98 400,00 | ||
| Итого | 120 400,00 | Итого | 120 400,00 |
|
Корпорация «Гольф» Баланс На 31 июня 2000 года |
|||
| Активы | Пассивы | ||
| Деньги | 4 800,00 | Обязательства | |
| Дебиторы | 9 600,00 | Векселя (оплата до 60 дн.) | 22 400,00 |
| Земля | 96 000,00 | Кредиторы | 43 200,00 |
| Строения | 60 000,00 | Всего обязательств | 65 600,00 |
| Офисное оборудование | 12 000,00 | Собственный капитал | |
| Уставной капитал | 72 000,00 | ||
| Прибыль | 44 800,00 | ||
| Всего собственный капитал | 116 800,00 | ||
| Итого | 182 400,00 | Итого | 182 400,00 |
Задание.
1. Вы банкир.
К вам обратились две компании за займом в 12 000,00 на 90 дней.
Какую компанию вы считаете более интересной для предоставления займа?
Вы инвестор, который решил приобрести весь капитал одной из двух компаний.
За какую компанию вы заплатите большую сумму?
Видите ли Вы какие – нибудь указания на финансовый кризис, который может начаться после приобретения компании?
Обоснуйте ваш ответ.
Задание 6
Компания «Факел» согласно годового плана должна была изготовить и реализовать 400 000 свечей по цене $ 1.30 и получить прибыль $ 80 000
Расчетная себестоимость 1 изделия включает :
| Наименование статей | $ |
| Материалы ( 1 корпус по $ 0.1 ) | 0.10 |
| Заработная плата ( ј часа по $ 2 за час ) | 0.50 |
| Переменные накладные расходы | 0.25 |
| Постоянные накладные расходы | 0.25 |
| Итого | 1.10 |
По данным бухгалтерского учета :
Фактически было реализовано 450 000 свечей по цене $ 1.35, при этом затраты предприятия составили :
| Наименование статей | $ |
| Материалы ( 480 000 корпусов ) | 50 000 |
|
Заработная плата ( оплачено 100 000 часов по $ 2.10 за час, отработано 98 000 часов ) |
210 000 |
| Переменные накладные расходы | 110 000 |
| Постоянные накладные расходы | 100 000 |
Задание
Сделать факторный анализ отклонений фактических затрат от расчетных и составить отчет про результаты деятельности для руководителя компании.
Компания « Белаид и Ко»
Компания имеет подразделения А и Б . По сотоянию на 30 октября имеется такая информация про деятельность этих предприятий.
| Показатели |
Подразделения |
|
| А | Б | |
| 1 | 2 | 3 |
|
Доход от реализации продукции Доход от реализации строений Материальные затраты Затраты на оплату труда Амортизация Административные затраты главного офиса Основные средства ( первичная стоимость ) Износ основных средств Запасы Дебиторы Деньги Ссуда банка Поставщики |
44 000 --------- 25 600 8 700 5 300 440 8 000 1 000 6 350 4 000 1 500 --------- 3 000 |
25 900 900 10 200 7 950 4 550 268 9 500 500 1 800 2 000 100 750 2 150 |
Менеджеры подразделений имеют полномочия тратить на капитальные проекты – 20 000 в рамках годового бюджета. Более значительные проекты , а также продажа основных средств, первичная стоимость которых превышает 20 000, должны быть санкционированы центральным руководством. Все текущие операции являются прерогативой менеджеров подразделений и контролируется с помощью бюджетов и внутренних отчетов.
Подразделения А и Б является центрами инвестиций, однако руководство компании еще не решило, какой показатель оценки лучше использовать:
норму прибыли на собственный капитал или остаточную прибыль.
Альтернативное предложение - оценивать деятельность менеджеров на основе контролируемой ими прибыли. Стоимость капитала компании составляет 15 % на год.
Необходимо:
Расчитать для каждого подразделения 3 вида оценки ( норму прибыли на собственный капитал, остаточную прибыль или контролируемый доход ), которые были предложены компанией.
Показать преимущества и проблемы, которые будет иметь компания в случае использования трех предложенных подходов в оценке деятельности подразделений и кратко объяснить каким образом центральное руководство будет определять необходимый уровень исполнения в каждом случае.
Кратко высказать свою мысль относительно того, необходимо ли иметь еще дополнительные показатели для оценки деятельности менеджеров подразделений.
Блок 4.
Глоссарий
Автономность (принцип бухгалтерского учета и финансовой отчетности)
Каждое предприятие рассматривается как юридическое лицо, обособленное от ее владельцев, в связи с чьим личное имущество и обязательства владельцев не должны отражаться в финансовой отчетности предприятия
Ст. 4 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»
АКТИВЫ
1) ресурсы, контролируемые предприятием в результате прошлых событий, использования которых, как ожидается, приведет к получению экономических выгод в будущем
Ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»
2) ресурсы, контролируемые предприятием в результате прошлых событий, использования которых, как ожидается, приведет к получению экономических выгод в будущем
П. З П(С)БО 1 «Общие требования к финансовой отчетности»
3) ресурсы, контролируемые предприятием в результате прошлых событий, использования которых, как ожидается, приведет к получению экономических выгод в будущем
п. 4 П(С)БО 2 «Баланс»
Амортизация
Систематическое распределение стоимости, которая амортизируется, необратимых активов в течение срока их полезного использования (эксплуатации)
п. 4 П(С)БО 7 «Основные' 'Средства»
Баланс
отчет о финансовом состоянии предприятия, который отражает на определенную дату его активы, обязательство и собственный капитал
п. 4 П(С)БО 1 «Общие требования в финансовую отчетность»
Безнадежная ДЕБИТОРСКАЯ ЗАДОЛЖЕННОСТЬ
Текущая дебиторская задолженность, относительно которой существует убежденность о ее невозвращения должником или за которой прошел срок исковой давности.
п. 4 П(С)БО 10 «Дебиторская Задолженность»
БесПеРеРыВНоСТЬ
(ПРИНЦИП БУХГАЛТЕРСКОГО УЧЕТА И ФИНАНСОВОЙ ОТЧЕТНОСТИ)
оценка активов и обязательств предприятия осуществляется исходя из предположения, что его деятельность будет продолжаться далее.
ст.4 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»
Бухгалтерская ОТЧЕТНОСТЬ
Отчетность, что составляется на основании данных бухгалтерского учета для удовлетворение потребностей определенных пользователей
п. 4 П(С)БО 1 «Общие требования к финансовому учету
Бухгалтерский учет
Процесс выявления, измерения, регистрации, накопления, обобщение, хранение и передачи информации о деятельности предприятия внешним и внутренним пользователям для принятия решений
СТОИМОСТЬ КОТОРАЯ АМОРТИЗУЕТЬСЯ
Первоначальная или переоцененная стоимость необратимых активов за вычитанием их ликвидационной стоимости
п. 4 П(С)БО 7 «Основне Средства»
ОПРЕДЕЛЕНИЕ ДВИЖЕНИЯ ДЕНЕЖНЫХ СРЕДСТВ
Результате ОПЕРАЦИОННОЙ ДЕЯТЕЛЬНОСТИ
в корректирования прибыли (убытка) от обычной деятельности до налогообложения на сумму: изменений запасов, дебиторской и кредиторской задолженности, связанной с операционной деятельностью, в течение отчетного периода; приведенные в не денежных статьях; приведенные в статьях, которые связаны с движением денежных средств в результате инвестиционной и финансовой деятельности
п. 4 П(С)БО 4 «Отчет о движении денежных средств»
ЗАТРАТЫ
1) уменьшение экономических выгод в виде выбытия активов или увеличения обязательств которые приводят к уменьшению собственного капитала (за исключением уменьшения капитала за счет его изъятия или разделения владельцами)
п. 4 П(С)БО 1 «Общие требования в финансовую отчетность»
2) уменьшение экономических выгод в виде выбытия активов или увеличения обязательств, которые приводят к уменьшению собственного капитала (за исключением уменьшения капитала за счет его изъятия или распределения владельцами)
п. 4 П(С)БО 3 «Отчет о финансовых результатах»
СОБСТВЕННЫЙ КАПИТАЛ
1) часть в активах предприятия, что остается после вычета его обязательств п. 4 П(С)БО 2 «Баланс»
2) часть в активах предприятия, что остается после вычета его обязательств п. 4 П(С)БО 1 «Общие требования в финансовую отчетность"
3) часть в активах предприятия, что остается после вычета его обязательств п. 4 П(С)БО 3 «Отчет о финансовых результатах внутри хозяйственный ( управленческий) учет
Система обработки и подготовки информации о деятельности предприятия для внутренних пользователей в процессе управления предприятием
Ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» хозяйственная операция
Действие или событие, которое вызывает изменения в структуре активов и обязательств, собственном капитале предприятия
Ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» денежные средства
Денежная наличность, средства на счетах в банках и депозиты до востребования
п. 4 П(С)БО 4 «Отчет о движении денежных денежных средств»
ГРУППА ОСНОВНЫХ СРЕДСТВ
Совокупность однотипных за техническими характеристиками, назначением и условиями использования необратимых материальных активов
п. 4 П(С)БО 7 «Основные Средства»
ДАТА БАЛАНСА
Дата, на которую составной баланс предприятия. Конечно датой баланса есть конец последнего дня отчетного периода
п. 4 П(С)БО 6 «Исправления ошибок и изменения в финансовых учетах
ДАТА ПОКУПКИ
Дата, на которую контроль за чистыми активами и деятельностью предприятия, что покупается, переходит к покупателю
п. 4 П(С)БО 19 «Объединения предприятий»
Дочернее ПРЕДПРИЯТИЕ
Предприятие, которое пребывает под контролем материнского (холдингового) предприятия
4 П(С)БО 19 «Объединения предприятий»
Дебиторы
Юридические и физические лица, которые вследствие прошлых событий задолжали предприятию определенные суммы денежных средств, их эквивалентов или других активов
п. 4 П(С) 10 «Дебиторская задолженность»
ДебИТОрСКаЯ ЗАДОЛЖЕННОСТЬ
Сумма задолженности дебиторов предприятию на определенную дату
п. 4 П(С)БО10 «Дебиторская задолженность»
ДолГОСрОчная ДебиТОрСКая ЗАДОЛЖЕННОСТЬ
Сумма дебиторской задолженности, которая не возникает в ходе нормального операционного цикла и будет погашенная после дванадцяти месяцев из даты баланса
п. 4 П(С)БО10 «Дебиторская Задолженность»
Долгосрочные обязательства
Все обязательства, которые не являются текущими обязательствами
п. 4 П(С)Б0 2 “Баланс”
ДОХОДЫ
1) увеличения экономических выгод в виде поступления активов или уменьшения обязательств, которые приводят к возрастанию собственного капитала (за исключением возрастания капитала за счет взносов владельцев)
П. 3(П. (С) БО 1 «Общие требования в финансовом учете
2) увеличение экономических выгод в виде поступления активов или уменьшения обязательств, которые приводят к возрастание собственного капитала (кроме возрастания капитала за счет взносов владельцев)
П. 4 П. (С) БО 3 «Отчет о финансовых результатах»
Эквиваленты денежных средств
1) краткосрочные высоколиквидные финансовые инвестиции, которые свободно конвертируются в определенные суммы денежных средств и которые характеризуются незначительным риском изменения стоимости
П. 4 П (С) БО2 «Баланс»
2) краткосрочные высоколиквидные финансовые инвестиции, которые свободно конвертируются в определенные суммы денежных средств и которые характеризуются незначительным риском изменения их стоимости
ЕкОНОМиЧеская ВЫГОДА
Потенциальная возможность получения предприятием денежных средств от использования активов.
Ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»
ЕлемеНТы заТРАТ
Совокупность экономических однородных затрат
ЕлемеНТы фІНаНСОВОй
ОТЧЕТНОСТИ
Статьи, состав и содержание которых назначаются соответствующими положениями (стандартами). Статья приводится в финансовой отчетности, если отвечают таким критериям:
Существует вероятность поступления или выбытие будущих экономических выгод, связанных с этой статьей; оценка статьи может быть достоверно определена
Единственный денежный измеритель
( Принцип бухгалтерского учета и финансовой отчетности)
Измерение и обобщение всех хозяйственных операций предприятия в его финансовой отчетности осуществляется в единой денежной единице ст. 4 Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине»
Уменьшение ПОЛЕЗНОСТИ
Потеря экономической выгоды в сумме превышения остаточной стоимости актива над суммой ожидаемого возмещения
П. 4 П (С) БО 7 «Основные средства»
ИЗНОС Необоротных активоВ
Сумма амортизации объекта необоротных активов с начала их полезного использования
П. 4 П (С) БО 7 «Основные средства»
Обязательство
1) задолженность предприятия, которая возникла вследствие прошлых событий и погашения которой в будущем, как ожидается, приведет к уменьшению средств предприятия, что воплощают в себе экономические выгоды
Ст. 1 Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине»
2) задолженность предприятия, которая возникла вследствие прошлых событий и погашения которой в будущем, как ожидается, приведет к средств предприятия, что воплощают в себе экономические выгоды
П.