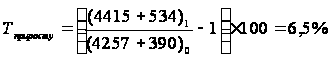Бухгалтерський баланс: економічний зміст, методика складання, аудит та аналіз основних показників
798,0+604,0+
+310,0+38,0+
+61,0+146,0++6,0
840,0+3,0+
+117,0+86,0+
+196,0+97,0
Після того як аудитор перевірив взаємну погодженість показників фінансової звітності підприємства за рік, який контролюється, і виявив певні розбіжності, він разом з головним бухгалтером підприємства встановлює їх причини. У разі потреби до звітності керівництвом підприємства вносяться необхідні корективи. Переконавшись у достовірності фінансової звітності, яка складена за даними бухгалтерського обліку, підтвердженого первинною документацією про господарську діяльність підприємства, аудитор має підстави підтвердити правильність її складання.
У відповідності до таблиці внутрішньоформових ув'язок ф. №1 (табл. 3.2) та методичних рекомендації з перевірки порівнянності показників форм річної фінансової звітності підприємства (додаток З) була проведена перевірка річного балансу ВАТ «Львівагромашпроект».
Перевірка виявила, що бухгалтерський баланс ВАТ «Львівагромашпроект» за формою і змістом відповідає даним бухгалтерського обліку, господарська діяльність відображена правильно згідно із законодавством України і чинними нормативними актами про бухгалтерський облік і звітність.
При проведенні аудиторської перевірки для зручності складають робочий документ – програму, в якій вказують мету аудиту, аудиторські процедури, документи, які при цьому використовуються, робляться примітки (додаток К).
3.2 Методика проведення аудиту балансу за Міжнародними стандартами аудиту
Починаючи роботу над темою, необхідно ознайомитись з відповідними матеріалами Міжнародних стандартів. Так, згідно із МСА 200 метою аудиту фінансової звітності є надання аудитору можливості висловити думку про те, чи підготовлено фінансову звітність у всіх суттєвих аспектах відповідно до встановлених стандартів її складання [23. с. 153].
Як відомо, основними нормативно-інструктивними документами, які регулюють підготовку фінансової звітності, є Положення (стандарти) бухгалтерського обліку, затверджені Міністерством фінансів України.
Аудитори виконують важливу для суспільства функцію, тому їх поведінка повинна відповідати загальноприйнятим етичним принципам, які називають загальними принципами аудиту, а саме:
незалежність;
чесність;
об’єктивність;
професійна компетентність і належна старанність;
конфіденційність;
професіональна поведінка (професіоналізм);
дотримання технічних стандартів (у т.ч. законодавчих та нормативних вимог).
Крім додержання загальних принципів, аудитор повинен керуватися в роботі положеннями МСА, в яких у формі пояснюючого та іншого матеріалу подано необхідні процедури і супровідні рекомендації, у тому числі у вигляді інших принципів. Так, аудитор повинен пам’ятати, що можуть існувати обставини, які призведуть до істотного викривлення фінансової звітності, тому аудитор має керуватися принципом професійного скептицизму. У практичній діяльності аудитору слід дотримуватися принципу достатньої впевненості (необхідної і достатньої, а не абсолютної).
Виконанню загальноприйнятих принципів аудиту допомагає використання великого переліку (сукупності) методичних прийомів і способів. Такі прийоми і способи притаманні не тільки аудиту, а й іншим функціям управління. На практиці ці прийоми і способи реалізуються шляхом виконання системи аудиторських процедур.
До основних методів та методичних прийомів, які використовують безпосередньо в аудиті, відносять такі:
фізична перевірка;
документальна перевірка (формальна, арифметична, по суті);
підтвердження;
спостереження;
опитування;
аналітичні процедури;
узагальнення.
Важливим питанням в аудиті є визначення критеріїв, за якими здійснюється перевірка фінансової звітності. Критерій, як відомо, це ознака, на основі якої здійснюється оцінка, визначення або класифікація будь-чого.
При проведенні аудиту фінансової звітності, а також при виконанні інших видів аудиторських послуг головною проблемою є проблема визначення необхідного переліку таких ознак (критеріїв). Від правильного підбору таких критеріїв, ознак залежить рівень якості роботи аудитора, об’єктивність його думки про перевірену фінансову звітність та іншу економічну інформацію. При аудиті фінансової звітності такими критеріями будуть твердження, на основі яких підготовлено саму фінансову звітність.
МСА вирізняють такі критерії [21. с. 388]:
існування: актив або зобов’язання існує на визначену дату;
права і зобов’язання: актив або зобов’язання віднесено до даного суб’єкта (контролюється суб’єктом) станом на визначену дату;
виникнення: протягом звітного періоду була здійснена операція або сталася подія господарської діяльності, яка має відношення до суб’єкта господарювання;
повнота: не існує необлікованих активів, зобов’язань, операцій або подій господарської діяльності, а також нерозкритих статей фінансової звітності;
вартісна оцінка: актив або зобов’язання відображено за відповідною балансовою вартістю;
вимірювання: операція або подія господарської діяльності облікована у відповідній сумі, а доход або витрати віднесено до відповідного звітного періоду;
представлення і розкриття: стаття розкривається, класифікується і характеризується відповідно до застосованих основ фінансової звітності.
При проведенні інших видів аудиту та виконанні аудиторських послуг аудитор повинен самостійно визначити перелік таких критеріїв, за допомогою яких роботу буде виконано на високому професійному рівні.
Аудитор повинен, згідно до МСА 230 [23, с. 180], документально оф-ти інформацію, яка є важливою з погляду формування доказів на підтримку аудиторської думки, а також доказів того, що аудиторську перевірку виконано згідно з МСА.
Документальне оформлення аудиту означає складання робочої документації, яка є достатньо повним і детальним забезпеченням загального розуміння аудиторської перевірки. Аудитор повинен відображати в робочих документах інформацію щодо планування аудиторської роботи, щодо характеру, часу та обсягу виконання аудиторських процедур, їх результатів, а також висновків з отриманих аудиторських доказів. Робочі документи:
допомагають планувати і проводити аудиторську перевірку;
допомагають здійснювати нагляд і перевірку аудиторської роботи;
містять аудиторські докази, отримані в результаті проведеної аудиторської роботи, на підтримку думки аудитора.
Перевірка правильності складання балансу базується на наступних основних моментах:
дані статей балансу на початок періоду повинні відповідати даним балансу на кінець попереднього періоду. При зміні вступного балансу на початок року у порівнянні із звітними даними за попередній рік повинні бути дані відповідні пояснення;
дані статей балансу на кінець звітного періоду повинні бути обґрунтовані результатами інвентаризації;
суми статей балансу по розрахунках з фінансовими, податковими органами, установами банків повинні бути звірені з ними і бути тотожними;
дані кінцевого балансу повинні відповідати оборотам і залишкам по рахунках Головної книги чи іншого аналогічного регістру бухгалтерського обліку на кінець звітного року;
дані балансів на початок і кінець року повинні бути зіставленими. Будь-які розбіжності в методології формування однієї і тієї ж статті вступного і кінцевого балансів повинні бути пояснені.
Перевірка правильності відображення в балансі необоротних засобів
Перевірка правильності відображення в балансі нематеріальних активів і основних засобів включає такі основні моменти:
необхідно впевнитись в тому, що відповідні активи підприємства, включені до складу нематеріальних активів і основних засобів, дійсно є в наявності;
необхідно впевнитися в доцільності вибору методології відображення господарських операцій та оцінки майна клієнта: поділ основних засобів та нематеріальних активів на групи, за якими ведеться бухгалтерський облік; вибір методу амортизації об'єктів основних засобів та нематеріальних активів;
необхідно встановити, чи не було змін в методології обліку основних засобів та нематеріальних активів протягом періоду, що перевіряється;
необхідно перевірити правильність обліку придбання, зносу і вибуття нематеріальних активів і основних засобів.
Наявність основних засобів перевіряється на підставі інвентаризаційних карток, інвентаризаційних описів і фактичної наявності.
Правильність нарахування зносу перевіряється вибірково шляхом складання розрахунку за 1-2 квартали.
Перевірка правильності відображення в балансі фінансових інвестицій
До фінансових інвестицій відносяться інвестиції підприємства в державні цінні папери (облігації та інші боргові зобов'язання), цінні папери і статутні капітали інших підприємств, а також надання іншим підприємствам позик.
У балансі їх відображають відповідно по статтях «Довгострокові фінансові інвестиції» і «Поточні фінансові інвестиції».
При перевірці правильності відображення в балансі фінансових вкладень перевіряють наявність цінних паперів, їх вартість, власника та відповідність всіх реквізитів. При перевірці балансових даних аудитор може прийняти рішення щодо більш глибокої перевірки певних питань.
Перевірка правильності відображення в балансі запасів
При перевірці відповідності фактичної наявності виробничих запасів, а також запасів малоцінних і швидкозношуваних предметів і готової продукції обліковим даним необхідно: звернутися до даних річної інвентаризації; вибрати групи запасів, по яких слід провести суцільну перевірку окремих запасів (наприклад, найбільш цінні чи дефіцитні) в місцях зберігання та визначити групи для вибіркової перевірки.
Важливо звернути увагу на дотримання порядку зберігання матеріальних цінностей на складах, відповідність місць зберігання умовам збереження окремих видів запасів, наявність договорів з матеріально відповідальними особами. Після чого перевірити оцінку та рух запасів.
Перевірка правильності відображення в балансі незавершеного виробництва
По статті «Незавершене виробництво» в балансі повинні відображатись залишки коштів на кінець звітного періоду по рахунках 23 «Виробництво». При перевірці сум незавершеного виробництва слід керуватись Методологією відображення господарських операцій та оцінки майна, обраною клієнтом, та нормативне закріпленим Наказом про облікову політику на підприємстві.
По незавершеному виробництву також необхідно перевірити, чи відповідають фактичні залишки даним, вказаним в балансі. Для цього, по-перше, слід впевнитись, що дані обліку підтверджуються результатами інвентаризації незавершеного виробництва та залишки незавершеного виробництва правильно оцінені.
Велике значення має контроль реальності оцінки залишків незавершеного виробництва на кінець кожного місяця, оскільки від обґрунтування розподілу витрат між річною продукцією і незавершеним виробництвом залежить достовірність облікових і звітних даних про собівартість продукції і фінансові результати. Вихідною інформацією для перевірки складу й оцінки незавершеного виробництва за калькуляційними статтями витрат служать показники зведеного рахунку собівартості виготовленої продукції.
Перевірка правильності відображення в балансі готової продукції
По балансовій статті «Готова продукція» відображаються залишки готових виробів, що знаходяться на складі та обліковуються на рахунку 26 «Готова продукція». При перевірці необхідно впевнитись, що продукція, що обліковується на рахунку 26 «Готова продукція», повністю укомплектована, пройшла випробування та приймання, здана на склад за накладною.
В залежності від прийнятої облікової політики залишки готової продукції в поточному обліку можуть оцінюватись за фактичною собівартістю і за обліковими цінами (нормативною або плановою собівартістю) з обліком відхилень фактичної собівартості від облікових цін на окремому аналітичному рахунку та за іншими методами оцінки. В останньому випадку для доведення її оцінки в балансі до фактичної виробничої собівартості ці відхилення додаються (зі знаком «плюс» чи «мінус») до залишків продукції. При виконанні одиничних замовлень і робіт може застосовуватись оцінка за вільними відпускними цінами і тарифами, збільшеними на суму податку на додану вартість. При цьому сума податку повинна враховуватись окремо.
Перевірка правильності відображення в балансі залишків грошових коштів та дебіторської заборгованості
При перевірці правильності відображення в балансі грошових коштів не слід обмежуватись лише порівнянням їх залишків по Головній книзі з балансовими даними. По поточних рахунках в банку, що здійснює обслуговування слід взяти підтвердження цих залишків по касі та звірити залишки з даними інвентаризації.
Необхідно провести хоча б вибіркову перевірку правильності ведення касових операцій та по поточному рахунку (не менше 3-4 місяців) із залученням всіх необхідних облікових регістрів і первинних документів. Це дозволить також зробити певні висновки щодо правильності ведення бухгалтерського обліку на підприємстві і визначити коло тих операцій (і рахунків), перевірці яких необхідно приділити особливу увагу. При перевірці залишку по статті «Грошові кошти в національній валюті» необхідно звернути увагу на рахунок 33 «Інші кошти», впевнитись в наявності грошових документів та встановити, для яких потреб призначені квитки, путівки та інші документи, визначити, за рахунок яких коштів вони були оплачені.
Слід пам'ятати, що перед складанням бухгалтерського балансу проходить переоцінка всіх грошових статей бухгалтерського обліку, виражених в іноземних валютах.
Перевірка правильності відображення в балансі власного капіталу
Власний капітал складається із статутного капіталу (рахунок 40), пайового капіталу (рахунок 41), додатково вкладеного капіталу та іншого додаткового капіталу (рахунок 42), резервного капіталу (рахунок 43), нерозподіленого прибутку (непокритого збитку) (рахунок 44), неоплаченого капіталу (рахунок 46), вилученого капіталу (рахунок 45). Статутний капітал являє собою об'єднання внесків власників підприємств (учасників, засновників) в його майно в грошовому виразі в розмірах, визначених статутними документами. Тому, передусім, перевіряється відповідність величини статутного капіталу підприємства, відображеної по статті «Статутний капітал» пасиву балансу, даним статутних документів. Протягом звітного року величина статутного капіталу в акціонерних товариствах повинна залишатися незмінною, а збільшення чи зменшення розміру статутного капіталу може бути проведено лише за результатами розгляду висновків діяльності підприємства за звітний рік і після внесення відповідних змін до засновницьких документів.
Статутний капітал акціонерного товариства може бути збільшений шляхом випуску нових акцій чи збільшення номінальної вартості раніше випущених акцій, а також шляхом приєднання до статутного капіталу частки нерозподіленого прибутку. Зменшення статутного капіталу проводиться у випадках анулювання частини акцій чи зменшення номінальної вартості акцій. Випуск акцій для покриття збитків підприємства заборонений.
Перевірка достовірності відображення в балансі поточних зобов'язань
При перевірці залишків по рахунках поточних зобов'язань слід звернути увагу на заборгованість підприємств по депонованій заробітній платі, встановити терміни невиплати заробітної плати, причини несвоєчасності отримання заробітної плати.
По статтях зобов'язання з розрахунків з бюджетом відображається сума заборгованості перед бюджетом на звітну дату. Ці дані повинні бути підтверджені залишками у відповідних податкових документах.
По статтях зобов’язання по короткостроковим кредитам банків перевіряється терміни погашення цієї заборгованості.
Для контролю за достовірністю даних по статтях розрахунків використовуються, якщо можливо, результати взаємної звірки розрахунків з різними кредиторами.
При відображенні даних по розрахунках з постачальниками і підрядчиками та іншими підприємствами слід враховувати терміни позовної давності, які діють на території України.
Перевірка правильності відображення в балансі другого розділу пасиву «Забезпечення наступних витрат і платежів», третього розділу пасиву «Довгострокові зобов’язання» і п’ятого розділу «Доходи майбутніх періодів» на досліджуваному підприємстві не проводиться через відсутність діяльності по цим напрямкам.
3.3 Використання результатів аналізу в аудиті балансу
Надаючи аудиторські послуги, аудитори повинні спиратися на широкий спектр прийомів і методів економічного аналізу. Під аналізом в економічній літературі розуміють оцінку облікової та іншої інформації за допомогою вивчення існуючих зв’язків і взаємозв’язків між показниками.
Метою економічного аналізу в аудиті є визначення суті і змісту ділової активності клієнта, оцінка фінансово-господарських перспектив його функціонування в майбутньому.
Аудитор знайомиться зі змістом діяльності клієнта і його взаємовідносинами з партнерами, аналізує застосування в аудиті облікових і звітних даних нинішнього року та перевірену інформацію минулих років. Оцінка фінансово-господарських перспектив замовником інколи виявляє деякі фінансові труднощі, які можуть виникнути під час проведення аудиту підприємства, зокрема, якщо коефіцієнт відношення довгострокового боргу до власного капіталу вищий, ніж звичайний, а коефіцієнт прибутку на загальну суму активів нижчий середнього, то це свідчить про високий ризик фінансової нестабільності в замовника-підприємства.
Під час аудиту використовують такі методи аналізу: прочитування зовнішньої звітності; галузевий порівняльний аналіз; порівняльний аналіз облікових і звітних даних за кілька періодів; обчислення індексів; балансове пов’язування; порівняльний аналіз фактичних даних клієнта з розрахунками самого аудитора; коефіцієнтний аналіз та ін. [26, с. 96].
Складовою частиною аудиту фінансової звітності є аналіз фінансового стану, у процесі якого слід дати оцінку фінансової стійкості й платоспроможності, зокрема розрахувати коефіцієнти і показники ліквідності й фінансової активності [27, с. 40].
Аналітичні процедури використовуються в аудиті для оцінки фінансової інформації шляхом вивчення і зіставлення співвідношень між фінансовими і не фінансовими показниками. Виконання аналітичних процедур складається з наступних дій [21, с. 430]:
постановка мети. Метою є виявлення наявності чи відсутності незвичайних коливань;
планування тестів. Тести передбачають: порівняння даних клієнта і даних галузі, порівняння даних клієнта за поточний і попередні періоди, порівняння фактичних даних з очікуваними результатами і т.ін.;
тестування;
аналіз результатів і формування висновків.
Виходячи з поставлених цілей, формулюються завдання:
попередній огляд балансу і аналіз його ліквідності;
характеристика майна підприємства: основних засобів, оборотних коштів і їхньої оборотності;
характеристика джерел коштів підприємства: власних і позикових;
оцінка фінансової стійкості;
розрахунок коефіцієнтів ліквідності;
аналіз прибутку і рентабельності;
розробка заходів щодо поліпшення фінансово-господарської діяльності.
Для проведення аналізу застосовують наступні методи:
горизонтальний і вертикальний аналіз;
аналіз коефіцієнтів (відносних показників);
порівняльний аналіз.
Зміст і основна ціль фінансового аналізу, який застосовується аудиторами – це оцінка фінансового стану і виявлення можливостей підвищення ефективності діяльності підприємства. Застосовуються два види фінансового аналізу – внутрішній і зовнішній. Внутрішній аналіз проводиться працівниками підприємства. Зовнішній аналіз здійснюється аналітиками, які є сторонніми особами для підприємства, у тому числі аудиторами.
Аналіз фінансового стану підприємства переслідує декілька цілей:
визначення фінансового стану;
виявлення змін фінансового стану в просторовому та часовому розрізі;
виявлення основних факторів, що викликають зміни у фінансовому стані;
прогноз основних тенденцій фінансового стану підприємства.
Ці цілі досягаються а допомогою аналітичних методів і прийомів.
Існують кілька класифікацій методів фінансового аналізу. Практика фінансового аналізу виробила основні правила читання (методику аналізу) фінансових звітів. Серед них можна виділити основні:
Горизонтальний аналіз (часовий) – порівняння кожної статті звітності з попереднім періодом.
Вертикальний (структурний) – визначення структури підсумкових фінансових показників, з виявленням впливу кожної статті звітності на результат в цілому.
Трендовий аналіз – порівняння кожної статті звітності з рядом попередніх періодів і визначення тренда, тобто основної тенденції динаміка показника. За допомогою тренда ведеться перспективний (прогнозний) аналіз.
Аналіз відношень показників (коефіцієнтів) – розрахунок відношень між окремим статтями звіту чи статтями різних форм звітності за окремими показниками, визначення взаємозв’язку показників.
Порівняльний аналіз – внутрішньогосподарський аналіз зведеної звітності за окремими показниками підприємства, підрозділів, міжгосподарський аналіз показників даного підприємства у порівнянні з показниками конкурентів, середньо галузевими і середніми господарськими даними і т.ін.
Програма поглибленого аналізу фінансово-господарської діяльності підприємства охоплює такі етапи:
Попередній огляд економічного і фінансового стану суб’єкта господарювання:
характеристика загальної спрямованості фінансово-господарської діяльності;
виявлення «хворих» статей звітності.
Оцінка і аналіз економічного потенціалу підприємства:
оцінка майнового стану;
вертикальний аналіз балансу;
горизонтальний аналіз балансу;
аналіз якісних зрушень у майновому стані;
оцінка фінансового стану;
оцінка ліквідності;
оцінка фінансової стійкості.
Оцінка і аналіз результативності фінансово-господарської діяльності підприємства:
оцінка основної діяльності;
аналіз рентабельності;
оцінка стану на ринку цінних паперів.
Документування процесу аудиту фінансового стану здійснюється за допомогою робочих документів аудитора.
Аналіз фінансового стану підприємства розпочинають оцінкою структури майна, яке знаходиться в розпорядженні підприємства або контролюється ним, та джерел його утворення, а також причин їх зміни. Особлива увага при цьому приділяється вивченню причин, які негативно впливають на фінансовий стан підприємства.
Аналіз стану майна підприємства починають з оцінки зміни його складу та структури за звітний період. Результати аналізу узагальнюють в таблиці, за даними балансу ВАТ «Львівагромашпроект», в якій зазначають складові майна та їх структуру як у абсолютних, так і у відносних величинах (табл. 3.3).
Як видно, із таблиці 3.3 валюта балансу (майно підприємства) у цілому збільшилися на 86,0 тис.грн. Дане зростання відбулося за рахунок збільшення дебіторської заборгованості на 110,0 тис.грн., та збільшення грошових коштів та інших оборотних активів на 673,0 тис.грн. Також присутнє невелике зростання оборотних та необоротних активів на 67,0 та 11,0 тис.грн. відповідно. Зростання оборотних активів відбувалося більш швидкими темпами, за рахунок чого збільшилася їх питома вага порівняно з необоротними активами, проте на незначну величину 0,1%, але це вказує на позитивний результат діяльності підприємства.
Таблиця 3.3 Оцінка зміни вартості майна ВАТ «Львівагромашпроект» станом за 2008 рік* тис.грн.
| Актив |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення |
| Усього майна | 5118,0 | 5204,0 | 86,0 |
| Необоротні активи | 1498,0 | 1509,0 | 11,0 |
| питома вага у майні, % | 29,3 | 29 | -0,3 |
| Оборотні активи | 3620,0 | 3687,0 | 67,0 |
| питома вага у майні, % | 70,7 | 70,8 | 0,1 |
| з них: | |||
| матеріальні оборотні активи | 2894,0 | 2178,0 | -716,0 |
| питома вага у оборотних активах, % | 80 | 59 | -21 |
| дебіторська заборгованість | 570,0 | 680,0 | 110,0 |
| питома вага у оборотних активах, % | 15,7 | 18,4 | 2,7 |
| грошові кошти та інші активи | 156,0 | 829,0 | 673,0 |
| питома вага у оборотних активах, % | 4,3 | 22,5 | 18,2 |
| Витрати майбутніх періодів | - | 8,0 | 8,0 |
| питома вага у оборотних активах, % | - | 0,2 | 0,2 |
У складі оборотних активів відбулося зменшення матеріальних оборотних активів на 716,0 тис.грн., їх питома вага за досліджуваний період теж зменшилася у складі оборотних активів на 21%. Одночасно спостерігаємо збільшення дебіторської заборгованості, як у абсолютній сумі (на 110,0 тис.грн.), так і у питомій вазі у оборотних активах (на 2,7%). Станом на кінець звітного періоду грошові кошти збільшилися на 673,0 тис.грн. (питома вага зросла на 18,2%). У абсолютній сумі збільшилися також витрати майбутніх періодів, а їхня питома вага збільшилася на 0,2%.
Надходження, придбання і створення майна підприємства відбувається за рахунок власних і позикових коштів. Тому проаналізувавши зміни, які відбулися в обсязі і структурі майна досліджують кошти підприємства. У процесі аналізу розраховують наявність власних оборотних коштів як різницю між оборотними активами, витратами майбутніх періодів з одного боку і поточними зобов’язаннями – з іншого.
Детально необхідно проаналізувати зміни в обсязі і структурі зобов’язань (табл. 3.4).
Таблиця 3.4 Структура власних і позикових коштів, вкладених у майно ВАТ «Львівагромашпроект» за 2008 рік* тис.грн.
| Пасив |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення |
| Усього джерел майна | 5118,0 | 5204,0 | 86,0 |
| Власний капітал | 3155,0 | 3865,0 | 710,0 |
| питома вага у джерелах майна, % | 61,6 | 74,3 | 12,7 |
| У тому числі: | |||
| наявність власних коштів в обороті (робочий капітал) | 1657,0 | 2356,0 | 699,0 |
| питома вага у власному капіталі, % | 100 | 99,8 | -0,2 |
| питома вага у джерелах майна, % | 61,6 | 74,1 | 12,5 |
| Зобов’язання | 1963,0 | 1339,0 | -624,0 |
| питома вага у джерелах майна, % | 38,3 | 25,7 | -12,6 |
| у тому числі: | |||
| Забезпечення наступних виплат та платежів | - | - | - |
| питома вага у всіх зобов’язаннях, % | - | - | - |
| Довгострокові зобов’язання | - | - | - |
| питома вага у всіх зобов’язаннях, % | - | - | - |
| Поточні зобов’язання | 1963,0 | 1339,0 | -624,0 |
| питома вага у всіх зобов’язаннях, % | 100 | 100 | 0 |
| Короткострокові кредити банків | 798,0 | - | -798,0 |
| питома вага у поточних зобов’язаннях, % | 40,7 | - | -40,7 |
| Кредиторська заборгованість та інші короткострокові зобов’язання | 367,0 | 1339,0 | 972,0 |
| питома вага у поточних зобов’язаннях, % | 18,7 | 100 | 81,3 |
| Доходи майбутніх періодів | - | - | - |
| питома вага у джерелах майна, % | - | - | - |
Як видно із таблиці 3.3 найбільшу питому вагу у загальній сумі джерел майна підприємства має власний капітал 61,26% на початок року та 74,3% на кінець року. Крім власного капіталу значну питому вагу мають зобов’язання підприємства – 38,3% на початок року та 25,7% на кінець року.
У загальній сумі збільшення джерел майна ВАТ «Львівагромашпроект» спостерігається збільшення власного капіталу на 710,0 тис.грн., зменшення зобов’язань на 624,0 тис.грн. Питома вага зазначених складових джерел майна змінилася наступним чином: значно збільшилася частка власного капіталу на 12,7% та зменшилася частка зобов’язань на 12,6%.
У складі зобов’язань зменшилися поточні зобов’язання на 624,0 тис.грн., але їх питома вага щодо всіх зобов’язань лишилася незмінною, суттєво змінилася питома вага короткострокових кредитів банків, через їх повне погашення, та збільшилася питома вага кредиторської заборгованості та інших короткострокових зобов’язань (на 81,3%). Короткострокові кредити банків зменшилися за рахунок їх погашення, а поточні зобов’язання збільшилися за рахунок збільшення поточної заборгованості за розрахунками: з бюджетом, зі страхування, з оплати праці та із внутрішніх розрахунків.
Аналіз змін, які відбувались у взаємозв’язках активу і пасиву балансу ВАТ «Львівагромашпроект» впродовж звітного періоду з точки зору їх впливу на фінансовий стан представимо у таблиці 3.5.
З таблиці 3.5 видно, що всі необоротні активи сформовані на ВАТ «Львівагромашпроект» за рахунок 39% власного капіталу. Більша частина власного капіталу була використана на покриття частини оборотних активів (2356,0 тис.грн.). Також на покриття оборотних активів залучені поточні зобов’язання 1331,0 тис.грн. Витрати майбутніх періодів також забезпечені поточними зобов’язаннями в розмірі 8,0 тис.грн.
Таблиця 3.5 Фінансовий взаємозв’язок активу і пасиву балансу ВАТ «Львівагромашпроект» станом за 2008 рік* тис.грн.
| Розділи активу | Суми активів | Суми покриття активів | Суми джерел | Розділи пасиву |
| Необоротні активи | 1509,0 | 1509,0 | 3865,0 | Власний капітал |
| - | Забезпечення наступних виплат та платежів | |||
| - | Довгострокові зобов’язання | |||
| 1339,0 | Поточні зобов’язання, | |||
| Оборотні активи | 3687,0 | |||
| - | Доходи майбутніх періодів | |||
| Витрати майбутніх періодів | 8,0 |
Оптимальним є структура балансу, коли власний капітал покриває всі необоротні активи та частину оборотних активів. На досліджуваному підприємстві необоротні активи а також більша частка оборотних активів покриваються за рахунок власного капіталу, що є позитивним явищем.
Отже, у результаті загальної оцінки фінансового стану ВАТ «Львівагромашпроект» виявлено, що майно підприємства за звітний період на 816,0 тис.грн. і становить 5204,0 тис.грн. Дане зростання відбулося за рахунок збільшення необоротних та оборотних активів, а також за рахунок незначного збільшення витрат майбутніх періодів.
У складі оборотних активів відбулося зменшення матеріальних оборотних активів із скороченням їхньої питомої ваги; збільшення дебіторської заборгованості, як у абсолютній сумі, так і у питомій вазі; збільшилися також витрати майбутніх періодів у абсолютній сумі і в питомій вазі.
Найбільшу питому вагу у загальній сумі джерел майна підприємства має власний капітал (74,3%). Крім власного капіталу значну питому вагу мають поточні зобов’язання підприємства, але їх питома вага зменшилася протягом звітного періоду з 38,3 до 25,7%. У загальній сумі збільшення джерел майна ВАТ «Львівагромашпроект» спостерігається збільшення власного капіталу та зменшення поточних зобов’язань. У складі зобов’язань суттєво збільшилася питома вага кредиторської заборгованості та інших короткострокових зобов’язань (81,3%) та зменшилися до нуля короткострокові кредити банків.
На досліджуваному підприємстві повністю вистачає власного капіталу для покриття необоротних активів і більшої частини оборотних активів, що говорить про стійкий стан підприємства. Питома вага робочого капіталу у джерелах майні підприємства збільшилася на 12%, проте питома вага робочого капіталу у власному капіталі зменшилася на 0,2%.
Фінансова стійкість підприємства є однією з найважливіших характеристик фінансового стану підприємства. За своєю сутністю вона означає певне співвідношення вартості активів підприємства і величин власних та позикових коштів.
Фінансова стійкість – це такий стан фінансових ресурсів, їх розподілу та використання, який забезпечує діяльність підприємства на основі збільшення прибутку, кредито- та платоспроможність підприємства в умовах допустимого рівня ризику [47, с.274].
Ззовні фінансова стійкість проявляється через показники платоспроможності та кредитоспроможності підприємства. Більш глибоко характеристику фінансового стану дає структура джерел коштів, яка розкриває рівень залежності підприємства від інвесторів, банків, кредиторів, інших ділових партнерів по бізнесу. Суттєвий вплив на фінансовий стан підприємства чинять такі об’єктивні фактори, як:
політична та економічна ситуація в країні;
зміни в банківському законодавстві;
стан фінансового ринку;
фінансовий стан ділових партнерів тощо.
Світовою і вітчизняною теорією та практикою аналізу діяльності підприємств визнана система коефіцієнтів фінансової стійкості, які дозволяють оцінити її з різних сторін. Порівняння фактичних значень коефіцієнтів, розрахованих за даними фінансової звітності підприємства, з оптимальними, а також із значеннями попередніх періодів дозволяють вчасно виявити загрозу фінансовому стану. На основі проведеного аналізу виявляють негативні фактори і розробляють заходи щодо їх усунення.
Оцінку фінансової стійкості підприємства проведемо в розрізі оцінки структури активів (оцінки ліквідності) та оцінки структури пасивів. Для оцінки структури активів обчислимо ряд коефіцієнтів.
Коефіцієнт реальної вартості основних засобів і матеріальних оборотних активів у майні підприємства дорівнює відношенню залишкової вартості основних засобів та вартості запасів до валюти балансу. Зростаючу тенденцію цього показника оцінюють позитивно. Розрахунок коефіцієнта представимо в додатку Л.
Дані додатку Л свідчать, що на початок року реальна вартість основних засобів та матеріальних активів становить 70,7%, а у кінці року, відповідно, 58,5%. Тобто, реальна вартість основних засобів та інших матеріальних активів у кінці року зменшилася на 12% порівняно із початком року.
Коефіцієнт реальної вартості основних засобів у майні підприємства обчислюють шляхом ділення залишкової вартості основних засобів на валюту балансу. Зростання даного коефіцієнта також оцінюють позитивно. Розрахунок коефіцієнта представлено в додатку М.
Дані додатку М показали, що реальна вартість основних засобів на початок року становить 18,3%, а у кінці року, відповідно, 18%. Тобто, реальна вартість основних засобів у кінці року зменшилась на 0,3% порівняно із початком року.
У ході аналізу капіталу підприємства необхідно дати оцінку реальним активам, визначити темп їх приросту, оскільки він є важливим показником оцінки фінансової стійкості підприємства.
Реальні активи – це реально існуюче власне майно і фінансові вкладення за їх дійсною вартістю [52, с.411].
До реальних активів відносять:
основні засоби без урахування зношеності (ОЗ);
довгострокові фінансові інвестиції (ДФІ);
запаси і затрати (З);
грошові кошти, розрахунки та інші активи без урахування використання позикових коштів (Г).
Темпи приросту реальних активів (А) характеризує інтенсивність нарощування майна і визначається за формулою:
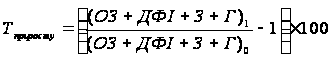 ,
(3.1)
де індекс 0 – минулий (базовий) рік; індекс 1 – звітний рік.
На даному підприємстві темп приросту реальних активів становить:
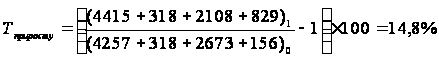 .
Таким чином, інтенсивність приросту реальних активів за рік становить 14,8%.
Аналогічно обчислюють темпи приросту реальних активів, що характеризують виробничу потужність.