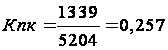Бухгалтерський баланс: економічний зміст, методика складання, аудит та аналіз основних показників
Знаходять також їх питому вагу в загальній сумі всіх активів. За даними балансу реальні активи, які характеризують виробничу потужність (основні засоби і виробничі запаси), на початок року становили 4647,0 тис.грн., а на кінець року – 4949,0 тис.грн., відповідно питома вага виробничої потужності – 90,8% і 95,1%. Це свідчить про незначне розширення виробничих можливостей підприємства.
Коефіцієнт нагромадження амортизації визначають шляхом ділення суми зносу основних засобів на їх первісну вартість. Нормативне значення цього коефіцієнта 0,3-0,5. Величина коефіцієнта більша від 0,5 означає необхідність ремонту і оновлення основних засобів. Відобразимо визначення коефіцієнта нагромадження амортизації ВАТ «Львівагромашпроект» станом за 2008 рік в додатку Н.
У ВАТ «Львівагромашпроект» даний коефіцієнт знаходиться нижче межі його оптимально значення (77,9% на початок року та 78,80% на кінець року). Існує негативна тенденція щодо його, нехай і незначного, скорочення у кінці року на 0,1%. Це означає, що на досліджуваному підприємстві недостатньо фінансується оновлення і ремонт основних засобів.
Необхідною умовою реалізації основної мети будь-якого виробництва є одержання максимального прибутку на вкладений капітал, зокрема на основний капітал.
Основний капітал – це вкладення коштів з довгостроковою метою в основні засоби, фінансові інвестиції, нематеріальні активи, спільні підприємства тощо.
У ході аналізу, який проводиться за даними першого розділу активу балансу, необхідно дати оцінку змінам, які відбулися у вартості, складі та структурі основного капіталу па кінець звітного періоду порівняно з початком. Проведемо аналіз зміни вартості складу основного капіталу і зобразимо його в додатку П.
Як свідчать дані додатку П, вартість основного капіталу на кінець року незначно збільшилась на 11,0 тис.грн. і становить 1509,0 тис.грн. Суттєвого приросту ні по одній з розглянутих статей за звітний період не відбулося. Частка основних засобів в основному капіталі – 62%, що на 0,7% менше ніж на початок періоду.
На підприємстві майже не відбувається процесу оновлення засобів праці. Про це свідчить досить низький – усього 0,32% – приріст основних засобів.
Тому в ході аналізу необхідно оцінити ступінь оновлення виробничих потужностей, впровадження нових технологічних процесів, визначити, як використовується нова техніка, які заходи здійснюються із запобігання морального старіння техніки й своєчасного накопичення коштів для подальшого оновлення фондів.
Важливим показником ефективності використання основного капіталу є оборотність, яка вимірюється коефіцієнтом оборотності або кількістю днів обороту [84, с.322].
Оборотність основного капіталу визначається за формулою:
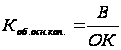 ,
(3.2)
де В – виторг від реалізації продукції (додаток Б); ОК – середня вартість основного капіталу (додаток А).
Дані розрахунку коефіцієнту оборотності основного капіталу ВАТ «Львівагромашпроект» представимо в додатку Р.
На основі розрахунку, представленого в додатку Р, робимо висновок про те, що за звітний період оборотність основного капіталу на підприємстві, діяльність якого аналізується, прискорилася, а це свідчить про інтенсивне використання основного капіталу.
Для підвищення дохідності підприємства важливе значення має вміле управління нематеріальними активами, уміння використати виключні права на результати інтелектуальної діяльності.
Спершу визначають, які зміни відбулися в частці нематеріальних активів у загальній вартості майна підприємства. Оскільки нематеріальні активи різні за своїм складом, за характером використання або експлуатації в процесі виробництва, за ступенем впливу на фінансовий стан та результати господарської діяльності, виникає необхідність диференційованого підходу до їх оцінки.
Коефіцієнт власних коштів в оборотних активах обчислюють діленням власних оборотних коштів на оборотні активи. Власні оборотні кошти – це різниця між оборотними активами, витратами майбутніх періодів з одного боку і поточними зобов’язаннями – з іншого.
Нормативне значення коефіцієнта власних коштів в оборотних активах повинне бути більше або рівне 0,1. При зменшенні цього коефіцієнта зростає потреба у кредитах, існує загроза втрати платоспроможності. Збільшення даного коефіцієнта оцінюють позитивно. Розглянемо його обчислення в додатку С.
У ВАТ «Львівагромашпроект» значення коефіцієнту власних коштів в оборотних активах є позитивним. Також спостерігається тенденція до збільшення власних коштів в обороті, що говорить про зміцнення фінансового становища підприємства протягом звітного періоду.
Для оцінки структури пасивів також розраховують ряд коефіцієнтів.
Коефіцієнт автономії визначається як відношення власного капіталу до валюти балансу. Оптимальне значення даного коефіцієнта знаходиться в межах 0,5-0,6. Коефіцієнт автономії показує частку власників у загальній сумі капіталу. Зростання даного показника характеризує стійкій фінансовий стан підприємства. Цей коефіцієнт обчислюємо в додатку Т.
Як уже відмічалося нами власний капітал має значну питому вагу у джерелах майна ВАТ «Львівагромашпроект», і, як видно із додатку Т має тенденцію до збільшення. Це зумовлює високе значення показника автономії (61,6% на початок року та 74,2% на кінець року). Тобто значення показника автономії підприємства перевищує його нормативне значення, що характеризує стійкій фінансовий стан підприємства. Також, слід відмітити позитивну тенденцію до його зростання на кінець року на 12,6% порівняно із початком року.
Коефіцієнт концентрації залученого капіталу обчислюють шляхом ділення суми довгострокових і поточних зобов’язань на валюту балансу. Даний коефіцієнт показує частку залученого капіталу у майні підприємства. Зростання коефіцієнта свідчить про підвищення фінансової залежності. Оптимальне значення коефіцієнта концентрації залученого капіталу 0,4-0,5. Розрахунки цього коефіцієнта представлені в додатку Ф.
На основі розрахунків, представлених в додатку Ф бачимо, що значення коефіцієнту концентрації залученого капіталу на початок та кінець звітного періоду є меншим за його нормативне значення (38,4% на початок року та 25,7% на кінець року), а його зменшення на кінець року на 12,7% порівняно із початком року є негативним і свідчить про вагоме позбавлення залежності від позикових коштів.
Коефіцієнт прогнозу банкрутства дозволяє оцінити як «працюють усі активи підприємства». Збільшення цього показника оцінюють позитивно. Коефіцієнт прогнозу банкрутства дорівнює відношенню суми власних коштів в обороті до валюти балансу, він розрахований в додатку Х. Обчислення показують, що досліджуваному підприємству банкрутство не загрожує.
Всі вище обчислені показники фінансової стійкості можна узагальнити у вигляді таблиці.
Таблиця 3.6 Показники фінансової стійкості ВАТ «Львівагромашпроект» станом за 2008 рік*
| Показники | Оптимальне значення |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення |
| Коефіцієнт автономії | і0,5 | 0,616 | 0,742 | 0,126 |
| Коефіцієнт реальної вартості основних засобів і матеріальних оборотних активів | - | 0,707 | 0,585 | -0,12 |
| Коефіцієнт реальної вартості основних засобів | - | 0,183 | 0,18 | -0,003 |
| Коефіцієнт нагромадження амортизації | 0,3-0,5 | 0,779 | 0,788 | -0,1 |
| Коефіцієнт оборотності основного капіталу | - | 10,8 | 16,0 | 5,2 |
| Коефіцієнт власних коштів в оборотних активах | і0,1 | 0,458 | 0,64 | 0,181 |
| Коефіцієнт концентрації залученого капіталу | 0,4-0,5 | 0,384 | 0,257 | -0,127 |
| коефіцієнта прогнозу банкрутства | 0,323 | 0,453 | 0,13 |
Як можна побачити з таблиці 3.6, майже всі обчислені коефіцієнти протягом звітного періоду покращили своє значення, що говорить про ефективність господарської діяльності на досліджуваному підприємстві.
Крім відносних показників, для оцінки фінансової стійкості використовують і абсолютні. При використання абсолютних показників фінансової стійкості вартість матеріальних оборотних активів (МОА) порівнюють із окремими джерелами фінансування:
власними оборотними коштами (ВОК);
власними оборотними коштами і довгостроковими кредитами та позиками (ВОК+ДК);
власними оборотними коштами, довгостроковими кредитами, короткостроковими кредитами і кредиторською заборгованістю (ВОК+ДК+КК+КЗ).
Відповідно до забезпеченості матеріальних оборотних активів перерахованими варіантами фінансування розрізняють чотири типи фінансової стійкості.
Абсолютна стійкість. Для неї характерним є те, що для забезпечення матеріальних оборотних активів достатньо власних оборотних коштів і платоспроможність підприємства гарантована. Така ситуація трапляється рідко і, як правило, її не можна розглядати як позитивну, адже за цих умов адміністрація не має можливості використати зовнішні джерела коштів для фінансування основної діяльності. Нормальним вважають стан підприємства, коли частка власних оборотних коштів є трохи вищою за 50% [34, 161].
Нормальна стійкість. Для забезпечення матеріальних активів, крім власних оборотних коштів залучають довгострокові кредити і позики. Платоспроможність підприємства гарантована. При цьому повинна виконуватися така нерівність:
МОА < ВОК + ДК.
Нестійкій фінансовий стан. Для забезпечення матеріальних оборотних активів залучаються власні оборотні кошти, довгострокові, короткострокові кредити і кредиторська заборгованість. Тобто,
МОА < ВОК + ДК + КК + КЗ.
Платоспроможність підприємства є порушена, але є можливість її відновлення.
Кризовий фінансовий стан. Для забезпечення матеріальних оборотних активів не вистачає так званих нормальних джерел їх формування і підприємству може загрожувати банкрутство. Тобто,
МОА > ВОК + ДК + КК + КЗ.
Таблиця 3.7. Фінансова стійкість ВАТ «Львівагромашпроект» за джерелами формування матеріальних запасів станом за 2008 рік* тис.грн.
| Показники |
На початок звітного періоду |
На кінець звітного періоду |
Відхилення |
| Власні кошти в обороті (робочий капітал) | 1657,0 | 2356,0 | 699,0 |
| Короткострокові кредити банків під товарні залишки | 798,0 | - | -798,0 |
| Довгострокові кредити банків | - | - | - |
| Кредиторська заборгованість за товари | 604,0 | 840,0 | 236,0 |
| Нормальні джерела формування запасів | 3059,0 | 3196,0 | 137,0 |
| Загальна величина запасів матеріальних оборотних активів | 2894,0 | 2178,0 | -716,0 |
| Різниця між сумами власних оборотних коштів і запасів | -1237,0 | 178,0 | |
| Різниця між сумами нормальних джерел і запасів | 165,0 | 1018,0 | 853,0 |
| Тип фінансової стійкості |
Нестійкий фінансовий стан |
Нормальна стійкість |
- |
Дані таблиці 3.7 свідчать, що на початок звітного періоду ВАТ «Львівагромашпроект» не володіло власними оборотними коштами в достатній мірі і фінансовий стан підприємства був нестійким. В кінці звітного року для досліджуваного підприємства ситуація змінилася в кращу сторону і вже робочий капітал повністю покривав загальну величину запасів матеріальних оборотних активів і фінансовий стан підприємства став нормально стійким.
Отже, в умовах ринку, коли діяльність підприємства здійснюється на засадах самофінансування, а при нестачі власних коштів – за рахунок позикового капіталу, дуже важливо дати аналітичну оцінку фінансової незалежності від зовнішніх джерел фінансування.
У процесі аналізу діяльності ВАТ «Львівагромашпроект» протягом звітного періоду було виявлено, що реальна вартість основних засобів та інших оборотних матеріальних активів зменшилася, існує необхідність оновлення основних засобів (коефіцієнт нагромадження зносу – менше нормативу), проте зменшилася залежність від кредиторів, за рахунок власного капіталу сформовані всі необоротні активи і частина оборотних. Але в кінці року спостерігаємо збільшення робочого капіталу і, як наслідок, зміну нестійкого фінансового стану на нормальний стійкий. Можливо, підприємству доцільно розглянути пропозицію з отримання довготермінових кредитних коштів для розширення виробничих потужностей.
Фінансовий стан підприємства можна оцінити з погляду його короткострокової та довгострокової перспектив. У короткостроковій перспективі критерієм оцінки фінансового стану підприємства є його ліквідність і платоспроможність, тобто здатність своєчасно і в повному обсязі розрахуватися за короткостроковими зобов’язаннями.
Як відомо напрямки аналізу фінансової звітності залежать від потреб та інтересів суб’єктів, які його проводять. В аналізі ліквідності та платоспроможності зацікавлені постачальники товарів, робіт, послуг. Вони зацікавлені у якнайшвидшій та регулярній оплаті своїх поставок, тому їм перш за все хочеться знати, наскільки платоспроможне підприємство-партнер, наскільки воно здатне вчасно і повною мірою погашати свої зобов’язання.
Термін «ліквідний» передбачає безперешкодне перетворення майна на гроші. Ліквідність підприємства – це його спроможність перетворювати свої активи на гроші для покриття всіх необхідних платежів.
Суть ліквідності полягає в тому, щоб для негайного покриття короткотермінових зобов’язань були чи могли бути знайдені кошти, достатні для попередження затримки в платежах. Визначальними тут є статті пасиву – суми і строк їх погашення.
Платоспроможність – це абсолютна ліквідність. Тобто такий стан ресурсів підприємства, коли воно володіє на певний момент коштами, достатніми для оплати всіх зобов’язань. Якщо ліквідність – такий стан ресурсів підприємства, при якому можуть бути знайдені кошти для погашення протягом деякого незначного проміжку часу, то платоспроможність – це здатність погасити свої зобов’язання негайно, і в цьому разі не допускається наявність проміжку часу.
Ліквідність – показник, який характеризує здатність виконувати свої зобов’язання шляхом перетворення цінностей у кошти чи їх абсолютно ліквідний еквівалент [10, с.259]. Ліквідність характеризується, з одного боку – часом необхідним для перетворення активів у гроші, з іншого боку – вартістю, ціною за якою можуть бути продані ці активи. Чим менший період часу за який активи підприємства можуть бути перетворені в гроші, тим вище ліквідність цих активів. Якщо стан розміщення позичених підприємством фінансових ресурсів відповідає умовам ліквідності, то воно гарантоване від банкрутства. Для цього термін перетворення активів фірми в грошову форму має відповідати термінам погашення зобов’язань.
Платоспроможність – це наявність на підприємстві засобів (коштів та їх еквівалентів), достатніх для сплати боргів за всіма короткотерміновими зобов’язаннями і одночасно безперебійного функціонування підприємства. Платоспроможність – це певний стан підприємства, який гарантує його фінансову стійкість. Таким чином, основними ознаками платоспроможності є:
наявність достатньої кількості коштів в касі і на поточних рахунках;
відсутність простроченої кредиторської заборгованості та короткотермінових позик, не погашених в строк.
При оцінці ліквідності необхідно не тільки з’ясувати суму грошової наявності, а й варто дізнатись, які суми передбачається одержати протягом найближчого строку (місяця, кварталу) і, з іншого боку, які суми за цей час слід сплатити.
Зовнішніми ознаками погіршення ліквідності є:
перевищення деякого певного рівня простроченої кредиторської заборгованості;
втрати в основному виробничому процесі, які часто повторюються;
значне використання короткотермінових залучених коштів як джерел фінансування довготермінових вкладень;
невисоке значення коефіцієнтів ліквідності;
недостатня кількість вільних оборотних активів;
значна зростаюча частка залучених коштів у загальній сумі джерел;
невиконання зобов’язань перед кредиторами (постачальниками продукції, банками. акціонерами);
наявність понаднормованих і залежаних товарів та виробничих запасів;
наявність простроченої дебіторської заборгованості;
використання джерел фінансування на невигідних умовах;
експлуатація застарілого обладнання, тощо.
Аналіз ліквідності балансу полягає в порівнянні ресурсів за Активом, згрупованих за рівнем їх ліквідності і розташованих у порядку спадання ліквідності, із зобов’язаннями за Пасивом, згрупованими за строками їх погашення і розташованими в порядку зростання строків. Групування здійснюється стосовно бухгалтерського балансу підприємства.
Високоліквідними ресурсами підприємства є кошти в касі й на поточному рахунку в банку, бо вони в будь-який час можуть бути використані для оплати заборгованості. Наступними за рівнем ліквідності активами є цінні папери і термінова дебіторська заборгованість за відвантаженими товарами і наданими послугами.
Менш ліквідною є прострочена заборгованість за відвантажені товари, не оплачені в строк покупцями, бо за такою заборгованістю невідомий строк надходження оплати.
Ще менш ліквідними слід вважати: вартість готової продукції, яку потрібно реалізувати, а також вартість запасів матеріальних цінностей.
Послідовність розміщення ресурсів за їх ліквідністю, тобто можливістю перетворення в наявні гроші, можна подати таким чином:
Гроші:
монети, банкноти, депозити;
переказні векселі, грошові перекази, чеки;
поточний рахунок.
Цінні папери, які швидко реалізуються:
короткотермінові акції, облігації; акцептовані банком векселі;
угоди на перекуповування; депозитні сертифікати.
Дебіторська заборгованість:
за основною діяльністю;
за іншою діяльністю.
Матеріально-виробничі запаси:
готова продукція;
матеріали;
товари;
незавершене виробництво;
інші запаси.
Необоротні активи:
основні засоби;
нематеріальні активи;
інвестиції;
відкладені платежі;
відкладені витрати (видатки).
Пасиви балансу групуються за рівнем терміновості їх оплати: найбільш термінові зобов'язання, короткотермінові пасиви, довготермінові пасиви, постійні пасиви.
До найбільш термінових зобов'язань належать кредиторська заборгованість. Зазвичай це: розрахунки з бюджетом, позабюджетними фондами, за товари, роботи і послуги, з оплати праці, з соціального страхування і забезпечення, з майнового і особистого страхування та за виданими векселями необхідно враховувати строк погашення, а також за авансами, одержаними від покупців і замовників.
Короткотермінові пасиви – короткотермінові кредити і залучені кошти.
Довготермінові пасиви – довготермінові кредити і залучені кошти.
Постійні пасиви – статутний капітал, додатковий капітал, резервний капітал, резервні фонди, фонди нагромадження, цільові фінансування та надходження, орендні зобов'язання.
Для визначення ліквідності балансу необхідно зіставити підсумки наведених груп за активом і пасивом. Баланс вважається абсолютно ліквідним, якщо мають місце співвідношення:
А1 і П1;
А2 і П2;
А3 і П3;
А4 Ј П4.
Очевидно, що забезпечення перших трьох співвідношень гарантує виконання четвертого, яке означає наявність у підприємства власних коштів для реалізації безперебійного процесу відтворення. У реальній економічній ситуації порушення одного або двох співвідношень ще не означає повну втрату ліквідності, так як нестача коштів в одній групі активів може компенсуватись їх надлишком в іншій, оскільки активи мають властивість переходити при наближенні термінів їх погашення з менш ліквідної ф. в більш ліквідну.
Отже, для визначення ліквідності балансу слід порівняти підсумки вищезазначених груп за активом і пасивом балансу. Зіставлення найбільш ліквідних активів і швидкореалізованих активів з найбільш терміновими зобов'язаннями і короткотерміновими пасивами дає змогу з'ясувати поточну ліквідність. Порівняння ж повільно реалізованих активів з довготерміновими пасивами відображає перспективну ліквідність. Поточна ліквідність свідчить про платоспроможність (чи неплатоспроможність) підприємства на найближчий період. Перспективна ліквідність являє собою прогноз платоспроможності на основі порівняння майбутніх надходжень і платежів (із яких у відповідних групах активу і пасиву представлена, зрозуміло, тільки частина, тому прогноз достатньо приблизний).
Згідно «золотого правила балансу»:
П4 і 0,5-0,7А4.
Другий варіант цього правила потребує, щоб
П4 + П3 і А4,
а ширша інтерпретація «золотого правила» вимагає щоб
П4 + П3 і А4 + А3 [14, с. 73].
У теорії аналізу розглядають три основні показники ліквідності. Їх основна відмінність полягає у рівні узагальнення вихідних даних для розрахунку залежно від аналітичних потреб: коефіцієнт абсолютної ліквідності є важливим для постачальників сировини і матеріалів; коефіцієнт швидкої ліквідності – для банків; коефіцієнт поточної ліквідності – для покупців і власників акцій та облігацій підприємства:
коефіцієнт поточної ліквідності (ще його називають коефіцієнтом покриття);
коефіцієнт швидкої ліквідності;
коефіцієнт абсолютної ліквідності.
Найбільш узагальнюючим показником ліквідності є коефіцієнт поточної ліквідності (кпл). Він показує, яку частку поточних зобов'язань підприємство може покрити за потреби за рахунок реалізації всіх свої оборотних активів. Його розраховують за такою формулою [18, с. 309]:
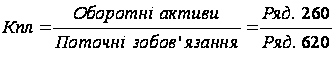 .(3.3)
Вважається, що для нормального функціонування підприємства цей показник має бути більшим за 1 і навіть близьким до 2 [10, с. 262; 16, с.273]. Його зростання – позитивна тенденція. Оптимальний рівень встановлюється індивідуально для кожного підприємства і коливається від 1,2 до 2,5. А згідно з правилом «Banker’s Rule» повинна виконуватися умова: А1 + А2 + А3 і 2(П1 + П2) [14, с. 7].
Якщо поточний коефіцієнт ліквідності виявився меншим, ніж це необхідно, приймається рішення про конвертацію частини фіксованих активів у поточні, наприклад, шляхом продажу незавершеного капітального будівництва, або про розширення довгострокових пасивів, наприклад, шляхом отримання позики під заставу будівель. Можливе також створення нових фондів за рахунок залучення довгострокового акціонерного капіталу.
Ситуація, коли поточний коефіцієнт ліквідності перевищує 3, не завжди характеризується лише високим ступенем ліквідності підприємства, оскільки може свідчити і про те, що фірма має в своєму розпорядженні більше коштів, ніж вона може ефективно використати. Крім того, надлишкове залучення фінансових ресурсів потребує додаткових витрат на обслуговування боргу [11, с. 324].
У нашому прикладі цей показник становить:
на початок звітного періоду:
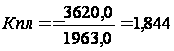 ;
на кінець звітного періоду:
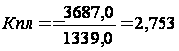 .
Розрахунки свідчать про те, що досліджуване підприємство володіє достатньою кількістю ресурсів оборотних активів для погашення поточних зобов’язань за кредитами та розрахунками, оскільки значення коефіцієнта поточної ліквідності оптимальні. До того ж за звітний період стан підприємства покращився: коефіцієнт поточної ліквідності суттєво збільшився. Це сталося через зменшення поточних зобов’язань за звітний період від 1963 тис.грн. до 1339 тис.грн.
Коефіцієнт швидкої ліквідності (Кшл) – це відношення грошових коштів, поточних фінансових інвестицій, коштів, вкладених в дебіторську заборгованість, строк оплати якої не настав, та готової продукції до поточних зобов’язань (короткострокової заборгованості). Цей коефіцієнт характеризує рівень покриття поточних зобов'язань за рахунок найбільш ліквідної частини оборотних активів: грошових коштів, поточних фінінвестицій і очікуваних грошових надходжень (за одержаними векселями, дебіторською заборгованістю). Виходячи з визначення, цей показник можна підрахувати двома способами [9, с. 12]:
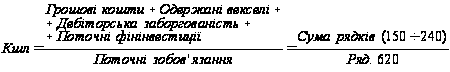 ,
(3.4)
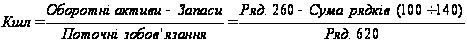 .
(3.5)
Орієнтовне найнижче значення цього показника 1, іноді допустимим вважається 0,8 і навіть 0,7. Цей коефіцієнт визначає спроможність фірми у разі падіння обсягів реалізації покрити свої зобов’язання перед кредиторами. Якщо значення Кшл більше 1, це характеризує низький рівень фінансового ризику і непогані потенційні можливості для залучення додаткових фінансових ресурсів зі сторони.
Відоме правило «acid – Test», згідно якого необхідним є дотримання умови: Кшл і 1, тобто А1 + А2 і П1 [14, с. 74].
У нашому прикладі коефіцієнт швидкої ліквідності:
на початок звітного періоду:
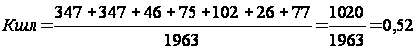 ;
на кінець звітного періоду:
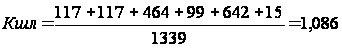 .
На початок звітного періоду досліджуване підприємство, в разі падіння обсягів діяльності або при швидкій ліквідації, могло погасити свої зобов’язання перед кредиторами на 52% – це не досить високий показник, але в кінці звітного періоду становище значно покращилося. І в кінці звітного періоду підприємство може погасити 108,6% зобов’язань. Це сталося через сумарне збільшення оборотних активів і зменшення поточних зобов’язань впродовж звітного періоду.
Коефіцієнт абсолютної ліквідності (Кал) – це відношення найбільш ліквідної частини оборотних коштів, грошових коштів та короткострокових фінансових вкладень (швидкореалізовуваних цінних паперів) до поточних зобов'язань. Він показує, рівень негайного погашення на конкретну дату поточних зобов'язань за рахунок грошових коштів та поточних фінансових інвестицій. Його розраховують за такою формулою [13, с. 289]:
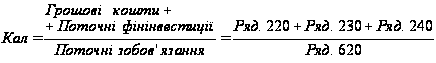 .(3.6)
Це найбільш жорсткий критерій ліквідності. Він показує, яку частину поточних зобов’язань підприємство може погасити негайно. Нижня межа цього коефіцієнта 0,2, допустимий діапазон коливань до 0,7 [16, с. 273; 8, с. 118]. Однак, деякі автори вважають, що на сучасному етапі для українських підприємств обов’язковою умовою ефективного функціонування є встановлення нижньої межі цього коефіцієнта на рівні 0,25 [9, с. 12].
Розрахуємо цей коефіцієнт за даними нашого балансу:
на початок звітного періоду:
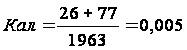 ;
на кінець звітного періоду:
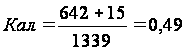 .
Розрахунки коефіцієнта абсолютної ліквідності показали, що підприємство могло негайно погасити лише 0,5% зобов’язань на початку звітного періоду, що нижче допустимої нижньої межі. А в кінці звітного періоду цей показник значно збільшився і склав 49%. Це зумовлено значним збільшенням грошових коштів з 26,0 тис.грн. до 642,0 тис.грн.
Отже, можна сказати, що ліквідність – це спроможність будь-якого з активів підприємства трансформуватися в гроші (кошти), а рівень ліквідності визначається тривалістю періоду, протягом якого цю трансформацію можна здійснити. Що коротший цей період, то вищою є ліквідність.
Ліквідні ресурси використовуються підприємством для погашення першочергових зобов'язань з оплати праці, банківських кредитів і відсотків за ними, заборгованості постачальникам, перед бюджетом і позабюджетними платежами та ін.
На підставі даних показників неможливо безпомилково оцінити фінансовий стан підприємства, так як даний процес дуже складний, і дати йому повну характеристику 2-3 показниками не можна. Коефіцієнти ліквідності – показники відносні і протягом певного часу не змінюються, якщо пропорційно збільшуються чисельник і знаменник дробу. Сам же фінансовий стан за цей час може істотно змінитись, наприклад, зменшиться прибуток, рівень рентабельності, коефіцієнт обіговості, тощо. Отже для подальшого і більш детального аналізу фінансового стану ВАТ «Львівагромашпроект» проведемо аналіз платоспроможності підприємства, під якою розуміють його здатність виконувати свої зовнішні зобов’язання, використовуючи власні активи. Іншими словами, платоспроможність – здатність підприємства витримувати збитки.
Останні покриваються, перш за все, за рахунок власного капіталу, тому для забезпечення фінансової стійкості підприємства необхідно щоб активи перевищували залучений капітал, тобто власний капітал мав позитивне значення. Якщо розмір збитків особливо великий, то вони покриваються за рахунок залученого капіталу. В такому випадку залучений капітал перевищує активи, і підприємство вважається неплатоспроможним.
Показники платоспроможності називаються іноді показниками структури капіталу. Вони характеризують ступінь захищеності інтересів кредиторів та інвесторів, які мають довготермінові вкладення в компанію.
В першу чергу розраховується загальний коефіцієнт платоспроможності (Кп) або коефіцієнт концентрації власного капіталу [12, с. 130]:
 ,
де ВК – власний
капітал; А –
активи. (3.7)
Цей коефіцієнт характеризує співвідношення інтересів власників компанії і кредиторів, тобто частку власності самого підприємства у загальній сумі коштів, інвестованих в його діяльність. КП повинен підтримуватися на достатньо високому рівні для забезпечення стабільності фінансової структури капіталу і захищеності від великих втрат в періоди спаду ділової активності. Його рекомендоване значення – 0,6 [15, с. 275].
Розрахуємо цей коефіцієнт за даними нашого балансу:
на початок звітного періоду:
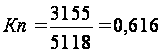 ;
на кінець звітного періоду:
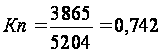 .
Досліджуване підприємство на початку року мало достатню частку власного капіталу у загальній сумі коштів для забезпечення фінансової стабільності – 61,6%. А впродовж звітного періоду ця частка збільшилася і склала 74,2%. Це було зумовлено збільшенням власного капіталу за рахунок збільшення резервного капіталу і, значною мірою, збільшенням нерозподіленого прибутку.
Розраховуються також обернений показник до загального коефіцієнта платоспроможності – коефіцієнт фінансової залежності (Кфз) [15, с. 275].
 .(3.8)
Коли значення цього показника наближається до 1, це означає, що власники повністю фінансують своє підприємство.
Розрахуємо цей коефіцієнт за даними нашого балансу:
на початок звітного періоду:
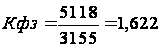 ;
на кінець звітного періоду:
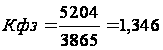 .
Із розрахунків коефіцієнта фінансової залежності можна зробити висновок, що власники повністю фінансують своє підприємство.
Коефіцієнт концентрації позичкового капіталу (КПК) відбиває долю позичкового капіталу в джерелах фінансування і доповнює коефіцієнт платоспроможності до одиниці, тому його рекомендоване значення – 0,4 [10, с. 263].
 ,
де ПК – позичений
капітал. (3.9)
Якщо цей коефіцієнт сягає 0,5 і вище, то вважається, що підприємство знаходиться у складному фінансовому становищі, кредитори мають підстави вважати свої вкладення в таке підприємство ризикованими.
Розрахуємо цей коефіцієнт за даними нашого балансу:
на початок звітного періоду:
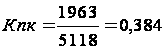 ;
на кінець звітного періоду: