Организация учета оборотных материальных активов, оценка эффективности их использования



Рис. 1.2 Структурные подразделения ЧУП «Лидская ПМК Гродненского ОПС»
ЧУП «Лидская ПМК» занимает 2,4 га благоустроенной, освещенной, огражденной железобетонными плитами территории. На данной территории находится административный корпус с главным корпусом и бетонным узлом, здание кирпичное 3-х этажное, общей площадью 2300мІ.
Механические мастерские с гаражом и бытовкой для ремонта крупногабаритных автомобилей и строительной техники, средств малой механизации, занимают площадь 1280 мІ. Для хранения строительных материалов имеется вспомогательный блок материалов с навесом, склад сыпучих материалов. Для распиловки леса имеется пилорама производительностью 1,6 мі в час.
ЧУП «Лидская ПМК» на протяжении 36 лет является подрядчиком по возведению объектов торговли, общественного питания, хранения и переработки сельхозпродуктов, промышленности и жилищно-гражданского назначения.
Современные торговые центры, построенные ЧУП «Лидская ПМК» в деревнях Ваверка, Огородники, Михалишки, Бердовка, Торнова, Иодки, Голдово, специализированные магазины в деревнях Цыборы, Бенякони, Негневичи, Бастуны, Жирмуны, Астровля, универмаги в городах и городских поселках Дятлово, Кореличи, Вороново, Юратишки органично вписались в архитектурные ансамбли, общественно-культурные центры. Дня работников потребительской кооперации построены 20-ти квартирные жилые дома в городах Лида, Вороново, Островец, Новогрудок, Новоельня, 40 и 55-ти квартирные дома в городе Лида.
Построены крупные межрайонные торговые базы в городах Сморгонь, Новоельня. Построены и введены в действие холодильники, хранилища для картофеля, овощей, фруктов. Реконструированы хлебопекарни в г.п. Вороново, г.п. Мир. Выполнялись работы по подготовке и обустройству объектов центральной части в г.п. Мир, г. Волковыске. Реконструированы магазины «Ян», «Колосок» к 600-летию г. Сморгонь. И это далеко не полный перечень построенных и сданных объектов.
Учетной политикой ЧУП «Лидская ПМК» принята книжно-журнальная форма учета. Автоматизирован учет по счетам: 01, 02, 04, 05, 50, 51, 60, 62, 70, 71, 76, 97 при помощи программы «1С: Бухгалтерия 7.7». Стоимость основных фондов и нематериальных активов погашается линейным способом по всем видам и группам основных средств в организации в соответствии с Положением о порядке начисления амортизации основных средств и нематериальных активов от 23.11.2001 г. № 187/110/96/18. Определение выручки от реализации строительно-монтажных работ производится по мере сдачи строительно-монтажных работ; определение выручки за отпущенные материалы, работы, услуги устанавливается по отгрузке.. Инвентаризация на предприятии проводится в соответствии с Законом Республики Беларусь (статья 29), Методическими указаниями Министерства финансов Республики Беларусь от 05.12.1995г.№ 54 «По инвентаризации имущества и финансовых обязательств», «Инструкцией о порядке проведения инвентаризации имущества и финансовых обязательств в организациях, предприятиях и учреждениях потребительской кооперации, утвержденной Белкоопсоюзом 23.11.1996года. Проведение инвентаризации обязательно: перед составлением годовой отчетности; при смене руководителя организации; при смене материально-ответственного лица; при установлении фактов хищения, порчи или иным причинам (пожар, стихийное бедствие); по решению контролирующих органов.
Рассмотрим показатели финансово-хозяйственной деятельности ЧУП «Лидская ПМК Гродненского ОПС» за 2005 год (табл. 1.2)
Таблица 1.2 Показатели деятельности ЧУП «Лидская ПМК Гродненского ОПС» за 2004-2005гг
| Показатели | 2004г | 2005г | Отклонение, (+,-) | Темп изменения, % | |
| 1. Объем выполненных строительно-монтажных работ: | |||||
| 1.1. В действующих ценах, млн р. | 372 | 437 | 65 | 117,5 | |
| 1.2. В сопоставимых ценах, млн р. | 372 | 398 | 26 | 107,0 | |
| 2. Выручка-нетто от выполненных строительно-монтажных работ: | |||||
| 2.1. В действующих ценах, млн р. | 381 | 503 | 122 | 132,0 | |
| 2.2. В сопоставимых ценах, млн р. | 381 | 458 | 77 | 120,2 | |
| 3. Себестоимость выполненных строительно-монтажных работ: | |||||
| 3.1. В сумме, млн р. | 375 | 502 | 127 | 133,9 | |
| 3.2. В процентах к выручке от выполненных строительно-монтажных работ | 98,43 | 99,80 | 1,38 | х | |
| 4. Прибыль (убыток) от реализации выполненных строительно-монтажных работ: | |||||
| 4.1. В сумме, млн р. | 6 | 1 | -5 | В 17 раз | |
| 4.2. В процентах к выручке от выполненных строительно-монтажных работ | 1,57 | 0,20 | -1,38 | х | |
| 5. Прибыль (убыток) от операционных доходов и расходов, млн р. | 25 | 34 | 9 | 136,0 | |
| 6. Прибыль (убыток) от внереализационных доходов и расходов, млн р. | 0 | 1 | 1 | х | |
| 7. Прибыль (убыток) за отчетный период, млн р. | 31 | 36 | 5 | 116,1 | |
| 8. Налоги и сборы, платежи и расходы, производимые из прибыли, млн р. | 17 | 18 | 1 | 105,9 | |
| Показатели | 2004г | 2005г | Отклонение, (+,-) | Темп изменения, % | |
| 9. Нераспределенная прибыль (непокрытый убыток), млн р. | 14 | 18 | 4 | 128,6 | |
| 10. Среднегодовая стоимость основных производственных фондов, млн р. | 857,5 | 920 | 62,5 | 107,3 | |
| 11. Фондоотдача (стр. 1.1 : стр. 10), р. | 0,434 | 0,475 | 0,041 | 109,5 | |
| 12. Среднесписочная численность работников, чел. | 34 | 33 | -1 | 97,1 | |
| 13. Производительность труда (стр. 1.2 : стр. 12), млн р. | 10,9 | 12,1 | 1,1 | 110,3 | |
| 14. Средняя заработная плата на 1 работника, р. | 303922 | 358586 | 54664 | 118,0 | |
Из данных табл. 1.2 следует, объемные показатели, такие как объем выполненных строительно-монтажных работ и выручка от их реализации увеличились как в действующих, так и в сопоставимых ценах. Это значит, что на рост данных показателей оказали влияние не только инфляционные факторы, но и рост объема выполненных строительно-монтажных работ. В частности, за счет роста объема выполненных строительно-монтажных работ выручка от реализации увеличилась на 77 млн р., а за счет роста цен – на 45 млн р. (503-458). Отрицательным моментом является рост уровня себестоимости строительно-монтажных работ на 1,38% и, следовательно, снижение прибыли от реализации на 5 млн р. или в 17 раз по сравнению с прошлым периодом. Основное влияние на прибыль отчетного периода оказала значительная сумма прибыли от операционных доходов и расходов. Внереализационные доходы и расходы были у организации только на 01.01.2005г., что говорит о соблюдении им расчетно-платежной дисциплины.
Положительным следует считать рост показателей эффективности, в частности, фондоотдачи на 0,041р. и производительности труда на 1,1 млн р. на 01.01.2006г., что свидетельствует о рациональном использовании средств труда и трудовых ресурсов. Следует отметить достаточно высокие показатели среднегодовой заработной платы, что повышает заинтересованность работников в труде и отсутствие, по этой причине, текучести кадров в организации. По балансу организации проанализируем формирование и структуру имущества ЧУП «Лидская ПМК Гродненского ОПС» за 2005 год (табл. 1.3-1.6).
Таблица 1.3 Структура и динамика активов ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение, (+,-) | Темп изменения, % | |||
| сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | ||
| 1. Внеоборотные активы | 965 | 91,82 | 917 | 82,54 | -48 | -9,28 | 95,0 |
| 2. Оборотные активы, всего | 86 | 8,18 | 194 | 17,46 | 108 | 9,28 | 225,6 |
| В том числе: | |||||||
| 2.1. Запасы и затраты | 16 | 18,60 | 28 | 14,43 | 12 | -4,17 | 175,0 |
| 2.2. Дебиторская задолженность | 67 | 77,91 | 158 | 81,44 | 91 | 3,53 | 235,8 |
| 2.3. Финансовые вложения | 2 | 2,33 | 2 | 1,03 | 0 | -1,3 | 100,0 |
| 2.4. Денежные средства | 1 | 1,16 | 6 | 3,10 | 5 | 1,94 | 600,0 |
| Итого | 1051 | 100 | 1111 | 100 | 60 | - | 105,7 |
Из расчетов, произведенных в табл. 1.3 следует, в структуре активов исследуемой организации произошли изменения в сторону снижения доли внеоборотных активов на 9,28% и, соответственно, роста доли оборотных активов. Это означает, что увеличилась более мобильная часть активов организации, что положительно влияет на ликвидность ее средств. Рост оборотных активов произошел за счет увеличения доли дебиторской задолженности на 3,53%, что отрицательно влияет на платежеспособность и деловую активность организации, так как в дебиторской задолженности «заморожены» собственные оборотные средства организации. Таким образом, организации следует проанализировать расчеты со своими заказчиками и с менее ответственными и платежеспособными из них расчеты совершать по предоплате или используя аккредитив.
Расчеты, произведенные в табл. 1.4 показывают, что ЧУП «Лидская ПМК» несмотря на снижение доли собственных средств на 4,22% на 01.01.2006г. и соответственно увеличением доли заемных средств, собственные средств составляют 93,97%, а заемные – 6,03%, которые представлены только кредиторской задолженностью. Данная ситуация означает увеличение зависимости организации от внешних кредиторов.
Таблица 1.4 Структура и динамика источников формирования активов ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение, (+,-) | Темп изменения, % | |||
| сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | ||
| 1. Собственные источники финансирования | 1032 | 98,19 | 1044 | 93,97 | 12 | -4,22 | 101,2 |
| 2. Расчеты, всего | 19 | 1,81 | 67 | 6,03 | 48 | 4,22 | 352,6 |
| В том числе: | |||||||
| 2.1. Кредиторская задолженность | 19 | 1,81 | 67 | 6,03 | 48 | 4,22 | 352,6 |
| Итого | 1051 | 100 | 1111 | 100 | 60 | - | 105,7 |
Таблица 1.5 Структура и динамика источников формирования оборотных активов ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение, (+,-) | Темп изменения, % | |||
| сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | сумма, млн р. | уд. вес, % | ||
| 1. Оборотные активы, всего (стр. 290 формы 1) | 86 | 100 | 194 | 100 | 108 | - | 225,6 |
| В том числе сформированные за счет следующих источников: | |||||||
| 1.1. Кредиторской задолженности и прочих видов обязательств (стр. 730 + стр. 740 формы 1) | 19 | 22,09 | 67 | 34,54 | 48 | 12,45 | 352,6 |
| 1.1. Собственных источников (стр. 1 – стр.1.1 – стр.1.2) | 67 | 77,91 | 127 | 65,46 | 60 | -12,45 | 189,6 |
На основании данных табл. 1.5 сделаем вывод, что оборотные активы в анализируемом периоде формировались в большей степени за счет собственных средств, а именно, на 77,91% на 01.01.2005г. и на 65,46% на 01.01.2006г., что свидетельствует об использовании в текущей деятельности организации собственных оборотных средств. Доля заемных средств, в частности, кредиторской задолженности в формировании оборотных активов в анализируемом периоде увеличилась на 12,45%, что увеличивает его зависимость от внешних кредиторов.
Таблица 1.6 Данные о дебиторской и кредиторской задолженности ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение (+,-) или темп изменения, % |
| 1. Дебиторская задолженность, всего (стр. 110 формы 5), млн р. | 67 | 158 | 235,8 |
| 2. Просроченная дебиторская задолженность (стр. 140 формы 5), млн р. | 35 | 27 | 77,1 |
| 3. Доля просроченной дебиторской задолженности в общей сумме задолженности, % | 52,2 | 17,1 | 32,7 |
| 4. Кредиторская задолженность, всего (стр. 150 формы 5), млн р. | 19 | 67 | 352,6 |
| 5. Просроченная кредиторская задолженность (стр. 210формы 5), млн р. | 2 | 0 | х |
| 6. Доля просроченной кредиторской задолженности в общей сумме задолженности, % | 10,5 | 0 | х |
Данные табл. 1.6 свидетельствуют об увеличении в анализируемом периоде у ЧУП «Лидская ПМК» дебиторской задолженности в 2 раза и кредиторской задолженности в 3,5 раза. Следует отметить, что на 01.01.06г. дебиторская задолженность на 91 млн.р. (158-67) превышает кредиторскую задолженность. Такая ситуация влечет за собой ухудшение финансового положения, так как покупатели и заказчики ЧУП «Лидская ПМК» использует его средства как коммерческий кредит, а в это время у организации наблюдается снижение собственных оборотных средств. Кроме того, отметим наличие у организации просроченной дебиторской задолженности и, как положительный момент, снижение ее доли в общей сумме дебиторской задолженности на 67,3% (100-32,7) и отсутствие просроченной кредиторской задолженности на 01.01.2006г. В данной ситуации организации следует порекомендовать уделять больше внимания соблюдению расчетно-платежной дисциплины и, по возможности, использовать в своих расчетах с заказчиком предоплату.
На основании данных баланса ЧУП «Лидская ПМК Гродненского ОПС» за 2005 год проанализируем показатели его ликвидности и платежной способности в табл. 1.7.
Таблица 1.7 Сведения о ликвидности и платежной способности ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение (+,-) или темп изменения, % |
| 1. Оборотные активы (стр. 290 формы 1), млн р. | 86 | 194 | 225,6 |
| 2. Денежные средства и краткосрочные финансовые вложения (стр. 270 формы 1 + сумма строк 730, 740, 750, 760 формы 5), млн р. | 3 | 8 | 266,7 |
| 3. Краткосрочная дебиторская задолженность (стр. 110 формы 5), млн р. | 67 | 158 | 235,8 |
| 4. Краткосрочные обязательства (стр. 710 + стр. 730 + стр. 740 формы 1), млн р. | 19 | 67 | 352,6 |
| 5. Просроченная кредиторская задолженность (стр. 210 формы 5), млн р. | 2 | 0 | х |
| 6. Собственные оборотные средства (стр. 1 – стр. 4), млн р. | 67 | 127 | 189,6 |
| 7. Показатели ликвидности: | |||
| 7.1. Коэффициент абсолютной ликвидности (стр. 2 : стр. 4) | 0,158 | 0,119 | -0,038 |
| 7.2. Коэффициент промежуточной ликвидности [(стр. 2 + стр. 3) : стр. 4] | 3,684 | 2,478 | -1,207 |
| 7.3. Коэффициент текущей ликвидности (стр. 1 : стр. 4) | 4,526 | 2,896 | -1,631 |
| 7.4. Коэффициент обеспеченности собственными оборотными средствами (стр. 6 : стр. 1) | 0,779 | 0,655 | -0,124 |
| 7.5. Коэффициент покрытия просроченной кредиторской задолженности денежными средствами (стр. 5 : стр. 2) | 0,667 | 0 | -0,667 |
Данные табл. 1.7 показывают, что несмотря на снижение коэффициентов ликвидности они остаются достаточно высокими, это означает, что средства организации ликвидны, а сама организация платежеспособна и финансово устойчива. Коэффициент текущей ликвидности выше своего нормативного значения более, чем в 2 раза (норматив по строительству 1,2 согласно Инструкции по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности №81/128/65 от 14.05.2004г.). Это означает, что при необходимости организация может погасить свои краткосрочные обязательства за счет реализации оборотных средств, а точнее их меньшей половины.
По балансу ЧУП «Лидская ПМК Гродненского ОПС» проанализируем показатели его финансовой устойчивости и независимости за 2005год (табл. 1.8).
Таблица 1.8 Сведения о динамике показателей финансовой независимости ЧУП «Лидская ПМК Гродненского ОПС» за 2005г
| Показатели | На 01.01.05г. | На 01.01.06г. | Отклонение (+,-) или темп изменения, % |
| 1. Совокупные активы, млн р. | 1051 | 1111 | 105,7 |
| 2. Собственные источники финансирования, млн р. | 1032 | 1044 | 101,2 |
| 3. Источники заемных и привлеченных средств, млн р. | 19 | 67 | 352,6 |
| 4. Собственные оборотные средства, млн р. | 67 | 127 | 189,6 |
| 5. Просроченная кредиторская задолженность, млн р. | 2 | 0 | х |
| 6. Показатели финансовой независимости: | |||
|
6.1. Коэффициент автономии (стр. 2 : стр. 1) |
0,982 | 0,940 | -0,042 |
| 6.2. Коэффициент финансовой зависимости (стр. 3 : стр. 1) | 0,018 | 0,060 | 0,042 |
| 6.3. Коэффициент финансового левериджа (стр. 3 : стр. 2) | 0,018 | 0,064 | 0,046 |
| 6.4. Коэффициент маневренности собственных средств (стр. 4 : стр. 2) | 0,065 | 0,122 | 0,057 |
| 6.5. Коэффициент обеспеченности просроченных обязательств активами (стр. 5 : стр. 1) | 0,002 | 0 | -0,002 |
Из расчетов, произведенных в табл. 1.8 следует, что коэффициент автономии снизился на 0,042 и соответственно увеличились коэффициенты финансовой зависимости и финансового левериджа. Это означает увеличившуюся зависимость организации от внешних источников финансирования. Положительным считаю рост коэффициента маневренности собственных средств, что означает увеличение в текущей деятельности организации использования собственных оборотных средств на 5,7% (0,057 х 100), а также отсутствие на 01.01.2006г. просроченной кредиторской задолженности.
По балансу и отчету о прибылях и убытках проанализируем показатели деловой активности и рентабельности ЧУП «Лидская ПМК Гродненского ОПС» за 2004-2005 годы (табл. 1.9, 1.10).
Таблица 1.9 Сведения о динамике показателей деловой активности ЧУП «Лидская ПМК Гродненского ОПС» за 2004-2005гг
| Показатели | 2004г. | 2005г. | Отклонение (+,-) или темп изменения, % |
| 1. Средняя стоимость оборотных активов, млн р. | 101,0 | 140,0 | 138,6 |
| В том числе | |||
| 1.1. Материальные оборотные активы, млн р. | 60,5 | 22,0 | 36,4 |
| 1.2. Дебиторская задолженность, млн р. | 37,5 | 112,5 | 300,0 |
| 2. Средняя величина кредиторской задолженности, млн р. | 39,5 | 43,0 | 108,9 |
| 3. Выручка от реализации товаров, продукции, работ, услуг (стр. 030 формы 2), млн р. | 381 | 503 | 132,0 |
| 4. Себестоимость реализованных товаров, продукции, работ, услуг (стр. 040 формы 2), млн р. | 375 | 502 | 133,9 |
| 5. Оборачиваемость в днях: | |||
| 5.1. Оборотных активов (стр. 1 х 360 : стр. 3) | 95 | 100 | 5 |
| 5.2. Материальных оборотных активов (стр. 1.1 х 360 : стр. 4) | 58 | 16 | -42 |
|
5.3. Дебиторской
задолженности
(стр. 1.2
|
35 | 81 | 45 |
|
5.4. Кредиторской
задолженности
(стр. 2
|
38 | 31 | -7 |
 360 : стр. 3)
Данные табл. 1.9 показывают, что деловую активность организации нельзя оценить однозначно, так как оборачиваемость материальных оборотных активов и кредиторской задолженности ускорилась, а оборотных активов и дебиторской задолженности замедлилась. Данная ситуация обусловлена ростом на 01.01.2006г. дебиторской задолженности и наличием на 01.01.2004г. такой составляющей оборотных материальных активов (при расчете их средней величины) как «Товары отгруженные, выполненные работы, оказанные услуги» и отсутствие данной статьи баланса на 01.01.2005г и на 01.01.2006г. Таким образом, по отдельным статьям произошло высвобождение средств, а по отдельным – возникла дополнительная потребность в них. Здесь же отметим, что замедление оборачиваемости произошло в основном за счет увеличения дебиторской задолженности.
Таблица 1.10 Сведения о динамике рентабельности ЧУП «Лидская ПМК Гродненского ОПС» за 2004-2005гг
| Показатели | 2004г. | 2005г. | Отклонение (+,-) или темп изменения, % |
| 1. Прибыль (убыток) от реализации выполненных строительно-монтажных работ (стр. 070 форма 2), млн р. | 6 | 1 | В 17 раз |
| 2. Прибыль (убыток) за отчетный период, (стр. 200 форма 2), млн р. | 31 | 36 | 116,1 |
| 3. Выручка от выполненных строительно-монтажных работ (стр. 030 формы 2), млн р. | 381 | 503 | 132,0 |
| 4. Себестоимость выполненных строительно-монтажных работ (стр. 040 формы 2), млн р. | 375 | 502 | 133,9 |
| 5. Среднегодовая стоимость активов, млн р. | 998,5 | 1081,0 | 108,3 |
| 6. Показатели рентабельности (убыточности), % | |||
| 6.1. Рентабельность (убыточность) продаж (стр. 1 : стр. 3 х 100) | 1,57 | 0,20 | -1,38 |
| 6.2. Рентабельность (убыточность) затрат (стр. 1 : стр. 4 х 100) | 1,60 | 0,20 | -1,40 |
| 6.3. Рентабельность (убыточность) активов (стр. 2 : стр. 5 х 100) | 3,10 | 3,33 | 0,23 |
На основании данных табл. 1.10 сделаем вывод, что показатели рентабельности, рассчитанные по отношению к прибыли от реализации, такие как рентабельность продаж и рентабельность затрат снизились на 1,38% и 1,40% соответственно. Данные изменения связаны со снижением прибыли от реализации на 01.01.2006г. на 5 млн р. или в 16 раз. Из этого следует, что эффективность хозяйствования ЧУП «Лидская ПМК» за исследуемый период снизилась. Рентабельность активов выросла на 0,23% и связана с ростом прибыли отчетного периода на 5 млн р. или на 16,1%. Таким образом, сделаем вывод, что качество прибыли оргнаизации снизилось в 2005 году, так как прибыль отчетного периода была сформирована в основном за счет прибыли от операционных доходов и расходов, а не от основной деятельности.
Следовательно, весьма пристальное внимание организация должна уделить контролю за своими затратами. Только эффективный контроль и корректировка затрат в сторону уменьшения позволят организации создать необходимый запас финансовой прочности. Однако для этого необходим комплексный подход. Как правило, высокий уровень затрат обусловлен выплатами процентов по кредиту (в прогнозе себестоимости на 2006 год запланирована данная статья, следовательно организация вынуждена обратится к кредитам банка) и затратами на тепло, газ и электроэнергию. Проценты за пользование кредитными ресурсами следует сократить за счет пользования коммерческим кредитом. Данный вид кредита для организации наиболее выгоден экономически, т.к. позволяет не только сократить расходы, но и создать базу для наращивания собственных оборотных средств. Обязательным условием является наличие жесткого контроля за расходование тепло и энергоресурсов, что должно снизить расходы этой статьи расходов.
Большое внимание следует уделять повышению эффективности труда каждого работника, что предполагает дальнейшее улучшение трудовой дисциплины и стимулирование труда. Руководству организации следует проводить мероприятия по активизации предложений со стороны каждого ответственного за свой участок работника, направленный на оптимизацию своей работы. Сюда входит и организация бухгалтерского учета в организации, и контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности, работы по своевременному составлению заявок, заказов, договоров, контроль за поступление материалов от поставщиков по срокам, качеству, количеству и ассортименту согласно условиям договора и др.
2. бухгалтерский учет оборотных материальных активов, пути его совершенствования
2.1. Оценка оборотных материальных активов в бухгалтерском учете и отчетности, методические и организационно-технические аспекты их учета в учетной политике организации
Одним из важнейших моментов правильной организации учета материальных ценностей является их оценка. В учете можно применять разные способы оценки материалов. В текущем учете материалы можно оценивать по фактической себестоимости их приобретения и заготовления. В этой оценке они показываются в балансе и включаются в себестоимость строительно-монтажных работ. Фактическая себестоимость материалов включает все расходы на их приобретение и заготовление. В нее входят:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу);
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материальных ценностей;
таможенные пошлины и иные платежи;
невозмещаемые налоги, уплачиваемые в связи с приобретением материальных ценностей;
вознаграждения, уплачиваемые посреднической организации, через которую приобретены материальные ценности;
затраты по оплате процентов по кредитам поставщиков (коммерческий кредит и др.);
иные затраты, непосредственно связанные с приобретением материальных ценностей;
затраты по заготовке и доставке материальных ценностей до места их использования, включая расходы по страхованию. К ним относятся: оплата тарифов (фрахта) за перевозку грузов всеми видами транспорта до приобъектного склада со всеми видами дополнительных сборов, а при линейном строительстве — и за развозку материалов по трассе;
затраты на погрузочно-разгрузочные работы;
затраты по комплектации материалов, осуществляемые управлениями производственно-технологической комплектации.
В фактическую себестоимость строительных материалов включаются также заготовительно-складские расходы. К ним относятся:
содержание заготовительного аппарата, материальных складов и кладовых на строительстве;
охрана материалов;
оплата сборов за извещение о прибытии материалов и за взвешивание грузов;
потери от недостачи материалов в пути и на складах пределах установленных норм естественной убыли.
Не включаются в фактические затраты на приобретение материальных ценностей:
налог на добавленную стоимость и другие возмещаемые налоги;
общехозяйственные и иные аналогичные расходы, которые не связаны непосредственно с приобретением материальных ценностей;
затраты по доведению материальных ценностей до состояния, в котором они пригодны к использованию в запланированных целях, включающие в себя затраты организации по доработке и улучшению технических характеристик полученных запасов, не связанные с производством продукции, выполнением работ и оказанием услуг.
При оценке материалов в текущем учете по фактической себестоимости их списание на производство строительно-монтажных работ и на другие цели производится по средневзвешенным ценам по каждому их виду. При этом методе материальные ценности одного наименования учитываются в аналитическом учете одной позицией. Учет по партиям не ведется. Поступивший в организацию материал усредняется с тем, который имеется в наличии. В результате в момент передачи материала в производство имеется как бы одна партия по одной учетной цене — определяемой делением общей стоимости материала на общее количество.
Такая оценка материалов в текущем учете может применяться на строительных субъектах хозяйствования с ограниченной номенклатурой используемых материалов, так как при большом количестве материалов и получении их от многих поставщиков это задерживает оценку их в текущей учетной работе, обработку учетных документов и записи в учетных регистрах.
Другим способом оценки материалов в текущем учете является их оценка по учетным ценам с учетом отклонений от их фактической стоимости. Такой учетной ценой может быть покупная цена (средние покупные цены). Однако в условиях рыночной экономики покупная цена часто меняется. Планом счетов бухгалтерского учета рекомендуется использовать в качестве твердой оценки материалов их планово-расчетную себестоимость. Она определяется строительной организацией на квартал или год и складывается из предполагаемой покупной стоимости материалов и предполагаемых расходов на их заготовление и доставку. По этой цене строительная организация и оценивает материалы по мере их поступления в первичных документах и учетных регистрах. Возникающие разницы между учетными ценами и фактической себестоимостью учитываются на счете 16 «Отклонение в стоимости материальных ценностей». Они учитываются не по каждому номенклатурному номеру материалов, а по группам ценностей с приблизительно одинаковым уровнем этих отклонений.
Для списания отклонений на соответствующие счета делается расчет. Он осуществляется в ведомости № 10-С «Движение материалов в денежном выражении». Отклонения в стоимости материалов рассчитываются по формулам 2.1 и 2.2:
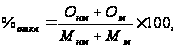 (2.1)
где: %откл — процент отклонений; Онм — отклонения фактической стоимости материалов от их стоимости по учетным ценам на начало месяца; Ом — отклонения фактической стоимости материалов, приобретенных за месяц, от их стоимости по учетным ценам; Мнм — стоимость материалов по учетным ценам на начало месяца; Мм — стоимость материалов по учетным ценам, поступивших за отчетный месяц.
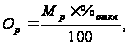 (2.2)
где: Ор — сумма отклонений, относящаяся к израсходованным за отчетный месяц материалам; Мр — стоимость материалов по учетным ценам, израсходованных за отчетный месяц; % откл — процент отклонений.
По мере расходования материальных ценностей отклонения списываются на счет 20 «Основное производство», счет 23 «Вспомогательные производства», счет 91 «Прочие доходы и расходы». Причем на счет 23 отклонения списываются в проценте, указанном в ведомости № 10-С за прошлый месяц.
В конце отчетного периода сальдо счета 16 «Отклонение в стоимости материальных ценностей» в балансе присоединяется к стоимости производственных запасов.
При отпуске материальных ценностей в производство и ином выбытии их оценка может производиться по ценам последнего приобретения (метод ЛИФО). Сущность этого метода заключается в следующем: первыми списываются в производство строительно-монтажных работ и на другие цели материалы, которые поступили на склад (кладовую) предприятия последними. При использовании этого метода оценка материальных ценностей, находящихся на складе (кладовой) на конец отчетного периода, производится по фактической себестоимости ранее поступивших материалов (закупок), а в себестоимости строительно-монтажных работ (продукции) учитывается стоимость поздних по времени закупок.
Оценку производственных запасов, израсходованных на производство, допускается осуществлять по указанному методу без партионного учета, применяя балансовый прием оценки израсходованных материалов по формуле 2.3:
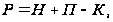 (2.3)
где: Р — стоимость израсходованных материалов; Н и К — стоимость начального и конечного остатка материалов; П — стоимость поступивших материалов.
Этот метод оправдан в условиях большой инфляции, так как стоимость списываемого материала на производство строительно-монтажных работ и другие цели максимально приближена к текущим рыночным ценам: в первую очередь списывается материал, купленный последним, и его учетная цена ближе к рыночным ценам, чем цены первых партий.
Организация самостоятельно выбирает один из приведенных методов оценки стоимости производственных запасов при определении фактической себестоимости выполненных строительно-монтажных работ и оговаривает его в приказе об учетной политике.
В международной практике бухгалтерского учета применяется также метод ФИФО. По этому методу израсходованные материалы оценивают сначала по себестоимости первой закупленной партии, затем — по себестоимости второй партии и т.д. независимо от того, из какой партии израсходованы материалы. Этот метод оправдан в условиях, когда вновь поступающая партия материала поступает по более низкой цене, чем предыдущая, а также при низкой инфляции.
Применение методов ФИФО и ЛИФО требует организации учета приобретения материалов по партиям, с отслеживанием времени прихода и списания, что достаточно сложно и не всегда себя оправдывает.
Согласно учетной политике ЧУП «Лидская ПМК Гродненского ОПС» на 2004-2005 годы производственные запасы (сырье, материалы) оцениваются в бухгалтерском учете по фактической себестоимости, включающей затраты на производство, хранение, транспортировку и