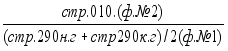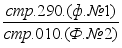Организация учета оборотных материальных активов, оценка эффективности их использования
Д-т счета 98 "Доходы будущих периодов" (субсчет «Разница между суммой, подлежащей взысканию с виновных лиц, и балансовой стоимостью по недостачам ценностей»)
К-т счета 92 "Внереализационные доходы и расходы".
При наличии излишков и недостач материальных ценностей строительная организация может произвести взаимный их зачет (как пересортицу), если такие излишки и недостачи возникли по одному и тому же наименованию материалов (например, гвозди строительные), за один и тот же инвентаризационный период и у одного и того же материально ответственного лица. В этом случае недостача гвоздей строительных одного размера может быть списана за счет излишка гвоздей строительных другого размера. В том случае, когда при зачете недостач излишками по пересортице стоимость недостающих ценностей выше стоимости ценностей, оказавшихся в излишке, эта разница относится на виновных лиц.
Переоценка материальных ценностей проводится, как правило, по решениям Совета Министров Республики Беларусь в связи с изменением цен и тарифов. Остатки материальных ценностей, подлежащих переоценке, подвергаются инвентаризации.
Для отражения сумм разниц от переоценки товарно-материальных ценностей в бухгалтерском учете используется счет 83 «Добавочный фонд». По дебету этого счета отражают начисление сумм уценки, а по кредиту — начисление сумм дооценки.
На сумму дооценки в бухгалтерском учете делают следующие записи:
Д-т счета 10/8 "Строительные материалы"
К-т счета 83 "Добавочный фонд".
Предприятия всех форм собственности имеют право по своему усмотрению проводить дооценку материальных ценностей, однако результаты переоценки относятся на финансовые результаты (счет 92 «Внереализационные доходы и расходы») [9, с. 171-189, с. 194-202, с. 240-250].
Следует отметить, что в настоящее время нормативного документа, регулирующего порядок бухгалтерского учета строительных материалов, приобретаемых заказчиком, подрядчиком, генподрядчиком, субподрядчиком, нет. По мнению Министерства архитектуры и строительства Республики Беларусь, «если материалы для строительства приобретает сам заказчик, то в этом случае материалы остаются собственностью заказчика. Строительные материалы, передаваемые заказчиком подрядчику для выполнения работ, являются собственностью заказчика (в данном случае имеется в виду заказчик объекта строительства) и включаются заказчиком в объем капитальных вложений (в стоимость сооружаемого объекта) на основании актов выполненных работ подрядчика. Подрядчик полученные от заказчика материалы учитывает на забалансовом счете и, соответственно, не включает в объем выполненных работ для налогообложения (стоимость этих материалов включается подрядчиком в объем выполненных работ лишь для статистической отчетности). Данное разъяснение распространяется только при передаче строительных материалов заказчиком объекта строительства подрядчику».
«Передача генподрядчиком субподрядчику строительных материалов, приобретенных самостоятельно, является для генподрядчика доходом и отражается в соответствии с Типовым планом счетов бухгалтерского учета и Инструкцией по применению Типового плана счетов бухгалтерского учета, утвержденными постановлением Министерства финансов Республики Беларусь от 30 мая 2003 года № 89, на счете 91 «Операционные доходы и расходы». Доход, полученный генподрядчиком, подлежит налогообложению в установленном законодательством порядке. Субподрядчик полученные материалы приходует на балансовых счетах учета материальных ценностей, включает в акт выполненных работ в общеустановленном порядке и списывает на себестоимость строительно-монтажных работ, выполненных собственными силами».
Если следовать рекомендациям, приведенным в Разъяснении № 04-1-16/517, то приобретенные строительные материалы генеральный подрядчик должен отражать как покупной товар на счете «Товары». Но реализацию покупного товара отражают на счете « Реализация», а не на счете «Операционные доходы и расходы». Кроме того, такой подход является не совсем корректным, поскольку не учитывает требований пункта 8 Правил заключения и исполнения договоров (контрактов) строительного подряда, утвержденных постановлением Совета Министров Республики Беларусь от 15.09.1998г. №1450: выполнение обязанностей заказчика по работам, на которые генеральным подрядчиком заключен договор субподряда, возлагается на генерального подрядчика, а обязанностей подрядчика – на субподрядчика.
В дополнение к вышеизложенному отметим, что в качестве существенного условия в договоре подряда должна указываться цель (цели) приобретения товара: для собственного производства и (или) потребления, вывоза из Республики Беларусь, оптовой и (или) розничной торговли, переработки на давальческих условиях, поставки для государственных нужд или по установленным Советом Министров Республики Беларусь квотам.
Передав материалы субподрядчикам, генподрядчик должен учитывать их у себя на балансе на счете 10/8 «Строительные материалы». Такой подход при отражении строительных материалов, приобретенных генподрядчиком, предусмотрен в Российской Федерации.
Большинство счетов бухгалтерского учета на ЧУП «Лидская ПМК» Гродненского ОПС автоматизированы, в частности, 01, 02, 08, 50, 60, 62, 70, 71, 76, 97 при помощи программы «1С: Бухгалтерия 7.7». Следует отметить, что автоматизация учета в организации начата в феврале 2005 года и продолжается в текущее время. Также, при помощи программы «1С: Бухгалтерия 7.7» можно организовать эффективный складской учет.
Комплекс задач по учету материальных ценностей является объемным как по числу используемых входных документов, так и по объему выходной информации. При организации АРМ на складском уровне появляется возможность оперативной обработки информации. Так при оприходовании материальных ценностей на склад кладовщик, используя справочник номенклатуры-ценника материалов автоматически разносит данные о приходе по карточкам складского учета (номер документа, код основного счета, номер склада, код материала, цена, количество, сумма) и формирует приходный ордер. При отпуске материалов со склада в производство в карточках складского учета кладовщик отмечает расход и формирует соответствующий документ (лимитно-заборную карту, накладную-требование на отпуск). Одновременно в бухгалтерии на АРМ по учету материальных ценностей появляется информация об изменениях в наличии материалов.
Движение по счету 10 «Материалы» является значительным, следовательно, организации нужно произвести его автоматизацию в ближайшем будущем, что значительно облегчит труд учетных работников, повысит его оперативность, а также контроль за движением материалов.
2.3 Методика учета незавершенных работ и выполненных этапов работ
К незавершенному строительному производству относят работы, выполненные подрядной организацией и не сданные заказчикам. Состав незавершенного строительного производства зависит от принятого порядка расчетов с застройщиками-заказчиками. У генерального подрядчика незавершенное производство состоит из затрат на производство строительных работ, выполненных собственными силами, а также стоимости работ субподрядных организаций, принятых и оплаченных генподрядчиками за период с начала исполнения договоров на строительство.
При расчетах с застройщиками-заказчиками по мере выполнения отдельных этапов работ к незавершенному строительному производству относятся работы по этапам до полного их завершения и сдачи.
В субподрядных организациях работы, выполняемые по договорам с генеральными подрядными организациями, учитываются в незавершенном производстве до сдачи им законченного комплекса работ.
Выполненные субподрядными организациями, принятые и оплаченные генеральным подрядчиком комплексы специальных строительных работ учитываются генеральным подрядчиком до их сдачи заказчику по договорной стоимости на счете 20 «Основное производство» в составе незавершенного строительного производства на отдельном субсчете как выполненные субподрядными организациями и не включаются в себестоимость строительно-монтажных работ. Незавершенное строительное производство учитывается на счете 20 «Основное производство» по фактическим затратам. В связи с тем что в затратах генерального подрядчика есть работы, оплаченные им субподрядчикам по договорной стоимости, незавершенное строительное производство генподрядчика числится в смешанных оценках: по работам, выполненным собственными силами, — по фактической себестоимости, а по работам, принятым от субподрядчиков, — по договорной стоимости.
Выполненные объемы строительно-монтажных работ отражаются по сметной стоимости. Такая оценка необходима для расчетов с заказчиками и субподрядчиками, отражения в отчетности выполненных объемов строительно-монтажных работ и для определения финансового результата от реализации работ. Кроме этого, данные о выполненных объемах строительно-монтажных работ по сметной стоимости необходимы нанимателю также для определения плановой численности работников, фонда заработной платы, средней выработки и других показателей работы строительной организации. С этой целью после их выполнения осуществляется документальное оформление этих работ.
Для определения количества выполненных объемов строительно-монтажных работ на каждом объекте строительства ведется журнал учета выполненных работ по форме № КС-6. Журнал учета выполненных работ по форме № КС-6 ведет исполнитель работ (прораб, мастер). Он открывается производственно-техническим (плановым) отделом строительной организации и передается исполнителю работ. Выполненные объемы работ учитываются в этом журнале исполнителями работ на основании замеров в натуре конструктивных элементов или видов работ.
Данные этого журнала используются для определения выполненного объема строительно-монтажных работ, сметной стоимости незавершенного строительного производства, нормативного расхода материалов при их списании с помощью материальных отчетов по форме № М-19 и для осуществления контроля за правильностью объемов работ, указанных в нарядах на заработную плату.
На основании журнала учета выполненных работ по форме № КС-6 ежемесячно составляется справка о сметной стоимости выполненных работ и затрат. Она составляется по каждому объекту строительства в отдельности. Выполненные работы и затраты в справке отражаются исходя из договорной стоимости.
Порядок расчетов за выполненные строительные работы определяется условиями подрядных торгов или соглашением сторон и устанавливается договором подряда. За отчетный период может быть принят месяц либо период времени, необходимый для строительства объекта или выполнения строительных работ, либо выполненный этап (комплекс) строительных работ. Расчеты производятся на основании подписанных заказчиком справок о сметной стоимости выполненных работ и затрат. Строительные организации, выполняющие работы долгосрочного характера и осуществляющие расчеты с заказчиками по законченным этапам или комплексам, имеющим самостоятельное значение, для этих целей могут использовать счет 46 «Выполненные этапы по незавершенным работам».
По дебету счета 46 «Выполненные этапы по незавершенным работам» учитывают стоимость оплаченных заказчиком законченных организацией этапов работ, принятых в установленном порядке. В бухгалтерском учете ЧУП «Лидская ПМК» делается следующая запись:
Д-т счета 46 "Выполненные этапы по незавершенным работам"
К-т счета 90/7 "Реализация работ и услуг в других производствах и хозяйствах".
Одновременно сумма затрат по законченным и принятым этапам работ списываются следующей записью:
Д-т счета 90/7 "Реализация работ и услуг в других производствах и хозяйствах"
К-т счета 20 "Основное производство".
Суммы поступивших от заказчиков средств в оплату законченных и принятых этапов отражают следующей записью:
Д-т счета 51 "Расчетный счет"
К-т счета 62 "Расчеты с покупателями и заказчиками".
По окончании всей работы в целом оплаченная заказчиком стоимость этапов, учтенная на счете 46 «Выполненные этапы по незавершенным работам», отражается следующей записью:
Д-т счета 62 "Расчеты с покупателями и заказчиками"
К-т счета 46 "Выполненные этапы по незавершенным работам".
Стоимость полностью законченных работ, учтенная на счете 62 «Расчеты с покупателями и заказчиками», списывается на сумму ранее полученных авансов и сумм, полученных от заказчика в окончательный расчет в корреспонденции с дебетом счетов учета денежных средств.
Строительные организации для учета расчетов с заказчиками за выполненные строительно-монтажные работы кроме счета 46 «Выполненные этапы по незавершенным работам» используют счет 62 «Расчеты с покупателями и заказчиками». По дебету этого счета отражают причитающиеся с заказчиков суммы за выполненные работы и оказанные услуги, а по кредиту — полученные суммы по оплаченным счетам. На счете 62 «Расчеты с покупателями и заказчиками» учитываются также суммы полученных авансов и предварительной оплаты за поставленную продукцию (работы, услуги), а также возникающие суммовые и курсовые разницы.
Суммы полученных авансов и предварительной оплаты отражают в учете следующими записями:
Д-т счета 51 "Расчетный счет"
К-т счета 62 "Расчеты с покупателями и заказчиками".
При этом суммы полученных авансов и предварительной оплаты учитывают на счете 62 «Расчеты с покупателями и заказчиками» обособленно.
2.4 Аналитический учет оборотных материальных активов
Аналитический учет по счету 10 «Материалы» ведется по местам хранения материалов. Для обеспечения сохранности материальных ценностей строительные предприятия имеют центральные склады, на строительных площадках приобъектные склады и кладовые. Помещения складов должны быть изолированы, оборудованы сигнализацией, необходимым количеством стеллажей, средствами механизации и весоизмерительными приборами.
На складах (кладовых) материальные ценности размещаются по секциям, а внутри них по группам, на стеллажах и полках для того, чтобы обеспечить быструю приемку, отпуск и проверку наличия. На каждый номенклатурный номер материала выписывается материальный ярлык, который прикрепляется к местам хранения материалов. В нем указывается наименование материала, номенклатурный номер, марка, сорт, размер, единица измерения, цена, лимит наличия материала.
Сохранность материальных ценностей на складах обеспечивают заведующие складами (кладовщики), с которыми заключаются договора о полной материальной ответственности.
Заведующие складами (кладовщики) должны иметь список материально ответственных лиц, которым разрешается получение материальных ценностей со складов. Они ведут сортовой количественный учет движения материальных ценностей, т.е. учет в натуральном выражении. Порядок учета материалов на складах зависит от применяемого метода.
Учет материалов на складах ЧУП «Лидская ПМК» ведется с помощью материальных отчетов по форме № М-19 (приложение Ш).
На производстве строительно-монтажных работ основными материально ответственными лицами являются прорабы и мастера, которые по окончании отчетного месяца представляют в бухгалтерию в сроки, установленные графиком, материальные отчеты по форме № М-19. которые являются регистрами аналитического учета всех материалов, имеющихся на балансе строительного предприятия. Они представляют собой регистр аналитического учета в форме комбинированной оборотной ведомости, в которой отражается движение материалов в натуральных и денежных измерителях. В отчетах отражаются материалы, имеющиеся в приобъектной кладовой, независимо от того, было или нет по ним движение в отчетном месяце. При сдаче отчета в бухгалтерию к нему прилагаются оправдательные документы (по приходу и расходу).
Материальные отчеты по форме № М-19 могут вестись и на складах, однако в отличие от отчетов строительных участков они составляются только по номенклатуре тех материалов, по которым в отчетном месяце было движение. Он составляется ежемесячно материально ответственным лицом отдельно по каждому объекту строительства в натуральных измерителях. Ведение аналитического учета материалов в целом по организации в одном регистре недопустимо, так как это противоречит требованиям Закона Республики Беларусь «О бухгалтерском учете и отчетности», в частности ст. 12 «Инвентаризация имущества и обязательств». Проведение инвентаризации в строительстве само по себе является очень сложным и трудоемким процессом из-за огромной номенклатуры строительных материалов, конструкций, деталей и т.д., а также сложности способов обмера фактически имеющихся в остатках и уложенных в дело материалов. В случае учета материалов, расположенных на разных объектах строительства, в одном регистре проведение инвентаризации становится просто невозможным, что создает предпосылки для хищений, и другого непроизводительного использования материальных ценностей.
Отчет по форме М-19 представляет собой оборотную ведомость, где отражаются: наименование материалов и их номенклатурный номер; единица измерения и цена; остаток материалов на начало месяца; приход за месяц из центрального склада, от поставщиков, в порядке внутреннего перемещения, поступление из других источников, итого по приходу; расход материалов на объекты строительства, в порядке внутреннего перемещения, реализация на сторону, отпуск вспомогательным производствам и др., всего по расходу; остаток материалов на конец месяца. Вся информация об остатках и движении материалов формируется в натуральных и денежных измерителях.
Расход материалов на строительные объекты в соответствии с производственными нормами на фактический объем выполненных работ отражается в материальном отчете по форме М-19 без предварительного оформления расхода материалов первичными документами. Данные о количестве израсходованного материала берутся из графы «Списать на себестоимость» формы М-29.
По окончании месяца материальный отчет по форме М-19 вместе с приложенными к нему первичными документами (товарно-транспортными накладными, накладными-требованиями, актами и др.) передаются материально ответственным лицом в бухгалтерию.
После проверки правильности данных о движении материалов в натуральных единицах измерения бухгалтер расценивает материальный отчет, подсчитывает итоги по каждой графе и строке и переносит их в книгу К-39.
В отличие от учета материалов на ЧУП «Лидская ПМК» с использованием материального отчета по форме М-19, наиболее прогрессивным и рациональным методом учета материальных средств на складах является оперативно-бухгалтерский (сальдовый).
Основные принципы оперативно-бухгалтерского (сальдового) метода учета материалов следующие:
оперативность и достоверность количественного учета на складах, который ведут заведующие складами (кладовщики) на карточках складского учета;
постоянный контроль работников бухгалтерии непосредственно на складах (кладовых) за правильным ведением карточек складского учета;
осуществление бухгалтерией учета материальных ценностей в денежном выражении по учетным ценам в разрезе синтетических счетов, субсчетов, мест хранения — складов (кладовых), материально ответственных лиц и групп материалов;
систематическая взаимосверка данных складского и бухгалтерского учета путем сопоставления остатков материалов по данным складского учета, оцененных по принятым учетным ценам, с остатками материалов по данным бухгалтерского учета.
При этом методе сортовой количественный учет материалов ведут заведующие складами (кладовщики) в карточках складского учета материалов по форме № М-12. Карточки открываются бухгалтерией, в них записывают номер склада, наименование материала и другие данные и затем под расписку передаются заведующему складом (кладовщику). Для этих целей ведется реестр выдачи карточек по произвольной форме.
Карточки хранятся на складах в специальных картотечных ящиках, в разрезе групп и подгрупп материалов, а внутри их – по номенклатурным номерам. По окончании календарного года все карточки складского учета сдаются в бухгалтерию для хранения в архиве, об этом делается отметка в реестре. Запись в карточках кладовщик делает на основании первичных документов (приходных ордеров, требований, накладных и т.п.) в день совершения операций. После каждой записи выводят остаток материалов.
При отпуске материалов по лимитно-заборным картам такие записи делаются в них. В течение месяца лимитно-заборные карты хранятся вместе с карточками складского учета, а в конце месяца итоговые данные из этих карт переносятся в карточки складского учета материалов по форме № М-12 (приложение Ч).
По окончании рабочего дня заведующие складами (кладовщики) на основании первичных документов, записанных в карточки складского учета материалов по форме № М-12, составляют в одном экземпляре реестр сдачи документов по форме № М-13, отдельно по приходу и расходу материалов. В нем записывается количество сдаваемых первичных документов, также их номера с указанием общего количества сдаваемых документов по каждой группе материалов и в целом по реестру.
Работник бухгалтерии ежедневно или через определении время (через пять дней, недель) непосредственно на складе проверяет правильность записей в карточках формы № М-12, точность выведенного остатка, а затем в специальной графе карточки расписывается и указывает дату проверки, принимает реестры формы № М-13 с приложенными документами и передает их для дальнейшей обработки в бухгалтерию. Для взаимной связи количественного складского учета с данными бухгалтерского учета по каждому складу в бухгалтерии ведется ведомость учета остатков материалов на складе по форме № М-14, которая на практике получила название сальдовой книги.
В течение месяца сальдовая книга хранится в бухгалтерии и используется для справочных целей. По окончании месяца заведующий складом (кладовщик) забирает ее в бухгалтерии и переносит из карточек формы № М-12 количественные остатки материалов на конец месяца и передает ее в бухгалтерию. В бухгалтерии количественные остатки таксируют и подсчитывают итоги по группам (подгруппам) материалов и в целом по счету. Общая стоимость остатков материалов по ведомости формы № М-14 на первое число месяца должна быть равна сумме по ведомости формы № 10-С по каждому складу (месту хранения). Этот метод учета материалов значительно уменьшает объем учетной работы, повышает ее качество, позволяет оперативно и систематически контролировать запасы и сохранность материальных ценностей на складе.
Аналитический учет незавершенного строительного производства ведется в книге К-39 в разрезе объектов строительства.
Аналитический учет по счету 46 «Выполненные этапы по незавершенным работам» ведется по видам работ в книге К-39.
Аналитический учет по счету 62 ведут по каждому предъявленному покупателем или заказчиком счету, а при расчетах в порядке плановых платежей — по каждому покупателю или заказчику. Построение аналитического учета должно обеспечить получение данных: по покупателям и заказчикам по расчетным документам, срок оплаты которых не наступил; покупателям и заказчикам по не оплаченным в срок расчетным документам; авансам полученным; векселям, срок поступления денежных средств по которым не наступил; векселям дисконтированным (учтенным) в банках; векселям, по которым денежные средства не поступили в срок.
Аналитический учет расчетов с заказчиками ведется в книге К-16 «Расчеты с заказчиками (генподрядчиками) за выполненные работы». Записи в книге К-16 производятся в хронологическом порядке, по каждому предъявленному и акцептованному в отчетном месяце счету за выполненные работы с указанием наименования заказчика, номера и даты предъявленного счета, номера платежного документа. Поступление средств от заказчика отмечается в книге позиционным способом по каждому предъявленному заказчику счету, т. е. по той же строке, по которой был записан предъявленный счет.
Следует отметить, что учет по счету 62 «Расчеты с покупателями и заказчиками» на ЧУП «Лидская ПМК» автоматизирован при помощи программы «1С: Предприятие 7.7» и формирует по счету журнал, оборотно-сальдовую ведомость.
По данным аналитического учета расчетов с покупателями и заказчиками бухгалтер обобщает возникшую на конец месяца дебиторскую задолженность и контролирует ее погашение в следующем месяце.
3. Анализ состояния оборотных активов организации и эффективности их использования
3.1 Информационное обеспечение и общая методика анализа состояния и эффективности использования оборотных активов
Основным источником для анализа оборотных активов является бухгалтерский баланс (ф.№1) (приложения А и Г) и в большей степени его второй раздел, где указаны оборотные активы в разрезе их статей, а также разделы пассива баланса, как источники формирования оборотных активов. Бухгалтерский баланс – одна из форм бухгалтерской (финансовой) отчетности, отражающая в обобщенном виде его средства по составу и направлениям использования (актив) и источниками их финансирования (пассив) в денежной оценке на определенную дату. Он характеризует финансовое положение субъекта хозяйствования на отчетную дату, отражая имеющееся у него имущество, собственный капитал и обязательства. Форма баланса не имеет различий по отраслям и формам собственности. Актив отражает состав, размещение и использование средств организации, а пассив показывает те же средства, но по источникам их формирования и целевому назначению. Поэтому одним из обязательных требований, предъявляемых к бухгалтерскому балансу, является равенство итога актива итогу пассива.
Для оценки эффективности оборотных средств необходим отчет о прибылях и убытках (ф.№2) (приложения Б и Д), который содержит сравнение суммы всех доходов организации от продажи товаров, работ, услуг или других статей доходов и поступлений с суммой всех расходов, понесенных организацией для поддержания ее деятельности за период с начала года. Результатом данного сравнения является прибыль или убытки за период.
Для рассмотрения одного из основных элементов оборотных активов необходимо приложение к бухгалтерскому балансу (ф.№5) (приложение В), в котором обобщается и расшифровывается информация об отдельных объектах бухгалтерского учета. Приводимая в нем информация группируется в соответствии с разделами: движение заемных средств; дебиторская и кредиторская задолженность; амортизируемое имущество; движение средств финансирования долгосрочных инвестиций и финансовых вложений; финансовые вложения; справка о платежах в бюджет и внебюджетные фонды (последние два раздела имеют место быть только у организаций потребительской кооперации, как внутриведомственное решение).
При анализе оборотных активов в дипломной работе использовались данные раздела 2 «Дебиторская и кредиторская задолженность», который содержит информацию о краткосрочной и долгосрочной дебиторской и кредиторской задолженности, в том числе и просроченной.
Также для анализа оборотных активов, в частности денежных средств используется отчет о движении денежных средств (ф.№4), который в последние десятилетия стал одним из основных элементов бухгалтерской (финансовой) отчетности в мировой практике. Он дополняет бухгалтерский баланс и отчет о прибылях и убытках. Данный отчет поясняет изменения, прошедшие с одним из компонентов финансовой отчетности – денежными средствами, – от одной даты составления бухгалтерского баланса до другой. Данные отчета о движении денежных средств позволяют оценить соответствие поступления денежных средств необходимому уровню ликвидности организации, проанализировать и дать оценку эффективности движения денежных потоков организации.
Для рассмотрения источников формирования оборотных активов используется отчет о движении источников собственных средств (ф.№3) в котором отражается наличие и движение всех видов источников собственных средств организации: уставного, добавочного, резервного фондов.
К этому отчету прилагается справка (строка 130), на основании которой определяются чистые активы. Данный показатель на счетах бухгалтерского учета не формируется, но он имеет исключительно важное значение для оценки финансового состояния субъекта хозяйствования, так как характеризует степень ликвидности баланса. Чистые активы — это разность между суммами активов организации, принимаемых к расчету, и ее обязательствами, принимаемых к расчету. Активы, участвующие в расчете, представляют собой денежное и неденежное имущество субъекта хозяйствования, в состав которого по балансовой стоимости включаются основные средства и нематериальные активы, использующиеся непосредственно в основной деятельности и приносящие доход. Кроме того, второй раздел отчета содержит справку о целевом использовании бюджетного и внебюджетного финансирования, где отражается сумма полученных средств на финансирование капитальных вложений, научно-исследовательских работ, возмещение убытков и т.п.
Также для анализа оборотных активов могут использоваться различные формы статистической отчетности, данные бухгалтерского учета, пояснительная записка к бухгалтерскому балансу, данные первичных документов, нормативно-справочная информация, дополнительная информация и т.п.
Проводя анализ оборотных активов, необходимо их различать по роли в создании продукта — оборотные средства в сфере обращения и оборотные средства в сфере производства. К оборотным средствам в сфере обращения относятся активы, обслуживающие процесс реализации: готовая продукция, товары, денежные средства, товары отгруженные, дебиторы. Оборотные средства, относящиеся к сфере производства, включают производственные запасы материальных ценностей и незавершенное производство.
Оборотные средства занимают большой удельный вес в общей сумме средств, которыми располагает организация. От рациональности их размещения и эффективности использования в большей мере зависит успешный результат работы субъекта хозяйствования. Поэтому в процессе анализа изучается структура оборотных активов, а также и отдельные их группы, оказывающие наиболее существенное влияние на платежеспособность и финансовую устойчивость организации.
Для стабильного, хорошо отлаженного производства и реализации продукции характерна и стабильная структура оборотных активов. Существенные ее изменения нежелательны, а если они имеют место, то означают перераспределение вложенных средств между отдельными видами оборотных активов. Одной из причин такого положения могут быть и инфляционные процессы. Инфляция действует как налог. Это гораздо более опустошительный налог, чем любой другой, вводимый законодателями. Он ведет к снижению реальной стоимости оборотных активов, прибыли, спроса на капитал. В условиях инфляции возрастают неопределенность и риск, которым подвержена деятельность любого субъекта хозяйствования. Это увеличивает его зависимость от внешних источников финансирования. Последствия изменения цен на финансовое положение субъекта хозяйствования зависят как от темпов инфляции, так и от состава активов и пассивов. Поэтому аналитику надо учитывать следующее: с инфляционным изменением цен связана оборачиваемость оборотных фондов: чем медленнее их оборачиваемость, тем больше будет завышена прибыль, если для оценки оборотных активов не применяется метод ЛИФО; важным в период инфляции является распределение активов и пассивов на денежные и неденежные, так как вложения в денежные активы будут вести к потере покупательной способности, а к ее повышению будет вести рост денежных пассивов, так как выгодно занимать деньги во время инфляции; важное значение имеют и способы финансирования – чем больше долга под фиксированные проценты и чем больше срок, тем лучше защита от потерь покупательной способности и больше возможность получения выгод от прироста подобных долгов.
Причины и следствия изменения структуры по отдельным статьям оборотных активов различны. Так, увеличение удельного веса производственных запасов может означать их накопление вследствие наличия неликвидов, сознательного накопления в связи с перебоями в снабжении и инфляционными процессами и по другим причинам. Следствия потеря потребительных свойств продукции из-за некачественного сырья, снижение цены, убытки.
Уменьшение удельного веса вложений средств в производственные запасы и незавершенное производство может приводить к дефициту отдельных видов сырья и перебоям в процессе производства, к недогрузке производственных мощностей, падению объемов производства и реализации, убыткам.
Финансовое состояние, ликвидность и платежеспособность организации в большей степени зависят от уровня деловой активности, оптимальности использования оборотных средств, оценки их величины и структуры. В связи с тем, что оборотные средства формируют основную долю ликвидных активов фирмы, их величина должна быть достаточной для обеспечения ритмичной и равномерной работы организации и — как следствие — получения прибыли. Использование оборотных средств в хозяйственной деятельности должно осуществляться на уровне, минимизирующем время и максимизирующем скорость обращения оборотных средств и превращения их в реальную денежную массу для последующего финансирования и приобретения новых оборотных средств. Потребность в финансировании пропорционально зависит от скорости оборота активов.
Чем ниже оборачиваемость оборотных средств, тем больше потребность в привлечении дополнительных источников финансирования, так как у организации отсутствуют свои денежные средства для осуществления хозяйственной деятельности. Таким образом, показатели оборачиваемости оборотных средств тесно связаны с платежеспособностью и ликвидностью структуры бухгалтерского баланса.
В практике анализа для оценки оборотных активов применяют разнообразные коэффициенты оборачиваемости, которые могут быть определены как по всем оборотным средствам фирмы в целом, так и по отдельным составляющим этих средств элементам или их группам.
Наличие и эффективность оборотных активов определяются и анализируются непосредственно по данным бухгалтерского баланса. Изменение остатков оборотных активов в целом и по их отдельным группам и элементам является следствием непрерывности производственного цикла, в процессе которого запасы потребляются, а их возобновление и пополнение возможно только в результате продажи продукции (работ, услуг) и получения денежных средств.
В результате ускорения оборота высвобождаются вещественные элементы оборотных средств, меньше требуется запасов сырья, материалов, топлива, заделов незавершенного производства, а, следовательно, высвобождаются и денежные ресурсы, ранее вложенные в эти запасы и заделы. Высвобожденные денежные ресурсы откладываются на расчетном счете организаций, в результате чего улучшается их финансовое состояние, укрепляется платежеспособность.
Общие и частные показатели, характеризующие эффективность использования оборотных активов и деловой активности организации представлены в табл. 3.1.
Таблица 3.1 Коэффициенты эффективности использования оборотных активов
| Наименования показателя | Расчетная формула | Экономическое содержание показателя |
| Коэффициент оборачиваемости оборотных активов, в оборотах (разах), (Коа) |
|
Характеризует количество оборотов в год, совершенных каждым рублем, вложенным в оборотные активы. Увеличение Коа оценивается как положительная тенденция, свидетельствующая об эффективности использования оборотных средств. |
| Коэффициент оборачиваемости оборотных активов в днях, (Коад) |
|
Характеризует продолжительность оборота в днях. Производственная стратегия организации должна основываться на сокращении продолжительности одного оборота в днях и увеличении оборачиваемости оборотных средств в оборотах. |
| Коэффициент обеспеченности оборотными средствами (Кос) |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |