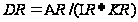Облік розрахунків з персоналом на ДП "Кривбасшахтозакриття"
Податок з доходів фізичних осіб - це обов’язковий платіж, що встановлюється державою для фізичних осіб, які отримують доходи. Суми прибуткового податку надходять до Державного бюджету.
На базовому підприємстві збір на обов’язкове державне пенсійне страхування утримується з доходів фізичних осіб у наступному розмірі:
2%, від суми нарахованої заробітної плати.
Збір на загальнообов’язкове державне страхування у зв’язку з тимчасовою втратою працездатності утримується із заробітної плати
1%, від суми нарахованої заробітної плати
Збір на загальнообов’язкове державне страхування на випадок безробіття утримується із заробітної плати і становить 0,5% від об’єкта обкладання.
Об’єктом обкладання для зазначених зборів є суми оплати праці (що включають основну й додаткову заробітну плату, а також інші заохочувальні та компенсаційні виплати, у тому числі в натуральній формі), що підлягає оподаткуванню з громадян.
Загальний розмір утримань із заробітної плати не може перевищувати 20%, а в особливих випадках - 50% заробітної плати.
Розрахуємо на основі нарахованої заробітної плати працівників підприємства “Кривбасшахтозакриття" утримання із заробітної плати, по кожному працівнику окремо (табл.2.3).
Таблиця 2.3
Утримання із заробітної плати працівників на ДП “Кривбасшахтозакриття" за грудень 2007 року
| П.І.Б. | Утримано | Всього утримано | Джерела інформації | |||
| Пенсійний Фонд | Збір на ЗДСС у зв’язку з ТВП | Збір на ЗДСС на випадок безробіття | ПДФО | |||
| 1. Вітюк В.І. | 15,73 | 7,87 | 3,93 | 113,87 | 141,4 |
платіжна відомість (див. дод. У) |
| 2. Вітвіцький С. М | 12,2 | 3,05 | 3,05 | 88,76 | 107,06 | |
| 3. Ніщета В. В | 21,51 | 10,75 | 5,34 | 155,72 | 193,32 | |
| 4. Макарова Л.М. | 12 | 3 | 3 | 87,32 | 105,32 | |
Відобразимо бухгалтерські проводки (табл.2.4).
Податкова соціальна пільга (ПСП) застосовується тільки до заробітної плати й не застосовується до інших видів доходів.
На підприємстві податкова соціальна пільга застосовується у випадках якщо розмір нарахованої за місяць зарплати не перевищує суму місячного прожиткового мінімуму для працездатної особи, установленого на 1 січня звітного податкового року, помноженого на коефіцієнт 1,4 й округлену до найближчих 10 грн.
Таблиця 2.4
Утримання із заробітної плати на ДП “Кривбасшахтозакриття" за 2007 рік
| Зміст господарської операції | Кореспондуючі рахунки | Сума, грн. | Джерела інформації | |
| Дт | Кт | |||
| 1. Здійснено утримання із заробітної плати працівників основного виробництва: | Розрахункова-відомість (див. дод. С) | |||
| - до Пенсійного фонду | 661 | 651 | 15,73 | |
| - в соц. страх. на випадок безробіття | 661 | 652 | 3,93 | |
| - в соц. страх. з ТВП | 661 | 653 | 7,87 | |
| - утримано податок з доходів фізичних осіб | 661 | 641 | 113,87 | |
| 2. Здійснено утримання із заробітної плати працівників загальновиробничого призначення: | ||||
| - до Пенсійного фонду | 661 | 651 | 12,2 | |
| - в соц. страх. на випадок безробіття | 661 | 652 | 3,05 | |
| - в соц. страх. з ТВП | 661 | 653 | 3,05 | |
| - утримано податок з доходів фізичних осіб | 661 | 641 | 88,76 | |
| 3. Здійснено утримання із заробітної плати працівників адміністративного призначення: | ||||
| - до Пенсійного фонду | 661 | 651 | 21,51 | |
| - в соц. страх. на випадок безробіття | 661 | 652 | 5,34 | |
| - в соц. страх. з ТВП | 661 | 653 | 10,75 | |
| - утримано податок з доходів фізичних осіб | 661 | 641 | 155,72 | |
| 4. Здійснено утримання із заробітної плати працівників зайнятим збутом: | ||||
| - до Пенсійного фонду | 661 | 651 | 12 | |
| - в соц. страх. на випадок безробіття | 661 | 652 | 3 | |
| - в соц. страх. з ТВП | 661 | 653 | 3 | |
| - утримано податок з доходів фізичних осіб | 661 | 641 | 87,32 | |
Установлено три рівні ПСП:
звичайний - установлюється для будь-якого платника;
підвищений - 150% від звичайної ПСП;
подвійний - 200% від звичайної ПСП.
На підприємстві заробітну плату кожному працівнику видається через касу підприємства. Виплата заробітної плати відображається такою бухгалтерською проводкою: Д-т 661 "Розрахунки за заробітною платою" К-т 301 "Каса в національній валюті".
Отже, нарахування, утримання та виплата заробітної плати на підприємстві здійснюється згідно законодавству. Підприємство при відображенні операцій в обліку користується затвердженим МФУ планом рахунків бухгалтерського обліку.
2.4 Облік видачі та повернення не витрачених підзвітних сум
Видача сум на господарські потреби на підприємстві здійснюється наступними бухгалтерськими проводками (табл.2.5).
Таблиця 2.5
Облік видачі сум на господарські потреби на ДП “Кривбасшахтозакриття" за грудень 2007 року
| Зміст господарської операції | Кореспондуючі рахунки | Сума грн. | Джерела інформації | |
| Дт | Кт | |||
| 1. Видано суму підзвіт Копань Є.М. | 372 | 301 | 22,45 |
Платіжна відомість додаток (додаток У) |
| 2. Видано суму підзвіт Литвин Д.П. | 372 | 301 | 6,03 | |
| 3. Видано суму підзвіт Литвин Д.П. | 372 | 301 | 166 | |
| 4. Видано суму підзвіт Щур Т.В. | 372 | 301 | 4,50 | |
| 5. Видано суму підзвіт Дячук Ю.О. | 372 | 301 | 10,00 | |
На підприємстві видача сум під звіт на підставі наказу керівника для виконання службового доручення поза постійним місцем роботи у відрядженні. Спецодяг, виданий під звіт працівникам, обліковується на особистих картках останніх протягом усього встановленого терміну його використання. Списання спецодягу з під звіту до закінчення встановлених термінів його використання здійснюється на підставі актів про його непридатність. Акт здається в бухгалтерію відповідно до графіка документообігу.
На основі зданих авансових звітів відобразимо витрачання підзвітних сум наступними бухгалтерськими проведеннями (табл.2.6)
Таблиця 2.6
Витрачання підзвітних сум і їх від звітування за грудень 2007 року
| Зміст господарської операції | Кореспондуючі рахунки | Сума грн. | Джерела інформації | |
| Дт | Кт | |||
| 1. Списано витрати оплачені з підзвітних сум і затверджені керівником | 92 | 372 | 22,45 |
Платіжна відомість (див. дод. У) |
| 2. Списано витрати оплачені з підзвітних сум і затверджені керівником | 92 | 372 | 172,03 | |
| 3. Списано витрати оплачені з підзвітних сум і затверджені керівником | 92 | 372 | 4,50 | |
| 4. Списано витрати оплачені з підзвітних сум і затверджені керівником | 92 | 372 | 10,00 | |
Авансовий звіт (див. дод. Б) здається під звітною особою протягом трьох робочих днів після повернення з відрядження. Обов'язковим реквізитом авансового звіту є резолюція керівника підприємства або уповноваженої ним особи про затвердження вказаної суми витрат і його підпис. Авансовий звіт містить отримані підзвіт суми, фактично здійснені витрати, залишок підзвітних сум або їх перевитрачання. В обліку відображаються дані з авансових звітів, перевірених арифметично, за змістом та затверджених керівником підприємства. Бухгалтер опрацьовує авансовий звіт, проставляючи на документах і на звіті кореспондуючи рахунки, які відповідають призначеного авансу. Видача грошей працівнику на відрядження або на господарські потреби проводиться в касі підприємства згідно з видатковим касовим ордером (додаток В).
Отже зробимо висновок, що видача та повернення не використаних підзвітних сум на господарські потреби на підприємстві відображаються в обліку проводками належним чином, згідно законодавства з поданням авансового звіту після повернення з відрядження.
2.5 Облік нарахування та виплати відпусткних сум та утримання аліментів
На підприємстві надається щорічна оплачувана відпустка працівникам згідно графіків, узгоджених з профкомом. Графіки складаються на кожний календарний рік не пізніше 15 грудня попереднього року і доводяться до відома усіх працівників під розпис. Забороняється без згоди робітника ділення відпустки на частини.
Право працівника на щорічну основну та додаткову відпустки повної тривалості у перший рік роботи настає після шести місяців безперервної роботи на даному підприємстві.
При надані відпусток: основної, додаткової у зв’язку з навчанням, творчої, соціальної та без збереження заробітної плати, підприємство керується Законом України “Про відпустки" [2].
На підприємстві при наданні щорічних і додаткових відпусток нарахування виплат за термін відпустки здійснюється шляхом розподілу сумарного заробітку за 12 календарних місяців або за фактично відпрацьований період меншої тривалості на кількість календарних днів за цей період.
Нарахування та виплату відпустки зобразимо у табл.2.7
Таблиця 2.7
Нарахування відпускних сум на ДП “Кривбасшахтозакриття” за грудень 2007 року
| Зміст господарської операції | Кореспондуючі рахунки | Сума грн. | Джерела | |
| Дт. | Кт. | |||
| 1 Нараховано суму відпускних | 471 | 661 | 127,36 | Регістр розрахунку відпускних лістів |
| 2. Нараховано суму відпускних | 471 | 661 | 1,237,75 | |
| 3. Нараховано суму відпускних | 471 | 661 | 1,476,65 | |
| 4. Нараховано суму відпускних | 471 | 661 | 757,68 | |
Оформляється відпустка на підставі заяв працівників відповідно до затвердженого на підприємстві графіка відпусток. В окремих випадках до заяви працівник зобов’язаний прикласти документи, що підтверджують право працівника на відпустку або необхідність її надання. Розрахунок відпускних сум заноситься у регістр розрахунку відпускних листів (додаток Ф).
Відпустка без збереження заробітної плати надається працівнику за його письмовою заявою, якщо на це є підстави і продовженість такої відпустки визначається за згодою керівника.
На підприємстві виплата відпускних здійснюється не пізніше, ніж за три дні до початку роботи працівника.
На ДП “Кривбасшахтозакриття" утримання аліментів провадиться з суми заробітку (доходу), що належить особі, яка сплачує аліменти, після утримання з цього заробітку (доходу) податків. Доставка стягувачу грошових переказів утриманих аліментів через відділення зв’язку провадиться за рахунок платника аліментів. Утримання аліментів відображається бухгалтером у розрахунковій відомості (додаток С).
Аліменти з осіб, що одержують заробітну плату, утримання здійснюється бухгалтерією за місцем роботи у розмірах, встановлених рішеннями судів.
Отже, зробимо загальний висновок, що на підприємстві “Кривбасшахтозакриття" нарахування і виплата відпускних сум здійснюється згідно законодавства, а також утримання аліментів здійснюється згідно законодавства.
2.6 Відображення розрахунку з персоналом у звітності підприємства
Відображення інформації з оплати праці відображається у наступних формах фінансової звітності:
форма № 1 "Баланс" (див. дод. Г);
форма № 2 "Звіт про фінансові результати" (додаток К);
форма № 3 “Звіт про рух грошових коштів” (додаток Х);
форма № 4 “Звіт про власний капітал" (додаток Ч);
Примітки до річної фінансової звітності" (додаток Ц);
форма № 1-ПВ "Звіт з праці" (додатки Ш);
форма № 3-ПВ "Звіт про використання робочого часу" (додаток Щ);
форма № 1ДФ "Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податку, і сум утриманого з них податку" (додаток Ю);
розрахунок суми страхових внесків на загальнообов’язкове пенсійне страхування (додаток Я);
розрахункова відомість про нарахування і перерахування страхових внесків до Фонду ЗДСС України на випадок безробіття (додаток 1);
форма Ф4-ФСС з ТВП "Звіт про нараховані внески, перерахування та витрати, пов’язані з ЗДСС у зв’язку з тимчасовою втратою працездатності" (додаток 2).
Так, у формі №1 "Баланс" за 2007 рік у четвертому розділі пасиву балансу відображені поточні зобов’язання за розрахунками зі страхування (рядок 570) та з оплати праці (рядок 580), які на кінець звітного періоду відповідно становлять 62 грн. і 72 грн.
У формі № 2 "Звіт про фінансові результати" (див. дод. К) за 2007 рік у другому розділі "Елементи операційних витрат" у рядку 240 відображені витрати на оплату праці, а у рядку 250 відображені відрахування на соціальні заходи, які відповідно становлять 1502 тис. грн. і 569 тис. грн.
Форма статистичної звітності №1-ПВ "Звіт з праці" (див. дод. Ш) складається за даними первинної звітності та бухгалтерського обліку у відповідності з платіжними документами, за якими працівникам були здійснені нарахування та проведені розрахунки по заробітній платі. Так, у рядку 1070 відображається фонд оплати праці штатних працівників і дорівнює 2098,5 тис. грн.
Форма 3-ПВ "Звіт про використання робочого часу" (див. дод. Щ) термінова-піврічна (зведена) складається багатогалузевими підприємствами. Підставою для складання цієї форми є документи первинного обліку: накази, табелі обліку, довідки та інші офіційні документи, що підтверджують неявки на роботу. У цій формі відображаються такі дані, як фонд робочого часу - 227730 людино-год.; щорічні відпустки - 16472 людино-год; тимчасова непрацездатність - 8392 людино-год. Також у цій формі відображається рух робочої сили. У 2007 році на підприємство було прийнято 1 чоловік, звільнених не було.
У формі № 1 ДФ "Податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податку, і сум утриманого з них податку" (див. дод. Ю) відображається сума доходу, фактично виплачена у звітному кварталі фізичним особам, яка дорівнює 1134019,85 грн.; відображаються суми ПДФО, утримані з доходів, нарахованих за звітний квартал і становить 84360,95 грн.; відображається фактична сума ПДФО, перерахованого в бюджет у звітному кварталі, яка дорівнює 83273,32 грн.
У розрахунку суми страхових внесків на загальнообов’язкове державне пенсійне страхування відображаються нараховані за період після 01.01.04 р. суми заробітної плати, винагороди по договорах цивільно-правового характеру, допомога з тимчасової непрацездатності і дорівнює 8,255,57 грн (див. дод. Я).
Основною формою звітності, що містить відомості про нарахування й сплату страхових внесків до Фонду ЗДСС на випадок безробіття є Розрахункова відомість, яка складається щокварталу у двох екземплярах. Підписується Розрахункова відомість керівником, головним бухгалтером і засвідчується печаткою установи. У цій відомості показуються окремо за кожен квартал поточного року наростаючим підсумком загальні суми виплат, які нараховуються й з яких утримуються страхові внески по місяцях (див. дод.1).
Звіт про нараховані внески, перерахування та витрати, пов’язані з ЗДСС у зв’язку з тимчасовою втратою працездатності складається у двох примірниках, кожний з них підписується керівником і головним бухгалтером, завіряється печаткою підприємства. В цій відомості указується нарахована сума ФОП найманих працівників, у тому числі в натуральній формі, на яку нараховують і з якої утримують страхові внески за 2007 рік, а також наростаючим підсумком з початку року і дорівнює 2097720 грн.
Отже, на ДП “Кривбасшахтозакриття" форми фінансової звітності заповнюються згідно законодавства, суми відображені належним чином.
2.7 Напрямки удосконалення організації обліку розрахунку з персоналом
На підприємстві “Кривбасшахтозакриття" бухгалтерський облік введеться на основі Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань та господарських операцій і організацій [27] та за журнально-ордерною формою з елементами комп’ютерної обробки за допомогою прикладних програм. Програма яка використовується на підприємстві має назву “Програма Камінських". Програма використовувана на підприємстві значною мірою не відрізняється від інших програм, але ця програма була підібрана цілком для управлінського персоналу, для легкого використання баз даних які є в цій програмі.
Удосконалення організації первинного обліку на підприємстві, що досліджується нерозривно пов'язане зі створенням уніфікованих форм документів, забезпечення співставності їх даних та зв'язків реквізитів.
Систематизація первинних документів з урахуванням рівнів і функцій управління також є одним із принципів їх уніфікації.
Як вже згадувалося раніше на підприємстві “Кривбасшахтозакриття" застосовують автоматизовану форму бухгалтерського обліку, крім ведення табелю виходів на роботу, який ведеться в ручну (див. дод.3).
3 метою правильного. своєчасного нарахування заробітної плати робітникам, на підприємстві забезпечується точний підрахунок використання робочого часу в розрізі працівників та обсягу робіт (послуг), виконаних кожним працівником окремо.
На підприємстві “Кривбасшахтозакриття" всі первині документи ведуться в автоматизованому режимі окрім табелю виходів на роботу (див. дод.3), для більшого удосконалення програми яка використовується на підприємстві треба автоматизувати табель виходів на роботу, шляхом встановлення спеціальних автоматів. Працівник приступаючи до виконання операції, через встановлений автомат відмічає магнітною карточкою свій особовий номер, час, початок і кінець операції. Ці дані автоматично передаватимуться на комп’ютер у відділ кадрів, та видаватиме дані про облік робочого часу кожного працівника.
При автоматизованій обробці облікової інформації використовуються документи затвердженої форми, на кожну з яких виділені зони для кодування.
Код табельних номерів зазвичай містить 3 - 5 знаків і служить для забезпечення правильності розрахунків пo зарплаті при їх автоматизації. Код видів оплат і утримань будується за двозначною серійною системою, тобто групам видів оплат та видів утримань відводяться серії двозначних кодів, окремі номери яких закріпляються за конкретними видами оплат або утримань.
Документи заповнюють чітко і у відповідних графах. При заповненні вихідної інформації з обліку праці та її оплати відображаються такі кількісні показники: години - в цілих числах, дні - з одним десятковим знаком, обсяг виконаних робіт в натурі і норма виробітку - з двома десятковими знаками.
При кодуванні первинних документів показник "номер роботи", який запитується при вводі, не кодується, а при наборі цей показник вводиться як порядковий номер роботи з документа, який вводиться.
Нормативно-довідкова інформація створюється господарством на дату впровадження автоматизованої обробки інформації і надалі постійно коректується в цілях автоматизації розрахунків і здійснення автоматичних операцій для одержання вихідних документів.
Для накопичування даних по складанню форм річного звіту про працю і її оплату складається.
Розрахункова відомість (див. дод. С)
Платіжна відомість (див. дод. Т)
Розрахунковий листок (див. дод. Р)
Застосування комп’ютерних технологій обліку створює всі умови для поєднання переваг самої обчислювальної техніки з бухгалтерським інтелектом, втіленим у програмному забезпеченні, щодо розуміння глибинного коріння економічних явищ і процесів та досконалої методики обробки інформації, необхідної для обґрунтування управлінських рішень.
Розділ 3. Аудит та економічний аналіз розрахунків з персоналом
3.1 Мета і завдання аудиту та економічного аналізу розрахунків з персоналом
Метою аудиту та економічного аналізу розрахунків з персоналом на ДП "Кривбасшахтозакриття" є:
дослідження правильності підрахунків підсумків у первинних документах, регістрах бухгалтерського обліку та фінансової звітності;
вивчення стану внутрішнього контролю і системи бухгалтерського обліку в питаннях дотримання законодавства та розрахунків з персоналом;
дослідження відповідності підписів керівника та бухгалтера у відомостях;
установлення достовірності, об’єктивності, законності і повноти відображення операції щодо розрахунків з персоналом;
дослідження правильності оформлення авансових звітів і прикладених до них документів та своєчасність подання їх до бухгалтерії підприємства;
вивчити аналіз використання фонду робочого часу;
дослідити аналіз продуктивність праці;
дослідити економіко математичну модель та обґрунтувати її практичні цінності на ДП “Кривбасшахтозакриття”;
розглянути структуру та динаміку виданих та не використаних підзвітних сум нарахування відпускних сум та утримання аліментів.;
Основними завданнями аудиту та аналізу розрахунків з персоналом є:
перевірка правильності нарахування і виплати заробітної плати;
перевірка чисельності працівників підприємства;
складання листа-зобов’язання і договору на проведення аудиту;
дотримання підприємством чинного законодавства з оплати праці та підзвітних сум;
перевірка правильності дотримання правил видання авансів;
перевірка своєчасності здавання авансових звітів;
перевірити достовірність інформації про використання робочого часу у суб'єкта господарювання;
перевірка правильності використання підзвітних сум і оформлення документів, доданих до авансових звітів, а також своєчасності повернення невитрачених сум;
перевірка правильності нарахування відпускних сум та утримання аліментів;
складання аудиторського ризику та суттєвості в аудиті;
складання плану та програми аудиту;
перевірка аудиту нарахування заробітної плати та видачі підзвітних сум;
перевірка аудиту виплати заробітної плати та підзвітних сум;
проаналізувати розрахунки з персоналом, а саме: аналіз продуктивності праці, фонду заробітної плати, фонду використання робочого часу, структури і динаміки видачі і повернення не використаних підзвітних сум, нарахування відпускних та утримання аліментів.
Джерелами аудиту розрахунків з оплати праці є розрахунково - відомість (див. дод. С), табель обліку використання робочого часу (див. дод.3), накази й розпорядження по підприємству, авансові звіти (див. дод. Б) з прикладеними документами, дані синтетичного і аналітичного обліку, видаткові касові ордери (додаток В) баланс підприємства (див. дод. Г), регістр розрахунків відпускних лістів (додаток Ф).
Крім того, завданням аудиту являлось: виявлення незаконних і недоцільних з господарського погляду витрат.
Отже, метою і завданням аудиту розрахунків з персоналом є перевірка та аналіз розрахунків з персоналом.
3.2 Організація та методика аудиту розрахунків з персоналом
3.2.1 Методи і прийоми проведення аудиту розрахунків з персоналом на ДП “Кривбасшахтозакриття”
Аудитор одержує аудиторські свідчення шляхом застосування однієї або кількох із процедур, які він безпосередньо використовує під час аудиту підприємства [31, с.232]:
перевірка;
опитування;
підрахунки.
При перевірці аудитор вивчав бухгалтерські регістри, документи, які дали
змогу зібрати аудиторські свідчення різного ступеня надійності. До основної категорії документальних аудиторських свідчень, які мають різний ступінь надійності належать: аудиторські свідчення.
При опитуванні аудитор визначив, що деяка інформація зберігається від обізнаних осіб клієнта.
При підрахунку аудитор перевірив відповідності сум, які зазначені в регістрах обліку і первинних документах.
Отже, контрольно-аудиторські процедури - це дії, які конкретизують застосування методичних прийомів контролю процесу розширеного відтворення суспільно необхідного продукту, забезпечують виявлення конфліктних ситуацій з метою їх своєчасного усунення.
З метою отримання доказів аудитор застосовував при аудиті необхідні методи та прийоми
У таблиці 3.1 наведено перелік аудиторських прийомів, які було застосовано при проведенні аудиту розрахунків з персоналом на
ДП “Кривбасшахтозакриття”.
Таблиця 3.1
Перелік планованих аудиторських процедур на ДП “Кривбасшахтозакриття”
| Розділи програми | Види аудиторських прийомів | ||||||||
| Інвентаризація | Обстеження | Письмовий запит | Усне опитування | Документтальна перевірка | Сканування | Арифметична перевірка | Аналітичні | Інші (зазначити) | |
| Нарахування, утримання та виплата заробітної плати | + | + | + | + | |||||
| Нарахування відпускних сум | + | + | + | + | |||||
| Утримання аліментів | + | + | + | + | |||||
| Видача та повернення не використаних підзвітних сум | + | + | + | + | |||||
Отже, при аудиті нарахування, утримання та виплати заробітної плати були використані аналітичні прийоми, документальна та арифметична перевірка. При аудиті нарахування відпускних сум, утримання аліментів та видачі та повернення не використаних підзвітних сум були використані обстеження, усне опитування, документальна та арифметична перевірка.
За аудитором лежить право вибору тих чи інших методів та прийомів. В даному випадку при проведенні аудиту на ДП “Кривбасшахтозакриття" були застосовані такі методи дослідження, як обстеження, усне опитування, документальна, арифметична перевірка та аналітичні прийоми.
3.2.2 Складання організаційних документів
Після ознайомлення з діяльністю підприємства та досягнення чіткого розуміння умов завдання, аудитором складено лист-зобов’язання (додаток 4). Цей нормативний акт документував і підтверджував прийняття призначення аудитором, мету та обсяг аудиторської перевірки, ступінь відповідальності аудитора перед клієнтом і форму звітів і висновків
Закон України "Про аудиторську діяльність" [1] визначає право замовника на вільний вибір аудитора. Після вибору та схвалення укладено договір (додаток 5), на підставі якого надано аудиторські послуги у вигляді консультацій.
У договорі визначено такі розділи [2]:
предмет і термін перевірки;
обсяг аудиторських послуг;
розмір і умови оплати;
відповідальність сторін.
Після укладення договору розпочато роботи першого рівня планування. Попередньо аудитор оцінив можливості проведення робіт і визначені замовником терміни з врахуванням професійного рівня свого персоналу, його зайнятості у інших перевірках. Також під час укладання договору вирішено необхідність залучення експертів з окремих питань чи помічників аудитора [31, с.147].
Договір на проведення аудиту основний документ, який засвідчує факт досягнення домовленості між замовником та виконавцем про проведення аудиторської перевірки, він документально стверджував, що сторони дійшли згоди з усіх моментів, обумовлених у договорі.
Отже після того як аудитор надіслав на ДП “Кривбасшахтозакриття" листа-зобов’язання, між сторонами був укладений договір на проведення аудиторської перевірки (див. дод.5), в якому були ті пункти з якими сторони цілком згодні.
3.2.3 Оцінка системи внутрішнього контролю на підприємстві
Щоб повніше визначити характер, обсяг і зміст аудиторських процедур на етапі планування аудиту, аудитор дав оцінку системі бухгалтерського обліку і внутрішнього контролю у клієнта. В процесі такої оцінки не встановив ймовірність наявності помилок в бухгалтерському обліку, які впливають на достовірність фінансової інформації.
Основною метою внутрішнього контролю є об’єктивне вивчення фактичного стану ДП “Кривбасшахтозакриття", виявлення та попередження тих факторів і умов, які негативно впливають на виконання прийнятих рішень і досягнення поставленої мети, та доведення цієї інформації до органу управління. Внутрішній контроль за діяльністю цехів, бригад, ділянок та інших внутрішньогосподарських формувань проводиться на даному підприємстві їх керівниками і спеціалістами при виконанні ними своїх функціональних обов’язків, а також штатними контролерами [31, с.165].
Суб’єктами внутрішнього контролю на ДП “Кривбасшахтозакриття”є:
управлінський персонал;
обліковий персонал на чолі з головним бухгалтером, якому належать функції контролю на всіх етапах відображення господарських процесів;
спеціальні внутрішні контролюючі служби, які створюються з метою проведення того чи іншого контролю:
інвентаризаційні комісії;
комісії з розслідування незвичайних подій.
Посадові особи здійснюють контрольні функції при виконанні своїх функціональних обов’язків. Нормативно вони зафіксовані в посадових інструкціях. Наприклад, обліковий персонал при виконанні своїх професійних обов’язків виконує відповідні контрольні функції, які забезпечують надання користувачам фінансової звітності для відповідних рішень повної, правдивої та неупередженої інформації про фінансове становище, результати діяльності та рух грошових коштів підприємства.
Слід відзначити, що система бухгалтерського обліку економічного суб’єкта вважався ефективним, та в ході фіксації господарських операцій виконувалися наступні вимоги:
1) операції в обліку правильно відображають період їх здійснення;
2) операції в обліку зафіксовані в правильних сумах;
3) операції правильно і у відповідності з діючими нормативними положеннями і обліковою політикою відображені на рахунках бухгалтерського обліку;
4) зафіксовані всі деталі операцій, які мають суттєве значення для обліку і звітності;
5) обмежена можливість виникнення зловживань.
Аудитором оцінено систему внутрішнього контролю клієнта в наступні три етапи:
загальне ознайомлення з системою внутрішнього контролю;
первинна оцінка системи внутрішнього контролю;
підтвердження достовірності оцінки системи внутрішнього контролю.
На стадії загального ознайомлення з системою внутрішнього контролю аудитором отримано загальне уявлення про специфіку і масштаб діяльності клієнта, систему його бухгалтерського обліку. За підсумками первинного ознайомлення аудитор прийняв рішення про те, що доцільно йому в своїй роботі спиратись на систему внутрішнього контролю клієнта [31, с. 195].
Аудитор, прийняв за підсумками процедури первинної оцінки рішення про довіру системі внутрішнього контролю, в ході аудиторської перевірки здійснював процедури підтвердження достовірності цієї оцінки, які розробив самостійно.
Всі етапи оцінки системи внутрішнього контролю належним чином документувались із зазначенням аргументів, якими керувався аудитор, даючи відповідну оцінку надійності всієї системи чи окремим засобам контролю або приймаючи рішення, яке вплине на планування аудиторських послуг.
Слід відзначити, що на “Кривбасшахтозакриття" відносно ефективна система внутрішнього контролю (додаток 6), так як підприємство має досить не складну організаційну структуру, крім того, належним чином розподілені функції керування й відповідальності, у більшості з переглянутих документів виправлень виявлено не було, всі необхідні підписи на документах присутні тощо.
3.2.4 Виявлення аудиторського ризику та визначення рівня суттєвості
Суттєвість - це суперечність у показниках первинних документів, аналітичному обліку і звітності, що перевищують еквівалент 10$ США у національній валюті України на день складання певних документів, а також розходження, які впливають на зміну показників первинних документів, аналітичного обліку, статей річного балансу та річної звітності і тягнуть за собою їх зменшення чи збільшення [32, с.156].
Якщо фактична помилка, розрахована у результаті тестування, більша за мінімальну межу та менша за максимальну межу, аудитор необхідно розширює інформаційну базу тестування з метою збільшення допоміжних фактів про ступінь достовірності даних.
Якщо загальна сума фактичної помилки перевищує максимальну межу попередньої, то достовірність та об'єктивність зовнішньої звітності клієнта ставиться аудитором під сумнів [32 с.158].
Серед кількісних підходів до оцінки суттєвості найбільш поширено використовуються відносні показники.
Це означає, що помилки до 5% аудитор не бере до уваги; більше 10% вважаються суттєвими і аудитор вимагає внесення виправлень до фінансової звітності.
Якщо помилки знаходяться в інтервалі від 5 - 10%, то рішення щодо їх суттєвості приймає аудитор [14, с.33].
Проведемо розрахунок рівня суттєвості аудиту розрахунків з персоналом на ДП “Кривбасшахтозакриття" (табл.3.2).
Таблиця.3.2
Розрахунок рівня суттєвості аудиту розрахунків з персоналом на ДП "Кривбасшахтозакриття"
| Назва статті | Сума статті, тис. грн. | Попередньо розрахована межа суттєвості | |||
| Мінімальна межа | Максимальна межа | ||||
| % | сума | % | Сума | ||
| Інша поточна дебіторська заборгованість | 280 | 2 | 5,6 | 4 | 11,2 |
| Забезпечення виплат персоналу | 0 | 1 | 0 | 2 | 0 |
| Поточні зобов’язання за розрахунками з оплати праці, страхування та бюджетом | 2570 | 3 | 77,1 | 5 | 128,5 |
Таким чином, рівень суттєвості аудиту іншої поточної заборгованості знаходиться у межах 2-4% (або 5,6 - 11,2 тис. грн.); забезпечення виплат персоналу - у межах 1-2% (або 0 - 0 тис. грн.); це свідчить про те, що підприємство виплати персоналу не здійснювало, поточні зобов’язання за розрахунками з оплати праці, страхування та з бюджетом - у межах 3-5% або (77,1 - 128,5 тис. грн.).
Згідно з міжнародним стандартом аудиту 400 "Оцінка ризиків та внутрішній контроль" [15, с.25] визначаються методичні рекомендації щодо оцінки властивого ризику і ризику невідповідності внутрішнього контролю, їх вплив на незалежні процедури наявності та руху готової продукції. Аудиторський ризик поділяється на три різновиди: властивий ризик, ризик контролю та ризик не виявлення. У свою чергу, властивий ризик (IR) - це ризик викривлення залишку на рахунку (або класу операцій), який може бути суттєвим, окремо або разом з викривленням залишків на інших рахунках (або класів операцій), якщо припустити відсутність відповідних заходів внутрішнього контролю
Ризик контролю (KR) - це ризик того, що викривленню залишку на рахунку (або класу операцій), які могли б виникнути і які могли б бути суттєвими, окремо або разом із викривленнями залишків на інших рахунках (або класів операцій), не можна буде своєчасно запобігти (або виявити та виправити його) за допомогою систем бухгалтерського обліку та внутрішнього контролю.
Ризик не виявлення (DR) - це ризик того, що аудиторські процедури по суті не виявлять викривлення залишку на рахунку (або класу операцій), які можуть бути суттєвими, окремо або разом з викривленнями залишків на інших рахунках (або класів операцій) [32, с. 203].
У міжнародному стандарті 320 "Суттєвість в аудиті" [14] відзначено, що у процесі проведення аудиту аудитор оцінює суттєвість у взаємозв’язку з ризиком.
Цей ризик аудитор встановлює для себе сам. Він тісно пов'язаний з ризиком системи обліку і внутрішнього контролю. Чим вище ризик обліку і контролю, тим менший ризик виявлення помилок. Це означає, що аудитор повинен запланувати і виконати значний обсяг незалежних процедур. Якщо ризик контролю і власний ризик не залежать від аудитора, і він не може на нього вплинути, то ризик виявлення помилок є результатом аудиторської перевірки якості роботи аудитора. За цей ризик аудитор несе повну відповідальність, тому він повинен зробити все необхідне, щоб звести ризик "виявлення" помилок до мінімуму [32, с. 207]. Ймовірність того, що висновок про відсутність помилки в кожній із статей звітності буде правильним, залежить від трьох факторів [9]: бухгалтерського обліку підприємства; надійності систем контролю; аудиторських процедур.
Єдиної методики визначення величини аудиторського ризику не існує. Кожною фірмою чи аудитором проводяться самостійно розрахунки ризиків.
По даним зарубіжного досвіду допустимою величиною загального аудиторського ризику є величина, що визначається межею від 1 до 5%.
Модель розрахунку аудиторського ризику:
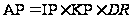 (3.1)