Облік розрахунків з персоналом на ДП "Кривбасшахтозакриття"
де AR - аудиторський ризик (%);
IR - властивий ризик (%);
KR - ризик контролю (%);
DR - ризик не виявлення помилок.
Таким чином результати розрахунку ризику не виявлення помилок на підприємстві “Кривбасшахтозакриття" після проведеного тестування наведені у додатку:
Отже, після того, як отримано відповіді на питання у вищезазначеному додатку 7, підраховано відповіді "так" і "ні":
Загальна кількість відповідей "так" - 15, загальна кількість відповідей "ні" - 14, загальна кількість питань -29 (див. дод.7).
Властивий ризик розраховується як співвідношення загальної кількості відповідей "так" до загальної кількості питань.
Отже, властивий ризик (IR) дорівнюватиме 52% (15/29).
Ризик контролю розраховується як співвідношення загальної кількості відповідей "ні" до загальної кількості питань.
Отже, ризик контролю (RC) дорівнюватиме 48% (14/29).
Для розрахунку ризику невиявлення помилок взято аудиторський ризик на рівні 2%. Отже, ризик невиявлення помилок (DR) дорівнюватиме 8% (0,02/ (0,52*0,48)).
Отже, зробимо висновок, що після розрахунку ризику не виявлення помилок на ДП “Кривбасшахтозакриття", результат становив 8% не виявлення помилок, і це свідчить про те, що аудитор не відмовився від проведення аудиту на базовому підприємстві тому, що ймовірність не виявлених помилок був значно малим.
3.2.5 Складання бюджет витрат часу на проведення аудиту, плану та програми аудиту
Після оцінки системи внутрішнього контролю аудитор склав загальний план (додаток 8) і програму проведення аудиту (додаток 9).
План проведення аудиту представляв собою перелік етапів проведення аудиторської перевірки, який містив перелік видів робіт і приблизні строки їх виконання. Він був складений до початку конкретної роботи з клієнтом і враховує такі ключові завдання:
схвалення замовника та укладання договору;
огляд результатів попереднього аудиту;
аналіз звітності;
аудиторські процедури;
тотожність синтетичного та аналітичного обліку згідно з зведеними документами та реєстрами;
співставлення бухгалтерського обліку із системою внутрішнього контролю на підприємстві;
коригування програми з урахуванням виявлених недоліків та зон ризиків
У процесі роботи аудитор не вносив корективи та зміни до плану.
План було погоджено з керівником підприємства.
Одним із найважливіших моментів виконання плану аудиторських робіт є програма аудиту (додаток 9).
Програма аудиту представляв собою детальний перелік змісту аудиторських процедур. Цей перелік був інструкцією для виконання аудиту, які беруть участь у перевірці. Програма служить засобом контролю за роботою виконавців аудиту. У програмі аудиту види, зміст та час проведення запланованих процедур співпадають з прийнятими до роботи показниками загального плану аудиту. Аудиторська програма містить перелік об’єктів аудиту по його напрямках, а також час, який необхідно витратити на кожен напрямок аудиту або аудиторську перевірку.
Аудитор затвердив програму, визначаючи суттєвість по процедурах аудиту, об’єкт аудиту з кожного питання окремо та масштаб перевірки. Програма оформлена у вигляді таблиці на кожен об’єкт перевірки окремо (додаток 9).
Для розрахунку бюджету часу (додаток 10) приймається до уваги попередня оцінка властивого ризику та ризику контролю, рівня суттєвості та попередній досвід.
Для проведення аудиту розрахунків з персоналом на
ДП “Кривбасшахтозакриття" призначено одного аудитора, двоє помічників аудитора (працівників підприємства).
Отже, після того як укладено договір на проведення аудиту на базовому підприємстві, та після оцінки аудиторського ризику аудитор склав загальний план аудиту в якому зазначив всі процедури які необхідно було провести, а після склав програму в якій зазначив суттєвість по процедурах аудиту та бюджет витрат часу на проведення аудиту. Після складання організаційних документів аудитор перейде до етапу планування.
3.3 Аудит розрахунків з персоналом
3.3.1 Аудит нарахування, утримання та виплати заробітної плати
Аудиторська перевірка нарахування оплати праці здійснювалася за такими напрямками:
формування та використання фонду оплати праці;
розрахунки з оплати праці.
Аудит обґрунтованості визначення, формування та використання фонду оплати праці включав:
дотримання підприємством чинного законодавства з оплати праці;
вибір раціональних форм оплати праці;
своєчасне впровадження прогресивних розцінок;
обґрунтованість розміру фонду оплати праці в допоміжних виробництвах;
доцільність впровадження контрактної форми оплати праці;
структуру джерел формування фонду оплати праці;
правильність нарахування оплати праці готівкою та в натуральній формі.
На початковому етапі аудиторської перевірки з'ясовано правильність записів в особистих справах працівників, наявності трудових книжок, штатного розкладу, правильності використання тарифних сіток, ставок, розцінок та надбавок при обчисленні заробітної плати; оформлення документів, на підставі яких нараховувалася заробітна плата (табелів обліку використання робочого часу (додаток 3), нарядів, контрактів, розрахункових відомостей (додаток С), відповідних записів у обліку). Також аудитор з’ясував правильність нарахування заробітної плати (табл.3.3).
Аудитором перевірено розрахункову відомість (додаток С), в якій містилися нарахування, утримання та виплата заробітної плати за окремими працівниками та по підприємству в цілому і склав робочий документ (додатки 11-17).
Таблиця 3.3
Перевірка вірності нарахування зарплати на “Кривбасшахтозакриття” за 2007 рік
| П.І. Б | Нараховано | Необх. Нарахувати | Відхилення (+, -) | |
| переплата | Недоплата | |||
| Вітюк В.І. | 744,23 | 744,23 | - | - |
| Ніщета В. В | 732 | 732 | - | - |
| Вітвіцький С.М. | 1311,37 | 1311,37 | - | - |
| Глінка О.В. | 744 | 744 | - | - |
Як видно з табл. .3.4 відхилень при нарахуванні заробітної плати не виявлено.
Для перевірки правильності нарахування і виплати заробітної плати аудитор ретельно ознайомився зі встановленими нормами для різних видів оплат.
Аудитором проаналізовано доцільність і прогресивність форм і систем оплати праці. Під час аудиторської перевірки встановлено правильність посадових окладів і ставок з погляду віднесення підприємства до відповідної групи щодо оплати праці. Дотримання відповідності посадових окладів і ставок встановлюють шляхом їх порівняння зі штатним розкладом, нормативами за групами підприємств та розмірами реалізації продукції.
Аудитор перевірив правильність застосування тарифних ставок при погодинній оплаті праці,
На останньому етапі аудитору перевірив ідентичність даних аналітичного обліку щодо оплати праці показникам синтетичного обліку з рахунка 66 "Розрахунки з оплати праці" та рахунку 65 “Розрахунки за страхуванням” у Головній книзі й балансі на початок та кінець звітного періоду. З цією метою звірив сальдо на перше число відповідного місяця у Головній книзі й балансі з підсумковими сумами (додаток 18).
Аудиторську перевірку використання фонду оплати праці здійснено не лише в цілому на підприємстві, а й за категоріями працівників та виробничим підрозділам (додатки 11-17).
Отже, при перевірці обґрунтованості, визначення фонду оплати праці, перш за все, аудитором з'ясовано дотримання підприємством законодавчих та нормативних актів з нарахування, утримання та виплати заробітної плати, а також використання внутрішньогосподарських документів з оплати праці.
3.3.2 Перевірка видачі та повернення невикористаних підзвітних сум
Аудит розрахунків з підзвітними особами проводять суцільним способом у такій послідовності:
правильність видачі грошей під звіт;
цільове призначення витрачання підзвітних сум.
Спочатку аудитор встановив коло осіб, що мають право одержувати гроші під звіт. Список осіб, яким можна видавати гроші підзвіт, затверджується наказом керівника підприємства. Аванси в підзвіт видаються із каси підприємства для операційно-витрат і на службові відрядження, тому аудитор перевіряє використання підзвітних сум за цільовим призначенням. Ретельно перевіряються авансові звіти про видатки на відрядження (табл.3.4)
Таблиця 3,4
Перевірка видачі та повернення невикористаних підзвітних сум за грудень 2007 року
| П.І. Б | Видано | Необх. видати | Відхилення (+,-) | |
| Переплата | Недоплата | |||
| Копань Є. М | 22,45 | 22,45 | - | - |
| Литвин Д.П. | 6,03 | 6,03 | - | - |
| Щур Т.В. | 4,50 | 4,50 | - | - |
| Литвин Д.П. | 166,0 | 166,0 | - | - |
Як видно з табл. .3.4 відхилень при видачі готівки на господарські потреби не виявлено.
При перевірці обґрунтованості, видачі підзвітних сум перш за все аудитором перевірено дотримання положень Інструкції про службові відрядження в межах України та за кордоном [19]. Ретельно перевірено авансові звіти про видатки на відрядження. При цьому встановлено наявність відміток у посвідченні про відрядження щодо прибуття й вибуття і звірено ці дати з компостерами проїзних квитків, перевірено правильність оплати добових, квартирних і проїзних. За регістрами аналітичного обліку, авансовими звітами з прикладеними до них документами аудитор встановив, що не значаться підзвітні суми за особами, звільненими з роботи, що не видавалася готівка працівникам у рахунок заробітної плати.
Останнім етапом аудиту розрахунків з підзвітними особами є перевірка достовірності записів, пов`язаних з обліком підзвітних сум у Головній книзі та в балансі. Результати перевірки аудитор відобразив у своєму робочому документі (додатки 19-21).
Отже, після перевірки видачі та повернення не використаних підзвітних сум, аудитором суттєвих помилок не виявлено. Аудитор визначив, що на підприємстві здійснюється наявне та повне оформлення документів.
3.3.3 Перевірка нарахування та виплати відпускних сум та утримання аліментів
Аудитор при перевірці з’ясував, що без згоди працівника ділення відпустки на частини заборонено, а також, що щорічна основна та додаткова відпустки повної тривалості у перший рік надається тільки після шести місяців безперервної роботи на підприємстві.
Аудитор визначив, що виплата відпускних сум працівнику здійснюється в термін, але не пізніше, ніж за три дні до виходу на роботу працівника.
При перевірці відпускних сум, аудитор перевірив документ “Розрахункову відомість" (див. дод. С), в якій містилися нарахування відпускних сум та склав робочий документ (додаток 22).
Після перевірки нарахування відпускних сум відхилень не виявлено.
Аудитор з’ясував, що на ДП “Кривбасшахтозакриття" утримання аліментів провадиться з суми заробітку (доходу), що належить особі, яка сплачує аліменти, після утримання з цього заробітку (доходу) податків.
При перевірці утримань аліментів, аудитор перевірив документ “Розрахункову відомість" (див. дод. С), в якій містилися утримання аліментів та склав робочий документ (додаток 23).
Отже, після проведення перевірки нарахування та виплати відпускних сум та утримання аліментів відхилень не виявлено. Підприємство розрахунок здійснює згідно законодавства.
3.4 Економічний аналіз розрахунків з оплати праці
3.4.1 Аналіз використання фонду робочого часу
Аналіз використання робочого часу проводиться за даними статистичної звітності (форма 3-ПВ "Звіт про використання робочого часу") (додаток Щ), балансу робочого часу та оперативного табельного обліку. Інформаційне забезпечення аналізу використання робочого часу протягом дня, що міститься в офіційній статистичній звітності, є недостатнім, бо в ній містяться (наводяться) дані лише про документовані (офіційно зафіксовані) внутрішньозмінні простої працюючих, у тому числі робітників. Тому велике значення для виявлення реальної суми внутрішньозмінних втрат робочого часу мають матеріали обробки разових спостережень, фотографування і самофотографування робочого дня [28, с.102].
Повноту використання персоналу можна оцінити за кількістю днів і годин, які відпрацював один працівник за аналізований період, а також за ступенем використання фонду робочого часу. Такий аналіз проводять для кожної категорії працівників, по кожному виробничому підрозділу і в цілому по підприємству (табл.3.5).
Таблиця 3.5
Використання персоналу підприємства на “Кривбасшахтлзакриття” за 2004 і 2007 рр.
| Показник | 2004 рік | 2007 рік | Відхилення | ||
План |
факт |
Від 2004 року | від плану | ||
| Середньорічна чисельність робітників (ЧР) | 99 | 111 | 114 | +15 | +3 |
|
Відпрацював за рік один робітник: днів (Д) годин (Г) |
104 832 |
220 1 749 |
210 1 638 |
+106 89 |
10 111 |
| Середня тривалість робочого дня (Т), год | 7,30 |
7,95 |
7,8 |
0,05 |
0,15 |
| Фонд робочого часу (ФРЧ), год | 59217,6 | 279840 | 270270 | -6 050 | -9 570 |
|
У тому числі Надурочно відпрацьований час, год |
458 |
1 485 |
145 |
+1 485 |
|
Фонд робочого часу (ФРЧ) залежить від чисельності робітників (ЧР), кількості днів, які відпрацював один робітник у середньому за рік (Д), і середньої тривалості робочого дня (Т):
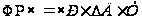 (3.1)
На аналізованому підприємстві фактичний фонд робочого часу менший від планованого на 9570 год. Вплив факторів на його зміну можна визначити за методом абсолютних різниць. (додаток 24)
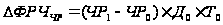 (3.2)
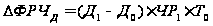 (3.3)
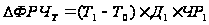 (3.4)
Результати розрахунків за базовим підприємством наведені у додатку 24
Як видно із наведених даних, підприємство використовує виробничий персонал недостатньо повно. У середньому один робітник відпрацював 210 днів замість 220, у зв'язку з чим надпланові цілоденні втрати робочого часу становили на одного робітника 10 днів, а на всіх - 1140 днів, або 9063 год.
Істотними є і внутрізмінні втрати робочого часу: за один день вони становили 0,15 год, а за всі дні, які відпрацювали всі робітники, - 3591 год (додаток 24). Загальні втрати робочого часу - 12654 год. Насправді вони ще більші, у зв'язку з тим, що фактичний фонд відпрацьованого часу включає і надурочно відпрацьовані години (1485 год). Якщо їх урахувати, то загальні втрати робочого часу становитимуть 14139 год,.
Отже, на підприємстві більша частина втрат 21993,6 на рік викликана суб'єктивними факторами: додатковими відпустками з дозволу адміністрації, прогулами, простоями, що можна вважати невикористаними резервами збільшення фонду робочого часу. Недопущення їх рівнозначне вивільненню 13 працівників.
3.4.2 Аналіз продуктивності праці
Аналіз продуктивності праці почнемо з вивчення її рівня і динаміки оцінки виконання поставленого завдання.
Узагальнюючим показником продуктивності праці є середньорічний виробіток продукції одним працюючим (РВП). Величина його залежить від виробітку робітників (РВР) питомої ваги в загальній чисельності промислово-виробничого персоналу (Ч) (фактори першого рівня підпорядкування); кількості відпрацьованих ними днів (Д), тривалості робочого дня (Т), середньоденного виробітку робітника (ДВ) (фактори другого рівня підпорядкування). Таким чином, середньорічний виробіток одного працюючого дорівнює:
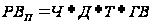 (3.5)
Розрахунок впливу цих факторів на зміну рівня середньорічного виробітку промислово-виробничого персоналу за 2007 р. проведемо за даними таблиці 3.5 способом абсолютних різниць (табл.3.6).
Таблиця 3.6
Вихідні дані для розрахунку продуктивності праці за 2007 р. на ДП “Кривбасшахтлзакриття”
| Показник | Значення показника | Зміни | ||
| План | факт | абс. | відн.% | |
| Виробництво продукції в планових цінах, тис. грн. | 12656 | 13097 | +441 | +1,03 |
| Середньорічна чисельність промислово-виробничого персоналу | 222 | 224 | +2 | +1,01 |
| У тому числі робітників | 107 | 109 | +2 | +1,01 |
| Частка робітників у загальній чисельності працівників | 79 | 80 | +1 | +1,01 |
| Дні, які відпрацював один робітник за рік | 220 | 210 | -10 | -4,5 |
| Години, які відпрацювали всі робітники | 279840 | 270270 | -9570 | -3,42 |
| Середня тривалість робочого дня, год. | 7,95 | 7,8 | -0,15 | -1,9 |
|
Середньорічний виробіток одного працівника, тис. грн.: Середньорічний Середньоденний Середнього динний, грн. . |
480 600 2,73 343,05 |
499,01 610,91 2,91 372,96 |
+19,01 +10,91 +0,18 +29,91 |
+4,0 +1,8 +6,6 +8,7 |
| Надпланова економія часу за рахунок впровадження інноваційних заходів (ФРЧЕ). людино-годин | 8500 |
|||
| Зміна вартості випущеної продукції унаслідок структурних зрушень, тис. грн. | - | +2300 | - | - |
Проведемо розрахунок абсолютних відхилень за рахунок впливу кожного фактора:
питомої ваги робітників у складі промислово-виробничого персоналу (див. дод.24):
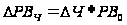 (3.6)
кількості відпрацьованих днів одним робітником;
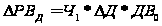 (3.7)
тривалості робочого дня;
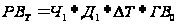 (3.8)
середньогодинного виробітку одного робітника:
∆РВГВ = Ч1 Ч Д1 Ч Т1 Ч ∆ГВ (3.9)
За даними таблиці 3.6 і вище наведених розрахунків, середньорічний виробіток працівника підприємства вищий від планового на 19 тис. грн. Він зріс на 19 тис. грн у зв'язку зі збільшенням частки робітників у загальній чисельності промислово-виробничого персоналу і на 40 тис. грн за рахунок підвищення середньогодинного виробітку робітників. Негативно на його рівень вплинули надпланові цілоденні і внутрізмінні втрати робочого часу, унаслідок чого він зменшився відповідно на 21,84 і на 67,43 тис. грн.
Аналогічно аналізуємо зміни середньорічного виробітку робітника, що залежить від кількості днів, які відпрацював один робітник за рік, середньої тривалості робочого дня і середньогоденного виробітку:
РВР = Д Ч Т Ч ГВ (3.10)
Обчислимо вплив цих факторів за способом абсолютних різниць (див. дод.24):
∆РВД = ∆Д Ч Т0Ч ГВ0 (3.11)
∆РВТ = Д1Ч ∆Т Ч ГВ0 (3.12)
∆РВГВ = Д1Ч Т1Ч ∆ГВ (3.13)
Для аналізу середньогодинного виробітку скористаємося методикою, згідно з якою величина цього показника залежить від факторів, пов'язаних зі змінами трудомісткості продукції та її вартісної оцінки.
До першої групи факторів належать такі, як технічний рівень виробництва.
У другу групу входять фактори, пов'язані зі змінами обсягу виробництва продукції у вартісній оцінці у зв'язку зі зміною структури продукції та рівня кооперованих поставок.
Для розрахунку впливу цих факторів на середньогодинний виробіток застосовуємо метод ланцюгової підстановки. Крім базового і фактичного рівня середньогодинного виробітку, розрахуємо три умовних показники його величини. Для розрахунку використаємо дані табл.3.6.
Перший умовний показник середньогодинного виробітку має бути розраховано у зіставних з базою умовах (за продуктивно відпрацьований час, при базовій структурі продукції і базовому технічному рівні виробництва).
Для цього фактичний обсяг виробництва продукції слід скоригувати на величину його змін унаслідок структурних зрушень (∆ВПСТР) і кооперованих поставок (∆ВПКП), а кількість відпрацьованого часу - на непродуктивні витрати часу (ФРЧН) надпланову економію часу від впровадження заходів НТП (ФРЧЕ), яку потрібно попередньо визначити.
Алгоритм розрахунку з табл.3.6 (див. дод.24)
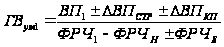 (3.14)
Якщо порівняти одержаний результат з базовим середнього-динним виробітком, то дізнаємося, як змінився його рівень за рахунок інтенсивності праці у зв'язку з поліпшенням її організації, оскільки решта умов наближені до базових (див. дод.24):
Другий умовний показник відрізняється від першого тим, що в його розрахунку витрати праці не коригуються на ФРЧЕ (див. дод.24):
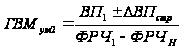 (3.15)
Різниця між отриманим і попереднім результатом покаже зміну середньогодинного виробітку за рахунок економії часу у зв'язку з упровадженням заходів НТП у бік зростання на 11,22 грн.
Третій умовний показник відрізняється від другого тим, що знаменник не коригується на непродуктивні витрати часу (див. дод.24):
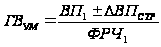 (3.16)
Різниця між третім і другим умовним показником відображає вплив непродуктивних витрат часу на рівень середньогодинного виробітку у бік зниження на 24,75 грн. Якщо порівняти третій умовний показник з фактичним у звітному періоді, то дізнаємося,що змінився середньогодинний виробіток за рахунок структурних зрушень виробництва продукції на 8,51 грн. Таким чином, усі фактори, за винятком третього, справили позитивний вплив на зростання виробництва праці робітників підприємства. Отже, зробимо висновок, що за рахунок інтенсивності праці у зв’язку з поліпшенням її організації, зміна середньогодинного виробітку справив позитивний вплив на зростання виробництва праці робітників підприємства, за рахунок економії часу у зв’язку з упровадженням заходів НТП, показав зміну середньогодинного виробітку у бік зростання.
3.4.3 Аналіз фонду заробітної плати
Приступаючи до аналізу використання фонду заробітної плати передовсім необхідно розрахувати абсолютне і відносне відхилення фактичної його величини від планової.
Абсолютне відхилення (∆ФЗПабс) визначають порівнянням фактично використаних коштів на оплату праці у звітному періоді (ФЗП1) з базовою величиною фонду заробітної плати (ФЗП0) у цілому по підприємству, виробничих підрозділах і за категоріями працівників (дод.24):
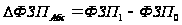 (3.17)
Однак слід мати на увазі, що абсолютне відхилення саме по собі не характеризує використання фонду зарплати, оскільки цей показник визначають без урахування змін обсягу виробництва продукції у бік зростання на 60 тис. грн.
Відносне відхилення розраховують як різницю між фактично нарахованою сумою зарплати у звітному періоді і його базовою величиною, скоригованою на індекс обсягу виробництва продукції. При цьому необхідно враховувати, що коригується тільки змінна частина фонду заробітної плати, яка змінюється пропорційно обсягу виробництва продукції. Це зарплата робітників за відрядними розцінками, премії робітникам і управлінському персоналу за виробничими результатами і сума відпускних, що відповідає частці змінної зарплати.
Постійна частина оплати праці не змінюється при збільшенні чи спадові обсягу виробництва (зарплата робітників за тарифними ставками, зарплата службовців за окладами, усі види доплат, оплата праці працівників непромислових виробництв і відповідна їм сума відпускних). Дані для розрахунку подано в табл. 3.7.
Таблиця 3.7
Початкові дані для аналізу фонду заробітної плати на “Кривбасшахтозакриття" за 2006 і 2007 рр.
| Сума зарплати, тис. грн | |||
| Вид оплати | 2006 рік | 2007 рік | Зміни |
|
Змінна частина оплати праці робітників Премії за виробничими результатами |
1442 612 |
1502 654 |
+60 +42 |
|
Постійна частина оплати праці робітників Почасова оплата праці за тарифними ставками Доплати За надурочний час роботи За стаж роботи |
1835,5 835,5 500 500 |
2101,4 809 560 65 667,4 |
+265,9 +37 +60 +65 +167,4 |
| Вся оплата праці робітників без відпускних | 3277,5 | 3603,4 | +325,9 |
|
Оплата відпусток робітників Що належить до змінної частини Що належить до постійної частини |
1390 1090 300 |
1491 1155 336 |
+101 +65 +36 |
| Оплата праці службовців | 808 | 540 | -268 |
|
Загальний фонд заробітної плати Змінна частина Постійна частина |
20500 13120 7380 |
21465 13880 7585 |
+965 +760 +205 |
|
Частка у загальному фонді зарплати, %: змінної частини постійної частини |
64,0 36,0 |
64,66 35,34 |
+0,66 0,66 |
На основі даних табл. .3.7 визначимо відносне відхилення фонду заробітної плати з урахуванням змін обсягу виробництва продукції: (додаток 24)
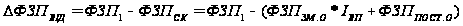 (3.18)
Де ∆ФЗПвід - відносне відхилення фонду заробітної плати;
ФЗП1 - фонд зарплати фактичний у звітному періоді;
ФЗПск - фонд зарплати плановий, скоригований на індекс обсягу випуску продукції;
ФЗПзм.0 - змінна сума базового фонду зарплати;
ФЗПпост.0 - постійна сума базового фонду зарплати;
IВП - індекс обсягу випуску продукції.
Розраховуючи відносне відхилення фонду зарплати, можна застосувати так званий поправочний коефіцієнт (КП), який відображає частку змінної зарплати в загальному фонді. Він показує, на яку частку процента слід збільшити базову величину фонду зарплати за кожний процент приросту випуску продукції (∆ВП%) (додаток 24)
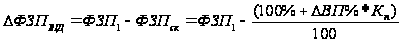 (3.19)
Отже, на цьому підприємстві є і відносна перевитрата у використанні фонду заробітної плати в розмірі 624 тис. грн.
3.4.4 Аналіз структури і динаміки видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів
На основі даних Балансу (додаток Г) і Головної книги проведемо аналіз структури і динаміки видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів на
ДП “Кривбасшахтозакриття”. Дані зведено у таблиці 3.8.
На основі диних таблиці 3.8 визначимо структуру видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів на ДП “Кривбасшахтозакриття" за 2004-2007 роки. Розрахунок структури занесемо до табл.3.9.
Таблиця 3.8
Дані для проведення структури і динаміки видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів на ДП “Кривбасшахтозакриття”.
| Показники | 2004 | 2205 | 2006 | 2007 |
| Видаччя підзвітних сум | 3 | 10 | 250 | 280 |
| Повернення невикористаних сум | 0,5 | 4,6 | 45 | 90 |
| Нарахування відпускних сум | 2 | 15 | 28 | 45 |
| Утримання аліментів | 1 | 5 | 5 | 8 |
Таблиця 3.9
Структура видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів на ДП “Кривбасшахтозакриття" за 2004-2007 роки
| Показники | 2004 | 2205 | 2006 | 2007 |
| Видаччя підзвітних сум | 46,15385 | 28,90173 | 76,21951 | 66, 19385 |
| Повернення невикористаних сум | 7,692308 | 13,2948 | 13,71951 | 21,2766 |
| Нарахування відпускних сум | 30,76923 | 43,3526 | 8,536585 | 10,6383 |
| Утримання аліментів | 15,38462 | 14,45087 | 1,52439 | 1,891253 |
Отримані дані відобразимо графічно у вигляді діаграми (рис.3.1), де у відсотках показана структура видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів за 2007 рік.
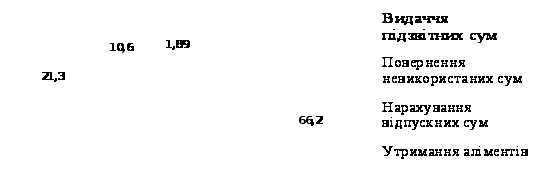
Рис. 3.1 Структура видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів за 2007 рік.
З рис.3.1 видно, що найбільша частка у видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів за 2007 рік, належить видачі підзвітних сум, дана стаття займає 66,2%, повернення не використаних підзвітних сум 21,3%, нарахування відпускних сум 10,6%, а утримання аліментів 1,89%. У табл.3.10 розраховано динаміку видачі підзвітних сум на ДП “Кривбасшахтозакриття" за 2004 - 2007 роки.
Таблиця 3.10
Динаміка видачі підзвітних сум на ДП “Кривбасшахтозакриття” за 2004 - 2007 роки
| Показник | 2004 | 2005 | 2006 | 2007 |
| Видаччя підзвітних сум | 3 | 10 | 250 | 280 |
| Абсолютний приріст | ||||
| -Базисний | - | 7 | 247 | 277 |
| -Ланцюговий | - | 7 | 240 | 30 |
| Темп росту | ||||
| -Базисний | - | 3,33 | 83,33 | 93,33 |
| -Ланцюговий | - | 3,33 | 25 | 1,12 |
| Темп приросту | ||||
| -Базисний | - | 9 | 249 | 279 |
| -Ланцюговий | - | 9 | 24 | 0,12 |
За період 2004 - 2007 роки видача підзвітних сум на ДП “Кривбасшахтозакриття" постійно зростала. У 2007 році вона зросла порівняно з 2004 роком на 277тис. грн. (або 93,3%), а порівняно з 2006 роком - на 30 тис. грн. (або 1,12%).
Динаміку повернення не використаних підзвітних сум за 2004 - 2007 роки розраховано у табл.3.11.
Таблиця 3.11
Динаміка повернення не використаних підзвітних сум на ДП “Кривбасшахтозакриття" за 2004-2007 роки
| Показник | 2004 | 2005 | 2006 | 2007 |
| повернення не використаних підзвітних сум | 0,5 | 4,6 | 45 | 90 |
| Абсолютний приріст | ||||
| -Базисний | - | 4,1 | 44,5 | 89,5 |
| -Ланцюговий | - | 4,1 | 40,4 | 45 |
| Темп росту | ||||
| -Базисний | - | 9,2 | 90 | 180 |
| -Ланцюговий | - | 9,2 | 9,7826 | 2 |
| Темп приросту | ||||
| -Базисний | - | 3,6 | 44 | 89 |
| -Ланцюговий | - | 3,6 | 8,78 | 1 |
Повернення не використаних підзвітних сум у період 2004-2005 роки. У 2007 році вони зросли порівняно з 2004 роком на 89,5 тис. грн. (або 180%), а порівняно з 2006 роком - на 45 тис. грн. (або 2%).
Динаміку нарахування відпускних сум на ДП “Кривбасшахтозакриття" за 2004 - 2007 роки розраховано у табл.3.12.
Таблиця 3.12
Динаміка нарахування відпускних сум на ДП “Кривбасшахтозакриття за 2003-2007 роки
| Показник | 2004 | 2005 | 2006 | 2007 |
| Нараховання відпускних, | 3 | 15 | 28 | 48 |
| Абсолютний приріст | ||||
| -Базисний | - | 13 | 26 | 43 |
| -Ланцюговий | - | 13 | 13 | 17 |
| Темп росту | ||||
| -Базисний | - | 7,5 | 14 | 22,5 |
| -Ланцюговий | - | 7,5 | 1,87 | 1,61 |
| Темп приросту | ||||
| -Базисний | - | 14 | 27 | 44 |
| -Ланцюговий | - | 14 | 0,866 | 0,607143 |
За аналізований період нарахування відпускних сум на ДП “Кривбасшахтозакриття”, у 2007 році зросли порівняно з 2004 роком на 43 тис. грн. (або 12,5%), а порівняно з 2006 роком - на 17 тис. грн. (або 1,607%).
У табл.3.13 розраховано динаміку утримання аліментів на ДП "Кривбасшахтозакриття" за 2004 - 2007 роки.
Таблиця 3.13
Динаміка утримання аліментів на ДП "Кривбасшахтозакриття" за 2004 - 2007 роки.
| Показник | 2004 | 2005 | 2006 | 2007 |
| утримання аліментів. | 1 | 5 | 5 | 8 |
| Абсолютний приріст | ||||
| -Базисний | - | 4 | 4 | 7 |
| -Ланцюговий | - | 4 | 0 | 3 |
| Темп росту | ||||
| -Базисний | - | 5 | 5 | 7 |
| -Ланцюговий | - | 5 | 1 | 1,6 |
| Темп приросту | ||||
| -Базисний | - | 4 | 4 | 7 |
| -Ланцюговий | - | 4 | 0 | 0,6 |
За аналізований період утримання аліментів на ДП “Кривбасшахтозакриття”, у 2007 році зросли порівняно з 2004 роком на 7 тис. грн. (або 7%), а порівняно з 2006 роком - на 3 тис. грн. (або 1,6%).
Таким чином, можна зробити висновок, що видачі, повернення не використаних підзвітних сум, нарахування відпускних сум та утримання аліментів на ДП “Кривбасшахтозакриття" мають тенденцію до зростання. Це можна пояснити тим, що підприємство молоде, розвивається і поступово потребує все більшого витрачання коштів.
3.4.5 Економіко-математична модель та обґрунтування її практичної цінності на ДП “Кривбасшахтозакриття”
Для дослідження динаміки витрат на оплату праці на підприємстві "Кривбасшахтозакриття", використано адаптивну модель Брауна першого порядку, яка відрізняється від інших адаптивних моделей особливим механізмом пристосуванням до нових даних. Особливістю цієї моделі є також коригування її параметрів за допомогою коефіцієнту дисконтування β, що відображає великий ступінь довіри до більш пізніших даних. Таким чином, адаптивна модель Брауна при оцінці її параметрів приділяє найбільшу увагу останнім спостереженням.
Суть адаптивної моделі Брауна в тому, що розрахункове значення фактору (в нашому випадку витрат на оплату праці), що досліджується в момент часу t. Воно розраховуються за формулою:
Yр = А0 (t - 1) + A1 (t - 1) * k (3.1)
де, А0 - значення, близьке до останнього рівня, і представляє складову цього рівня (грн).
А1 - визначає приріст, що сформувався в основному до кінця періоду спостережень, але відображаючи також швидкість росту на більше ранніх етапах (грн);
Ур - витрати на оплату праці (грн).
Етапи побудови лінійної моделі Брауна.
Етап 1. По першим п'ятьом точкам тимчасового ряду, оцінюються початкові значення А0 й А1 параметрів моделі за допомогою методу найменших квадратів для лінійної апроксимації:
A1 = Σ [ (t - tcp) * Y (t) - Y (t) cp] / Σ (t - tcp) 2 (3.2)
A0 = Y (t)