Облік розрахунків з персоналом на ДП "Кривбасшахтозакриття"
де tcp - середнє значення часу (грн.);
Y (t) cp - середнє значення досліджуваного показника (грн.);
А0 - значення, близьке до останнього рівня, і представляє складову цього рівня (грн)
А1 - визначає приріст, що сформувався в основному до кінця періоду спостережень (грн).
t-tср-значення часу з вирахуванням середнього значення часу.
Уt-значення величини витрат на оплату праці у певний період часу. грн. .
Для зручності знаходження А0 і А1 зведемо розрахунки у табл. (3.1)
Таблиця 3.14.
Розрахунки для знаходження початкових А0 і А1
| Сума | t | Y (t) | (t-tcp) 2 | Y (t) - Y (t) cp | t-tcp | (t-tcp) * (Y (t) - Ycp) |
| 1 | 585,00 | 4 | -605,00 | -2,00 | 1210 | |
| 2 | 639,00 | 1 | -551,00 | -1,00 | 551 | |
| 3 | 1058,00 | 0 | -132,00 | 0,00 | 0 | |
| 4 | 1800,00 | 1 | 610,00 | 1,00 | 610 | |
| 5 | 1868,00 | 4 | 678,00 | 2,00 | 1356 | |
| 15 | 5950,00 | 10 | 0,00 | 0,00 | 3727,00 |
Отже tcp = 3 (15: 5), Y (t) cp = 1190 (5950: 5). Звідси знаходимо початкові значення А0 й А1 А1 = 327,7, А0= 71,9
Етап 2. З використанням параметрів А0 й А1 по моделі Брауна знаходимо прогноз на один крок (k = 1) за формулою:
Yp (t, k) = A0 (t) + A1 (t) k (3.4)
де, А0 - значення, близьке до останнього рівня, і представляє складову цього рівня. (грн)
А1 - визначає приріст, що сформувався в основному до кінця періоду спостережень (грн).
Yp (1) = 444,6
Етап 3. Розрахункове значення економічного показника порівнюють із фактичним й обчислюється величина їхньої розбіжності (похибки) за формулою 3.5
е (t) =Y (t + 1) - Yp (t,1) (3.5)
 де,
e (t+ 1) - де
відхилення
Yp (t,
1) від Y (t + 1)
Y (t +1) - фактичне значення Y
Yp (t,
1) - розрахункове значення Y
При k = 1 маємо:
e (1) = 140,4 (585 - 444,1)
Етап 4. Відповідно до цієї величини коректуються параметри моделі. У моделі Брауна модифікація здійснюється в такий спосіб:
A0 (t) = A0 (t - 1) + A1 (t - 1) + α2 e (t) (3.6), A1 (t) = A1 (t - 1) + α2 e (t) (3.7)
де e (t) - похибка прогнозування рівня, обчислена в момент часу (t - 1) на один крок уперед.
α - коефіцієнт згладження даних і розраховується за формулою:
α = 1-β (3.8)
де α - коефіцієнт згладження;
Звідси α 0,33= (1 - 0,66)
β - коефіцієнт дисконтування даних, що характеризує знецінення даних за одиницю часу й відображає ступінь довіри на більш пізніх спостереженнях.
Оптимальне значення розраховується по формулі:
β = (N - 3) / (N - 1) (3.9)
де N - довжина тимчасового ряду.
Звідси β = (7-3) / (7-1) = 0,66
Наприклад для k = 1 А0 і А1 будуть дорівнювати
А0 (1) = 315,59, А1 (1) = 387,49
А0 і А1, що розраховані для k = 1 будуть використовуватись для розрахунку Yp (2) для k = 2
Етап 5. По моделі зі скоректованими параметрами А0 й А1 знаходимо прогноз на наступний момент часу. Якщо t < N, то повертаємось на етап 3.
Якщо t ≤N, то побудована модель є достатньо надійною.
Для зручності проведення дослідження зведемо розрахунки в табл.3.15
Таблиця 3.15.
Розрахунки для побудови моделі Брауна для ДП “Кривбасшахтозакриття”
| t | Y (t) | A0 | A1 | Yp (t) | e (t) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 71,9 | 372,70 | ||||
| 1 | 585 | 460, 20 | 388,30 | 444,6 | 140,40 |
| 2 | 639 | 782,08 | 321,88 | 1236,8 | -597,80 |
| 3 | 1058 | 1027,32 | 245,24 | 1747,71111 | -689,71 |
| 4 | 1800 | 1249,42 | 222,10 | 2008,29383 | -208,29 |
| 5 | 1868 | 1416,86 | 167,44 | 2359,9177 | -491,92 |
| 6 | 2365 | 1578,02 | 161,16 | 2421,51395 | -56,51 |
| 7 | 4205 | 1905,72 | 327,70 | 2706,16319 | 1498,84 |
| 8 | 4659 | 2248,06 | 342,33 | 4527,3252 | 131,67 |
| 9 | 4856 | 2537,83 | 289,77 | 5329,03058 | -473,03 |
| 10 | 4959 | 2774,65 | 236,82 | 5435,54321 | -476,54 |
| 11 | 5025 | 2972,06 | 197,41 | 5379,69547 | -354,70 |
| 12 | 5369 | 3172,58 | 200,52 | 5341,00229 | 28,00 |
Отже на останньому кроці k = 12, отримаємо модель Yp (12+ k) = А0 (12) +А1 (12), тобто Yp (12+ k) = 3172,58 + 200,52*k.
Дана модель може бути використана для прогнозу, але при прогнозуванні слід пам’ятати, що термін випередження не повинен перевищувати третини (тобто кількості даних, у нас їх 4) бази дослідження.
Побудуємо точковий прогноз для січень, лютий, березень та квітень 2008 року (тобто k = 1, 2,3,4) (додаток 31):
Етап 6. Інтервальний прогноз будується як для лінійної моделі кривої росту і розраховується за формулою
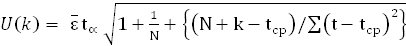 (3.10)
 де,
- середньоквадратичне
відхилення
апроксимації
(%);
ta - табличне значення критерію Стьюдента (%);
tcp - середнє значення фактору часу (%);
N - довжина тимчасового ряду (%);
t - значення фактору часу (%).
На основі точкового прогнозу побудуємо інтервальний прогноз зі значимістю 95% і ступенях свободи, що дорівнюють 10 та використання середньоквадратичної похибки апроксимації, що розраховується за формулою
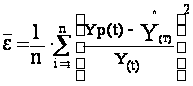 (3.11)
Середньоквадратичне відхилення апроксимації 0,000669824
U1=0.00222, U2=0.00223, U3=0.002234, U4=0.00241
Знайдемо інтервал в яких буде знаходитися величина фактичних витрат на оплату праці (додаток 31)
Отже, зробимо висновок. що після того як знайшли інтервали в яких знаходилася величина фактичних витрат на оплату праці фактичні витрати на оплату праці будуть знаходитися на знайдених інтервалах у певний період часу.
3.5 Аудиторський висновок за підсумками процедур аудиту і аналізу
За результатами аудиторської перевірки був складений аудиторський висновок та аудиторський звіт (Додатки 25, 26).
Законом України "Про аудиторську діяльність" [9] аудиторський висновок визначався як "офіційний документ, засвідчений підписом та печаткою аудитора (аудиторської фірми), містив в собі висновок стосовно достовірності, повноти і відповідності чинному законодавству та встановленим нормативам бухгалтерського обліку фінансово-господарської діяльності" [24].
Аудитор складав аудиторський висновок про фінансову звітність регламентується Міжнародним стандартом аудиту №700 "Аудиторський висновок про фінансову звітність". [16]
Результатом огляду та оцінювання висновків є визначення думки аудитора про те, чи складені фінансові звіти згідно прийнятої концептуальної основи фінансової звітності, чи за Міжнародними стандартами бухгалтерського обліку (МСБО), чи за національними стандартами або практичним досвідом.
Аудиторський висновок містить чітко сформульовану думку щодо фінансових звітів у цілому, та окремих його елементів.
Таким чином, аудитором проаналізовано ті статті фінансової звітності підприємства, які суттєво пов'язані між собою та впливають на інформацію, про яку він надав свій висновок.
Аудиторський висновок складався за результатами перевірки, які зафіксовані в робочих документах аудитора За результатами проведеного аудиту аудитором надано звіт керівництву ДП “Кривбасшахтозакриття”" (додаток 26).
У письмовій інформації аудитора наведено свідчення щодо недоліків в облікових записах, бухгалтерському обліку і системі внутрішнього контролю, які могли б призвести до суттєвих помилок у бухгалтерській звітності. .
Аудитором самостійно розроблено форму надання письмової інформації. У даній інформації аудитора містяться в обов'язковому порядку такі свідчення:
реквізити аудитора;
реквізити економічного суб'єкта;
вказівка на період часу, до якого відноситься документація суб'єкта, дата підписання письмової інформації аудитора;
виявлені в ході аудиту суттєві порушення;
результати перевірки організації і ведення бухгалтерського обліку, складання звітності і функціонування СВК економічного суб'єкта.
У письмовій інформації аудитора в обов'язковому порядку вказано, які із зауважень є суттєвими, які - ні, чи впливають або не впливають перераховані зауваження та недоліки на висновки, зроблені аудитором. (див. додатки 11-23).
За результатами аудиторської перевірки операцій з розрахунків з персоналом на “Кривбасшахтозакриття”за 2007 рік можна надати позитивний висновок, оскільки аудитор отримав усю інформацію і пояснення стосовно розрахунків з персоналом. Аудитор керувався законодавством України в сфері господарської діяльності та оподаткування, встановленим порядком ведення бухгалтерського обліку та складання фінансової звітності, який прийнятий в Україні, а також національними нормативами аудиту з урахуванням міжнародних норм і стандартів.
Висновки
На основі вище викладеного можна зробити наступні висновки:
Вивчено основні моменти і питання даної теми. Ознайомилась із загальною характеристикою ДП “Кривбасшахтозакриття”, а саме, що підприємство було створене у серпні 2004 року і є не акціонерним товариством, тому розрахунки ведуться тільки з оплати праці, з видачі, повернення не використаних сум, нарахування відпускних, лікарняних, утримання аліментів та утримання за ініціативою підприємства, а також, що підприємство при розрахунку заробітної плати застосовує погодинну систему оплати праці, а при видачі сум підзвіт керується законодавством.
На ДП “Кривбасшахтозакриття" ведеться автоматизована організація розрахунків з персоналом.
Дослідивши основну законодавчо-нормативну базу обліку, аудиту та економічного аналізу розрахунків з персоналом, можна зробити висновок, що дотримання підприємства загальноприйнятих та законодавчих актів, сприяє підвищенню ефективності його діяльності і скороченню обсягу помилок і порушень.
Проаналізувавши організацію обліку, аудиту та економічного аналізу розрахунків з персоналом, зробимо висновок, що явних розбіжностей у відображенні та перевірці розрахунків з персоналом в зарубіжній практиці та української практиці не існує.
Відповідно меті обліку розрахунків з персоналом на ДП “Кривбасшахтозакриття" сформовані знання щодо сутності, оцінки, класифікації, методології обліку розрахунків з персоналом, а також визначені основні джерела інформації для здійснення обліку розрахунків з персоналом: фінансові результати базового підприємства, первині документи, облікові регістри на підставі цих первиних документів.
Проаналізувавши основні техніко-економічні показники його діяльності за період з 2004-2007 роки (див. дод. Ж), можна зробити висновок, що економічно вдалими роками підприємства був 2004-2005 роки, оскільки підприємство має збиток у розмірі 588 грн., 588 грн., відповідно 2006-2007 роки були більш збитковими це пояснюється тим, що підприємство на стадії розвитку.
ДП “Кривбасшахтозакриття" має бухгалтерську службу яка складається з шести чоловік кожен з яких виконує відповідні обов’язки, які відображені в посадових інструкціях (див. дод.28, 29), також на базовому підприємстві створена служба охорони праці, що підпорядковується заступнику директора, він вирішує задачі забезпечення безпеки споруджень, устаткувань, будинків, забезпечення працюючими засобами індивідуального та колективного захисту, професійної підготовки і підвищення кваліфікації працівників з питань охорони праці та вибору оптимальних режимів праці і відпочинку працюючих.
В результаті аудиторської перевірки розрахунки з персоналом на підприємстві проведена одним аудитором на протязі одного місяця на підставі укладеного договору (див. дод.5). В уьому документі аудитором і підприємством погоджено умови проведення аудиту, вартість робіт, мету і термін перевірки. За результатами дослідження СВК можна сказати, що на базовому підприємстві достатній рівень кваліфікованих працівників, а також практичний досвід роботи, не відбувалося змін і у складі керівництва, що свідчить про стабільність стосунків, чітко розподілені обов’язки, крадіжок та зловживань не виявлено, це є позитивною стороною у роботі підприємства, також можна зробити висновок, що на ДП “Кривбасшахтозакриття" СВК є ефективною, величина ризику невиявлення помилок менше 50% (8%) (див. дод.6) - це свідчить про те, що аудитору доцільно проводити перевірку на даному підприємстві.
Аудитором визначено, що фінансову звітність підготовлено на підставі дійсних даних бухгалтерського обліку і достовірно та повно подано фінансову інформацію про підприємство станом на 01 січня 2008 року згідно з нормативними вимогами щодо бухгалтерського обліку та звітності в Україні.
Після проведення аудиторської перевірки розрахунків з персоналом аудитор дійшов до позитивного висновку тому, що при перевірці документів на які покладався аудитор суттєвих помилок не виявлено. Аудитор проаналізував й оцінив висновки, одержані на підставі аудиторських доказів для підготовки аудиторського висновку про перевірену фінансову звітність.
За результатами аудиторської перевірки операцій з розрахунків з персоналом на “Кривбасшахтозакриття” за 2007 рік аудитор надав позитивний висновок, оскільки аудитор отримав усю інформацію і пояснення стосовно розрахунків з персоналом. Аудитор керувався законодавством України в сфері господарської діяльності та оподаткування, встановленим порядком ведення бухгалтерського обліку та складання фінансової звітності, який прийнятий в Україні, а також національними нормативами аудиту з урахуванням міжнародних норм і стандартів.
За проведеним аналізом розрахунків з персоналом можна зробити висновок, що коефіцієнти приймання і звільнення робітників у 2007 році порівняно з 2004 роком не змінились і склали відповідно 0,03 та 0,07 пунктів. При цьому коефіцієнт плинності кадрів зменшився на 16,7%, а коефіцієнт постійності кадрів збільшився на 1,1% у 2007 році в порівнянні з 2004 роком. Спостерігається тенденція до збільшення плинності кадрів, що негативно вплине на ефективність господарської діяльності підприємства. а також проаналізовано структуру і динаміку видачі, повернення не використаних підзвітних сум, утримання аліментів та нарахування відпускних за 2007 рік, що найбільша частка припадає видачі підзвітних сум
Отже, можна зробити висновок, якщо підприємство розширить свою діяльність, збільшить виробничі потужності, створить нові робочі місця, то необхідно буде визначити додаткову потребу в трудових ресурсах та категоріями та професіями, джерела їх залучення.
Список використаних джерел
Закон України “Про оплату праці" №108/95 від 24.03.1995 р. Відомості Верховної Ради (ВВР), 2006 №44, с.45
Закон України “Про відпустки" №505/96 від 15.03.11 1996 р. ВВР 2006 №45, с.47
Закон України "Про бухгалтерський облік та фінансову звітність" № 996 - XIV від 16.07.99 р. ВВР 2006 №45, с.10.
Закон України “Про загальнообов’язкове державне соціальне страхування у зв’язку з тимчасовою втратою працездатності та витратами, зумовленими народженням та похованням ". №11/98 від 11.01.2001 р-ВВР 2006 №45, с.48
Закон України “Про загальнообов’язкове державне соціальне страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності” №17/98 від 22.02.2001 р. ВВР 2006 №45, с.47.
Закон України “Про загальнообов’язкове державне соціальне страхування на випадок безробіття” №16/98 від 03.04.2003 р. ВВР 2006 №45, с.47
Закон України “Про загальнодержавне пенсійне страхування" №18/98 від 04.05.2001 р. ВВР 2006 №45, с.47
Закон України “Про податок з доходів фізичних осіб” № 889 -IV від 22.05.03 р. ВВР 2006 №45, с.48.
Закон України “Про аудиторську діяльність” від 22.04.93 р. № 3125-ХІІ із змінами і доповненнями, внесеними законами № 81/95 від 14 березня 1995 р. ВВР 2006 №45, с.152
Закон України “Про колективні договори і угоди" №3356 від 01.07.93р. ВВР 2006 №45, с.85
Закон України “Про охорону праці" №2694 від 14.10,92р. ВВР 2006 №45, с.95
Закон України “Про господарські товариства” №56 від 29,11, 2001. ВВР 2006 №45, с.25
Закон України “Про акціонерні товариства” №65 від 30,11, 2001. ВВР 2006 №45, с.23
Наказ Міністерства статистики України “Про затвердження типових форм первинного обліку особового складу” №277. від 27.10.2001 р. ВВР 2006 №45, с.43
Постанова про затвердження Порядку обчислення середньої заробітної плати. №100 від 08.02.1995 р. ВВР 2006 №45, с.42
Постанова Кабінету Міністрів України “Про види заробітку, які підлягають обліку при утримані аліментів із змінами та доповненнями № 769 від 27,09,95 ВВР 2006 №45, с.102
Положення (стандарт) бухгалтерського обліку 16 "Витрати", № 318. від 31.12.99 р. ". ВВР 2006 №45, с.75
Положення (стандарт) бухгалтерського обліку 26 "Виплати працівникам", №601 від 28.10.2003 р. ВВР 2006 №45, ст.36.
Інструкція про службові відрядження в межах України та за кордоном” №59 від 13.03.98. ВВР 2006 №45, с.34
Кодекс законів Про працю зі змінами та доповненнями ЗУ №1356 від 24,12,99р. ВВР 2006 №45, с.65
Положення (стандарт) бухгалтерського обліку 15 “Доходи" №290 від 29,11, 1999. ВВР 2006 №45, с.56
Про затвердження Плану рахунків бухгалтерського обліку та Інструкції про його застосування №291 від 30,11, 1999. ВВР 2006 №45, с.32
Наказ держкомстатистики України “Про затвердження Інструкції зі статистики заробітної плати" №5 від 21.06.2002 р. ВВР 2006 №45, с.45.
Міжнародний стандарт аудиту 300 "Планування" //: www.iasb,org
Міжнародний стандарт аудиту 320 "Суттєвість в аудиті". //: www.iasb,org
Міжнародний стандарт аудиту 400 "Оцінка ризику та внутрішнього контролю" //: www.iasb,org
Міжнародний стандарт аудиту 700 "Аудиторський висновок про фінансову звітність" //: www.iasb,org.
Бек В.Л. Теорія статистики: Курс лекцій. Навчальний посібник-Київ: ЦУЛ, 2003. - 288с.
Богиня Д.П. Основи економіки праці: Навч. посіб. - 3-тє вид., стер. - К.: Знання - Прес, 2002. - 313 с.
Бутинець Ф.Ф. "Бухгалтерський фінансовий облік" Житомир ПП "Рута" 2001 рік.
Бутинець Ф.Ф.,. Олійник О.В., Шигун М.М., Шулепова С.М. "Організація бухгалтерського обліку; 2-ге вид., доп. і перероб. - Житомир: ЖІТІ, 2001. - 576.
Давидов Г.М. Аудит: Навч. Посіб. - 3-тє вид., стер. - К.: Т-во "Знання"; КОО, 2002. - 363 с. - (Вища освіта XXI століття).
Загородній А.Г. Аудит: теорія і практика: 2-ге вид., перероб. Та доповн. - Л.: "Львівська політехніка", 2004. - 453 с.
Кулаковська Л.П., Піча Ю.В. Організація і методика аудиту.: Навчальний посібник. - 2-ге вид. - К.: Каравела, 2005 - 560 с.
Пилипенко І.І. Аудит. Методика документування: кол. авторів. - К.: Інформаційно-видавничий центр Держкомітету України. - 2003. - 457 с.
Савицька Г.В. Економічний аналіз діяльності підприємства: Навч. Посіб. - 2-ге вид., випр. І доп. - К.: Знання, 2005. - 662 с. - (Вища освіта XXI століття).
Сопко В.В., Шило В.П. Організація і методика проведення аудиту: Навчально - практичний посібник. - 2-ге вид., перероб. та доповн. - К.: ВД "Професіонал", 2006. - 576с.
Усач Б.Ф. Аудит: Навч. Посібник. - К.: Знання-Прес, 2002. - 223с
Цандер Эрнст "Оплата труда на малых и средних предприятиях". - 10-е изд. / Пер. с нем. В.Р. Воронькова; под общей редакцией Р.М. Гринёва. Обнинск: ГЦИПК. - 1995. - 275 с.
Яковлев Р.А. "Оплата труда на предприятии". - 2-е изд., перераб. и дополн. - М.: Центр экономики и маркетинга, 2001. - 344с.
Яровий О.Д., Гапоненко М.А. Охорона праці на підприємстві. - Київ: "ЛОГОС", 2002. - 386с.