Бухгалтерский учет и анализ финансовых результатов организации
В условиях инфляции, то есть тенденции к росту цен на материалы на рынке, метод ФИФО ведет к занижению себестоимости и к завышению сальдо материалов на балансе, а значит и к завышению прибыли. Предприятия, которые полностью или частично льготируются по налогу на прибыль, а также финансовая стратегия которых направлена на привлечение новых инвесторов (получение кредитов), могут проанализировать для себя возможность применения метода ФИФО.
Точно также, в зависимости от выбранного метода учета амортизации, предприятие получает возможность изменять величину прибыли до налогообложения и чистой прибыли. Использование способа ускоренной амортизации, хотя и снизит уплачиваемый налог на прибыль, но и в то же время может сделать предприятие непривлекательным для акционеров в силу его невысокой прибыли. Кроме того, политика проведения ускоренной амортизации ведет к завышению себестоимости и, как следствие, к завышению цен реализации на производимую продукцию.
Однако политика ускоренной амортизации имеет большое значение для обновления основных фондов. Она позволяет списывать их стоимость в более короткие сроки и по более высоким ставкам, создавая возможность для массовой модернизации производственных фондов.
Таким образом, влияние ускоренной амортизации на прибыль неоднозначно. С одной стороны, ее применение уменьшает прибыль, а с другой стороны – она оказывает положительное влияние на внедрение в производство достижений научно-технического прогресса.
На величину прибыли от реализации продукции, кроме ее производственной себестоимости влияют сбытовые (коммерческие) расходы. С развитием рыночных отношений существенно изменилась структура коммерческих расходов. Наряду с традиционными затратами (на тару, на упаковку) теперь значительно увеличились расходы на рекламу, а также на комиссионные сборы в пользу сбытовых и других посреднических организаций.
Также на величину прибыли оказывает влияние и дебиторская задолженность. Чем выше влияние дебиторской задолженности, тем меньше предприятие получит прибыли. Под дебиторской задолженностью предприятия понимают обязательства покупателей перед этим предприятием по выплате денег за предоставление товаров или услуг.
В настоящее время с учетом условий неплатежей в срок, в течение которого деньги по счету должны быть получены, составляет 90 – 120 дней. По истечении этого времени счета, не оплаченные покупателями, считаются сомнительными и относятся к убыткам предприятия.
В международной политике разработана целая система воздействия на дебиторскую задолженность с целью ее уменьшения. В частности, к основным мерам относят скидки в зависимости от срока уплаты денежных средств за предоставленные товар или услуги, а также гарантии, под которые предоставляется кредит.
Значение прибыли как хозрасчетного стимула всецело определяется ее распределением и использованием. Практика хозяйствования в России показывает, что распределение прибыли предприятий – процесс сложный и совершенствующийся.
Под системой распределения прибыли понимают совокупность экономических отношений, форм и методов движения стоимости прибавочного и необходимого продукта в денежной форме по субъектам воспроизводства, обусловленного необходимостью оптимального воздействия между индивидуальным и расширенным производством. В процессе распределения прибыли сочетаются и переплетаются экономические интересы общества, коллектива и каждого работника предприятия.
После уплаты налога на прибыль в бюджет, оставшуюся часть прибыли предприятие распределяет по соответствующим фондам.
В настоящее время действуют два подхода к распределению полученной прибыли: фондовый и бесфондовый. Фондовое распределение предполагает распределение прибыли по фондам, а при бесфондовом – прибыль остается нераспределенной, которую используют на различные нужды.
В современных условиях система распределения прибыли предприятиями претерпевает качественные изменения. Она должна удовлетворять следующим условиям: во-первых, быть достаточной для выполнения всех «внешних» финансовых обязательств предприятия (уплата налогов в бюджет, а также процентов по банковским кредитам и т.п.); во-вторых, обеспечивать необходимыми средствами потребность собственного расширенного производства; в-третьих, направляться на формирование результатов предприятия, что особенно важно в условиях значительного возрастания предпринимательских рисков.
Таким образом, мы рассмотрели теоретические аспекты бухгалтерского учета и анализа финансовых результатов и выяснили, что в условиях рыночной экономики получение прибыли является непосредственной целью деятельности предприятия. Прибыль создает гарантии для его существования и развития. Определили, что финансовый результат – это комплексное понятие, которое отражает совместный результат от производственной и коммерческой деятельности предприятия в виде выручки от реализации, а также конечный результат финансовой деятельности в виде прибыли и чистой прибыли. Финансовое положение предприятий в настоящее время во многом зависит от его способности приносить необходимую прибыль. В сложившихся условиях, исходя из принятой финансовой стратегии, предприятие имеет возможность увеличивать или уменьшать величину прибыли за счет выбора того или иного способа оценки имущества, порядка его списания, установления срока использования и т.д.
2 ОРГАНИЗАЦИЯ БУХГАЛТЕРСКОГО УЧЕТА ФИНАНСОВЫХ РЕЗУЛЬТАТОВ В ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
2.1 Организационно-экономическая характеристика предприятия
Общество с ограниченной ответственностью «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА», имеющее юридический адрес 105425 г. Москва, Сиреневый бульвар, д. 15 – есть место прохождения преддипломной практики.
Сокращенное наименование предприятия – ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА». Общество имеет расчетный счет в банке ОАО «Уралсиб» в городе Москве. Возглавляет предприятие – генеральный директор Кусый Геннадий Васильевич, который и является его учредителем.
ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» основано в 1998 году в Москве как предприятие, специализирующееся на оптовых и розничных поставках бытовой химии. За 12 лет завоевало лидирующие позиции не только в Москве, но и во многих областях Российской Федерации а затем, имея уже имидж известного и надежного поставщика, вышло на рынки других крупнейших регионов России – Санкт-Петербурга, Ростова-на-Дону, Саратова, Твери, Вологды и других городов страны. В дальнейшем был осуществлен эффективный выход на рынки стран СНГ.
ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» имеет развитую инфраструктуру в ключевых регионах России, которая обеспечивает надежность поставок бытовой химии. В этих целях созданы специальные представительства, имеющие необходимые склады.
Структура ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» графически имеет такой вид и представлена на рис. 2.1.
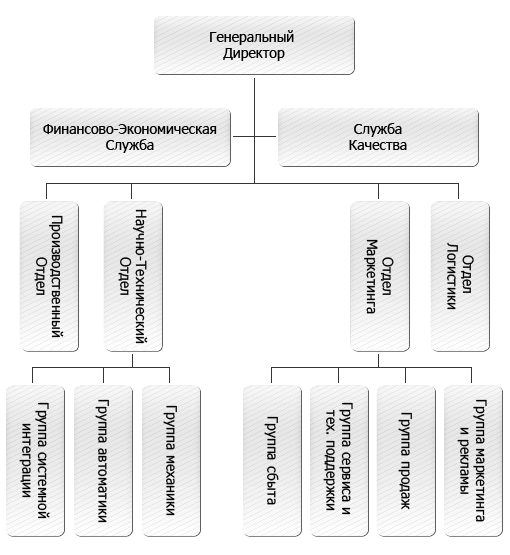
Рисунок 2.1 Структура ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
Основной целью деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА», также как и целью любого коммерческого предприятия является получение прибыли.
Основной вид деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» – реализация средств бытовой химии, как в оптовых количествах, так и розничных.
ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» предлагает выгодное сотрудничество оптовым покупателям, заинтересованным в поиске надежного поставщика бытовой химии, хозтоваров, средств гигиены. Бытовая химия и хозтовары – товары, которые необходимы, как огромному гипермаркету, так и маленькой торговой точке. Не секрет – чем ниже закупочные цены у оптовой компании, тем выше доходы в розничной торговле.
Бренды, с которыми работает ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» – YORK, Аквикомп, Алфоил, АльфаТрастУпак, Джорджия-Пасифик, КБ Трейд, Семья и комфорт и другие известные и популярные среди оптовиков и конечных потребителей марки.
Качество продукции – важнейший показатель деятельности исследуемого предприятия.
Организационно-технического уровень ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» и качество продукции полностью направлен на поиск резервов повышения качества продукции, что в значительной мере определяет выживаемость предприятия в условиях рыночной экономике. Ведь роль предприятия на рынке определяется видом, объемом и качеством выпускаемой продукции или услуги, эффективностью ее применения, ее значением в обеспечении населения.
Общий обзор предприятия дает возможность, не вникая во внутренние связи и содержание показателей, охарактеризовать его деятельность и качество выпускаемой им продукции (услуги) с положительной стороны, поскольку предлагаемое качество продукции находится на высоком уровне и за приемлемую для большинства цену.
Результаты и эффективность деятельности предприятия определяется его организационно-техническим уровнем, который зависит от большого числа факторов, основными из которых являются:
1. Организация системы управления, которая организована в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» очень грамотно.
2. Внедрение прогрессивной техники и технологии, методов организации производства и труда, что постоянно усовершенствуется в исследуемой компании.
3. Компьютеризация и автоматизация производства и управления, что присутствует на предприятии.
Учетная политика предприятия соответствует нормативным актам РФ в области бухгалтерского учета и закреплена отдельным приказом по предприятию, в котором выручка определяется по методу отгрузки и по такому же методу определяются финансовые результаты деятельности (приложение 2). С целью равномерного формирования издержек в течение отчетного периода предприятие может создавать резервы: на ремонт основных фондов, на выплату вознаграждений по итогам года и другие аналогичные резервы в соответствии с действующим законодательством.
Все структурные подразделения ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» занимают земельный участок площадью 0,62га. Организация электроснабжения осуществляется от городской электрической сети, резервного питания нет. На предприятии находится собственная котельная, которая обеспечивает предприятие теплом. Вода поступает от городского водозабора.
Согласно Устава ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» занимается продажей бытовой химии, как отечественного, так и зарубежного производства. Реализует свою продукцию компания через розничную и оптовую торговлю.
Для того чтобы охарактеризовать экономическое состояние ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА», проведем анализ по ряду показателей, характеризующих основные производственные фонды, трудовые ресурсы, финансовый результат деятельности (таблица 2.1).
Таблица 2.1 - Структура проданной бытовой химии ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2008-2009 гг. в ценах реализации
| Продукция | 2008 тыс.руб | В натур. выражении, шт. | 2009 тыс.руб. | В натур. выражении, шт. | Разница тыс. руб. | Разница в натур. выражении, шт. | Темп роста |
| Бытовая химия | 1125387 | 357412 | 1452896 | 369258 | 327509 | 11846 | 1,29 |
| Стиральный порошок | 704253 | 749521 | 856315 | 759213 | 152062 | 9692 | 1,22 |
| Чистящие средства | 852369 | 542113 | 952365 | 569315 | 99996 | 27202 | 1,12 |
| Моющие средства | 998253 | 198566 | 1253684 | 216335 | 255431 | 17769 | 1,26 |
| Прочая продукции | 2009029 | 875133 | 3357316 | 952365 | 1356287 | 77232 | 1,68 |
| Итого товарная продукция | 5681291 | 7872576 | 2191285 | 11846 | 1,29 |
Рассмотрев данную таблицу, можно сделать вывод, что выручка ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» стала значительно больше, этому свидетельством могут стать и повышение цен, но в приведенных расчетах заметно, что и произошло увеличение количества реализуемой продукции. В результате всего выручка компании увеличилась в 1,29 раза или на 29%. Еще одним благоприятным фактором, повлиявшим на увеличение выручки послужило расширение прочей продукции, а именно ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» начало продавать в 2009 году гели для душа и жидкое мыло.
Насколько рациональна структура трудовых ресурсов зависит финансовый результат деятельности предприятия. Произведем анализ Трудовых ресурсов ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» и представим их в таблице 2.2.
Таблица 2.2 - Анализ трудовых ресурсов на ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
| № | Показатели | 2008г. | 2009г | Абс. прирост | Отн. прирост% |
| 1 | Состояло работников на начало периода, чел. | 950 | 1064 | +114 | 15 |
| 2 | Принято всего, чел. | 143 | 83 | -60 | -42 |
| 3 | Выбыло всего, чел, в т.ч.: | 158 | 151 | -7 | -5 |
| 4 | - по собственному желанию; | 145 | 138 | -7 | -5 |
| 5 | - переведено на другие предприятия | 1 | 3 | +2 | |
| 6 | - уволено за нарушение трудовой дисциплины; | 10 | 5 | -5 | -50 |
| 7 | - по сокращению штатов | 2 | 5 | +3 | |
| 8 | Состояло работников на конец периода, чел. | 942 | 1029 | +87 | +9 |
| 9 | Среднесписочная численность на конец периода, чел. | 950 | 1097 | +114 | +12 |
| 10 | Количество работников, проработавших год, чел. | 900 | 959 | +59 | +6 |
| 11 | Коэффициент оборота по приёму, % (стр.2:стр.9) | 15 | 7,7 | -7,3 | -49 |
| 12 | Коэффициент оборота по выбытию, % (стр.3:стр.9) | 14,8 | 14,2 | -0,6 | -5 |
| 13 | Коэффициент общего оборота, % [(стр.2+стр.3):стр.9] | 23,7 | 29 | +5,3 | +22 |
| Коэффициент текучести кадров, % [(стр.4+стр.5):стр.9] | 16,3 | 13,4 | -2,9 | -16 | |
| Коэффициент постоянства кадров, % (стр.10:стр.9) | 94,7 | 90,1 | -4,6 | -5 |
Из анализа движения рабочей силы видно, что по ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» коэффициент общего оборота увеличился на 22 %. Коэффициент оборота по приему в 2009 г. выше коэффициента выбытия, в прошлом году – наоборот.
Количество уволенных за нарушение трудовой дисциплины (прогулы, опоздания и др.) снизилось в 2 раза. Таким образом, дисциплине на предприятии уделяется большое внимание. Зато по собственному желанию в 2009 году уволилось на 7 человек меньше – 138 человек (в том числе временные работники).
Снизился процент принятых работников на 49 %. Увеличилось и количество работников, проработавших на предприятии весь год. Можно сделать вывод о том, что работники довольны условиями труда и уровнем заработка.
Таблица 2.3 - Обеспеченность трудовыми ресурсами ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
| Наименование | 2008 | 2009 | Отклонение |
| Требуется по плану, чел. | 980 | 1030 | 50 |
| Фактически имеется. чел. | 950 | 1064 | 114 |
| Обеспеченность, % | 95 | 111 | - |
Делая вывод по таблице 2.3 можно сказать, что ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» в 2008 году был обеспечен трудовыми ресурсами на 95%, в 2009 году данное обеспечение увеличилось на 111%.
2.2 Организация бухгалтерского учета финансовых результатов в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
В целях достоверности отражения операций по реализации товаров и формированию финансовых результатов в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» особенно важна организация четкого учета движения товаров, которая в свою очередь непосредственно связана с правильным оформлением необходимых приходных и расходных документов.
Обязательное применение первичных документов для организаций торговли обусловлено Методическими рекомендациями по учету и оформлению операций приема, хранения и отпуска товаров в организациях торговли, утвержденными Письмом Роскомторга от 10 июля 1996 г. № 1-794/32-5.
В то же время необходимо иметь в виду, что с вступлением в силу гл. 25 НК РФ прекратило действовать Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное Постановлением Правительства РФ от 5 августа 1992 г. № 552.
Соответственно утратили силу и различного рода отраслевые положения и методические указания по формированию себестоимости товаров (работ, услуг). В связи с этим Письмом Минфина России от 29 апреля 2002 г. № 16-00-13/03 «О применении нормативных документов, регулирующих вопросы учета затрат на производство и калькулирования себестоимости продукции (работ, услуг)» разъяснено, что действующими законодательными и нормативными документами «в ряде случаев не уделяется должного внимания вопросам исчисления себестоимости продукции (товаров, работ, услуг) как объективного показателя, который зависит не от содержания тех или иных нормативных актов, а от состава и размеров учтенных фактических затрат на производство продукции (товаров, работ, услуг) исходя из особенностей технологического процесса, структуры производства, местонахождения хозяйствующего субъекта и прочих факторов, влияющих на размер и перечень расходов».
Поэтому Минфином России рекомендуется организациям до завершения работ по разработке и утверждению министерствами и ведомствами соответствующих отраслевых нормативных документов по вопросам организации учета затрат на производство, калькулирования себестоимости продукции (товаров, работ, услуг) в соответствии с Программой реформирования бухгалтерского учета руководствоваться имеющимися в настоящее время отраслевыми инструкциями (указаниями) с учетом требований, принципов и правил признания в бухгалтерском учете показателей, раскрытия информации в бухгалтерской отчетности в соответствии с уже принятыми нормативными документами по бухгалтерскому учету.
Таким образом, в части, не противоречащей действующим законодательным и нормативным документам, торговым организациям можно руководствоваться вышеуказанными Методическими рекомендациями. Однако при этом следует обратить внимание, что все ранее сказанное относится исключительно к сфере бухгалтерского учета операций по движению товаров.
Естественно, такого рода возможность самостоятельного выбора торговой организацией применять или не применять положения Методических рекомендаций вовсе не означает, что она может отказаться от применения первичных документов по учету движения и реализации товаров.
В соответствии с требованиями п. 1 ст. 9 Закона о бухгалтерском учете и п. 12 Положения по ведению бухгалтерского учета все хозяйственные операции, проводимые организациями, должны в обязательном порядке оформляться оправдательными документами. Причем такие документы должны быть типовой (унифицированной) формы.
Типовые (унифицированные) формы таких первичных документов установлены Постановлением Госкомстата России от 25 декабря 1998 г. № 132 «Об утверждении унифицированных форм первичной учетной документации по учету торговых операций» (далее – Постановление Госкомстата России № 132).
Рассмотрим, каким образом производится оформление первичных документов по учету реализации товаров в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
Для оформления приемки товаров по качеству, количеству, массе и комплектности применяется «Акт о приемке товаров» (форма № ТОРГ-1), который составляется приемной комиссией предприятия-получателя, назначенной приказом или распоряжением руководителя этого предприятия.
При этом приемка товара производится по фактическому наличию. При обнаружении недостачи товара (или других отклонений от условий договора-поставки) покупатель обязан приостановить приемку, обеспечить сохранность товара, принять меры к предотвращению его смешения с другим однородным товаром и вызвать представителя поставщика (грузоотправителя) для составления двустороннего акта.
При установлении расхождений при приемке товарно-материальных ценностей по количеству и качеству оформляются «Акт об установленном расхождении по количеству и качеству при приемке товарно-материальных ценностей» (форма № ТОРГ-2) для отечественных товаров и «Акт об установленном расхождении по количеству и качеству при приемке импортных товаров» (форма № ТОРГ-3) для импортированных товаров.
Однако такого рода расхождения, возникающие при приемке товаров от транспортных компаний или организаций связи, оформляются актом в соответствии с правилами, действующими на данном виде транспорта и в организациях связи. Например, по факту обнаруженной недостачи представителями железной дороги и потерпевшей стороны составляется коммерческий акт в соответствии с требованиями Транспортного устава железных дорог Российской Федерации.
Вышеуказанные акты (формы № № ТОРГ-2 и ТОРГ-3) составляются в соответствии с фактическим наличием товара, а также на основании данных, содержащихся в транспортных, сопроводительных или расчетных документах, комиссией предприятия-получателя с привлечением (по мере необходимости) эксперта и представителя организации-поставщика (грузоотправителя, изготовителя).
Акт составляется в двух экземплярах, один из которых передается в бухгалтерию, другой остается у материально-ответственного лица.
Если в результате хранения на складе предприятия по тем или иным причинам товар портится, теряет качество и свои полезные свойства и не подлежит дальнейшей реализации, составляется «Акт о списании товаров» (форма № ТОРГ-16).
Что касается продажи товаров в системе розничной торговли, то следует отметить, что отдельного документа о продаже товаров покупателям - физическим лицам за наличный расчет не существует. Поэтому на настоящий момент основным первичным документом для этих целей продолжает оставаться «Товарный отчет» (форма № ТОРГ-29).
В принципе основные требования по заполнению данного документа идентичны для организаций и розничной, и оптовой торговли. В то же время различные виды торговой деятельности (опт и розница) имеют свои особенности, влияющие как на порядок отражения операций по движению товаров в бухгалтерском учете, так и на формирование данных товарных отчетов.
Так в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за период с 21 по 30 июня 2009 года произведены следующие операции по движению товаров.
1. Остаток товаров на 21 июня составлял 10 000 руб.
2. Приобретены товары у следующих поставщиков:
ООО «СИГМА» - на сумму 8732 руб. (в т.ч. НДС 18% - 1332 руб.);
ОАО «ЕВРОКОМ» - на сумму 5900 руб. (в т.ч. НДС 18% - 900 руб.);
ООО «Сантехтеплосбыт» - на сумму 4720 руб. (в т.ч. НДС 18% - 720 руб.).
Всего поступило товаров на общую сумму 19 352 руб. (включая НДС 18% - 2952 руб.).
3. За указанный выше период организацией реализовано товаров в розницу на сумму 29 028 руб. (по продажным ценам).
4. ООО «СИГМА» было возвращено бракованного товара на сумму 1770 руб. (в т.ч. НДС 18% - 270 руб.) (продажная цена возвращенных товаров составляет 2655 руб.).
Учет товаров в организации ведется по продажным ценам. Общая величина торговой наценки (включая НДС 18%) составляет 50 процентов.
Таким образом, продажная цена приобретенных за данный период товаров будет равна:
- товаров, поступивших от ООО «СИГМА», - 11 100 руб. ((8732 руб. - 1332 руб.) x 50%);
- товаров, поступивших от ОАО «ЕВРОКОМ», - 7500 руб. ((5900 руб. - 900 руб.) x 50%);
- товаров, поступивших от ООО «Сантехтеплосбыт», - 6000 руб. ((4720 руб. - 720 руб.) x 50%).
В рассматриваемой ситуации товарный отчет ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» заполняется в соответствии с приложением 3.
Порядок заполнения товарных отчетов определен Указаниями по применению и заполнению форм первичной учетной документации по учету торговых операций (общие), утвержденными вышеуказанным Постановлением Госкомстата России № 132.
В адресной части торгового отчета указываются: наименование предприятия, структурное подразделение, по которому оформляется данный отчет (магазин, палатка, секция и т.п.), статистические коды (ОКУД, ОКПО, ОКДП, вида операций), фамилия и должность материально-ответственного лица, номер отчета, дата составления и период, за который составлен товарный отчет.
Руководителям торговых организаций предоставлено право самим вводить на подчиненных им структурах (торговых точках) периодичность представления товарной отчетности сроком от одного до десяти дней. В нашем примере товарный отчет составлен за десять дней.
Основанием для заполнения товарного отчета являются приходные и расходные документы (товарные накладные, товарно-транспортные накладные, акты закупки у частных лиц и т.п.). Все документы в отчете следует располагать по отдельности, в хронологическом порядке, с обязательным указанием их дат и номеров.
Нумерация товарных отчетов должна быть последовательной с начала и до конца года с первого номера. Причем товарные отчеты материально-ответственных лиц, приступивших к работе в течение года, нумеруются с начала их работы на данном предприятии.
В первую очередь в товарных отчетах указывается остаток товаров и тары на начало периода, за который составляется отчет, совпадающий с остатком товара на конец отчетного периода предыдущего товарного отчета (в нашем примере – 10 000 и 0 руб. соответственно).
Если товарный отчет составлен после проведения инвентаризации, остатки берут из инвентаризационной описи.
В приходной части товарного отчета отражается в стоимостном выражении поступление товаров и тары на основании первичных сопроводительных документов, затем подсчитываются итог прихода (в примере – 24 600 руб.) и итог прихода с учетом остатка товаров и тары на начало отчетного периода (34 600 руб.).
В расходной части указывается общая сумма расхода товаров и тары за отчетный период. При этом отдельной строкой отражаются реализация товаров в розницу (29 028 руб.), возврат недоброкачественных товаров (1770 руб.), переброска товаров, возврат, продажа или списание тары и т.п. После этого подсчитываются итог по расходу (30 798 руб.) и величина остатка товаров и тары на конец отчетного периода (3802 руб. соответственно).
Все первичные документы, на основании которых составлен товарный отчет, в обязательном порядке подкладываются к данному отчету. Количество представленных документов должно совпадать с указанным в отчете.
Товарный отчет составляется материально-ответственным лицом в двух экземплярах. Первый экземпляр вместе с сопроводительными документами передается в бухгалтерию организации под расписку бухгалтера на втором экземпляре отчета, который остается у материально-ответственного лица.
В тексте и цифровых данных товарных отчетов не допускаются их подчистка и недоговоренные исправления. Допущенные ошибки исправляются в установленном порядке согласно требованиям Закона о бухгалтерском учете (п. 5 ст. 9) и Положения по ведению бухгалтерского учета (п. 16).
При заполнении товарного отчета следует обратить внимание на одно важное обстоятельство. Согласно п. 13 ПБУ 5/01 организации розничной торговли имеют право учитывать товары либо по покупным, либо по продажным ценам. Свой выбор торговые организации должны обязательно отразить в учетной политике для целей бухгалтерского учета. Соответственно в зависимости от выбранного способа оценки товаров товарные отчеты также составляются или в покупных, или в продажных ценах. Поскольку в нашем примере организация ведет учет товаров по продажным ценам, то и данные товарного отчета отражены по продажным ценам.
Необходимо иметь в виду, что в том случае, когда в организации в отчетном периоде, за который должен составляться товарный отчет, была проведена инвентаризация, оформляются два товарных отчета (один - с начала установленного периода до начала инвентаризации, второй - от даты окончания инвентаризации до установленного срока представления отчета).
Так в установленный период отчетности в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» - 10 дней, с 1-го по 10-е число месяца. Инвентаризация проведена 6-го числа. Таким образом, следует составить два отчета: один - с 1-го по 6-е число, второй - с 7-го по 10-е число.
В графе «Особые отметки» товарного отчета, как правило, приводятся отметки бухгалтера о произведенных записях в регистрах бухгалтерского учета и сделанных при этом проводках.
Как видно из образца заполнения товарного отчета, в нем присутствуют лишь общие данные о приходе и расходе товаров. Однако если по полученным организацией товарам помимо товарного отчета оформляются также акты о приемке товаров по всей их номенклатуре, то при их реализации в розницу такого рода унифицированных документов нет.
Поэтому для учета конкретной номенклатуры реализованных товаров в розницу и их фактической себестоимости предприятия розничной торговли, как правило, разрабатывают собственные формы документов. Это могут быть ежедневные (либо иной периодичности) приложения к товарному отчету в виде перечня проданных товаров, отчета о реализации товаров, акта на списание стоимости реализованных товаров и т.п. В любом случае такие документы должны содержать все обязательные реквизиты, предусмотренные п. 2 ст. 9 Закона о бухгалтерском учете, а именно:
а) наименование документа;
б) дату составления документа;
в) наименование организации, от имени которой составлен документ;
г) содержание хозяйственной операции;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
ж) личные подписи указанных лиц.
Помимо этого, данные документы должны быть утверждены руководителем торговой организации или уполномоченным им лицом.
Следует обратить внимание, что по итогам отчетного периода, за который составляются товарный отчет и документы о себестоимости (номенклатуре) реализованных товаров (день, неделя, декада, месяц), их суммовые показатели должны совпадать с соответствующими регистрами бухгалтерского учета по счетам 41 «Товары», 90 «Продажи», субсчет 90-1 «Выручка», а в части приобретения товаров – со счетом 60 «Расчеты с поставщиками и подрядчиками». Кроме того, показатели выручки от продажи товаров не должны иметь расхождений с кассовыми документами по учету денежных расчетов с населением при применении контрольно-кассовой техники (ККТ) (журналами кассиров-операционистов (формы № КМ-4 или № КМ-5)).
Таким образом, использование товарных отчетов в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» позволяет производить контроль не только за движением товарно-материальных запасов и оформлением сопроводительных документов, но и за выручкой от реализации товаров в разрезе материально-ответственных лиц.
На основании данных из заполненного товарного отчета (приложение 3) рассмотрим схему проводок бухгалтерского учета, представленную в приложении 4.
Данные проводки отражаются в учете на основании товарного отчета и прилагаемых к нему документов. Величина торговой наценки, приходящейся на реализованные товары, определяется по специальному расчету, определенному Планом счетов (Инструкцией по применению Плана счетов). Однако поскольку в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» применяется единая наценка на все товары, то величину, приходящуюся на проданные товары, можно определить простым арифметическим расчетом, как это было показано выше.
Далее рассмотрим, какими документами отражаются в учете ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» операции реализации товаров оптом.
При реализации товаров оптом непосредственно со склада ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» выписывается «Товарная накладная» (форма № ТОРГ-12), которая составляется в двух экземплярах. Первый экземпляр остается в организации, сдающей товарно-материальные ценности, и является основанием для их списания (и отражения в товарном отчете). Второй экземпляр передается сторонней организации и является для нее основанием для оприходования товаров.
В том случае, когда отгружаемая партия товара упаковывается в контейнеры, ящики и т.п. и передается для дальнейшей транспортировки представителю покупателя или организации-перевозчику, применяется «Спецификация» (форма № ТОРГ-10).
Спецификация выписывается в двух экземплярах, один из которых прилагается к счету-фактуре, направляемому покупателю, а второй передается в бухгалтерию поставщика.
В спецификации перечисляется каждое отдельное место с товаром и проставляется его масса.
Масса тары, отпущенной с товаром по данному документу, указывается на оборотной стороне бланка.
Спецификация подписывается материально-ответственными лицами со стороны поставщика и представителями покупателя или транспортной организации – перевозчика.
При упаковке товара в закрытую тару (ящики, контейнеры и т.д.) на каждое отдельное место (ящик, контейнер и др.) в трех экземплярах оформляется «Упаковочный ярлык» (форма № ТОРГ-9), который подписывается материально-ответственными лицами и упаковщиком. При этом в спецификации проставляются номера всех выписанных упаковочных ярлыков в графе 3 «Номер упаковочного ярлыка».
Один экземпляр документа вкладывается вместе с товаром в ящик (контейнер), второй, с указанием массы каждого места, прилагается к счету-фактуре (в том случае, если не выписывается спецификация, например при отгрузке одного ящика товара по накладной), а третий остается на складе.
Если товар от ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» доставляется непосредственно покупателю или в указанное им место автотранспортом поставщика, то оформляется «Товарно-транспортная накладная» (форма № 1-Т), утвержденная Постановлением Госкомстата России от 28 ноября 1997 г. № 78 «Об утверждении унифицированных форм первичной учетной документации по учету работы строительных машин и механизмов, работ в автомобильном транспорте».
Для учета движения товаров в ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» (на складах, базах) используют «Карточку количественно-стоимостного учета» (форма № ТОРГ-28).
Карточка ведется отдельно на каждое наименование, сорт товара. При количественно-стоимостном учете однородные товары различного назначения, но имеющие одинаковую розничную цену, могут учитываться объединено на одной карточке.
Записи в карточке производятся в количественном и стоимостном выражении на основании первичных документов, представляемых в бухгалтерию материально-ответственными лицами. Следует обратить внимание, что в графе «Дата составления» указывается дата последней записи в карточке.
Как было рассмотрено выше, товарные отчеты организаций розничной торговли ведутся в основном в разрезе приходно-расходных документов. В отличие от них товарные отчеты оптовых торговых предприятий могут содержать сведения об остатках, приходе и расходе товаров, причем не только в стоимостном, но и в количественном выражениях. Это означает, что записи в них могут производиться в разрезе поступивших и выбывших товаров. Такое составление отчетов возможно, например, в организациях, имеющих небольшую номенклатуру (ассортимент) реализуемых товаров, что позволяет отслеживать их движение по каждому наименованию.
В этих целях ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» может несколько изменить унифицированную форму данного документа, добавив необходимые графы или строки. В таком случае данное предприятие должно утвердить данный документ в альбоме неунифицированных документов (приложение к учетной политике для целей бухгалтерского учета).
Заполнение такого рода товарных отчетов производится также, как и в розничных организациях. Однако при этом остатки, приход и расход указываются не только