Бухгалтерский учет и анализ финансовых результатов организации
В ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» цены в 2009 году по сравнению с 2008 годом выросли у предприятий-поставщиков в 1,3 раза.
Исходные данные, необходимые для расчета влияния этих факторов на сумму прибыли в 2009 году, приведены в таблице 3.3.
Таблица 3.3 - Исходные данные для факторного анализа прибыли от реализации товарной продукции за 2009 год, руб.
| Показатель | 2008 г. | Условный показатель, рассчитанный в ценах 2008 г. на объем 2009 г. | 2009 г. |
| Выручка от продажи (без НДС, акциза и других отчислений из выручки), руб. | 3120785 | 4629218 | 6017983 |
| Полная себестоимость проданной продукции, руб. | 2192003 | 3657943 | 4243214 |
| Прибыль от продажи продукции, руб. | 928782 | 971275 | 1774769 |
Сравнивая сумму прибыли, предшествующего года и условную, рассчитанную исходя из фактического объема и ассортимента продукции отчетного года, но при ценах и себестоимости базового (предшествующего) года, узнаем, на сколько она изменилась за счет объема и структуры реализованной продукции (DП(V, стр.):
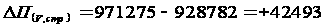 руб.
Чтобы найти влияние только объема продаж, умножим сумму прибыли базового года на процент прироста объема или в условно-натуральном выражении и результат разделим на 100.
Прирост объема реализации составил:
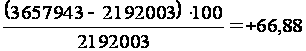 %.
Влияние объема продаж на сумму прибыли (DП(V)):
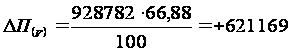 руб.
Определим влияние структурного фактора (DП(стр.)):
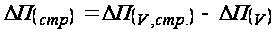
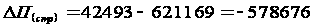 руб.
Влияние изменения полной себестоимости на сумму прибыли (DП(С)) устанавливается сравнением фактической себестоимости реализованной продукции в отчетном году с условным показателем, рассчитываемым в ценах базового года:
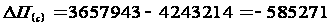 руб.
Изменение суммы прибыли за счет отпускных цен на продукцию (DП(Ц)) устанавливается сопоставлением фактической выручки отчетного года с условной, которую предприятие получило бы за фактический объем реализации при ценах базового периода:
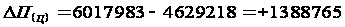 руб.
Общее изменение суммы прибыли:
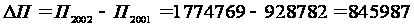 руб.,
в том числе за счет изменения:
объема
продаж
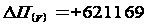 руб.;
структуры
товарной продукции
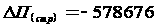 руб.;
полной
себестоимости
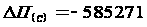 руб.;
цен
реализации
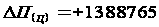 руб.
Баланс факторов:
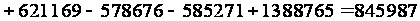 руб.
Результаты расчетов показывают, что прибыль в 2009 году выросла по сравнению с 2008 годом в большей степени за счёт роста цен реализации. Рост цен реализации повлек за собой увеличение суммы прибыли на 1388765 рублей. Увеличение объёма продаж способствовало увеличению суммы прибыли на 621169 рублей. Отрицательное влияние на изменение суммы прибыли оказало увеличение полной себестоимости продукции. За счёт этого фактора прибыль уменьшилась на 585271 рубль. Но увеличение объёма продаж и положительное влияние роста цен перекрывают отрицательное влияние увеличения себестоимости продукции. Отрицательное влияние на прибыль оказало изменение структуры товарной продукции. За счёт этого фактора прибыль уменьшилась на 578676 рублей. Таким образом, мы видим, что одним из путей увеличения прибыли исследуемого предприятия является увеличение объёма продаж наиболее рентабельных видов продукции.
Вся прибыль предприятия в основном направлена на приобретение товара для дальнейшей реализации. Этот товар реализуются недостаточными темпами. Часть товарной продукции надолго задерживается на складе. Особенность работы предприятия ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» заключается в том, что предприятие работает по заявкам клиентов.
Как было отмечено выше, рентабельность хозяйственной деятельности характеризует норму возмещения, или вознаграждения, на всю совокупность источников, используемых предприятием. Поэтому анализ хозяйственной деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» будем осуществлять с расчета уровней и динамики рентабельности активов, оборотного капитала и производственной деятельности на основе показателей финансовой отчетности предприятия за 2007-2009 годы. Для этого мы воспользуемся формулами (15) и (16).
Выполнив необходимые расчеты, мы можем подсчитать показатели рентабельности хозяйственной деятельности (таблица 3.4):
Таблица 3.4 - Показатели рентабельности хозяйственной деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2008 год
| Показатели | За предыдущий год | За отчетный год | Абсолютное отклонение | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Чистая прибыль, руб. | 288604 | 319858 | 31254 | 110,83 |
| 2.Стоимость активов, руб. | 807814 | 1145871 | 338057 | 141,85 |
| 3.Стоимость оборотного капитала, руб. | 800140 | 1139211 | 339071 | 142,37 |
|
4.Рентабельность активов, % |
35,73 | 27,91 | -7,82 | 78,11 |
| 5.Рентабельность оборотного капитала, % | 36,07 | 28,08 | -7,99 | 77,85 |
Приведенные в таблице 3.4 данные показывают, что рентабельность активов, т.е. доходность вложенных средств в имущество предприятия в 2008 году, по сравнению с 2007 годом уменьшилась на 7,82% (при этом его темпы роста по отношению к прошлому году составляют 78,11%) и составила в отчетном году 27,91%. Одновременно наблюдается уменьшение уровня рентабельности оборотного капитала на 7,99% Темпы роста также уменьшились по сравнению с 2007 годом и составляют 77,85% .
Таблица 3.5 - Показатели рентабельности хозяйственной деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год
| Показатели | За предыдущий год | За отчетный год | Абсолютное отклонение | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Чистая прибыль, руб. | 319858 | 844477 | 524619 | 264,01 |
| 2.Стоимость активов, руб. | 1145871 | 2235780 | 1089909 | 195,12 |
| 3.Стоимость оборотного капитала, руб. | 1139211 | 2229622 | 1090411 | 195,72 |
|
4.Рентабельность активов, % |
27,91 | 37,77 | 9,86 | 135,33 |
| 5.Рентабельность оборотного капитала, % | 28,08 | 37,88 | 9,8 | 134,9 |
Приведенные в таблице 3.5 данные свидетельствуют о том, что рентабельность активов, т.е. доходность вложенных средств в имущество предприятия, по сравнению с предыдущим 2008 годом увеличилась на 9,86% (при этом его темпы роста по отношению к предыдущему году составляют 135,33%) и составила в отчетном году 37,77%. В то же время наблюдается увеличение уровней рентабельности оборотного капитала на 9,8% Темпы роста также достаточно высоки по сравнению с 2008 годом и составляют 134,9% .
Наиболее полно характеризующим финансовую деятельность ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА», является показатель рентабельности собственного капитала, который был рассмотрен нами выше. Однако, для более удобного представления данных, участвующих в расчете рентабельности собственного капитала, занесем их в таблицу 3.6.
Таблица 3.6 - Показатели финансовой рентабельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2008 год
| Показатели | За предыдущий год | За отчетный год |
Абсолютное отклонение |
Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Чистая прибыль, руб. | 288604 | 319858 | 31254 | 110,83 |
| 2. Стоимость собственного капитала, руб. | 613525 | 914764 | 301239 | 149,10 |
| 3.Рентабельность собственного капитала, % | 47,04 | 34,96 | -12,08 | 74,32 |
Данные таблицы 3.6 показывают, что финансовая рентабельность предприятия уменьшилась в 2008 году на 12,08% по сравнению с предшествующим периодом. На изменение уровня рентабельности по сравнению с прошлым 2007 годом повлияли изменения суммы чистой прибыли, полученной предприятием, и суммы собственного капитала, вложенного в предприятие.
Влияние изменения чистой прибыли на рентабельность собственного капитала составило:
Rпр. = 0,5213– 0,4704 = 0,0509 руб. или 57,34%.
Влияние изменения величины собственного капитала на финансовую рентабельность составило:
Rпр. = 0,3496 – 0,5213 = - 0,1717 руб. или 17,17%.
Таким образом, увеличение чистой прибыли в 2008 году на 31254 руб., или на 10,83%, вызвало увеличение прибыли на 1 руб. собственного капитала на 5,09 коп. При этом рост среднегодовой стоимости собственного капитала на 301239 руб., или 49,10%, также положительно повлиял на рентабельность собственного капитала и составил 17,17 коп. прибыли на 1 руб. собственного капитала.
Для более удобного представления данных, участвующих в расчете рентабельности собственного капитала в 2009 году, занесем их в таблицу 3.7.
Таблица 3.7 - Показатели финансовой рентабельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год
| Показатели | За предыдущий год | За отчетный год | Абсолютное отклонение | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Чистая прибыль, руб. | 319858 | 844477 | 524619 | 264,01 |
| 2. Стоимость собственного капитала, руб. | 914764 | 1747361 | 832597 | 191,01 |
| 3.Рентабельность собственного капитала, % | 34,96 | 48,32 | 13,36 | 138,21 |
Данные таблицы 3.7 показывают, что финансовая рентабельность предприятия увеличилась в отчетном году на 13,36% по сравнению с предшествующим периодом. На изменение уровня рентабельности по сравнению с прошлым годом повлияли изменения суммы чистой прибыли, полученной предприятием, и суммы собственного капитала, вложенного в предприятие.
Влияние изменения чистой прибыли на рентабельность собственного капитала составило:
Rпр. = 0,9231– 0,3497 = 0,5734 руб. или 57,34%.
Влияние изменения величины собственного капитала на финансовую рентабельность составило:
Rпр. = 48,32 – 92,31 = 43,99% или 0,4399руб.
Таким образом, увеличение чистой прибыли в отчетном периоде на 524619 руб., или на 164,01% , вызвало увеличение прибыли на 1 руб. собственного капитала на 57,34 коп. При этом рост среднегодовой стоимости собственного капитала на 832597 руб., или 91,01%, также положительно повлиял на рентабельность собственного капитала и составил 43,99 коп. прибыли на 1 руб. собственного капитала.
Показатели рентабельности продукции характеризуют, насколько эффективно предприятие осуществляло свою основную деятельность по производству и реализации товаров, работ и услуг.
Изучение основной деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» начнем с расчета уровней рентабельности по показателям прибыли, отражаемым в отчетности предприятия.
Для характеристики рентабельности реализованной продукции ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» применим формулу (22), а расчет произведем в таблице 3.8.
Таблица 3.8 - Показатели рентабельности реализованной продукции ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2008 год
| Показатели | За предыдущий год | За отчетный год |
| А | 1 | 2 |
| 1.Выручка от реализации, руб. | 2884219 | 3120785 |
| 2.Полная себестоимость реализованной продукции, руб. | 2096372 | 2192003 |
| 3. Прибыль от реализации, руб. | 787847 | 928782 |
| 4.Рентабельность реализованной продукции, % | 37,58 | 42,37 |
Из таблицы 3.8 видно, что реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации, вырос в 2008 году по сравнению с предыдущим годом на 4,79% (42,37% – 37,58%).
Таблица 3.9 - Показатели рентабельности реализованной продукции ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год
| Показатели | За предыдущий год | За отчетный год |
| А | 1 | 2 |
| 1.Выручка от реализации, руб. | 3120785 | 6017983 |
| 2.Полная себестоимость реализованной продукции, руб. | 2192003 | 4243214 |
| 3. Прибыль от реализации, руб. | 928782 | 1774769 |
| 4.Рентабельность реализованной продукции, % | 42,37 | 41,82 |
Из таблицы 3.9 видно, что реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации, снизился в 2009 году по сравнению с предыдущим годом на 0,55% (41,82% – 42,37%).
Кроме того, для осуществления контроля за себестоимостью реализованной продукции, а также за изменениями в политике ценообразования на исследуемом предприятии, произведем расчет рентабельности продаж в таблице на основании формулы (23).
Таблица 3.10 - Показатели рентабельности продаж ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2008 год
| Показатели | За предыдущий год | За отчетный год | Абсолютное отклонение | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Выручка от реализации, руб. | 2884219 | 3120785 | 236566 | 108,20 |
| 2.Полная себестоимость реализованной продукции, руб. | 2096372 | 2192003 | 95631 | 104,56 |
| 3. Прибыль от реализации, руб. | 787847 | 928782 | 140935 | 117,89 |
| 4.Рентабельность продаж, % | 27,31 | 29,76 | 2,45 | 108,97 |
Как показывают данные, приведенные таблице 3.10, рентабельность продаж за 2008 год увеличилась по сравнению с предыдущим 2007 годом на 8,97%, что в абсолютном выражении составило 2,45%. На это повышение оказало влияние изменение отпускных цен и себестоимости на реализованную продукцию.
Влияние изменения оптовых цен на рентабельность продаж рассчитывается по формуле (24):
∆ Rц = 0,3283 – 0,2731 = 0,0552 или 5,52%.
Влияние изменения себестоимости на рентабельность реализованной продукции определяется по формуле (25):
∆ Rс = 0,2976 – 0,3283= – 0,0307 или 3,07%.
Таким образом, из представленных расчетов видно, что увеличение цен на реализованную продукцию на 236566 руб. в 2008 году вызвало увеличение прибыли на каждый рубль реализованной продукции на 35,52 коп. и одновременно увеличение полной себестоимости на 95631 руб. повлекло незначительное увеличение уровня рентабельности продаж на 3,07%. Общее изменение рентабельности продаж по сравнению с базисным периодом равно сумме влияния двух факторов:
∆R = 0,0552 – 0,0307 = 0,0245 или 2,45%
Таблица 3.11 - Показатели рентабельности продаж ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год
| Показатели | За преды-дущий год | За отчетный год | Абсолютное отклонение | Темп роста, % |
| А | 1 | 2 | 3 | 4 |
| 1.Выручка от реализации, руб. | 3120785 | 6017983 | 2897198 | 192,83 |
| 2.Полная себестоимость реализованной продукции, руб. | 2192003 | 4243214 | 2051211 | 193,57 |
| 3. Прибыль от реализации, руб. | 928782 | 1774769 | 845987 | 191,08 |
| 4.Рентабельность продаж, % | 29,76 | 29,49 | -0,27 | 99,09 |
Как показывают данные приведенной таблицы 3.11, рентабельность продаж за 2009 год снизилась по сравнению с предыдущим годом на 0,91% (100%-99,09%), что в абсолютном выражении составило 0,27%. Причем на это снижение оказало влияние изменения отпускных цен и себестоимости на реализованную продукцию.
Влияние изменения оптовых цен на рентабельность продаж рассчитывается по формуле (25):
∆Rц = 0,6357 – 0,2976 = 0,3381 или 33,81%.
Влияние изменения себестоимости на рентабельность реализованной продукции определяется по формуле (26):
∆ Rс = 0,2949 – 0,6357= – 0,3408 или 34,08%.
Таким образом, из представленных расчетов видно, что увеличение цен на реализованную продукцию на 2897198 руб. в 2009 году вызвало увеличение прибыли на каждый рубль реализованной продукции на 33,81 коп. В то же время увеличение полной себестоимости на 2051211 руб. повлекло незначительное увеличение уровня рентабельности продаж на 34,08%. Общее изменение рентабельности продаж по сравнению с базисным периодом равно сумме влияния двух факторов:
∆R = 0,3381 – 0,3408 = – 0,0027 или 0,27%.
Выявление причин, обусловивших изменение как оптовых цен на реализованную продукцию, так и ее себестоимости, возможно лишь при наличии доступа к внутренней информации о деятельности предприятия.
Таким образом, как показывают результаты проведенного исследования, в целом по предприятию наблюдается увеличение рентабельности хозяйственной деятельности. Так, например, доходность вложенных средств собственников предприятия в имущество, увеличилась по сравнению с 2008 годом на 35,33%; рентабельность оборотного, или рабочего, капитала также, увеличилась на 34,9%; рентабельность основной производственной деятельности – на 69,58%. Основной причиной такого повышения послужило достаточно резкое повышения валовой прибыли от осуществления основной деятельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» на 845989 руб. В то же время изменение оптовых цен на реализованную продукцию увеличило уровень рентабельности на 52,64%. Остальные факторы не оказали существенного влияния.
Основным показателем, дающим оценку эффективности инвестиций собственников ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА», является показатель рентабельности (доходности) собственного капитала. Он, как и показатели рентабельности хозяйственной деятельности, увеличился в 2009 году на 38,21%.
Что касается показателей рентабельности продукции, то они уменьшились в 2009 году. Так, показатель рентабельности реализованной продукции составил 41,82%, что на 0,55% ниже предыдущего. Показатель рентабельности продаж ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» также снизился на 0,27% по сравнению с предыдущим 2008 годом, а его темп роста сократился и составил лишь 99,09%.
Таким образом, на основании полученных данных в результате проведения анализа уровня и динамики рентабельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» можно сделать вывод о том, что предприятие обладает чрезмерными производственными запасами для осуществления своей деятельности, в то время как объем реализованной продукции находится в состоянии спада.
Поэтому необходимо дальнейшее расширение рынков сбыта с предоставлением клиентам услуг по ценам ниже, чем у конкурентов. Необходимо искать новые дополнительные виды деятельности. Чтобы решить эти задачи предприятие приобрело в аренду земельный участок, где будет строиться производственно–складская база. Источник финансирования – нераспределенная прибыль предприятия. Это позволит: во-первых, увеличить складские площади под хранение реализуемой продукции, что приведет к увеличению ассортимента. Во-вторых, появятся площади под производственную деятельность предприятия. Часть покупаемых запасных частей и узлов предприятие будет производить собственными силами, что приведет к уменьшению себестоимости продукции. Также уменьшится количество неликвидных материалов, потому что не будет необходимости закупать в прок. Эти запасные части будут изготавливаться под заказ клиента. Помимо этого появится возможность заниматься любой другой рентабельной производственной деятельностью.
3.3 Резервы увеличения прибыли и рентабельности ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
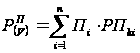 , (27)
где:  – резерв роста
прибыли за счет
увеличения
объема продукции;
Пi – плановая сумма прибыли на единицу i-й продукции;
РПki – количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
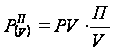 , (28)
где: PV – возможное увеличение объема реализованной продукции, руб.;
П – фактическая прибыль от реализации продукции, руб.;
V – фактический объем реализованной продукции, руб.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
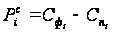 , (29)
где:  – резерв снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 –
фактический
уровень использования
i-го вида производственных
ресурсов;
 –
потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
 , (30)
где:
 – общая величина
резерва снижения
себестоимости
продукции;
– резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
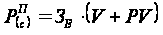 ,
(31)
где:  –
резерв увеличения
прибыли за счет
снижения
себестоимости
продукции;
 – возможное
снижение затрат
на рубль продукции;
V – фактический объем реализованной продукции за изучаемый период;
PV – возможное увеличение объема реализации продукции.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» на 5% в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выпуска и реализации продукции ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» по формуле (28).
Имеем:
PV = 6017983 руб. * 5% =300899 руб.
П = 1774769 руб.
V = 6017983 руб.
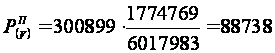 руб.
Таким образом, увеличив объем выпуска продукции на 5% рассматриваемое нами предприятие увеличит свою прибыль на 88738 руб.
Важное направление поиска резервов роста прибыли – снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
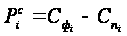 , (32)
где: –
резерв снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 –
фактический
уровень использования
i-го вида производственных
ресурсов;
–
потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
, (33)
где:
– общая величина
резерва снижения
себестоимости
продукции;
–
резерв снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
, (34)
где: –
резерв увеличения
прибыли за счет
снижения
себестоимости
продукции;
–
возможное
снижение затрат
на рубль продукции;
V – фактический объем реализованной продукции за изучаемый период;
PV – возможное увеличение объема реализации продукции.
Таким образом, на основе анализа резерва увеличения прибыли и рентабельности предприятия, можно сделать выводы о том, что основную часть прибыли предприятие ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» получает за счет реализации товарной продукции и не занимается прочей деятельностью, а именно: не имеет долевого участия в других предприятиях, не является арендодателем основных средств и т.д. План по сумме прибыли от реализации товарной продукции за 2009г. перевыполнен на 78782 руб. или на 9,27 %. По сравнению с предшествующим 2008 годом сумма прибыли возросла на 140935 руб. или на 17,89%. Прибыль от реализации товарной продукции в целом по предприятию зависит от четырех факторов первого порядка: объема реализации продукции (V); ее структуры (Стр.); себестоимости (С) и уровня изменения среднереализационных цен. Эти же факторы являются факторами второго порядка по отношению к валовой прибыли.
В ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» прибыль от реализации продукции в 2009 году по сравнению с 2008 годом увеличилась с 928782 рублей до 1774769 рублей, т.е. в 1,91 раза, при увеличении объема реализации с 3120785 рублей в 2008 году до 6017983 рублей в 2009 году, т.е. в 1,93 раза. Себестоимость проданной товарной продукции составляла 2192003 рубля при прибыли 928782 рубля и при обороте 3120785