Бухгалтерский учет и анализ финансовых результатов организации
Таблица 2.11 - Сокращение управленческих затрат при внедрении программы «1С: Бухгалтерия 8.0» за месяц
| Показатели | До внедрения | После внедрения |
| Рабочее время, час | 12 | 9 |
| 2. Заработная плата управленческого состава, руб. | 124114 | 108650 |
| 2.1. Премия, руб. | 15150 | 5050 |
| 2.2. Надбавки и добавки за сверхурочное время и выходные, руб. | 7964 | 2600 |
| 2.3. Основная часть - базовая часть заработной платы, руб. | 101000 | 101000 |
| 3. Энергоресурсы, руб. | 2604 | 1953 |
| 4. Материальные затраты для работы управленческого состава, руб. | 3720 | 2790 |
| 5. Почасовая оплата программисту по обслуживанию ПК, руб. | 18600 | 13950 |
| 6. Оплата охранному предприятию, руб. | 11160 | 8370 |
| 7. Иные управленческие затраты, руб. | 15390 | 15390 |
| Итого управленческих затрат, руб. | 299702 | 259753 |
| Сокращение управленческих затрат от внедрения версии , руб. | 39949 | |
При автоматизации управления предприятием, в частности при реализации продукции программой 1С версии 7.7. рабочее время всего управленческого состава при ведения учета составляло 12 часов, тогда как при внедрении программы версии 8.0 рабочее время сократилось до 9 часов.
Получили, что при сокращении рабочего времени сократилась заработная управленческого состава несшего и среднего уровня на 15464 рублей или на 12,46% за счет сокращения надбавок и добавок за сверхурочное время и выходные дни на 5364 рублей или на 67,35%, за счет сокращения премий (сокращение трудоемкой работы) на 10100 рублей или на 66,67%, сократились энергоресурсы и материальные затраты (так как сократилось рабочее время работы ПК, освещение кабинетов) на 651 рублей и 930 рублей или на 25%, сократилась оплата работы программиста (имеет место почасовой оплаты программиста по обслуживанию ПК на протяжении всего рабочего времени) на 4650 рублей, сократилась оплата охранному предприятию, которая также имеет почасовой тариф, на 2790 рублей.
В итоге получаем, что управленческие затраты после внедрения программы «1С: Бухгалтерия 8.0» сократились на 39949 рублей или на 13,32%, не плохой результат, учесть, что данное сокращение в данном размере будет каждый месяц.
3 АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
3.1 Методика анализа финансовых результатов
При проведении анализа используются следующие показатели прибыли: валовая прибыль, прибыль от реализации продукции (работ, услуг), прибыль до налогообложения, чистая прибыль.
В процессе анализа определяется состав валовой прибыли, ее структура, динамика и выполнение плана за анализируемы период. При изучении динамики и выполнения плана прибыли до налогообложения применяют метод сравнения: сравнение показателей отчетного периода с предшествующим в первом случае и сравнение фактических показателей отчетного периода с плановыми.
При изучении динамики показателей следует учитывать инфляционные процессы. Сопоставимость показателей обеспечивается путем перерасчета на индекс цен. Индекс роста цен определяется по формуле:
 , (9)
где Кi – выпуск продукции в анализируемом периоде в натуральных единицах измерения;
Цi – цена единицы продукции в анализируемом периоде;
Цо – цена единицы продукции в базисном периоде.
На изменение валовой прибыли оказывают влияние многие факторы. Количественно можно измерить факторы первого, второго и третьего порядков.
К факторам первого порядка относятся изменения:
прибыли от реализации продукции (товаров, работ, услуг);
прибыли от прочей реализации;
В свою очередь прибыль от реализации продукции (товаров, работ, услуг) зависит от следующих факторов:
объема реализованной продукции;
структуры реализованной продукции;
полной себестоимости реализованной продукции;
цен на реализованную продукцию.
Эти факторы относятся к факторам второго порядка валовой прибыли.
Взаимосвязь факторов первого и второго порядков с валовой прибылью прямая, за исключением себестоимости, снижение которой приводит к росту прибыли.
При расчете влияния факторов первого порядка на валовую прибыль используем аддитивную факторную модель:
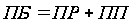 , (10)
где ПБ – валовая прибыль;
ПР – прибыль от реализации товаров;
ПП – прибыль от прочей реализации;
Количественное изменение каждого фактора равно влиянию этого фактора на изменение прибыли до налогообложения.
Для расчета влияния факторов, от которых зависит прибыль от реализации продукции (товаров, работ, услуг), таких как объем реализации продукции, ее полной себестоимости и средне реализационных цен, часто применяют способ цепных подстановок или способ абсолютных разниц.
Более детально факторы трех уровней представлены на рис. 3.1.
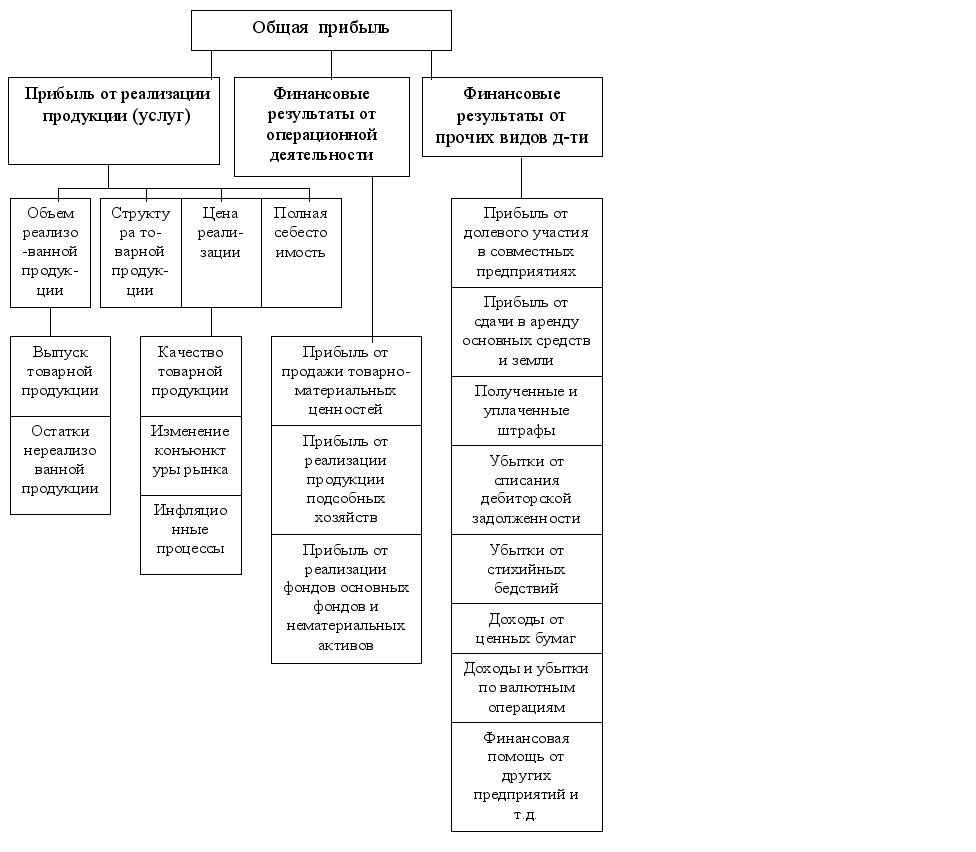 Рисунок
3.1 Структурно-логическая
схема факторного
анализа прибыли
Прибыль от реализации однородной продукции рассчитывается по формуле:
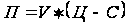 , (11)
где П – прибыль от реализации продукции;
V – объем (количество) реализованной продукции;
Ц – цена реализации единицы продукции;
С – себестоимость единицы продукции.
Эту формулу используем как факторную модель для детерминированного факторного анализа.
Способ цепных подстановок позволяет определить влияние отдельных факторов на изменение величины результативного показателя путем постепенной замены базисной величины каждого факторного показателя в объеме результативного показателя на фактическую в отчетном периоде. С этой целью определяют ряд условных величин результативного показателя, которые учитывают изменение одного, затем двух, трех, и т.д. факторов, допуская, что остальные не меняются. Сравнение величины результативного показателя до и после изменения уровня того или другого фактора позволяет элиминироваться от влияния всех факторов, кроме одного, и определить воздействия последнего на прирост результативного показателя.
Алгоритм расчета способом цепной подстановки для факторной модели (11):
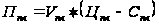 – плановое
(базовое) значение
прибыли;
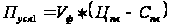 – первый
условный показатель
прибыли, показывающий,
какое значение
имела бы прибыль
при фактическом
объеме реализации
продукции и
плановой цене
и плановой
себестоимости;
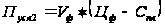 – второй
условный показатель,
отражающий
величину прибыли
при фактическом
объеме реализации
и фактической
цене, но при
плановой
себестоимости
продукции;
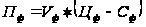
 фактический
показатель
прибыли.
Общее изменение прибыли:
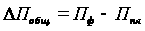 .
В том числе за счет:
1) изменение объема реализации продукции:
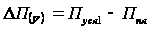 ;
2) изменение средней цены реализации продукции:
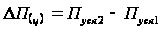 ;
3) изменение себестоимости продукции:
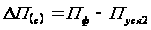 .
Алгебраическая сумма влияния всех факторов обязательно должна быть равна общему приросту результативного показателя:
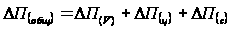 .
Отсутствие такого равенства свидетельствует о допущенных ошибках в расчетах.
Методика расчета влияния факторов методом абсолютных разниц:
в факторную модель вместо значения объема реализации продукции подставляем его отклонение и рассчитываем влияние изменения объема на прирост прибыли:
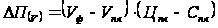 ;
произведение отклонения цены на объем реализации продукции показывает изменение величины прибыли за счет изменения цены:
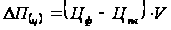 ;
произведение отклонения себестоимости продукции на объем ее реализации, взятое с противоположным знаком показывает влияние отклонения себестоимости на изменение прибыли:
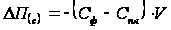 .
Здесь также сумма влияния факторов должна быть равна общему отклонению прибыли:
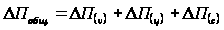 .
Если предприятие производит неоднородные виды продукции, тогда к вышеназванным факторам добавляется структурный фактор. Влияние структурного фактора на изменение прибыли можно рассчитывать с помощью приема абсолютных разниц, используя факторную модель:
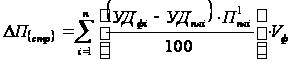 ,
(12)
где УДф i, УДпл i – соответственно фактический и плановый удельный вес i-го вида продукции в общем объеме реализации, %;
П1пл i – плановая сумма прибыли на единицу i-го вида продукции;
Vф – фактический общий объем реализованной продукции в условно-натуральном выражении.
Также для расчета влияния структурного фактора на изменение общей суммы прибыли можно использовать модель:
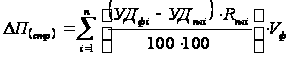 , (13)
где Rпл i – плановая рентабельность i-го вида продукции (отношение суммы прибыли к полной себестоимости реализованной продукции).
После подсчета влияния всех названных факторов на изменение прибыли, следует изучить причины изменения объема реализации, цены и себестоимости по каждому виду продукции.
Общеизвестно, что результаты деятельности предприятий могут быть оценены различными показателями, такими, как объем выпуска продукции, объем продаж, прибыль. Характеризуя финансовый или производственный результат, перечисленные показатели не способны оценить эффективность деятельности предприятий. Это связано с тем, что данные показатели являются абсолютными характеристиками деятельности предприятия, и их правильная интерпретация по оценке результативности может быть осуществлена во взаимосвязи с другими показателями, характеризующими вложенные в предприятие средства.
Показателями, характеризующими эффективность деятельности предприятий, являются показатели рентабельности (или доходности).
В экономической литературе дается несколько понятий рентабельности. Так, одно из его определений звучит следующим образом: рентабельность (от нем. re№tabel – доходный, прибыльный) представляет собой показатель экономической эффективности производства на предприятиях, который комплексно отражает использование материальных, трудовых и денежных ресурсов.
По мнению других авторов, рентабельность – показатель, представляющий собой отношение прибыли к сумме затрат на производство, денежным вложениям в организацию коммерческих операций или сумме имущества фирмы используемого для организации своей деятельности.
Для оценки эффективности производственного развития в практике экономической работы широко используется система относительных показателей финансовых результатов, рентабельности. Все относительные показатели финансовых результатов относятся к прямым показателям эффективности ресурсного, либо затратного типа. Поэтому, положительной тенденцией их изменения является тенденция к росту. Показатели рентабельности, являясь относительными показателями, обеспечивают сравнимость результатов между альтернативными вариантами использования средств для выявления наиболее доходного, и как следствие более эффективного. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Предприятие считается рентабельным, если, в результате реализации продукции оно покрывает все свои издержки и, кроме того, получает, прибыль. Поэтому, в широком смысле слова, понятие рентабельности означает прибыльность, доходность. Однако определение рентабельности как прибыльности недостаточно раскрывает ее экономическое содержание. Об отсутствии тождества между ними свидетельствует то, что сумма прибыли и уровень рентабельности, как правило, изменяются не в равной пропорции, а зачастую и в разных направлениях.
В экономической литературе различные авторы по-разному классифицируют показатели рентабельности. Одной из таких классификаций является подразделение на:
показатели рентабельности хозяйственной деятельности;
показатели финансовой рентабельности;
показатели рентабельности продукции.
Рентабельность хозяйственной деятельности (R) характеризует норму возмещения (вознаграждения) на всю совокупность источников, используемых предприятием, т.е. является отношением суммы доходов вкладчиков и кредиторов (П) к сумме инвестированного ими капитала (ИК):
 .
(14)
Для
характеристики
нормы возмещения
стоимости
рабочего капитала
в качестве
инвестированного
капитала используется
оборотный ( ),
т.е.:
 .
(15)
Кроме того, для характеристики эффективности производственной деятельности рассчитывается показатель рентабельности производства. При его расчете в качестве инвестированного капитала используется стоимость производственных фондов как сумма основных производственных фондов (ОФ) и материальных оборотных средств (МС):
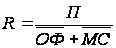 .
(16)
Если в расчете использовать в качестве дополнительной величины объем реализованной продукции, то формулу рентабельности производственной деятельности можно представить в следующем виде:
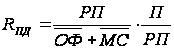 ,
(17)
где
 – рентабельность
производственной
деятельности;
РП – объем реализованной продукции;
 – среднегодовая
стоимость
основных
производственных
фондов;
 – среднегодовая
стоимость
материальных
оборотных
средств;
П – валовая прибыль.
Из приведенной формулы следует, что рентабельность производственной деятельности зависит от изменения двух факторов:
реализации на рубль производственных фондов;
прибыли на рубль реализации.
Первый фактор характеризует эффективность использования производственных фондов, т.е. их фондоотдачу, выраженную через объем реализованной продукции. Второй фактор характеризует уровень рентабельности реализованной продукции. Определить влияние перечисленных факторов можно методом цепных подстановок.
Изменение рентабельности за счет влияния фондоотдачи с одного рубля производственных фондов равно:
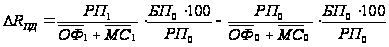 .
(18)
Изменение рентабельности производственной деятельности за счет влияния уровня рентабельности реализованной продукции:
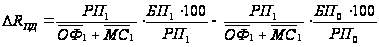 .
(19)
Необходимо отметить, что каждый из рассмотренных факторов является сложным, зависящим в свою очередь от ряда других факторов второго порядка.
Финансовая рентабельность характеризует эффективность инвестиций собственников предприятия, которые представляют предприятию ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли. Система показателей финансовой рентабельности формируется как отношение прибыли к различным показателям авансированных средств, из которых наиболее важными являются: все активы предприятия; инвестиционный капитал (собственные средства + долгосрочные обязательства); акционерный (собственный) капитал. Причем
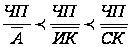 ,
(20)
где
 –
чистая прибыль;
 – среднегодовая
стоимость всех
активов;
 – среднегодовая
стоимость
инвестированного
капитала;
 –
среднегодовая
стоимость
собственного
капитала.
Не совпадение уровней рентабельности по этим показателям будет характеризовать степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и других заемных средств.
В экономической литературе наиболее часто встречается следующая формула расчета финансовой рентабельности (RФ):
 , (21)
где ЧП – чистая прибыль;
–
среднегодовая
стоимость
собственного
капитала.
Для характеристики рентабельности реализованной продукции (RРП) прибыль от реализации (ПРП) делят на полную себестоимость реализованной продукции (СРП):
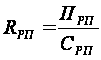 .
(22)
Данный показатель характеризует реальный размер прибыли, которую приносит предприятию каждый рубль произведенных затрат по ее выпуску и реализации.
Для осуществления контроля не только за себестоимостью реализованной продукции, но и за изменениями в политике ценообразования рассчитывают показатель рентабельности продаж (RРП). Он определяется отношением чистой прибыли (ЧП) или прибыли от реализации (ПРП) к сумме выручки от реализации (ВРП):
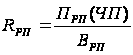 .
(23)
По динамике данного показателя предприятие может принимать решение по изменению ценовой политики или усилению контроля за себестоимостью продукции. Показатель можно определять в целом по продукции или по отдельным ее видам.
Исходя из приведенной формулы расчета рентабельности продукции, можно определить влияние на ее изменение по сравнению с базисным периодом изменения цен на продукцию и изменения уровня себестоимости. Если представить прибыль от реализации как разницу между выручкой от реализации без НДС (ВРП) и полной себестоимостью реализованной продукции (СРП), то формула расчета рентабельности продаж будет выглядеть следующим образом:
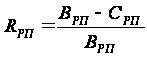 .
(24)
Изменение рентабельности продаж за счет изменения отпускных цен на реализованную продукцию определяется по формуле:
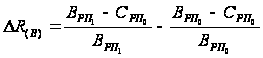 . (25)
Влияние фактора изменения себестоимости на рентабельность продаж составит:
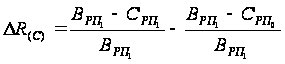 (26)
Общее изменение рентабельности продаж по сравнению с базисным периодом должно быть равно сумме влияния перечисленных двух факторов, т.е.:
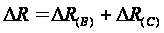 (27)
Далее рассмотрим анализ состава, динамики и структуры финансовых результатов ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
3.2 Анализ состава, динамики и структуры финансовых результатов ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА»
Рассмотрим структуру валовой прибыли ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год, проследим ее динамику, сравнивая с показателями предшествующего 2008 года, а также оценим выполнение плана по балансовой прибыли. Как показывают данные, приведенные в таблице 3.1, план по валовой прибыли перевыполнен на 9,27%.
Таблица 3.1 - Показатели состава, динамики и выполнения плана прибыли ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» за 2009 год
| Показатели | 2007 г. | 2008 г. | ||||
| Сумма, руб. | Доля, % | План | Факт | |||
| Сумма, руб. | Доля, % | Сумма, руб. | доля, % | |||
| Общая прибыль | 787847 | 100 | 850000 | 100 | 928782 | 100 |
| Прибыль от продаж | 433682 | 55,05 | 500000 | 98,0 | 509487 | 103,5 |
| Прочие доходы | 2548 | 0,32 | 3000 | 6,0 | 274 | 0,05 |
| Прочие расходы | -23468 | -2,97 | -20080 | -4,0 | -17671 | -3,59 |
| Прибыль до налогообложения | 412762 | 100 | 450000 | 100 | 492090 | 100 |
| Налог на прибыль | 123829 | 30 | 150000 | 33,33 | -172232 | 35 |
| Чистая (нераспределенная прибыль) | 288604 | 69,92 | 300000 | 66,67 | 319858 | 65 |
По сравнению с предшествующим 2007 годом темп прироста валовой прибыли составил 17,89%.
Основную часть прибыли предприятие ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» получает за счет реализации товарной продукции и не занимается прочей деятельностью, а именно: не имеет долевого участия в других предприятиях, не является арендодателем основных средств и т.д. План по сумме прибыли от реализации товарной продукции за 2008г. перевыполнен на 78782 руб. или на 9,27 %. По сравнению с предшествующим 2007 годом сумма прибыли возросла на 140935 руб. или на 17,89%.
Прибыль от реализации товарной продукции в целом по предприятию зависит от четырех факторов первого порядка: объема реализации продукции (V); ее структуры (Стр.); себестоимости (С) и уровня изменения среднереализационных цен. Эти же факторы являются факторами второго порядка по отношению к валовой прибыли.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. При незначительном увеличении объёма продаж прибыль несущественно увеличилась и какое это влияние оказало на прибыль выясним при факторном анализе. Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объёме реализации, то сумма прибыли возрастёт и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции, общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости. Снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот.
Так на нашем предприятии в 2008 году себестоимость проданной товарной продукции составляла 21922003 рубля при прибыли 928782 рубля и при обороте 3120785 рублей. В 2009 году себестоимость составила 4243214 рубля при прибыли 1774769 рубля, при обороте 6017983 рублей. Более того, влияние увеличения себестоимости на прибыль в 2009 году рассмотрим с помощью факторного анализа. При незначительном увеличении оборота и себестоимости продукции следует, что увеличение прибыли произошло в большей мере за счёт увеличения отпускных цен. Изменение уровня среднереализационных цен и величина прибыли находятся в прямопропорциональной зависимости, т.е. с увеличением цен сумма прибыли возрастёт и наоборот.
В ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» цены в 2008 году по сравнению с 2009 годом выросли на предприятиях-поставщиках в 1,2 раза.
По нашему мнению, факторный анализ, показывает за счёт каких факторов и на какую величину изменилась сумма прибыли в 2008 году по сравнению с 2007 годом, в 2009 году по сравнению с 2008 годом представляет несомненный интерес.
Исходные данные, необходимые для расчета влияния этих факторов на сумму прибыли в 2008 году, приведены в таблице 3.2.
Таблица 3.2 - Исходные данные для факторного анализа прибыли от реализации товарной продукции за 2008 год, руб.
| Показатель | 2007 г. | Условный показатель, рассчитанный в ценах 2007 г. на объем 2008 г. | 2008 г. |
| Выручка от продажи (без НДС, акциза и других отчислений из выручки) | 2884219 | 2600654 | 3120785 |
| Полная себестоимость проданной продукции | 2096372 | 1826669 | 2192003 |
| Прибыль от продажи продукции | 787847 | 773985 | 928782 |
Сравнивая сумму прибыли, предшествующего года и условную, рассчитанную исходя из фактического объема и ассортимента продукции отчетного года, но при ценах и себестоимости базового (предшествующего) года, узнаем, на сколько она изменилась за счет объема и структуры реализованной продукции (DП(V, стр.):
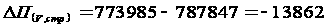 руб.
Чтобы найти влияние только объема продаж, умножим сумму прибыли базового года на процент прироста объема реализации в оценке по себестоимости или в условно-натуральном выражении и результат разделим на 100. Прирост объема реализации составил (в %):
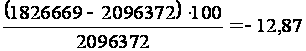 .
Влияние объема продаж на сумму прибыли (DП(V)):
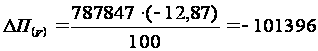 руб.
Определим влияние структурного фактора (DП(стр.)):
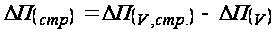
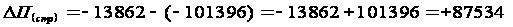 руб.
Влияние изменения полной себестоимости на сумму прибыли (DП(С)) устанавливается сравнением фактической себестоимости реализованной продукции в отчетном году с условным показателем, рассчитываемым в ценах базового года:
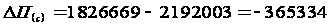 руб.
Изменение суммы прибыли за счет отпускных цен на продукцию (DП(Ц)) устанавливается сопоставлением фактической выручки отчетного года с условной, которую предприятие получило бы за фактический объем реализации при ценах базового периода:
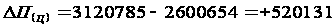 руб.
Общее изменение суммы прибыли:
 руб.,
в том числе за счет изменения:
объема
продаж
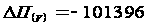 руб.;
структуры
товарной продукции
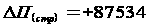 руб.;
полной
себестоимости
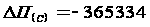 руб.;
цен
реализации
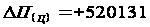 руб.
Баланс факторов:
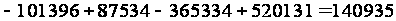 руб.
Результаты расчетов показывают, что прибыль в 2008 году выросла по сравнению с 2007 годом в большей степени за счёт роста цен реализации. Рост цен реализации повлек за собой увеличение суммы прибыли на 520131 рубль. Структура продукции способствовала увеличению прибыли в 2008 году по сравнению с 2007 годом на 87534 рубля. Отрицательное влияние на изменение суммы прибыли оказал практически отсутствующий рост объёма продаж. За счет этого фактора прибыль уменьшилась на 101396 рублей. Наиболее существенное влияние на уменьшение суммы прибыли оказало увеличение полной себестоимости продукции. За счёт этого фактора прибыль уменьшилась на 365334 рубля. Таким образом, мы видим, что одним из путей увеличения прибыли анализируемого предприятия является увеличение объёма продаж наиболее рентабельных видов продукции. Необходимо изыскать новые рынки сбыта, заниматься разного рода видами деятельности, с целью получения стабильного дохода.
План по сумме прибыли от реализации товарной продукции за 2009 г. перевыполнен на 774769 руб. или на 77,48 %. По сравнению с предшествующим годом сумма прибыли возросла на 845987 руб. или на 91,09%.
В ООО «НАУЧНО-ТЕХНИЧЕСКИЙ ЦЕНТР «ГЕРМЕТИКА» прибыль от реализации продукции в 2009 году по сравнению с 2008 годом увеличилась с 928782 рублей до 1774769