Комплексный экономический анализ хозяйственной деятельности предприятия на примере ОАО "Завод ЖБК -1"
13. Расчет безубыточного объема продаж и запаса финансовой прочности
Формализация процедур анализа и планирования расходов основана на их подразделении на переменные и постоянные. Первые изменяются пропорционально объему производства, вторые остаются стабильными при изменении этого объема. Но группировка расходов на постоянные и переменные является условной и иногда предлагается делить расходы на полупеременные и полупостоянные. Определение постоянных переменных затрат позволяет выявить условия безубыточности производства и реализации продукции.
Безубыточный объем продаж – это объем продукции, доходы от продажи которой в точности покрывают совокупные расходы на ее производство и реализацию, обеспечивая тем самым нулевую прибыль. Это так же тот объем производства, который нужно реализовать, что бы покрыть затраты на производство и коммерческие расходы. Т.к. предприятие производит несколько видов продукции, то мы будем находить безубыточную выручку:
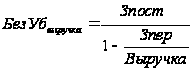 .
Графический метод удобен для иллюстрации зависимости между показателями, участвующими в расчете точки безубыточности аналитическим методом.
Таблица 13
Расчет безубыточного объема продаж и запаса финансовой прочности
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
| Прошлый год | Отчетный год | |||
|
Объем продаж, тыс.руб. |
Выручка (стр. 010 Ф№2) | 384557 | 878034 | 493477 |
|
Сумма переменных затрат, тыс. руб. |
Себестоимость (стр.020 Ф№2) | 239742 | 608615 | 368873 |
|
Сумма постоянных затрат, тыс. руб. |
Комм.+Управл. Расходы(стр.030+040 Ф№2) | 19140 | 38212 | 19072 |
Безубыточный объем продаж, тыс. руб. |
|
50368 | 123265 | 72897 |
|
Запас финансовой прочности, тыс. руб. |
|
334189 | 754769 | 420580 |
|
Запас финансовой прочности, % |
|
86,9 | 85,9 | -1 |
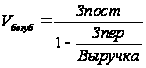
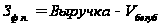
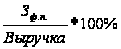
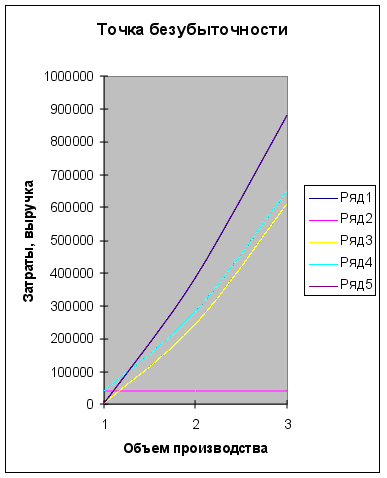
Найдем точку безубыточности графическим способом
В
Вывод:
По данным таблицы 13 графика видно, что с объемом продаж увеличивается и сумма переменных и постоянных затрат. Величина переменных затрат увеличивается на 368873 тыс. руб., а значение постоянных на 19072 тыс.руб.
Безубыточный объем продаж в прошлом году равен 50368 тыс. руб., а в отчетном – 123265 тыс. руб., т.е. безубыточный объем продаж увеличился на 72897 тыс.руб. Следовательно, порог рентабельности в отчетном году равен 50368 тыс. руб., при этом объеме продаж прибыль и убыток предприятия равняются нулю. На самом деле это тот объем продаж, который нужно реализовать, чтобы выручкой покрыть затраты на производство и коммерческие расходы. Исходя из этого, можно сделать вывод, что ОАО «ЖБК №1» может значительно понизить объем продаж и не стать банкротом.
Значение запаса финансовой прочности увеличивается в отчетном году на 420580 тыс. руб. Аналитические расчеты совпали с графическими.
IV. Управленческий производственный анализ.
14. Анализ динамики объемов продаж продукции
Для анализа динамики объемов продаж продукции необходимы данные не только об объемах продаж за прошлый и отчетный годы, но и за отчетный год в ценах прошлого года. Для этого мы используем индекс цен, который равен 1,162. Объем продаж за отчетный год в ценах прошлого года определяется путем деления значения за отчетный год на индекс цен.
Индекс роста равен отношению значений объемов продаж за отчетный год в ценах прошлого к прошлому году.
Анализ динамики объемов продаж продукции необходим для дальнейших расчетов по анализу использования трудовых ресурсов, анализу использования материальных ресурсов и т.д.
Таблица 14
Анализ динамики объемов продаж продукции
|
Объем продаж продукции, тыс. руб. |
Изменение, тыс. руб. |
Темп прироста, % |
Индекс роста |
||
| Прошлый год | Отч.год в ценах прошлого года | Отчетный год | |||
| 384557 | 755623 | 878034 | 371066 | 96 | 1,96 |
Вывод:
Объем продаж продукции за отчетный год в ценах прошлого года увеличился на 371066 руб. Темп прироста составил 96%, а индекс роста 1,96.
15. Анализ использования трудовых ресурсов
Трудовые ресурсы – это работоспособная часть населения. Использование трудовых ресурсов влияет на эффективность хозяйственной деятельности и финансовое благополучие организации.
Задачи анализа трудовых ресурсов:
Оценка объема, состава, структуры и качества трудовых ресурсов;
Анализ обеспеченности производства кадрами. Обеспеченность производства кадрами – это соответствие фактического наличия работников тех или иных категорий и потребностей производства в кадрах;
Анализ использования фонда рабочего времени. Фонд рабочего времени – это количество часов, отработанных всеми работниками в соответствии с планом. Данный показатель характеризует полноту использования трудовых ресурсов по времени, т.е. интенсивность использования трудовых ресурсов. Фонд рабочего времени зависит от численности работников, продолжительности рабочей смены в часах от количества отработанных дней;
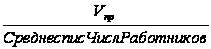
Анализ производительности труда и трудоемкости продукции, т.е. анализ эффективности использования трудовых ресурсов. К таким показателя относятся среднечасовая выработка одного работника, трудоемкость одного рубля продукции, а так же экономия (перерасход) трудовых ресурсов. Трудоемкость является обратным показателем эффективности использования трудовых ресурсов. Относительная экономия или перерасход трудовых ресурсов характеризует на сколько человек меньше (при экономии) или больше (при перерасходе) понадобилось бы в отчетном году, что бы произвести такое же количество как в прошлом периоде за счет роста (снижения) производительности труда.
Индекс физического объема равен 2,28. Рассчитывается он путем деления объема продаж отчетного периода на объем продаж прошлого периода.
Таблица 15
Анализ использования трудовых ресурсов
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
| Прошлый год | Отчетный год | |||
|
Среднегодовая численность работников, чел. |
Х | 886 | 889 | 3 |
|
Объем продаж продукции в сопоставимых ценах, тыс. руб. |
Х | 384557 | 755623 | 371066 |
|
Среднегодовая выработка одного работника, тыс. руб./чел. |
|
434 | 850 | 416 |
| Отработано часов всемиработниками за год |
|
1707853,6 | 1733550 | 25696,4 |
|
Среднечасовая выработка одного работника, руб./ч |
|
0,22517 | 0,435882 | 0,210712 |
| Трудоемкость одного рубля продукции, ч/руб. |
|
4,44109 | 2,2942 | -2,14689 |
|
Относительная экономия (перерасход) трудовых ресурсов |
|
Х | Х | -1131 |
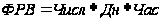
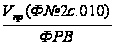

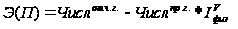
Вывод:
Среднегодовая численность работников ОАО « ЖБК №1»увеличилась в отчетном году на 3 человека. Среднегодовая выработка одного работника в прошлом году составляла 434 тыс./чел., а в отчетном – 850 тыс.руб/чел., следовательно выработка увеличилась на 416 тыс.руб/чел. Что является положительной тенденцией для предприятия.
Количество отработанных часов всеми работниками за отчетный год увеличивается на 25696,4 часов и становится 1733550 часов. Это говорит о том, что трудовые ресурсы используются намного интенсивнее, чем в прошлом.
Среднечасовая выработка одного работника так же увеличивается на 0,210712 руб./чел. и в 2004 составляет 0,435882 руб./чел. Увеличение в динамике этого показателя - это положительная тенденция.
Трудоемкость одного рубля продукции уменьшается с 4,44109 ч/руб. до 2,2942 ч/руб. Это говорит о том, что затраты на трудовые ресурсы сокращаются. Что положительно характеризует предприятие.
Полученное значение экономии говорит о том, что на 1131 человека меньше понадобилось бы в отчетном году, что бы произвести такое же количество продукции как в прошлом периоде за счет роста производительности труда.
16. Анализ состава, структуры и динамики основных фондов
Основные фонды – это средства производства и в совокупности составляют производственную базу предприятия. Производство продукции обеспечивается наличием промышленно – производственных фондов. Кроме того, хозяйственная деятельность обеспечивается за счет основных производственных фондов непромышленного назначения (основные фонды транспорта, сельского хозяйства, строительства и т.д.). В составе основных фондов есть фонды непроизводственного назначения (объекты социальной инфраструктуры).
По степени использования различают: основные фонды в эксплуатации, на ремонте, на консервации и в резерве. По функциональному назначению различают земельные участки, объекты природопользования, здания и сооружения.
По степени принадлежности основные фонды делят на собственные, арендованные и переданные в аренду.
Основные фонды отражаются в бухгалтерском балансе по остаточной стоимости, а в приложении к бухгалтерскому балансу по первоначальной и восстановительной. При оценке объемов основных фондов, динамики нужно помнить о том, что они могут переоцениваться. Поэтому, сравнивая объемы основных фондов за разные периоды, необходимо привести их к сопоставимой стоимостной оценке.
При анализе структуры основных фондов необходимо выделить активную и пассивную часть. К активной части относятся объекты непосредственно участвовавшие в изготовлении продукции (рабочие машины, оборудование и транспортные средства). К пассивной части относятся все остальные.
Таблица 16
Анализ состава, структуры и динамики основных фондов
|
Наименование показателя |
Порядок расчета (коды строк) |
Абсолютные значения, т.р. |
Удельный вес, % |
Изменение удельного веса, % |
Темпы прироста цепные, % |
||||||
| Нач пр.г. | Нач отч.г. | Кон отч.г. | Нач пр.г. | Нач отч.г. | Кон отч.г. | ||||||
| Прош.г. | Отч.г. | Прош.г. | Отч.г. | ||||||||
|
Здания |
56556 | 56556 | 50153 | 39,5 | 39,8 | 28,7 | 0,3 | -11,1 | - | -11,3 | |
| Сооружения и передат. устр. | 8285 | 8166 | 19814 | 5,8 | 5,7 | 10,3 | -0,1 | 4,6 | -1,4 | 142,6 | |
| Машины и оборудование | 61841 | 61783 | 87200 | 43,2 | 43,5 | 49,3 | 0,3 | -0,2 | -0,09 | 0,4 | |
| Транспорт | 2067 | 1251 | 2699 | 1,4 | 0,9 | 1,5 | -0,5 | 0,6 | -39,5 | 115,7 | |
| Производств. и хоз.инвентарь | 1282 | 1275 | 1792 | 0,9 | 0,9 | 1,0 | 0 | 0,1 | -0,5 | 40,5 | |
| Земельн. участки и объекты прир-ния | 12933 | 12933 | 12933 | 9,1 | 9,1 | 9,1 | 0 | 0 | - | - | |
| Проч. виды основных средств | 180 | 132 | 163 | 0,1 | 0,1 | 0,1 | 0 | 0 | -26,6 | 23,4 | |
| Итого основные фонды, в т. числе: | 143144 | 142096 | 174754 | 100 | 100 | 100 | - | - | -0,03 | 22,9 | |
|
активная часть |
63908 | 63034 | 89899 | 44,6 | 44,4 | 50,8 | -0,2 | 6,4 | -1,4 | 42,6 | |
Вывод:
По данным таблицы 16 можно сказать, что в целом значение основных фондов в прошлом году снизилось, а в отчетном значительно повысилось.
Это объясняется значительным увеличением сооружений и передаточных устройств, а так же транспортных средств.
Темп прироста основных фондов за 2003 год составил – 0,03%, а в 2004 году составил 22,9%.
В составе основных фондов значение зданий в прошлом году не изменилось, а в отчетном темп прироста составил – 11,3%, т.е. абсолютное значение уменьшилось.
Сооружения и передаточные устройства в прошлом году сократились, а отчетном увеличились. Темп прироста в отчетном году составил 142,6%, а в прошлом1,4%. Удельный вес их на начало 2003 г. составлял 5,8% от всех основных фондов, на начало 2004 г.5,7%, а на конец10,3%.
Количество машин и оборудования за два года меняется незначительно. Темп их прироста в прошлом году составляет – 0,09%, а в отчетном 0,4%
Удельный вес транспортных средств в прошлом году уменьшился на – 0,5%, а в отчетном вырос на 0,6%. Темп прироста за 2003 г. составил – 39%, а за 2004 г. 115,7%.
Значение производственного и хозяйственного инвентаря практически в прошлом периоде не меняется , а вот в отчетном темп прироста составляет 40,5%.
Прочие виды основных средств в прошлом периоде снижается, в отчетном – увеличивается.
В целом, основные фонды в отчетном периоде увеличиваются. Что положительно характеризует предприятие.
Активная часть основных фондов составляет практически половину всех фондов. За 2003 год активная часть уменьшается на 1,4%,а за 2004 год увеличивается на 42,6%.
17. Показатели движения и технического состояния основных фондов
Эффективность производства зависит от обеспеченности основными фондами. Обеспеченность основными фондами- это соответствие потребностей производства в основных фондах и наличия основных фондов, которое определяется как в целом по предприятию (в стоимостном выражении), так и по отдельным группам однородных объектов. Обеспеченность производства основными фондами меняется в результате движения основных средств. Интенсивность этих процессов можно измерить при помощи коэффициента обновления основных фондов и коэффициента выбытия.
Важнейшим моментом при оценке обеспеченности производства основными фондами является оценка их технического состояния. Техническое состояние оценивается по данным бухгалтерского учета. Степень износа парка основных средств определяет коэффициент износа. Так же рассчитывается коэффициент годности.
Эти показатели рассчитываются на любую отчетную дату. Поскольку методы начисления амортизации напрямую связаны со скоростью старения оборудования, то данные показатели характеризуют техническое состояние с определенной долей условности.
Чем выше коэффициент годности, тем ниже коэффициент износа. В динамике желательно снижение коэффициента износа и увеличение коэффициента годности.
Об интенсивности замены оборудования можно судить по показателю среднего срока эксплуатации основных фондов, который является обратным коэффициенту выбытия. В отдельно взятом периоде величина этого показателя может оказаться аномально меньше или больше.
Таблица 17
Показатели движения и технического состояния основных фондов
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
|
Прошлый год |
Отчетный год |
|||
|
Индекс роста ОФ |
|
1,15 | 1,11 | -0,04 |
|
Коэффициент обновления ОФ |
|
0,01 | 0,32 | 0,31 |
|
Коэффициент выбытия ОФ |
|
0 | 0,17 | 0,17 |
|
Средний срок эксплуатации ОФ |
|
0 | 6 | 6 |
| Коэффициент износа основных фондов по состоянию на конец года |
|
0 | 0,21 | 0,21 |
| Коэффициент годности основных фондов по состоянию на конец года |
1-
|
0 | 0,79 | 0,79 |
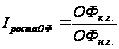


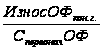

Вывод:
По данным таблицы 17 индекс роста основных фондов в прошлом году равен 1,15, а в отчетном1,11. Коэффициент обновления основных фондов за 2004 год увеличивается на 0,31. Данный коэффициент показывает какую часть от имеющихся на конец отчетного периода основных фондов составляют новые фонды. Увеличение этого показателя в динамике говорит о том, что предприятие закупает и использует новое оборудование. Это положительно характеризует предприятие.
Коэффициент выбытия основных фондов так же увеличивается на 0,17.
Он показывает какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из – за ветхости и по другим причинам. Увеличение в динамике коэффициента выбытия говорит о том, что анализируемое предприятие избавляется от устаревшего оборудования.
Средний срок эксплуатации основных фондов за отчетный период увеличился приблизительно на 6 лет.
Коэффициент износа основных фондов по состоянию на конец года увеличился только в отчетном году на 0,21. Данный показатель характеризует долю стоимости основных средств, списанную на затраты в предшествующих периодах. Следовательно, оборудование предприятия изнашивается, но незначительно. Дополнением к коэффициенту износа является коэффициент годности.
Коэффициент годности основных фондов по состоянию на конец года так же увеличился только в 2004 году на 0,79.
18. Анализ эффективности использования основных фондов
Эффект от использования основных фондов – это произведенная продукция и полученная в результате этого прибыль (убыток). К показателям, отражающим эффективность использования основных средств, относятся фондоотдача, фондоемкость и экономия (перерасход) фондов.
 ;
где ОФ в стоимостном измерении и Vпр в целом по предприятию, так же выражается в денежных единицах. Фондоотдача может рассчитываться как по первоначальной стоимости, так и по остаточной. Фондоотдача может рассчитываться по всем основным фондам, по основным или по их активной части. По отдельным видам продукции фондоотдача может рассчитываться в натуральных показателях. Обратным показателем эффективности использования основных фондов является фондоемкость продукции:

Фондоемкость является основным фактором, определяющим уровень фондоотдачи. Если фондоотдача и фондоемкость рассчитываются в стоимостных показателях, то для сравнения их за разные периоды времени, нужно исчислить их в сопоставимых ценах. Рост фондоотдачи сокращает потребность производства в основных фондах и позволяет повысить объемы производства.
Экономический эффект от изменения эффективности использования основных фондов можно оценить как:
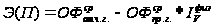 .
Величина этого показателя характеризует на сколько нужно увеличить или уменьшить основные фонды в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году, из-за роста (уменьшения) фондоотдачи.
Таблица 18
Анализ эффективности использования основных фондов
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
|
Прошлый год |
Отчетный год |
|||
|
Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах, тыс. руб. |
Х | 126003,5 | 142404,5 | 16401 |
|
Объем продаж продукции в сопоставимых ценах, тыс. руб. |
Х | 384557 | 755623 | 371066 |
|
Фондоотдача основных фондов, руб./руб. |
|
3,05 | 5,31 | 2,26 |
|
Фондоемкость продукции, руб./руб. |
|
0,33 | 0,19 | -0,14 |
|
Среднегодовая величина основных фондов по остаточной стоимости в действующих ценах, тыс. руб. |
Х | 126003,5 | 142404,5 | 16401 |
|
Рентабельность основных фондов по прибыли до налогообложения |
|
97,5 | 132,4 | 34,9 |
|
Относительная экономия (перерасход) основных фондов, тыс.руб. |
Э(П)= |
Х | -1448834 | Х |


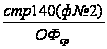
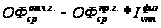
Вывод:
Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах увеличилась за отчетный период на 16401 руб. Переоценка основных фондов не производилась за анализируемые периоды.
Фондоотдача основных фондов за прошлый год составила 3,05 руб./руб., а в отчетном 5,31 руб./руб., следовательно увеличилась на 2,26. Рост фондоотдачи в динамике – это положительная тенденция.
Фондоемкость за 2004 год сокращается на 0,14 руб./руб и на 2004 год составляет 0,19 руб./руб. Это положительно характеризует предприятие.
Рентабельность основных фондов по прибыли до налогообложения увеличивается с 97,5% до 132,4%. Это говорит о том, что значение прибыли до налогообложения, приходящаяся на один рубль основных фондов, увеличивается на 34,9% в отчетном периоде.
Индекс физического объема – 2,28.
Полученное значение относительной экономии говорит о том, что на
1448834 рублей нужно уменьшить основные фонды в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году, из-за роста фондоотдачи.
19. Анализ использования производственной мощности и оборудования
Технический уровень производства определяет эффективность производства и влияет на полноту использования всех ресурсов. К показателя технического уровня относятся фондовооруженность и техническая вооруженность. Фондовооруженность определяется по следующее формуле:
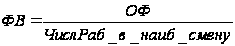 ;
Техническая вооруженность:
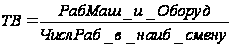 .
Техническая вооруженность труда еще не гарантирует его высокую производительность, а является предпосылкой.
Производственная мощность – максимальный объем производства продукции, который может быть достигнут при использовании полной загрузки и максимальной эффективности использования всех имеющихся у предприятия ресурсов. Но реальные объемы производства всегда меньше производственной мощности из-за неполного использования. Достижение производственной мощности обеспечит наиболее экономичный режим работы предприятия. Поэтому в ходе анализа необходимо искать резервы производства. Во многом это достигается определенной полнотой использования средств производства как по времени, так и по мощности.
Таблица 19
Анализ использования производственной мощности и оборудования
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
|
Прошлый год |
Отчетный год |
|||
| Среднегодовая величина основных фондов по первоначальной (восстановительной) стоимости в сопоставимых ценах, тыс.руб. | Х | 71048 | 158425 | 87377 |
|
Фондовооруженность, тыс. руб./чел. |
|
80,19 | 178,2 | 98,02 |
| Среднегодовая величина оборудования в сопоставимых ценах, тыс. руб. | Х | 57505,3 | 68413 | 10907,7 |
|
Техническая вооруженность, тыс. руб./чел. |
|
64,9 | 76,9 | 12 |


Вывод:
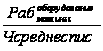
Среднегодовая величина основных фондов по первоначальной (восстановительной) стоимости в сопоставимых ценах в прошлом году составила 71048 рублей, а в отчетном 158425 руб., следовательно увеличилась на 87377 руб. Фондовооруженность показывает сколько основных фондов( в денежном выражении) приходится на человека. Значение фондовооруженности за прошлый год составило 80,19 тыс. руб./чел, а в отчетном 178,2тыс.руб./чел. среднегодовая величина оборудования в сопоставимых ценах за 2004 год увеличилась на 10907,7 тыс. руб.
Техническая вооруженность показывает сколько рабочих машин и оборудования (в денежном выражении) приходится на одного работника. В прошлом году это значение составило 64,9 тыс.руб./чел, а в отчетном 76,9 тыс.руб./чел. Увеличение в динамике показателей фондовооруженности и технической вооруженности характеризуют с положительной стороны анализируемое предприятие. Из этого можно сделать вывод о том, что
ОАО « ЖБК №1»закупает и использует новое оборудование и основные фонды.
20. Анализ использования материальных ресурсов
Материальные ресурсы это неотъемлемая часть производственного процесса. Задачи анализа материальных ресурсов:
Анализ обеспеченности производства материальными ресурсами;
Оценка состояния складских запасов, сырья, материалов;
Анализ эффективности использования материальных ресурсов;
Оценка влияния использования материальных ресурсов и объемов изготавливаемой продукции.
В целом по предприятию уровень эффективности использования материальных расходов определяется с помощью следующих показателей:
Материалоотдача показывает сколько продукции в рублях приходится на рубль материальных затрат:

где
 -
объем продаж
с каждого рубля
материальных
затрат
МЗ определяются по форме №5.
Материалоемкость показывает сколько рублей материальных затрат приходится на рубль продукции:

Отклонение материалоемкости и материалоотдачи приводит к экономии или перерасходу материальных затрат.
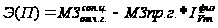
Таблица 20
Анализ использования материальных ресурсов
|
Наименование показателя |
Порядок расчета |
Значения |
Изменение |
|
|
Прошлый год |
Отчетный год |
|||
| Материальные затраты в сопоставимых ценах, тыс. руб | Х | 150325 | 329733 | 179408 |
|
Объем продаж продукции в сопоставимых ценах, тыс. руб. |
Х | 384557 | 755623 | 371066 |
|
Материалоотдача, руб./руб. |
|
2,6 | 2,3 | -0,3 |
|
Материалоемкость продукции, руб./руб. |
|
0,38 | 0,43 | 0,05 |
|
Относительная экономия (перерасход) материальных ресурсов, тыс. руб. |
Э(П)= |
Х | -13008 | Х |


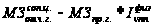
Вывод:
Значение материальных затрат за отчетный период увеличилось на 179408 руб. Значение материальных затрат за отчетный год мы привели к сопоставимым ценам.
Материалоотдача незначительно сократилась с 2,6 руб./руб. до 2,3 руб/руб. Это говорит о том, что значение продукции в рублях, приходящееся на рубль материальных затрат снизилось на 0,3 руб/руб. Это отрицательно характеризует предприятие. Но значение материалоемкости сократилось на 0,05 руб/руб., это положительный момент. Это снижение предполагает, что материальные затраты на рубль продукции снизились.
Полученное значение относительной экономии говорит о том, что на 13008 рублей нужно уменьшить материальные затраты в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году.
21. Оценка влияния экстенсивности и интенсивности использования производственных ресурсов на отклонение в объеме продукции
Производительность труда и численность трудовых ресурсов являются факторами, непосредственно определяющими результаты производства.
Наращивание объемов производства за счет увеличения численности работников при неизменной выработке, т.е. за счет дополнительных затрат – это экстенсивный способ. А увеличение объемов производства за счет увеличения производительности труда при неизменной численности – это интенсивный путь (он предпочтителен при ограниченности ресурсов). Соответственно количественные факторы – экстенсивные, а качественные – интенсивные факторы. Для определения влияния экстенсивности и интенсивности трудовых