Комплексный экономический анализ хозяйственной деятельности предприятия на примере ОАО "Завод ЖБК -1"
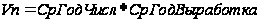 ;
где среднегодовая численность – экстенсивный фактор, а выработка – интенсивный. Рассчитаем влияние интегральным методом.
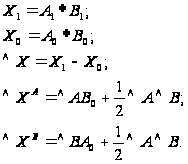
Для анализа влияния экстенсивности и интенсивности на объемы производства основных фондов, в качестве экстенсивного фактора мы берем среднегодовую стоимость основных фондов, а в качестве интенсивного – фондоотдачу. Составим факторную модель:
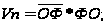
Отклонение факторной модели позволяют оценить причины изменения объема производства в динамике, выявить резервы улучшенного использования основных фондов, планировать деятельность предприятия.
Проведем факторный анализ интегральным методом, аналогично описанному выше.
Оценка влияния экстенсивности и интенсивности на объемы производства материальных ресурсов, в качестве экстенсивного фактора мы выбираем материальные затраты, а интенсивный фактор – это материалоотдача. Факторный анализ проведем интегральным методом. Для его проведения составим факторную модель:
Х=МЗ*МО.
Таблица 21
Оценка влияния экстенсивности и интенсивности использования производственных ресурсов на отклонение в объеме продукции
|
Фактор |
Величина фактора в сопоставимых ценах |
Изменение |
Расчет влияния |
Размер влияния |
|
| Пр.г. |
Отч.г. |
||||
| 1.Среднегодовая численность работников, чел. | 886 | 883 | 3 |
|
1926 |
| 2.Среднегодовая выработка одного работника, тыс.руб./чел. | 434 | 850 | 416 |
|
369200 |
|
Суммарное влияние |
Х | Х | Х |
|
371126 |
|
1.Среднегодовая величина основных фондов по остаточной стоимости, тыс.руб. |
126003,5 | 142404,5 | 16401 |
|
68556,18 |
| 2.Фондоотдача основных фондов, руб./руб. | 3,05 | 5,31 | 2,26 |
|
303301,04 |
| Суммарное влияние | Х | Х | Х |
|
371857,2 |
| 1. Материальные затраты, тыс.руб. | 150325 | 183150 | 32825 |
|
80421,25 |
| 2.Материалоотдача, руб./руб. | 2,6 | 2,3 | -0,3 |
|
-50021,25 |
| Суммарное влияние | Х | Х | Х |
|
30400 |
Вывод:
Рассчитав влияние трудовых ресурсов на объем производства:
Х1=750550Х0=379424
 Х=371126;
 =1926
 =369200
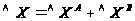
 =1926+369200=371126.
Делаем вывод о том, что на объем производства в большей мере положительно влияет интенсивный фактор – среднегодовая выработка одного работника (369200)
Проанализировав влияние основных фондов на изменение объема производства, можно сказать, что в большей мере на увеличение объема производства повлиял интенсивный фактор – фондоотдача(303301,04).
Произведя расчет влияния материальных ресурсов на изменение объема производства, делаем вывод о том, что на изменение объема производства в положительную сторону больше повлиял экстенсивный фактор – материальные затраты (80421,25), а отрицательно – материалоотдача (-50021,25)
В целом на увеличение объема производства больше влияют интенсивные факторы, следовательно, анализируемое предприятие увеличивает объемы производства за счет интенсивности использования производственных ресурсов, не привлекая дополнительные.
22. Оценка производственного потенциала предприятия
Производственный потенциал – это совокупность активов, которые используются или могут быть использованы в основной деятельности предприятия. Поскольку у промышленных предприятий основной деятельностью является производство продукции, то для организации, занимающейся другими видами деятельности, вместо термина производственный потенциал уместно употреблять термин профильные активы.
В общем случае профильные активы рассматриваются как балласт предприятия и целесообразность их присутствия на предприятии нужно оценивать.
Высокая доля производственного потенциала совокупных активов обеспечивает максимальные возможности по производству продукции и повышает рентабельность основной деятельности. Считается, что производственный потенциал должен составлять не менее 50% совокупных активов и в динамике должен увеличиваться. В состав производственного потенциала включается:
Нематериальные активы производственного назначения;
Основные производственные фонды;
Незавершенное строительство производственного назначения;
Производственные запасы;
Незавершенное производство.
По бухгалтерскому балансу величину производственного потенциала можно определить только с завышением.
Таблица 22
Оценка производственного потенциала предприятия
|
Наименование показателя |
Порядок расчета (коды строк) |
Абсолютные значения, т.р. |
Удельный вес, % |
Изменение удельного веса, % |
Темпы прироста цепные, % |
||||||
| Нач пр.г. | Нач отч.г. | Кон отч.г | Нач пр.г. | Нач отч.г. | Кон отч.г. | Пр.г. | Отч.г. | Пр.г. | Отч.г | ||
|
Основные фонды |
120 | 117 175 | 134 832 | 149 977 | 30,5 | 27,7 | 20,9 | -2,8 | -6,8 | 15,1 | 11,2 |
| Незавершен. строит-во | 130 | 26 988 | 17 286 | 8416 | 7,0 | 3,6 | 1,2 | -3,4 | -2,4 | -35,9 | -51,3 |
| Произв. запасы | 210 | 58 463 | 59 794 | 79 848 | 15,2 | 12,3 | 11,1 | -2,9 | -1,2 | 2,3 | 33,5 |
|
Незавершен. производство |
213 | - | - | - | - | - | - | - | - | - | - |
| Производственный потенциал |
120+130+210+ 213 |
202626 | 211912 | 238241 | 100 | 100 | 100 | - | - | 4,5 | 12,4 |
| Доля производственного потенциала в активах |
|
Х | Х | Х | 53 | 44 | 33 | 9 | -11 | Х | Х |

Вывод:
По данным таблицы 22 абсолютное значение основных фондов увеличивается в каждом отчетном периоде, но удельный вес в составе совокупных активов уменьшается за прошлый год на 2,8%, в отчетном на 6,8%. Темп их прироста в 2003 году составил 15,1%, в 2004 году 11,2%. Увеличение в динамике основных фондов положительно характеризует предприятие.
Незавершенное строительство сокращается, удельный вес в прошлом периоде сократился на 3,4%, в отчетном на 2,4%. Темп прироста за 2003 год составил -35,9 , в отчетном -51,3.
Величина производственных запасов с каждым годом увеличивается, темп прироста в 2003 году составил 2,3%, в отчетном 33,5. Удельный вес производственных запасов в составе совокупных активов уменьшатся в каждом отчетном периоде.
Незавершенного производства и нематериальных активов на предприятии не имеется. Поэтому производственный потенциал равен сумме основных фондов, незавершенного строительства и производственных запасов. Величина производственного потенциала с каждым годом увеличивается, что положительно характеризует предприятие. Но вот доля производственного потенциала в динамике уменьшается, это отрицательная тенденция. На начало прошлого года эта величина составила 53%, на начало отчетного 44%, а на конец 2004 года 33%.
23. Анализ состава, структуры и динамики затрат
Затраты всех ресурсов, выраженные в денежной форме, применяемые в производстве продукции, называют себестоимостью. Планирование и учет себестоимости ведется по экономическим элементам. Классификация по экономическим элементам позволяет выявить вклад в себестоимость продукции отдельных видов производственных ресурсов. Затраты по экономическим элементам делят на:
материальные затраты;
расходы на оплату труда;
расходы на социальные нужды;
затраты на амортизацию;
прочие затраты (арендная плата, страховые платежи и прочие).
Данная группировка позволяет определить характер производства. Производство может оказаться материалоемким, фондоемким и т.д.
Данная группировка является универсальной для всех хозяйствующих субъектов и определяется нормативными документами по бухгалтерскому учету на общероссийском уровне.
Таблица 23
Анализ состава, структуры и динамики затрат
|
Наименование показателя |
Порядок расчета (коды строк) |
Абсолютное значение, тыс. руб. |
Удельныйвес, % |
Изменения |
Темп прироста, % |
|||
|
за пред. период |
за отч. период |
за пред. период |
за отч. период |
Абс. знач, тыс. руб |
Уд. Веса, % |
|||
|
Материальные затраты |
710 | 150325 | 383150 | 62,7 | 69,1 | 232825 | 6,4 | 154,9 |
|
Затраты на оплату труда |
720 | 36690 | 95352 | 15,3 | 17,2 | 58662 | 1,9 | 159,9 |
|
Отчисления на социальные нужды |
730 | 12492 | 30024 | 5,2 | 5,4 | 17532 | 0,2 | 140,3 |
|
Амортизация |
740 | 11822 | 16427 | 4,9 | 3,0 | 4605 | -1,9 | 38,9 |
|
Прочие затраты |
750 | 28413 | 29885 | 11,9 | 5,3 | 1472 | -6,6 | 5,1 |
|
Итого затраты |
760 | 239742 | 554838 | 100 | 100 | 315096 | - | 131,4 |
Вывод:
По данным таблицы 23 абсолютное значение материальных затрат увеличивается за отчетный период на 232825 тыс.руб. Темп прироста составил 154,9%. Удельный вес в составе общих затрат увеличивается за отчетный год на 6,4 % и составляет 69,1%.
Затраты на оплату труда за анализируемый период увеличиваются на 58662 тыс.руб. Удельный вес в составе совокупных затрат увеличился 15,3% до 17,2%. Темп их прироста составил 159,9%.
Отчисления на социальные нужды так же за 2004 год увеличиваются на 17532 тыс.руб, удельный вес их незначительно увеличился в отчетном периоде на 0,2%. Темп прироста составил 140,3%.
Амортизация так же увеличивается на 4605 тыс. руб, но удельный вес за отчетный год сокращается на 1,9%,а темп прироста 38,9%. Прочие затраты увеличиваются на 1472 тыс. руб, а удельный вес в составе совокупных затрат сократился на 6,6%.
В целом совокупные затраты по предприятию за отчетный период увеличиваются на 315096 тыс.руб.
Т.к. преобладают материальные затраты в составе совокупных затрат, производство можно считать материалоемким. Рост затрат говорит о том, что предприятие увеличивает выпуск продукции.
24. Анализ показателей себестоимости продукции
Себестоимость – это выраженные в денежной форме затраты всех ресурсов, применяемых в производстве. Себестоимость это обратный показатель эффективности производства. При эффективной деятельности уровень себестоимости относительно низок и снижается в динамике.
Показателями себестоимости являются:
Полная себестоимость товарной продукции в целом, а так же по элементам затрат, по статьям калькуляции и другим группировкам;
Затраты периода по обычным видам деятельности (итого затрат по Ф№5);
Затраты на рубль продукции;
Полная себестоимость проданной продукции (стр.020+стр.030+стр.040 Ф№2);
Себестоимость отдельных изделий на единицу или на весь объем вида продукции;
Сумма затрат по центрам ответственности.
Снижение себестоимости является важнейшим фактором обеспечения прибыльности работы компании, ее конкурентоспособности, инвестиционной привлекательности. Основные задачи управления себестоимостью:
выявление резервов снижения себестоимости;
разработка мероприятий по их вовлечению в производство.
Таблица 24
Анализ показателей себестоимости продукции
|
Наименование показателя |
Порядок расчета (коды строк) |
Значения |
Изменение |
|
| Прошлый год | Отчетный год | |||
|
Полная себестоимость реализованной продукции, т.р. |
Стр.020+ стр.030+стр040 |
258882 | 646827 | 387945 |
|
Затраты на 1 рубль реализованной продукции, р./р. |
Стр.020/стр.010 | 0,6 | 0,7 | 0,1 |
Вывод:
По данным таблицы 24 полная себестоимость реализованной продукции за прошлый период составила 258882 тыс. руб., а за отчетный год 646827. Следовательно, значение этого показателя увеличилось на 387945 тыс. руб.
Затраты на рубль реализованной продукции за отчетный год увеличиваются на 0,1 руб. Значение этого показателя за прошлый год составило 0,6 рублей, а за отчетный год 0,7 рублей.
Увеличение себестоимости говорит о наращивании предприятием объемов производства и продаж.
Заключение
В данном курсовом проекте был произведен комплексный экономический анализ хозяйственной деятельности ОАО « Завод ЖБК№1».
Открытое Акционерное Общество «Белгородский завод железобетонных конструкций 1» создано в порядке приватизации государственных и муниципальных предприятий и в соответствии с Указом Президента РФ «Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества» от 01.07.1992г. №721.
В целом, бухгалтерскую отчетность за два года можно считать достоверной и качественной для проведения анализа. Потому, что все данные на конец прошлого года соответствуют началу отчетного. Отсутствуют данные лишь за 2002 год, т.к. в 2003 году произошла реорганизация юридического лица.
Проанализировав данные бухгалтерского баланса за два года, можно сделать вывод, что валюта баланса с каждым годом увеличивается, так на конец 2004 года ее стоимость составляет716 326 тыс. руб., тогда как на начало 2004 года она составляла 485 989 тыс. руб.Т.е. валюта баланса увеличилась в отчетном году на 230337тыс. руб., а в прошлом на 101281 тыс.руб. Это свидетельствует о наращивании хозяйственного оборота ОАО «ЖБК №1». Основная часть пассивов организации принадлежит собственному капиталу, причем его абсолютные показатели увеличиваются в каждом отчётном периоде.
К концу 2004 года финансовое состояние ОАО «ЖБК №1» продолжает оставаться нормально устойчивым, т. е. у предприятия нет необходимости привлекать краткосрочные заемные средства для покрытия запасов, так как они полностью покрываются собственным капиталом и долгосрочными заемными средствами. Следовательно, ОАО «ЖБК №1» успешно и стабильно функционирует.
Бухгалтерский баланс ОАО «ЖБК №1» за два года является ликвидным, но не абсолютно. Так как все необходимые неравенства выполняются, кроме одного и соблюдается минимальное условие финансовой устойчивости. Это значит, что данная организация при необходимости своевременно и полностью способна рассчитаться по своим долгам.
Все коэффициенты платежеспособности удовлетворяют нормативам, поэтому, можно сказать, что предприятие в целом является платежеспособным. Структура баланса считается удовлетворительной и ОАО « Завод ЖБК – 1» имеет реальную возможность не утратить свою платежеспособность в течение трех месяцев.
С уменьшением продолжительности одного оборота оборотных активов на 82 дня и с ускорением оборачиваемости, на предприятии за отчетный период произошла экономия оборотных средств, которая составила – 143828 тыс. рублей на конец отчетного года.
Проанализировав показатели Отчета о прибылях и убытках, можно сделать следующие выводы: по данным таблицы 9 произошло значительное увеличение выручки, ее темп прироста составляет 128,3%. По абсолютным значениям выручка увеличилась по сравнению с 2003 годом с 384557 тыс. руб. до 878034 тыс. руб.
В целом все показатели рентабельности положительные и снизились за отчетный период незначительно, следовательно ОАО « ЖБК №1» прибыльно.
Порог рентабельности в отчетном году равен 50368 тыс. руб., при этом объеме продаж прибыль и убыток предприятия равняются нулю. Это тот объем продаж, который нужно реализовать, чтобы выручкой покрыть затраты на производство и коммерческие расходы. Исходя из этого, можно сделать вывод, что ОАО «ЖБК №1» может значительно понизить объем продаж и не стать банкротом.
Полученное значение экономии трудовых ресурсов говорит о том, что на 1131 человека меньше понадобилось бы в отчетном году, что бы произвести такое же количество продукции как в прошлом периоде за счет роста производительности труда.
Основные фонды в отчетном периоде увеличиваются. Что положительно характеризует предприятие. Активная часть основных фондов составляет практически половину всех фондов. За 2003 год активная часть уменьшается на 1,4%,а за 2004 год увеличивается на 42,6%. Полученное значение относительной экономии основных фондов говорит о том, что на
1448834 рублей нужно уменьшить основные фонды в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году, из-за роста фондоотдачи.
На увеличение объема производства больше влияют интенсивные факторы, следовательно, анализируемое предприятие увеличивает объемы производства за счет интенсивности использования производственных ресурсов, не привлекая дополнительные.
Незавершенного производства и нематериальных активов
на предприятии не имеется. Поэтому производственный потенциал равен сумме основных фондов, незавершенного строительства и производственных запасов. Величина производственного потенциала с каждым годом увеличивается, что положительно характеризует предприятие. Но вот доля производственного потенциала в динамике уменьшается, это отрицательная тенденция. На начало прошлого года эта величина составила 53%, на начало отчетного 44%, а на конец 2004 года 33%.
В целом совокупные затраты по предприятию за отчетный период увеличиваются на 315096 тыс. руб.
Т.к. преобладают материальные затраты в составе совокупных затрат, производство можно считать материалоемким. Рост затрат говорит о том, что предприятие увеличивает выпуск продукции.
Список используемой литературы
Анализ и диагностика финансово – хозяйственной деятельности предприятия / Табурчак П.П., Викуленко А.Е.: Учебное пособие для вузов – Спб.: Химиздат, 2001 – 288с.
Баканов М.И. Теория экономическогоанализа / М.И. Баканов, А.Д. Шеремет. М.: Финансы и статистика, 2000г.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности. – М.: ДИС, 2003г.
Ковалев В.В.
Финансовый анализ: методы и процедуры. – М.: финансы и статистика, 2002.- 560 с.
4) Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. – М.: ЮНИТИ, 2002.
5) Савицкая Г.В.
Анализ хозяйственной деятельности: учебное пособие / 7-е изд. – Мн.: Новое знание, 2002. – 704 с.
6) Шеремет А.Д., Негашев Е.В. «Методика финансового анализа», М.: Инфра-М, 2003.-325 с.