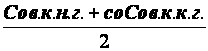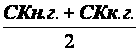Анализ и диагностика финансово-хозяйственной деятельности предприятия
Содержание
Введение……………………………………………………………………………….……….3
Аналитический баланс предприятия…………………………….…………….…….5
Показатели финансовой независимости, структуры капитала и мобильности предприятия…………………………………….…………..………………9
Показатели обеспеченности предприятия собственными оборотными
средствами……………………………………………………………………...…………...11
Оценка финансовой устойчивости предприятия по обеспеченности запасов источниками формирования…..………………………………………..……………….13
Оценка ликвидности баланса……………..……………………..…………………..14
Показатели платежеспособности предприятия………………………………..17
Оценка удовлетворенности структуры баланса и прогноз утраты (восстановления) платежеспособности………………………………………………18
Анализ показателей оборачиваемости капитала предприятия…….……….19
Анализ состава, структуры и динамика финансовых результатов предприятия…………………………………………………………….……………..……22
Оценка показателей рентабельности ………………….…….….……………….24
Исходные данные для факторного анализа…………..……….…………………25
Факторный анализ показателей рентабельности………………………………26
Расчет безубыточности объема продаж и запаса финансовой прочности в отчетном году……………..…………………………………….…………………………28
Динамика объемов продаж продукции…………………………………………….30
Анализ использования трудовых ресурсов…………………………………………30
Оценка производственного потенциала предприятия……….…………………32
Анализ состава, структуры и динамика основных фондов…………………..33
Показатели движения и технического состояния основных фондов….….…35
Анализ эффективности использования основных фондов…….………….……36
Анализ использования материальных ресурсов……….………………………….38
Анализ состава, структуры и динамики затрат………………………………39
Анализ показателей себестоимости продукции…………………………………40
Заключение……………………………………………………………………………………41
Список использованной литературы………………………………………………..…43
Введение
Переход к рыночной экономике требует от предприятия повышения эффективности производства, конкурентоспособности продукции и услуг на основе внедрения достижений научно-технического прогресса, эффективных форм хозяйствования и управления производством, преодоления бесхозяйственности, активизации предпринимательства, инициативы и т.д.
Важная роль в реализации этой задачи отводится анализу хозяйственной деятельности предприятия. С его помощью вырабатываются стратегия и тактика развития предприятия, обосновываются планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия.
Обеспечение эффективного функционирования предприятия требует экономической грамотного управления его деятельностью, которая определяется умением анализировать.
Основной целью данной работы является изучение методик анализа финансово-хозяйственной деятельности, на примере предприятия ОАО «Белгородский абразивный завод». В представленной работе изучается сущность экономичных процессов, их взаимосвязь и взаимозависимость, определяются факторы, оцениваются результаты, выявляются резервы улучшения эффективности функционирования предприятия.
Анализ финансово хозяйственной деятельности предприятия представляет собой целенаправленную деятельность аналитика, состоящую из идентификации показателей, факторов и алгоритмов и позволяющую, во-первых, определенную дать формализованную характеристику, факторное объяснение и/или обоснование фактов хозяйственной жизни как имевших место в прошлом, так и ожидаемых или планируемых к осуществлению в будущем, и, во-вторых, систематизировать возможные варианты действий.
Сущность характеристики анализа является возможность мысленного разложения целого на составляющие его части. В данном случае смысл этой характеристики состоит в выяснении причин, приведших объект исследования (т.е. предприятие) к сложившейся хозяйственной ситуации, или, что более важно, к той хозяйственной ситуации, которая может сложиться в перспективе.
В данном курсовом проекте используются формы бухгалтерской отчетности, установленные законодательством РФ для периодической отчетности, на период 2003-2004 гг., организации - ОАО «Белгородский абразивный завод».
1. Анализ аналитического баланса предприятия
Каждая хозяйственная операция вызывает изменение в финансовом состоянии предприятия, что немедленно отражается на балансе.
Аналитический баланс предприятия включает показатели не обязательно совпадающие с установленными уставом статьи. Как правило, он более агрегирован, более укрупнено показывает состав активов и пассивов. Позволяет произвести более детализированный анализ имущественного и финансового потенциалов предприятия.
Существуют различные трактовки понятия аналитический баланс, тем не менее, в любом случае предназначение процесса трансформации достаточно очевидно – представить баланс в форме, более пригодной для анализа и реальной с позиции оценки. Построение аналитического баланса преследует две цели:
повысить реальность балансовых оценок имущества в целом и отдельных его компонентов
представить баланс в форме, облегчающих расчет основных аналитических коэффициентов, наглядность и пространственно-временную сопоставимость.
Аналитический баланс используется при проведении вертикального и горизонтального анализа, в ходе которого изучаются структура баланса, тенденции изменения его отдельных статей и разделов, степень прогрессивности и оптимальности имущества предприятия.
| Таблица 1 | ||||||||
|
Аналитический баланс предприятия |
||||||||
| Порядок расчета (коды строк ф. №1) | Абсолютные значения, т.р. | Удельный вес, % | Изменения | |||||
| Наименование статей | на н.г. | на к.г. | на н.г. | на к.г. | абсолютных значений, т.р. | удельного веса, % | в % к началу года | |
| Нематериальные активы | 110 | 4758 | 4522 | 1,41490497 | 1,35767256 | -236 | -0,05723241 | -4,96006726 |
| Основные средства | 120 | 240219 | 246319 | 71,4348588 | 73,9541238 | 6100 | 2,519264995 | 2,53934951 |
| Незавершенное строительство | 130 | 90 | 7118 | 0,02676365 | 2,1370883 | 7028 | 2,11032465 | 7808,888889 |
| Доходные вложения в материальные ценности | 135 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения | 140 | 6 | 6 | 0,00178424 | 0,00180142 | 0 | 0,0000172 | 0 |
| Прочие внеоборотные активы | 150 | 0 | 0 | 00 | 0 | 0 | 0 | 0 |
|
Итого внеоборотные активы |
190 | 245073 | 257965 | 72,8783116 | 77,450686 | 12892 | 4,572374412 | 5,26047341 |
| Запасы | 210 | 42150 | 47077 | 12,5343095 | 14,1342661 | 4927 | 1,599956558 | 11,68920522 |
| НДС по приобретенным ценностям | 220 | 19312 | 9136 | 5,74288459 | 2,74296694 | -10176 | -2,99991764 | -52,6926263 |
| Долгосрочная дебиторская задолженность | 230 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Краткосрочная дебиторская задолженность | 240 | 17252 | 11437 | 5,13029437 | 3,43381271 | -5815 | -1,69648166 | -33,706237 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Денежные средства | 260 | 12490 | 7455 | 3,7141999 | 2,23826823 | -5035 | -1,47593167 | -40,3122498 |
| Прочие оборотные активы | 270 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Итого оборотные активы |
290 | 91204 | 75105 | 27,1216884 | 22,549314 | -16099 | -4,57237441 | -17,6516381 |
|
Итого активы |
300 | 336277 | 333070 | 100 | 100 | -3207 | 0 | -0,95367807 |
| Уставный капитал | 410 | 10 | 10 | 0,00297374 | 0,00300237 | 0 | 2,8633E-05 | 0 |
| Собственные акции, выкупленные у акционеров | 411 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 420 | 14893 | 14893 | 4,42878936 | 4,47143243 | 0 | 0,04264307 | 0 |
| Резервный капитал | 430 | 2 | 2 | 0,00059475 | 0,00060047 | 0 | 5,72659E-06 | 0 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 192229 | 257723 | 57,1638857 | 77,3780286 | 65494 | 20,21414292 | 34,07082178 |
|
Итого капитал и резервы |
490 | 207134 | 272628 | 61,5962436 | 81,8530639 | 65494 | 20,25682035 | 31,61914509 |
| Долгосрочные займы и кредиты | 510 | 66921 | 19313 | 19,9005582 | 5,7984808 | -47608 | -14,1020774 | -71,1405986 |
| Прочие долгосрочные обязательства | 520 | 1700 | 192 | 0,50553561 | 0,05764554 | -1508 | -0,44789008 | -88,7058824 |
|
Итого долгосрочные обязательства |
590 | 68621 | 19505 | 20,4060938 | 5,85612634 | -49116 | -14,5499674 | -71,5757567 |
| Краткосрочные займы и кредиты | 610 | 19962 | 15000 | 5,93617762 | 4,50355781 | -4962 | -1,4326198 | -24,8572287 |
| Кредиторская задолженность | 620 | 40560 | 25937 | 12,061485 | 7,78725193 | -14623 | -4,2742331 | -36,0527613 |
| Задолженность перед участниками по выплате доходов | 630 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Доходы будущих периодов | 640 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Резервы предстоящих расходов | 650 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
|
Итого краткосрочные обязательства |
690 | 60522 | 40937 | 17,9976626 | 12,2908097 | -19585 | -5,7068529 | -32,3601335 |
|
Итого капитал, |
700 | 336277 | 333070 | 100 | 100 | -3207 | 0 | -0,95367807 |
|
в том числе: собственный капитал |
490+ |
207134 | 272628 | 61,5962436 | 81,8530639 | 65494 | 20,25682035 | 31,61914509 |
|
заемный капитал |
590+690-640-650 | 129143 | 60442 | 38,4037564 | 18,1469361 | -68701 | -20,2568203 | -53,1976181 |
Анализируя данные аналитического баланса можно сделать следующие выводы по основным разделам баланса. За отмеченный период увеличилась доля внеоборотных активов (на 4,57%) в общей сумме активов предприятия, также возросла их абсолютная величина на 12892 тыс. руб., т.е. прирост составил 5,26%. Это говорит о том, что предприятие в отчетном году больше проводило инновационной деятельности, и что на предприятии возникают активы в материально-вещественной форме как результат определенных сделок. Основные средства предприятия повышаются, это свидетельствует о том, что предприятие ведет новое строительство, происходит покупка нового оборудования. Темп прироста основных средств на предприятии составил 2,54%, что в абсолютном выражении = 6100 тыс. руб. – эта величина почти вдвое меньше прироста всех внеоборотных активов, такая ситуация сложилась потому что величина всех остальных элементов структуры внеоборотных активов увеличилась, так нематериальные активы уменьшились на 4,96 %, незавершенное строительство увеличилось на 7808,8%, а долгосрочные финансовые вложения не изменились.
Оборотные активы очень динамичны, многие из них потребляются в течение года и полностью переносят свою стоимость на стоимость производимой продукции. Так доля оборотных активов снизилась в общей сумме активов на 17,65%, что в абсолютном выражении составило 16099 тыс.руб. Такое резкое снижение сказалось и на динамике всех активов предприятия. Состояние запасов на предприятии, как видно из баланса, сильно увеличились на конец года на 11,68%, что может говорить о том, что предприятие вкладывает свои денежные средства в запасы для сбережения от инфляции или от других неожиданных изменений на рынке. У предприятия нет крупной дебиторской задолженности, что следует рассматривать как фактор положительно влияющий на финансовое положение организации, так же мы видим снижение ее удельного веса в итоге баланса на 33,7%. Финансовых вложений у организации нет, что говорит об отсутствии инвестиций.
Пассив баланса это сумма обязательств организации. Мы видим, что собственники организации за истекший период не выделяли средств для осуществления хозяйственной деятельности, уставный капитал может оставаться относительно неизменно сколько угодно долго и его весомость в балансе не представляет особого интереса и составляет 10 тыс. руб. Добавочный капитал и резервный капитал так же не изменялся и равен соответственно 14893 и 2 тыс. руб. Нераспределенная прибыль один из наиболее важных подразделов баланса, на который, прежде всего, обращают внимание. В структуре собственного капитала предприятия произошли изменений, так как увеличилась величина нераспределенной прибыли с 192229 тыс. руб. до 257723 тыс. руб. Таким образом, величина собственного капитала увеличилась на 31,62%.
В отчетном году у предприятия снизились долгосрочные обязательства, величина которых составляет 1508 тыс. руб. Доля краткосрочных кредитов и займов в структуре совокупного капитала снизилась на 1,437%, т.е. их величина снизилась по сравнению с прошлым годом на 24,85% (или с 19962 до 15000 тыс.руб.). Также снизилась величина кредиторской задолженности с 40560 тыс.руб. до 25937 тыс.руб., такое снижение составило 36,05 %. Все это сказалось на снижении доли совокупной величины краткосрочных обязательств с 60522 тыс.руб. до 40937 тыс.руб., т.е на 32,36%. Таким образом увеличилась величина собственного капитала на 31,62%, а заемного снизилась на 53,19%, следовательно предприятие платежеспособное. Что сказалось на снижении совокупной величины капитала предприятия на 3207 тыс.руб., или на 0,954%.
2. Показатели финансовой независимости, структуры капитала и мобильности предприятия
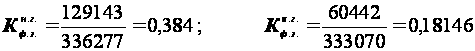
Рассчитаем рассмотренные коэффициенты и результаты сведем в таблицу 2.
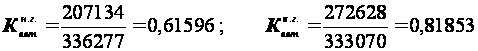 .
 .
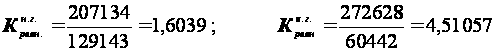 .
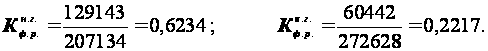

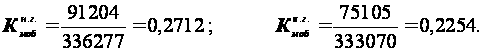
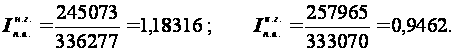
Таблица 2
Показатели финансовой независимости, структуры капитала и мобильности предприятия
№ п/п |
Наименование показателя |
Порядок расчета | Нормативное значение | Фактические значения | Изменение | |
на н.г. |
на к.г. |
|||||
| 1. | Коэффициент автономии | СК/СовК | ≥0,5 | 0,615962436 | 0,818530639 | 0,2025682 |
| 2. | Коэффициент финансовой зависимости | ЗК/СовК | ≤0,5 | 0,384037564 | 0,181469361 | -0,2025682 |
| 3. | Коэффициент равновесия | СК/ЗК | ≥1 | 1,603911943 | 4,510572119 | 2,90666018 |
| 4. | Коэффициент финансового риска | ЗК/СК | ≤1 | 0,623475624 | 0,221701366 | -0,40177426 |
| 5. | Коэффициент финансовой устойчивости | (СК+ДЗК)/СовК | >0,5 | 0,820023374 | 0,877091903 | 0,05706853 |
| 6. | Коэффициент мобильности | ОА/СовА | - | 0,271216884 | 0,22549314 | -0,04572374 |
| 7. | Индекс постоянного актива | ВнА/СК | ≤1 | 1,183161625 | 0,946216089 | -0,23694554 |
Рассчитав, все необходимые показатели финансовой независимости и структуры капитала, можно сделать вывод о том, что почти все рассчитанные коэффициенты соответствует нормативным значениям.
Коэффициент автономии - характеризует долю собственного капитала в валюте баланса. Снижение данного показателя от нормативного значения, которое должно быть не менее 0,5, в противном случае это указывает на ослабевание финансовой независимости предприятия от внешних источников. На начало года этот показатель составил, 0,6159 в динамике он увеличился на 0,2026, и как следствие коэффициент финансовой зависимости снизился на 0,2025. Это свидетельствует о росте величины собственного капитала, что отражается также в коэффициенте финансового равновесия, его величина также возросла на 2,9066, что привело соответственно к снижению «плеча финансового рычага» на 0,4017.
Коэффициент равновесия показывает соотношение собственного и заемного капитала. Он превышает, норму практически в 4 раза, отсюда следует преобладание собственного капитала на предприятии. Коэффициент финансового риска (плечо финансового рычага) – это отношение заемного капитала к собственному. Чем он меньше, ближе к «0», тем более финансово- устойчивое данное предприятие. В нашем случае коэффициент равен 0,623, а в динамике уменьшается до 0,2217, что положительно характеризует наше предприятие.
Вырос и коэффициент финансовой устойчивости, с 0,82 до 0,877 (или на 0,057). Как уже отмечалось ранее (при анализе аналитического баланса) снизилась величина оборотных активов, и как следствие снизилась и его доля в совокупных активах, т.е. коэффициент мобильности снизился с 0,2712 до 0,225. Коэффициент мобильности характеризует общую долю активов в имуществе предприятия. В динамике показатель уменьшается что, следует, снижение доли активов в имуществе.
Индекс постоянного актива снижается: за прошедший год его величина уменьшилась с 1,183 до 0,946 (при нормативе: <1), что свидетельствует о росте внеоборотных активов.
3. Показатели обеспеченности предприятия собственными оборотными средствами
СОСн.г.=207134+68621-245073=30682;
СОСк.г.=272628+19505-257965=34168.
Таблица 3
Показатели обеспеченности предприятия собственными оборотными средствами
№ п/п |
Наименование показателя |
Порядок расчета | Нормативное значение | Фактические значения | Изменение | |
на н.г. |
на к.г. |
|||||
| 1. | Величина собственных оборотных средств, т.р. | СК+ДЗК-ВнА | - | 30682 | 34168 | 3486 |
| 2. | Коэффициент обеспеченности собственными источниками оборотных активов | СОС/ОА | ≥0,1 | 0,336410684 | 0,454936422 | 0,1185257 |
| 3. | Коэффициент обеспеченности собственными источниками запасов | СОС/З | 0,6-0,8 | 0,727924081 | 0,725789664 | -0,0021344 |
| 4. | Коэффициент маневренности | СОС/СК | - | 0,148126334 | 0,125328286 | -0,022798 |
СОС – это собственные оборотные средства, показатель который гарантирует поддержание текущей деятельности, т.е. бесперебойности процесса производства.
Из таблицы видно, что величина СОС к концу года увеличилась на 3486, это свидетельствует о способности предприятия вести свою основную деятельность бесперебойно, даже без краткосрочных заемных кредитов.
Коэффициент обеспеченности собственными источниками оборотных активов увеличился на 0,1185, что показывает долю собственных средств, которая пошла на формирование оборотных активов.
Коэффициент обеспеченности собственными источниками запасов равен нормативному значению = 0,7279, что показывает независимость от внешних источников.
Оба эти коэффициента говорят, о финансовой устойчивости предприятия. Так как эти коэффициенты соответствуют нормативным значениям, то можно сказать, что предприятие финансово-устойчивое.
Рассчитанный коэффициент маневренности показывает, какая доля собственных и приравненных к ним средств вложена в оборотные средства. Видно, что данный коэффициент на конец года уменьшился на 0,0227, это говорит о недостаточной доли собственных средств вкладываемых в оборотные средства.
4. Оценка финансовой устойчивости предприятия по обеспеченности запасов источниками формирования
Соб-е источ. фор-я зап. (н.г.) = 207134-245073=-37939
Соб-е источ. фор-я зап. (к.г.) = 272628-257965=14663
Соб-е и долгоср. источ. фор-я зап. (н.г.) = 207134+68621-245073=30682
Соб-е и долгоср. источ. фор-я зап. (к.г.) = 272628+19505-257965=34168
Общая сумма норм-х источн-в фор-я зап. (н.г.) = 207134+68621-245073+19962=50644
Общая сумма норм-х источн-в фор-я зап. (к.г.) = 272628+19505-257965+15000=49168
Таблица 4
Оценка финансовой устойчивости предприятия по обеспеченности запасов источниками формирования
| Наименование показателя | Порядок расчета | Значение | |
| на н.г. | на к.г. | ||
| Величина запасов, т.р. | 210 | 42150 | 47077 |
| Собственные источники формирования запасов, т.р. | СК-ВнА | -37939 | 14663 |
| Собственные и долгосрочные источники формирования запасов, т.р. | СК+ДЗК-ВнА | 30682 | 34168 |
| Общая сумма нормальных источников формирования запасов, т.р. | СК+ДЗК+КЗК-ВнА | 50644 | 49168 |
| Тип финансовой устойчивости | Неустойчивое финансовое положение | Неустойчивое финансовое положение | |
Финансовая устойчивость предприятия – это такое состояние его финансовых ресурсов, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого риска.
Тип финансовой устойчивости:
 Запасы
Ј СК-ВнА
абсолютная
финансовая
устойчивость.
Если Запасы > СК-ВнА, то рассчитываем далее,
Запасы
Ј СК+ДЗК-ВнА
нормальная
финансовая
устойчивость.
Если Запасы > СК+ДЗК-ВнА, то рассчитываем далее,
Запасы
Ј СК+ДЗК+КЗК-ВнА
неустойчивое
финансовое
положение.
Если
Запасы >
СК+ДЗК+КЗК-ВнА
кризисное
финансовое
положение.
Так как З (42150) > Собственных источников формирования запасов (-37939), то рассчитываем дальше. З(42150) > Собственных и долгосрочных источников формирования запасов (30862), рассчитываем дальше. З (42150) < Общей суммы нормальных источников (50644), значит у предприятия неустойчивое финансовое положение.
На конец года состояние предприятия не улучшилось 47077< 49168 т.р.
5. Оценка ликвидности баланса
Активы предприятия делятся на:
А1 = 250+260 – наиболее ликвидные активы: денежная наличность и краткосрочные финансовые вложения.
А1н.г. = 0+12490=12490
А1к.г. = 0+7455=7455
А2 = 240+270 – быстро реализуемые активы: краткосрочная дебиторская задолженность, прочие оборотные активы.
А2н.г. = 17252+0 = 17252
А2к.г. = 11437+0 = 11437
А3 = 210+220 – медленно реализуемые активы: запасы и долгосрочная дебиторская задолженность.
А3н.г. = 42150+19312 = 61462
А3к.г. = 47077+9136 = 56123
А4 = 190+230– труднореализуемые активы: внеоборотные активы, НДС по приобретенным ценностям.
А4н.г. = 245073+0 = 245073
А4к.г. = 257965+0 = 257965
Пассивы предприятия структурируются следующим образом:
П1 = 620 – наиболее срочные обязательства: кредиторская задолженность.
П1н.г. = 40560
П1к.г. = 25937
П2 = 610+630+660 – краткосрочные обязательства: займы и кредиты, задолженность по выплате доходов.
П2н.г. = 19962+0+0 = 19962
П2к.г. = 15000+00+0 = 15000
П3 = 590 – долгосрочные обязательства.
П3н.г. = 68621
П3к..г. = 19505
П4 = 490+640+650 – постоянные обязательства: собственный капитал.
П4н.г. = 207134+0+0 = 207134
П4кк.г. = 272628+0+0 = 272628
Таблица 5
Оценка ликвидности баланса
| Наименование группы активов, порядок расчета | Значение, т.р. |
Наименование группы пассивов, порядок расчета | Значение, т.р. |
Знак |
Величина платежного избытка (недостатка), т.р. | ||||
н.г. |
к.г. |
н.г. |
к.г. |
н.г. |
к.г. |
н.г. |
к.г. |
||
| А1 | 12490 | 7455 | П1 | 40560 | 25937 | < | < | -28070 | -18482 |
| А2 | 17252 | 11437 | П2 | 19962 | 15000 | < | < | -2710 | -3563 |
| А3 | 61462 | 56213 | П3 | 68621 | 19505 | < | > | -7159 | 36708 |
| А4 | 245073 | 257965 | П4 | 207134 | 272628 | > | < | -37939 | 14663 |
Ликвидность организации характеризуется способностью ее активов превращаться в денежные средства с целью погашения обязательств по мере наступления их сроков. Баланс предприятия считается ликвидным, если выполняются следующие неравенства:
A1>П1
А2>П2
А3>П3
А4<П4
Оценка ликвидности по состоянию на начало отчетного периода:
12490 < 40560
17250 < 19962
61462 < 68621
245073 > 207134
из выше представленных выражений видно, что баланс на начало отчетного периода абсолютно неликвидный, так как не выполняется не одно условие. Это говорит о превышении на предприятии кредиторских задолженностей над денежными средствами, т.е. у организации не хватает денежных средств для расчетов по срочным обязательствам.
Оценка ликвидности по состоянию на конец отчетного периода:
7455 < 25937
11437 < 15000
56213 > 19505
257965 < 272628
баланс на конец отчетного года стал неабсолютно ликвидным, так как выполняются последних два условия.
Анализируя данные таблицы можно сделать вывод о том, что из необходимых для абсолютной ликвидности четырех неравенств выполняется два: медленно реализуемые активы (запасы и дебиторская задолженность сроком более 12 месяцев) превышают долгосрочные пассивы, таким образом, предприятие платежеспособно лишь в долгосрочном периоде и собственный капитал превышает труднореализуемые активы, таким образом на предприятии присутствуют собственные оборотные средства. При этом величина платежного избытка по медленно реализуемым активам значительно уменьшилась с -7159 тыс. руб. до 36708 тыс. руб. Расплатиться по своим текущим обязательствам предприятие не в состоянии, так как не выполняются первые два неравенства. То есть фирма не платежеспособна в краткосрочном периоде. А величина платежного избытка по собственному капиталу увеличилась с -37939 тыс. руб. до 14663 тыс. руб. Это говорит, о том что собственный капитал начинает превышать внеоборотные активы к концу года. Величина платежного недостатка по наиболее ликвидным активам возросла с 28070 тыс. руб. до 18482 тыс. руб. При этом наблюдается отрицательная тенденция в увеличении величины платежного недостатка по быстро реализуемым активам с 2710 тыс. руб. до 3563 тыс. руб.
6. Показатели платежеспособности предприятия
Таблица 6
Показатели платежеспособности предприятия
| № п/п | Наименование показателя | Порядок расчета | Нормативное значение | Фактические значения | Изменение | |
| на н.г. | на к.г. | |||||
| 1. | Коэффициент абсолютной ликвидности |
|
|
0,206371 | 0,18210 | -0,024262 |
| 2. | Коэффициент промежуточной ликвидности |
|
|
0,491424 | 0,46148 | -0,029935 |
| 3. | Коэффициент текущей ликвидности |
|
|
1,506956 | 1,83464 | 0,327692 |


Платежеспособность предприятия – это наличие у него средств достаточных для уплаты долгов по краткосрочным обязательствам и единовременного осуществления финансово-хозяйственной деятельности.
Оценка платежеспособности предприятия осуществляется с помощью коэффициентов платежеспособности, являющихся относительными величинами. Они отражают возможности предприятия погасить краткосрочную задолженность за счет тех или иных элементов оборотных средств.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочной задолженности может быть покрыта наиболее ликвидными оборотными активами – денежными средствами и краткосрочными финансовыми вложениями. В динамике этот показатель уменьшился на 0,0242. Показатель на конец года не соответствует нормативному, т.е. краткосрочная задолженность не может быть погашена за счет наиболее ликвидных оборотных активов.
Коэффициент промежуточной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить за счет наиболее ликвидных и быстрореализуемых активов. В течение анализируемого периода этот показатель уменьшился с 0,491 до 0,461, нормативное значение этого показателя не менее 1, в действительности он не составляет лишь половину нормы. Это свидетельствует, что предприятие не может погасить даже половину обязательств за счет наиболее ликвидных и быстрореализуемых активов.
Коэффициент текущей ликвидности показывает, в какой степени оборотные активы предприятия превышает его краткосрочные обязательства. Нормальный уровень коэффициента должен быть не менее 2, за анализируемый период в нашем случае он увеличился на 0,3277, что говорит о состоятельности предприятия отвечать почти по всем своим обязательствам.
7. Оценка удовлетворительности структуры баланса и прогноз утраты (восстановления) платежеспособности
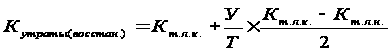
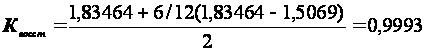
Таблица 7
Оценка удовлетворительности структуры баланса
и прогноз утраты (восстановления) платежеспособности
| Наименование показателя | Порядок расчета | Нормативное значение | Фактическое значение | |
| на н.г. | на к.г. | |||
| Коэффициент текущей ликвидности |
|
|
1,506956 | 1,83464 |
| Коэффициент обеспеченности собственными оборотными средствами | СОС/ОА |
|
0,336410 | 0,4549364 |
| Коэффициент утраты платежеспособности за период, равный 3 месяцам |
|
>1 | - | |
| Коэффициент восстановления платежеспособности за период, равный 6 месяцам |
|
>1 | 0,9993 | |

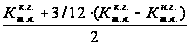
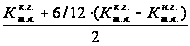
При оценки удовлетворительности структуры баланса используют коэффициенты текущей ликвидности, обеспеченности собственными оборотными средствами и утраты (восстановления) платежеспособности. Если один из первых двух коэффициентов не соответствует своему нормативному значению, то структура баланса признается не удовлетворительной, а предприятие не платежеспособным. Из таблицы видно, что коэффициент текущей ликвидности ниже нормативного значения, значит, рассчитываем коэффициент восстановления платежеспособности предприятия. Коэффициент восстановления платежеспособности за период равный 6 месяцам, равен 0,9993. Это означает, что через 6 месяцев предприятие станет платежеспособным.
8. Анализ показателей оборачиваемости капитала предприятия
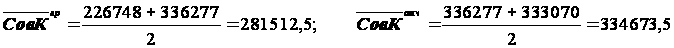
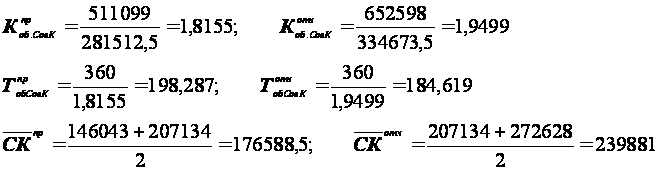
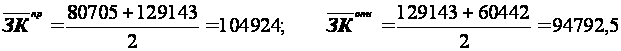
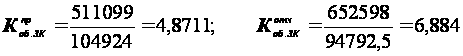
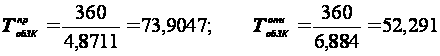
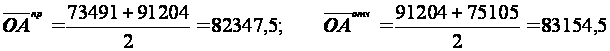
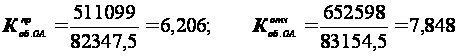
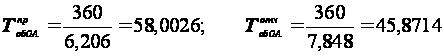
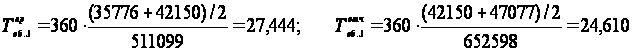
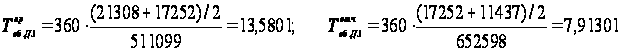
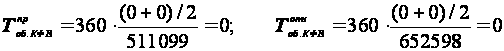
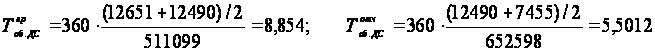
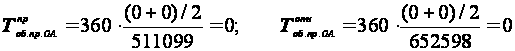
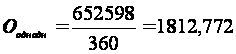
Таблица 8
Анализ показателей оборачиваемости капитала предприятия
| № п/п | Наименование показателя | Порядок расчета | Значения | Изменение | |
| пр. год | отч. год | ||||
| 1. | Оборот за год, т.р. | Выручка | 511099 | 652598 | 141499 |
| 2. | Среднегодовая величина совокупного капитала, т.р. |
|
281512,5 | 334673,5 | 53161 |
| 3. | Коэффициент оборачиваемости совокупного капитала |
|
1,815546379 | 1,949954209 | 0,13440783 |
| 4. | Продолжительность одного оборота совокупного капитала, дн. |
|
198,2874159 | 184,61972 | -13,66769599 |
| 5. | Среднегодовая величина собственного капитала, т.р. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||