Учет и контроль оплаты труда на предприятии
Ежемесячное пособие по уходу за ребенком исчисляется из среднего заработка застрахованного лица, который определяется путем умножения среднего дневного заработка, на 30,4 (с учетом ограничения среднего заработка - 34 583,33 руб.).
По общему правилу (ст. 138 ТК РФ) «общий размер всех удержаний при каждой выплате заработной платы не может превышать 20%, а в случаях, предусмотренных федеральными законами, - 50% заработной платы, причитающейся работнику» [4, с. 100].
При удержании из заработной платы по нескольким исполнительным документам за работником, во всяком случае, должно быть сохранено 50% заработной платы.
Установленные ограничения не распространяются на удержания из заработной платы:
при отбывании исправительных работ;
взыскании алиментов на несовершеннолетних детей;
возмещении вреда, причиненного здоровью другого лица, возмещении вреда лицам, понесшим ущерб в связи со смертью кормильца;
возмещении ущерба, причиненного преступлением.
Размер удержаний из заработной платы в этих случаях не может превышать 70%.
Виды доходов, на которые не может быть обращено взыскание, определены ст. 101 Федерального закона N229-ФЗ.
В соответствии со ст. 137 ТК РФ удержания из заработной платы могут производиться только в случаях, предусмотренных законодательством.
Статьей 207 НК РФ установлены две основные группы плательщиков НДФЛ: физические лица, являющиеся гражданами РФ, и иностранные граждане, которые получают доходы от источников, зарегистрированных на территории РФ. Другими статьями главы 21 НК РФ детализированы категории налогоплательщиков и виды доходов, с которых уплачивается налог, схема приведена в приложении Д.
Организации, как правило, являются налоговыми агентами по суммам налога, начисленным на оплату труда штатных работников и работников, принятых по договорам гражданско-правового характера.
Статьей 209 НК РФ определены общие принципы признания доходов, подпадающих под обложение НДФЛ, - в зависимости от источника выплаты и того, является ли физическое лицо резидентом РФ.
Статьями 218-220 НК РФ предусмотрена целая система налоговых вычетов, которыми могут воспользоваться плательщики налога на доходы физических лиц (НДФЛ).
Порядок определения налоговой базы по НДФЛ регулируется нормами
п. 3 ст. 210 НК РФ.
Для доходов, в отношении которых предусмотрена налоговая ставка, установленная п. 1 ст. 224 НК РФ, налоговая база определяется как денежное выражение таких доходов, подлежащих налогообложению, уменьшенных на сумму налоговых вычетов, предусмотренных ст. 218-221 настоящего Кодекса, с учетом особенностей, установленных настоящей главой.
Пунктом 1 ст. 224 НК РФ установлена ставка 13%. То обстоятельство, что порядок определения налоговой базы в отношении доходов, облагаемых по этой ставке, регулируется отдельным пунктом ст. 210 НК РФ, обусловлено тем, что налоговые вычеты применяются только по данным доходам.
Статьей 224 НК РФ установлены четыре различные налоговые ставки - 13, 35, 30 и 9%. В соответствии с п. 4 ст. 210 НК РФ для доходов, в отношении которых предусмотрены иные налоговые ставки, налоговая база определяется как денежное выражение таких доходов, подлежащих налогообложению. При этом налоговые вычеты не применяются, а сумма налога определяется как произведение размера налоговой базы на соответствующую налоговую ставку.
С 2010 года спецрежимники являются плательщиками страховых взносов, которые уплачиваются на основании Закона N 212-ФЗ. С внесением данных изменений в 2010 году налоговая нагрузка на применяющих данные налоговые режимы не изменится, но уже с 2011 года налоговая нагрузка на малый бизнес резко возрастет (см. ниже тарифы страховых взносов). С 1 января 2010 года применение УСНО и ЕНВД организациями больше не предусматривает их освобождение от обязанности по уплате ЕСН. Также утрачивает силу положение, согласно которому организации, применяющие УСНО и ЕНВД, уплачивали страховые взносы на обязательное пенсионное страхование в соответствии с законодательством РФ (ст. 346.11 НК РФ, 346.26 НК РФ).
Закон 212-ФЗ регулирует отношения, связанные с исчислением и уплатой страховых взносов:
в ПФР - на обязательное пенсионное страхование;
в ФСС - на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством;
в ФФОМС - на обязательное медицинское страхование;
в ТФОМС - на обязательное медицинское страхование.
Отношения, возникающие в процессе осуществления контроля за исчислением и уплатой (перечислением) страховых взносов и привлечения к ответственности за нарушение законодательства РФ о страховых взносах, также регулируются данным законом. При этом действие Закона N 212-ФЗ не распространяется на правоотношения, связанные с исчислением и уплатой (перечислением) страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний[5, c. 57].
Контроль за правильностью исчисления, полнотой и своевременностью уплаты страховых взносов в государственные внебюджетные фонды осуществляют:
ПФР и его территориальные органы - в отношении страховых взносов на ОПС, уплачиваемых в ПФР, и страховых взносов на обязательное медицинское страхование, уплачиваемых в ФФОМС и ТФОМС;
ФСС и его территориальные органы - в отношении страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, уплачиваемых в ФСС.
Таким образом, с 2010 года проверки страховых взносов будут проводить не налоговые органы, как сегодня, а ПФР и ФСС соответственно их полномочиям. За ФСС остается право контролировать правильность выплаты обязательного страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством согласно Закону N 255-ФЗ.
Плательщиками страховых взносов являются страхователи, к которым относятся:
1) лица, производящие выплаты и иные вознаграждения физическим лицам:
организации;
индивидуальные предприниматели;
физические лица, не признаваемые индивидуальными предпринимателями;
2) индивидуальные предприниматели, адвокаты, нотариусы, занимающиеся частной практикой.
Если плательщик страховых взносов относится одновременно к нескольким категориям, он исчисляет и уплачивает страховые взносы по каждому основанию, то есть индивидуальный предприниматель, производящий выплаты физическим лицам, уплачивает страховые взносы по двум основаниям - за физических лиц и за себя.
Объект обложения страховыми взносами и база для их начисления для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам, близки по содержанию к объекту и базе, которые были предусмотрены гл. 24 НК РФ. Объектом обложения страховыми взносами для плательщиков страховых взносов, осуществляющих выплаты физическим лицам, признаются выплаты и иные вознаграждения, начисляемые плательщиками страховых взносов в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг, а также по договорам различного рода (п. 1 ст. 7 Закона N 212-ФЗ).
База для начисления страховых взносов для плательщиков страховых взносов, осуществляющих выплаты физическим лицам, определяется как сумма выплат и иных вознаграждений, предусмотренных п. 1 ст. 7 Закона N 212-ФЗ, начисленных плательщиками страховых взносов за расчетный период в пользу физических лиц, за исключением сумм, которые не облагаются согласно ст. 9 Закона N 212-ФЗ.
Суммы, не подлежащие обложению страховыми взносами для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам, определены в ст. 9 Закона N 212-ФЗ. Перечень необлагаемых сумм схож с перечнем, который представлен в ст. 238 НК РФ, но есть и различия, например с 2010 года будут облагаться страховыми взносами:
компенсация за неиспользованный отпуск;
материальная помощь, оказываемая членам семьи умершего работника;
сумма единовременной материальной помощи работникам при рождении ребенка, имеющая размер более 50 000 руб., выплаченная после первого года жизни этого ребенка.
Не будет облагаться страховыми взносами материальная помощь работодателей своим работникам в сумме 4 000 руб. (приведено в соответствие с нормами по НДФЛ).
Расчетным периодом по страховым взносам, признается календарный год.
Тарифы страховых взносов. 2010 год будет переходным периодом и общая нагрузка останется на уровне 2009 года (ст. 57 Закона N 212-ФЗ). Но уже с 2011 года тарифы страховых взносов уравняют, и они не будут зависеть от применяемого режима налогообложения, а также общая нагрузка на организации и индивидуальных предпринимателей резко увеличится, таблица тарифов приведена в приложении Е.
Порядок исчисления, порядок и сроки уплаты страховых взносов плательщиками страховых взносов, производящими выплаты и иные вознаграждения физическим лицам. Сумма страховых взносов исчисляется и уплачивается плательщиками страховых взносов отдельно в каждый государственный внебюджетный фонд. Сумма, подлежащая уплате в ФСС, уменьшается на сумму произведенных расходов на выплату обязательного страхового обеспечения по указанному виду обязательного социального страхования в соответствии с законодательством РФ.
Ежемесячные обязательные платежи нужно внести не позднее 15-го числа календарного месяца, следующего за месяцем, за который начисляются эти платежи.
Отчетными периодами являются I квартал, полугодие, девять месяцев календарного года, календарный год.
Плательщики страховых взносов ежеквартально представляют следующую отчетность:
в ПФР - расчет по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование в ПФР и на ОМС в фонды обязательного медицинского страхования.
в ФСС - расчет по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством.
Формы отчетности утверждены федеральными органами.
Важные изменения, касающиеся порядка представления сведений в ПФР, внесены в порядок персонифицированного учета (Закон N 27-ФЗ). Отчетными периодами в 2010 году признаются полугодие и календарный год. Страхователи за первый отчетный период 2010 года (полугодие) представляют сведения, предусмотренные Законом N 27-ФЗ, до 1 августа 2010 года, за второй отчетный период 2010 года (календарный год) - до 1 февраля 2011 года. С 2011 года отчетными периодами, за который страхователь представляет в территориальный орган ПФР сведения о застрахованных лицах в системе индивидуального (персонифицированного) учета, будут I квартал, полугодие, девять месяцев и календарный год.
Органы контроля проводят следующие виды проверок плательщиков страховых взносов:
камеральная проверка;
выездная проверка.
Общие требования по организации расчетов по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний регулируются Федеральным законом от 24 июля 1998г. N125-ФЗ "Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний".
Страховые тарифы, дифференцированные по классам профессионального риска, устанавливаются федеральным законом. Страховые взносы уплачиваются страхователем исходя из страхового тарифа с учетом скидки или надбавки, устанавливаемых страховщиком.
Под контролем или аудитом понимается выполнение задания по рассмотрению бухгалтерских и налоговых первичных документов и отчетов экономического субъекта с целью выражения мнения о степени достоверности и соответствия во всех существенных аспектах нормам, установленным законодательством, порядка формирования, отражения в учете и уплаты экономическим субъектом налогов и других платежей в бюджеты различных уровней и внебюджетные фонды [22, с. 153].
Объект аудита - бухгалтерская и налоговая отчетность экономического субъекта, а также его первичные документы, налоговые регистры, договоры и другие документы.
Аудит преследует три основные цели:
определение правильности исчисления суммы налогов, подлежащих уплате;
предупреждение возможных претензий и штрафных санкций, связанных с нарушением трудового и налогового законодательства;
предоставление руководству клиента необходимой информации для последующей оптимизации налогообложения организации-клиента.
При проведении аудита решаются следующие задачи:
аудит первичных документов и налоговых обязательств на предмет соответствия нормам налогового и трудового законодательства;
оптимизация и планирование структуры предприятия, а также налогообложения;
диагностика проблем при осуществлении финансово-хозяйственной деятельности;
анализ методик, используемых на предприятии с учетом корпоративной структуры и правовых отношений с контрагентами;
проверка правильности составления первичных документов и деклараций.
Кроме того, аудит должен получить доказательства по вопросам:
правильности оформления первичных документов, формирования налоговой базы, отсутствие неправомерно исключенных статей;
отражения текущих налоговых обязательств перед бюджетом в бухгалтерской и налоговой отчетности;
отражения сумм отложенных налогов в бухгалтерской отчетности согласно действующим принципам бухгалтерского учета;
классификации и раскрытия в финансовой отчетности с должной степенью детализации информации (например, о расходах по налогу на прибыль, текущем налоговом обязательстве, отложенных налоговых активах и обязательствах и т.д.);
полноты и своевременности уплаты экономическим субъектом в бюджет налогов и т.п.
При этом в ходе аудита оцениваются:
соответствие первичных документов требованиям законодательства;
соответствие налогового учета экономического субъекта документам и требованиям нормативных актов, регулирующих порядок ведения налогового учета и составления налоговой отчетности в РФ;
финансовые последствия искажений, найденных в учете, и пути их устранения;
необходимость внесения изменений в методику учета, применяемую субъектом.
Аудит бывает комплексным (проверка правильности составления первичных документов и деклараций по всем вопросам) и тематическим (проверка правильности составления первичных документов и деклараций по определенному вопросу)
Помимо двух указанных видов аудита на практике выделяется также так называемый структурный аудит, который является особо актуальным для крупных предприятий или финансово-промышленных групп, имеющих разветвленную сеть обособленных подразделений.
Результатом аудита будут являться заключение и отчет.
В заключении о результатах проведения аудита, аудиторы выражают мнение о степени полноты и правильности исчисления, отражения и своевременности перечисления экономическим субъектом налоговых платежей в бюджет и внебюджетные фонды. Отчет по результатам проведения налогового аудита содержит рекомендации по исправлению выявленных существенных нарушений и дальнейшему их недопущению, рекомендации в отношении порядка оформления первичных документов и исчисления налогов, включая правильность применения льгот, перечень вопросов, требующих особого внимания со стороны руководства организации, предложения по оптимизации налогообложения и совершенствованию системы бухгалтерского и налогового учета с позиций налогообложения.
Проводя контроль оплаты труда, аудитор должен знать, что, с одной стороны, организациям предоставлены широкие права, в том числе по выбору режима работы, а с другой стороны, государством установлены нормы, обязательные для всех экономических субъектов независимо от форм собственности. К таким нормам относятся:
минимальный размер месячной заработной платы и продолжительность трудового отпуска;
максимальная продолжительность рабочего дня;
различного рода доплаты при выполнении работ в сверхурочное и ночное время, в выходные и праздничные дни.
Основной целью аудитора при проверке оплаты труда является определение сильных сторон контроля, чтобы убедиться, что существенные ошибки отсутствуют.
Основная задача аудита оплаты труда - проверка соблюдения нормативно-правовых актов при начислении оплаты труда, удержаниях из нее и правильности ведения бухгалтерского учета по оплате труда.
Задачами аудитора при проверке оплаты труда являются:
проверка наличия и соответствие законодательству первичных документов по учету рабочего времени, объема выполненных работ, услуг, выпущенной продукции;
соответствие показателей аналитического учета по счету 70 с записями в Главной книге и бухгалтерском балансе на одну и ту же дату.
Исходя из целей, которые необходимо достичь аудитору при проведении проверки расчетов по оплате труда, формируются объекты аудита.
При проверке использования фонда оплаты труда, аудитор должен проверить:
соблюдение установленных штатным расписанием должностных окладов работников предприятия;
своевременность их индексации с учетом роста цен в условиях инфляции;
утверждено ли штатное расписание на Совете правления или собрания акционеров, учредителей;
правильность оплаты по сдельным нарядам рабочих, имелись ли случаи приписки невыполненных работ;
правильность выплаты премий работникам предприятия (на основании утвержденного Положения или произвольно волевым действиям руководителя).
Аудит представляет собой форму научно-практического исследования, поэтому важно, чтобы его результаты были основаны на объективных, сравнимых и достоверных данных. При проверке допускается использование любых видов документации по труду и его оплате.
Источниками проверки расчетов по оплате труда являются:
документы по приему на работу сотрудников (приказы, заявления о приеме на работу; трудовые договоры) - на предмет соответствия их действующему законодательству, в том числе устанавливается, все ли реквизиты соблюдены при составлении документов, соответствуют ли условия трудовых договоров требованиям трудового законодательства, не ухудшают ли они положение работников по сравнению с положениями Трудового кодекса - документы, регламентирующие непосредственно трудовую деятельность должностные инструкции, штатное расписание, приказы директора по кадровым вопросам);
договоры гражданско-правового характера (подряда, возмездного оказания услуг и др.), заключаемые организацией. Устанавливается правильность оформления договоров, экономическая целесообразность их заключения, реальность полученных по ним результатов и выгод для предприятия, правильность расчетов по договорам, налогообложения и отражения в учете.
табели учета рабочего времени - проверяется для каждого работника количество отработанных рабочих дней, в случае если за какие-то дни рабочее время для работника не проставлено, устанавливается какими документами подтвержден либо оформлен невыход на работу (листки временной нетрудоспособности, объяснительные);
расчетные ведомости по заработной плате - соответствуют ли данные ведомости размерам заработной платы, предусмотренным трудовым договором, правильно ли произведен расчет в случаях, когда отчетный период отработан работником не полностью;
платежные ведомости по заработной плате - проверяется
оформление ведомости, наличие расходных кассовых ордеров на получение кассиром наличных денег для выплаты работникам заработной платы, росписи в получении денежных средств;
кассовые документы (приходные и расходные кассовые ордера) - по суммам, выданным в подотчет;
авансовые отчеты, первичные документы к ним - командировочные удостоверения, задания на командировку, проездные документы;
лицевые счета, налоговые карточки, индивидуальные карточки учета сумм, начисленных выплат и иных вознаграждений, а также сумм начисленного единого социального налога - на каждого работника на предмет правильности начисления выплат.
Далее проверяются регистры бухгалтерского учета:
журнал-ордер ведется по каждому счету;
карточка счета, в которой отражены все бухгалтерские проводки по конкретному счету;
оборотно - сальдовая ведомость по счету, в которой отражается все движения по конкретному счету;
оборотно - сальдовая ведомость, в которой отражается все движения финансов в комплексе;
главная книга, на основании её формируется бухгалтерский баланс;
по финансовым документам проверяется периодичность выплат по заработной плате.
Аудит соблюдения трудового законодательства и расчетов по оплате труда имеет свои особенности, которые определяются необходимостью выявления конфликтных ситуаций у клиента и последующего их устранения путем управленческих воздействий.
ГЛАВА 2 Анализ организации, учета и контроля за оплатой труда на предприятии (на примере ООО «Эвольвента)
Анализ системы оплаты труда на предприятии
Дипломная работа выполнена на примере данных Общества с ограниченной ответственностью (далее ООО) «Эвольвента». Предприятие создано в 01 июля 2000года.
Единственный учредитель - физическое лицо: Филатов В.В.
Среднегодовая численность сотрудников за 2009 г. составила 30 человек.
ООО «Эвольвента» арендует производственную базу по адресу: г.Новосибирск, ул.Королева, д.29. Она представлена 1 камерой общей площадью 30 кв.м. и офисом – площадью 25 кв.м.
ООО «Эвольвента» является официальным представительством ЗАО «Невский кондитер» по Западно-Сибирскому региону, поэтому основная деятельность предприятия связана с реализацией и расфасовкой кондитерской продукции данного комбината. Структура продаж по каналам сбыта за 2009г. представлена на рисунке 2.1.
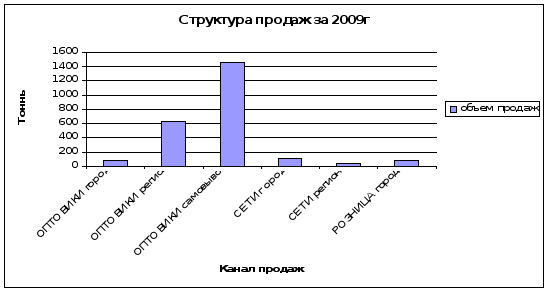
Рисунок 2.1 – Структура продаж ООО «Эвольвента» в 2009 г.
Организация имеет около 1500 действующих договоров с организациями различных видов собственности, в том числе и с предпринимателями без образования юридического лица.
С 01.01.2005 г. ООО " Эвольвента" перешло на упрощенную систему налогообложения с объектом налогообложения «Доходы минус расходы».
Организационная структура предприятия состоит из нескольких отделов: бухгалтерия, отдел кадров, отдел продаж, склад, отдел фасовки (рисунок 2.2).
|
|
Администрация | ||||||||
| 1 | Директор | ||||||||
| 2 | Зам.директора | ||||||||
|
|
|
|
|||||||
| Бухгалтерия | Отдел кадров | Отдел продаж | Склад | Отдел фасовки | |||||
| 1 | Гл.бухгалтер | 1 | Начальник ОК | 1 | Начальник отдела продаж | 1 | Начальник склада | 1 | Бригадир |
| 2 | Кассир-Бухгалтер | 2 | Менеджер | 2 | Кладовщик | 2 | Рабочий-фасовщик | ||
| 3 | Бухгалтер |
3 4 |
Грузчик Сторож |

Рисунок 2.2 – Организационная структура предприятия
В ООО «Эвольвента» кадровый и бухгалтерский учет оплаты труда ведется с использованием бухгалтерской программы 1-С версии 7.7. Эта программа была куплена в 2008 году.
Для начисления заработной платы в ООО «Эвольвента» использует отдельные формы и системы оплаты труда. Соответствие должностей и системы оплаты труда в ООО «Эвольвента» отражено в ниже приведенной таблице 2.1.
Таблица 2.1 – Системы оплаты труда, применяемые в ООО «Эвольвента»
| №п/п | Должность | Система оплаты труда |
| э | Директор | Повременно-премиальная форма оплаты труда |
|
|
Зам.директора | Повременно-премиальная форма оплаты труда |
|
|
Гл.бухгалтер | Повременно-премиальная форма оплаты труда |
|
|
Кассир-Бухгалтер | Повременно-премиальная форма оплаты труда |
|
|
Бухгалтер | Повременно-премиальная форма оплаты труда |
|
|
Начальник ОК | Повременно-премиальная форма оплаты труда |
|
|
Начальник отдела продаж | Повременно-премиальная форма оплаты труда |
|
|
Менеджер | Повременно-премиальная форма оплаты труда |
|
|
Начальник склада | Повременно-премиальная форма оплаты труда |
|
|
Кладовщик | Повременно-премиальная форма оплаты труда |
|
|
Грузчик | Повременно-премиальная форма оплаты труда |
|
|
Сторож | Повременно-премиальная форма оплаты труда |
|
|
Бригадир | Сдельно-премиальная форма оплаты труда |
|
|
Рабочий-фасовщик | Сдельно-премиальная форма оплаты труда |
Повременная форма оплаты труда применяется для расчетов с теми категориями работников, количественная оценка труда которых невозможна или трудоемка - для работников административно-управленческого и обслуживающего персонала.
В ООО «Эвольвента» при применении повременной оплаты труда используется следующая схема установления размера заработной платы:
работникам, переведенным на повременную оплату труда, в зависимости от присвоенного им разряда устанавливаются должностной оклад;
разряды устанавливаются в зависимости от сложности выполняемых работ в соответствии с принятыми на предприятии схемами должностных окладов;
дифференциация заработной платы от разряда к разряду производится при помощи тарифной сетки, при построении которой предусматриваются шкала тарифных разрядов и соответствующая ей шкала тарифных коэффициентов (чем выше разряд, тем выше тарифный коэффициент), а также величина минимальной тарифной ставки по 1-му тарифному разряду.
Хотя повременная форма включает две системы оплаты труда (простую повременную и повременно-премиальную), в ООО «Эвольвента» используется только повременно-премиальная система оплаты труда, так как только эта система стимулирует работника к максимально полному и качественному исполнению своих должностных обязанностей.
В ООО «Эвольвента» при применении повременно-премиальной системы оплаты труда работа оплачивается по установленным должностным окладам, но при выполнении определенных условий (показателей премирования) работникам выплачивается премия по результатам того периода (календарного месяца), в котором эти показатели достигнуты. Размер премии устанавливается, в процентах к основному окладу в соответствии с положением о премировании
работников, в котором определены размеры премий, а также условия, при выполнении которых у работника возникает право на получение премии.
Например, штатным расписанием ООО «Эвольвента» установлены должностные оклады главного бухгалтера - 10 000 руб., бухгалтера- кассира - 8000 руб. Положением о премировании установлен размер премии, соответственно 40 и 30%.
Общий размер месячной заработной платы составит:
у главного бухгалтера - 14 000 руб. (10 000 х 1,4);
у бухгалтера- кассира - 10 400 руб. (8000 х 1,30).
Положением о премировании также предусмотрены условия, при которых размер премии может быть снижен (по сравнению с максимально возможным). Например, у бухгалтера-кассира - часть условий «Положения о премировании» не выполнена, поэтому размер премии уменьшен втрое (до 10%). Работнику была начислена заработная плата в размере 8800 руб. (8000 х 1,1).
Преимуществом повременно-премиальной системы является то, что размер заработной платы напрямую зависит от качества выполняемой работы.
Эта система, применяемая в рамках повременной формы оплаты труда, не исключает использования других форм стимулирования, посредством применения различных доплат и надбавок, установленных трудовым законодательством и трудовыми договорами. В частности, в ООО «Эвольвента» работа в ночное время компенсируется установлением доплаты в размере 40 % от оклада, а заинтересованность работника в продолжении трудовых отношений с ООО «Эвольвента» может быть достигнута ежегодной выплатой соответствующего вознаграждения.
В случае, когда работник, получающий заработную плату на условиях повременной формы оплаты труда, занят в условиях, отличающихся от обычных, ему должны выплачиваться соответствующие компенсирующие и стимулирующие выплаты.
Например, сторожу установлен оклад в размере 5 000 руб. Норма рабочего времени - 160 часов. В течение месяца работником отработаны три ночные смены (количество часов ночного времени - 24). Коллективным договором предусмотрена компенсация за работу в ночное время в размере 40%.
За данный рабочий месяц работнику будет начислено 5480 руб. (5 000 + 5 000 / 100 х 24 х 0,4).
Аналогично повременно-премиальной системе труда сдельно-премиальная система оплаты труда наиболее эффективно стимулирует работника к увеличению количества выпускаемой продукции, поэтому эта форма оплаты труда в ООО «Эвольвента» используется для расчета заработной платы – рабочих – фасовщиков.
В ООО «Эвольвента» при сдельно-премиальной системе оплаты труда расчеты производятся так же, как и при простой сдельной (т.е. произведение сдельной расценки на количество выпущенной продукции), но за перевыполнение норм выработки и достижение иных результатов деятельности работнику выплачивается премия. Размер премии, как правило, увязывается с размером основной заработной платы, начисленной работнику по сдельным расценкам, и зависит от процента перевыполнения норм.
Размер премии устанавливается «Положением о премировании», разработанном в ООО «Эвольвента» и утвержденным приказом руководителя. При этом на рассматриваемом предприятии применяется следующий подход к установлению размера премий - выплата премии при любом перевыполнении норм выработки по единой ставке.
Например, норма выработки составляет 200 коробок кондитерских изделий в месяц, сдельная расценка - 50 руб. Премирование в размере 15% предусмотрено при выполнении норм выработки более чем на 5%. В апреле работником выпущено 210 единиц продукции. Работнику будет начислена заработная плата в размере 12 075 руб. = 210 единиц х 50 руб. х 115%.
В ООО «Эвольвента» можно выделить основные виды выплат, относящиеся к оплате труда.
1. Заработная плата:
Суммы, начисленные по должностным окладам, т.е. фиксированный размер оплаты труда работника за исполнение трудовых (должностных) обязанностей определенной сложности за календарный месяц без учета компенсационных, стимулирующих и социальных выплат.
Суммы, начисленные по сдельным расценкам. Сдельные расценки применяются для оценки количества и качества труда рабочих-весовщиков. В данном случае размер начисленной оплаты труда зависит от количества фактически выпущенной продукции.
2. Начисления стимулирующего характера.
В том числе премии за производственные результаты, надбавки к тарифным ставкам и окладам за профессиональное мастерство, высокие достижения в труде и иные подобные показатели.
Данная группа выплат носит, как правило, персональный характер, а размер начислений зависит от количества и качества труда конкретного работника. Исключение составляют премии, выплачиваемые за результаты деятельности организации в целом, ее структурного подразделения или производственной бригады.
3. Начисления стимулирующего и (или) компенсирующего характера.
Эти начисления связаны с режимом работы и условиями труда, в том числе надбавки к окладам за работу в ночное время, работу в многосменном режиме, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда, за сверхурочную работу и работу в выходные и праздничные дни.
Выплаты стимулирующего и компенсирующего характера, связанные с режимом работы, фактически производятся за то, что работник в силу тех или иных причин вынужден работать в условиях, отличающихся от нормальных. Это связано со спецификой деятельности организации (надбавки за работу в ночное время, выходные и праздничные дни), производственной необходимостью (надбавки за сверхурочную работу) или необеспеченностью организации кадрами (надбавки за совмещение профессий и расширение зон обслуживания).
4. Надбавки, обусловленные районным регулированием оплаты труда, в том числе начисления по районным коэффициентам.
Эта группа надбавок тоже носит общий характер. Размер надбавки не зависит от количества и качества труда и прочих условий. Еще одной особенностью является то, что названные надбавки являются, по существу, повышениями - т.е. при их применении образуется новый оклад, размер которого применяется при расчете других надбавок и доплат.
5. Выплаты по сохранению средней заработной платы в ООО «Эвольвента»:
на время выполнения работниками государственных и (или) общественных обязанностей.
на время отпуска.
на оплату времени, связанного с прохождением медицинских осмотров.
денежные компенсации за неиспользованный отпуск.
на время учебных отпусков, предоставляемых работникам.
за время вынужденного прогула или время выполнения нижеоплачиваемой работы.
на доплату до фактического заработка в случае временной утраты трудоспособности.
на время обучения руководителей или специалистов с отрывом от работы в системе повышения квалификации или переподготовки кадров.
на оплату труда работников-доноров за дни обследования, сдачи крови и отдыха, предоставляемые после каждого дня сдачи крови.
Размер районного коэффициента и порядок его применения для расчета заработной платы работников организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях, устанавливаются Правительством Российской Федерации.
Органы государственной власти субъектов Российской Федерации и органы местного самоуправления вправе за счет средств соответственно бюджетов субъектов Российской Федерации и бюджетов муниципальных образований устанавливать более высокие размеры районных коэффициентов для учреждений, финансируемых соответственно из средств бюджетов субъектов Российской Федерации и муниципальных бюджетов. Нормативным правовым актом субъекта Российской Федерации может быть установлен предельный размер повышения районного коэффициента, устанавливаемого входящими в состав субъекта Российской Федерации муниципальными образованиями.
В ООО «Эвольвента» районный коэффициент добавляется к общим начислениям и равен 25%
Например, штатным расписанием ООО «Эвольвента» установлены должностные оклады главного бухгалтера - 10 000 руб., бухгалтера- кассира - 8000 руб. Положением о премировании установлен размер премии, соответственно 40 и 30%, районный коэффициент 25%
Общий размер месячной заработной платы с учетом районного коэффициента составит:
у главного бухгалтера - 17 500 руб. (10 000 х 1,4 х 1,25);
у бухгалтера- кассира - 13 000 руб. (8000 х 1,30 х 1,25).
Суммы указанных расходов относятся к расходам на оплату труда в полном размере.
Оплата труда в ООО «Эвольвента» в случаях выполнения работы в условиях отклоняющихся от нормальных приведена в таблице 2.2 и рассчитывается следующим образом:
При выполнении работ различной квалификации:
рабочему-весовщику, занятому фасовкой продукции, предполагающей наличие 6-го разряда (сдельная расценка 100 руб. за единицу), в связи с временным изменением производственной программы поручено выполнение работ, требующих 4-го разряда (сдельная расценка - 70 руб.). Количество выпускаемой продукции в обоих случаях является
одинаковым. - 7000 руб. = 70 х 100 - на сумму оплаты труда по сдельным расценкам, предусмотренным для данного вида продукции (с учетом квалификации работника); - 3000 руб. = (100 - 70) х 100 - на сумму межразрядной разницы. При совмещении профессий и исполнении обязанностей временно отсутствующего работника:
бухгалтер-кассир с месячным окладом 8000 руб. временно исполняет обязанности главного бухгалтера (штатных заместителей нет) на период командировки последнего сроком на 15 рабочих дней. Должностной оклад главного бухгалтера - 10000 руб. Количество рабочих дней в месяце - 20.