Учет и контроль оплаты труда на предприятии
Тарифная сетка - совокупность тарифных разрядов работ (профессий, должностей), определенных в зависимости от сложности работ и требований к квалификации работников с помощью тарифных коэффициентов.
Тарифные системы оплаты труда - системы оплаты труда, основанные на тарифной системе дифференциации заработной платы работников различных категорий.
Тарифная система дифференциации заработной платы работников различных категорий включает в себя: тарифные ставки, оклады (должностные оклады), тарифную сетку и тарифные коэффициенты.
Тарифный разряд - величина, отражающая сложность труда и уровень квалификации работника.
Квалификационный разряд - величина, отражающая уровень профессиональной подготовки работника;
Тарификация работ - отнесение видов труда к тарифным разрядам или квалификационным категориям в зависимости от сложности труда.
ПРИЛОЖЕНИЕ В
Алгоритмы расчетов при оплате труда
Расчет прямой индивидуальной сдельной системе

Тд и Тч - соответственно дневная и часовая тарифная ставка рабочего сдельщика, соответствующая разряду работ,
Нв - сменная норма выработки,
Нвр - норма времени на единицу выполняемых работ.
Размер заработной платы определяется по формуле:
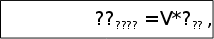
V – объём реализованной продукции.
Расчет сдельно-премиальная системы оплаты труда

Расчет сдельно-прогрессивной системе оплата труда
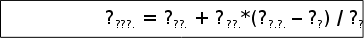
Зобщ. – общий заработок рабочего по сдельно-прогрессивной системе,
Зсд – сдельный заработок по основным сдельным расценкам,
Пв.н. – выполнение норм выработки, %;
Пн. – исходная база для начисления прибыли, выраженная в процентах выполнения норм выработки, %;
Кр – коэффициент увеличения основной сдельной расценки.
Расчет повременной формы оплаты труда
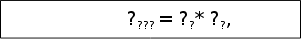
где Тч - часовая тарифная ставка, соответствующая разряду,
Вч - фактическое время работы.
ПРИЛОЖЕНИЕ Г
Показатели, повышающие КТУ
Обобщенная количественная оценка личного вклада каждого члена бригады в конечный результат ее труда:
высокая квалификация, замещение смежных профессий, эффективное использование оборудования, высокое качество работ и пр. - до 0,75;
руководство звеном и пр. - до 0,25.
Показатели, понижающие КТУ:
невыполнение заданий, отставание от ритма бригады, неэффективное использование оборудование и т.п. - до 0,5;
недостаточное профессиональное мастерство, брак, нарушение правил ТБ и пр. нарушения, снижающие общие результаты - до 0,25.
ПРИЛОЖЕНИЕ Д
Налогоплательщики НДФЛ
| ┌─────────────────────────────────────────────────────────┐ |
| │ Плательщики налога на доходы физических лиц │ |
| └─────────┬───────────────────────────────┬───────────────┘ |
| │ │ |
| ▼ ▼ |
| ┌───────────────────┐ ┌───────────────────────────────────┐ |
| ┌──────┤ Граждане РФ ├──────┐ │ Иностранные граждане │ |
| │ └───────────────────┘ │ │ (по доходам на территории РФ) │ |
| │ │ └───────────────────────────────────┬─┘ |
| ▼ ▼ │ |
| ┌─────────────────────┐ ┌──────────────────────────────┐ │ |
| │ По доходам │ │ По доходам на территории ├──────────────────────►│ |
| │ на территории РФ │ │ иностранных государств │ │ |
| └─┬───────────────────┘ └──────────────────────────────┘ │ |
| │ ┌────────────────────────────┐ ┌──────────────────────────┐ │ |
| ├──►│ Наемные работники по │ │ Наемные работники по │◄──┤ |
| │ │ суммам оплаты труда │ │ суммам оплаты труда │ │ |
| │ └────────────────────────────┘ └──────────────────────────┘ │ |
| │ ┌────────────────────────────┐ ┌──────────────────────────┐ │ |
| │ │ Индивидуальные │ │ По суммам полученных │ │ |
| ├──►│ предприниматели по суммам │ │ дивидендов и процентов, │◄──┤ |
| │ │ полученного дохода │ │ страховых выплат │ │ |
| │ └────────────────────────────┘ └──────────────────────────┘ │ |
| │ ┌────────────────────────────┐ ┌──────────────────────────┐ │ |
| │ │ От реализации и иного │ │ От реализации и иного │ │ |
| ├──►│использования принадлежащего│ │использования принадлежащего│◄──┘ |
| │ │ им имущества │ │ им имущества │ |
| │ └────────────────────────────┘ └──────────────────────────┘ |
| │ ┌────────────────────────────┐ |
| └──►│ Лица, получающие другие │ |
| │ доходы │ |
| └────────────────────────────┘ |
Рисунок Д.1 – Система удержаний с физических лиц
ПРИЛОЖЕНИЕ Е
Тарифы страховых взносов
| ┌───────────────┬──────────┬───────┬───────┬────────┬─────────┐ |
| │ │ ПФР │ ФСС │ ФФОМС │ ТФОМС │ Итого │ |
| ├───────────────┴──────────┴───────┴───────┴────────┴─────────┤ |
|
│ 2010 г. │ |
| ├──────────────┬──────────┬───────┬───────┬────────┬──────────┤ |
| │Общий режим │ 20% │ 2,9% │ 1,1% │ 2% │ 26% │ |
| │налогообложения │ │ │ │ │ │ |
| ├───────────────┼──────────┼───────┼───────┼────────┼─────────┤ |
| │УСНО и ЕНВД │ 14% │ 0% │ 0% │ 0% │ 14% │ |
| ├──────────────┴──────────┴───────┴───────┴────────┴──────────┤ |
|
│ 2011 г. │ |
| ├──────────────┬──────────┬───────┬───────┬────────┬──────────┤ |
| │Общий режим, УСНО, │ 26% │ 2,9% │ 2,1% │ 3% │ 34% │ |
| ├───────────────┴──────────┴───────┴───────┴────────┴─────────┤ |
Рисунок Е.1 – Проценты по начислению ЕСН