Учет и контроль оплаты труда на предприятии
Таблица 2.2 – Доплаты работникам в условиях, отклоняющихся от нормальных
| Вид выплат | Способ начисления выплат |
| При выполнении работ различной квалификации | При повременной оплате труда по работе более высокой квалификации. При сдельной оплате труда - выплата межразрядной разницы |
| При совмещении профессий и исполнении обязанностей временно отсутствующего работника | Указывается в приказе и в индивидуальном трудовом договоре, но не выше 50% оплаты труда по совмещаемой должности |
| Сверхурочные работы | За первые два часа работы не менее чем в полуторном размере, за последующие часы - не менее чем в двойном размере. Не более 4 часов в день и 120 часов в год |
| В выходные и нерабочие праздничные дни | Не менее чем в двойном размере |
| В ночное время | Процент от оклада |
| При невыполнении норм труда (должностных обязанностей) | По вине работодателя - не ниже средней заработной платы работника. По причинам, не зависящим от работодателя и работника - не менее двух третей оклада По вине работника - в соответствии с объемом выполненной работы |
| При изготовлении продукции, оказавшейся браком | Не по вине работника - наравне с годными изделиями. По вине работника - полный брак не оплачивается, частичный - оплачивается по пониженным расценкам в зависимости от степени годности продукции |
| При простое | По вине работодателя - не менее двух третей средней заработной платы работника. По причинам, не зависящим от работодателя и работника - не менее двух третей оклада. По вине работника - не оплачивается |
10000 + (10000 - 8000)*50% / 20 х 15 = 10750 руб.
Сверхурочные работы:
часовая ставка работника составляет 40 руб. В феврале им отработано сверхурочно 10 часов, в том числе 2 часа - 2 февраля, 2 часа - 9 февраля и 6 часов - 15 февраля. Размер доплаты будет рассчитан следующим образом: 2 х 40 х 1,5 + 2 х 40 х 1,5 + 2 х 40 х 1,5 + 4 х 40 х 2,0 = 680 руб.
Выходные и нерабочие, праздничные дни:
сторож отработал за месяц (февраль) 144 часа (12 смен по 12 часов) при норме рабочего времени 160 часов. В том числе 12 часов отработаны в праздничный день. Месячный оклад работника составляет 4000 руб. В этом случае оплата будет произведена в соответствии со следующим расчетом: - за месяц - 4000 руб. То обстоятельство, что в данном месяце норма рабочего времени не выработана при оплате труда по месячным окладам, значения не имеет, т.к. графики сменности должны быть составлены таким образом, чтобы в течение года была выработана годовая норма рабочего времени. - за работу в праздничный день: 4000 / 160 х 12 = 300 руб. - всего будет начислено 4300 руб.
В ночное время:
сторож отработал за месяц (февраль) 144 часа (12 смен по 12 часов) при норме рабочего времени 160 часов, в том числе 6 смен с 22 час. До 10 час. Месячный оклад работника составляет 4000 руб. В этом случае оплата будет произведена в соответствии со следующим расчетом: - за работу в ночные часы: 4000 / 160 х 8ч х40% = 80 руб.;
При невыполнении норм труда (должностных обязанностей):
в апреле имело место три случая невыполнения норм труда работником основного производства - по вине работодателя (отсутствие сырья), по причинам, не зависящим от работодателя и работника (авария на соседней электроподстанции), и по вине работника (нарушение правил эксплуатации оборудования, приведшее к его поломке). Во всех случаях норма выработки была выполнена на 75%. Часовая ставка - 30 руб. Суммарный размер надбавок и прочих начислений, включаемых в среднюю заработную плату, - 80%. Продолжительность рабочей смены - 8 часов. Заработная плата работника за эти дни составит:
первый день (по вине работодателя) - 30 руб. x 8 час. x 0,75 x 1,8 = 324 руб.; - второй день (по причинам, не зависящим от работника и работодателя) - 30 x 8 x 2/3 = 160 руб.; - третий день (по вине работника) - 30 x 8 x 0,75 = 180 руб.
При изготовлении продукции, оказавшейся браком:
по вине работника партия зафасованных кондитерских изделий в количестве 10 шт. была признана частичным браком. Расценка за единицу годного изделия равняется 200 руб. Расходы по исправлению брака - дополнительно использованные материально-производственные запасы - составили 70 руб. на единицу. Исправление проводилось работником, допустившим брак. За выпущенные изделия будет оплачено 1300 руб. [(200 - 70) x 10].
В ООО «Эвольвента» начисление отпуска производится следующим образом:
Например, работник уходит в отпуск с 7 июня 2009г. Суммарный перечень выплат, учитываемых при расчете среднего заработка, начисленных за апрель 2008 - май 2009 г. - 250 000 руб. Продолжительность отпуска - 28 календарных дней.
Расчет производиться следующим образом:
Средний дневной заработок равен: 25 000 / 12 / 29,4 = 708 руб. 62 коп.
Сумма оплаты отпуска = 708,62 x 28 = 19 841 руб. 36 коп.
В случае, когда один или несколько месяцев расчетного периода отработаны не полностью или из него исключались периоды временной нетрудоспособности, расчет будет несколько иным.
Например, в мае работник находился на больничном с 17-го по 21-е число. Фактически работник вышел на работу 24 мая. Прочие условия из предыдущего примера. В этом случае расчет будет следующим:
средний дневной заработок: 25 000 / (29,4 x 11 + 29,4 / 31 x 26) = 718 руб. 39 коп., где 29,4 x 11 - среднемесячное количество дней в мае 2008 - апреле 2009 г.; 29,4 / 31 x 26 - количество календарных дней в мае; сумма оплаты отпуска: 718,39 x 28 = 20 114 руб. 94 коп.
При начислении выплат по обязательному социальному страхованию в ООО «Эвольвента» используются следующие правила начисления этих выплат.
Алгоритм расчета больничных в ООО «Эвольвента»:
Определяется величина заработка застрахованного лица за расчетный период, который может быть учтен для расчета пособия (но не более 415 000 руб.)
Рассчитывается средний дневной заработок путем деления суммы заработка, определенного в п. 1, на число календарных дней, приходящихся на период, за который учитывается этот заработок:
Sд = ЗП/Dк
Исходя из предусмотренного законодательством размера пособия (в процентном отношении) определяется сумма дневного (часового) пособия:
Пд = Sд х Х%
Путем умножения расчетной величины на число календарных дней, приходящихся на период временной нетрудоспособности, отпуска по беременности и родам, определяется сумма пособия по временной нетрудоспособности.
Определяется величина пособия (П), выплачиваемого за счет разных источников финансирования.
Ниже приведен пример расчета пособия по временной нетрудоспособности.
Работник болел 7 календарных дней в январе.
Страховой стаж на момент заболевания составляет:
вариант "а" - 9 лет (учитывается 100% среднего заработка);
вариант "б" - 7 лет (учитывается 80% среднего заработка).
Расчетный период отработан полностью. Количество календарных дней в расчетном периоде - 365. Начисленная за этот период заработная плата, учитываемая при определении налоговой базы по взносам в ФСС РФ, - 360 000 руб.
Заработная плата, начисленная за расчетный период, не превышает предельную величину, поэтому может быть учтена полностью - 240 000 руб.
размер среднедневного заработка составил:
Sд = 240 000 : 365 = 657,53 руб.
Сумма дневного пособия:
вариант «а» Пд = 657,53 руб.;
вариант «б» Пд = 657,53 х 80% = 526,02 руб.
Определяется размер пособия:
вариант «а» Пд = 657,53 руб. х 7 календ. дн. = 4602,71 руб.
вариант "б» Пд = 526,02 руб. х 7 календ. дн. = 3682,14 руб.
Так как заболел сам работник, то пособие за первые 2 дня выплачивается за счет средств работодателя:
вариант "а" П за счет работодателя = 657,53 х 2 =1315,06 руб.;
П за счет ФСС РФ = 657,53 х 5 = 3287,65 руб.;
ариант "б" П за счет работодателя = 526,02 х 2 = 1052,04 руб.
П за счет ФСС РФ = 526,02 х 5 = 2630,10 руб.
При расчёте заработной платы не менее важны удержания и начисления страховых взносов.
Анализ удержаний из заработной платы и страховых взносов
По распоряжению директора и иных решений компетентных органов в ООО «Эвольвента» могут производиться следующие удержания.
1. Для возмещения неотработанного аванса, выданного работнику в счет заработной платы в случае, когда аванс был выплачен не за первую половину месяца, а до начала выполнения работником своих трудовых функций или сразу после начала такого выполнения.
2. Для погашения неизрасходованного и своевременно не возвращенного аванса, выданного в связи со служебной командировкой или переводом на другую работу в другую местность, а также в других случаях.
В данном случае в ООО «Эвольвента» оформляется бухгалтерская проводка:
Дебет 70 Кредит 71 "Расчеты с подотчетными лицами" - на сумму, ранее выданную под отчет и не погашенную в установленные сроки.
3. Для возврата сумм, излишне выплаченных работнику вследствие счетных ошибок, то есть в случае механических ошибок, не связанные с неправильным толкованием законодательства или умыслом бухгалтера.
В бухгалтерском учете в ООО «Эвольвента» такое удержание оформляется записью: Дебет 70 "Расчеты с персоналом по оплате труда" Кредит счетов учета производственных затрат или расходов (20 "Основное производство", 23 "Вспомогательные производства", 44 "Расходы на продажу" и т.д.) - сторно.
4. При увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск, за неотработанные дни отпуска.
В бухгалтерском учете в ООО «Эвольвента» такие удержания оформляются аналогично удержаниям при обнаружении допущенной счетной ошибки.
5. Возмещение ущерба, причиненного по вине работника организации в размере, не превышающем его среднего месячного заработка.
При производстве удержаний в ООО «Эвольвента» учитываются следующие ограничения размера удержаний из заработной платы:
при каждой выплате заработной платы общий размер всех удержаний не может превышать 20%, а в случаях, особо предусмотренных законодательством, - 50% заработной платы, причитающейся к выплате работнику;
при удержании из заработной платы по нескольким исполнительным документам за работником во всяком случае должно быть сохранено 50% заработка.
6. Суммы по исполнительным листам - алименты на содержание несовершеннолетних детей и по возмещению ущерба, нанесенного организации
При удержании сумм по исполнительным листам в бухгалтерском учете ООО «Эвольвента» оформляется запись:
Дебет 70 Кредит 76 - на сумму произведенных удержаний.
Дебет 76 Кредит 51 - на суммы удержанных алиментов, перечисленных получателю (или кредит 50 "Касса" - если алименты выплачиваются непосред ственно из кассы организации).
Дебет 70 Кредит 73 "Расчеты с персоналом по прочим операциям" субсчет "Расчеты по возмещению материального ущерба" - на сумму удержаний в погашение материального ущерба, нанесенного организации.
Для исчисления НДФЛ бухгалтерия ООО «Эвольвента» учитывает по каждому работнику:
размер начисленного дохода по видам доходов;
сумму предоставленных стандартных вычетов (по видам), которые можно представить в таблице 2.3.
Таблица 2. 3 – Стандартные налоговые вычеты
| Размер налогового вычета | Условия применения | Ограничения по применению |
| 400 |
Без дополнительных условий |
До месяца, в котором доход налогоплательщика превысит 40 000руб. |
| 1000 | На каждого ребенка у родителей и (или) супругов родителей. Опекунов или попечителей. Приемных родителей | До месяца. В котором доход налогоплательщика превысит 280 000руб. До достижения ребенком возраста 18 лет, учащимся очной формы обучения, аспиранта, ординатора, студента, рурсанта-24 лет. |
| 2000 | На каждого ребенка-инвалида | До достижения ребенком возраста 18 лет, учащимся очной формы обучения, аспиранта, ординатора, студента, курсанта 24 лет. |
| 2000 | Вдовам (вдовцам), единственным родителям, опекунам или попечителям, приемным родителям |
До достижения ребенком возраста 18 лет, учащимся очной формы обучения, аспиранта Ординатора, студента, курсанта – 24 лет. Вдовам (вдовцам), одиноким родителям – до месяца, следующего за месяцем вступления их в брак. Опекунам – с месяца, в котором установлена опека(попечительство), или с месяца вступления в силу договора о передаче ребенка (детей) на воспитание в семью и сохраняется до конца того года, в котором ребенок (дети) достиг (достигли возраста 18 или 24 лет, или в случае истечения срока действия либо досрочного расторжения договора о передаче ребенка (детей) на воспитание в семью, или в случае смерти ребенка (детей) |
| 2000 | Одному из родителей (приемных родителей) по их выбору | На основании заявления об отказе одного из родителей (приемных родителей) от получения налогового вычета |
В бухгалтерском учете ООО «Эвольвента» начисление налога по суммам оплаты труда штатных работников отражается практически единственной проводкой:
Дебет счета 70 "Расчеты с персоналом по оплате труда" Кредит счета 68 "Расчеты по налогам и сборам" субсчет "НДФЛ". При этом не имеет значения, в какой форме и в каком размере впоследствии будут выплачиваться суммы, начисленные в пользу работников.
В случае, когда объектом налогообложения являются суммы оплаты труда работников, привлекаемых на условиях договоров гражданско-правового характера, начисление налога может отражаться проводкой:
Дебет счета 76 "Расчеты с разными дебиторами и кредиторами" Кредит счета 68.
Для корректного исчисления страховых взносов ООО «Эвольвента» база для начисления страховых взносов определяется отдельно в отношении каждого физического лица с начала расчетного периода по истечении каждого календарного месяца нарастающим итогом, т.к. с сумм выплат и иных вознаграждений в пользу физического лица, превышающих 415 тыс. руб. нарастающим итогом с начала расчетного периода, страховые взносы взиматься не будут.
В ООО «Эвольвента» исчисление ежемесячных обязательных платежей по страховым взносам производятся ежемесячно нарастающим итогом. Например- чтобы рассчитать сумму за апрель, рассчитывается сумма за январь - апрель, затем из нее вычетается сумма исчисленная за январь - март.
Тарифные ставки используемые в ООО «Эвольвента» приведенив таблице 2.4.
Таблица 2.4 – Сравнительная таблица тарифов страховых взносов используемых в ООО «Эвольвента»
|
ПФР |
ФСС |
ФФОМС |
ТФОМС |
Итого |
|
2010 г. |
||||
| 14% | 0% | 0% | 0% | 14% |
|
2011 г. |
||||
| 26% | 2,9% | 2,1% | 3% | 34% |
В соответствии с Планов счетов, начисление страховых взносов в ООО «Эвольвента» отражается по кредиту счета 69 "Расчеты по социальному страхованию и обеспечению" в корреспонденции со счетами затрат. Начисление страховых взносов производится по дебету следующих затратных счетов в зависимости от вида работников:
для работников-фасовщиков - по дебету счета 20 "Основное производство";
для работников управленческого персонала - по дебету счета 26 "Общехозяйственные расходы";
для работников отдела сбыта или иных работников, деятельность которых связана с продвижением товаров до потребителя - по дебету счета 44 "Расходы на продажу";
Для отражения расчетов страховых взносов по разным фондам к счету 69 в ООО «Эвольвента» открыты следующие субсчета второго порядка:
69-1-1 "Страховой взнос, зачисляемый в ФСС РФ";
69-2-1 "Страховой взнос, зачисляемый в ПФ РФ";
69-3-1 " Страховой взнос, зачисляемый в ФФОМС РФ";
69-3-2 " Страховой взнос, зачисляемый в ТФОМС РФ".
В ООО «Эвольвента» тариф по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний равен 0,2%.
В бухгалтерском учете ООО «Эвольвента» начисление взносов в Фонд соцстраха РФ отражается проводкой по кредиту соответствующего субсчета, открываемого к счету 69 "Расчеты по социальному страхованию и обеспечению" в корреспонденции со счетами учета производственных затрат (20 "Основное производство", 26 "Общехозяйственные расходы", 44 "Расходы на продажу"), а также счета учета прочих расходов и доходов (91).
Начисленные пени не являются финансовыми санкциями, поэтому они принимаются к учету порядком, аналогичным порядку учета основной суммы взносов.
Суммы штрафов и иных финансовых санкций относятся на счет учета прочих расходов либо на счет учета расчетов с виновными лицами (73 "Расчеты с персоналом по прочим операциям" или 76 "Расчеты с разными дебиторами и кредиторами" субсчет "Расчеты по претензиям").
После списания с расчетного счета средств в оплату взносов в бухгалтерском учете оформляется проводка:
Дебет счета 69 Кредит счета 51.
Анализ и контроль документооборота по оплате труда
В ООО «Эвольвента» для расчетов по оплате труда с работниками применяются следующие типовые формы первичной учетной документации, которые были утверждены постановлением Госкомстата России от 5 января 2004 г. N 1.:
N Т-1 "Приказ (распоряжение) о приеме работника на работу" и N Т-1а "Приказ (распоряжение) о приеме работников на работу" в приложении ж. Форма N Т-1 применяется при оформлении приема на работу на одного работника, форма N Т-1а - при оформлении группы работников. В приказе указываются наименование структурного подразделения, должность (специальность, профессия), срок испытания, если работнику устанавливается испытание при приеме на работу, а также условия приема на работу и характер предстоящей работы (по совместительству, в порядке перевода из другой организации, для замещения временно отсутствующего работника, для выполнения определенной работы и др.). Трудовой договор может быть срочным (на определенный срок) или бессрочным. Если в приказе срок действия договора не указан - реквизит "дата" в форме N Т-1 или строка "Период работы" форме N Т-1а не заполнены, договор считается заключенным на неопределенный срок;
N Т-2 "Личная карточка работника. Форма N Т-2 ведется специалистом отдела кадров на основании личных документов работника - паспорта или иного документа, удостоверяющего личность, трудовой книжки или документа, подтверждающего трудовой стаж; страхового свидетельства государственного пенсионного страхования; документов воинского учета - для военнообязанных и лиц, подлежащих призыву на военную службу, документа об образовании, о квалификации, а также сведений, сообщенных о себе работником. В бухгалтерии организации ведется лицевой счет работника (форма N Т-54), в котором помимо сведений, необходимых для расчета сумм оплаты труда, отражаются сведения о заработной плате, выплаченной работнику в течение календарного года;
N Т-3 "Штатное расписание. Форма N Т-3 применяется для оформления структуры штатного состава и штатной численности организации в соответствии с ее Уставом (Положением). Штатное расписание содержит перечень структурных подразделений, наименование должностей, специальностей, профессий с указанием квалификации, сведения о количестве штатных единиц. В штатном расписании указывается в рублевом исчислении месячная заработная плата по тарифной ставке (окладу), тарифной сетке, проценту от выручки, доле или проценту от прибыли, коэффициенту трудового участия (КТУ), коэффициенту распределения и пр. в зависимости от системы оплаты труда, принятой в организации в соответствии с действующим законодательством Российской Федерации, индивидуальными трудовыми договорами, В графах 6-8 "Надбавки" показываются стимулирующие и компенсационные выплаты (премии, надбавки, доплаты, поощрительные выплаты), установленные действующим законодательством Российской Федерации (например, районный коэффициент.), а также введенные по усмотрению организации (например, связанные с режимом и условиями труда);
N Т-5 "Приказ (распоряжение) о переводе работника на другую работу" и N Т-5а, "Приказ (распоряжение) о переводе работников на другую работу; - оформляются при переводе на другую работу в той же организации, вместе с организацией в другую местность, соответственно одного работника и группы работников. Особое внимание на ООО «Эвольвента» уделяется указанию оснований перевода. Данный реквизит имеет существенное значение при переводе на нижеоплачиваемую работу - для определения правомерность сохранения среднего заработка;
N Т-6 "Приказ (распоряжение) о предоставлении отпуска работнику", N Т-6а, , "Приказ (распоряжение) о предоставлении отпуска работникам, N Т-7 "График отпусков". На основании данных перечисленных унифицированных форм бухгалтерией ООО «Эвольвента» производится расчет отпускных;
N Т-8 "Приказ (распоряжение) о прекращении (расторжении) трудового договора с работником (увольнении)", N Т-8а "Приказ (распоряжение) о прекращении (расторжении) трудового договора с работниками (увольнении)". Формы N Т-8 и Т-8а оформляются соответственно при расторжении трудового договора с одним работником и группой работников. Для целей расчетов с работниками данные приказов используются бухгалтерией ООО «Эвольвента» для расчета выходного пособия и прочих выплат, связанных с увольнением;
N Т-9 "Приказ (распоряжение) о направлении работника в командировку", N Т-9а "Приказ (распоряжение) о направлении работников в командировку" , N Т-10 "Командировочное удостоверение", N Т-10а, "Служебное задание для направления в командировку и отчет о его выполнении". Формы применяются при осуществлении командировочных расходов, которые непосредственно к суммам оплаты труда не относятся, но общий порядок их выплаты регулируется трудовым законодательством;
N Т-11 "Приказ (распоряжение) о поощрении работника", N Т-11а "Приказ (распоряжение) о поощрении работников" в приложении Р. Формы N Т-11 и Т-11а применяются при осуществлении расходов в виде премий и иных форм поощрения работников.
Формы документации по учету рабочего времени и расчетов с персоналом по оплате труда , используемые в ООО «Эвольвента»:
табель учета рабочего времени (форма N Т-13). Табель учета рабочего времени является основным документом, на основании которого производится в ООО «Эвольвента» расчет заработной платы работникам, дополнительных выплат за работу в условиях, отличающихся от обычных. Табель учета рабочего времени является элементом документооборота ООО «Эвольвента» и указан в учетной политике организации. Табель составляется ежемесячно в одном экземпляре уполномоченным на это лицом, подписываются руководителем структурного подразделения, работником отдела кадров, передаются в бухгалтерию. Отметки в Табеле о причинах неявок на работу, работе в режиме неполного рабочего времени или за пределами нормальной продолжительности рабочего времени по инициативе работника или работодателя, сокращенной продолжительности рабочего времени и др. производятся на основании документов, оформленных надлежащим образом (листок нетрудоспособности, справка о выполнении государственных или общественных обязанностей, письменное предупреждение о простое, заявление о совместительстве, письменное согласие работника на сверхурочную работу в случаях, установленных законодательством, и пр.).
Затраты рабочего времени в ООО «Эвольвента» учитываются в Табеле путем регистрации отклонений (неявок, опозданий, сверхурочных часов и т.п.). При отражении неявок на работу, учет которых ведется в днях (отпуск, дни временной нетрудоспособности, служебные командировки, отпуск в связи с обучением, время выполнения государственных или общественных обязанностей и т.д.), в Табеле в верхней строке в графах проставляются только коды условных обозначений, а в нижней строке графы остаются пустыми.
расчетная ведомость (форма N Т-51), платежная ведомость (форма N Т-53. Ведомости по формам N Т-51 и Т-53 составляются в бухгалтерии организации на основе представленных табелей рабочего времени, выписок из приказов о приеме на работу, переводе работников и других служебных перемещениях;
журнал регистрации платежных ведомостей (форма N Т-53а, применяется для учета и регистрации платежных ведомостей по произведенным выплатам работникам организации. Ведется в бухгалтерии в ООО «Эвольвента»;
записка-расчет о предоставлении отпуска работнику (форма N Т-60). Форма позволяет аккумулировать сведения для расчета причитающейся работнику заработной платы и других выплат при предоставлении ему ежегодного оплачиваемого или иного отпуска, а также произвести сам расчет;
записка-расчет при прекращении (расторжении) трудового договора с работником (увольнении) (форма N Т-61). Применяется для учета и расчета причитающейся заработной платы и других выплат работнику при прекращении действия трудового договора. Составляется, работником отдела кадров на основании приказа об увольнении (расторжении трудового договора). Расчет причитающейся заработной платы и других выплат производится непосредственно в форме N Т-61 работником бухгалтерии;
акт о приеме работ, выполненных по срочному трудовому договору, заключенному на время выполнения определенной работы (форма N Т-73. Форма N Т-73 применяется в ООО «Эвольвента», когда необходимо привлекать работников по срочному трудовому договору, заключаемому на время выполнения определенной работы. Оформленный акт является основанием для окончательного или поэтапного расчета сумм оплаты выполненных работ. Составляется работником, ответственным за прием выполненных работ, утверждается руководителем организации или уполномоченным им на это лицом и передается в бухгалтерию для расчета и выплаты исполнителю работ причитающейся суммы.
Учет выработки фасованной продукции оформляется нарядами на сдельную работу, бригадирами, которые затем передаются для начисления заработной платы в бухгалтерию.
Учет заработной платы в ООО «Эвольвента» включает в себя учет затрат по нормам и учет отклонений от норм. Под затратами в пределах норм понимается плата за работы по фасовке, в соответствии с действующими нормами и расценками. К отклонениям от норм относятся оплата дополнительных операций, не предусмотренных установленным технологическим процессом, и доплаты к основным сдельным расценкам, вызываемые отступлениями от нормальных условий производства.
Отклонения от норм (доплаты) в ООО «Эвольвента» оформляются следующими документами: доплаты к действующим нормам и расценкам - листками на доплату, оплату дополнительных операций, не предусмотренных установленным технологическим процессом, - нарядами на сдельную работу с отличительным знаком - с красной чертой по диагонали бланка наряда. В этих документах указываются причины доплат и дополнительных работ, а также лица, ответственные за выполнение работ. Для учета и анализа отклонений от норм устанавливается перечень причин отклонений.
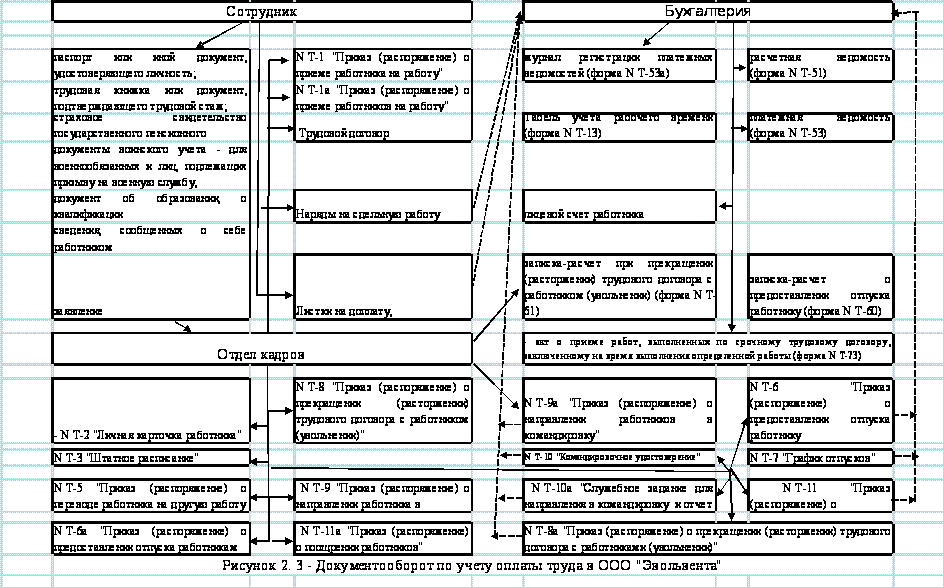
В соответствии с рассмотренными выше документами в ООО «Эвольвента» принята следующая схема документооборота рисунок 2.3.
Анализ учета и контроля расчетов по оплате труда
В соответствии с инструкцией по применению Плана счетов в ООО «Эвольвента» для учета расчетов с работниками ООО «Эвольвента» используется синтетический счет 70 "Расчеты с персоналом по оплате труда", на котором учитываются расчеты по всем видам выплат, причитающихся работникам, в том числе:
по оплате труда - в корреспонденции со счетами учета затрат на производство (расходов на продажу) и других источников (в том числе прочих доходов и расходов). Проводки оформляются на сумму основной и дополнительной заработной платы всех структурных подразделений ООО «Эвольвента»;
по выплате пособий - в корреспонденции со счетом учета расчетов с внебюджетными фондами;
по оплате отпускных и вознаграждения за выслугу лет - в корреспонденции со счетом 96 "Резервы предстоящих расходов" и т.п.
Дебетуется счет 70 в корреспонденции со счетами учета денежных средств - наличных и безналичных, в зависимости от того, в какой форме производятся расчеты с работниками.
Начисленные, но не выплаченные в установленный срок (из-за неявки получателей) суммы отражаются по дебету счета 70 "Расчеты с персоналом по оплате труда" и кредиту счета 76 "Расчеты с разными дебиторами и кредиторами" (субсчет "Расчеты по депонированным суммам").
Аналитический учет по счету 70 "Расчеты с персоналом по оплате труда" ведется по каждому работнику организации.
Таким образом, основными бухгалтерскими проводками по учету сумм оплаты труда в ООО «Эвольвента» являются следующие.
Дебет счетов 20 "Основное производство", 26 "Общехозяйственные расходы", Кредит счета 70 - на сумму основной и дополнительной заработной платы соответственно: рабочих-фасовщиков; работников аппарата управления ООО «Эвольвента», а также обслуживающего персонала, занятого в офисе организации и иных работах, имеющих общехозяйственное значение; работников, занятых в обслуживающих производствах и хозяйствах.
Дебет счета 44 "Расходы на продажу" Кредит счета 70 - на сумму заработной платы работников, занятых на работах, связанных с продажей продукции и продвижением ее на рынок
Дебет счета 69 "Расчеты по социальному страхованию и обеспечению" Кредит счета 70 - на сумму начисленных пособий по социальному страхованию пенсий и других аналогичных сумм.
Дебет счета 70 Кредит счета