Ответы на билеты по курсу АХД по учебнику Савицкой
При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны, спрос на данные виды продукции, а с другой — наиболее эффективное использование ресурсов, имеющихся в его распоряжении. Система формирования ассортимента включает в себя:
- определ-ие текущих и перспективных потребностей покупателей;
- оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
- изучение жизненного цикла изделий на рынках, принятие своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производственной программы морально устаревших и экономически неэффективных изделий
- оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Обобщающую
характеристику
изменений
ассортимента
продукции
дает
одноименный
коэффициент,
уровень которого
определяется
отношением
объема производства
продукции,
зачтенного
в выполнение
плана по ассортименту,
к плановому
(базовому) выпуску
продукции. При
этом в выполнение
плана по ассортименту
засчитывается
фактический
выпуск продукции
каждого вида,
но не более
запланированного.
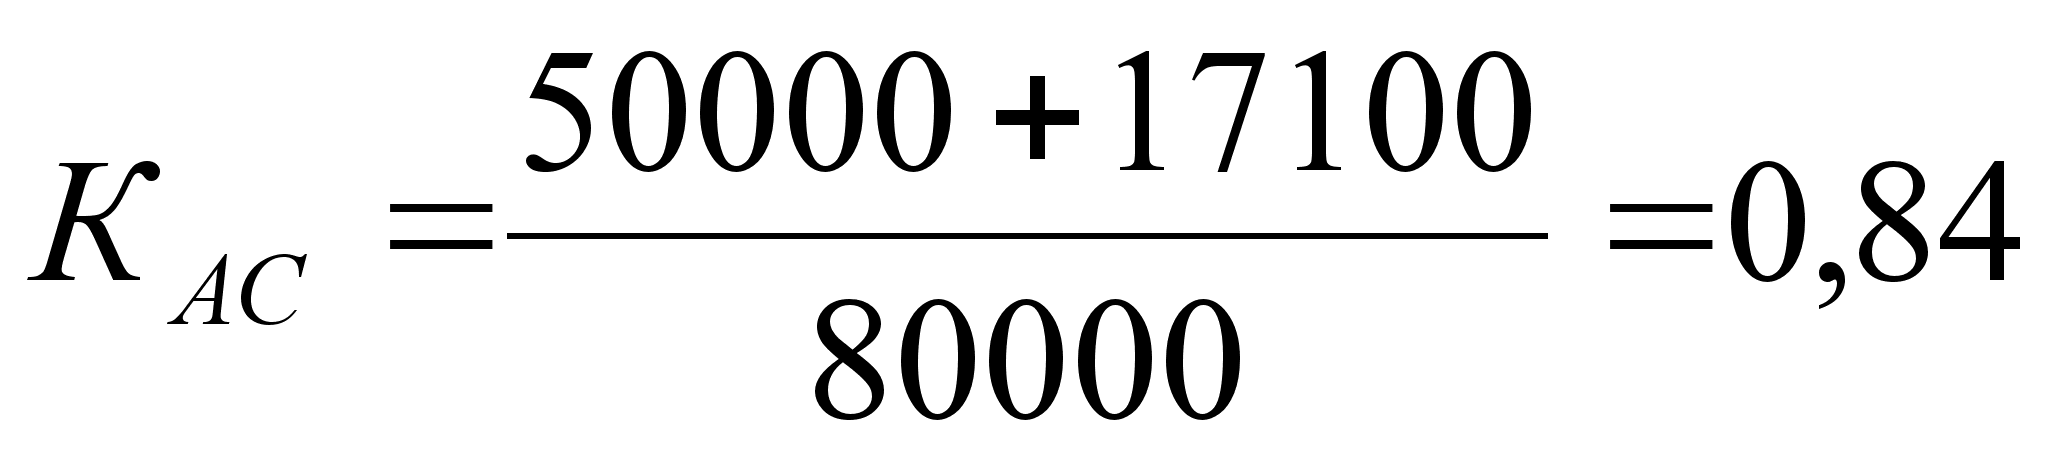 Рассчитаем
величину данного
коэффициента
по данным таблицы:
С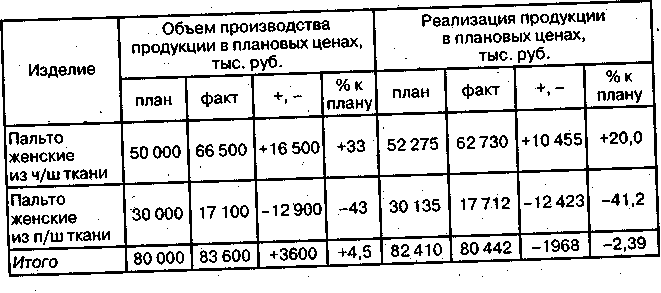 удя
по величине
этого коэффициента,
произошли
существенные
изменения в
ассортиментной
политике предприятия:
значительно
увеличился
выпуск первого
изделия и сократился
второго.
Увеличение объема производства (реализации) по одним видами сокращение по другим видам продукции приводит к изменению ее структуры, т.е. удельный вес одних видов продукции возрастает, а других — уменьшается.
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличива-ется удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот. То же происхо-дит с размером прибыли при увеличении удельного веса высоко-рентабельной и, соответственно, при уменьшении доли низкорентабельной продукции.
Расчет
влияния
струк-туры
производства
на уро-вень
перечисленных
пока-зателей
можно произвести
способом
цепной подста-новки
(см.
табл.),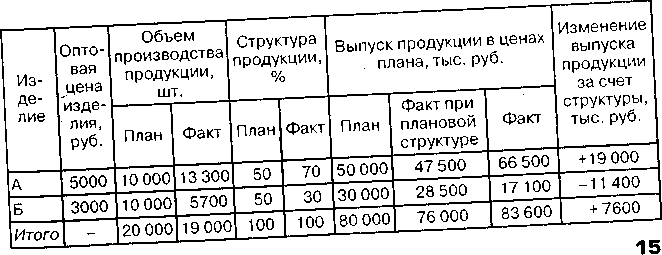 который позволяет
абстрагировать-ся
от всех факторов,
кроме структуры
продукции:
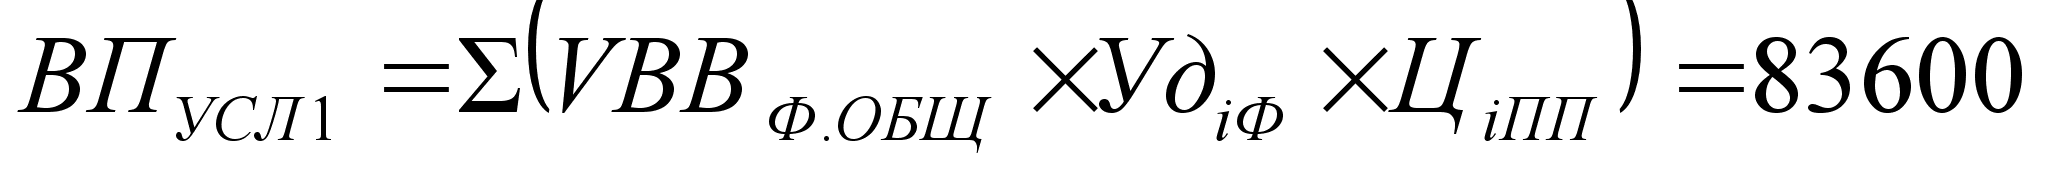
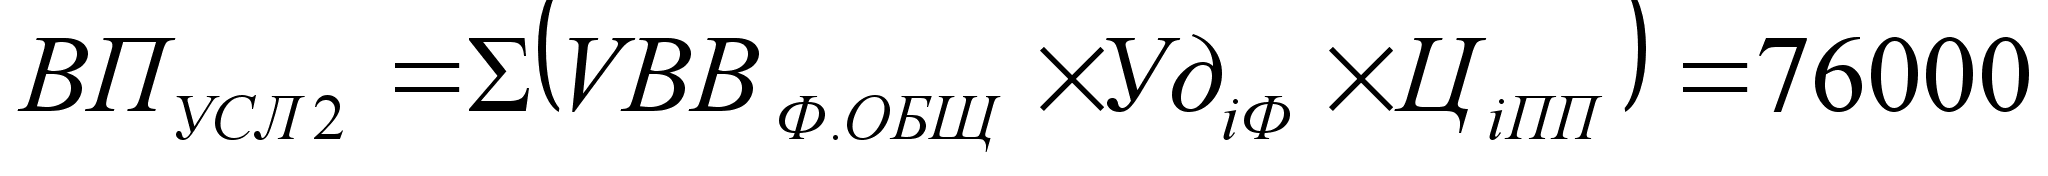
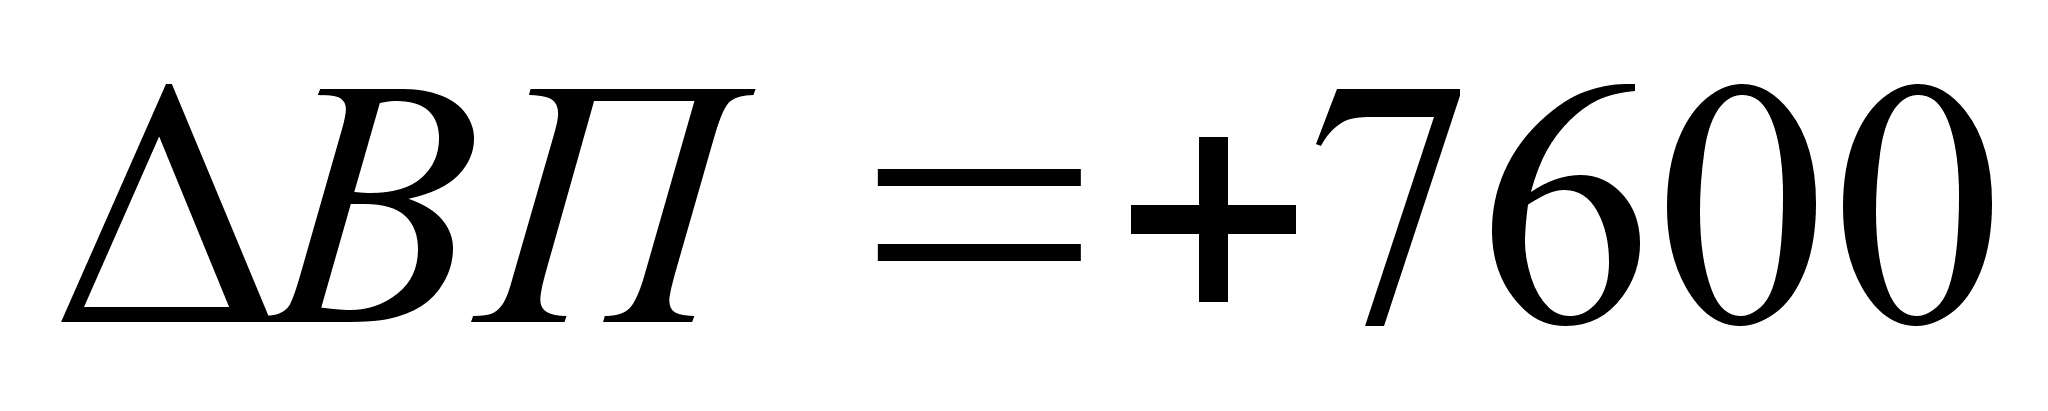 ,
где ВП - стоимость
валового выпуска
продукции; VВП
- общий объем
выпуска продукции
в натуральном
или условно-натуральном
выражении; Удi
- удельный
вес i-го
вида продукции
в общем объеме
производства;Цi
- Цена i-го
вида продукции.
Эти же данные
можно получить
умножением
показателя
графы 6 по каждому
виду продукции
на коэффициент
выполнения
плана (КВП)
по выпуску
продукции в
целом по предприятию
в условно-натуральных
единицах (можно
в трудозатратах):
КВП=
19000:20000 = 0,95.
Если бы план производства был равномерно недовыполнен на 5% по всем видам продукции и не нарушилась запланиро-ванная структура, то общий объем производства в ценах плана составил бы 76 000 тыс. руб. При фактической структуре он выше на 7600 тыс. руб. Это значит, что увеличилась доля более дорогой продукции в общем ее выпуске.
Такой
же результат
можно получить
и более простым
способом —
способом процентных
разностей.
Для этого разность
между коэффициентами
выполнения
плана по произво-дству
продукции,
рассчитанными
на основании
стоимостных
(Кст
= 83 600/80 000 = 1,045) и условно-натуральных
объемов выпуска
(можно в нормо-часах)
(Кн
= 19 000/20 000 = 0,95), умножим
на запланированный
выпуск продукции
в стоимостном
выражении
(ВППЛ):
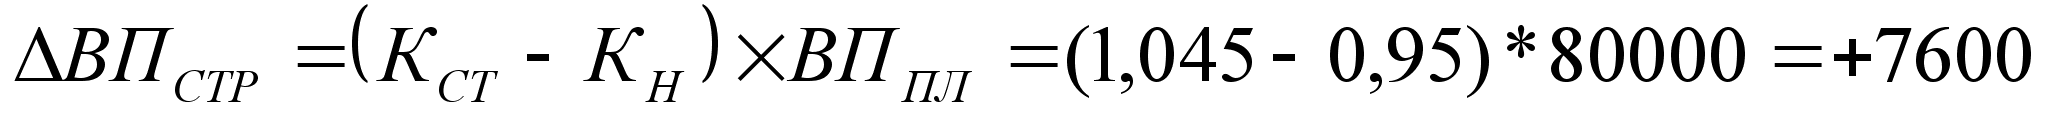
Аналогичным образом определяется влияние структуры реализованной продукции на сумму выручки и на другие показатели: трудоемкость, материалоемкость, общую сумму затрат, прибыль, рентабельность и другие экономические показатели, что позволит комплексно, всесторонне оценить эффективность ассортиментной и структурной политики предприятия.
14. Анализ качества и конкурентоспособности продукции
Анализ качества продукции
Обобщающие, частные и косвенные показатели качества продукции. Задачи анализа. Способы обобщенной оценки выполнения плана по качеству продукции: балльный метод, средний коэффициент сортности, средневзвешенные цены в сопоставимых условиях. Методика расчета влияния качества продукции на стоимостные показатели работы предприятия. Причины снижения качества продукции.
Важным показателем деятельности промышленных предприятий является качество продукции. Его повышение — одна из форм конкурентной борьбы, завоевания и удержания позиций на рынке. Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли за счет не только объема продаж, но и более высоких цен.
Обобщающие показатели характеризуют качество всей произведенной продукции независимо от её вида и назначения:
а) удельный вес новой продукции в общем ее выпуске;
б) удельный вес продукции высшей категории качества;
в) средневзвешенный балл продукции;
г) средний коэффициент сортности (отношение стоимости произведенной продукции к ее стоимости по ценам первого сорта);
д) удельный вес аттестованной и неаттестованной продукции;
е) удельный вес сертифицированной продукции;
ж) удельный вес продукции, соответствующей мировым стандартам;
з) удельный вес экспортируемой продукции, в том числе в высокоразвитые промышленные страны.
Индивидуальные (единичные) показатели качества продукции характеризуют одно из ее свойств:
а) полезность (жирность молока, зольность угля, содержание железа в руде, содержание белка в продуктах питания и др.);
б) надежность (долговечность безотказность в работе);
в) технологичность, Т.е. эффективность конструкторских и технологических решений (трудоемкость, энергоемкость);
г) эстетичность изделий.
Косвенные показатели — это штрафы за некачественную Продукцию, объем и удельный вес забракованной продукции, удельный вес зарекламированной продукции, потери от брака и др.
П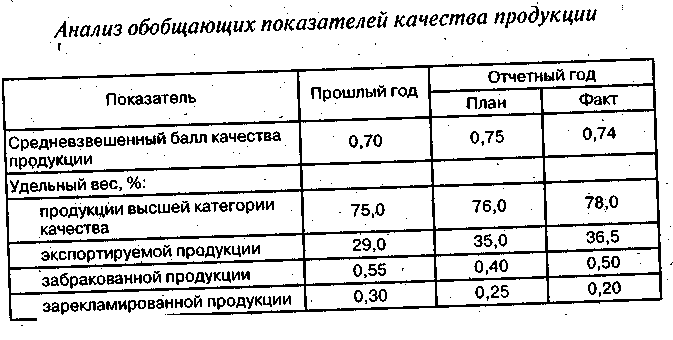 ервая
задача анализа
— изучить
динамику
перечисленных
показателей,
выполнение
плана по их
уровню, причины
их изменения
и дать оценку
выполнения
плана по уровню
качества продукции.
Как видно из табл. 1.6, за отчетный год на предприятии проделана определенная работа по улучшению качества продукции и повышению ее конкурентоспособности, о чем свидетельствует увеличение удельного веса продукции высшей категории качества и экспортируемой продукции.
Вторая
задача анализа
— определение
влияния качества
продукции
на стоимостные
показатели
работы предприятия:
выпуск товарной
продукции (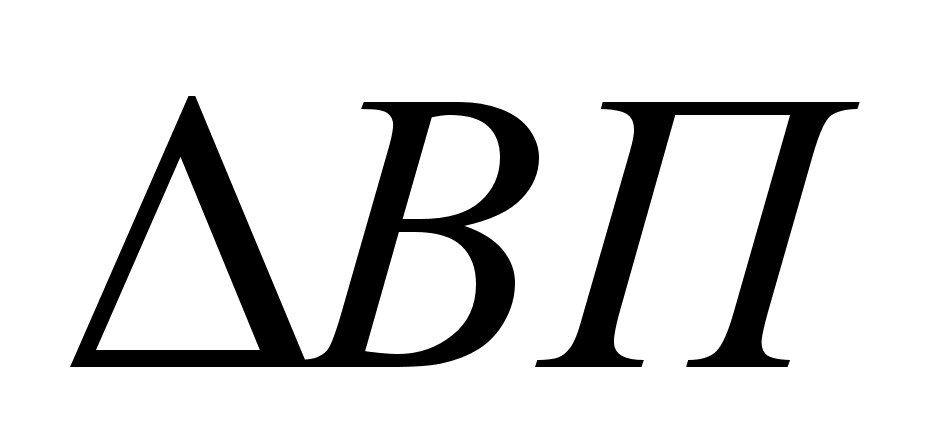 ),
выручку от
реализации
продукции (
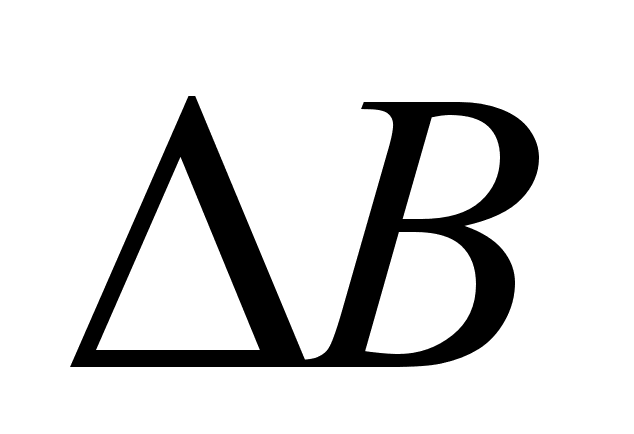 )
и прибыль (
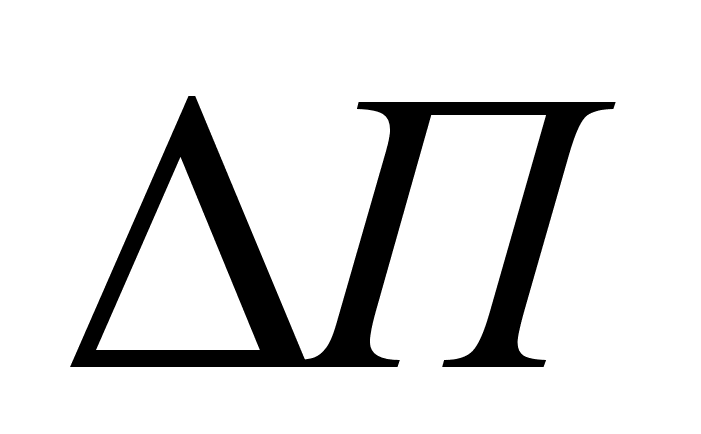 ).
Расчет производится
следующим
образом:
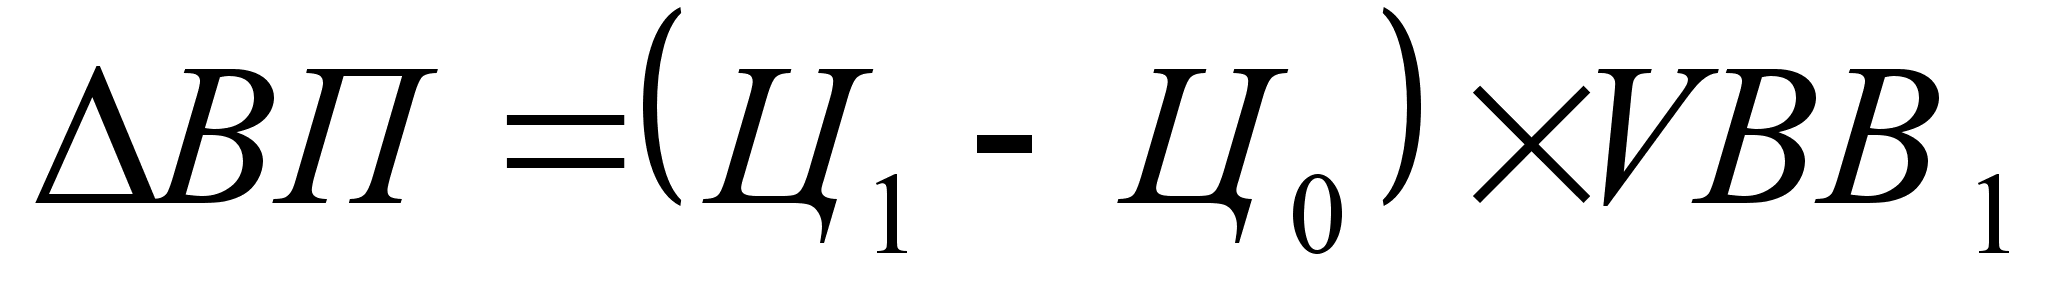 ,
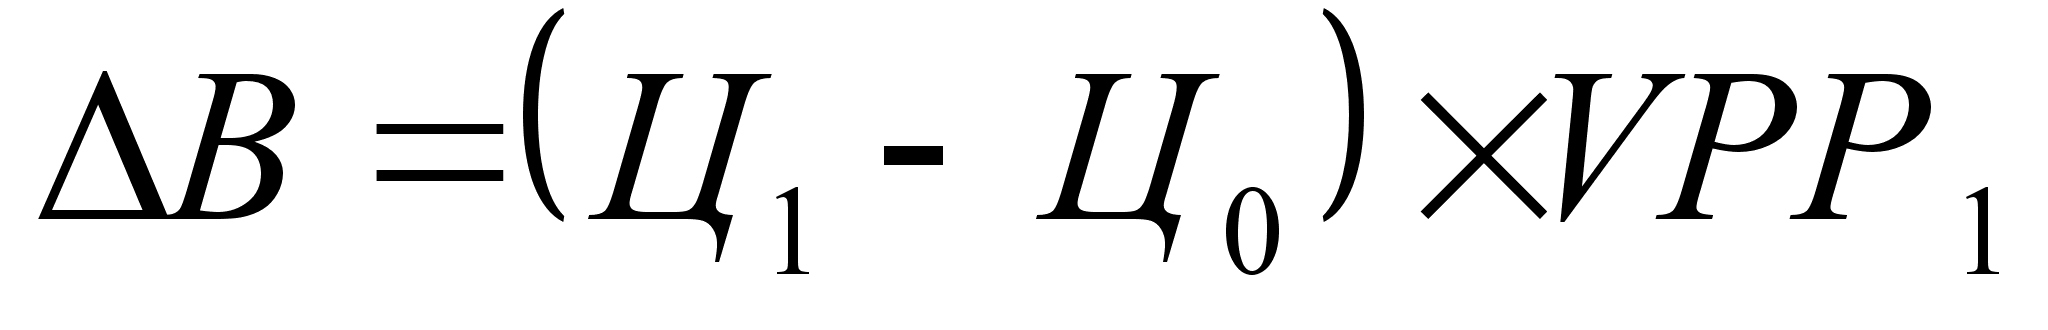 ,
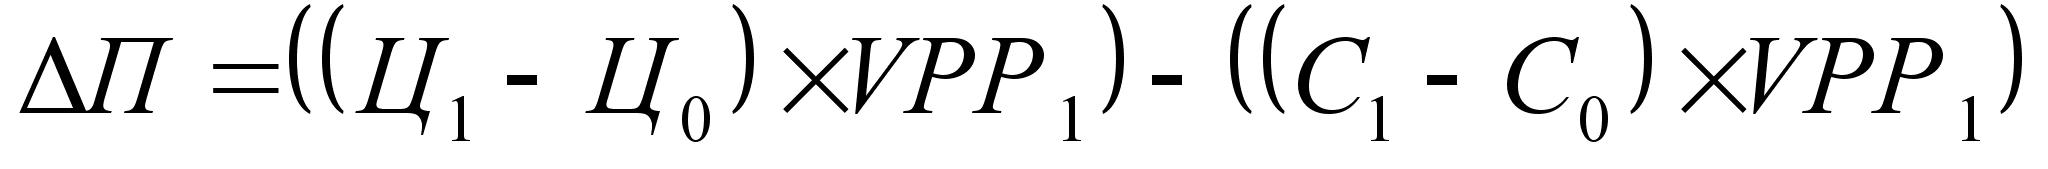 ,
где Ц0
и Ц1
- соответственно
цена изделия
до и после изменения
качества; c0
и
С1
-
соответственно
уровень себестоимости
изделия до и
после изменения
качества; VВП1
- количество
произведенной
продукции
повышенного
качества; VРП1
- объем реализации
продукции
повышенного
качества.
Если предприятие выпускает продукцию по сортам и произошло изменение сортового состава, то вначале необходимо рассчитать, как изменились средневзвешенная цена и средневзвешенная себестоимость единицы продукции, а затем по приведенным выше алгоритмам определить влияние сортового состава на выпуск товарной продукции, выручку и прибыль от ее реализации.
Расчет
влияния сортового
состава
продукции на
объем ее производства
в стоимостном
выражении можно
произвести
способом абсолютных
разниц: изменение
удельного веса
по каждому
сорту (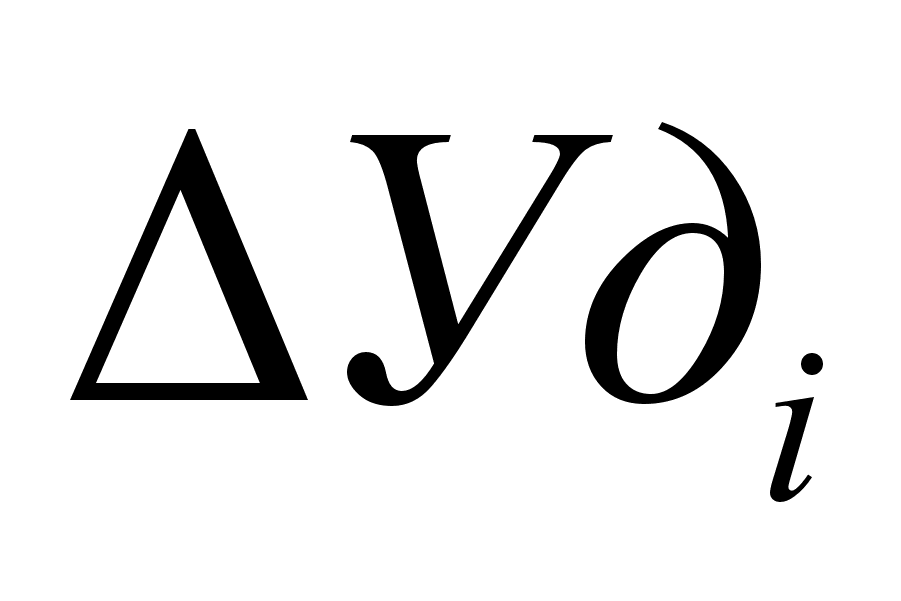 )
нужно умножить
на цену соответствующего
сорта (Цi),
результаты
сложить и умножить
на общий фактический
выпуск данного
вида продукции
в натуральном
выражении
(VВПОБЩ.Ф):
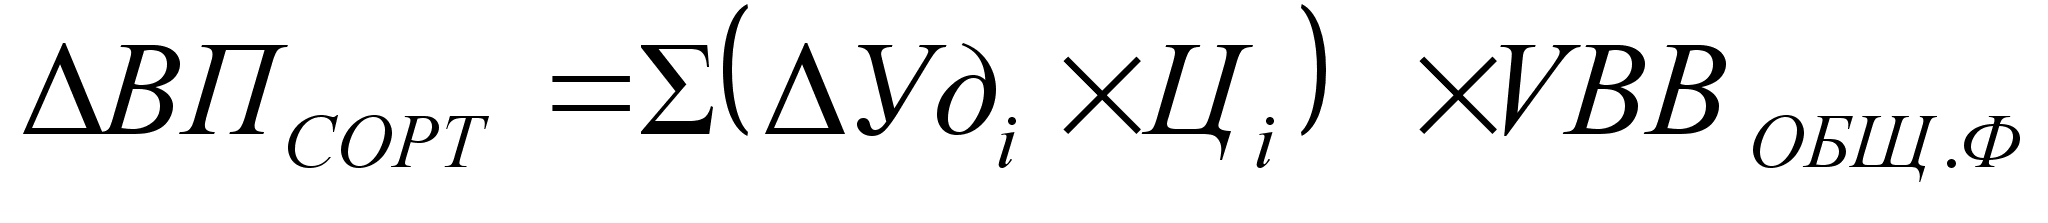
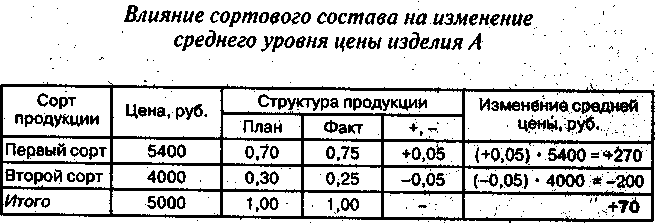
Как видно из табл., в связи с улучшением качества продукции (увеличением доли первого сорта и уменьшением, соответственно, доли второго сорта) средняя цена реализации по изделию А выше плановой на 70 руб. Стоимость всего фактического выпуска данного изделия увеличилась на 931 тыс. руб. (70 руб*13 300 шт.), а сумма выручки - на 878,22 тыс. руб. (70 руб.*12 546 шт.).
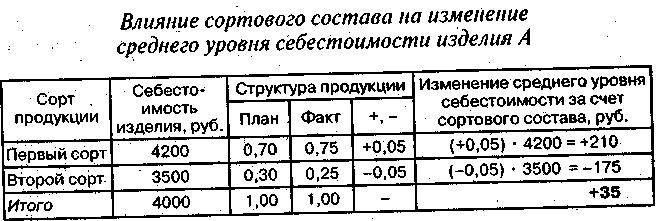
Аналогичным образом определяют изменение среднего уровня себестоимости изделия за счет изменения сортового состава (табл.1.8).
После
этого можно
определить
влияние изменения
сортового
состава на
сумму прибыли:
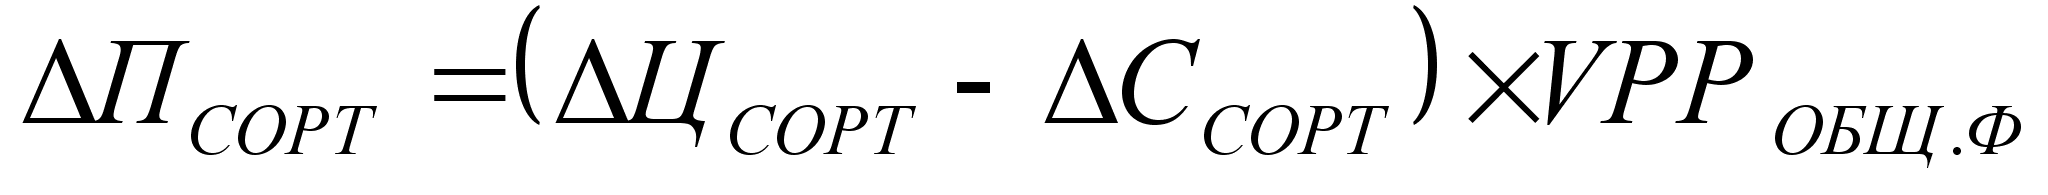 ,где
ДЦсорт
- изменение
среднего уровня
цены за счет
сортового
состава; ДССОРТ
- изменение
среднего уровня
себестоимости
изделия за счет
сортового
состава; VPП
- фактический
общий объем
выпуска продукции
в натуральном
выражении.
ДПсорт = (70-35)*12546шт. = 439110руб.
Подобные расчеты делают по всем видам продукции, по которым установлены сорта, и результаты обобщают.
Анализ конкурентоспособности продукции
Понятие конкурентоспособности товара. Единичные, групповые и интегральные показатели конкурентоспособности. Методика их анализа.
Под конкурентоспособностью понимают характеристику продукции, которая отличает ее от товара-конкурента как по степени соответствия конкретной общественной потребности, так и по затратам на ее удовлетворение.
Оценка конкурентоспособности продукции основывается на исследовании потребностей покупателя и требований рынка. Чтобы; товар удовлетворял потребности покупателя, он должен соответствовать определенным параметрам:
- техническим (свойства товара, область его применения и назначений);
- эстетическим (внешний вид товара);
- эргономическим (соответствие товара свойствам человеческого организма);
- нормативным (соответствие товара действующим нормам и стандартам);
- экономическим (уровень цен на товар, сервисное его обслуживание, размер средств, имеющихся у потребителя для удовлетворения данной потребности).
Методика анализа конкурентоспособности продукции рассмотрена на рис.
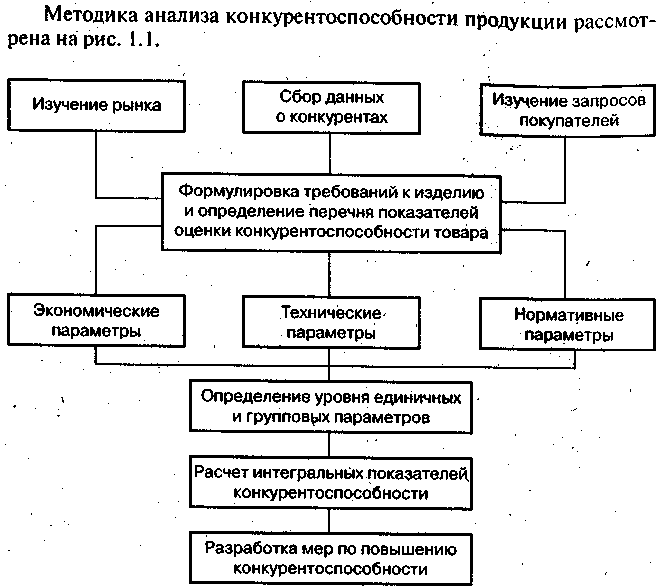
Для оценки конкурентоспособности продукции по этой методике необходимо сопоставить параметры анализируемого изделия и товара-конкурента. С этой целью рассчитывают единичные, групповые и интегральный показатели конкуренто-способности продукции.
Единичные
показатели
(g)
отражают
процентное
отношение
уровня какого-либо
технического
или экономического
параметра (Р)
к
величине того
же параметра
продукта-конкурента
(Р100),
принимаемого
за 100%:
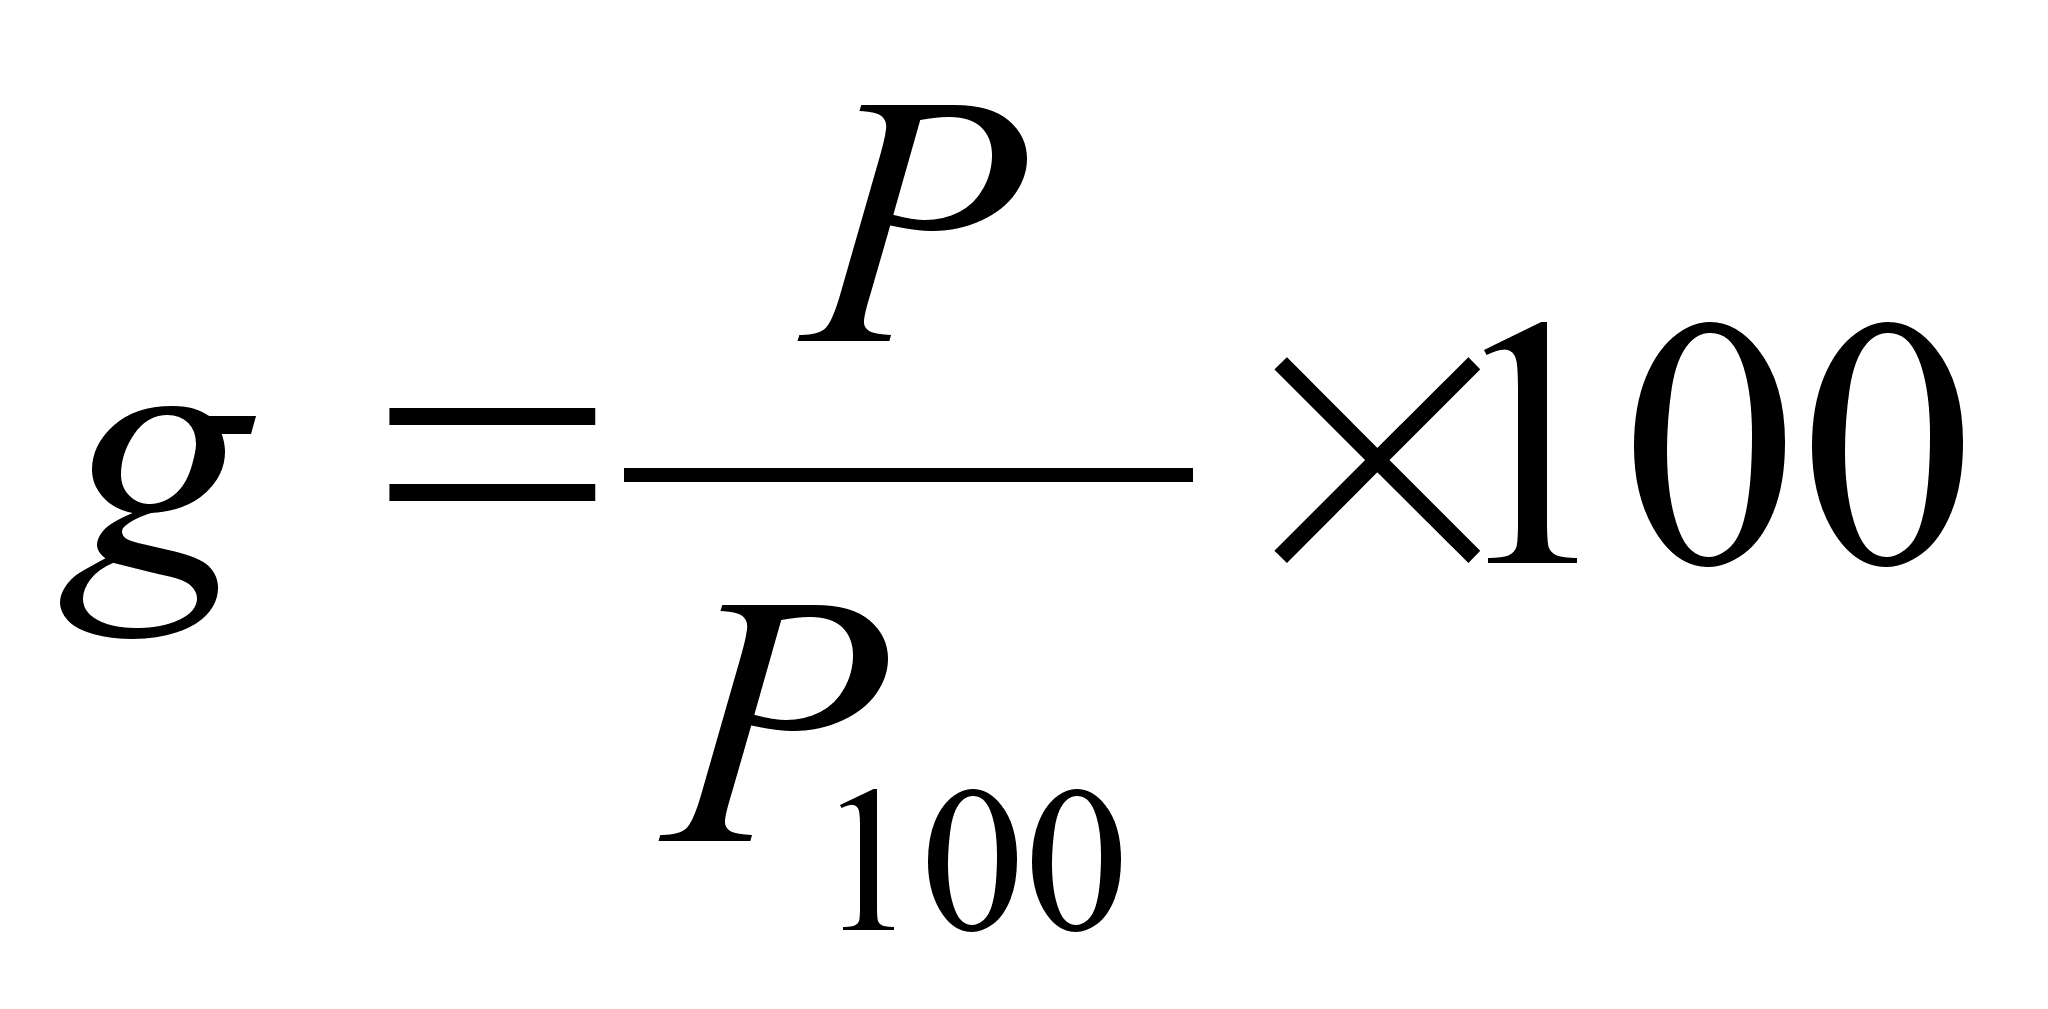
Групповой
показатель
(G)
объединяет
единичные
показатели
(gi)
по
однородной
группе параметров
(технических,
экономических,
эстетических)
с помощью весовых
коэффициентов
(ai),
определенных
экспертным
путем:
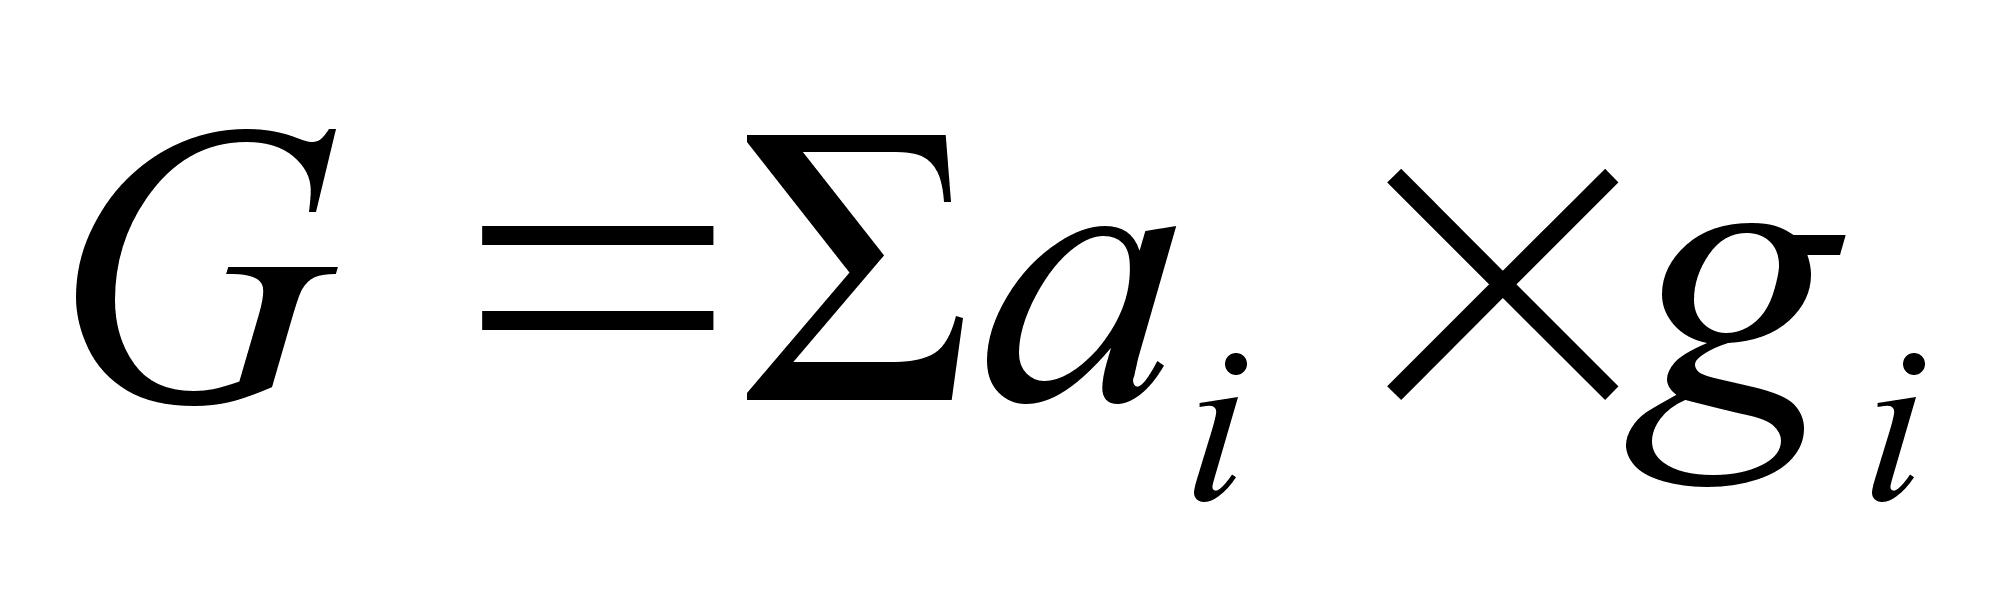 .
Интегральный показатель (I) представляет собой отношение группового показателя по техническим параметрам (Gт) к групповому показателю по экономическим параметрам (GЭ): I=GT/GЭ.
Если I<1 , то анализируемое изделие уступает образцу, а если I>1, то оно превосходит изделие-образец или изделие конкурента по споим параметрам.
Кроме рейтинговой оценки конкурентоспособности товаров для определения фактического положения изделия на определенном рынке можно определить долю рынка, контролируемую данной фирмой. Чем больше эта доля, тем выше фактическая конкурентоспособность товаров фирмы на данном рынке, и наоборот. С этой же целью рассчитывают и такой показатель, как отношение доли, занимаемой фирмой на рынке, к доле наиболее крупного конкурента. Если это отношение больше единицы, то доля фирмы считается высокой, если меньше — низкой.
Важное направление повышения конкурентоспособности продукции — совершенствование организации торговли, сервисного обслуживания покупателей, рекламы продукции, которые являются мощными инструментами стимулирования спроса.
15.Анализ ритмичности производства и отгрузки продукции
Понятие и значение ритмичности работы предприятия. Прямые и косвенные показатели ритмичности производства. Порядок расчета коэффициентов ритмичности, аритмичности, вариации. Определение упрощенных резервов увеличения выпуска продукции в связи с неритмичной работой. Причины аритмичности производства.
Ритмичность - это равномерный выпуск и отгрузка продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции; увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и как следствие замедляется оборачиваемость капитала; не выполняются поставки по договорам, и предприятие платит штрафы за несвоевременную отгрузку продукции; несвоевременно поступает выручка, из-за чего возникает дефицит денежного потока; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце - за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Для оценки ритмичности работы используются прямые и косвенные показатели.
Прямые показатели - это коэффициент ритмичности, коэффициент вариации, удельный вес производства продукции за i-и период (декаду, месяц, квартал) в годовом объеме производства.
Косвенные показатели ритмичности - это наличие доплат за сверхурочные работы, оплата простоев по вине предприятия, потери от брака, уплата штрафов за недопоставку и несвоевременную отгрузку продукции и другие.
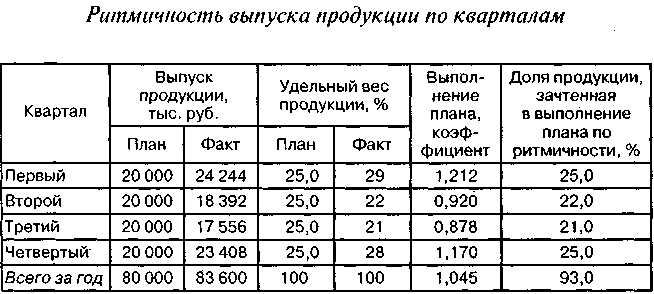
Один из наиболее распространенных показателей - коэффициент ритмичности - определяется суммированием фактического удельного веса выпуска продукции за каждый период, но не более запланированного уровня. Исчислим его значение по данным табл. 1.10: КРИТМ = 25 + 22 + 21 +25 = 93%.
Коэффициент
вариации (Кв)
определяется
как отношение
среднеквадрати-ческого
отклонения
от планового
задания за
сутки (декаду,
месяц, квартал)
к среднесуточному
(среднедекадному,
среднемесячному,
среднеквартальному)
плановому
выпуску продукции:
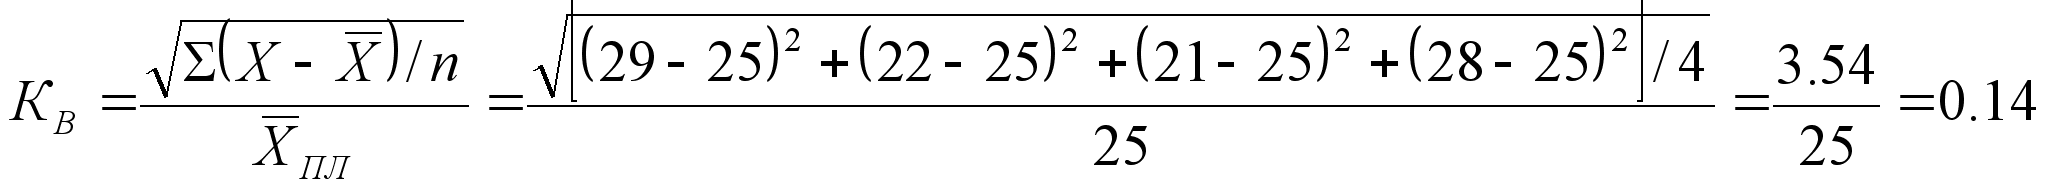 ,
где
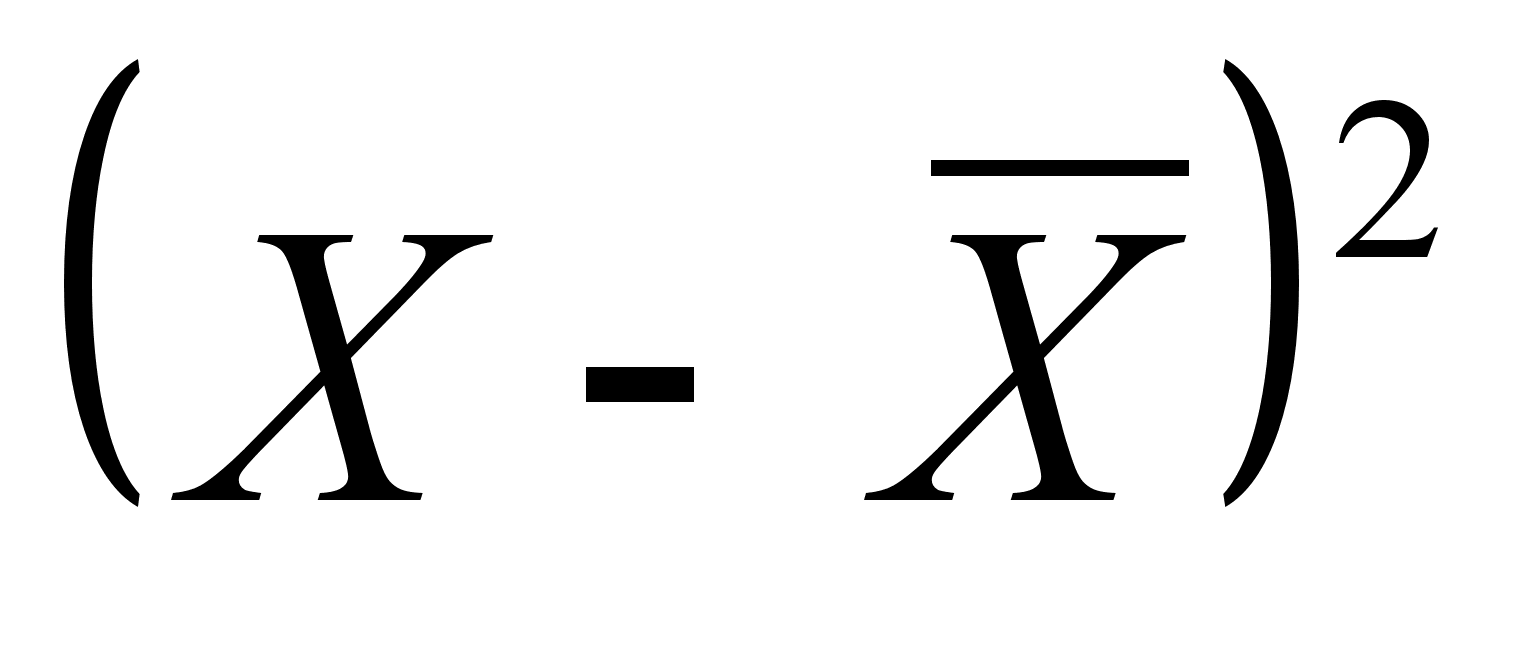 - квадратическое
отклонение
от среднеквартального
(среднемесячного)
задания; n
- число периодов;
XПЛ
- среднеквартальный
плановый
(среднемесячный)
выпуск продукции.
В нашем примере коэффициент вариации составляет 0,14. Это значит, что выпуск продукции по кварталам отклоняется от графика в среднем на 14%.
Причины аритмичности - трудности сбыта продукции, низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля.
Аналогичным образом анализируется ритмичность отгрузки и реализации продукции. В заключение анализа разрабатываются конкретные мероприятия по устранению причин неритмичной работы.
16.Взаимосвязь показателей выпуска, отгрузки и реализации продукции. Анализ выполнения обязательств поставки продукции.
Оценка выполнения плана по производству и реализации продукции за отчетный период (месяц, квартал, год) производится по методике, приведенной в табл:
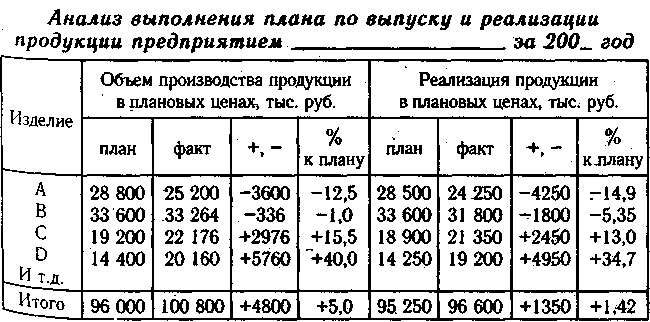 Из
таблицы видно,
что за отчетный
год план по
выпуску готовой
продукции
перевыполнен
на 5%, а по реализации
— только на
1,42%. Это свидетельствует
о росте остатков
нереализованной
продукции.
Оперативный
анализ производства
и отгрузки
продукции
осуществляется
на основе расчета,
в котором отражаются
плановые и
фактические
сведения о
выпуске и отгрузке
прoдукции
по объему и
ассортименту,
качестве за
день, нарастающим
итогом с начала
месяца, а также
отклонение
от плана.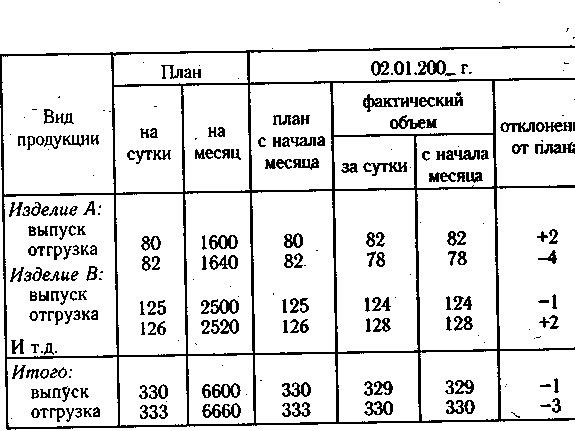
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств по поставкам продукции: Недовыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, выплатой штрафных санкций. Кроме того, в условиях конкуренции предприятие может потерять рынки сбыта продукции что повлечет за собой спад производства.
Особо важное значение для предприятия имеет выполнение контрактов на поставку товаров для государственных нужд. Это гарантирует предприятию сбыт продукции, своевременную ее оплату, льготы по налогам, кредитам и т.д.
В процессе анализа определяется выполнение плана поставок за месяц и с нарастающим итогом в целом по предприятию, в разрезе отдельных потребителей и видов продукции, выясняется причины недовыполнения плана и вырабатываются корректирующие меры по выполнению договорных обязательств:
П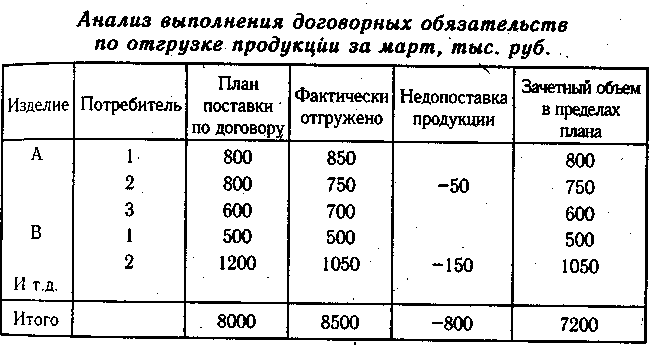 роцент
выполнения
договорных
обязательств
рассчитывается
делением разности
между плановым
объемом отгрузки
по договорным
обязательствам
(ОПпл)
и
его недовыполне-нием
(ОПН)
на
плановый объем
(ОППЛ):
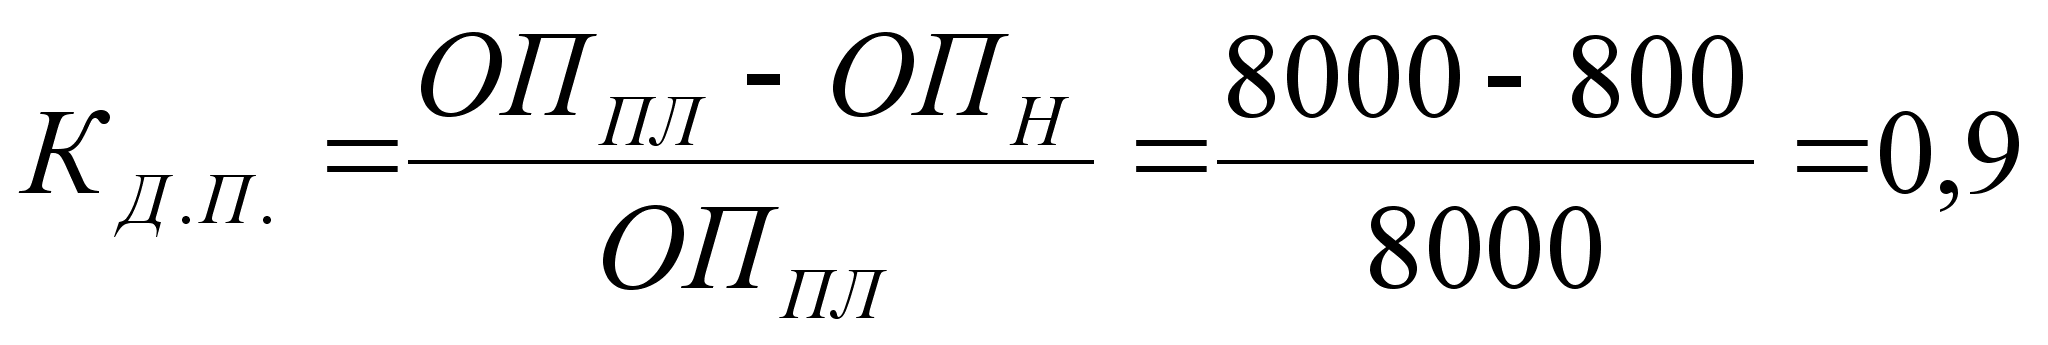
Из табл.
видно, что за
отчетный месяц
недопоставлено
продукции по
договорам на
сумму 800 тыс. руб.,
или на 10%, а в целом
за год — на 5%: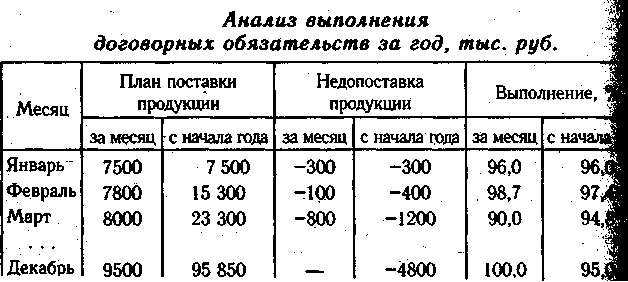
Недопоставка продукции отрицательно влияет не только на итоги деятельности данного предприятия, но и на работу торговых организаций, предприятий-смежников, транспортных организаций и т.д. При анализе реализации особое внимание следует обращать на выполнение обязательств по госзаказу, кооперированным поставкам и по экспорту продукции.
17.Анализ производственного потенциала предприятия: понятие, структурные элементы анализа. Основные направления совершенствования анализа ресурсной базы предприятия.
В заключение анализа подсчитывают резервы увеличения выпуска продукции и фондоотдачи — ими могут быть ввод в действие нового оборудования, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование.
Резервы
увеличения
выпуска продукции
за счет ввода
в действие
нового оборудования
определяют
умножением
его дополнительного
количества
на фактическую
величину
среднегодовой
выработки или
на фактическую
величину всех
факторов, которые
формируют ее
уровень:
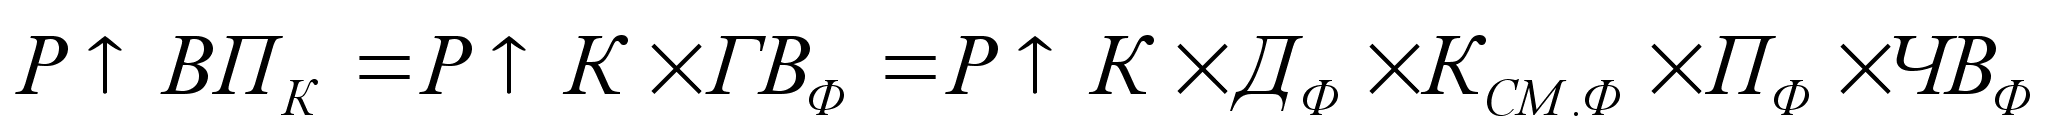
Сокращение
целодневных
простоев оборудования
приводит к
увеличению
среднего количества
отработанных
дней каждой
его единицей
за год. Этот
прирост необходимо
умножить на
возможное
количество
единиц оборудования
и фактическую
среднедневную
выработку
единицы:
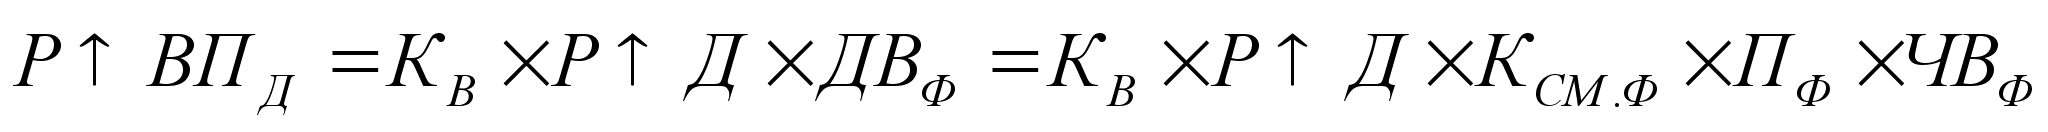
Чтобы
подсчитать
резерв
увеличения
выпуска продукции
за счет повышения
коэффициента
сменности в
результате
лучшей организации
производства,
необходимо
возможный
прирост последнего
умножить на
возможное
количество
дней работы
всего парка
оборудования
и на фактическую
сменную выработку:
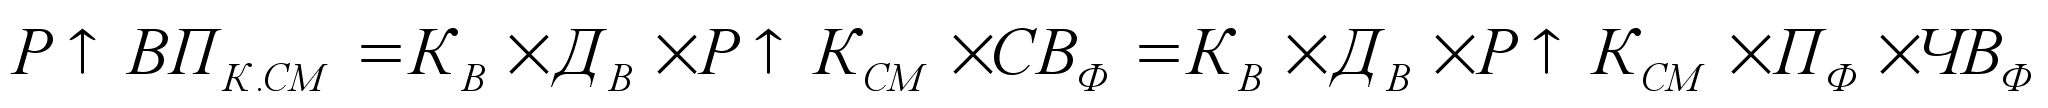
Резерв
увеличения
выпуска продукции
за счет сокращения
внутрисменных
простоев определяют
умножением
возможного
прироста средней
продолжительности
смены на фактический
уровень среднечасовой
выработки
оборудования
и на возможное
количество
отработанных
смен всем его
парком — СМ
(произведение
возможного
количества
оборудования,
возможного
количества
отработанных
дней единицей
оборудования
и возможного
уровня коэффициента
сменности):
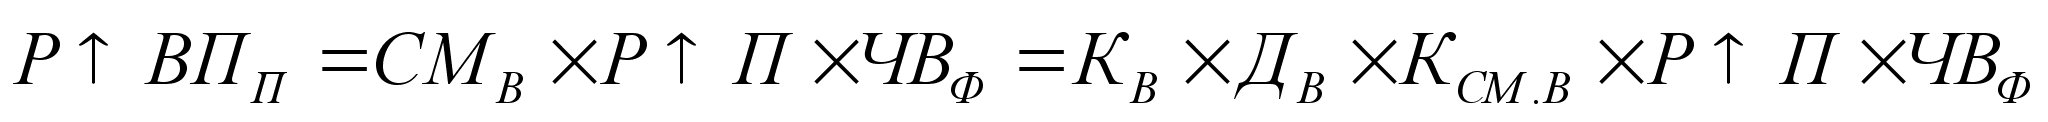
Для
определения
резерва
увеличения
выпуска продукции
за счет повышения
среднечасовой
выработки
оборудования
необходимо
сначала выявить
возможности
роста последней
за счет обновления
и модернизации
оборудования,
более интенсивного
его использования,
внедрения
достижений
научно-технического
прогресса (НТП)
и т.д. Затем
выявленный
резерв повышения
выработки за
1 машино-час
надо умножить
на возможное
количество
часов работы
оборудования
Тв
(произведение
возможного
количества
единиц, количества
дней работы,
коэффициента
сменности,
продолжительности
смены):
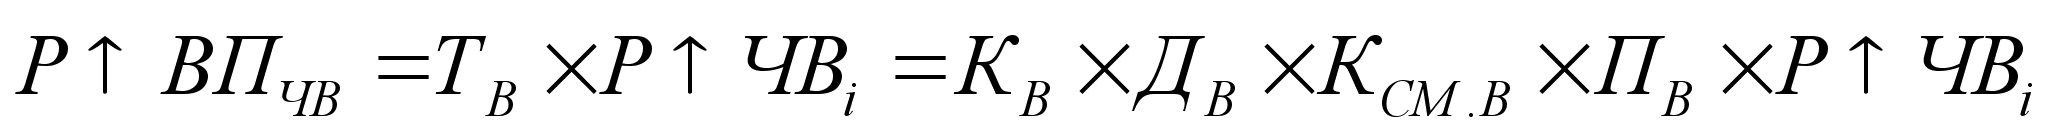
После
этого определяют
резервы роста
фондоотдачи:
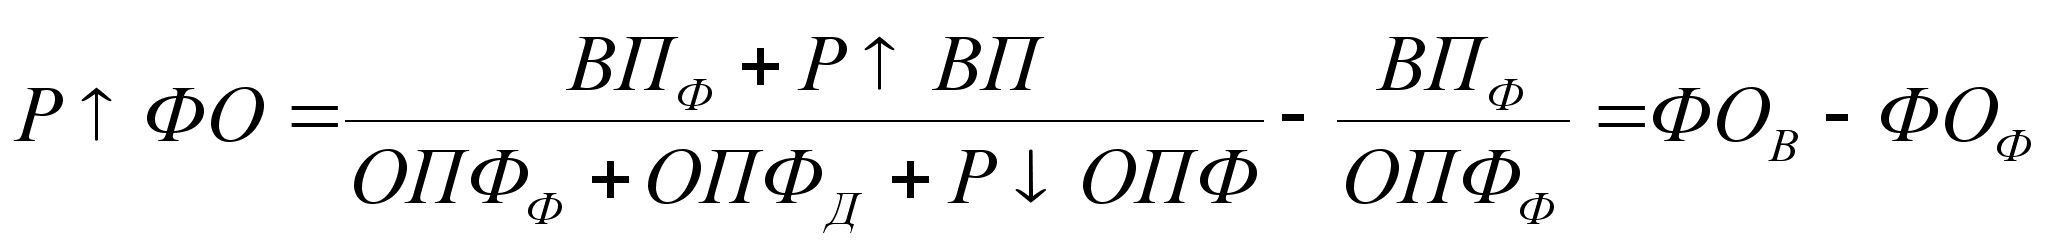 ,
где ВПФ
- фактический
объем валовой
продукции; РТВП
- резерв увеличения
валовой продукции;
ОПФФ
-
фактические
среднегодовые
остатки основных
производственных
фондов; ОПФд
— дополнительная
сумма основных
фондов, которая
понадобится
для освоения
резервов увеличения
производства
продукции;
РIОПФ
— резерв сокращения
фондов за счет
реализации,
сдачи в аренду,
консервации
и списания.
Для
определения
резервов роста
фондорентабельности
необходимо
прирост фондоотдачи
умножить на
фактический
уровень рентабельности
продукции:
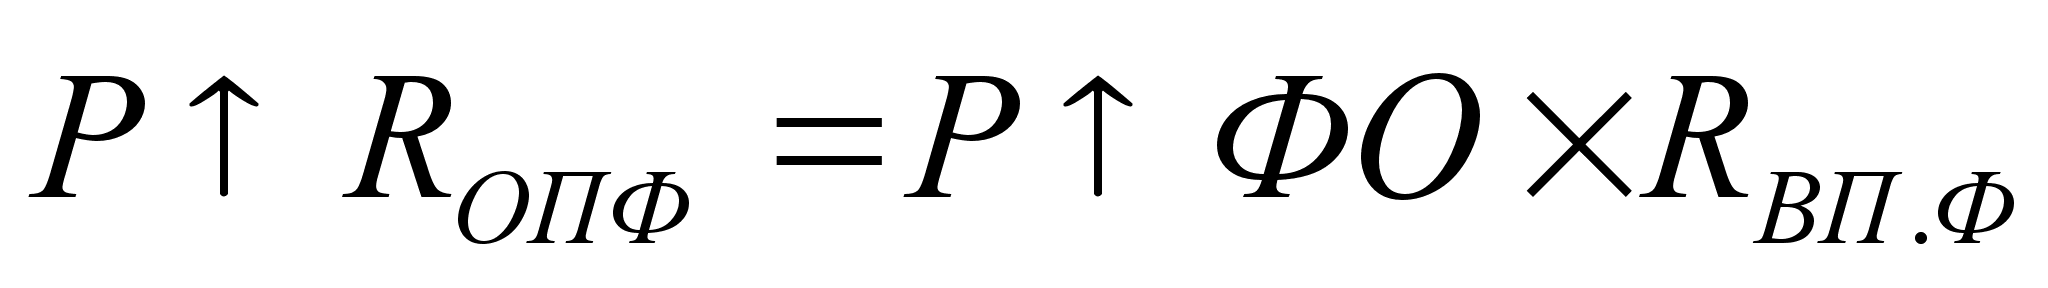
По итогам анализа разрабатывают конкретные мероприятия по освоению выявленных резервов и осуществляют контроль за их проведением.
18.Анализ состава, структуры, технического состояния и движения основных фондов организации.
Одним из важнейших факторов увеличения объема производства продукции на промышленных предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и эффективное их использование. Задачи анализа:
- определение обеспеченности предприятия и его структурных подразделений основными фондами и уровня их использования по обобщающим и частным показателям; выявление причин изменения их уровня;
- расчет влияния использования основных фондов на объем производства продукции и другие показатели;
- изучение степени использования производственной мощности предприятия и оборудования;
- установление резервов повышения эффективности использования основных средств.
Источники информации: бизнес-план предприятия, план технического развития, форма № 1 «Баланс предприятия», форма № 5 «Приложение к балансу предприятия» (разд. 2 «Состав и движение основных средств»), форма 11 «Отчет о наличии и движении основных средств», форма БМ «Баланс производственной мощности», данные о переоценке основных средств (форма № 1 - переоценка), инвентарные карточки учета основных средств, проектно-сметная, техническая документация и др.
Анализ обычно начинается с изучения объема основных средств, их динамики и структуры.
Большое значение имеет анализ движения и технического состояния основных производственных фондов, который проводится по данным бухгалтерской отчетности (форма № 5). Для этого рассчитываются следующие показатели:
коэффициент
обновления
(Кобн),
характеризующий
долю новых
Фондов в общей
их стоимости
на конец года:
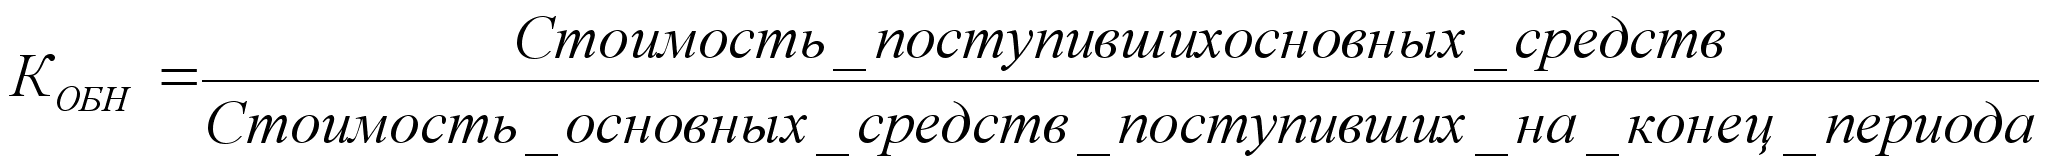
срок
обновления
основных фондов
(Тобн):
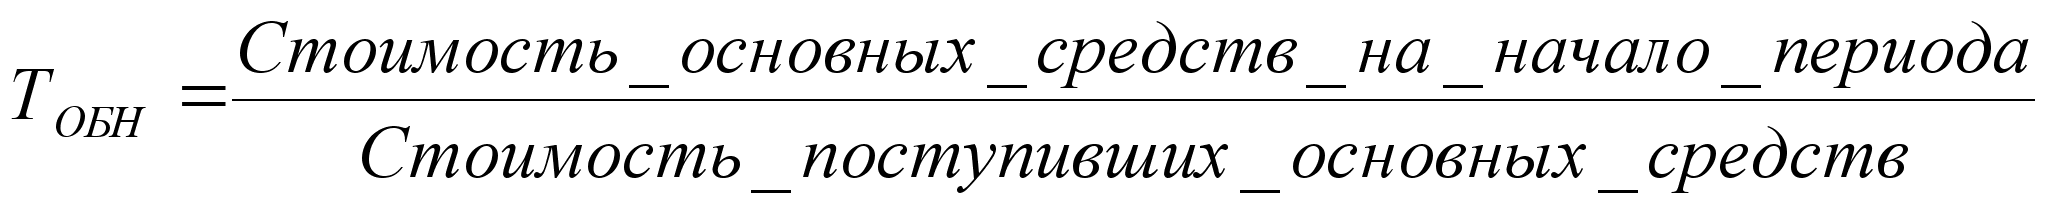
коэффициент
выбытия (К„):
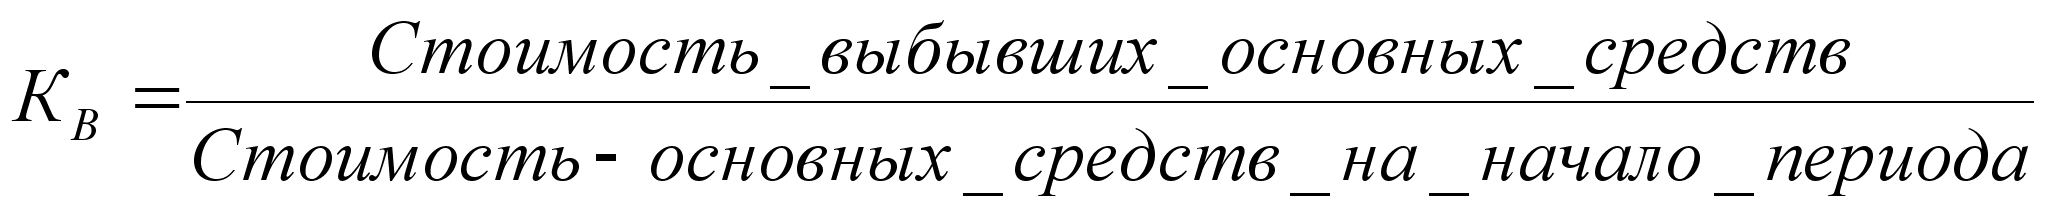
коэффициент
прироста (Кпр):
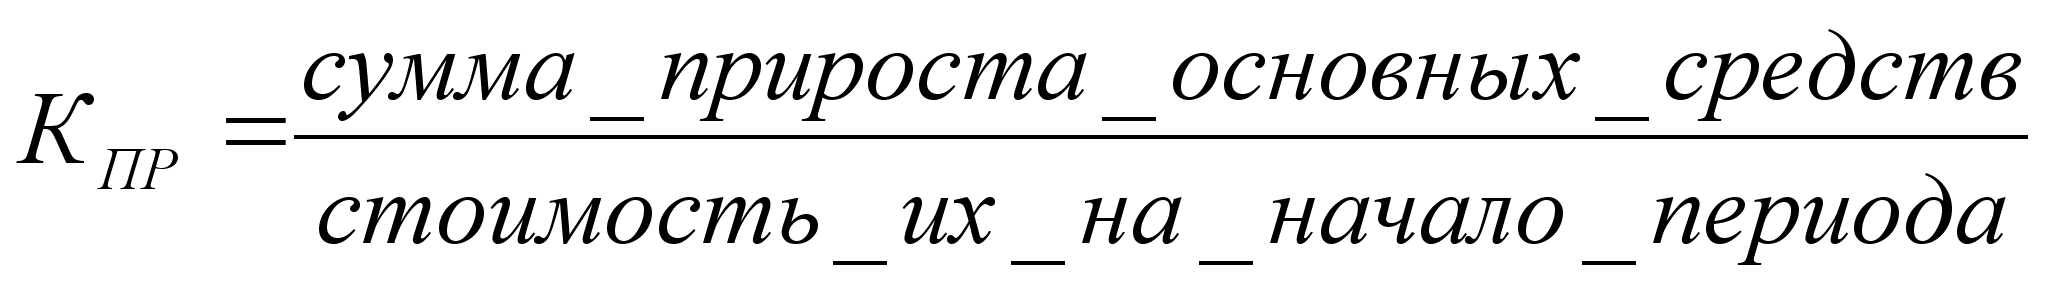
коэффициент
износа (Кизн):
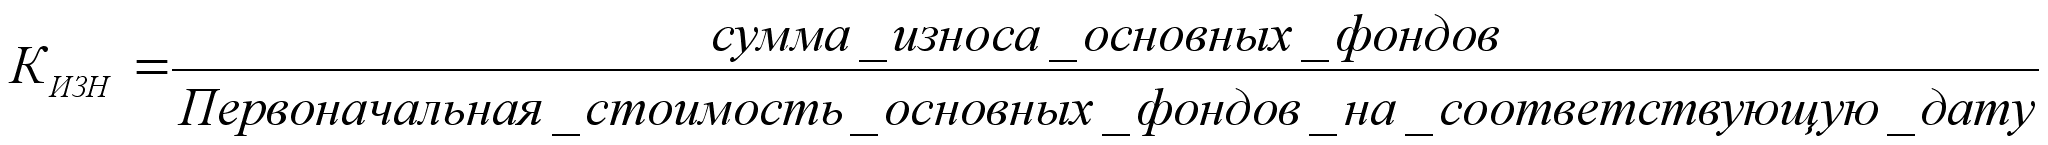 коэффициент
годности (Кг):
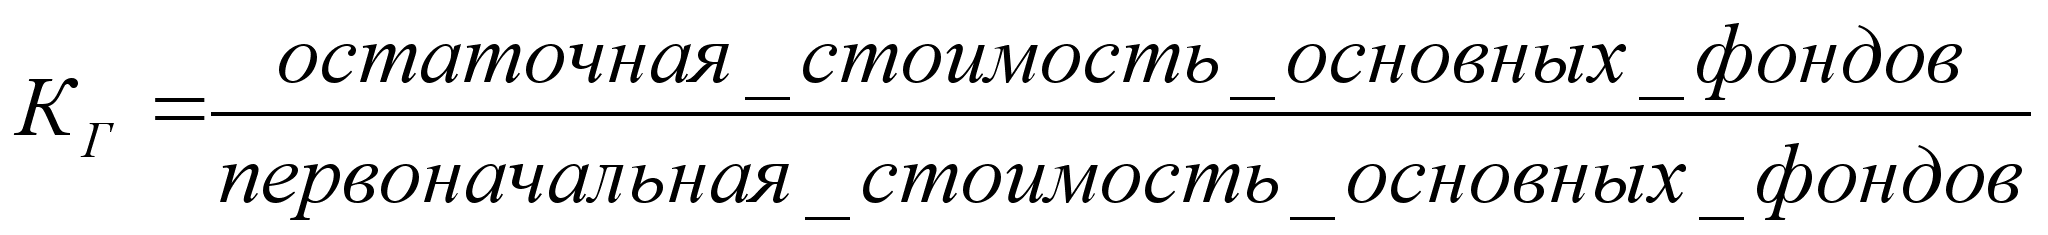
Проверяется выполнение плана по внедрению новой техники, вводу в действие новых объектов, ремонту основных средств. Определяется доля прогрессивного оборудования в его общем количестве и по каждой группе машин и оборудования, а также доля автоматизированного оборудования.
Для характеристики возрастного состава и морального износа фонды группируют по продолжительности эксплуатации (до 5 лет, 5—10,10-20 и более 20 лет), рассчитывают, средний возраст Оборудования.
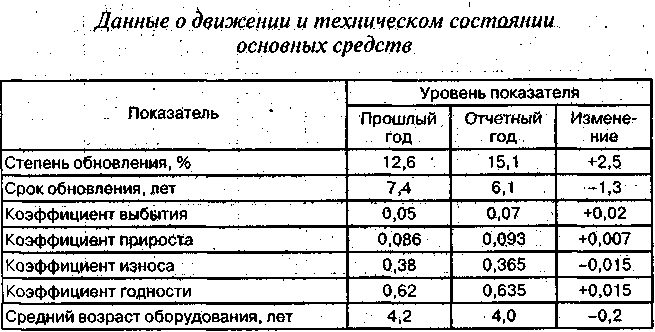
Данные табл. показывают, что за отчетный год техническое состояние основных средств на предприятии несколько улучшилось за счет более интенсивного их обновления.
Обеспеченность предприятия отдельными видами машин, механизмов, оборудования, помещениями устанавливается сравнением фактического их наличия с плановой потребностью, необходимой для выполнения плана по выпуску продукции. Обобщающими показателями, характеризующими уровень обеспеченности предприятия основными производственными фондами, являются фондовооруженность и техническая вооруженность труда.
Показатель общей фондовооруженности труда рассчитывается отношением среднегодовой стоимости промышленно-производственных фондов к среднесписочной численности рабочих в дневную смену (имеется в виду, что рабочие, занятые в других сменах, используют те же средства труда)
Уровень технической вооруженности труда определяется отношением стоимости производственного оборудования к среднесписочному числу рабочих в дневную смену. Темпы его роста сопоставляются с темпами роста производительности труда. Желательно, чтобы темпы роста производительности труда опережали темпы роста технической вооруженности труда. В противном Случае происходит снижение фондоотдачи.
19.Анализ эффективности использования основных фондов организации.
20.Анализ обеспеченности организации трудовыми ресурсами
От обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как следствие - объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Основные задачи анализа:
- изучение обеспеченности предприятия и его структурных подразделений трудовыми ресурсами по количественным и качественным параметрам;
- оценка экстенсивности, интенсивности и эффективности использования трудовых ресурсов на предприятии; выявление резервов более полного и эффективного их использования.
Источники информации — план по труду, статистическая отчетность «Отчет по труду», данные табельного учета и отдела кадров.
О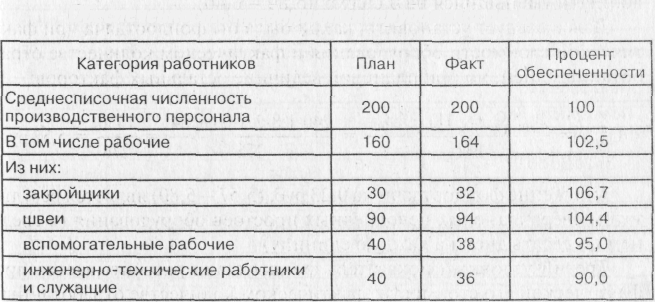 беспеченность
предприятия
трудовыми
ресурсами
определяется
путем сравнения
фактического
количества
работников
по категориям
и профессиям
с плановой
потребностью.
Особое внимание
уделяется
анализу обеспеченности
предприятия
кадрами наиболее
важных профессий.
Таблица 2.1 Обеспеченность предприятия трудовыми ресурсами
Н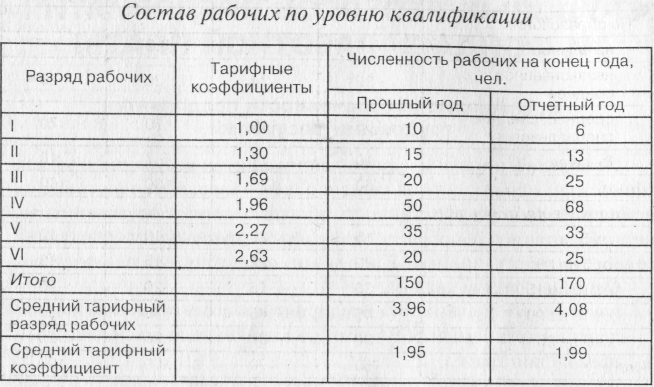 еобходимо
также анализировать
качественный
состав трудовых
ресурсов по
уровню квалификации
(табл.
2.2).
Судя по среднему тарифному разряду и среднему тарифному коэффициенту рабочих, рассчитанных по средневзвешенной арифметической, их квалификационный уровень за отчетный год несколько повысился.
Квалификационный уровень работников во многом зависит от их возраста, стажа работы, образования и т.д. Поэтому в процессе анализа изучают изменения в составе рабочих по этим признакам.
П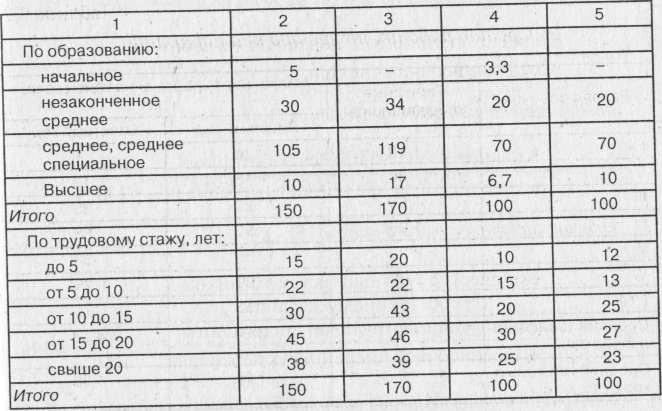 оскольку
изменения
качественного
состава происходят
в результате
движения
рабочей силы,
то
этому вопросу
при анализе
уделяется
большое внимание
(табл. 2.4).
Таблица 2.4
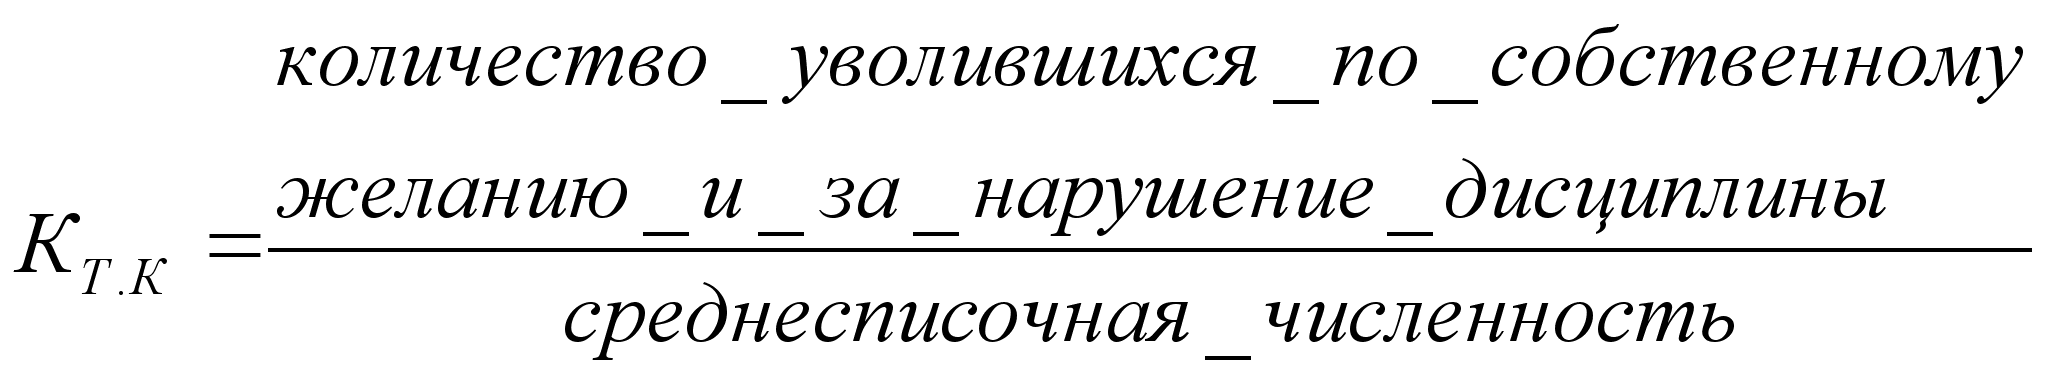
Д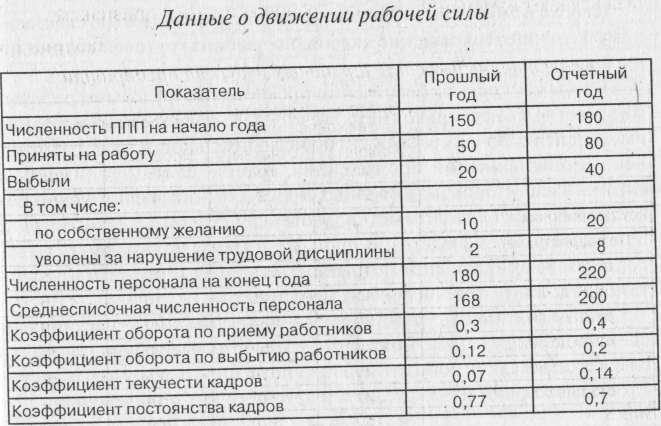 ля
характеристики
движения рабочей
силы рассчитывают
и анализируют
динамику следующих
показателей:
коэффициент
оборота по
приему рабочих
(КПР):
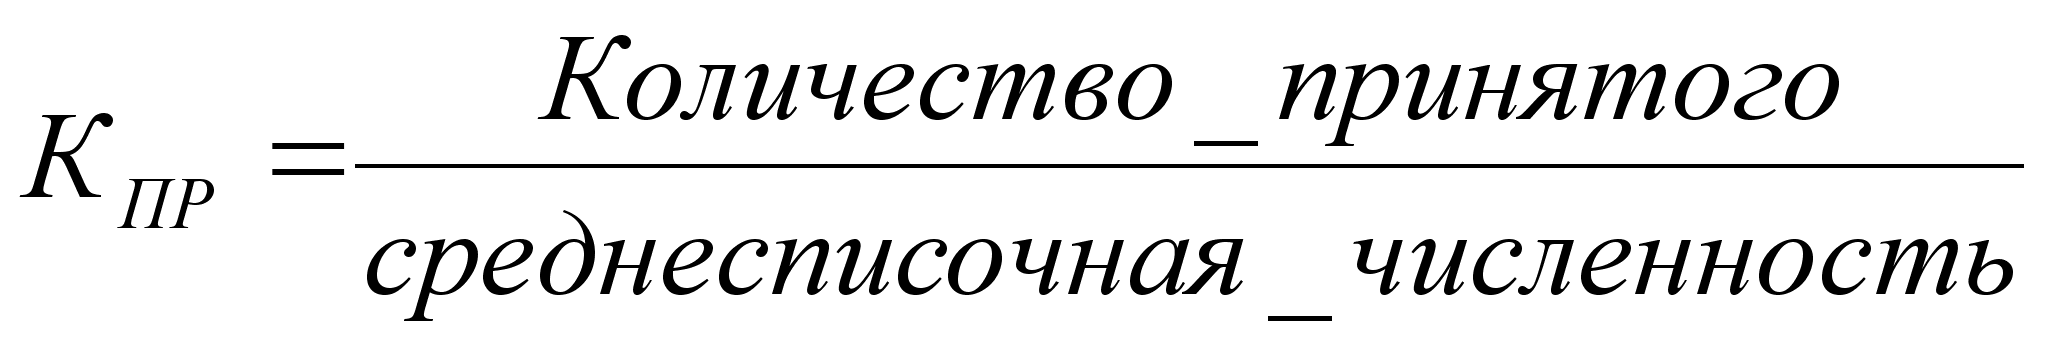
коэффициент
оборота по
выбытию (Кв):
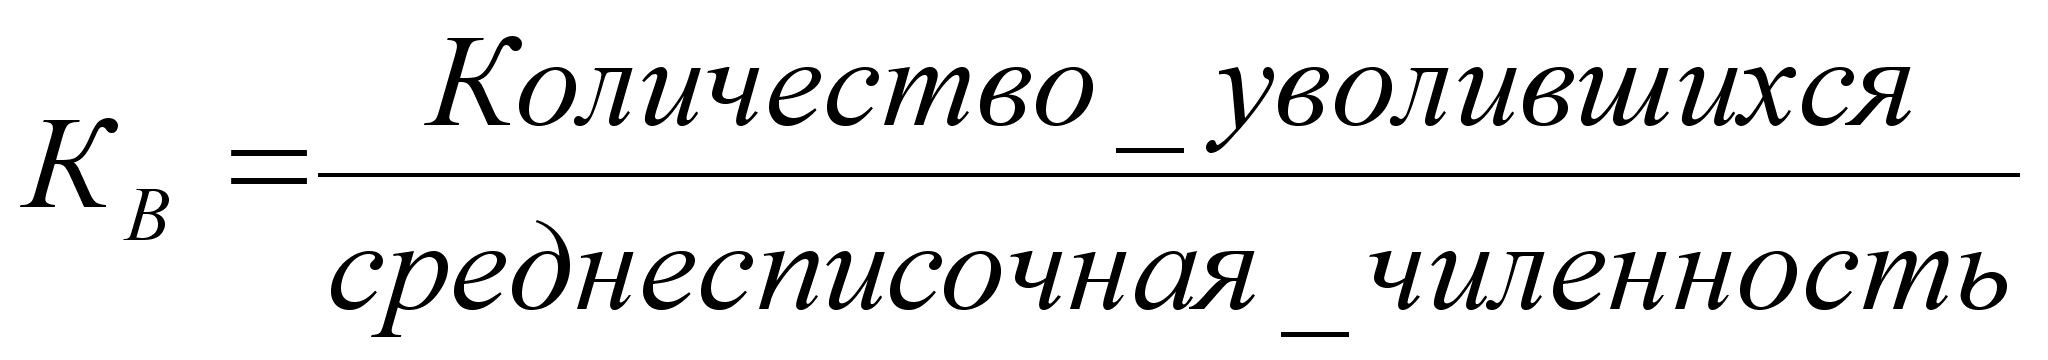
коэффициент
текучести
кадров (Ктк):
коэффициент
постоянства
состава персонала
предприятия
(КПС):
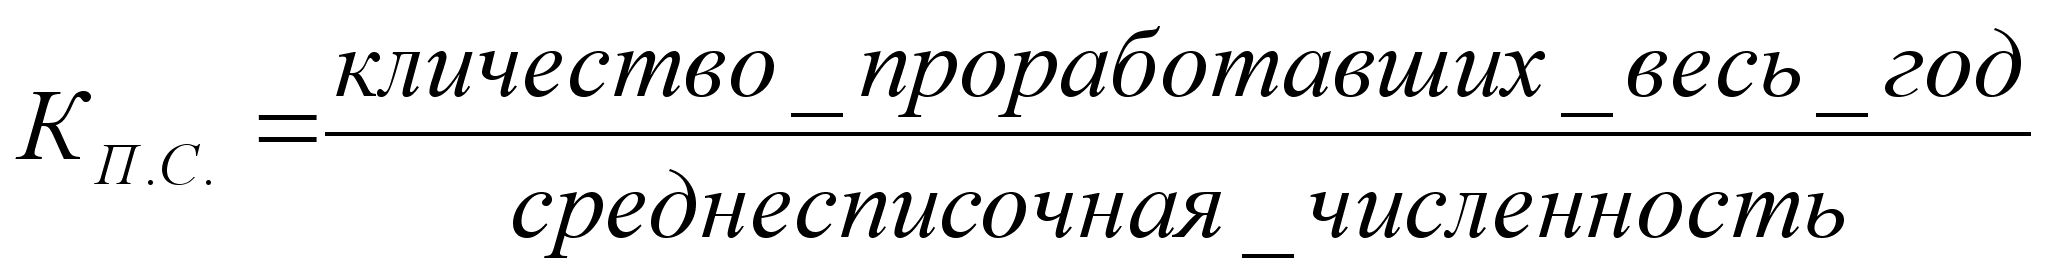
Необходимо изучить причины увольнения работников (по собственному желанию, сокращение кадров, нарушение трудовой дисциплины и др.).
Напряженность в обеспечении предприятия трудовыми ресурсами может быть несколько снята за счет более полного использования имеющейся рабочей силы, роста производительности труда работников, интенсификации производства, комплексной механизации и автоматизации производственных процессов, внедрения новой более производительной техники, усовершенствования технологии и организации производства. В процессе анализа должны быть выявлены резервы сокращения потребности в трудовых ресурсах в результате проведения перечисленных мероприятий.
Если предприятие расширяет свою деятельность, увеличивает свои производственные мощности, создает новые рабочие места, то следует определить дополнительную потребность в трудовых ресурсах по категориям и профессиям и источники их привлечения.
Резерв
увеличения
выпуска продукции
за счет создания
дополнительных
рабочих мест
определяется
умножением
их прироста
на фактическую
среднегодовую
выработку
одного рабочего:
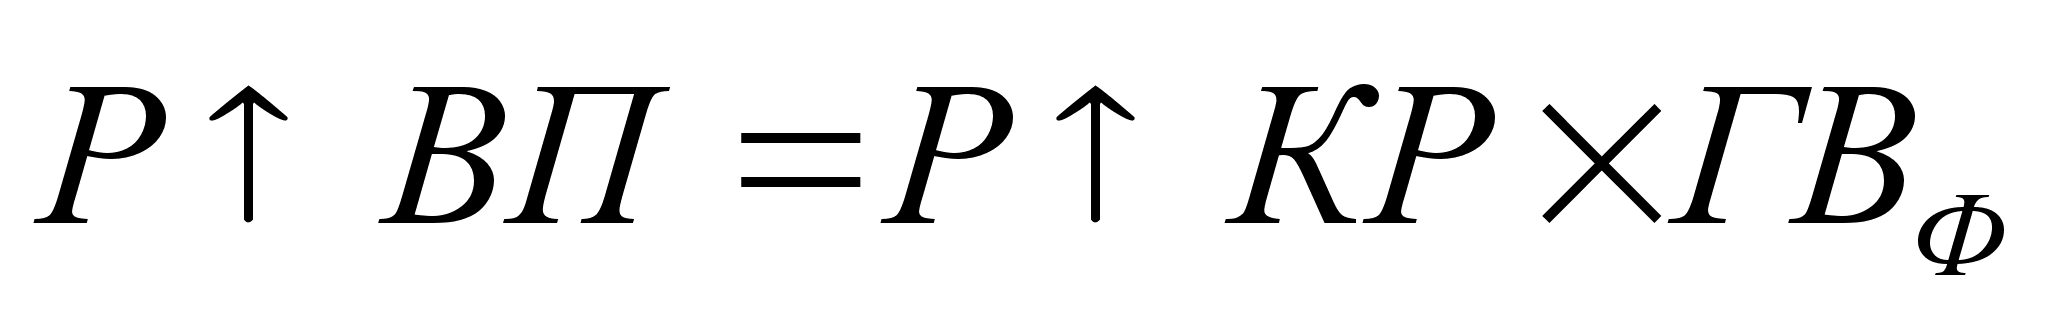 ,
где РIВП
- резерв увеличения
выпуска продукции;
РIКР
— резерв увеличения
количества
рабочих мест;
ГВф - фактическая
среднегодовая
выработка
рабочего.
21.Анализ производительности труда.
Для оценки уровня интенсивности использования трудовых ресурсов применяется система обобщающих, частных и вспомогательных показателей производительности труда. Обобщающие показатели — это среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении.
Частные показатели - это затраты времени на производство единицы продукции определенного вида (трудоемкость продукции) или выпуск продукции определенного вида в натуральном выражении за один человеко-день или человеко-час.
Вспомогательные показатели - затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
Наиболее обобщающий показатель производительности труда — среднегодовая выработка продукции одним работающим. Его величина зависит не только от выработки рабочих, но и от удельного веса последних в общей численности ППП, а также от количества отработанных ими дней и продолжительности рабочего дня (рис. 2.1).
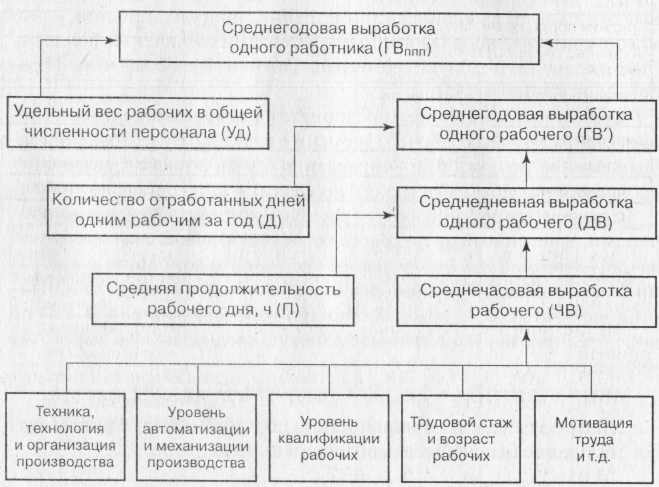
Рис. 2.1. Структурно-логическая модель факторной системы производительности труда
.Среднегодовую выработку продукции одним работником можно представить в виде произведения следующих факторов:
гвппп = уд.д.п.чв.
Расчет влияния данных факторов производится одним из способов детерминированного факторного анализа. На основании данных табл. 2.7 сделаем этот расчет, используя способ абсолютных разниц.
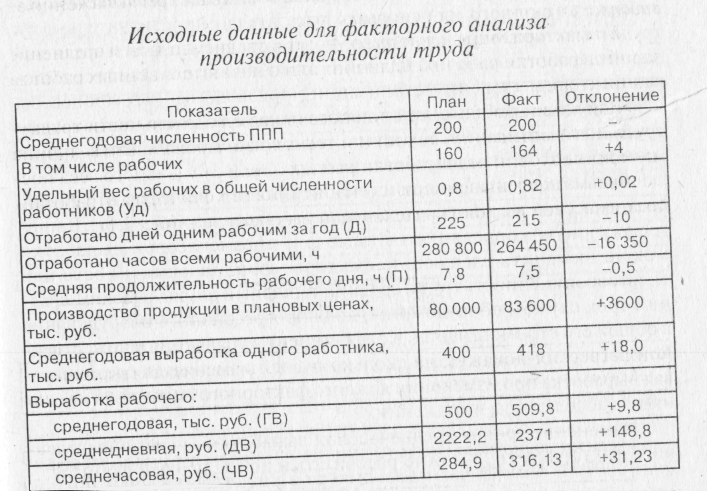
Из данных табл. 2.7 видно, что среднегодовая выработка одного работника, занятого в основном производстве, увеличилась на 18 тыс. руб., или на 4,5%, в том числе за счет изменения:
а) удельного веса рабочих в общей численности персонала предприятия
дГВуд = дУд –Дпл, -Ппл, -ЧВпл = (+0,02) -225 -7,8 -284,9 = + 10 тыс. руб.;
б) количества отработанных дней одним рабочим за год
дГВД = Удф -дД –Ппл –ЧВпл, = 0,82 -(-10) -7,8 -284,9 = -18,2тыс. руб.;
в) продолжительности рабочего дня дГВп=Удф-Дф-дП-ЧВпл= 0,82-215-(-0,3)-284,9 = -15,1 тыс. руб.;
г) среднечасовой выработки рабочих
дГВчв= Удф .Дф -Пф -дЧВ - 0,82 -215 -7,5 -31,23 = +41,3 тыс. руб.
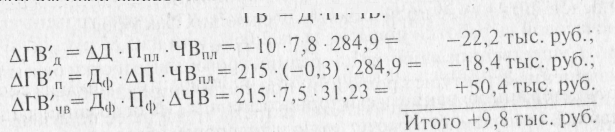
Аналогичным образом анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
 Особенно
тщательно
анализируется
изменение
среднечасовой
выработки
как
одного из основных
показателей
производительности
труда и фактора,
определяющего
уровень среднедневной
и среднегодовой
выработки
рабочих. Величина
этого показателя
зависит от
многих факторов:
степени механизации
производственных
процессов,
квалификации
рабочих, их
трудового стажа
и возраста,
организации
труда и его
мотивации,
техники и технологии
производства,
экономических
условий хозяйствования
и др.
Весьма эффективен при изучении влияния факторов на уровень среднечасовой выработки корреляционно-регрессионный анализ. В многофакторную корреляционную модель среднечасовой выработки можно включить следующие факторы: фондовооруженность или энерговооруженность труда; средний тарифный разряд рабочих, средний срок службы оборудования, доля прогрессивного оборудования в общей его стоимости и т.д. Коэффициенты уравнения множественной регрессии покажут, на сколько рублей изменяется среднечасовая выработка при изменении каждого факторного показателя на единицу в абсолютном выражении.
Изменение уровня среднечасовой выработки за счет определенного фактора (дЧВХi) можно рассчитать и по следующей формуле: дЧВХi=(дФРВXi/(100-дФРВXi))*100, где дФРВXi - процент относительного сокращения фонда рабочего времени за счет проведения определенного мероприятия.
Предположим, за счет применения компьютерных технологий раскроя ткани затраты труда на производство продукции сократились на 15 000 ч, или на 5,34%. В связи с этим уровень среднечасовой выработки повысился на 5,64%, или на 16,07 руб. (284,9 -0,0564). ДЧВ=(5,34/(100-5,34))*100=5,64%
Непроизводительные затраты труда из-за брака в работе составили 1640 ч. За счет этого уровень среднечасовой выработки снизился на 0,6% , или на 1,71 руб.
Модернизация действующего оборудования позволила сократить затраты труда на 5670 чел.-ч, или на 2,02%, из-за чего уровень среднечасовой выработки повысился на 2,06%, или на 5,87 руб.
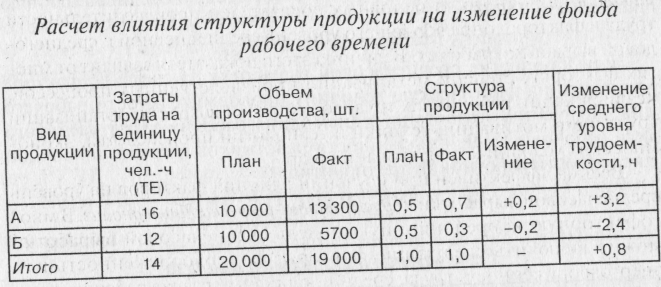
С