Ответы на билеты по курсу АХД по учебнику Савицкой
Расчет
производится
следующим
способом:
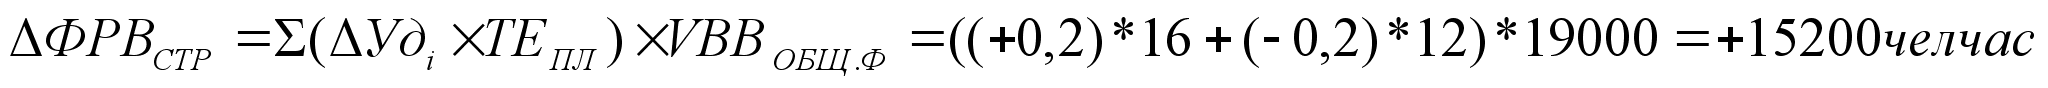
В
связи с увеличением
удельного веса
более трудоемкого
изделия А общая
сумма трудовых
затрат возросла
на 15 200 чел.-ч. Но
как видно из
табл. 1.4, за счет
изменения
структуры
производства
увеличился
и выпуск продукции
в стоимостном
выражении на
7600 тыс. руб. Чтобы
определить,
насколько из-за
структурного
фактора изменился
уровень среднечасовой
выработки,
необходимо
сделать следующий
расчет:
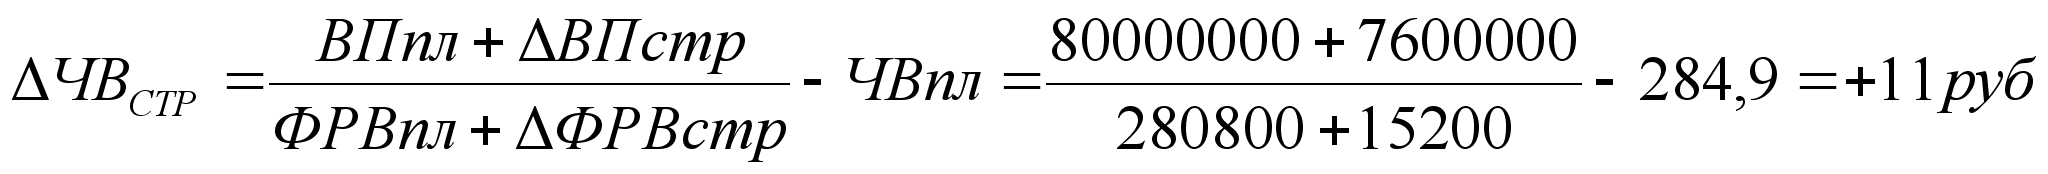
Аналогичным образом рассчитывают влияние и других факторо! с последующим обобщением результатов анализа.
Для
того чтобы
узнать, как за
счет этих факторов
изменилась
сред негодовая
выработка
рабочих,
необходимо
полученные
приросты
среднечасовой
выработки
умножить на
фактическое
количество
отработанных
человеко-часов
одним рабочим:
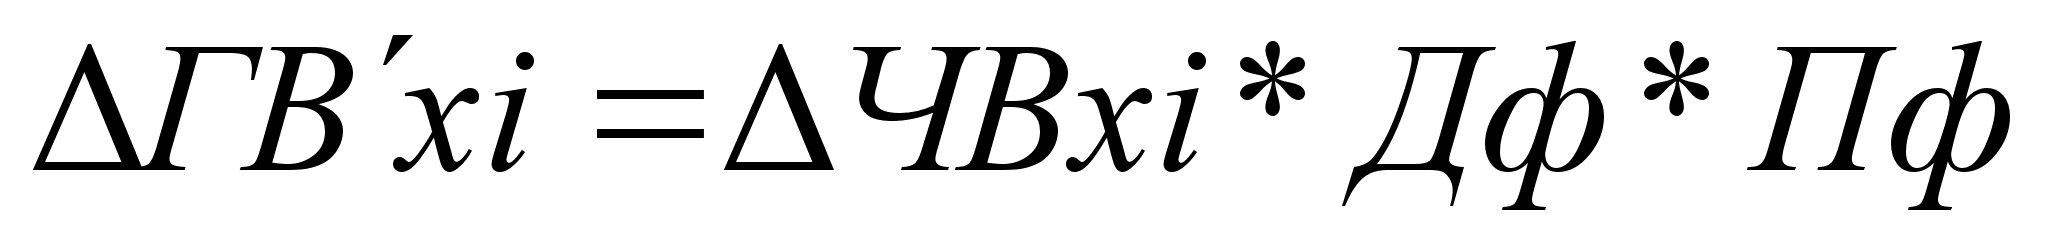
Для
определения
влияния
их на среднегодовую
выработку
работника
нужно
полученные
приросты
среднегодовой
выработки
рабочих умножить
на фактический
удельный вес
рабочих в общей
численности
ППП:
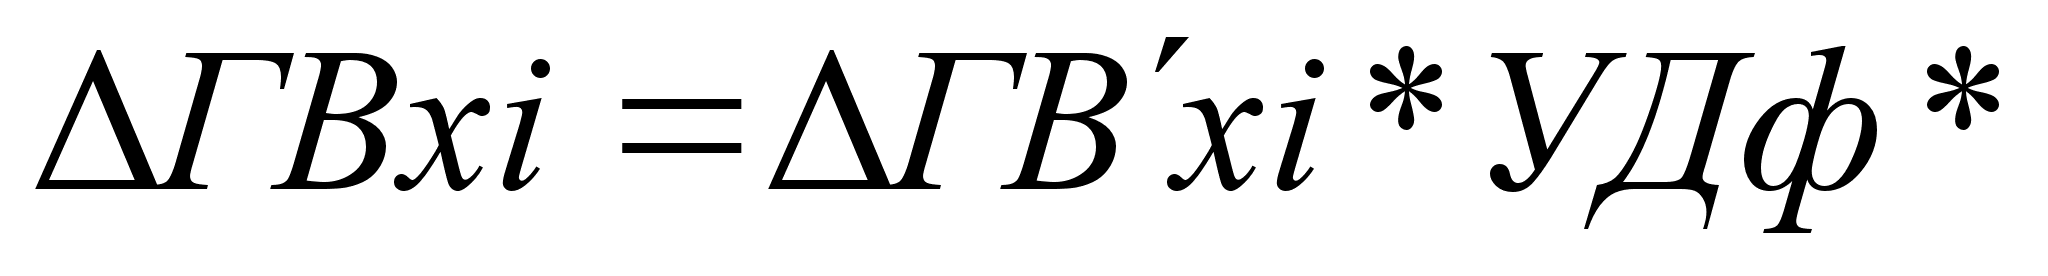
Чтобы
рассчитать
влияние этих
факторов на
изменение
объема вь пуска
продукции,
прирост
среднегодовой
выработки
работника за
счет i-го
фактора следует
умножить на
фактическую
среднесписочную
численность
ППП:
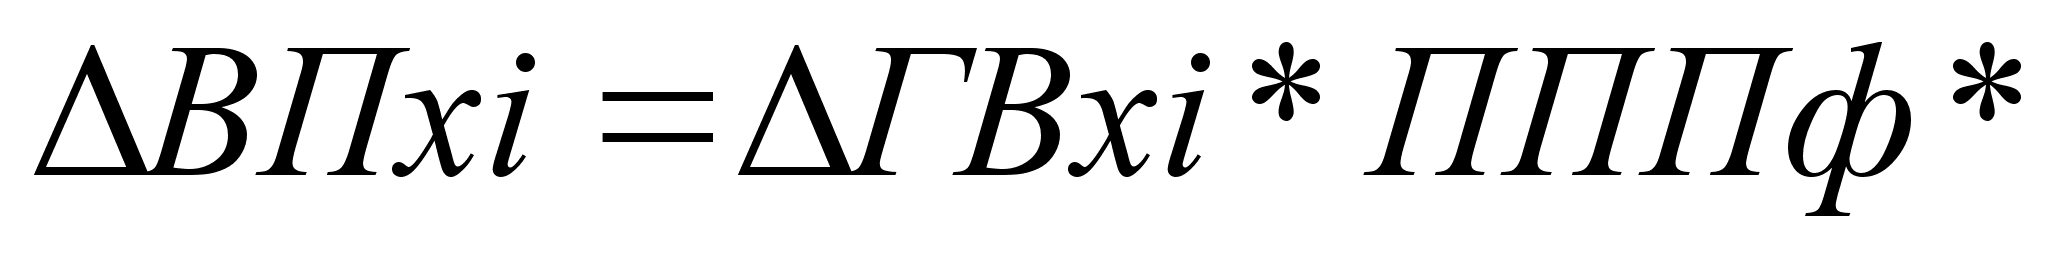
или
изменение
среднечасовой
выработки за
счет i-го
фактора умножить
на фактическую
величину
продолжительности
рабочего-дня,
количества
отработанных
дней одним
рабочим за год,
удельного веса
рабочих в общей
численности
работников
и среднесписочной
численности
работников
предприятия:
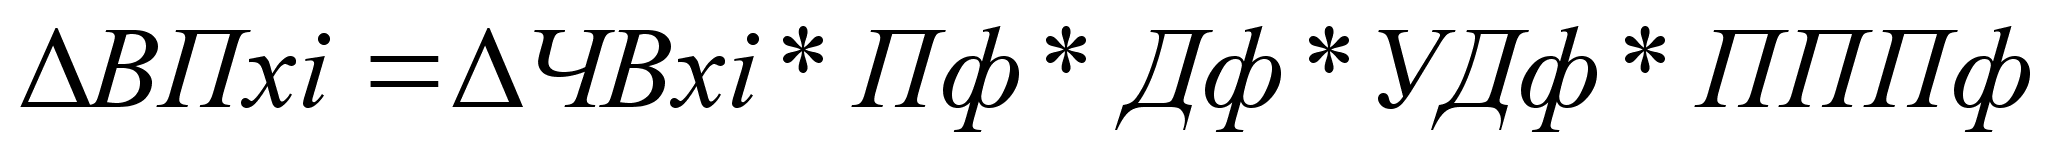
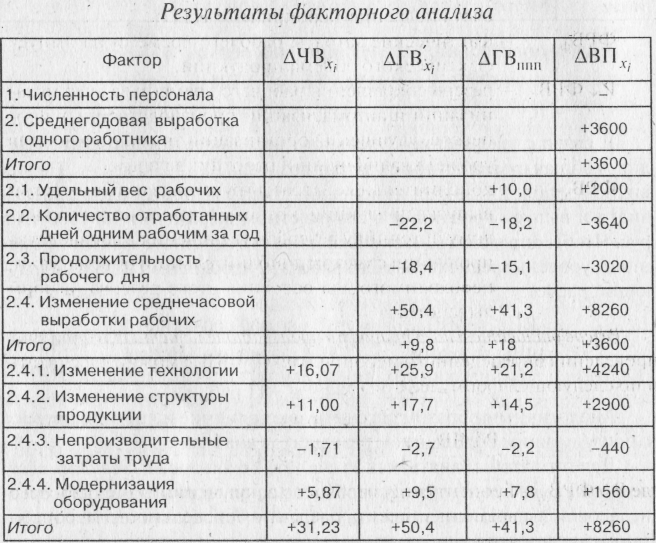
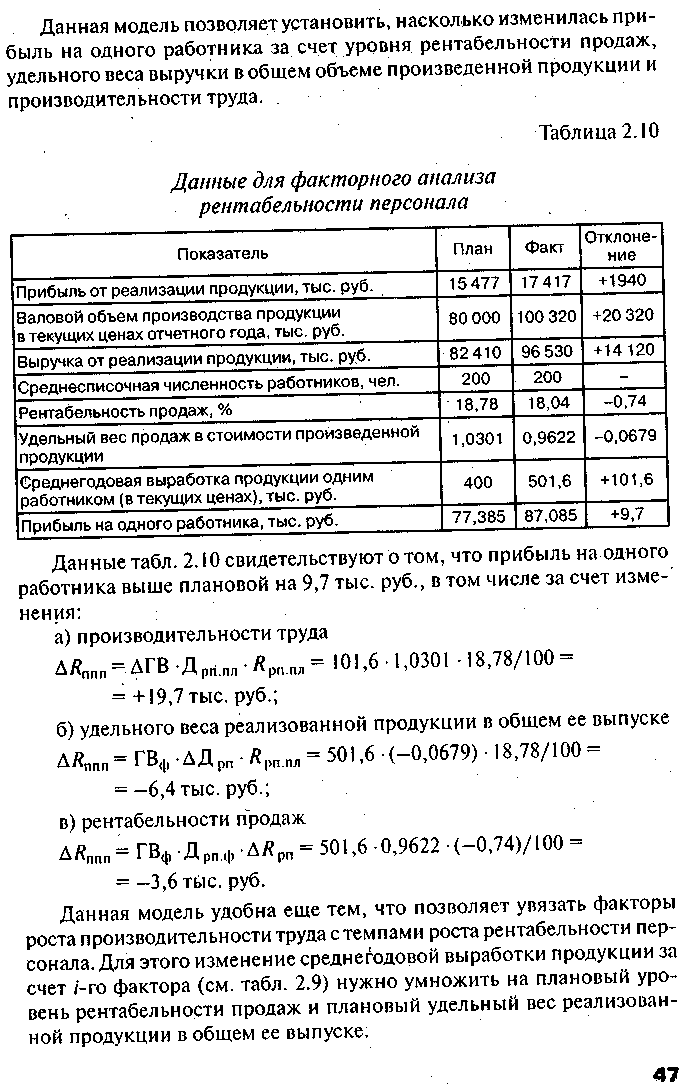
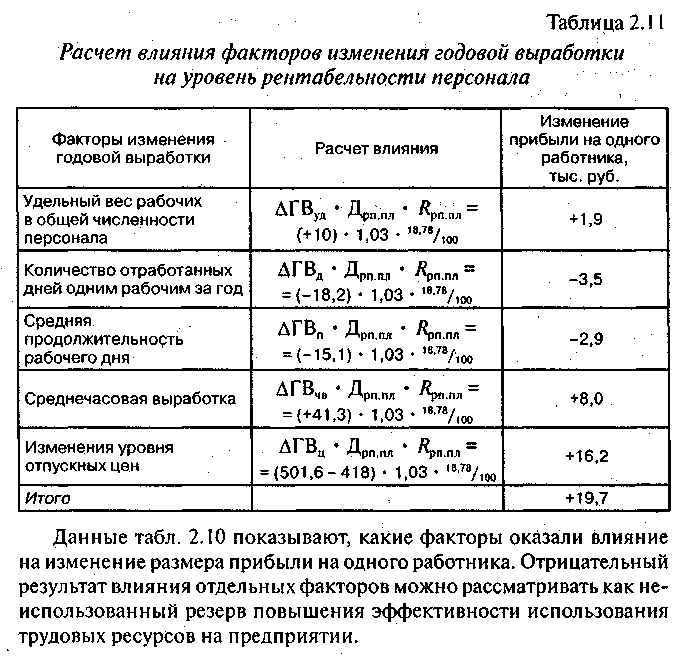
Из табл. 2.9 видно, какие факторы оказали положительное, а какие отрицательное влияние на изменение показателей производительности труда и выпуск продукции. На анализируемом предприятии большие неиспользованные возможности роста уровня данных показателей связаны с целодневными, внутрисменными и непроизводительными потерями рабочего времени, что нужно учитывать при планировании и организации производства в будущем.
В заключение анализа необходимо разработать конкретные мероприятия по обеспечению роста производительности труда и определить резервы повышения среднечасовой, среднедневной и среднегодовой выработки рабочих.
Резервы
увеличения
среднечасовой
выработки
определяются
следующим
образом:
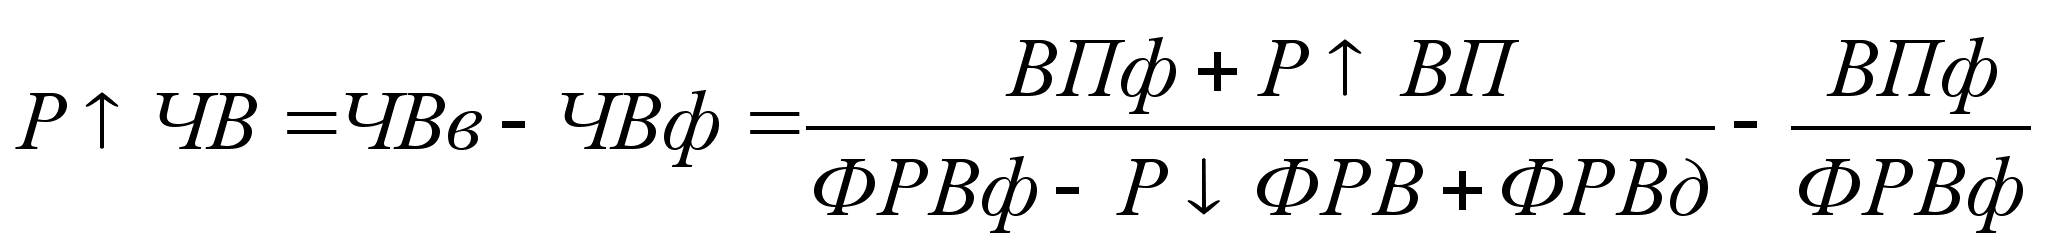 ,
где РТЧВ - резерв
увеличения
среднечасовой
выработки; ЧВВ
и ЧВф - соответственно
возможный и
фактический
уровень среднечасовой
выработки; PТВП
- резерв увеличения
объема выпуска
продукции за
счет внедрения
мероприятий
НТП; ФРВф - фактические
затраты рабочего
времени на
выпуск фактического
объема продукции;
РtФРВ
— резерв сокращения
рабочего времени
за счет механизации
и автоматизации
производственных
процессов,
улучшения
организации
труда, повышения
уровня квалификации
работников
и др.; ФРВд —
дополнительные
затраты труда,
связанные с
ростом выпуска
продукции,
которые определяются
по каждому
источнику
резервов увеличения
производства
продукции с
учетом дополнительного
объема работ,
необходимого
для освоения
этого резерва,
и норм выработки.
Резерв
относительного
прироста
производительности
труда за
счет проведения
определенного
мероприятия
(РТЧВД..)
можно рассчитать
и по следующей
формуле:
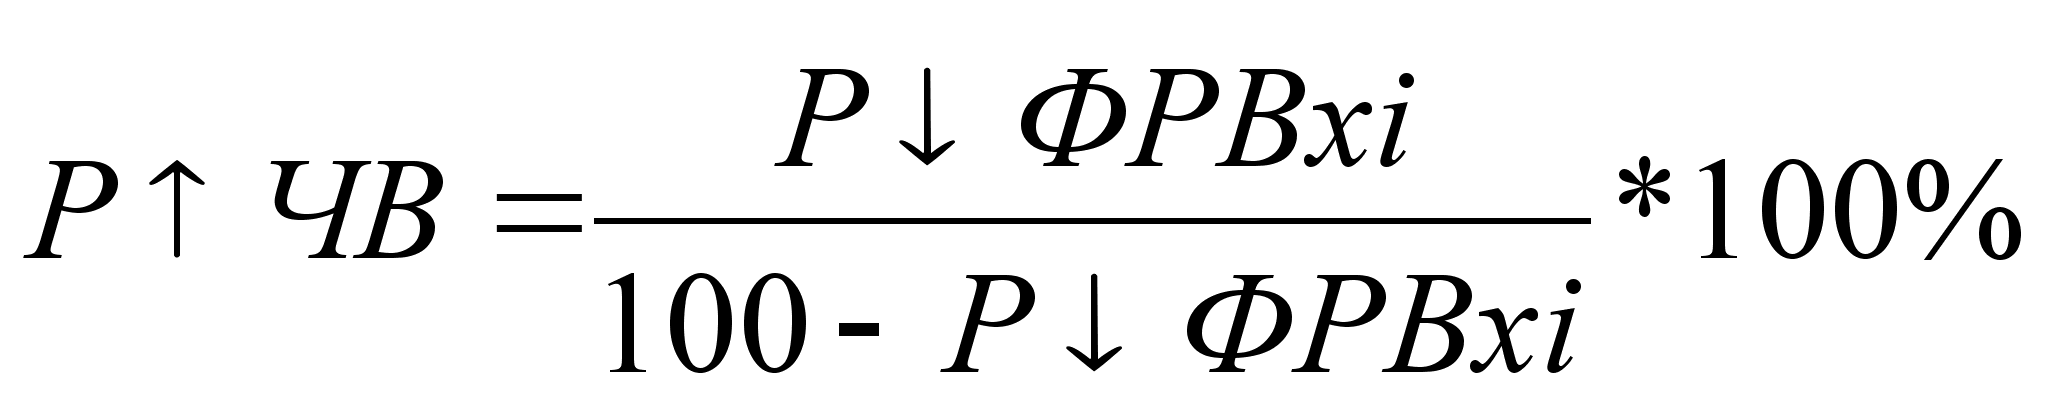 ,
где РtФРВХi.
- процент относительного
сокращения
фонда рабочего
времени за счет
проведения
определенного
мероприятия.
Умножив резерв роста среднечасовой выработки на плановую продолжительность рабочего дня, получим резерв роста среднедневной выработки. Если же этот резерв умножим на планируемый фонд рабочего времени одного рабочего, то узнаем резерв роста среднегодовой выработки рабочих.
Для определения резерва увеличения выпуска продукции необходимо выявленный резерв роста среднечасовой выработки умножить на планируемый фонд рабочего времени всех рабочих: РТВП = РТЧВ* ФРВВ
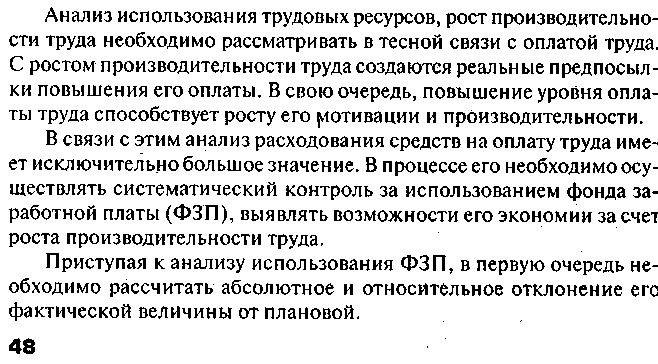
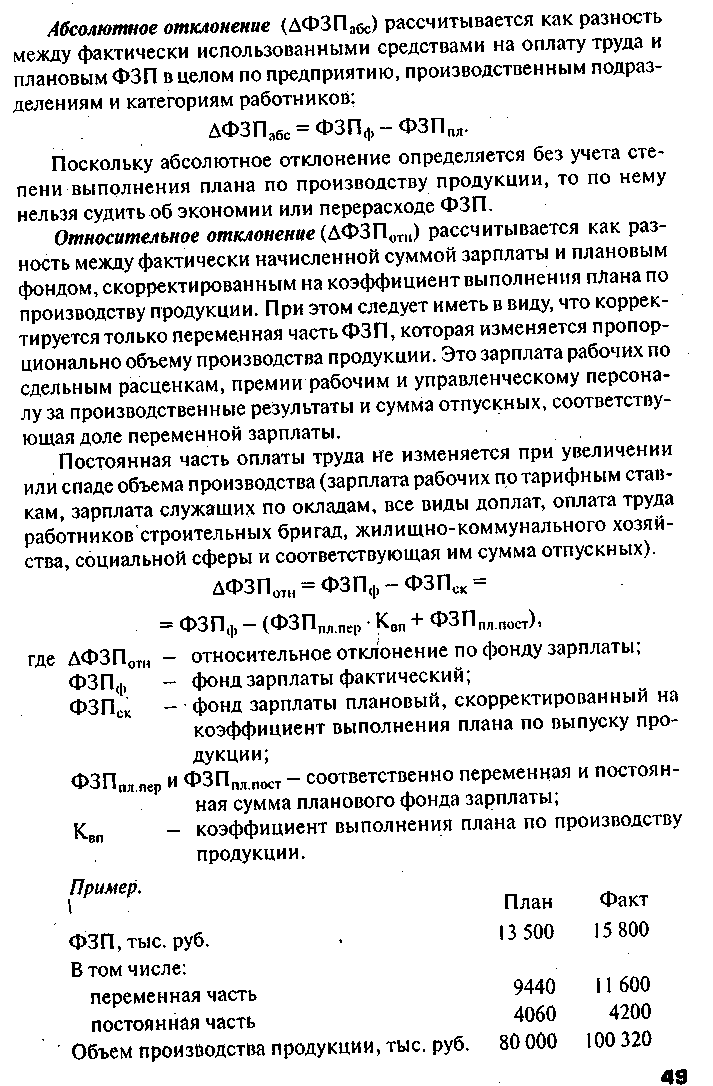
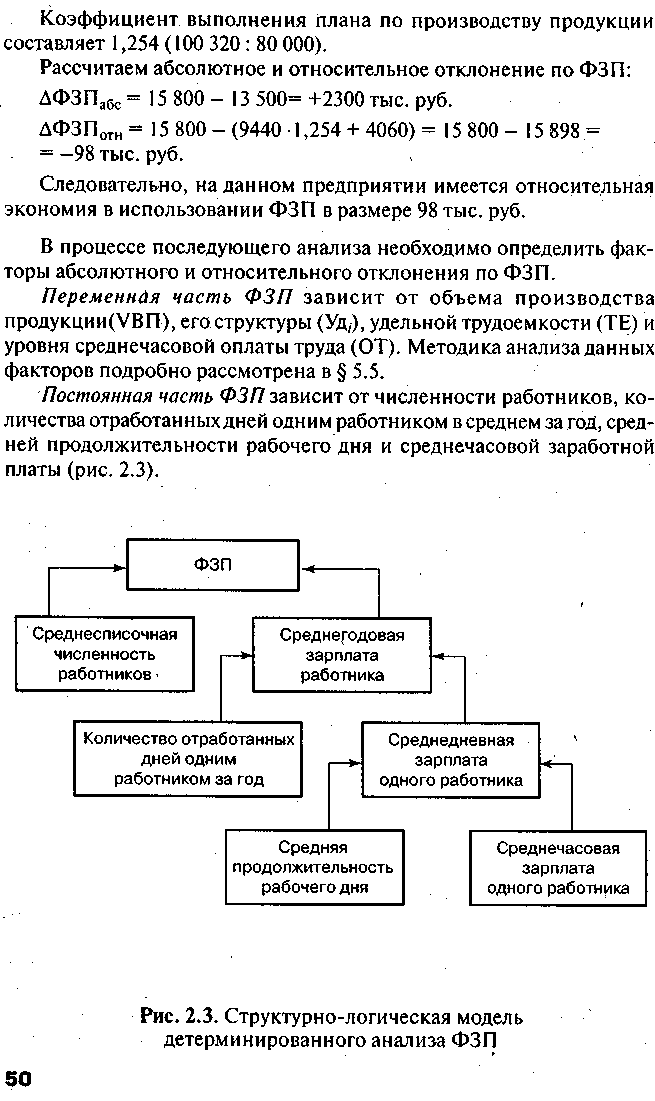
22.Анализ использования средств на оплату труда.
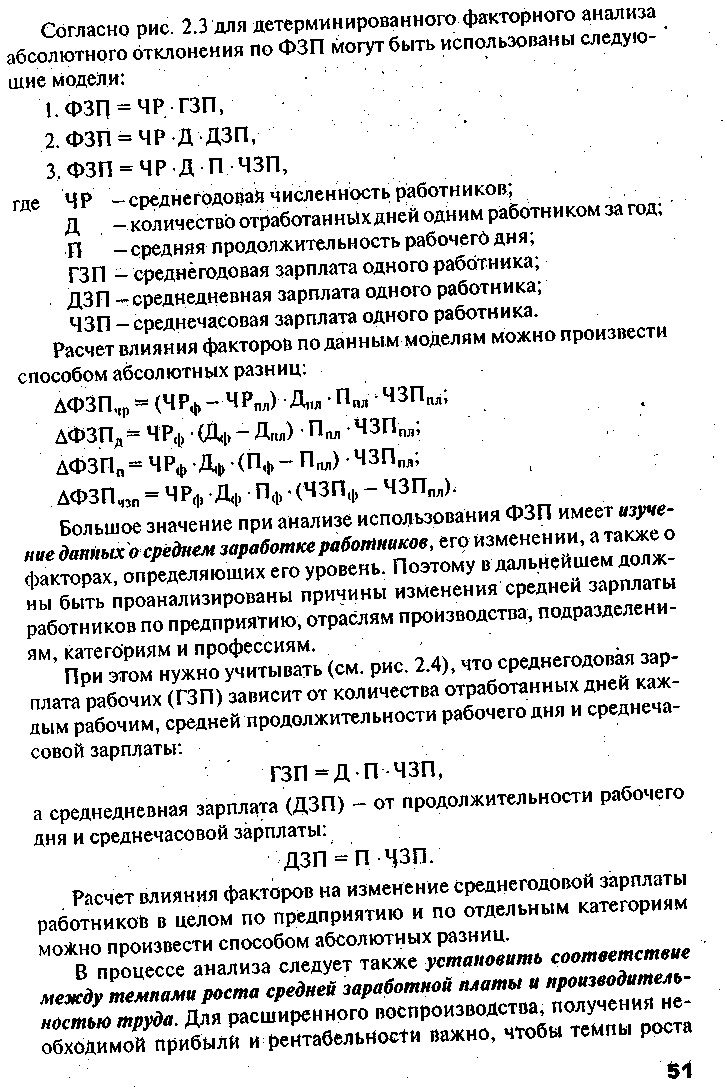
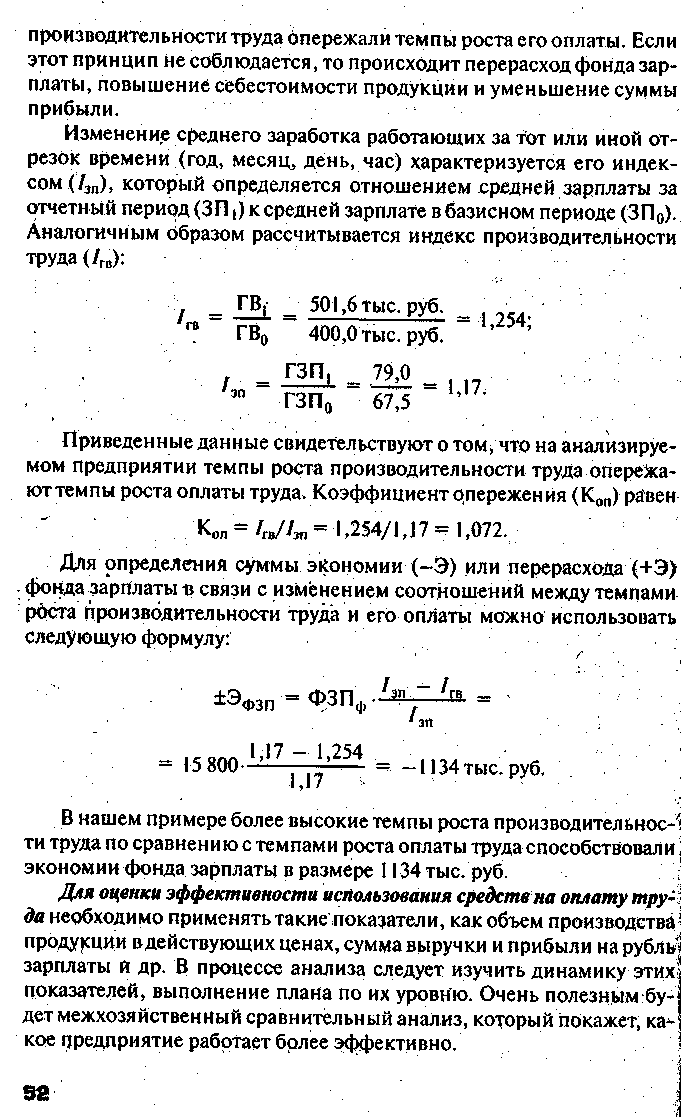
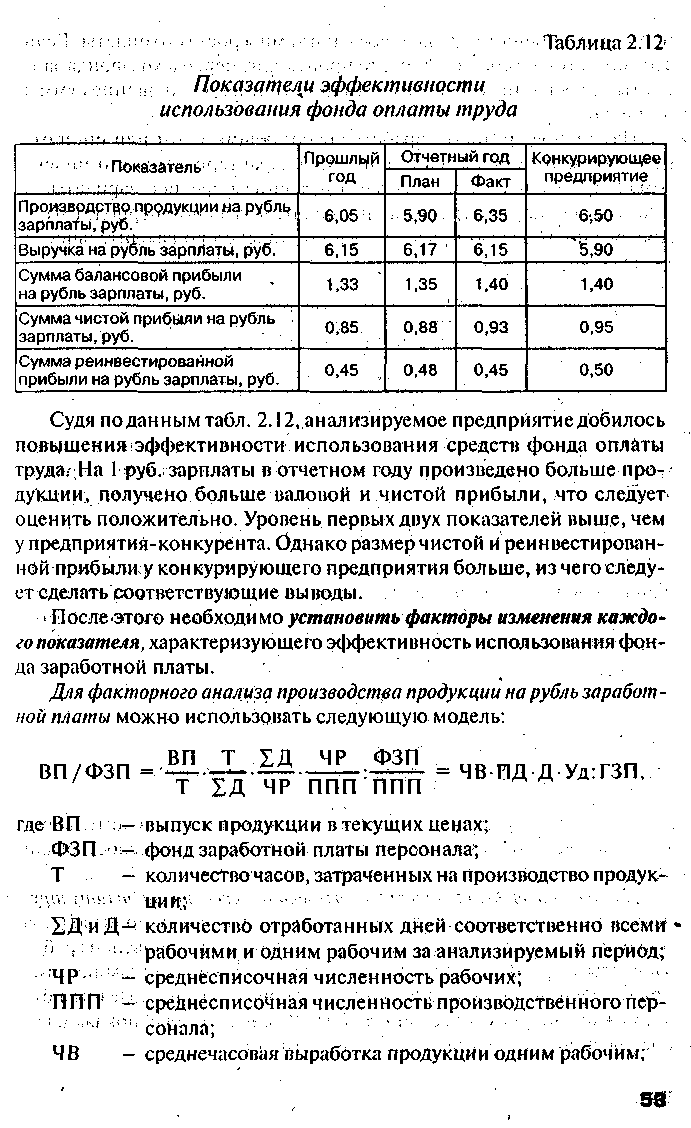
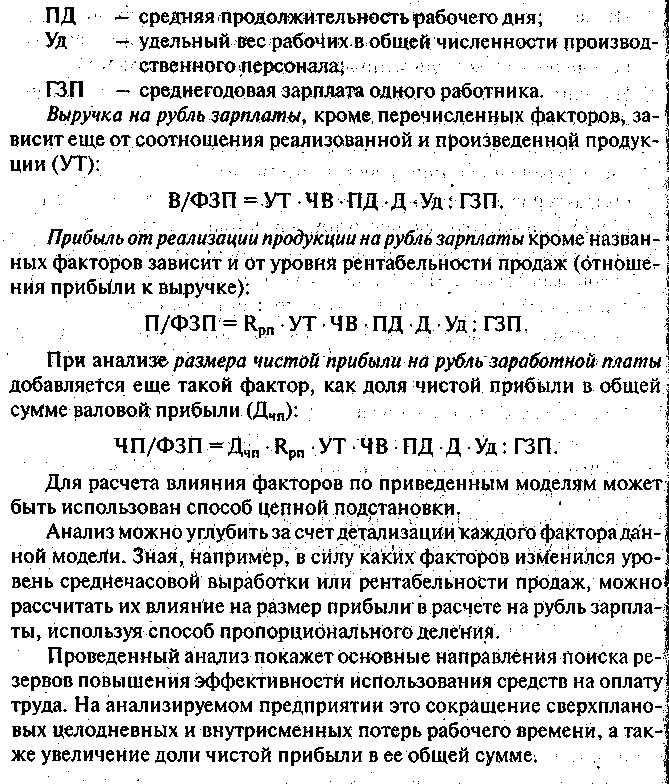
23.Анализ использования рабочего времени.
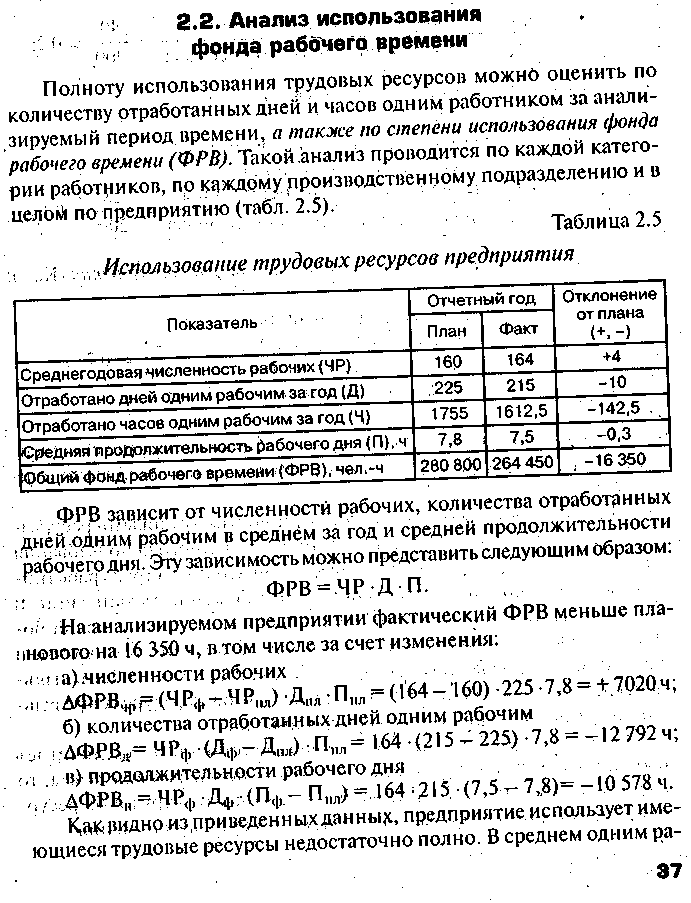
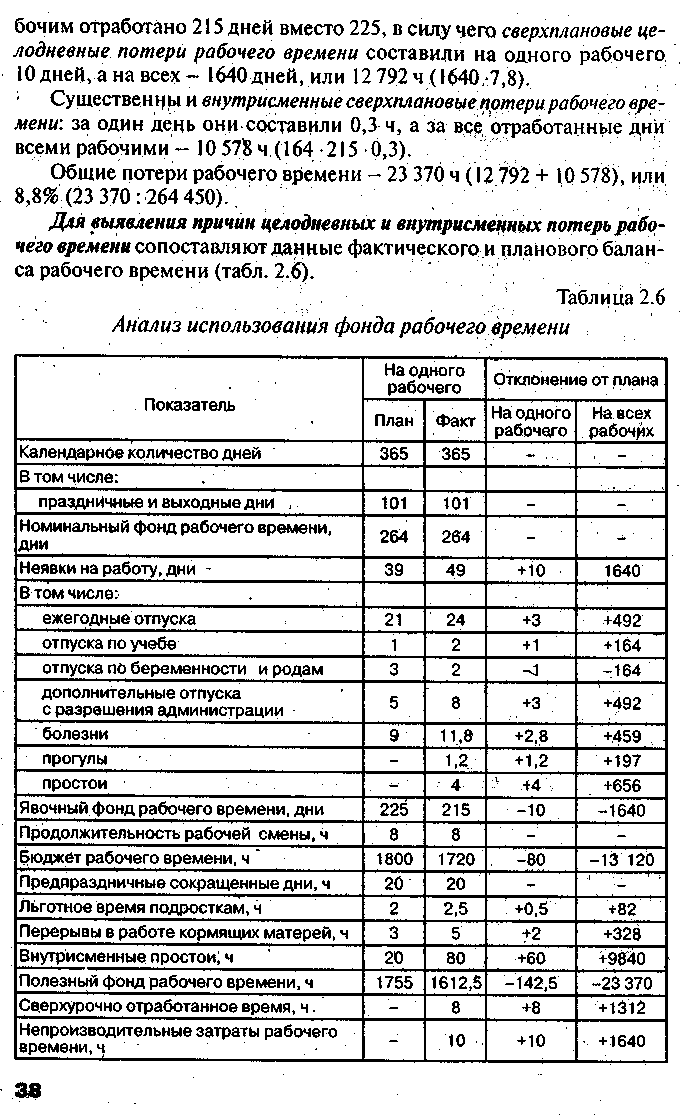
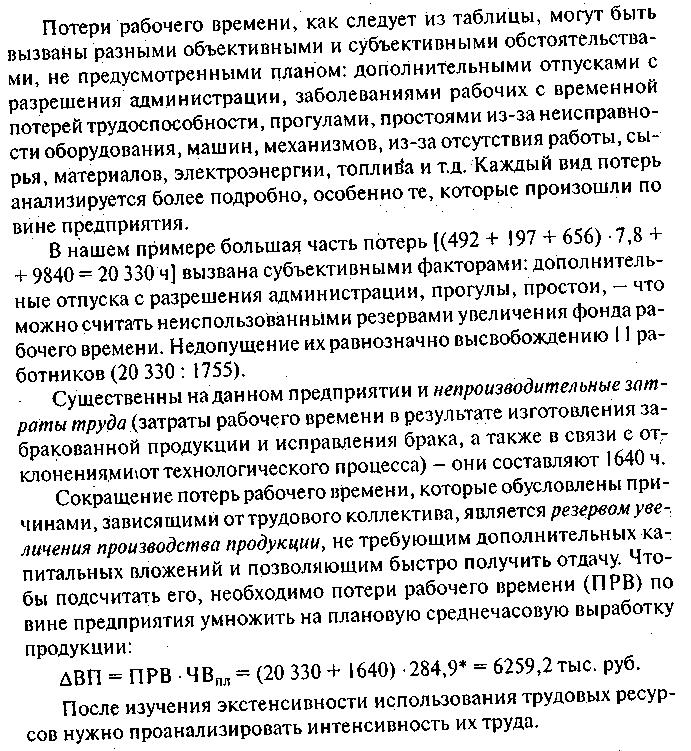
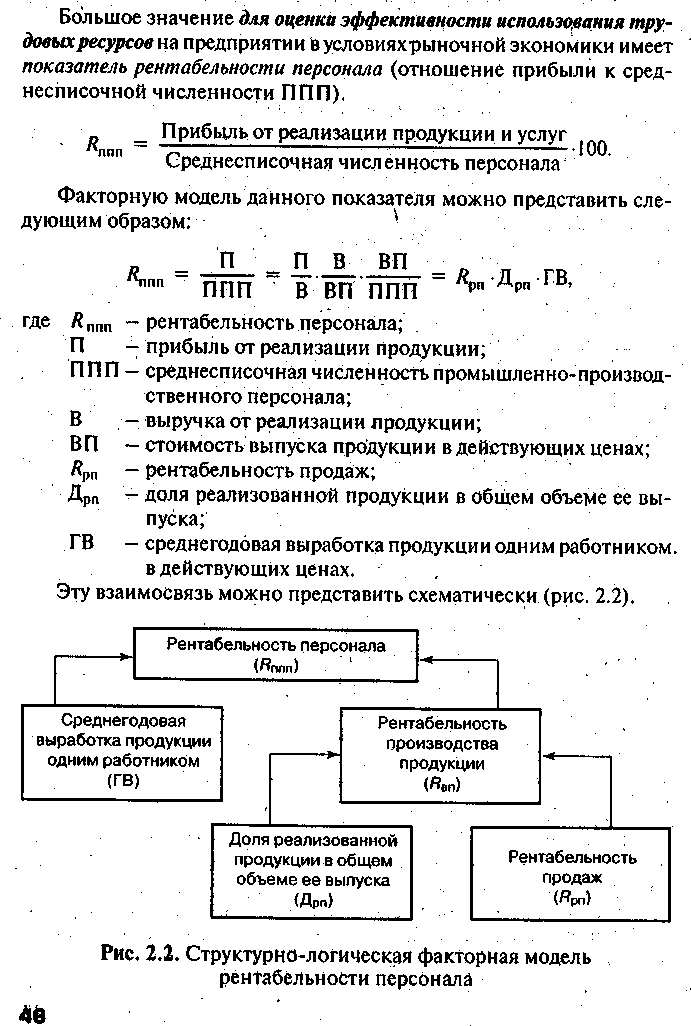
24.Анализ эффективности использования трудовых ресурсов предприятия.
25.Анализ обеспеченности предприятия материальными ресурсами. Анализ выполнения плана материально-технического снабжения.
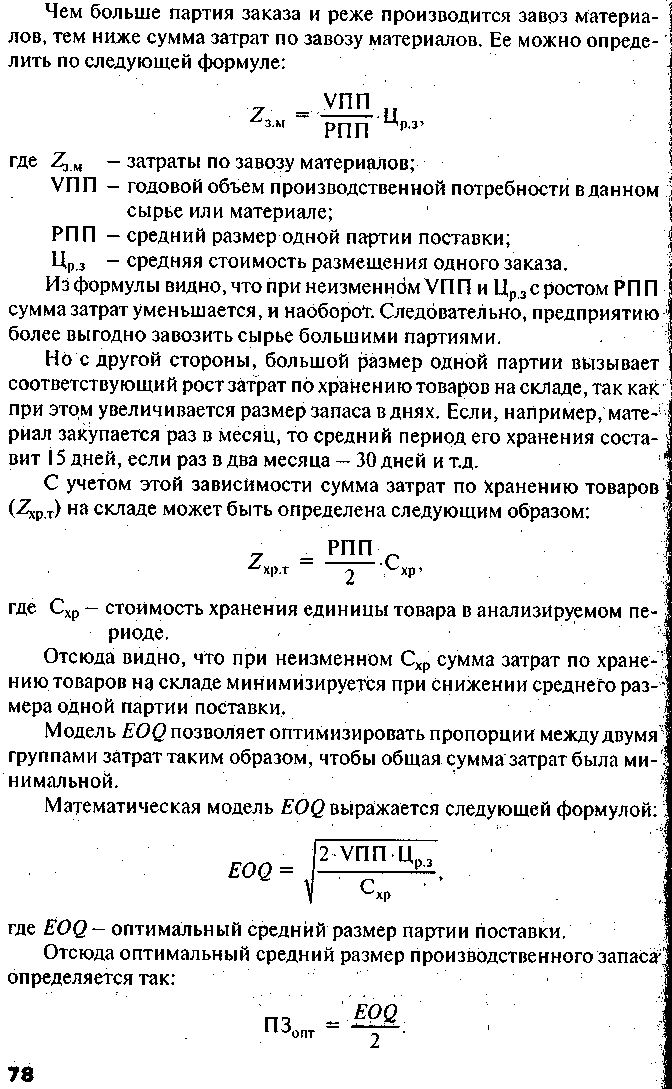
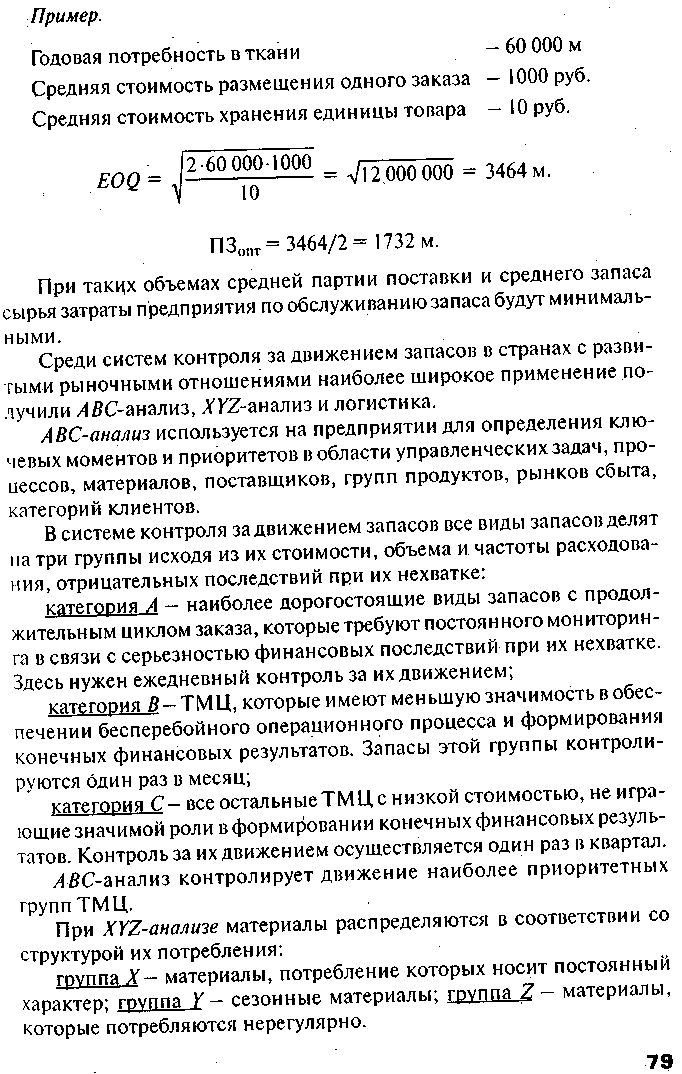
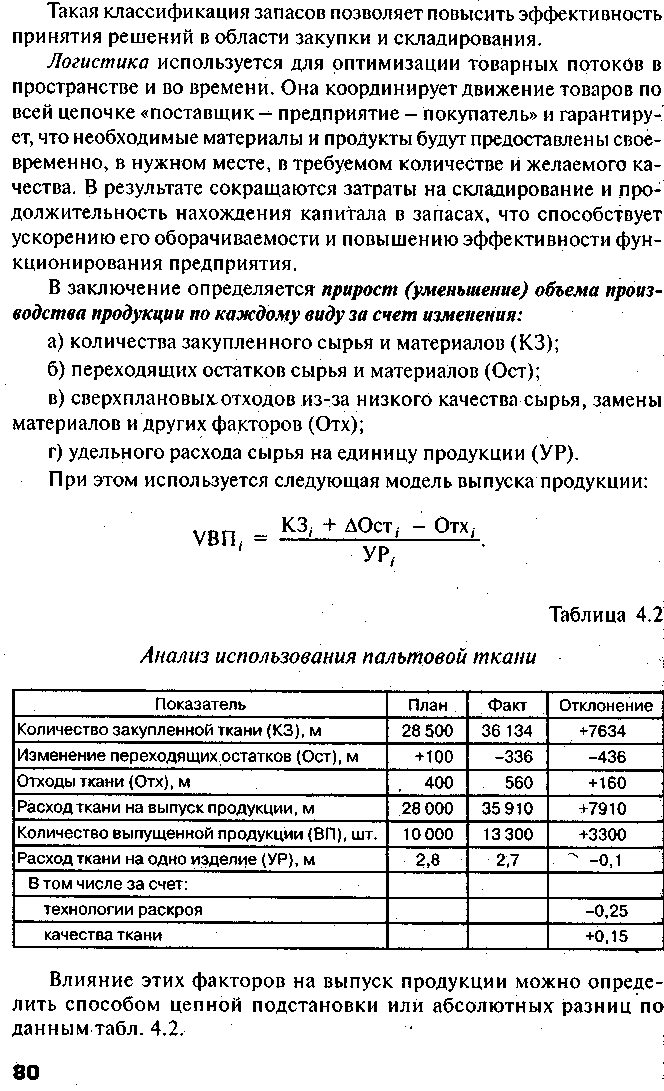
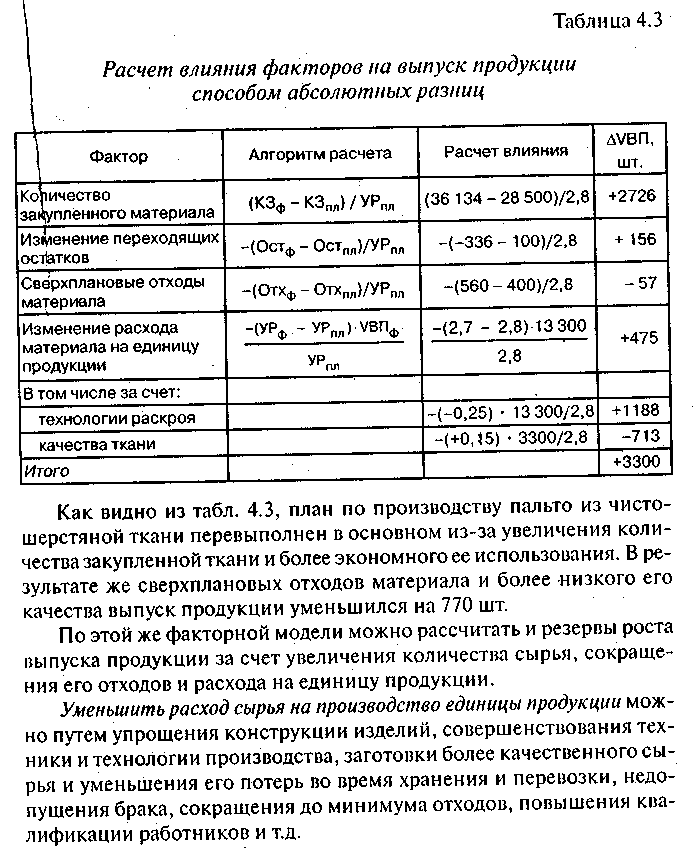
26.Анализ эффективности использования материальных ресурсов
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
Обобщающие показатели — это прибыль на рубль материальных затрат, материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент материальных затрат.
Прибыль на рубль материальных затрат — наиболее обобщающий показатель эффективности использования материальных ресурсов; 1 определяется делением суммы полученной прибыли от основной деятельности на сумму материальных затрат.
Материалоотдача определяется делением стоимости проияведенной продукции на сумму материальных затрат. Этот показатель 1 характеризует отдачу материалов, т.е. количество произведенной продукции с каждого рубля потребленных материальных ресурсов (сырья, материалов, топлива, энергии и т.д.).
Материалоемкость продукции, т.е. отношение суммы материальных затрат к стоимости произведенной продукции, показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
Коэффициент соотношения темпов роста объема производства и 1 материальных затрат определяется отношением индекса валового 1 производства продукции к индексу материальных затрат; он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы ее роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции; динамика этого показателя Л характеризует изменение материалоемкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитайной на фактический объем выпущенной продукции. Он показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными • нормами. Если коэффициент больше 1, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше 1, то материальные ресурсы использовались более экономно.
Частные показатели применяются для характеристики эффективности использования отдельных видов материальных ресурсом! (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и др.), а также для характеристики уровня материалоемкости отдельных изделий. Удельная материалоемкость может быть исчислена как в стоимостном (отношение стоимости всех потребленных материалов наединицу продукции к ее оптовой цене), так и в натуральном или услов но-натуральном выражении (отношение количества или массы израсходованных материальных ресурсов на производство 1-го вида продукции к количеству выпущенной продукции этого вида).
В процессе анализа фактически и уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения (рис. 4.1), а также влияние на объем производства продукции.
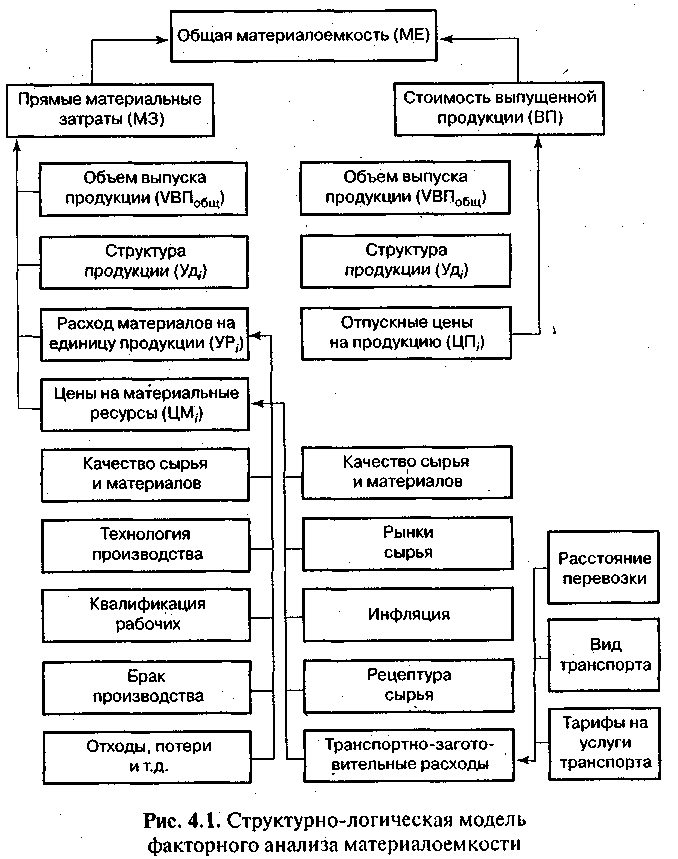
Общая материалоемкость зависит от объема выпуска продукции и суммы материальных затрат на ее производство. Объем же выпуска продукции в стоимостном выражении (ВП) может измениться за счет количества произведенной продукции (VBFI), ее структуры (Уд,) и урвня отпускных цен (ЦП). Сумма материальных затрат (МЗ) также зависит от объема произведенной продукции, ее структуры, расхода материалов на единицу продукции (УР), стоимости материалов (ЦМ). В итоге общая материалоемкость зависит от объема произведенной цродукции, ее структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы, отпускных цен на продукцию и удельного веса прямых материальных затрат в общей их сумме.
Факторную модель материалоемкости можно представить следующим образом:
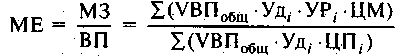
Влияние данных факторов на материалоемкость можно определить способом цепной подстановки, используя данные табл. 4.4.
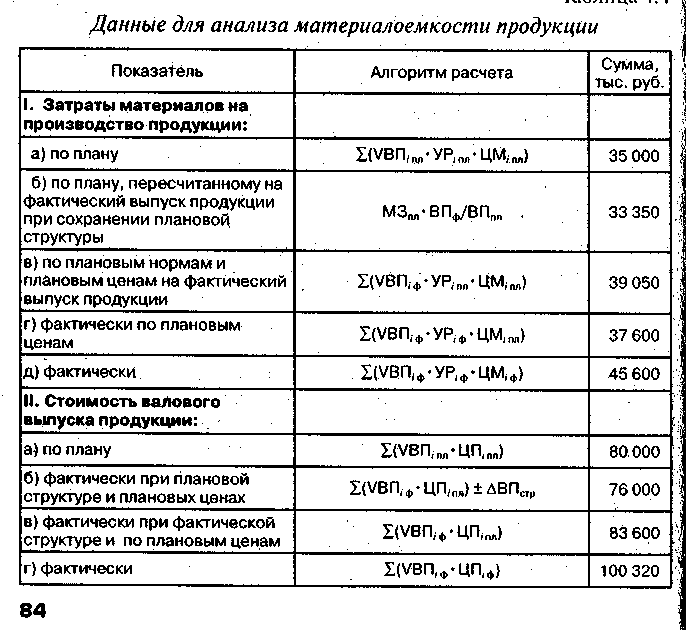
На основании приведенных данных о материальных затратах и стоимости товарной продукции рассчитаем показатели материалоемкости продукции, которые необходимы для определения влияния факторов на изменение ее уровня (табл. 4.5).
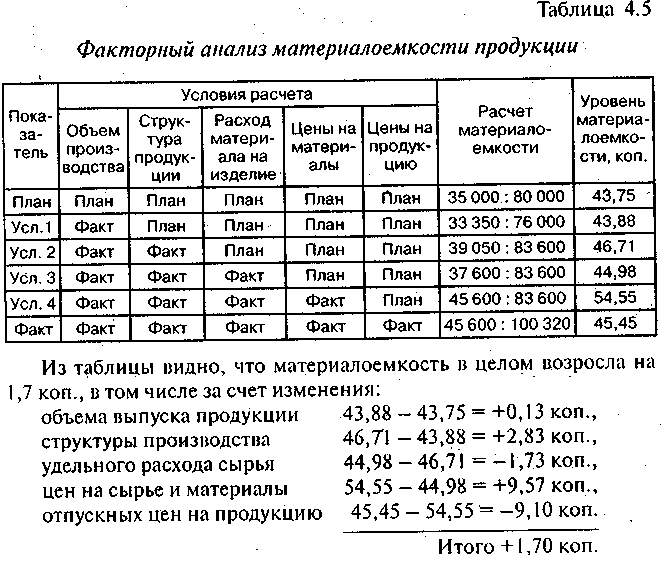
Таким образом, можно сделать вывод о том, что на предприятии в отчетном году увеличился удельный вес продукции с более высоким уровнем материалоемкости. Достигнута некоторая экономия материалов по сравнению с утвержденными нормами, в результате чего материалоемкость снизилась на 1,73 коп., или на 3,95%. Наиболее существенное влияние на повышение материалоемкости продукции оказал рост цен на сырье и материалы в связи с инфляцией. За счет этого фактора уровень материалоемкости повысился на 9,57 коп., или 21,8%. Причем темпы роста цен на материальные ресурсы превосходили темпы роста цен на продукцию предприятия. В связи с ростом отпускных цен материалоемкость снизилась, но не в такой степени, в которой она возросла за счет предыдущего фактора.
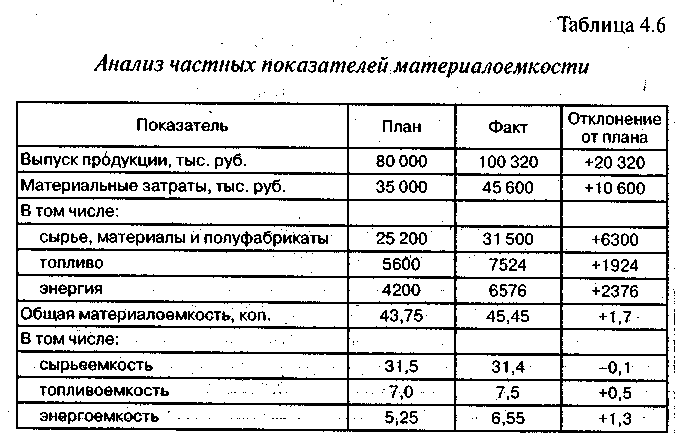
Затем необходимо проанализировать показатели частной материалоемкости (сырьеемкость, топливоемкость, энергоемкость) как составные части общей материалоемкости (табл. 4.6).
Следует изучить также материалоемкость отдельных видов продукции и причины изменения ее уровня: изменение удельного расхода материалов, их стоимости и отпускных цен на продукцию. Рассчитаем их влияние на материалоемкость (ME) изделия А способом цепной подстановки:
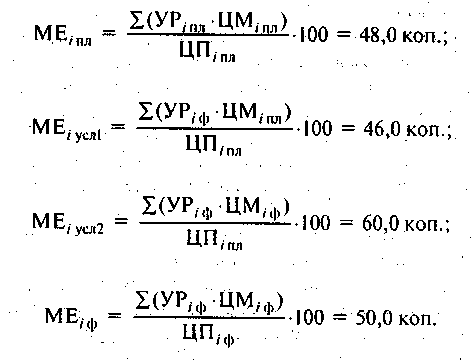
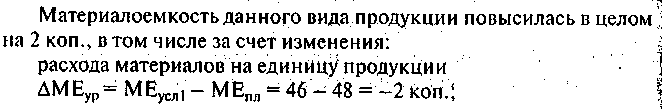
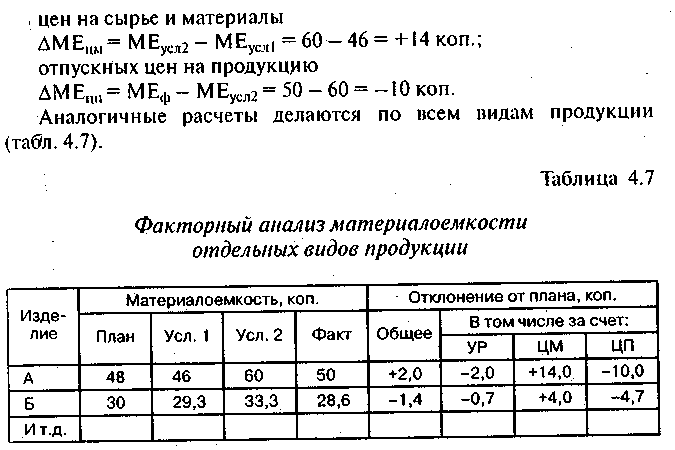
Данные табл. 4.7 показывают, что более высокий уровень материалоемкости имеет изделие А и он выше планового на 2 коп. из-за использования более дорогих видов материалов.
Последующий анализ должен быть направлен на изучение причин изменения расхода материальных ресурсов на единицу продукции и цен па сырье и материалы.
Количество расходованных материальных ресурсов на единицу продукции может измениться за счет качества материалов, замены одного вида другим, техники и технологии производства, организации материально-технического снабжения и производства, квалификации работников, изменения норм расхода, отходов и потерь и т.д. Эти причины устанавливаются по актам о внедрении мероприятий, извещениям об изменении нормативов затрат от внедрения мероприятий
и др.
Стоимость сырья и материалов зависит также от их качества, внутригрупповой структуры, рынков сырья, роста цен на них в связи с инфляцией, транспортно-заготовительных расходов и др.
Зная факторы изменения расхода материальных ресурсов на единицу продукции и их стоимости, влияние их на уровень материалоемкости можно определить следующим образом:
АМЕ,. = АМЗХ./ВППЛ,
где ДМЕд.., ДМЗХ. — абсолютный прирост соответственно материалоемкости и материальных затрат за счет /-го фактора.
Если какой-либо фактор воздействует одновременно на сумму! материальных затрат и объем производства продукции, то расчет про-1 изводится по формуле: 1
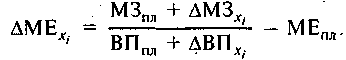
Например, за счет использования более качественной ткани для пошива пальто сумма материальных затрат возросла на 5300 тыс. руб., а стоимость произведенной продукции - на 4700 тыс. руб. Материалоемкость из-за этого повысилась на
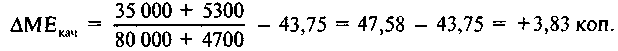
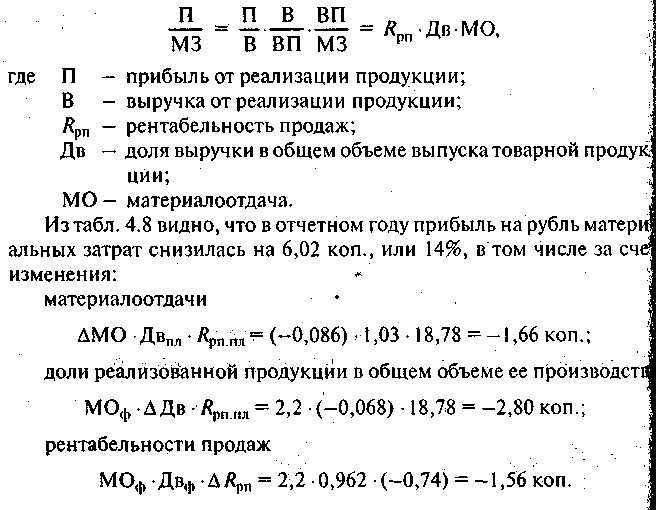
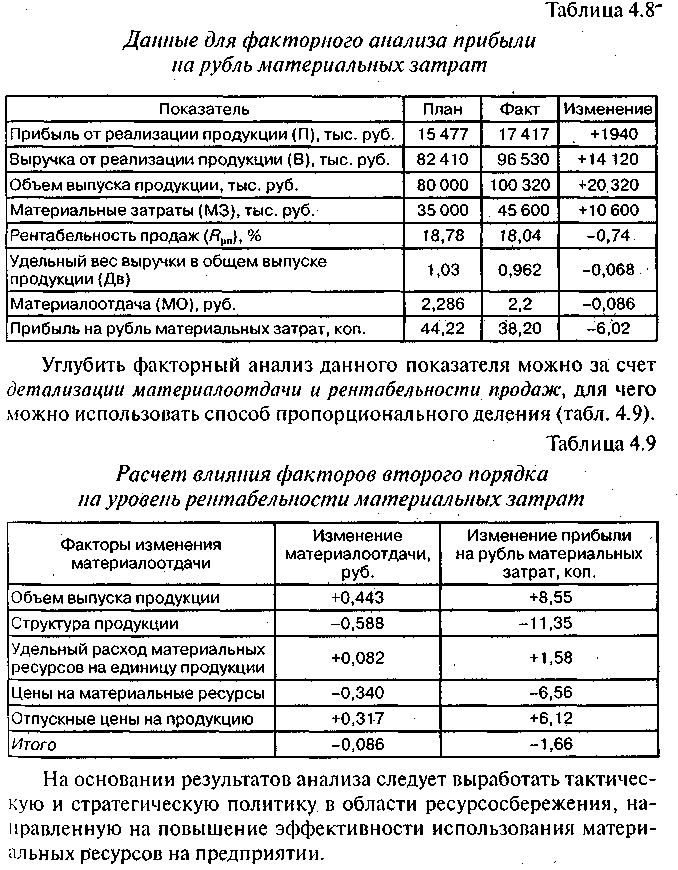
Как уже говорилось, одним из показателей эффективности использования материальных ресурсов является прибыль на рубль материальных затрат. Ее повышение положительно характеризует работу предприятия. В процессе анализа необходимо изучить динамику данного показателя, выполнение плана по его уровню, провестц межхозяйственные сравнения и установить факторы изменения erdi величины. Для этого можно использовать следующую факторную модель: j
27.Анализ издержек производства и реализации продукции. Основные направления совершенствования анализа себестоимости продукции в условиях рынка.
28.Показатели себестоимости продукции и их анализ.
29.Общая оценка себестоимости продукции.
Себестоимость продукции - важнейший показатель экономической эффективности ее производства, отражающий все стороны хозяйственной деятельности и аккумулирующий результаты использования всех производственных ресурсов. От его уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, влияние факторов на его прирост, резервы, а также дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Источники информации: данные статистической отчетности «Отчет о затратах на производство и реализацию продукции (работ, услуг) предприятия (организации)», плановые и отчетные калькуляции себестоимости продукции, данные синтетического и аналитического учета затрат по основным и вспомогательным производствам и т.д.
Объекты анализа себестоимости продукции:
• полная себестоимость продукции в целом и по элементам затрат;
• уровень затрат на рубль выпущенной продукции;
• себестоимость отдельных изделий; отдельные статьи затрат.
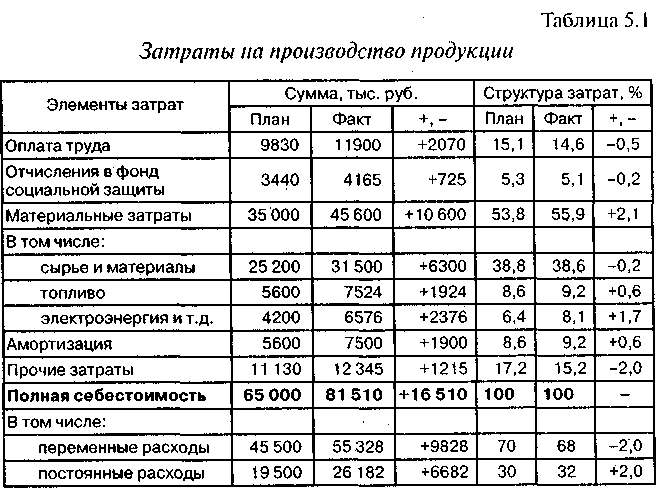
Анализ себестоимости продукции обычно начинают с изучения полной себестоимости продукции в целом и по основным элементам затрат (табл. 5.1).
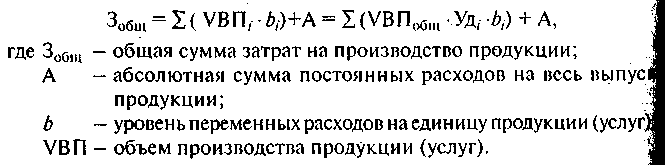
Общая сумма затрат на производство продукции может измениться из-за:
' объема производства продукции; ' структуры продукции;
уровня переменных затрат на единицу продукции;
суммы постоянных расходов.
При изменении объема производства продукции возраста ют только переменные расходы (сдельная зарплата производственных рабочих, прямые материальные затраты, услуги), постоянные расходы (амортизация, арендная плата, повременная зарплата рабочих и административно-управленческого персонала) остаются неизменными в краткосрочном периоде (при условии сохранения прежней производственной мощности предприятия).
Зависимость общей суммы затрат от объема производства показана на рис. 5.1.
Н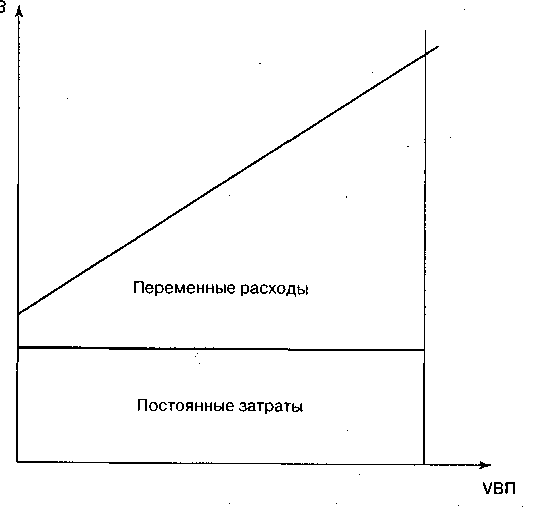 а
оси абсцисс
откладывается
объем производства
продукции, а
на оси ординат
— сумма постоянных
и переменных
затрат. Из рисунка
видно, что с
увеличением
объема производства
сумма переменных
расходов возрастает,
а при спаде
производства,
соответственно,
уменьшается,
постепенно
приближаясь
к линии постоянных
затрат.
Линия затрат при наличии постоянных и переменных расходов представляет собой уравнение первой степени
Данные для факторного анализа общей суммы затрат с делением затрат на постоянные ч переменные приведены в табл. 5.2 и 5.3.
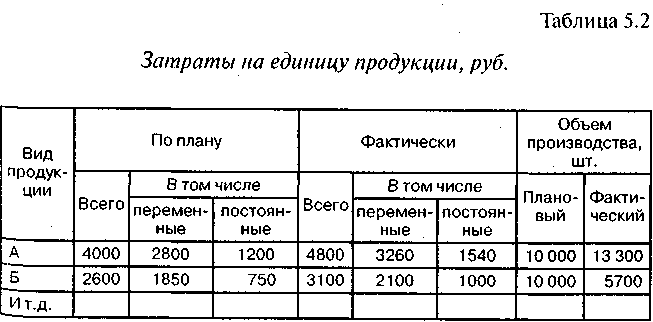
Из табл. 5.3 видно, что в связи с недовыполнением плана по призводству продукции на 5% (Кувп = 0,95) сумма затрат уменьшилае на 2325 тыс. руб. (63 675 - 66 000).
За счет изменения структуры продукции сумма затрат возрос на 3610 тыс. руб. (67 285 — 63 675). Это свидетельствует о том, что общем объеме производства увеличилась доля затратоемкой продукции.
И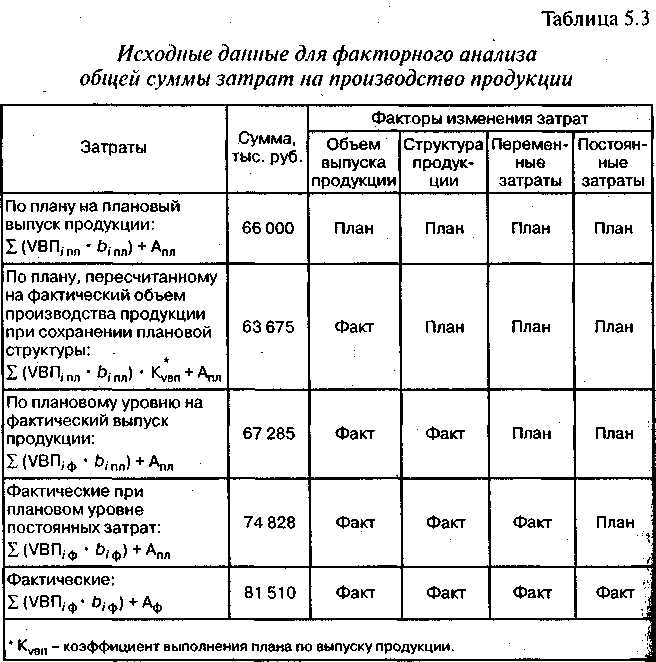 з-за
повышения
уровня удельных
переменных
затрат перерасм
затрат на
производство
продукции
составил 7543 тыс.
руб. (74 82S
-67285).
Постоянные расходы возросли по сравнению с планом | 6682 тыс. руб. (81 510 — 74 828), что также явилось одной из прич!| увеличения общей суммы затрат.
Таким образом, общая сумма затрат выше плановой на 15 510т руб. (.81 510 — 66 000), или +23,5%, в том числе за счет измене»
объема производства продукции и ее структуры возросла на 1285 тыс. руб. (67 285 - 66 000), а за счет роста себестоимости продукции - на 14 225 тыс. руб. (81 510 - 67 285), или на 21,5%.
В свою очередь, себестоимость продукции зависит от уровня ресурсоемкости производства (трудоемкости, материалоемкости, фондоемкости, энергоемкости) и изменения цен на потребленные ресурсы в связи с инфляцией. В целях более объективной оценки деятельности предприятий и более полного выявления резервов при анализе себестоимости продукции необходимо учитывать влияние внешнего инфляционного фактора. Для этого фактическое количество потребленных ресурсов на производство продукции нужно умножить на изменение среднего уровня цены по каждому виду ресурсов и результаты сложить
ДЗц=Х(ДЦ,..Р,ф).
На анализируемом предприятии за счет данного фактора общая сумма затрат на производство продукции возросла на 16 810 тыс. руб. Следовательно, за счет снижения уровня ресурсоемкое™ продукции (трудоемкости, расхода материалов на единицу продукции) затраты снизились на:
ДЗр = ДЗобщ-ДЗц= 14225- 16 810 =-2585 тыс. руб.
В процессе анализа необходимо оценить также изменения в структуре по элементам затрат. Уменьшение доли заработной платы и увеличение доли амортизации свидетельствуют о повышении технического уровня предприятия, росте производительности труда. Удельный вес зарплаты сокращается и втом случае, если увеличивается доля комплектующих деталей, что свидетельствует о повышении уровня кооперации и специализации предприятия.
Как видно, из табл. 5.1, перерасход произошел по всем элементам, и особенно по материальным затратам. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась несколько и структура затрат: увеличилась доля материальных затрат и амортизации основных средств в связи с инфляцией, а доля зарплаты несколько уменьшилась.
30.Факторный анализ затрат на 1 рубль продукции.
5.2. Анализ затрат на рубль произведенной продукции
Затраты на рубль произведенной продукции - очень важный обобщающий показатель, характеризующий уровень себестоимости продукции в целом по предприятию. Во-первых, он универсален, поскольку может рассчитываться в любой отрасли производства, а во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется данный показатель отношением общей сум-
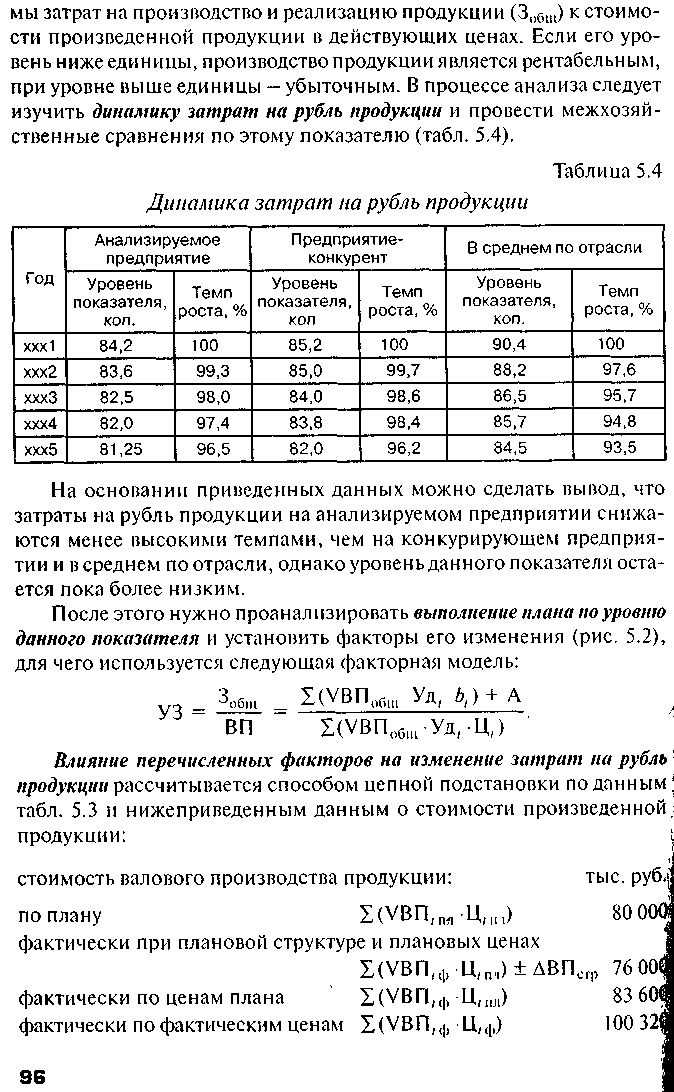
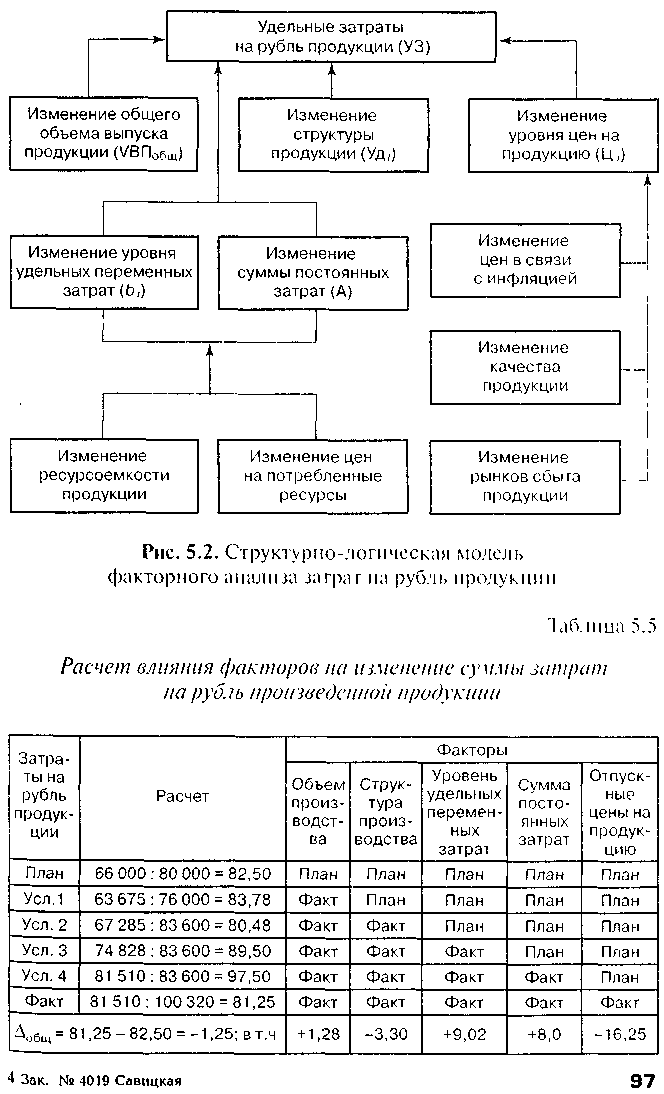
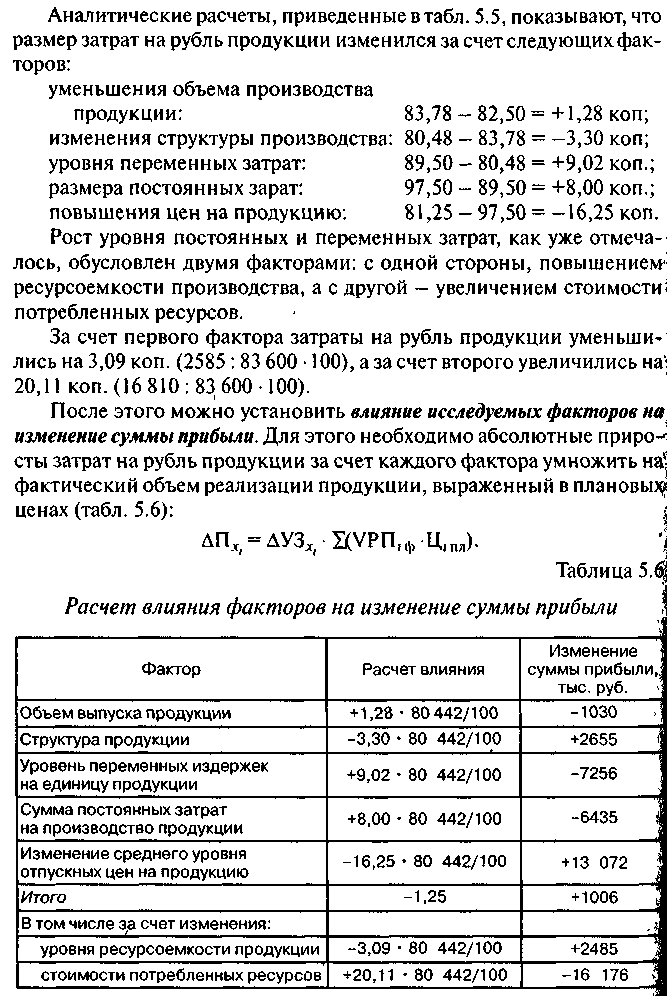
На основании приведенных данных можно сделать вывод, что сумма прибыли возросла в основном за счет роста цен на продукции предприятия, увеличения удельного веса более рентабельной продукции и более экономного использования ресурсов. Следует отметить также, что темпы роста цен на ресурсы опережают темпы роста цен на продукцию предприятия, что свидетельствует об отрицательном эффекте инфляции.
31.Анализ затрат и основные направления детализации анализа.
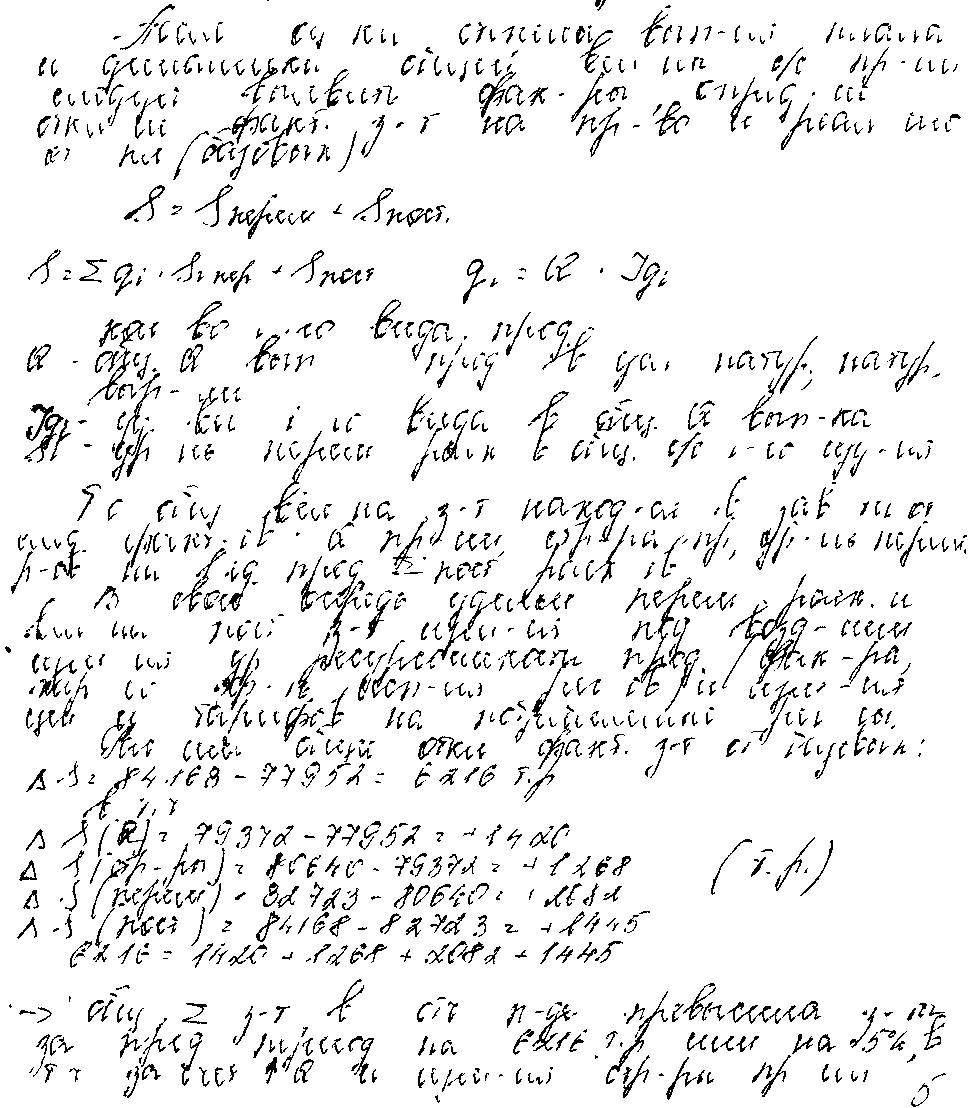
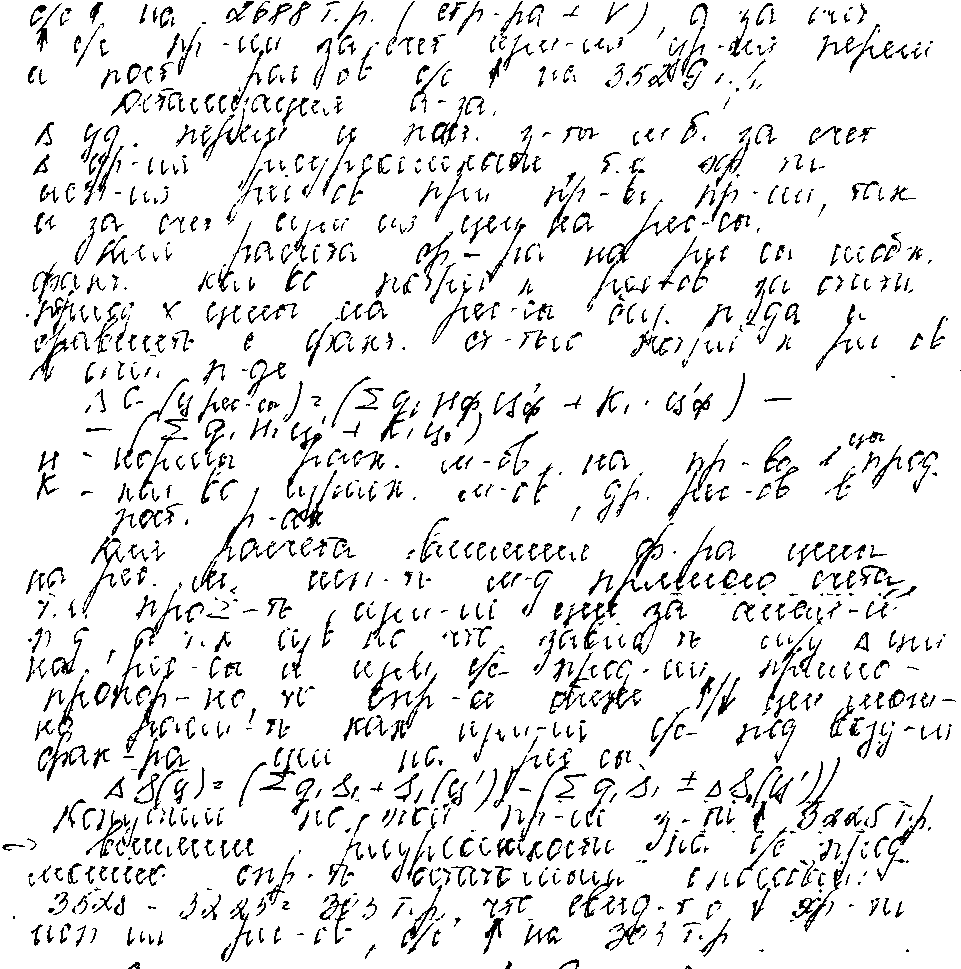
32.Анализ прямых материальных затрат в себестоимости продукции.
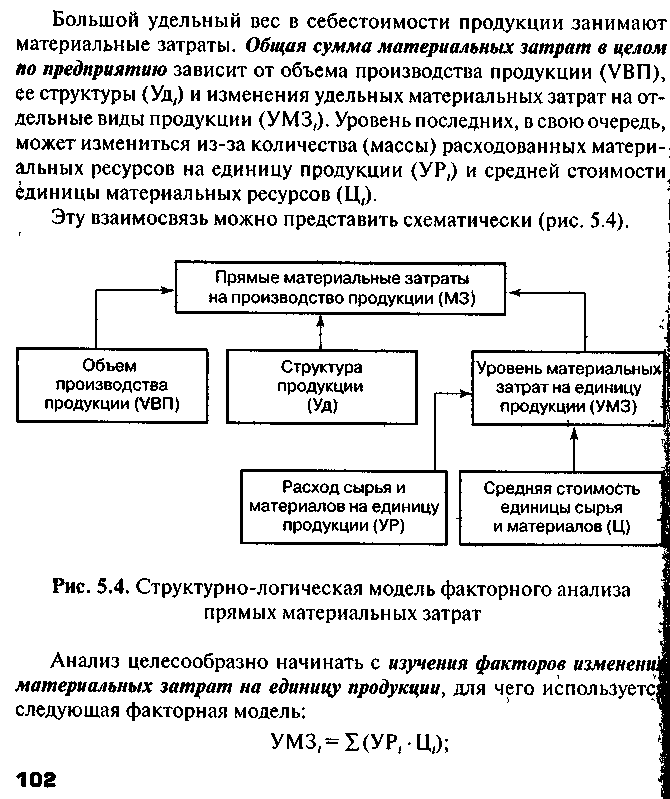
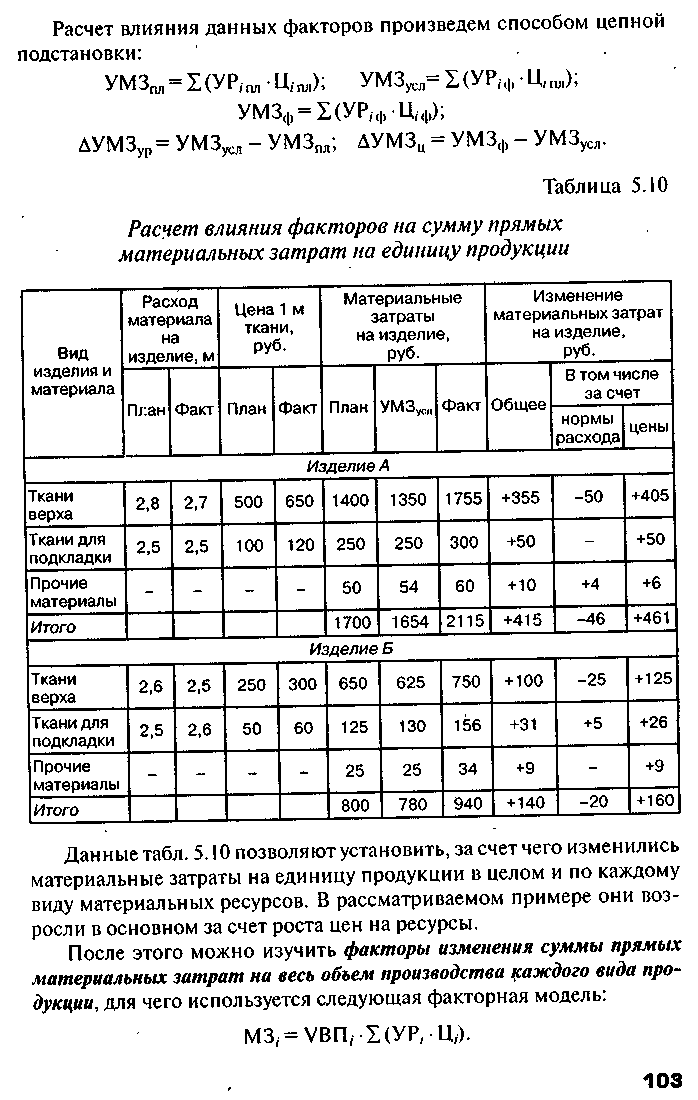
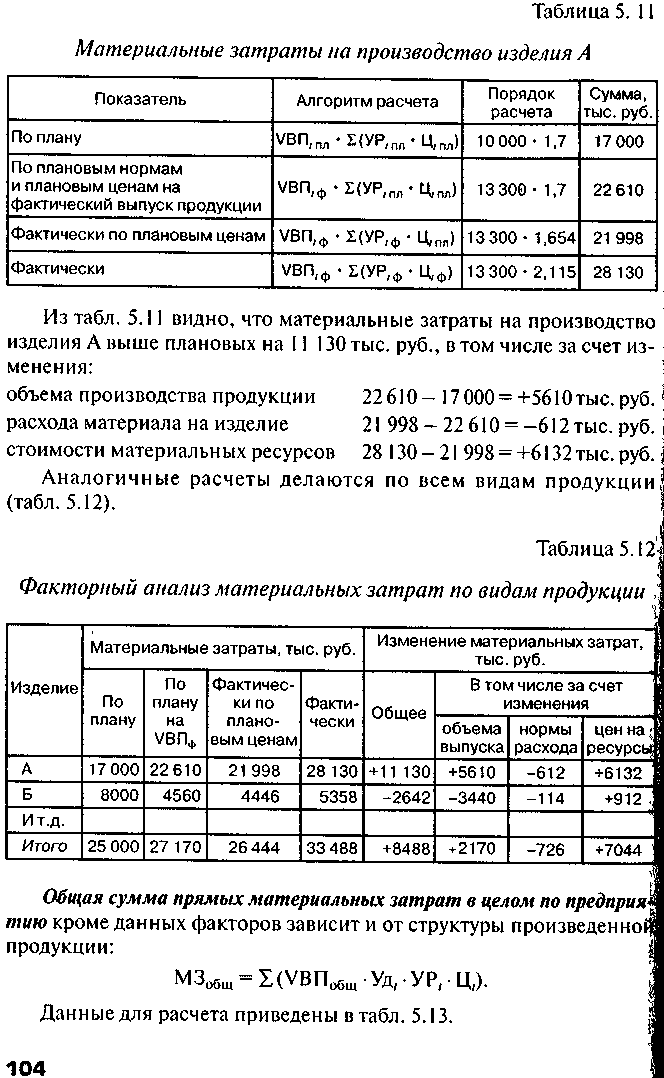
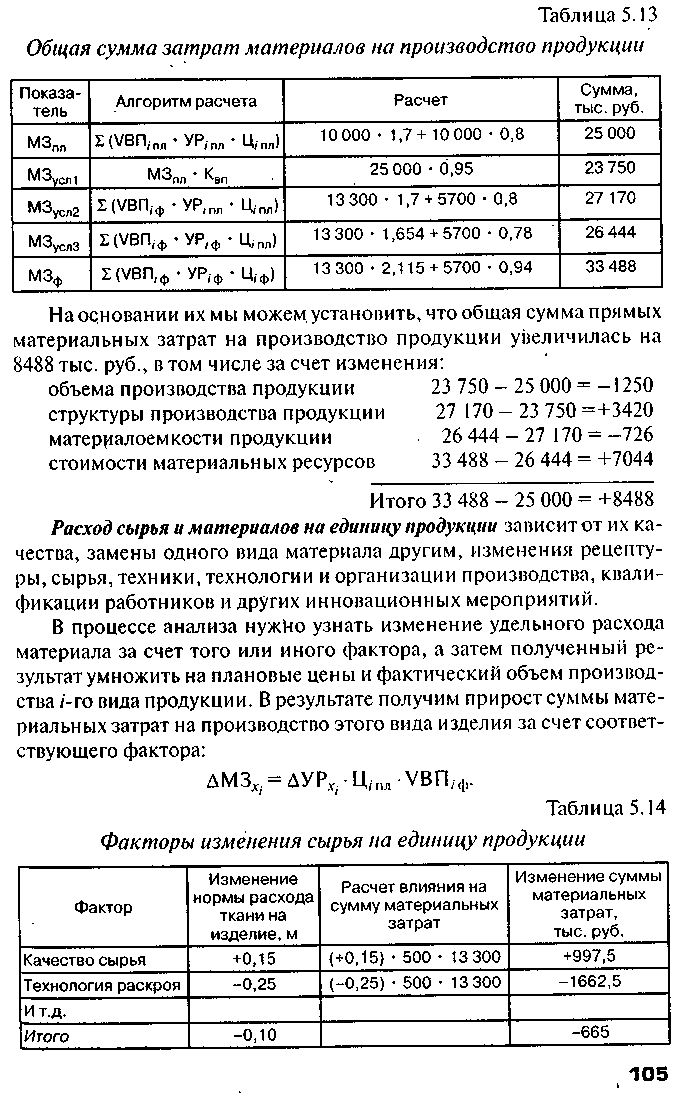
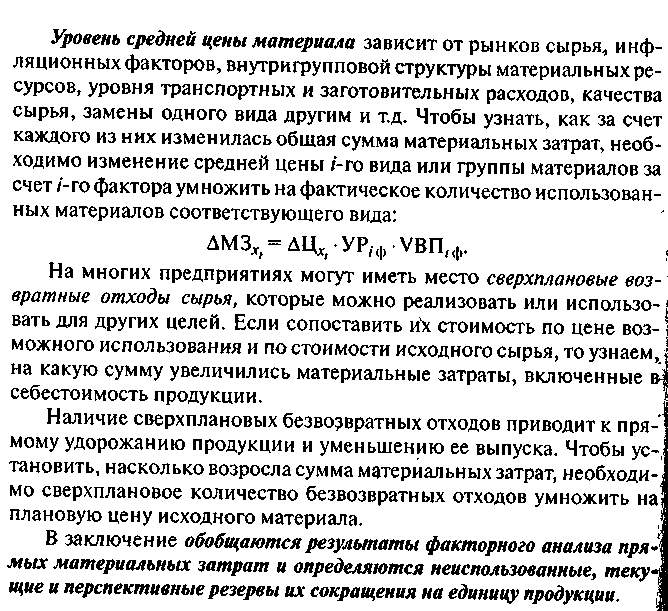
33.Анализ прямых материальных затрат в себестоимости продукции.
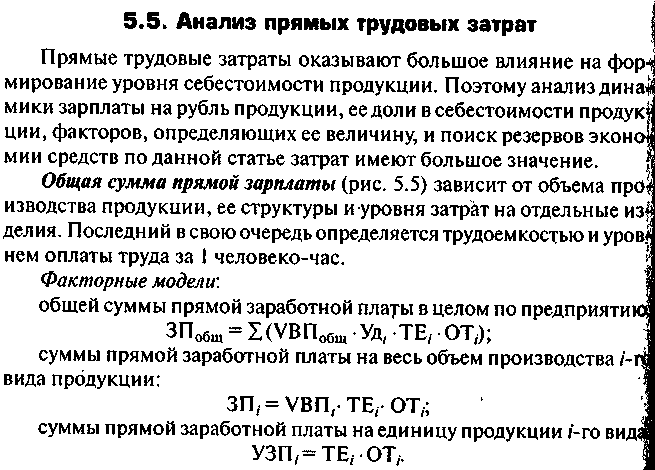
34.Анализ комплексных расходов в себестоимости продукции.
Косвенные затраты в себестоимости продукции представлены следующими комплексными статьями: расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы, коммерческие расходы. Анализ этих расходов производится путем сравнения фактической их величины на рубль продукции в динамике за 5-10 лет, а также с плановым уровнем отчетного периода. Такое сопоставление показывает, как изменилась их доля в стоимости продукции в динамике и по сравнению с планом и какая наблюдается тенденция - роста или снижения.
В процессе последующего анализа выясняют причины,