Анализ и аудит основных средств на ООО "Агро-Биохим"
Структура аппарата управления является линейной (приложение 5). Линейный тип управления предусматривает непосредственное иерархическое построение, когда элементы системы находятся в прямых отношениях по цепочке от высшего уровня к низшему, с четким определением рамок подчинения.
Главный бухгалтер ООО "Агро-Биохим" подчиняется непосредственно директору. Общее руководство бухгалтерской службой возложено на главного бухгалтера. Бухгалтерия состоит: из главного бухгалтера, заместителя главного бухгалтера, бухгалтера по расчетам оплаты труда, бухгалтера-кассира (рис.2). Главный бухгалтер устанавливает служебные обязанности для подчиненных ему работников.
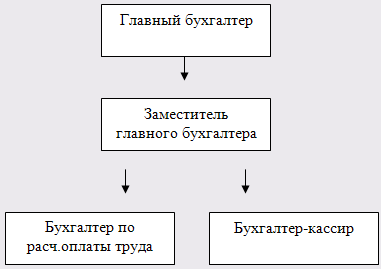
Рис. 2. Структура бухгалтерии ООО "Агро-Биохим"
Заместитель гл. бухгалтера осуществляет учет затрат по содержанию компании (журнал-ордер № 10), учет незавершенного производства (аналитика), учет расчетов с подотчетными лицами (журнал-ордер № 7), учет основных средств, начисление амортизации (журнал-ордер № 13), учет движения МБП, ГСМ (отчет материально-ответственных лиц, отчет по ГСМ).
Бухгалтер по расчету оплаты труда осуществляет - учет расчетов с рабочими и служащими (начисление заработной платы), учет расчетов с внебюджетными фондами, составление по ним квартальных отчетов и сдача их, учет расчетов с прочими организациями, акты сверок с прочими организациями, учет расчетов с поставщиками и подрядчиками.
Бухгалтер-кассир - получение и выдача денег, обеспечение сохранности денежных средств, составление кассовых отчетов, осуществление операции по приему, учету, хранению и выдаче ценных бумаг, получение выписок с приложениями в банке, оформление платежных поручений, своевременная доставка поручений в банк, обработка документов по журналу-ордеру № 2, сбор информации по банкам о поступлении и расходе средств в расчетного счета, проведение актов сверок по хозяйственным договорам. Заместитель гл. бухгалтера, экономист-финансист, бухгалтер-кассир подчиняются непосредственно главному бухгалтеру.
Назначение, увольнение и перемещение материально-ответственных лиц производятся по согласованию с главным бухгалтером.
Все цехи организации можно разделить на цехи основного производства, вспомогательные цехи и обслуживающие хозяйства.
В ООО "Агро-Биохим" применяется журнально-ордерная форма бухгалтерского учета, она строится в соответствии с общими принципами организации учета по этой форме с применением вычислительных машин, которые обеспечивают получение итогов разных степеней без переписывания данных из одного регистра в другой.
На предприятии применяется План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденный Приказом Минфина РФ от 31 октября 2000 г. N 94н "Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению" (с изменениями от7.05.2003г.) (приложение 6).
В таблице 1 рассмотрим динамику основных показателей финансово-хозяйственной деятельности ООО "Агро-Биохим". Исходными данными для их анализа послужили данные бухгалтерской отчетности ООО "Агро-Биохим" за 2007-2009гг.: форма № 1 "Бухгалтерский баланс"; форма № 2 "Отчет о прибылях и убытках", форма № 5 "Приложение к балансу предприятия" (приложения 7-15).
Анализируя экономические показатели из таблицы 1 можно сделать следующие выводы. Наблюдается некоторое выручки от продажи продукции как в действующих, так и в сопоставимых ценах. Так, в 2008г. по сравнению с 2007г. выручка в действующих ценах снизалась на 168788 тыс. руб., а выручка в сопоставимых ценах на 166272 тыс. руб. В 2009г. по сравнению с 2008г. выручка в действующих ценах снизалась на 295101 тыс. руб., выручка в сопоставимых ценах на 220211 тыс. руб. Также себестоимость на протяжении рассматриваемого периода имеет тенденцию к снижению. Так, в 2008г. по сравнению с 2007г. себестоимость снизилась на 22219 тыс. руб., а в 2009г. по сравнению с 2008г. еще на 211302 тыс. руб.
Таблица 1 Динамика основных показателей финансово-хозяйственной деятельности ООО "Агро-Биохим" за 2007-2009гг.
| Показатели | Годы | Абсолютное отклонение (+;-) | Темп роста, % | ||||
| 2007 | 2008 | 2009 | 2008 к | 2009 к | 2008 к | 2009 к | |
| 2007 | 2008 | 2007 | 2008 | ||||
| Выручка от продажи продукции, работ, услуг, в действующих ценах, тыс. руб. | 1566453 | 1397665 | 1102564 | -168788 | -295101 | 89,22 | 78,89 |
| Выручка в сопоставимых ценах, тыс. руб. | 1566453 | 1233597 | 1013386 | -332856 | -220211 | 78,75 | 82,15 |
| Себестоимость, тыс. руб. | 1098770 | 1076551 | 865249 | -22219 | -211302 | 97,98 | 80,37 |
| Прибыль (убыток) от продаж, тыс. руб. | 467209 | 320835 | 236931 | -146374 | -83904 | 68,67 | 73,85 |
| Рентабельность продаж, % | 29,83 | 22,96 | 21,49 | -6,87 | -1,47 | - | - |
| Чистая прибыль, тыс. руб. | 396624 | 184754 | 112177 | -211870 | -72577 | 46,58 | 60,72 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 962479 | 1282340 | 1339108 | 319861 | 56767 | 133,23 | 104,43 |
| Фондоотдача, руб. | 1,628 | 1,090 | 0,823 | -0,54 | -0,27 | 66,97 | 75,54 |
| Дебиторская задолженность, тыс. руб. | 198070 | 211365 | 198336 | 13295 | -13029 | 106,71 | 93,84 |
| Кредиторская задолженность, тыс. руб. | 52260 | 198158 | 210451 | 145898 | 12293 | 379,18 | 106,20 |
| Среднесписочная численность, чел. | 430 | 437 | 439 | 7 | 2 | 102,00 | 100,00 |
| Фонд заработной платы, тыс.руб. | 58990 | 59885 | 67421 | 895 | 7 536 | 101,52 | 112,58 |
| Производительность труда, тыс. руб. | 3 642,91 | 3 198,32 | 2 511,54 | -444,60 | -686,78 | 87,80 | 78,53 |
| Затраты на 1 рубль продукции, руб. | 0,701 | 0,770 | 0,785 | 0,07 | 0,01 | 109,81 | 101,88 |
Конечно, главным показателем деятельности организации, является прибыль от продаж. В частности, данные таблицы свидетельствуют о том, что уменьшение прибыли от продажи в 2008г. по сравнению с 2007г. на 31,33% и в 2009г. по сравнению с 2008г. на 26,15% сопровождается снижением чистой прибыли (в 2008г. по сравнению с 2007г. на 211870 тыс. руб., в 2009г. по сравнению с 2008г. на 72577 тыс. руб.). Значит, масштабы хозяйственной деятельности не привели к соответствующей финансовой отдаче, что сказалось на снижении рентабельности продаж (в 2008г. по сравнению с 2007г. - на 6,87%, а в 2009г. по сравнению с 2008г. еще на 1,47%).
Негативным моментом является рост дебиторской задолженности ООО "Агро-Биохим" - 2008г. по сравнению с 2007г. на 13295 тыс. руб. Также увеличение кредиторской задолженности на протяжении всего исследуемого периода свидетельствует о снижении финансовой устойчивости ООО "Агро-Биохим". Фондоотдача на протяжении рассматриваемого периода снижается, в 2008г. по сравнению с 2007г. на 0,54 руб, в 2009г. по сравнению с 2008г. произошло уменьшение фондоотдачи еще на 0,27 руб., это ведет к повышению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции амортизационной емкости. Производительность труда в ООО "Агро-Биохим" снижается, это произошло в результате снижения выручки от продаж и увеличения среднесписочной численности работников. Затраты на 1 рубль продукции в ООО "Агро-Биохим" в рассматриваемом периоде имеют тенденцию к увеличению (в 2009г. по сравнению с 2008г. на 0,01 руб, в 2008г. по сравнению с 2007г. на 0,07 руб.).
Структура активов и пассивов ООО "Агро-Биохим" за 2009г. представлена на рис. 3,4.
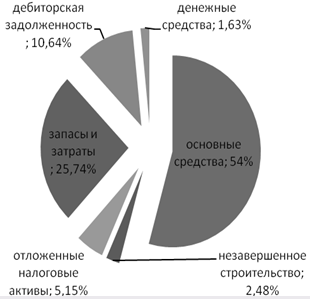
Рис. 3. Структура активов ООО "Агро-Биохим" за 2009 год
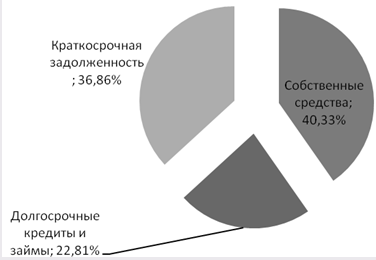
Рис. 4. Структура пассивов ООО "Агро-Биохим" за 2009 год
Характеризуя имущественное положение организации согласно рис. 3 и рис.4, следует отметить достаточно высокий удельный вес внеоборотных активов, что является свидетельством достаточной устойчивости, тем более что к концу года большая часть внеоборотных активов была представлена основными средствами – 54%. Запасы составляют 25,74% от всех активов организации. Негативным моментом является рост дебиторской задолженности, которая составляет 10,64% от активов ООО "Агро-Биохим".
Наибольшую долю в пассиве ООО "Агро-Биохим" занимают собственные средства (40,33%) и краткосрочная задолженность (36,86%). Увеличение доли заемного капитала свидетельствует о снижении финансовой устойчивости ООО "Агро-Биохим".
Если учесть, что деятельность ООО "Агро-Биохим" завершилась с положительным результатом, следует дать положительную оценку деятельности руководства организации в этом направлении.
Таким образом, несмотря на некоторое снижение экономических показателей, можно сделать вывод, что ООО "Агро-Биохим" устойчиво к колебаниям рыночного спроса на оказываемые и другим факторам финансово – хозяйственной деятельности. Платежеспособность организации не вызывает сомнений. Качество управления высокое. ООО "Агро-Биохим" имеет отличные шансы для дальнейшего развития.
2. Методика проведения аудиторской проверки основных средств в ООО "Агро-Биохим"
2.1 Аудит состава и движения основных средств
Письмо об аудиторском задании готовится аудиторской организацией согласно Международному стандарту аудита МСА 210, а также российскому федеральному правилу (стандарту).
Письмо о заключении аудиторской проверке (приложение 16) направляется директору ООО "Агро-Биохим" до заключения договора на проведение аудита (приложение 17) во избежание неправильного понимания им условий предстоящего договора.
Планирование – процесс, позволяющий наиболее рационально выполнять аудит и одновременно уменьшать риск необнаруженных существующих ошибок в финансовой отчетности клиента.
Аудитор должен тщательно планировать свою деятельность по трем основным причинам: это дает аудитору возможность получить достаточное количество свидетельств о положении дел клиента, поможет удержать в разумных пределах затраты на аудит и позволит избежать недоразумений с клиентом.
Основанием аудита ООО "Агро-Биохим" выступает программа, представляющая собой детализированный план, составленная на подготовительном этапе с учётом индивидуальной внутриорганизационной специфики предприятия (приложение 18).
Программа аудиторской проверки может включать в себя следующие этапы:
- проверку правильности постановки на учет;
- оценку наличия основных средств и эффективности их сохранности;
- оценку состояния аналитического и синтетического учета собственных и арендованных основных средств в бухгалтерии и по материально ответственным лицам в местах эксплуатации основных средств;
- проверку соблюдения налогового законодательства по операциям, связанным с приобретением, выбытием и арендой основных средств у юридических и физических лиц;
- проверку правильности начисления амортизации;
- проверку результатов переоценки инвентарных объектов основных средств;
- проверку действующего порядка учета затрат на текущий и капитальный ремонт основных средств при подрядном и хозяйственном способах ремонтных работ;
- проверку учета капитальных вложений;
- проверку обоснованности произведенных затрат на ремонт основных средств и правильности отражения сумм на соответствующих счетах бухгалтерского учета;
- оценку эффективности использования основных средств в случаях, если это предусмотрено условием договора возмездного оказания аудиторских услуг.
Всякого рода выявленные ошибки в бухгалтерской отчётности доводятся аудитором до сведения руководства ООО "Агро-Биохим" и подлежат обязательному исправлению в ходе дальнейшего процесса аудиторской проверки.
Предпосылкой качественного аудита основных средств выступает доказательственная база, собранная в надлежащем порядке и с соблюдением всех необходимых процедур. Такими процедурами служат специальные тесты системы внутриорганизационного контроля (приложение 19). Тесты средств внутреннего контроля подразумевают под собой действия аудитора, проводимые с целью получения аудиторских доказательств в отношении надлежащей организации и эффективности функционирования систем бухгалтерского учета и внутреннего контроля. Они проводятся в двух формах – в форме аналитических процедур и в форме пространных тестов, оценивающих правильность отражения операций и остатка средств на счетах бухгалтерского учета.
Для подтверждения объективности и достаточности собранных доказательств, аудитор пользуется процедурой проверки предпосылок подготовки отчётности. Достаточность представляет собой количественную меру аудиторских доказательств. Надлежащий характер же является качественной стороной аудиторских доказательств, определяющей их совпадение с конкретной предпосылкой подготовки финансовой отчетности и ее достоверность. Предпосылки подготовки финансовой отчетности представляют собой сделанные руководством ООО "Агро-Биохим" в явной или неявной форме утверждения, отраженные в финансовой отчетности.
Сбор и оценка доказательственной базы происходит посредством целого комплекса процедур. Это инспектирование (общая проверка документации), наблюдение (слежение за действиями руководства и бухгалтерии), подтверждение (получение официальных ответов на различного рода запросы), пересчёт (проверка точности арифметических расчётов, произведённых бухгалтерией) и анализ бухгалтерской документации.
При аудите основных средств источниками информации могут выступать различные документы. В основном, их конкретный перечень определяется учётной политикой ООО "Агро-Биохим", отвечающей за порядок ввода и содержания основных средств в эксплуатации. В любом случае информационную базу проверки составляют различные акты приёмки-передачи (транспортных средств, зданий, сооружений, промышленного оборудования и так далее), инвентаризационные карточки учёта (группового и индивидуального), акты о списании основных средств, главная книга, отчёты (о прибылях и убытках, об изменении капитала), бухгалтерский баланс, приложение к нему и др.
Аудитор должен предложить руководству ООО "Агро-Биохим" внести в установленном порядке исправительные проводки по устранению замеченных им нарушений. В случае, если отмеченные в ходе аудита и предполагаемые искажения бухгалтерской отчетности имеют существенный характер, несогласие руководства ООО "Агро-Биохим" с внесением исправлений может служить основанием для подготовки аудитором аудиторского заключения по итогам проверки, отличного от безусловно-положительного.
Правильность и своевременность оформления документов по поступлению объектов основных средств имеет существенное значение для эффективности использования этого вида активов. Чем раньше будет оформлен ввод объекта в эксплуатацию, тем раньше может быть начато начисление амортизации и, следовательно, тем раньше начнется процесс возмещения средств, израсходованных при приобретении или строительстве объектов. Своевременность документального оформления внутреннего перемещения объектов необходима для правильного формирования структуры себестоимости продукции (работ, услуг). Выбытие объекта должно быть оформлено в том отчетном периоде, когда оно фактически произошло. Это имеет существенное значение для определения валовой и чистой прибыли, а также для формирования налоговой базы по налогу на прибыль. Данная цель достигается соблюдением графика документооборота и требований документов системы нормативного регулирования бухгалтерского учета, регламентирующих учетные процессы.
При определение результатов от продажи и прочего выбытия основных средств необходимо особое внимание обращать на соответствие данных бухгалтерского учета условиям заключенных договоров (при продажах объектов основных средств), а также на правильность определения и полноту оприходования материалов, полученных от разборки, демонтажа, полной или частичной ликвидации объектов. Также весьма полезной может оказаться дополнительная детализация данных в случаях, когда согласно требованиям налогового законодательства сумма дохода от продаж может быть скорректирована (договорная цена более чем на 20% отличается от аналогичной или идентичной на те же объекты, когда сделка совершается между взаимозависимыми хозяйствующими субъектами, и т.п.). После введения в действие ПБУ 18/02 при выбытии объектов основных средств существенное значение приобретает своевременность списания постоянных и отложенных налоговых обязательств и отложенных налоговых активов, которые могли образоваться за период эксплуатации выбывающего объекта. Постоянные налоговые обязательства, отложенные налоговые активы и обязательства должны быть списаны независимо от причин выбытия объекта.
Обеспечение контроля за сохранностью основных средств, принятых к бухгалтерскому учету достигается посредством проведения регулярных полных и периодических выборочных инвентаризаций.
Хозяйственные операции, проводимые организацией, оформляются оправдательными документами, являющимися первичными учетными регистрами, на основании которых производятся все бухгалтерские записи, отражающие финансово-хозяйственную деятельность организации.
Формы первичной документации для учета основных средств и краткие указания по их заполнению утверждены Постановлением Госкомстата России от 21.01.03 №7 "Об утверждении унифицированных форм первичной учетной документации по учету основных средств". Оно пришло на смену Постановлению Госкомстата России от 30.10.97 № 71а "Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве" в части касающейся унифицированных форм первичной учетной документации по учету основных средств.
Для включения объектов в состав основных средств и учета их ввода в эксплуатацию, а также при дальнейшем выбытии этих объектов из состава основных средств при передаче (продаже, мене и пр.) другой организации, согласно Постановления Госкомстата от 21.01.03 №7 применяются следующие документы:
1. Акт о приеме-передаче объекта основных средств (кроме зданий, сооружений) по форме № ОС-1 (приложение 20).
2. Акт о приеме-передаче здания (сооружения) по форме № OC-la (приложение 21).
3. Акт о приеме-передаче групп объектов основных средств (кроме зданий, сооружений) по форме № ОС-1б (приложение 22).
Нормативными актами предусмотрены следующие способы поступления объектов основных средств:
- приобретение за плату;
- сооружение и изготовление;
- внесение учредителями в счет их вклада в уставный (складочный) капитал;
- получение в порядке дарения;
- приобретение в порядке товарообменных (бартерных) операций.
Во всех приведенных случаях основные средства принимаются к бухгалтерскому учету по первоначальной стоимости, формирование которой зависит от конкретного способа поступления активов. Данная процедура документируется актом о приеме-передаче объекта основных средств.
Если однотипные объекты основных средств имеют одинаковую стоимость и приняты в одном календарном месяце, то оформить приемку таких объектов возможно актом о приеме-передаче групп объектов основных средств (кроме зданий, сооружений) по форме № ОС-1б.
При оформлении приемки основных средств акт составляется в одном экземпляре на каждый отдельный объект либо группу объектов членами приемочной комиссии, назначенной распоряжением (приказом) руководителя организации. Акт после его оформления с приложенной технической документацией, относящейся к данному объекту, передается в бухгалтерию организации, подписывается главным бухгалтером и утверждается руководителем организации или лицом, на это уполномоченным.
При оформлении выбытия основных средств акт в двух экземплярах выписывается работником структурного подразделения организации - сдатчика и утверждается руководителем этой организации. После этого второй экземпляр акта передается организации - получателю, а первый с распиской представителя этой организации передается в бухгалтерию предприятия - сдатчика.
Данные приема и исключения объекта из состава основных средств вносятся в инвентарную карточку (книгу) учета объектов основных средств (формы № ОС-6) (приложение 23). Форма заполняется в одном экземпляре на основании документов на зачисление объекта, его перемещения, дооборудования, реконструкции, модернизации, по капитальному ремонту и списанию.
В разделе "Краткая индивидуальная характеристика объекта" записываются только основные качественные и количественные показатели основного объекта, а также относящиеся к нему важнейшие пристройки, приспособления и принадлежности, ограничиваясь двумя - тремя наиболее важными для данного объекта качественными показателями, исключая дублирование данных имеющейся в организации технической документации на данный объект.
При значительном изменении качественных и количественных показателей в характеристике объекта в результате реконструкции (модернизации), достройки и дооборудования прежнюю инвентарную карточку в случае невозможности отразить в ней все показатели, характеризующие реконструированный (модернизированный, дооборудованный, достроенный) объект в целом, заменяют новой. Старую инвентарную карточку сохраняют как справочный документ.
Первый экземпляр акта передается в бухгалтерию, второй - остается у лица, ответственного за сохранность основных средств, и является основанием для сдачи на склад и реализации оставшихся в результате списания запчастей, материалов, металлолома и т.п.
Форма № ОС-14 - Акт о приеме (поступлении) оборудования применяется для оформления поступившего на склад оборудования для установки (приложение 24). Акт составляется в двух экземплярах и подписывается приемной комиссией.
При осуществлении монтажных работ подрядным способом в состав приемной комиссии входит также представитель подрядной монтажной организации. В этом случае отдельный акт на передачу оборудования в монтаж не составляется. В получении оборудования на ответственное хранение уполномоченный представитель монтажной организации расписывается непосредственно в акте, и ему передается копия акта.
В случае невозможности произвести качественную приемку оборудования при его поступлении на склад, "Акт о приеме (поступлении) оборудования" является предварительным, составленным по наружному осмотру.
Инвентарные карточки суммарно сверяются с данными синтетического учета основных средств с целью устранения различий с аналитическими учетными данными, если таковые различия обнаруживаются. В общепринятом смысле инвентарная карточка служит своеобразным паспортом, в который заносятся все изменения, связанные с эксплуатацией конкретного объекта или групп однородных объектов.
Для оформления и учета перемещения объектов основных средств внутри организации из одного структурного подразделения (цеха, отдела, участка и др.) в другой применяется накладная на внутреннее перемещение объектов основных средств (форма № ОС-2) (приложение 25). Она выписывается передающей стороной (сдатчиком) в трех экземплярах, подписывается ответственными лицами структурных подразделений получателя и сдатчика. Первый экземпляр передается в бухгалтерию, второй - остается у лица, ответственного за сохранность объектов основных средств сдатчика, третий экземпляр передается получателю. Данные о перемещении объектов основных средств вносятся в инвентарную карточку (книгу) учета объектов основных средств.
Акт о приеме-сдаче отремонтированных, реконструированных и модернизированных объектов основных средств (форма № ОС-3) применяется для оформления приема-сдачи основных средств из ремонта, реконструкции и модернизации (приложение 26).
Акт, подписанный работником структурного подразделения организации, уполномоченным на приемку основных средств, и представителем организации, производившего ремонт, реконструкцию и модернизацию, сдают в бухгалтерию организации. Акт подписывается главным бухгалтером (бухгалтером) и утверждается руководителем организации или лицом, на это уполномоченным. В технический паспорт соответствующего объекта основных средств должны быть внесены необходимые изменения в характеристику объекта, связанные с капитальным ремонтом, реконструкцией и модернизацией.
Если ремонт, реконструкцию и модернизацию выполняет сторонняя организация, акт составляют в двух экземплярах. Первый экземпляр остается в организации, второй экземпляр передают организации, проводившей ремонт, реконструкцию, модернизацию.
Акт о списании объекта основных средств (кроме автотранспортных средств) (форма № ОС-4) (приложение 27), акт о списании автотранспортных средств (форма № ОС-4а) (приложение 28), применяются для оформления и учета списания пришедших в негодность:
- объекта основных средств - по форме № ОС-4;
- автотранспортных средств - по форме № ОС-4а;
Акты составляются в двух экземплярах, подписываются членами комиссии, утверждаются руководителем организации или лицом, на это уполномоченным.
В ходе проведения аудита выявлено, что бухгалтерский учет на ООО "Агро-Биохим" ведется в соответствии с "Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ", утвержденный приказом Минфина РФ от 30.03.2001. № 26-н.
В ООО "Агро-Биохим" аудит проводится с определенной, запланированной периодичностью силами внешнего аудита. Специалисты, проводящие аудит, не отвечают за результаты той работы, которую они проверяют. Для внешнего аудита независимость обеспечивается "непричастностью" аудиторов к разработке и внедрению системы качества в проверяемой организации.
Ответственными лицами за ведение хозяйственной деятельности и соблюдения налогового законодательства на предприятии являются: директор и главный бухгалтер. Бухгалтерский учет ведется автоматизированным способом, используется журнально-ордерная система учета.
Документальное оформление и учет основных средств, правильность отнесения имущества к основным средствам для целей бухгалтерского учета и правильность отнесения имущества к амортизационному имуществу на ООО "Агро-Биохим" соблюдены.
Для фиксирования и учета операций с основными средствами на ООО "Агро-Биохим" применяются унифицированные формы первичных документов. Первичные документы составляются в момент совершения операции ответственными лицами: заместитель директора, главный бухгалтер, кладовщик. После утверждения руководителем первичные документы поступают в бухгалтерию и отражаются в регистрах аналитического, синтетического и налогового учета.
2.2 Аудит начисления амортизации и расходов по ремонту собственных и арендованных основных средств
Важным направлением методики аудита основных средств является проверка обоснованности применения норм и достоверности начисления амортизации, поскольку эти данные связаны с формированием себестоимости продажи товаров, продукции, работ, услуг и в конечном итоге влияют на финансовые результаты предприятия (его прибыль или убыток), сумму налога на имущество и размер уплачиваемого в бюджет налога на прибыль. В то же время следует помнить о том, что амортизация характеризует окупаемость (восстановление) основных средств. Выбор амортизационной политики оказывает значительное влияние на формирование финансовой стратегии организации.
При аудиторской проверке порядка начисления амортизации аудитор должен использовать результаты аудита документального оформления и оценки основных средств. Работа осуществляется по двум направлениям: проверка данных бухгалтерского учета и проверка информации налогового учета.
При проверке амортизации, начисленной в бухгалтерском учете, аудитор руководствуется ПБУ 6/01, Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, учетной политикой организации для решения следующих задач:
- анализ объектов амортизации;
- контроль за правильностью расчета норм амортизационных отчислений;
- проверка отражения в бухгалтерском учете амортизационных отчислений;
- оценка амортизационной политики, осуществляемой субъектом хозяйствования.
В первую очередь анализируется состав основных средств, по которым начисляется амортизация. Затем проверяется правильность определения норм амортизации основных средств. Проверка заключается в пересчете аудитором норм, установленных при вводе объекта в эксплуатацию.
Следующий шаг - определение срока полезного использования объекта основных средств. Организации имеют право пересматривать срок полезного использования в случаях улучшения первоначально принятых нормативных показателей функционирования объекта в результате проведенной реконструкции или модернизации.
При проверке начисления амортизации в налоговом учете аудитор руководствуется нормами главы 25 НК РФ, в соответствии с которыми можно выделить два принципиальных аспекта методики:
- проверка формирования состава амортизируемого имущества;
- проверка расчета сумм амортизационных отчислений.
Для начисления амортизации амортизируемое имущество должно быть распределено по амортизационным группам в соответствии со сроками его полезного использования, сущность которого достаточно четко определена в целях налогообложения.
Стоимость основных средств погашается организацией путем начисления амортизации в течение срока их полезного использования, если иное не установлено ПБУ 6/01. Возмещение стоимости основных средств через амортизационные отчисления относятся к расходам по обычным видам деятельности.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (земельные участки и объекты природопользования). По объектам жилищного фонда (жилые дома, общежития, квартиры), объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, дорожного хозяйства, специализированным сооружениям судоходной обстановки), а также продуктивному скоту, буйволам, волам и оленям, многолетним насаждениям, не достигшим эксплуатационного возраста, стоимость не погашается, то есть амортизация не начисляется. По указанным объектам основных средств и объектам основных средств некоммерческих организаций производится начисление износа в конце отчетного года по установленным нормам амортизационных отчислений. Движение сумм износа по всем поименованным объектам учитывается на отдельном забалансовом счете.
Начисление амортизации приостанавливается:
- в случаях перевода объекта основных средств по решению руководителя организации на консервацию на срок более трех месяцев;
- в период восстановления объекта, продолжительность которого превышает 12 месяцев.
ПБУ 6/01 устанавливает следующие правила по начислению амортизации:
- начисление амортизационных отчислений по объекту основных средств начинается с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, и производится до полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета;
- начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта или списания этого объекта с бухгалтерского учета;
- в течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемо го способа начисления в размере 1/12 годовой суммы;
- начисление амортизационных отчислений по объектам основных средств производится независимо от результатов деятельности организации в отчетном периоде и отражается в бухгалтерском учете отчетного периода, к которому оно относится;
- суммы начисленной амортизации по объектам основных средств отражаются в бухгалтерском учете путем накопления соответствующих сумм на отдельном счете: дебет счетов учета затрат (20, 23, 25, 26, 44) кредит 02 "Амортизация основных средств".
В настоящее время для целей бухгалтерского учета применяются четыре способа начисления амортизации:
- линейный способ;
- способ уменьшаемого остатка;
- способ списания стоимости по сумме чисел лет срока полезного использования;
- способ списания стоимости пропорционально объему продукции (работ, услуг).
Годовая сумма начисления амортизационных отчислений при линейном способе определяется исходя из первоначальной или текущей (восстановительной) стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта. Сроком полезного использования является период, в течение которого использование объекта основных средств приносит экономические выгоды (доход) организации. Срок полезного использования объекта основных средств определяется организацией при принятии объекта к бухгалтерскому учету.
Определение срока полезного использования объекта основных средств производится исходя из: ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью; ожидаемого физического износа, зависящего от режима эксплуатации, естественных условий и влияния агрессивной среды, системы проведения ремонта; нормативно-правовых и других ограничений использования этого объекта.
Способ уменьшаемого остатка предполагает, что эффективность использования объектов основных средств в предшествующий год эксплуатации выше, чем в последующий, так как ресурс работы основных средств постепенно исчерпывается.
Годовая сумма начисления амортизационных отчислений при способе уменьшаемого остатка определяется исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента ускорения, установленного в соответствии с законодательством Российской Федерации.
Годовая сумма начисления амортизационных отчислений при способе списания стоимости по сумме чисел лет срока полезного использования определяется исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе - число лет, остающихся до конца срока службы объекта, а в знаменателе - сумма чисел лет срока службы объекта.
При способе списания стоимости пропорционально объему продукции начисление амортизационных отчислений производится исходя из натурального показателя объема продукции в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции за весь срок полезного использования объекта основных средств.
Способ амортизации в течение всего срока полезного использования конкретного основного средства не должен изменятся.
Для учета сумм начисленной амортизации объектов основных средств на ООО "Агро-Биохим" используется счет 02 "Амортизация, основных средств".
Учетная политика ООО "Агро-Биохим" в части основных средств для целей бухгалтерского учета предусматривает следующие положения: амортизация объектов основных средств начисляется линейным методом, расходы на ремонт основных средств включаются в издержки обращения периода, в котором были произведены такие расходы. Учетной политикой для целей налогообложения так же предусматривается начисление амортизации линейным методом, и не предусмотрено образование резервов для проведения ремонта основных средств (приложение 29).
Амортизация объектов основных средств, как в бухгалтерском учете, так и в налоговом, рассчитывается исходя из сроков полезного использования объектов. Срок полезного использования объектов основных средств на предприятии устанавливается на момент ввода объекта в эксплуатацию отдельным приказом. Для целей налогового учета срок полезного использования основных средств определяется исходя из принадлежности объектов основных средств к группам амортизируемого имущества, установленным главой 25 Налогового кодекса Российской Федерации
Амортизация по основным средствам, поступившим на ООО "Агро-Биохим" как в бухгалтерском, так и в налоговом учете, начисляется ежемесячно начиная с месяца следующего за месяцем приобретения или сооружения объектов основных средств.
Амортизация начисляется исходя из сроков полезного использования объектов основных средств, которые определяются на момент ввода объектов основных средств в эксплуатацию.
По приобретаемым объектам основных средств, бывшим в эксплуатации, организации сама определяет норму амортизации с учетом срока полезного использования, уменьшенного на количество лет (месяцев) эксплуатации данного имущества предыдущими собственниками.
В налоговом учете суммы начисленной амортизации за месяц отражаются в регистре учета амортизационных отчислений по объектам основных средств за соответствующий налоговый период и выводятся суммы начисленной амортизации по объектам основных средств за период их эксплуатации.
Расходы, связанные с проведением или оплатой работ по ремонту основных средств, организации могут относить непосредственно на активные счета для учета издержек производства или обращения (20 "Основное производство", 44 "Расходы на продажу") с кредита соответствующих материальных, денежных и расчетных счетов (10 "Материалы", 50 "Касса", 51 "Расчетные счета", 60 "Расчеты с поставщиками и подрядчиками", 70 "Расчеты с персоналом по оплате труда").
Аудиторская проверка показала, что на ООО "Агро-Биохим" затраты на проведение работ отражают на активном счете 23 "Вспомогательные производства". По дебету этого счета учитывают фактические затраты на ремонт собственных основных средств. Фактическую себестоимость законченных ремонтных работ списывают так: Дебет 96 "Резервы предстоящих расходов" Кредит 23 "Вспомогательные производства". Основанием для такой бухгалтерской проводки служит акт приемки-сдачи отремонтированных, реконструированных и модернизированных объектов основных средств. Он является также документом для соответствующей записи сумм затрат на ремонт в инвентарных карточках аналитического учета. Сумма фонда, превышающая фактические затраты на ремонт, по окончании года, как правило, записывают отрицательными числами – сторнируют. При недостатке ремонтного фонда разность относят на счета учета затрат. Сальдо по счёту 23 "Вспомогательные производства" (в части ремонта) может быть только дебетовым, что означает затраты по незаконченному капитальному, профилактическому или текущему ремонту основных средств.