Анализ и аудит основных средств на ООО "Агро-Биохим"
Важнейшим обобщающим показателем использования основных средств является фондоотдача – объем продукции на 1 рубль основных средств основного вида деятельности.
Фондоотдача рассчитывается по формуле 10:
 ,
(10)
где Vпр – объем выпуска продукции,
ОФ - среднегодовая стоимость основных средств.
Показатель фондоотдачи анализируют в динамике за ряд лет, поэтому, объем продукции корректируют на изменение цен и структурных сдвигов, стоимость основных средств - на коэффициент переоценки.
Применение показателя реализованной продукции для исчисления фондоотдачи нецелесообразно, так как этот показатель в динамике за ряд лет будет отражать объемы в разной оценке.
Фондоотдача может рассчитываться как по отношению ко всей стоимости производственных основных средств, так и к стоимости машин и оборудования. Это дает возможность проследить эффективность использования наиболее подвижной и решающей части основных средств - оборудования. Однако независимо от базы исчисления показателя фондоотдачи, его содержание не лишено ряда недостатков, которые необходимо учитывать в практике хозяйствования и экономическом анализе. Показатель фондоотдачи несоизмерим во времени, так как в числителе фигурирует годовой (квартальный) объем продукции, а в знаменателе указываются средства, отдельные элементы которых имеют различные сроки службы, но во всех случаях превышающие годовой отрезок времени.
Далее, объем продукции, принятый при определении показателя фондоотдачи, не может рассматриваться как величина, пропорциональная размерам основных средств, в связи с тем, что она зависит и от использования основных средств в течение суток (сменность), от годового режима работы (сезонность, прерывная или непрерывная рабочая неделя). Кроме того, неодинакова и пассивная часть основных средств, которая вообще слабо связана с продукцией. Другим важным показателем, характеризующим эффективное использование основных средств, является фондоемкость. Фондоемкость - показатель, обратный фондоотдаче. Он характеризует стоимость основных средств, приходящихся на единицу стоимости выпускаемой продукции. В настоящее время этот показатель еще мало используется в экономических расчетах, что объясняется трудностями исчисления его по видам продукции.
Фондоемкость рассчитывается по формуле 11:
 ,
(11)
Изменение фондоемкости в динамике показывает изменение стоимости основных средств на один рубль продукции и применяется при определении сумм относительного перерасхода или экономии средств в основные средства.
Фондоотдача во многом зависит от достигнутого уровня производительности труда и фондовооруженности. Оптимальное соотношение темпов их роста – обязательное условие повышения эффективности использования основных производственных фондов.
Динамика производительности труда, фондовооруженности и фондоотдачи – процессы, зависящие друг от друга, поэтому все факторы, влияющие на производительность труда одновременно воздействуют на фондоотдачу. Внутреннее единство этих показателейц может быть продемонстрировано с помощью следующей формулы:
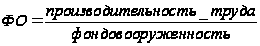 (12)
Данная форма наглядно иллюстрирует прямо пропорциональную связь между фондоотдачей и производительностью труда, и обратно пропорциональную связь между фондоотдачей и фондовооруженностью. В ходе анализа необходимо изучить соотношение темпов роста этих показателей в динамике и на этой основе сделать вывод о характере развития предприятия и уровне использования ресурсов. Если темпы роста производительности труда опережают темпы роста фондовооруженности, то это ведет к понижению фондоотдачи, что характерно для интенсивно развивающегося производства. Превышение темпов роста фондовооруженности над темпами роста производительности труда снижает фондоотдачу, что типично для экстенсивного пути развития. Поэтому соотношение темпов роста указанных показателей должно стать объектом анализа.
Анализ фондоотдачи и фондоемкости ООО "Агро-Биохим" представлен в таблице 7.
Таблица 7 Анализ эффективности использования основных фондов ООО "Агро-Биохим" за 2007-2009гг.
| Показатели | 2007г | 2008г | 2009г. | Абсолютное отклонение (+;-) | |
| 2008 от 2007 | 2009 от 2008 | ||||
| Фондоотдача, руб. | 1,85 | 1,24 | 1,02 | -0,61 | -0,22 |
| Фондоемкость, руб. | 0,54 | 0,81 | 0,98 | 0,27 | 0,18 |
| Фондовооруженность | 1974,45 | 2581,30 | 2470,81 | 606,85 | -110,49 |
| Фондорентабельность | 55,03 | 28,44 | 21,84 | -26,59 | -6,60 |
Как показывают данные табл. 7, в 2008г. по сравнению с 2007г. произошло уменьшение фондоотдачи на 0,61, в 2009г. по сравнению с 2008г. еще на 0,22 руб. Понижение фондоотдачи ведет к повышению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции амортизационной емкости. Фондоемкость в 2008г. по сравнению с 2007г. увеличилась на 0,27, в 2009г. по сравнению с 2008г. еще на 0,18. Это означает увеличение капитальных затрат ООО "Агро-Биохим" на каждый рубль продукции и свидетельствует о снижении эффективности использования основных средств организации. Фондорентабельность в 2008г. по сравнению с 2007г. снизилась на 26,59, в 2009г. по сравнению с 2008г. еще на 6,60.
Оценка эффективности использования основных производственных фондов может быть основана на применении общей для всех видов ресурсов технологии оценки, которая предполагает расчет и анализ показателей фондоотдачи и фондорентабельности.
Рост фондоотдачи – один из факторов интенсивного роста объема выпуска продукции. Превышение прироста выпуска за счет фондоотдачи над долей прироста за счет увеличения ресурсов означает, что темп роста выпуска продукции выше темпа роста затрат ресурсов, что при прочих равных условиях приводит к увеличению рентабельности капитала и продаж.
На изменение уровня фондоотдачи в свою очередь оказывает влияние ряд факторов. Основными факторами, влияющими на фондоотдачу основных производственных средств, являются выручка от реализации произведенной продукции и среднегодовая стоимость основных производственных фондов, что следует из формулы:
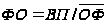 (13)
Однако, не следует забывать и о том, что на изменение фондоотдачи оказывают влияние также инфляционные процессы, то есть при проведении факторного анализа следует учитывать изменение цен.
Таким образом, влияние полученной выручки от реализации произведенной продукции и среднегодовой стоимости промышленно – производственных фондов, а также цен, на изменение фондоотдачи можно рассчитать, используя следующие формулы:
- влияние выручки от реализации:
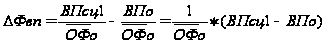 (14)
- влияние среднегодовой стоимости промышленно - производственных фондов:
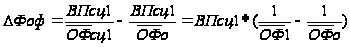 (15)
- влияние цен:
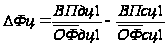 (16)
- совокупное влияние факторов:
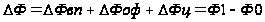 (17)
Определим влияние вышеперечисленных факторов на изменение фондоотдачи на ООО "Агро-Биохим" за 2007-2009гг. в табл. 8 и 9:
Таблица 8 Исходные данные для анализа фондоотдачи на ООО "Агро-Биохим" за 2007-2008гг.
| Показатели | 2007г. | 2008г. | Изменение | |
| абсолютное, +;- | в % | |||
| 1. Выпуск продукции, тыс. руб. | ||||
| 1.1. в действующих ценах | 1566453 | 1397665 | -168788 | -10,78 |
| 1.2. в сопоставимых ценах | 1252161 | 1502866 | 250705 | 20,02 |
| 2. Среднегодовая стоимость промышленно-производственных фондов, тыс. руб. | ||||
| 2.1. в действующих ценах | 849013 | 1128029 | 279016 | 32,86 |
| 2.2. в сопоставимых ценах | 678667 | 1212934 | 534267 | 78,72 |
| 3. Фондоотдача, руб. | ||||
| 3.1. в действующих ценах | 184,5 | 123,9 | -60,6 | -32,85 |
| 3.2. в сопоставимых ценах | 147 | 133 | -14 | -9,67 |
Используя данные таблицы 8, произведем факторный анализ фондоотдачи за 2007-2008гг.:
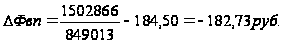
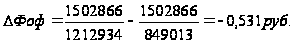
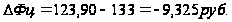
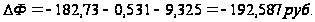
Таким образом, в результате сокращения физического объема выпуска и реализации продукции в 2008г. по сравнению с 2007г. фондоотдача сократилась на 182,857 руб. Вместе с тем, повышение среднегодовой стоимости основных производственных фондов привело к снижению фондоотдачи в 2008г. по сравнению с 2007г. на 0,4072 руб. В результате роста цен фондоотдача уменьшилась на 9,325 руб., что произошло вследствие опережающего роста среднегодовой стоимости промышленно - производственных основных фондов в действующих ценах. Под влиянием всех вышеизложенных факторов фондоотдача сократилась в 2008г. по сравнению с 2007г. на 192,587 руб.
Таблица 9 Исходные данные для анализа фондоотдачи на ООО "Агро-Биохим" за 2008-2009гг.
| Показатели | 2008г. | 2009г. | Изменение | |
| абсолютное, +;- | в % | |||
| 1. Выпуск продукции, тыс. руб. | ||||
| 1.1. в действующих ценах | 1397665 | 1102564 | -295101 | -21,11 |
| 1.2. в сопоставимых ценах | 1502866 | 968011 | -534855 | -35,59 |
| 2. Среднегодовая стоимость промышленно-производственных фондов, тыс. руб. | ||||
| 2.1. в действующих ценах | 1128029 | 1084687 | -43342 | -3,84 |
| 2.2. в сопоставимых ценах | 1212934 | 952315 | -260619 | -21,49 |
| 3. Фондоотдача, руб. | ||||
| 3.1. в действующих ценах | 123,9 | 101,65 | -22 | -17,96 |
| 3.2. в сопоставимых ценах | 133 | 89 | -44 | -33,01 |
Используя данные таблицы 9, произведем факторный анализ фондоотдачи за 2008-2009гг.:
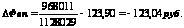
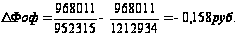
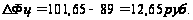
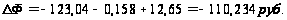
По данным анализа видно, что в результате сокращения физического объема выпуска и реализации продукции в 2009г. по сравнению с 2008г. фондоотдача сократилась на 123,04 руб.. Вместе с тем, снижение среднегодовой стоимости основных производственных фондов привело к снижению фондоотдачи в 2009г. по сравнению с 2008г. на 0,158 руб. В результате снижения роста цен фондоотдача увеличилась на 12,65 руб. Под влиянием всех вышеизложенных факторов фондоотдача сократилась в 2009г. по сравнению с 2008г. на 110,234 руб.
Резервами увеличения выпуска продукции и фондоотдачи могут быть ввод в действие не установленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование.
Резервы увеличения выпуска продукции за счет ввода в действие нового оборудования определяют умножением его дополнительного количества на текущий уровень среднегодовой выработки или на фактическую величину всех факторов, которые формируют ее величину:
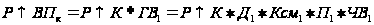 (18)
Таким образом,
 = 30 ед. * 264 дн. * 1,5 * 8 ч.
* 316,07 руб. = 30039292,8 руб. в
год.
Сокращение целодневных простоев оборудования за счет конкретных оргтехмероприятий приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
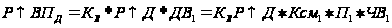 (19)
 25 дн. * 191 ед. * 1,5 * 8 ч.
* 316,07 руб. = 18110811 руб. в
год.
После этого определяют резервы роста фондоотдачи. Резервы роста фондоотдачи - это увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов:
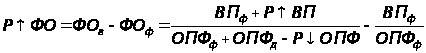 (20)
где
 - резерв роста
фондоотдачи;
 - соответственно
возможный и
фактический
уровень фондоотдачи;
 - резерв увеличения
производства
продукции;
 - дополнительная
сумма основных
производственных
фондов, необходимая
для освоения
резервов увеличения
выпуска продукции;
 - резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списания
непригодных.
Резерв роста фондоотдачи - увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов = 0,44.
Для определения резервов роста фондорентабельности необходимо прирост фондоотдачи умножить на фактический уровень рентабельности продукции: 0,44 * 9,37 = 4,123.
Таким образом, резерв увеличения выпуска продукции в ООО "Агро-Биохим" за счет ввода в действие новых основных фондов составляет 30039292,8 руб. в год, за счет сокращения целодневных простоев составляет 18110811 руб. в год. Резерв роста фондоотдачи 0,44, фондорентабельности 4,12.
Выводы: В целом учет поставлен на должном уровне и существенных недостатков не имеет. Свыше половины стоимости основных средств как на начало, так и на конец периода, составляют здания и сооружения, что является нормальной ситуацией для производственной компании. Также почти половину стоимости основных средств занимают машины и оборудование, составляющие основу производственного потенциала ООО "Агро-Биохим".
В целом следует отметить увеличение основных средств за анализируемый период, что является следствием инвестиционной активности ООО "Агро-Биохим".
Индекс роста основных средств в ООО "Агро-Биохим" за рассматриваемый период показывает, что на ООО "Агро-Биохим" приобретаются новые основные средства, а также списываются старые в результате ликвидации.
На ООО "Агро-Биохим" обновление основных средств осуществляется главным образом за счет нового строительства, а не за счет замены старых, изношенных средств, что приводит к накоплению устаревшего оборудования и сдерживает рост экономической эффективности основных средств.
Как показывают результаты проведенного анализа, предприятие располагает достаточными резервами для существенного улучшения своего финансового стояния. Для этого ему следует более полно и интенсивно использовать производственный потенциал предприятия, ускорить оборачиваемость капитала за счет интенсификации производства и сокращения дебиторской задолженности.
Заключение
На основе проведенного исследования по теме "Аудит и анализ основных средств организации" (на примере ООО "Агро-Биохим") можно сделать ряд выводов.
Эффективное использование основных средств – следующее важное условие успешной работы хозяйствующего субъекта. Постоянный учет и анализ состава, структуры и динамики основных средств позволит предприятию выявить резервы улучшения результатов своей деятельности.
Так, было дано определение основных средств как часть производственных фондов, которая участвует в процессе производства длительное время, сохраняя при этом свою натуральную форму, а их стоимость переносится на изготовляемый продукт постепенно, по частям, по мере использования. Основные средства делятся на производственные и непроизводственные. К основным производственным средствам относят средства, которые непосредственно участвуют в производственном процессе, а к непроизводственным - те основные средства, которые создают условия для жизни работников.
В данной работе рассмотрен порядок учета основных средств в бухгалтерском и налоговом учете. Хотелось бы отметить, что данные учета основных средств для целей налогообложения не всегда соответствуют данным бухгалтерского учета основных средств. Это значительно усложняет работу бухгалтера: требует проведения дополнительных расчетов, ведения регистров учета.
Общество с ограниченной ответственностью "Агро-Биохим" образовано в октябре 2002 года. Уставный капитал ООО "Агро-Биохим" по состоянию на 01.01.2010г. составляет 10 000 руб. ООО "Промышленно-Производственные Системы", состоящее в группе компаний "Аури", является учредителем ООО "Агро-Биохим" и владеет 100 % его уставного капитала. Численность работающих на предприятии за 2009 год - 437 человек.
ООО "Агро-Биохим" является хозяйствующим субъектом, обладающим правами юридического лица по законодательству Российской Федерации, имеет самостоятельный баланс, расчетный счет, печать со своим наименованием, лицензии на некоторые виды деятельности.
Деятельность ООО "Агро-Биохим" за анализируемый период была прибыльной. Основной доход организация получила от продажи продукции собственного производства. Наблюдается некоторое выручки от продажи продукции как в действующих, так и в сопоставимых ценах. Так, в 2008г. по сравнению с 2007г. выручка в действующих ценах снизалась на 168788 тыс. руб., а выручка в сопоставимых ценах на 166272 тыс. руб.
В 2009г. по сравнению с 2008г. выручка в действующих ценах снизалась на 295101 тыс. руб., выручка в сопоставимых ценах на 220211 тыс. руб.
Также себестоимость на протяжении рассматриваемого периода имеет тенденцию к снижению. Так, в 2008г. по сравнению с 2007г. себестоимость снизилась на 22219 тыс. руб., а в 2009г. по сравнению с 2008г. еще на 211302 тыс. руб.
Конечно, главным показателем деятельности организации, является прибыль от продаж. В частности, данные таблицы свидетельствуют о том, что уменьшение прибыли от продажи в 2008г. по сравнению с 2007г. на 69% и в 2009г. по сравнению с 2008г. на 74% сопровождается снижением чистой прибыли (в 2008г. по сравнению с 2007г. на 211870 тыс. руб., в 2009г. по сравнению с 2008г. на 72577 тыс. руб.). Значит, масштабы хозяйственной деятельности не привели к соответствующей финансовой отдаче, что сказалось на снижении рентабельности продаж (в 2008г. по сравнению с 2007г. - на 77%, а в 2009г. по сравнению с 2008г. еще на 94%).
Негативным моментом является рост дебиторской задолженности ООО "Агро-Биохим" - 2008г. по сравнению с 2007г. на 13295 тыс. руб. Также увеличение кредиторской задолженности на протяжении всего исследуемого периода свидетельствует о снижении финансовой устойчивости ООО "Агро-Биохим".
Фондоотдача на протяжении рассматриваемого периода снижается, в 2008г. по сравнению с 2007г. на 0,61 руб, в 2009г. по сравнению с 2008г. произошло уменьшение фондоотдачи еще на 0,22 руб., это ведет к повышению суммы амортизационных отчислений, приходящихся на один рубль готовой продукции амортизационной емкости.
Производительность труда в ООО "Агро-Биохим" снижается, это произошло в результате снижения выручки от продаж и увеличения среднесписочного персонала.
Затраты на 1 рубль продукции в ООО "Агро-Биохим" в рассматриваемом периоде имеют тенденцию к увеличению (в 2009г. по сравнению с 2008г. на 0,01 руб, в 2008г. по сравнению с 2007г. на 0,07 руб.).
Также следует отметить достаточно высокий удельный вес внеоборотных активов, что является свидетельством достаточной устойчивости, тем более что к концу года большая часть внеоборотных активов была представлена основными средствами – 54%. Запасы составляют 25,74% от всех активов организации. Негативным моментом является дебиторская задолженность, которая составляет 10,64% от активов ООО "Агро-Биохим".
Наибольшую долю в пассиве ООО "Агро-Биохим" занимают реальный собственный капитал (40,33%) и краткосрочная задолженность (36,86%). Большая доля заемного капитала свидетельствует о снижении финансовой устойчивости ООО "Агро-Биохим".
Бухгалтерский учет на ООО "Агро-Биохим" ведется в соответствии с "Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ", утвержденный приказом Минфина РФ от 29.07.1998г. № 34-н и планом счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкцией по его применению, утвержденных приказом Минфина РФ от 31 октября 2000г. № 94-н.
Все операции по поступлению и перемещению объектов основных средств являются унифицированными формами первичных документов. Негативным моментом в организации учета основных средств на ООО "Агро-Биохим" является отсутствие разработанного и утвержденного графика документооборота, следствием чего может быть несвоевременное отражение операций в бухгалтерском учете.
В целях улучшения учета основных средств на ООО "Агро-Биохим" целесообразно рекомендовать следующие мероприятия:
- вести налоговые регистры по учету основных средств, для возможности расчета временных разниц. Эти временные разницы возникают в результате применения разных способов расчета амортизации для целей бухгалтерского учета и целей определения налога на прибыль, правил признания для целей бухгалтерского учета и целей налогообложения остаточной стоимости объектов основных средств и расходов, связанных с их продажей;
- внедрение прогрессивной технологии, механизация и автоматизация производства;
- модернизация действующего и обновления устаревшего оборудования.
В третьей главе был проведен экономический анализ основных средств предприятия, на основе которого можно сказать, что в составе основных средств ООО "Агро-Биохим" преобладают здания (их удельный вес –49 % и 42 % в начале и в конце года, соответственно). Как положительный факт в хозяйственной деятельности предприятия следует отметить прирост основных средств и особенно активной их части. В течение года объем основных средств возрос на 63110 тыс. руб. Рост был обеспечен увеличением на 128001 тыс. руб. объема машин и оборудования, в результате чего вырос и их удельный вес (с 43% до 50%). Уменьшение объема зданий в 2009 году составило 65990 тыс.руб., также уменьшился их удельный вес с 49% на начало года до 50% на конец года. Это означает, что в ООО "Агро-Биохим" инвестирует средства в основные фонды, проявляет заботу о расширении производства и увеличении объема продукции.
Индекс роста основных фондов в ООО "Агро-Биохим" за рассматриваемый период больше единицы. В 2009г. по сравнению с 2008г. индекс роста основных фондов увеличился на 0,01. Это говорит о том, что на ООО "Агро-Биохим" приобретаются новые основные средства, а также списываются старые в результате ликвидации.
Коэффициент обновления производственных фондов в 2008 году в ООО "Агро-Биохим" составлявший 0,07, к 2009 году увеличился на 0,07 и составил 0,14. Из этого следует, что доля новых основных производственных фондов в 2009г. в составе всех основных фондов преобладает, так как произошло увеличение этих фондов.
Коэффициент выбытия основных фондов в 2008г. он составил 0,03, а 2009г. – 0,10. На ООО "Агро-Биохим" коэффициенты обновления основных фондов опережают коэффициенты выбытия. Это свидетельствует о том, что обновление основных фондов осуществляется главным образом за счет нового строительства, а не за счет замены старых, изношенных фондов, что приводит к накоплению устаревшего оборудования и сдерживает рост экономической эффективности основных фондов.
Коэффициент износа в 2009г. по сравнению с 2008г. уменьшился на 0,01. Это обусловлено амортизацией и низкими темпами обновления основных фондов на ООО "Агро-Биохим".
Коэффициент годности основных фондов ООО "Агро-Биохим" в 2009г. по сравнению с 2008г. увеличился на 0,01 и составил 0,89. Это свидетельствует о том, что техническое состояние основных фондов является достаточно благоприятным для обеспечения основной деятельности ООО "Агро-Биохим". Увеличение темпов обновления характеризует значительные сдвиги в использовании основных средств и положительно влияет на производственно-хозяйственное положение организации. Этому способствует бережное отношение к объектам производства, их постоянный и своевременный ремонт, организация закупает новое оборудование, реализует бездействующее для более широкого развития дела.
В настоящее время предприятиям предоставлено право самостоятельно решать вопрос об использовании средств амортизационного фонда. В связи с кризисным положением российской экономики, резкой нехваткой финансовых ресурсов и наличием неплатежей средства амортизационного фонда обезличены и направляются преимущественно на текущие нужды предприятий. В то же время в экономике остро стоит проблема инвестиционных ресурсов. Структурная перестройка ООО "Агро-Биохим" невозможна без технического переоснащения производственного аппарата предприятия. Если бы амортизационный фонд, начисляемый предприятием, был использован по назначению, то весь объем планируемых капитальных вложений был бы профинансирован без привлечения прибыли и заемных средств. Не целевое использование ресурсов амортизационного фонда противоречит закономерностям воспроизводства основного капитала в условиях рыночного хозяйства. Решение этой проблемы связано с выходом экономики России из кризиса, стабилизацией производства, ростом финансовых ресурсов.
Улучшение использования основных фондов решает широкий круг экономических проблем, направленных на повышение эффективности производства: увеличение объема выпуска продукции, рост производительности труда, снижение себестоимости, экономию капитальных вложений, увеличение прибыли и рентабельности капитала и, в конечном счете, повышение уровня жизни общества.
Как показывают результаты проведенного анализа, предприятие располагает достаточными резервами для существенного улучшения своего финансового стояния. Для этого ему следует более полно и интенсивно использовать производственный потенциал предприятия, ускорить оборачиваемость капитала за счет интенсификации производства и сокращения дебиторской задолженности.
Представленные рекомендации позволят ООО " Агро-Биохим" поднять уровень бухгалтерского учета основных средств и получать более качественную информацию для принятия управленческих решений.
Список использованных источников
Гражданский кодекс Российской Федерации. Части первая и вторая, утвержденная Федеральным законом от 26 января 1996 года № 15-Ф3.
Налоговый кодекс Российской Федерации. Части первая и вторая, утвержденная Федеральным законом от 5 августа 2000 года № 117-Ф3.
План счетов бухгалтерского учета финансово – хозяйственной деятельности организаций и Инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организации, утвержденные приказом Минфина РФ от 31 октября 2000 года № 94 Н.
Методические указания по бухгалтерскому учету основных средств, утвержденные приказом Минфина РФ от 20 июня 1998 года № 33 Н (в редакции изменений и дополнений, внесенных приказом Минфина РФ от 28 марта 2000 года № 32 Н).
Письмо Минфина РФ от 27 декабря 2001 года № 16-00-14/573 "Об учете основных средств".
Постановление Правительства РФ от 1 января 2002 года № 1 "О классификации основных средств, включаемых в амортизационные группы".
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное приказом Минфина РФ от 30 марта 2001 года № 26 Н.
Положение по бухгалтерскому учету "Учет расчетов по налогу на прибыль организаций" ПБУ 18/02, утвержденное приказом Минфина РФ от 19 ноября 2002 г. N 114н;
Положение по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99, утвержденное приказом Минфина РФ от 6 июля 1999 года № 43 Н;
Положение по бухгалтерскому учету "Доходы организации" ПБУ 9/99, утвержденное приказом Минфина РФ от 6 мая 1999 года № 32 Н;
Положение по бухгалтерскому учету "Расходы организации" ПБУ 10/99, утвержденное приказом Минфина РФ от 6 мая 1999 г. N 33н;
Положение по бухгалтерскому учету "Учет основных средств" ПБУ