Анализ и аудит основных средств на ООО "Агро-Биохим"
Затраты, связанные с модернизацией и реконструкцией (включая затраты, производимые во время ремонта объектов основных средств), осуществляются за счет прибыли, поэтому они увеличивают первоначальную стоимость объекта. Одновременно в общем порядке отражаются возрастание стоимости основных средств
2.3 Результаты аудиторской проверки операций с основными средствами
Учет движения основных средств на ООО "Агро-Биохим" оформляется документами унифицированных форм.
В ходе аудиторской проверки особое внимание обращается на источники поступления объектов основных средств. В зависимости от источника поступления в бухгалтерском учете ООО "Агро-Биохим" должен быть набор первичных бухгалтерских документов, подтверждающих законность поступления основных средств. Так, например, при передаче основных средств в качестве взноса в уставный капитал должен быть приведен их перечень, где указана первоначальная стоимость, износ и цена соглашения, по которым их относят в счет взноса в уставный капитал. Одновременно на эти объекты основных средств передается вся техническая документация.
При приобретении основных средств у физического лица в ООО "Агро-Биохим" оформляется договор купли-продажи с указанием первоначальной стоимости, износа и цены приобретения. При приобретении объектов основных средств в комплекте (например, набор офисной мебели или вычислительная техника) в инвентарной карточке учета основных средств обязательно дается расшифровка предметов, входящих в комплект.
При приобретении объектов основных средств за иностранную валюту аудитор должен пересчитать первоначальную стоимость объекта по соответствующему курсу в рублях на момент перехода права собственности.
Особое внимание при аудите поступления объектов основных средств аудитор уделяет объектам, принятым в эксплуатацию на условиях текущей и долгосрочной аренды.
При выбытии объектов основных средств особое внимание аудитор уделяет формам выбытия, так как в зависимости от этого приемы и методы аудиторской проверки строго дифференцируются.
Например, при продаже объектов основных средств в ООО "Агро-Биохим" устанавливается рыночная стоимость, которая, как правило, не ниже балансовой стоимости.
Для определения непригодности объектов основных средств или невозможности и неэффективности проведения восстановительного ремонта, а также для оформления необходимой документации по списанию на предприятии приказом руководителя должна быть создана постоянно действующая комиссия. Аудитор проверяет наличие такого приказа, состав комиссии и порядок списания пришедших в негодность основных средств и их соответствие требованиям утвержденных нормативных документов.
В ходе аудиторской проверки выяснилось, что на ООО "Агро-Биохим" произошло списание объектов основных средств в связи со строительством новых, расширением, реконструкцией и техническим перевооружением действующих предприятий, цехов и других объектов, значит бухгалтерия должна предоставить аудитору перечень списанного оборудования, указанного в плане расширения, реконструкции и технического перевооружения предприятия.
Особое внимание аудитор должен уделить правильности списания и оприходования в бухгалтерском учете на счете 10 "Материалы" деталей, узлов и агрегатов разобранного и демонтированного оборудования, годных для ремонта других машин, а также других материалов, полученных от ликвидации объектов основных средств.
В ходе аудиторской проверки арендованного имущества аудитор обращает внимание на форму и вид аренды. Известно, что в зависимости от условий предоставления различают текущую и долгосрочную аренду.
Аудитор тщательно проверяет наличие договоров аренды и правильность оформления условий договоров в зависимости от формы и вида аренды. Особое внимание при этом уделяется порядку расчетов и структуре арендных платежей, а также распределению обязанностей сторон по поддержанию имущества в состоянии, соответствующем условиям договора.
В арендный период права и обязанности собственника, как правило, остаются у арендодателя, к арендатору переходит лишь право владения имуществом. При текущей аренде имущество подлежит возврату арендодателю.
Аудитор проверяет, ведется ли учет арендованных основных средств при текущей аренде на забалансовом счете 001 "Арендованные основные средства" по стоимости, обозначенной в договоре аренды.
Аудитору необходимо проверить правильность применения норм амортизации к конкретным объектам основных средств. Аудитор проверяет правильность начисления износа основных средств в течение нормативного срока службы (эксплуатации) объектов основных средств или срока, за который балансовая стоимость основных средств полностью включается в издержки производства (себестоимость), после чего начисления прекращаются.
При аудите целесообразности и законности отражения в учете затрат на ремонт объектов основных средств ООО "Агро-Биохим" аудитор должен проверить наличие следующих первичных документов, подтверждающих достоверность ремонта: дефектной ведомости; актов технического осмотра; плана ремонтных работ; плановой и фактической сметы; актов приема-сдачи работ; договоров подряда.
Для оценки эффективности использования объектов основных средств применяется система показателей, среди которых особое место занимают показатели фондоотдачи, фондоемкости, фондовооруженности, рентабельности и удельного веса затрат на один рубль стоимости основных средств. При этом рассчитываются как общие, так и частные показатели по отдельным структурным подразделениям или группам основных средств.
Задание по анализу эффективности основных средств является дополнительным и специально оговаривается в предмете договора.
Аудиторская организация может проверить достоверность отражения в бухгалтерском учете сальдо и операций по счетам или проверить Средства системы контроля сплошным образом, если число элементов проверяемой совокупности настолько мало, что применение статистических методов не правомерно, либо если применение аудиторской выборки менее эффективно, чем сплошная проверка.
В ходе аудиторской проверки операций с основными средствами в ООО "Агро-Биохим" было выявлено. Бухгалтерский учет в ООО "Агро-Биохим" ведется в соответствии с "Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ".
Источники информации: - оборотно-сальдовые ведомости, - договора с поставщиками, - инвентарные карточки учета объектов основных средств, - акты приема-передачи и списания основных средств, - другие первичные документы.
Ввиду большого количества операций и первичных документов ООО "Агро-Биохим" проверка проводилась выборочным методом.
Аудиторские процедуры: проверка документов и прослеживание в регистрах бухгалтерского учета;- проверка применения учетной политики в части отражения операций с основными средствами.
Синтетический учет основных средств, отраженных в бухгалтерской отчетности ООО "Агро-Биохим" в проверяемом периоде осуществляется на счете 01 "Основные средства", субсчет 01.01 "Основные средства в организации".
Аналитический учет по счетам 01 "Основные средства" ведется по группам и наименованиям основных средств, по подразделениям Общества, по материально-ответственным лицам.
Первоначальная стоимость объектов основных средств, принимаемых к бухгалтерскому учету, определяется в сумме фактических затрат на их приобретение, создание или возведение, за исключением налога на добавленную стоимость. Стоимость объектов основных средств погашается посредством начисления амортизации в течение всего срока полезного использования.
Аудит регистров бухгалтерского учета показал, что сроки полезного использования амортизируемых основных средств Общества определяются с учетом Классификации основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 N 1. Выбранный вариант должен быть закреплен в учетной политике Общества.
На каждый объект основных средств заведена инвентарная карточка учета основных средств по форме № ОС-6, утвержденной постановлением Госкомстата РФ от 21 января 2003 г. № 7.
За сохранность объектов основных средств несут ответственность руководители участков, за которыми закреплены соответствующие объекты.
Учетной политикой ООО "Агро-Биохим" переоценка основных средств не предусмотрена.
При проверке достоверности суммы, отраженной по строке 120 "Основные средства" бухгалтерского баланса ООО "Агро-Биохим" на и соответствия совершенных ООО "Агро-Биохим" хозяйственных операций, связанных с основными средствами, законодательству Российской Федерации, было выявлено, что операции поступления и внутреннего перемещения объектов основных средств ООО "Агро-Биохим", а также начисление амортизации по объектам основных средств, во всех существенных аспектах отражаются в бухгалтерском учете в соответствии с требованиями:
- Федерального закона от 21 ноября 1996 г. № 129-ФЗ "О бухгалтерском учете";
- Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01, утвержденного приказом Минфина РФ от 30 марта 2001 г. № 26н;
- Методических указаний по бухгалтерскому учету основных средств, утвержденных приказом Минфина РФ от 13 октября 2003 г. № 91н;
- Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Минфина РФ.
Нарушений по результатам аудита основных средств ООО "Агро-Биохим" не установлено.
Ответственными лицами за ведение хозяйственной деятельности и соблюдения налогового законодательства на предприятии являются: директор и главный бухгалтер. Бухгалтерский учет ведется автоматизированным способом в программе 1С Бухгалтерия 7.7.
Хозяйственные операции, проводимые ООО "Агро-Биохим", оформляются оправдательными документами, являющимися первичными учетными регистрами, на основании которых производятся все бухгалтерские записи, отражающие финансово-хозяйственную деятельность организации.
Акт о приеме-сдаче отремонтированных, реконструированных и модернизированных объектов основных средств (форма № ОС-3) применяется
Аудиторское заключение – официальный документ, предназначенный для пользователей финансовой (бухгалтерской) отчетности аудируемых лиц, составленный в соответствии с федеральными правилами (стандартами) аудиторской деятельности и содержащий выраженное в установленной форме мнение аудиторской организации или индивидуального аудитора о достоверности финансовой (бухгалтерской) отчетности аудируемого лица и соответствии порядка ведения его бухгалтерского учета законодательству Российской Федерации.
Аудиторское заключение составляется в соответствии с требованиями, сформулированными в правиле (стандарте) аудиторской деятельности "Порядок составления аудиторского заключения о бухгалтерской отчетности".
По результатам проведенной аудиторской проверки основных средств ООО "Агро-Биохим" было составлено, безусловно, положительное аудиторское заключение (приложение 30).
2.4 Совершенствование системы внутреннего контроля и бухгалтерского учета организации
Система бухгалтерского учета и отчетности представляет собой фундамент информационной базы внутреннего контроля в ООО "Агро-Биохим". Она является своего рода информационным потоком о состоянии и движении денежных средств организации, имущества, доходов и расходов, а также об изменении финансовых результатов. При этом формируется указанный поток как в интересах удовлетворения потребностей внешних пользователей информации, так и внутренних пользователей для осуществления последними процесса управления организацией, включая реализацию контрольных функций.
Ведение бухгалтерского учета невозможно без реализации функций внутреннего контроля в процессе осуществления учетной работы. С другой стороны, осуществление функций внутреннего контроля также является невозможным, если не опираться на данные бухгалтерского учета - его информационную базу.
Для решения стоящих сегодня перед бухгалтерским учетом задач его необходимо рассматривать в двух важнейших направлениях - это финансовый (официальный или внешний) учет и управленческий (внутренний) учет. Если цель финансового учета состоит, прежде всего, в составлении достоверной отчетности предприятия для использования ее внешними пользователями, в том числе контролирующими органами, то цель управленческого учета заключается в обеспечении менеджеров всех уровней информацией, необходимой им для принятия управленческих решений.
Важнейшими элементами системы бухгалтерского учета с позиции реализации целей внутреннего контроля являются: нормативно-правовая основа бухгалтерского учета в Российской Федерации; учетная политика организации; данные аналитического и синтетического учета; бухгалтерская финансовая отчетность; бухгалтерская управленческая отчетность; первичные финансовые документы и данные по отдельным операциям и сделкам; материалы проверок деятельности ООО "Агро-Биохим" внутренними и внешними контрольными органами; порядок хранения документов.
Интерес к внутреннему аудиту в последнее время неуклонно возрастает, что, несомненно, обусловлено рядом объективных причин. Но в то же время, по мнению отдельных специалистов и менеджеров, для российской практики организация внутреннего аудита является делом новым и в силу своей законодательной необязательности ненужным.
Основными характеристиками внутреннего аудита являются:
1. Независимость и объективность. Независимость рассматривается в контексте функциональной подчиненности службы внутреннего аудита в структуре организации.
2. Оптимизация и повышение эффективности деятельности организации. В данной ситуации внутренний аудит выполняет, в первую очередь, не контрольную функцию, а оценочную , он служит для выявления слабых мест в системах управления, внутреннего контроля и управления рисками , для формирования рекомендаций по повышению эффективности этих систем и процессов.
3. Предоставление гарантий и консультаций. Сущность деятельности внутреннего аудита заключается в предоставлении гарантий и консультаций заказчикам (клиентам) внутреннего аудита в областях управления рисками, внутреннего контроля, управления организацией.
Следовательно, на современном этапе контрольная функция внутреннего аудита, обеспечивающая достоверность бухгалтерской отчетности, не остается ни главной, ни единственной, а задачей внутреннего аудита является решение вопросов управления и экономической политики, то есть в современном понимании внутренний аудит из простой проверки соблюдения регламентов превращается в творческий процесс.
На ООО "Агро-Биохим" система внутреннего аудита не развита, поэтому руководство организации вынуждено прибегать к помощи внешнего аудита.
В целях совершенствования внутреннего контроля за учетом основных средств и правильным отражением результатов деятельность ООО "Агро-Биохим", можно порекомендовать создать подразделение внутреннего аудита. Внутренний аудит становится мощным инструментом контроля происходящих в организации процессов во всей полноте. Внутренний аудит не только проверяет и оценивает систему внутреннего контроля на предмет ее соответствия поставленным целям и заданным критериям, но и предоставляет рекомендации по ее совершенствованию. Внутренний аудит, обладает информацией по всем аспектам деятельности организации и инструментарием для обобщения и анализа данных, поэтому тесное взаимодействие с внутренним аудитом повышает эффективность принятия решений менеджментом. В данной ситуации внутренний аудит станет источником информации, помогающим руководству ООО "Агро-Биохим" по-новому посмотреть на вещи и оценить качество выполнения принятых управленческих решений. Правильно организованная служба внутреннего аудита позволит организации не упускать возможности, предлагая нестандартные варианты решения таких задач как проведение сравнительного анализа, экономия средств и повышение эффективности операций, а также усовершенствование процессов.
В настоящий момент не существует и единообразного подхода к определению задач и функций внутреннего аудита.
Под основной задачей внутреннего аудита следует понимать представление независимых и объективных гарантий. В свою очередь, функции внутренних аудиторов заключаются в:
- оценке системы внутреннего контроля в части достоверности информации, сохранности активов, эффективности и результативности деятельности отдельных операционных и структурных подразделений и разработке рекомендаций по улучшению этих систем;
- анализе и оценке эффективности системы управления рисками и предложении методов их снижения;
- анализе и оценке эффективности системы управления организации;
- оценке экономичности и эффективности осуществляемых организацией операций;
- оценке соблюдения требований действующего законодательства, требований регулирующих и надзорных органов, а также внутренних документов организации, определяющих внутреннюю политику, правила, процедуры, целью которой является оценка качества и соответствия созданных систем обеспечения соблюдения требований законодательства и иных правовых актов и внутренних документов, а также разработка предложений по совершенствованию данных систем;
- проведении специальных расследований отдельных случаев, например, подозрений в злоупотреблениях.
Причем первые три из вышеуказанных функций являются основополагающими.
Ориентация на изложенный выше подход к определению внутреннего аудита, его роли, целей и задач, с одной стороны, приведет к отказу от тотального контроля отдельных операций, анализа достоверности показателей бухгалтерской отчетности исключительно на основе информации, формируемой бухгалтерской службой организации, а с другой – повлечет за собой необходимость получения разумных гарантий того, что процессы, осуществляемые в организации, эффективны, и риск ограничен приемлемым уровнем, посредством оценки адекватности, эффективности и качества системы управления рисками, что система внутреннего контроля эффективна и позволяет предотвратить возможные ошибки и недобросовестные действия должностных лиц, а принципы и механизм управления ориентированы на результат.
Таким образом, можно сделать вывод, что внутренний аудит является наиболее действенным инструментом выявления возможностей повышения эффективности деятельности, так как формируется организацией самостоятельно, внутри субъекта и позволяет получить информацию, необходимую для достижения целей и решения задач, стоящих перед ООО "Агро-Биохим", наиболее эффективным способом.
3. Экономический анализ основных фондов и эффективность их использования в ООО "Агро-Биохим"
3.1 Анализ обеспеченности, состава основных фондов ООО "Агро-Биохим"
Основные средства и долгосрочные инвестиции в основные средства оказывают многоплановое и разностороннее влияние на финансовое состояние и результаты деятельности организации.
Финансовые показатели использования основных средств могут быть объединены в следующие группы:
1. Показатели объема, структуры и динамики основных средств.
2. Показатели воспроизводства и оборачиваемости основных средств.
3. Показатели эффективности использования основных средств.
4. Показатели эффективности затрат на содержание и эксплуатацию основных средств.
5. Показатели эффективности инвестиций в основные средства.
Системообразующим принципом формирования финансовых показателей использования основных средств являются конкретные потребности управления и содержание принимаемых управленческих решений.
Полнота и достоверность расчета и анализа показателей использования основных средств зависит от степени совершенства бухгалтерского учета, отлаженности систем регистрации операций с объектами основных средств, полноты заполнения учетных документов, точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, глубины разработки и ведения регистров аналитического учета.
В качестве источников бухгалтерской информации для анализа основных средств используются счета 01 "Основные средства", 02 "Амортизация основных средств", 08 "Вложения во внеоборотные активы", журналы-ордера и данные аналитического учета по соответствующим счетам, по видам и отдельным инвентарным объектам основных средств, форма № 1, форма № 2, форма № 5 годовой и квартальной бухгалтерской отчетности предприятия.
Необходимо отметить, что возможности анализа эффективности функционирования основных средств на ООО "Агро-Биохим" ограничены низким уровнем организации оперативно-технического учета времени работы и простоев оборудования, их производительности и степени загрузки. В организации не проводится сравнительный анализ данных по аналогичным объектам основных средств других предприятий и хозяйственных единиц. Практически отсутствует аналитический учет финансовых результатов по операциям с объектами основных средств. Аналитический учет основных средств на предприятии ограничен разделением объектов на классификационные группы. Аналитический учет капитального строительства объектов и мощностей ограничен информацией паспорта стройки, который к тому же в большинстве случаев по полной форме не заполняется.
Перечисленные особенности информационного обеспечения сдерживают возможности применения на ООО "Агро-Биохим" полноценного факторного моделирования и анализа основных средств для целей управления.
Анализ и диагностика обеспеченностью предприятия основными средствами базируется на пяти базовых показателях оценки их стоимости. К этим показателям относятся первоначальная, восстановительная, остаточная, утилизационная и инвестиционная стоимость.
Стоимость основных средств является важной характеристикой финансово-хозяйственной деятельности предприятия. Для анализа стоимости имущественного комплекса предприятия выполняется расчет общей стоимости основных средств.
Текущий анализ обеспеченности ООО "Агро-Биохим" основными средствами целесообразно начинить с изучения баланса основных средств в табл. 2.
Таблица 2 Баланс основных средств ООО "Агро-Биохим" за 2007-2009гг.
| Группа основных средств | 2007г. | 2008г. | 2009г. | Абсолютное отклонение (+;-) | |
| 2008 от 2007 | 2009 от 2008 | ||||
| Основные фонды на начало года, тыс. руб. | 1076480 | 1257128 | 1307553 | 180648 | 50425 |
| Ввод в действие основных фондов, тыс. руб. | 667747 | 94351 | 196323 | -573396 | 101972 |
| Выбытие основных фондов, тыс. руб. | 487099 | 43926 | 133213 | -443173 | 89287 |
| Основные фонды на конец года, тыс. руб. | 1257128 | 1307553 | 1370663 | 50425 | 63110 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 1166804 | 1282340,5 | 1339108 | 115536,5 | 56767,5 |
| Амортизация основных фондов, тыс. руб. | 477830 | 157752 | 150871 | -320078 | -6881 |
| Остаточная стоимость основных фондов, тыс. руб. | 598650 | 1149801 | 1219792 | 551151 | 69991 |
| Индекс роста основных фондов | 1,168 | 1,040 | 1,048 | -0,128 | 0,008 |
Как видно из табл.2 , прирост основных средств 2008г. по сравнению с 2007г. составил 180648 тыс. руб., в 2009г. по сравнению с 2008г. по состоянию на начало года составил 50425 тыс. руб. В 2009г. основных средств введено на 101972 тыс. руб. больше, чем в 2008г., а 2008г. по сравнению с 2007г. на 443173 тыс. руб. меньше. Выбытие основных средств 2008г. по сравнению с 2007г. снизилось на 443173 тыс. руб., а 2009г. по сравнению с 2008г. увеличилось на 89287 тыс. руб. Также имеет тенденцию к увеличению среднегодовая стоимость основных средств: 2008г. по сравнению с 2007г. на 115536,5 тыс. руб., и 2009г. по сравнению с 2008г. на 56767,5 тыс. руб. Прирост основных средств ООО "Агро-Биохим" в 2009г. произошел за счет ввода в действие новых объектов основных средств.
Далее изучим динамику структуры основных средств. Это вызывается тем, что в процессе материального производства отдельные виды основных средств принимают различное участие. В зависимости от характера участия в процессе воспроизводства основные средства промышленного предприятия подразделяются на промышленно-производственные и непроизводственные.
Промышленно-производственные основные средства принимают непосредственное участие в процессе производства. Однако не все виды этих основных средств выполняют в нем одинаковую роль. Так, машины, силовое и производственное оборудование непосредственно используются в процессе производства в качестве орудий труда. Здания и сооружения создают необходимые условия для осуществления процесса производства. Транспортные средства способствуют бесперебойности процесса производства.
В связи с тем, что промышленно-производственные основные средства оказывают решающее влияние на результаты производственно - хозяйственной деятельности предприятий, необходимо более детально проанализировать их состав и структуру, а также происшедшие за год изменения. Необходимые сведения для проведения такого анализа можно получить из формы № 5 приложения к бухгалтерскому балансу за 2009 год, в которой в развернутом виде приводятся данные о наличии на начало и конец года промышленно- производственных основных средств в целом и по отдельным группам: здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства и др.
В табл. 3 рассмотрим анализ состава, структуры и динамики основных средств ООО "Агро-Биохим" за 2007-2009гг.
Как видно из табл. 3, в 2008г. по сравнению с 2007г. общий состав основных средств ООО "Агро-Биохим" увеличился на 15,12%, в основном за счет увеличения: сооружения –на 6,17%, машины и оборудование-на 8,9%. В 2009г. по сравнению с 2008г. основные средства ООО "Агро-Биохим" увеличились на 16,19% за счет увеличения машин и оборудования на 22,81%, несмотря на уменьшение зданий на 10,33%.
Состав и структура основных средств ООО "Агро-Биохим" в 2007-2009гг. рассмотрим в табл.4.
Таблица 4 Состав и структура основных средств ООО "Агро-Биохим" в 2007-2009гг.
| Группа основных средств | 2007 год | 2008 год | 2009 год | Изменение | ||||||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | 2008г. от 2007г. | 2009г. от 2008г. | |||
| тыс. руб. | уд. веса, % | тыс. руб. | уд. веса, % | |||||||
| Всего основных средств, тыс. руб. | 1257128 | 100 | 1307553 | 100 | 1370663 | 100 | 50425 | 0 | 63110 | 0 |
| Здания, тыс. руб. | 638877 | 50,8 | 638877 | 48,9 | 572887 | 41,8 | 0 | -1,96 | -65990 | -7,06 |
| Сооружения, тыс. руб. | 73416 | 5,8 | 77948 | 6,0 | 77948 | 5,7 | 4532 | 0,12 | 0 | -0,27 |
| Машины и оборудование, тыс. руб. | 515247 | 41,0 | 561126 | 42,9 | 689127 | 50,3 | 45879 | 1,93 | 128001 | 7,36 |
| Транспортные средства, тыс. руб. | 29588 | 2,4 | 29602 | 2,3 | 30701 | 2,2 | 14 | -0,09 | 1099 | -0,02 |
По данным табл. 4 видно, что на протяжении рассматриваемого периода в составе основных средств ООО "Агро-Биохим" основной удельный вес занимают здания (в 2007г. – 50,8%, в 2008г. - 48,9%, в 2009г. – 41,8%), а также машины и оборудование (в 2007г. – 41%, в 2008г. - 42,9%, в 2009г. – 50,3%)
Как положительный факт в хозяйственной деятельности предприятия следует отметить прирост основных средств и особенно активной их части. Рост был обеспечен увеличением объема машин и оборудования, в результате чего вырос и их удельный вес (в 2008г. по сравнению с 2007г. на 1,93%, в 2009г. по сравнению с 2008г. на 7,36%). Уменьшение объема зданий в 2009 году составило 65990 тыс.руб., также уменьшился их удельный вес 2009г. по сравнению с 2007г. с 50,8% до 41,8%.
Это означает, что в ООО "Агро-Биохим" инвестирует средства в активную часть основных средств, проявляет заботу о расширении производства и увеличении объема продукции.
3.2 Анализ технического состояния основных фондов организации
Одним из важнейших факторов повышения эффективности производства на предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное их использование, так как они занимают большой удельный вес в долгосрочных активах предприятия.
Обеспеченность предприятия и его структурных подразделений основными фондами и уровень их использования характеризуются обобщающими и частными показателями. Банки и другие инвесторы при изучении состава имущества предприятия обращают большое внимание на состояние основных фондов: их технический уровень, производительность, экономическую эффективность, физический и моральный износ.
Из очевидного баланса производственных средств можно вывести взаимосвязанный набор показателей для учета, анализа и оценки процесса обновления производственных средств, который рассчитывается по формуле 1:
ОПФкг=ОПФн.г.+ОПФнов.-ОПФвыб. (1)
где ОПФк.г. - производственные средства на конец года,
ОПФн.г. - производственные средства на начало года,
ОПФнов. - средства, введенные в отчетном периоде,
ОПФвыб. - средства, выбывшие в отчетном периоде.
Рассмотрим показатели, рассчитанные на основе равенства:
1. Индекс роста производственных средств представлен формулой 2:
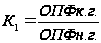 (2)
2. Коэффициент обновления производственных средств рассчитывается по формуле 3:
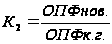 (3)
Этот показатель характеризует долю новых основных средств в составе всех фондов на конец года;
3. Коэффициент интенсивности обновления представлен формулой 4:
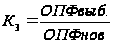 (4)
Этот показатель служит для характеристики темпов технического процесса. Известно, что темпы ввода основных средств и производственных мощностей намного выше темпов их выбытия. Это ведет к "старению" применяемой техники, к увеличению сроков эксплуатации машин и оборудования за экономически целесообразные пределы;
4. Коэффициент масштабности обновления средств представлен формулой 5:
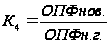 (5)
Показатель характеризует долю новых средств по отношению к начальному уровню. Возможна детализация анализа по формам обновления (техническое перевооружение, реконструкция, расширение и т. п.);
5. Коэффициент стабильности ОПФ характеризует сохраняемые для дальнейшего использования фонды рассчитывается по формуле 6:
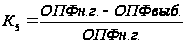 (6)
6. Коэффициент выбытия основных производственных средств представлен формулой 7:
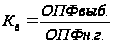 (7)
Скорость обновления основных средств определяется инвестиционной активностью и выбытием.
Современная реализация выбывших основных средств позволяет ускорять процесс обновления, использование выручки на приобретение новых средств, а также стимулировать расширенное производство.
Показатели движения и состояния основных средств в ООО "Агро-Биохим" за 2007-2009гг. рассмотрим в табл.5.
Индекс роста основных средств в ООО "Агро-Биохим" за рассматриваемый период больше единицы. В 2008г. по сравнению с 2007г. индекс роста уменьшился на 0,13, несмотря на незначительный прирост активной части на 0,04. В 2009г. по сравнению с 2008г. индекс роста основных средств увеличился на 0,01, в том числе активной части на 0,13. Это говорит о том, что на ООО "Агро-Биохим" приобретаются новые основные средства, а также списываются старые в результате ликвидации.
Коэффициент обновления производственных фондов характеризует долю новых средств производственного назначения в составе всех фондов на конец года. В 2008г. по сравнению с 2007г. коэффициент обновления снизился на 0,46, а в 2008 году в ООО "Агро-Биохим" этот показатель составлявший 0,07, к 2009 году увеличился на 0,07 и составил 0,14. Из этого следует, что доля новых основных производственных средств в 2009г. в составе всех основных средств преобладает, так как произошло увеличение этих средств.
Таблица 5 Показатели движения и состояния основных средств в ООО "Агро-Биохим" за 2007-2009гг.
| Показатели | 2007г | 2008г | 2009г. | Абсолютное отклонение (+;-) | |
| 2008г. от 2007г. | 2009г. от 2008г. | ||||
| Индекс роста | |||||
| - всех основных фондов | 1,17 | 1,04 | 1,05 | -0,13 | 0,01 |
| - промышленно-производственных фондов | 1,17 | 1,04 | 1,05 | -0,13 | 0,01 |
| - активной части промышленно-производственных фондов | 1,04 | 1,08 | 1,22 | 0,04 | 0,13 |
| Коэффициент обновления | |||||
| - всех основных фондов | 0,53 | 0,07 | 0,14 | -0,46 | 0,07 |
| - промышленно-производственных фондов | 0,53 | 0,07 | 0,14 | -0,46 | 0,07 |
| - активной части промышленно-производственных фондов | 0,39 | 0,07 | 0,14 | -0,32 | 0,07 |
| Коэффициент выбытия | 0,00 | 0,00 | |||
| - всех основных фондов | 0,39 | 0,03 | 0,10 | -0,35 | 0,06 |
| - промышленно-производственных фондов | 0,39 | 0,03 | 0,10 | -0,35 | 0,06 |
| - активной части промышленно-производственных фондов | 0,37 | 0,03 | 0,05 | -0,34 | 0,02 |
Коэффициент выбытия основных средств отражает долю выбывших основных средств в составе основных средств на начало года. В 2008г. по сравнению с 2007г. он снизился на 0,35, в том числе по активной части на 0,34, а в 2009г. он увеличился и составил 0,10. На ООО "Агро-Биохим" коэффициенты обновления основных средств опережают коэффициенты выбытия. Это свидетельствует о том, что обновление основных средств осуществляется главным образом за счет нового строительства, а не за счет замены старых, изношенных средств, что приводит к накоплению устаревшего оборудования и сдерживает рост экономической эффективности основных средств.
Наряду с показателями структуры и движения основных средств важное значение имеют показателя технического состояния, которое характеризуется степенью их износа и годности.
Анализируя техническое состояние основных средств ООО "Агро-Биохим", необходимо в первую очередь определить уровень и динамику их физического и морального износа, поскольку от этого в значительной мере зависят производительность оборудования и фондоотдача всех основных средств. Состояние материально-технической базы – важнейший фактор производственной деятельности организации. Выполним оценку состояния материально-технической базы, рассчитав коэффициенты износа и годности.
Коэффициенты износа (Ки) и годности (Кг), характеризующие соответственно долю изношенной и неизношенной части основных средств, рассчитываются по формулам 8 и 9:
Ки = U ч Сп Ч 100%(8)Кг = 100% - Ки(9)
где U – величина износа основных средств;
Сп – первоначальная (восстановительная) стоимость основных средств.
В таблице 6 отразим показатели технического состояния основных средств ООО "Агро-Биохим" за 2007-2009гг.
Таблица 6 Степень изношенности основных фондов в ООО "Агро-Биохим" за 2007-2009гг.
| № п/п | Показатели | 2007г | 2008г | 2009г. | Абсолютное отклонение (+;-) | |
| 2008 от 2007 | 2009 от 2008 | |||||
| 1 | Первоначальная стоимость основных фондов, тыс. руб. | 1257128 | 1307553 | 1370663 | 50425 | 63110 |
| 2 | Износ основных фондов за время эксплуатации, тыс. руб. | 477830 | 157752 | 150871 | -320078 | -6881 |
| 3 | Степень износа основных фондов | 0,38 | 0,12 | 0,11 | -0,26 | -0,01 |
| 4 | Степень годности основных фондов | 0,62 | 0,88 | 0,89 | 0,26 | 0,01 |
Данные табл. 6 показывают, что коэффициент износа в 2008г. по сравнению с 2007г. уменьшился на 0,26, а в 2009г. по сравнению с 2008г. уменьшился еще на 0,01. Это обусловлено амортизацией и низкими темпами обновления основных средств на ООО "Агро-Биохим".
Коэффициент годности основных средств ООО "Агро-Биохим" в 2008г. по сравнению с 2007г. повысился на 0,26, а в 2009г. по сравнению с 2008г. увеличился на 0,01 и составил 0,89. Это свидетельствует о том, что техническое состояние основных средств является достаточно благоприятным для обеспечения основной деятельности ООО "Агро-Биохим". Увеличение темпов обновления характеризует значительные сдвиги в использовании основных средств и положительно влияет на производственно-хозяйственное положение организации. Этому способствует бережное отношение к объектам производства, их постоянный и своевременный ремонт, организация закупает новое оборудование, реализует бездействующее для более широкого развития дела.
3.3 Анализ эффективности использования основных фондов организации и оценки резервов ее роста
В основе эффективности финансово-хозяйственной деятельности лежит интенсификация производства. Количественное соотношение показателей интенсивности экономического развития организаций выражается в показателях использования производственных финансовых ресурсов.
Количественными показателями использования ресурсов (факторами) являются следующие показатели: численность работников, потребление электроэнергии, себестоимость, величина амортизации, объем основных производственных фондов, выручка и др.
Качественные показатели использования ресурсов (показатели интенсивности развития) - производительность труда, материалоемкость, фондоотдача, фондоемкость и