Бухгалтерский учет в торговле
Валовой доход по ассортименту товарооборота определяется по формуле:
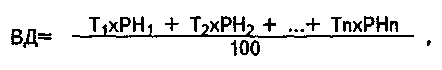
где Т - товарооборот по группам товаров, РН - расчетная торговая наценка по группам товаров.
Если на различные товары применяются разные размеры торговой наценки, но при этом учет товарооборота по группам товаров с одинаковой наценкой не ведется, применяется способ расчета валового дохода по среднему проценту.
Валовой доход по среднему проценту рассчитывается по формуле:
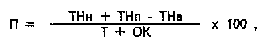
где П - средний процент валового дохода
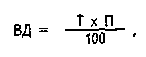
В
свою очередь:
где ТНн - торговая наценка на остаток товаров на начало отчетного периода (сальдо счета 42 "Торговая наценка" на начало отчетного периода);
ТНп - торговая наценка на товары, поступившие за отчетный период (кредитовый оборот счета 42 "Торговая наценка" за отчетный период);
ТНв - торговая наценка на выбывшие товары (дебетовый оборот счета 42 "Торговая наценка" за отчетный период). Под выбытием товаров в данном случае понимается так называемый документальный расход (возврат товаров поставщикам, списание порчи товаров и т.п.);
Т - общий товарооборот;
ОК - остаток товаров на конец отчетного периода (сальдо счета 41 "Товары" на конец отчетного периода).
Расчет валового дохода по ассортименту остатка товаров определяется по формуле:
ВД = (ТНн + ТНп - ТНв ) - ТНк ,
где ТНк - торговая наценка на остаток товаров на конец отчетного периода.
Способ расчет валового дохода по ассортименту остатка товаров сходен со способом расчета валового дохода по ассортименту товарооборота и применяется в случае, если учет товаров ведется по группам с одинаковой торговой наценкой и известно количество товаров в каждой группе на начало и конец отчетного периода.
При признании в бухгалтерском учете сумма выручки от продажи товаров отражается по кредиту счета 90 "Продажи", субсчет 90-1 "Выручка", в корреспонденции со счетом 50 "Касса" (или 62 "Расчеты с покупателями и заказчиками").
Если учет товаров ведется по фактической себестоимости, то себестоимость реализованных товаров списывается с кредита счета 41 "Товары" в дебет счета 90 "Продажи", субсчет 90-2 "Себестоимость продаж".
Если учет товаров ведется по продажным ценам, то учетная стоимость реализованных товаров списывается с кредита счета 41 "Товары" в дебет счета 90 "Продажи", субсчет 90-2 "Себестоимость продаж", при этом одновременно производится сторнирование суммы торговой наценки, относящейся к проданным товарам (в корреспонденции со счетом 42 "Торговая наценка").
Возможна ситуация, когда покупателю предоставляются скидки при приобретении товаров в определенном количестве или на установленную сумму. В организации розничной торговли, ведущей учет товаров по продажным ценам, факт предоставления такой скидки отражается сторнировочной записью по дебету счета 41 "Товары" и кредиту счета 42 "Торговая наценка" на сумму предоставляемой скидки с продажной цены товаров.
Суммы НДС по проданным товарам, определенные на основании показаний контрольно - кассовой техники, отражаются по дебету счета 90 "Продажи", субсчет 90-3 "Налог на добавленную стоимость", в корреспонденции со счетом 68 "Расчеты по налогам и сборам", субсчет "Расчеты по налогу на добавленную стоимость".
Что касается определения даты получения дохода для целей начисления налога на прибыль (статьи 271, 273 НК РФ) и НДС (статья 167 НК РФ), то в розничной торговле, как правило, поступление выручки в кассу и передача товаров покупателю совпадают, поэтому дата реализации товаров при любом выборе метода определения выручки определяется одинаково.
Корреспонденция счетов по учету розничной реализации
| № | Операция | Первичные документы | Дебет | Кредит |
| Учет товаров ведется по фактической себестоимости | ||||
| 1. | Поступила в кассу выручка | лента ККТ | 50 | 90-1 |
| 2. | Списание себестоимости реализованных товаров | расчет | 90-2 | 41 |
| 3. | Начисление НДС по реализованным товарам | расчет | 90-3 | 68/НДС |
| 4. | Операции в конце отчетного периода: | |||
| -списание расходов на продажу | расчет | 90-2 | 44 | |
| -прибыль от реализации | расчет | 90-9 | 99 | |
| -убыток от реализации | расчет | 99 | 90-9 | |
| Учет товаров ведется по продажным ценам | ||||
| 5. | Поступила в кассу выручка | лента ККТ | 50 | 90-1 |
| 6. | Списание стоимости реализованных товаров: | - | ||
| -стоимость реализованных товаров по продажным ценам | расчет | 90-2 | 41 | |
| -торговая наценка, относящаяся к реализованным товарам (сторно) | расчет | 90-2 | 42 | |
| 7. | Начисление НДС по реализованным товарам | расчет | 90-3 | 68/НДС |
| 8. | Операции в конце отчетного периода: | |||
| -списание расходов на продажу | расчет | 90-2 | 44 | |
| -прибыль от реализации | расчет | 90-9 | 99 | |
| -убыток от реализации | расчет | 99 | 90-9 |
Пример 1.
В организации розничной торговли товары учитываются по фактической себестоимости.
а) оплачены и получены товары на сумму 4720-00 руб. (с учетом НДС), оплачены транспортные услуги по доставке 236-00 руб. (включая НДС 18%);
б) выручка от продажи товаров за месяц составила 1770-00 руб. (включая НДС 18%), при этом фактическая стоимость проданных товаров 1000-00 руб.;
в) в конце месяца определяется финансовый результат.
Учетная политика организации предполагает:
товары учитываются по фактической себестоимости;
| Операция | Сумма | Дебет | Кредит | |
| а | Оплачены товары (включая НДС) | 4720-00 | 60 | 51 |
| Отражается покупная стоимость товаров | 4000-00 | 15 | 60 | |
| НДС по товарам | 720-00 | 19 | 60 | |
| Оплачены транспортные услуги (включая НДС) | 236-00 | 60 | 51 | |
| Отражена стоимость транспортных услуг, включаемая в фактическую себестоимость | 200-00 | 15 | 60 | |
| НДС по транспортным услугам | 36-00 | 19 | 60 | |
| Оприходованы товары по фактической себестоимости | 4200-00 | 41 | 15 | |
| НДС по товарам и транспортным услугам отнесен на расчеты с бюджетом | 756-00 | 68 | 19 | |
| б |
Проводки при продаже товаров: |
|||
| -отражается выручка | 1770-00 | 50 | 90-1 | |
| -списывается стоимость товаров | 1000-00 | 90-2 | 41 | |
| -начислен НДС (1770-00 х 18 / 118) | 270-00 | 90-3 | 68/НДС | |
в организации используется натурально - стоимостная схема учета товаров, при этом списание стоимости товаров производится при реализации конкретного товара;
стоимость транспортных услуг по доставке от продавца включается в фактическую себестоимость товаров;
учет поступления товаров ведется с применением счета 15 "Заготовление и приобретение материальных ценностей".
В конце месяца:
Рассчитывается финансовый результат по продажам:
оборот по кредиту счета 90 (доходы): 1770-00 руб.;
оборот по дебету счета 90 (расходы): 1270-00 руб.;
прибыль - кредитовое сальдо счета 90: 500-00 руб.
| в | Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 500-00 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 500-00 руб.
Пример 2.
В организации розничной торговли товары учитываются по продажным ценам.
Оплачены и получены товары А на сумму 4720-00 руб. и товары В на сумму 5900-00 руб. (включая НДС 18%). Сформирована продажная цена товаров. Торговая наценка по товарам А и В одинаковая и составляет 50%.
Выручка от продажи товаров за месяц составила 1770-00 руб. (включая НДС 18%).
В конце месяца определяется финансовый результат.
Поскольку по товарам А и В применяется одинаковая торговая наценка, валовой доход и себестоимость реализованных товаров за месяц рассчитываются по общему товарообороту.
Учетная политика организации предполагает:
товары учитываются по продажным ценам, включающим торговую наценку и НДС по продажной стоимости товаров;
валовой доход и себестоимость реализованных товаров рассчитываются по общему товарообороту в конце месяца.
Стоимость поступивших товаров А и В без НДС - 9000-00 руб., НДС - 1620-00 руб.
Торговая наценка = 9000-00 х 50% = 4500-00 руб.
НДС, включаемый в продажную стоимость товаров = (9000-00 + 4500-00) х х18% = 2430-00 руб.
Стоимость товаров по продажным ценам = 9000-00 + 4500-00 + 2430-00 = =15930-00 руб.
Проданы товары на 1770-00 руб.
НДС по проданным товарам = 1770-00 х 18% / 118% = 270-00 руб.
Валовая прибыль (торговая наценка, относящаяся к реализованным товарам) = (1770-00 - 270-00) х 50% / 150% = 500-00 руб.
| Операция | Сумма | Дебет | Кредит | |
| а | Оплачены товары (с учетом НДС) | 10620-00 | 60 | 50 |
| Получены товары | 9000-00 | 41-2 | 60 | |
| НДС по полученным товарам | 1620-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 1620-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 50% | 4500-00 | 41-2 | 42 | |
| Включается НДС в продажную стоимость | 2430-00 | 41-2 | 42 | |
| б |
Отражается выручка по проданным товарам |
1770-00 | 50 | 90-1 |
| Начислен НДС | 270-00 | 90-3 | 68/НДС | |
В конце месяца:
| в | Списывается стоимость товаров по продажным ценам | 1770-00 | 90-2 | 41-2 |
| Списываются торговая наценка и НДС, относящиеся к проданным товарам (270-00 + 500-00) (сторно) | 770-00 |
90-2 |
42 |
Рассчитывается финансовый результат по продажам:
оборот по кредиту счета 90 (доходы): 1770-00 руб.;
оборот по дебету счета 90 (расходы): 1270-00 руб.;
прибыль - кредитовое сальдо счета 90: 500-00 руб.
| Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 500-00 | 90-9 | 99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 500-00 руб.
Пример 3.
Условия примера 2, но торговая наценка по товарам А составляет 50%, а по товарам В - 30%.
Поскольку по товарам А и В применяется различная торговая наценка, валовой доход и себестоимость реализованных товаров за месяц определяются расчетным путем по среднему проценту.
Расчет валового дохода и себестоимости реализованных товаров ведется исходя из того, что на начало месяца остаток товаров (сальдо счета 41 "Товары") - 2500-00 руб., торговая наценка по остатку товаров (сальдо счета 42 "Торговая наценка") - 1000-00 руб.
Учетная политика организации предполагает:
товары учитываются на счете 41 "Товары" по продажным ценам, включающим торговую наценку и НДС по продажной стоимости товара;
торговая наценка и НДС по продажной стоимости товара учитываются на счете 42 "Торговая наценка";
валовой доход и себестоимость реализованных товаров определяются расчетным путем по среднему проценту в конце месяца.
По товарам А:
стоимость поступивших товаров без НДС - 4000-00 руб., НДС -720-00 руб.;
торговая наценка = 4000-00 х 50% = 2000-00 руб.;
НДС, включаемый в продажную стоимость товаров = (4000-00 + 2000-00х18% =1080-00 руб.;
стоимость товаров по продажным ценам = 4000-00 + 2000-00 + 1080-00 = =7080-00 руб.
По товарам В:
стоимость поступивших товаров без НДС - 5000-00 руб., НДС -900-00 руб.;
торговая наценка = 5000-00 х 30% = 1500-00 руб.;
НДС, включаемый в продажную стоимость товаров = (5000-00 + 1500-00)х х18% = 1170-00 руб.;
стоимость товаров по продажным ценам = 5000-00 + 1500-00 + 1170-00 = =7670-00 руб.
Остаток товаров на начало месяца (сальдо счета 41 "Товары" на начало месяца) = 2500-00 руб.
Торговая наценка, относящаяся к остатку товаров на начало месяца ТНн (сальдо счета 42) = 1000-00 руб.
Торговая наценка, относящаяся к поступившим за месяц товарам
ТНп (кредитовый оборот счета 42 за месяц) = 2000-00 + 1080-00 + 1500-00 + 1170-00 = 5750-00 руб.
Остаток товаров на конец месяца ОК (сальдо счета 41 "Товары" на конец месяца) = 2500-00 + 7080-00 + 7670-00 - 1770-00 = 15480-00 руб.
Проданы товары за месяц Т (кредитовый оборот счета 90 за месяц) = 1770-00 руб.
Рассчитывается средний процент (П):
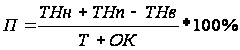
ТНн = 1000-00 руб., ТНп = 5750-00 руб., ТНв = 0, Т = 1770-00 руб., ОК = 15480-00 руб.
П = (1000-00 + 5750-00) / (1770-00 + 15480-00) х 100% = 39,13%.
Торговая наценка и НДС, относящиеся к реализованным товарам = 1770-00 х 39,13% = 692-60 руб.
Покупная стоимость реализованных товаров = 1770-00 - 692-60 = 1077-40 руб.
НДС по проданным товарам = 1770-00 х 18 / 118 = 270-00 руб.
Торговая наценка, относящаяся к реализованным товарам = 692-60 - 270-00 = 422-60 руб.
| Операция | Сумма | Дебет | Кредит | |
| а | Оплачены товары А (с учетом НДС) | 4720-00 | 60 | 50 |
| Получены товары А | 4000-00 | 41-2 | 60 | |
| НДС по полученным товарам | 720-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 720-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 50% | 2000-00 | 41-2 | 42 | |
| Включается НДС в продажную стоимость | 1080-00 | 41-2 | 42 | |
| б | Оплачены товары В (с учетом НДС) | 5900-00 | 60 | 50 |
| Получены товары В | 5000-00 | 41-2 | 60 | |
| НДС по полученным товарам | 900-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 900-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 30% | 1500-00 | 41-2 | 42 | |
| Включается НДС в продажную стоимость | 1170-00 | 41-2 | 42 | |
| в |
Выручка по проданным товарам |
1770-00 | 50 | 90-1 |
| Начислен НДС | 270-00 | 90-3 | 68/НДС | |
| В конце месяца: |
|
г |
Списывается стоимость товаров по продажным ценам | 1770-00 | 90-2 | 41-2 |
| Списываются торговая наценка и НДС, относящиеся к проданным товарам (сторно) | 692-60 | 90-2 | 42 |
Рассчитывается финансовый результат по продажам:
оборот по кредиту счета 90 (доходы): 1770-00 руб.;
оборот по дебету счета 90 (расходы): 1347-40 руб.;
прибыль - кредитовое сальдо счета 90: 422-60 руб.
| Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 422-60 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 422-60 руб.
4.2. Учет возврата товаров покупателями
Порядок возврата товаров, приобретенных в розничной торговле, регулируется Гражданским кодексом РФ и Законом РФ от 07.02.92 № 2300-1 "О защите прав потребителей".
Статьями 475, 480, 482 ГК РФ определено, что если возврат производится в результате существенного нарушения продавцом условий договора по качеству, ассортименту, комплектности, упаковке или других условий поставки товара, то такой возврат товара рассматривается как произведенный в рамках предусмотренного законодательством отказа покупателя от исполнения договора купли-продажи. В этом случае договор считается недействительным, а переход права собственности на товар - несостоявшимся.
Прием возвращаемого покупателем товара оформляется товарной накладной (форма № ТОРГ-12) в 2-х экземплярах. Один экземпляр товарной накладной прикладывается к товарному отчету, а другой - вручается покупателю и является основанием для обмена товара или получения денежной суммы за данный товар.
Порядок оформления возврата денежных средств за принятые от покупателей товары различается в зависимости от сроков возврата денежных средств.
Если деньги возвращаются в день покупки товара, то возврат денежной суммы производится из операционной кассы магазина по выданному в этой кассе чеку ККМ (в соответствии с Типовыми правилами эксплуатации контрольно-кассовых машин при осуществлении денежных расчетов с населением, утвержденными письмом Министерства финансов РФ от 30.08.93 № 104). На сумму возврата денежных средств составляется акт по форме КМ-3, утвержденной постановлением Госкомстата России от 25.12^1998 № 132. Принятые от покупателя и погашенные кассовые чеки наклеивают на лист бумаги и вместе с вышеуказанным актом сдают в бухгалтерию при кассовом отчете.
Если деньги за товар возвращаются не в день покупки или кассовый чек покупателем утерян, то возврат денег осуществляется только из главной кассы по расходному кассовому ордеру (форма № КО-2) на основании письменного заявления покупателя при предъявлении документа, удостоверяющего личность (в соответствии с Порядком ведения кассовых операций в РФ, утвержденным решением Совета директоров ЦБ РФ от 22.09.1993 № 40).
Факт возврата товара покупателем означает, что ранее произведенная передача товаров покупателю не может быть признана его продажей, а полученные от покупателя деньги не являются выручкой. В налоговом учете возвращенный покупателем товар также не признается реализованным.
При возврате покупателями товаров в бухгалтерском учете следует откорректировать оборот по продаже и задолженность перед бюджетом по налогам и сборам.
Если товар будет принят от покупателя в том же отчетном периоде (году), в котором он был продан, корректировочные записи должны быть составлены в корреспонденции со счетом 90 "Продажи". Если возвращаемый покупателем товар принимается в следующем за годом его продажи отчетном периоде, корректировка по аналогии с отражением прибылей и убытков прошлых лет, выявленных в отчетном году, должна проводиться с использованием счета 91 "Прочие доходы и расходы".
Суммы НДС, предъявленные продавцом покупателю и уплаченные в бюджет, в случае возврата товаров продавцу подлежат у него вычету (статья 171 НК РФ). Однако такие вычеты производятся в полном объеме только после отражения в учете соответствующих операций по корректировке в связи с возвратом товаров, но не позднее одного года с момента возврата (статья 172 НК РФ).
Корреспонденция счетов по учету возврата товаров
| № | Операция | Первичные документы | Дебет | Кредит |
| 1. | Корректировка продаж по возвращенным покупателем товарам: | |||
| -выручка по возвращенным товарам (сторно) | акт | 76-2, 62 | 90-1 | |
| -себестоимость товаров (сторно) | расчет | 90-2 | 76-2 | |
| -возвращенный покупателем товар приходуется по цене его приобретения | акт, расчет | 41 | 76-2 | |
| -торговая наценка, относящаяся к возвращенному товару (если учет товаров ведется по продажным ценам) | расчет | 41 | 42 | |
| -относится к вычету НДС, начисленный при реализации возвращенного впоследствии товара | расчет | 68/НДС | 76-2 | |
| -корректируются обороты по счету 90-3 (сторно) | расчет | 90-3 | 76-2 | |
| 2. | Учет возврата товара в следующем отчетном году: | |||
| -отражается сумма, уплаченная покупателем за товар | акт | 91-2 | 76-2 | |
| -возвращенный покупателем товар приходуется по цене его приобретения | расчет | 41 | 91-1 | |
| -торговая наценка, относящаяся к возвращенному товару (если учет товаров ведется по продажным ценам) | расчет | 41 | 42 | |
| -относится к вычету НДС, начисленный при реализации возвращенного впоследствии товара | расчет | 68/НДС | 91-1 | |
| 3. | Выплата покупателю денег за возвращенный товар | РКО | 76-2, 62 | 50 |
Пример 1.
В организации розничной торговли товары учитываются по фактической себестоимости.
а) выручка от продажи товаров за месяц составила 1770-00 руб. (включая НДС 18%), при этом фактическая стоимость проданных товаров 1000-00 руб.;
б) в конце месяца определяется финансовый результат.
в) в следующем месяце получен возврат некачественных товаров от покупателей: продажная стоимость 619-50 руб. (включая НДС 18%), учетная стоимость 350-00 руб.
Учетная политика организации предполагает: товары учитываются по фактической себестоимости; списание стоимости реализованных товаров производится в конце месяца.
| Операция | Сумма | Дебет | Кредит | |
| а |
Отражается выручка от реализации |
1770-00 | 50 | 90-1 |
| Начислен НДС (1770-00 х 18 / 118) | 270-00 | 90-3 | 68/НДС | |
| В конце месяца: | ||||
| б | Списывается стоимость реализованных товаров | 1000-00 | 90-2 | 41 |
Рассчитывается финансовый результат по продажам: оборот по кредиту счета 90 (доходы): 1770-00 руб.; оборот по дебету счета 90 (расходы): 1270-00 руб.; прибыль - кредитовое сальдо счета 90: 500-00 руб.
| Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 500-00 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 500-00 руб.
В следующем месяце:
|
в |
Возвращены деньги покупателю | 619-50 | 76-2 | 50 |
| Корректируется выручка (сторно) | 619-50 | 76-2 | 90-1 | |
| Корректируется себестоимость реализованных товаров (сторно) | 350-00 | 90-2 | 76-2 | |
| Оприходован возвращенный товар | 350-00 | 41 | 76-2 | |
| Корректируется НДС: | ||||
| -уменьшаются суммы НДС, подлежащие к уплате (619-50 х 18 / 118) | 94-50 | 68/НДС | 76-2 | |
| -корректируются обороты по субсчету 90-3 (сторно) | 94-50 | 90-3 | 76-2 | |
| Корректируется прибыль (сторно) (619-50 - 94-50 - 350-00) | 175-00 | 90-9 | 99 |
4.3. Ведение раздельного учета в розничной торговле
При применении организацией при реализации товаров различных ставок налога на добавленную стоимость (либо облагаемых и не облагаемых налогом) налоговая база определяется отдельно по каждому виду товаров, облагаемых по разным ставкам (статья 153 НК РФ). Это обуславливает необходимость ведения учета по различным видам товаров (с разными ставками НДС) раздельно.
Необходимость раздельного учета возникает также в случае, если организация осуществляет реализацию товаров, попадающих под обложение единым налогом на вмененный доход (статья 346.26 НК РФ), и товаров, не попадающих под обложение этим налогом, и в других аналогичных случаях.
Порядок ведения раздельного учета законодательно не определен. В соответствии с Положением по бухгалтерскому учету "Учетная политика организации" ПБУ № 1/98, утвержденным приказом Министерства финансов РФ от 09.12.98 № 60н, организации могут разрабатывать самостоятельно соответствующие способы ведения раздельного учета исходя из требований действующих положений по бухгалтерскому учету.
Порядок ведения раздельного учета в организациях розничной торговли зависит от принятой методики учета.
Если применяется натурально - стоимостная схема учета товаров, то отражение реализации и начисление налога на добавленную стоимость ведется в течение месяца на основании информации о реализации конкретных товаров с конкретными покупными ценами и соответствующими им ставками налогов.
Применение натурально - стоимостной схемы учета товаров возможно при использовании штриховых кодов, которые позволяют точно определить, какой товар продается. Однако внедрение соответствующего оборудования не всегда возможно.
Если в организации применяется стоимостная схема учета товаров, то стоимость реализованных товаров