Бухгалтерский учет в торговле
расходы, связанные с продажей, выбытием и прочим списанием основных средств и других активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции;
проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
отчисления в оценочные резервы (резервы по сомнительным долгам, под обесценение вложений в ценные бумаги и др.), а также резервы, создаваемые в связи с признанием условных фактов хозяйственной деятельности.
Внереализационными расходами являются: штрафы, пени, неустойки за нарушение условий договоров; возмещение причиненных организацией убытков; убытки прошлых лет, признанные в отчетном году; суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания; курсовые разницы; сумма уценки активов;
перечисление средств, связанных с благотворительной деятельностью, расходы на осуществление спортивных мероприятий, отдыха, развлечений, мероприятий культурно - просветительского характера и иных аналогичных мероприятий.
Чрезвычайными доходами и расходами считаются доходы и расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т.п.).
Обобщение информации об операционных и внереализационных доходах и расходах отчетного периода ведется на счете 91 "Прочие доходы и расходы", к которому открываются субсчета 91-1 "Прочие доходы", 91-2 "Прочие расходы", 91-9 "Сальдо прочих доходов и расходов". Доходы отражаются по кредиту счета 91, субсчет 91-1 "Прочие доходы", расходы - по дебету счета 91, субсчет 91-2 "Прочие расходы". Записи по субсчетам 91-1 и 91-2 производятся накопительно в течение отчетного года.
Ежемесячно сопоставлением дебетового оборота по субсчету 91-2 "Прочие расходы" и кредитового оборота по субсчету 91-1 "Прочие доходы" определяется сальдо прочих доходов и расходов за отчетный месяц.
Заключительными оборотами месяца рассчитанный таким образом финансовый результат по прочим доходам и расходам отражается проводкой по дебету (кредиту) субсчета 91-9 Сальдо прочих доходов и расходов" счета 91 "Прочие доходы и расходы в корреспонденции со счетом 99 "Прибыли и убытки".
По окончании отчетного года все субсчета, открытые к счету 91 "Прочие доходы и расходы" (кроме субсчета 91-9 "Сальдо прочих доходов и расходов"), закрываются внутренними записями на субсчет 91-9 "Сальдо прочих доходов и расходов".
Доходы, полученные (начисленные) в отчетном периоде, но относящиеся к будущим отчетным периодам, учитываются на счете 98 "Доходы будущих периодов". К счету 98 "Доходы будущих периодов" могут быть открыты субсчета:
98-1 "Доходы, полученные в счет будущих периодов ; 98-2 "Безвозмездные поступления";
98-3 "Предстоящие поступления задолженности по недостачам, выявленным за прошлые годы";
98-4 "Разница между суммой, подлежащей взысканию с _ виновных лиц, и балансовой стоимостью по недостачам ценностей".
Учет доходов, полученных в отчетном периоде, но относящихся к будущим отчетным периодам (например, арендная плата) ведется на субсчете 98-1 "Доходы, полученные в счет будущих периодов . По кредиту счета 98-1 в корреспонденции со счетами учета денежных средств или расчетов с дебиторами и кредиторами отражаются полученные (начисленные) суммы доходов, а по дебету - их списание при наступлении отчетного периода, к которому они относятся. Активы полученные организацией безвозмездно, отражаются на субсчете 98-2 "Безвозмездные поступления". Рыночная стоимость активов полученных безвозмездно, отражается по кредиту счета 98-2 в корреспонденции со счетами 08 "Вложения во внеоборотные активы" и другими. Суммы, учтенные на счете 98-2, списываются в кредит счета 91 "Прочие доходы и расходы" в следующем порядке:
по безвозмездно полученным основным средствам - по мере начисления амортизации;
по иным безвозмездно полученным материальным ценностям -по мере списания на счета учета расходов на продажу.
Чрезвычайные доходы и расходы отражаются на счете 99 Прибыли и убытки":
доходы отражаются по кредиту счета 99 в корреспонденции со счетами учета материальных ценностей, расчетов по страховым возмещениям, денежных средств;
расходы отражаются по дебету счета 99 в корреспонденции со счетами учета материальных ценностей, денежных средств и другими.
Корреспонденция счетов по учету прочих доходов и расходов
| Операция | Первичные документы | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 |
| Учет операционных и внереализационных доходов и расходов | ||||
| 1. | Доходы и расходы при реализации основных средств, нематериальных активов: | |||
| -сумма, причитающаяся с покупателя (включая НДС) | договор, счет | 62 | 91-1 | |
| - остаточная стоимость | карточки учета ОС-6, НМА-1 | 91-2 | 01/Выб, 04 | |
| - начислен НДС | счет-фактура | 91/НДС | 68/НДС | |
| 2. | Доходы и расходы при реализации материалов: | |||
| -сумма, причитающаяся с покупателя (включая НДС) | счет, накладная | 62 | 91-1 | |
| -начислен НДС | счет-фактура | 91/НДС | 68/НДС | |
| -себестоимость материалов | карточка учета М-17 | 91-2 | 10 | |
| 3. | Доходы по договору простого товарищества | договор | 76-3 | 91-1 |
| 4. | Доходы, от участия в других организациях, доход по ценным бумагам, проценты по выданным займам | договор | 76-3 | 91-1 |
| 5. | Выявлен излишек материальных ценностей при инвентаризации | акт | 10, 50 и др. | 91-1 |
| 6. | Получены штрафы, пени и неустойки за нарушение контрагентами условий договоров | выписка банка | 51 | 91-1 |
| 7. | Курсовые разницы: | |||
| - положительные | расчет | 50/Вал, 52 и др. | 91-1 | |
| - отрицательные | расчет | 91-2 | 50/Вал, 52 и др. | |
| 8. | Доход от сдачи имущества в текущую аренду | договор | 62, 76 | 91-1 |
| 9. | Начислена амортизация имущества в текущей аренде | карточка учета ОС-6 | 91-2 | 02 |
| 10. | Убыток от списания безнадежной к получению дебиторской задолженности | приказ, акт | 91-2 | 60, 62 и др. |
| 11. | Отчисления в резервы под обесценение финансовых вложений, под снижение стоимости материальных ценностей, по сомнительным долгам | Распоря-жение | 91-2 | 14, 59, 63 |
| 12. | Проценты по полученным кредитам, займам | договор, расчет | 91-2 | 66/Проц, 67/Проц |
| 13. | Штрафы, пени, неустойки за нарушение условий договоров, уплаченные или признанные к уплате | договор, постановление суда | 91-2 | 60, 62, 76 |
| 14. | Начислены налоги, относящиеся к внереализационным расходам | расчет | 91-2 | 68 |
| 15. | Списание НДС по непроизводственным расходам | расчет | 91-2 | 19 |
| 16. | Финансовый результат по прочим доходам и расходам (определяется в конце месяца): | |||
| -прибыль | расчет | 91-9 | 99 | |
| -убыток | расчет | 99 | 91-9 | |
| 17. | Закрывается счет 91 (в конце года): | |||
| -закрывается субсчет 91-1 | расчет | 91-1 | 91-9 | |
| -закрывается субсчет 91-2 | расчет | 91-9 | 91-2 | |
| -закрывается субсчет 91/НДС | расчет | 91-9 | 91/НДС |
| Учет доходов будущих периодов | ||||
| 18. | Получены доходы, относящиеся к будущим отчетным периодам: | |||
| -получены денежные средства | чек ККТ, выписка банка | 50, 51 | 98-1 | |
| -списаны при наступлении периода, к которому они относятся | расчет | 98-1 | 90-1, 91-1 | |
| 19. | Получены ценности безвозмездно: | |||
| -оприходованы ценности по рыночной стоимости | акт | 08, 10 и др. | 98-2 | |
| -списывается стоимость (ОС -по мере начисления амортизации, других - по мере списания на затраты) | расчет | 98-2 | 91-1 | |
| Учет чрезвычайных доходов и расходов | ||||
| 20. | Чрезвычайные доходы |
расчет |
10, 51 и др. |
99 |
| 21. | Чрезвычайные расходы |
расчет |
99 |
01, 10, 41 и др. |
Пример 1.
Организация отражает в учете доходы и расходы:
а) получена выручка от реализации основных средств 10620-00 руб. (включая НДС 18%) при остаточной стоимости 7000-00 руб.;
б) получены доходы от участия в совместной деятельности 3000-00 руб.;
в) получена неустойка 500-00 руб. за невыполнение партнером обязательств по договору;
г) оприходованы излишки товаров по результатам проведенной инвентаризации на сумму 800-00 руб.;
д) в конце месяца определяется финансовый результат;
е) в конце года счет 91 закрывается.
| Операция | Сумма | Дебет | Кредит | |
| а | Выручка от реализации основных средств (включая НДС) | 10620-00 | 62 | 91-1 |
| НДС по реализованным основным средствам | 1620-00 | 91/НДС | 68/НДС | |
| Остаточная стоимость | 7000-00 | 91-2 | 01/Выб | |
| б | Доходы от участия в совместной деятельности | 3000-00 | 76-3 | 91-1 |
| в | Получена неустойка | 500-00 | 76-2 | 91-1 |
| г | Оприходованы излишки товаров | 800-00 | 41 | 91-1 |
В конце месяца:
Определяется финансовый результат по прочим доходам и расходам:
оборот по кредиту счета 91 (доходы): 14920-00 руб.;
оборот по дебету счета 91 (расходы): 8620-00 руб.;
прибыль - кредитовое сальдо счета 91: 6300-00 руб.
| д | Финансовый результат по прочим доходам и расходам - сальдо счета 91 | 6300-00 | 91-9 | 99 |
В конце года:
| е |
Закрываются субсчета счета 91 |
14920-00 7000-00 1620-00 |
91-1 91-9 91-9 |
91-9 91-2 91/НДС |
5.2. Отражение внереализационных доходов и расходов в
налоговом учете
Внереализационные доходы
Внереализационными доходами налогоплательщика (статья 250 НК РФ) признаются доходы:
от долевого участия в других организациях;
в виде положительной (отрицательной) курсовой разницы, образующейся вследствие отклонения курса продажи (покупки) иностранной валюты от официального курса, установленного Центральным банком Российской Федерации на дату перехода права собственности на иностранную валюту;
в виде признанных должником или подлежащих уплате должником на основании решения суда, вступившего в законную силу, штрафов, пеней и (или) иных санкций за нарушение договорных обязательств, а также сумм возмещения убытков или ущерба;
в виде процентов, полученных по договорам займа, кредита, банковского счета, банковского вклада, а также по ценным бумагам и другим долговым обязательствам;
в виде сумм восстановленных резервов, расходы на формирование которых были приняты в составе расходов в установленном порядке;
в виде безвозмездно полученного имущества (работ, услуг) или имущественных прав;
в виде дохода, распределяемого в пользу налогоплательщика при его участии в простом товариществе;
в виде дохода прошлых лет, выявленного в отчетном (налоговом) периоде;
в виде положительной курсовой разницы, возникающей от переоценки имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте, проводимой в связи с изменением курса иностранной валюты;
в виде суммовой разницы, возникающей у налогоплательщика, если сумма возникших обязательств и требований, исчисленная по установленному соглашением сторон курсу условных денежных единиц на дату реализации (оприходования) товаров, имущественных прав, не соответствует фактически поступившей (уплаченной) сумме в рублях;
в виде стоимости полученных материалов или иного имущества при демонтаже или разборке при ликвидации выводимых из эксплуатации основных средств;
в виде использованных не по целевому назначению имущества (в том числе денежных средств), работ, услуг, которые получены в рамках благотворительной деятельности (в том числе в виде благотворительной помощи, пожертвований), целевых поступлений, целевого финансирования, за исключением бюджетных средств;
в виде сумм, на которые в отчетном (налоговом) периоде произошло уменьшение уставного (складочного) капитала (фонда) организации, если такое уменьшение осуществлено с одновременным отказом от возврата стоимости соответствующей части взносов (вкладов) акционерам (участникам) организации;
в виде сумм возврата от некоммерческой организации ранее уплаченных взносов (вкладов) в случае, если такие взносы (вклады) ранее были учтены в составе расходов при формировании налоговой базы;
в виде сумм кредиторской задолженности (обязательства перед кредиторами), списанной в связи с истечением срока исковой давности или по другим основаниям;
в виде стоимости излишков товарно-материальных ценностей и прочего имущества, которые выявлены в результате инвентаризации.
Перечень доходов, не учитываемых при определении налоговой базы, определяется статьей 251 НК РФ.
Внереализационные расходы
В состав внереализационных расходов, не связанных с реализацией, включаются обоснованные затраты на осуществление деятельности, непосредственно не связанной с реализацией.
К внереализационным расходам относятся, в частности (статья 265 НК РФ):
расходы на содержание переданного по договору аренды (лизинга) имущества (включая амортизацию по этому имуществу), если деятельность по аренде не является основной деятельностью для организации;
расходы в виде процентов по долговым обязательствам любого вида, в том числе процентов, начисленных по ценным бумагам и иным обязательствам, выпущенным (эмитированным) налогоплательщиком, с учетом особенностей, предусмотренных статьей 269 НК РФ;
расходы на организацию выпуска собственных ценных бумаг;
расходы, связанные с обслуживанием приобретенных налогоплательщиком ценных бумаг;
расходы в виде отрицательной курсовой разницы, возникающей от переоценки имущества в виде валютных ценностей и требований (обязательств), стоимость которых выражена в иностранной валюте;
расходы в виде суммовой разницы, возникающей у налогоплательщика, если сумма возникших обязательств и требований, исчисленная по установленному соглашением сторон курсу условных денежных единиц на дату реализации (оприходования) товаров (работ, услуг), имущественных прав, не соответствует фактически поступившей (уплаченной) сумме в рублях;
расходы в виде отрицательной (положительной) разницы, образующейся вследствие отклонения курса продажи (покупки) иностранной валюты от официального курса Центрального банка Российской Федерации, установленного на дату перехода права собственности на иностранную валюту;
расходы на ликвидацию выводимых из эксплуатации основных средств, включая суммы недоначисленной в соответствии с установленным сроком полезного использования амортизации, а также расходы на ликвидацию объектов незавершенного строительства и иного имущества, монтаж которого не завершен (расходы на демонтаж, разборку, вывоз разобранного имущества);
судебные расходы и арбитражные сборы;
расходы по операциям с тарой, если эти расходы не относятся к материальным расходам;
расходы в виде признанных должником или подлежащих уплате должником на основании решения суда, вступившего в законную силу, штрафов, пеней и (или) иных санкций за Нарушение договорных или долговых обязательств, а также расходы на возмещение причиненного ущерба;
расходы в виде сумм налогов, относящихся к поставленным товарно-материальным ценностям, работам, услугам, если кредиторская задолженность (обязательства перед кредиторами) по такой поставке списана в отчетном периоде (в соответствии со статьей 250 НК РФ);
расходы на услуги банков;
расходы на проведение ежегодного собрания акционеров (участников, пайщиков), в частности расходы, связанные с арендой помещений, подготовкой и рассылкой необходимой для проведения собраний информации, и иные расходы, непосредственно связанные с проведением собрания;
расходы по операциям с финансовыми инструментами срочных сделок.
Если организация для целей начисления налога на прибыль применяет метод начисления, то она вправе создавать резервы по сомнительным долгам (статья 266 НК РФ), суммы отчислений в эти резервы включаются в состав внереализационных расходов.
К внереализационным расходам приравниваются убытки, полученные налогоплательщиком в отчетном (налоговом) периоде, в частности:
в виде убытков прошлых налоговых периодов, выявленных в текущем отчетном (налоговом) периоде;
суммы безнадежных долгов, а в случае, если налогоплательщик принял решение о создании резерва по сомнительным долгам, суммы безнадежных долгов, не покрытые за счет средств резерва;
расходы в виде недостачи материальных ценностей в случае отсутствия виновных лиц, а также убытки от хищений, виновники которых не установлены. В данных случаях факт отсутствия виновных лиц должен быть документально подтвержден уполномоченным органом государственной власти;
потери от стихийных бедствий, пожаров, аварий и других чрезвычайных ситуаций, включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий или чрезвычайных ситуаций;
убытки по сделке уступки права требования (в соответствии со статьей 279 НК РФ).
5.3. Учет расчетов по налогу на прибыль
Порядок отражения в бухгалтерском учете расчетов по налогу на прибыль определяется Положением по бухгалтерскому учету "Учет расчетов по налогу на прибыль" ПБУ 18/02, утвержденным приказом Министерства финансов РФ от 19.11.2002 № 114н.
Применение Положения позволяет отражать в бухгалтерском учете и бухгалтерской отчетности различия между налогом на бухгалтерскую прибыль (убыток), признанным в бухгалтерском учете, и налогом на налогооблагаемую прибыль, сформированным в налоговом учете и отраженным в налоговой декларации по налогу на прибыль.
Положение распространяется только на те виды хозяйственной деятельности, в результате которых организация становится налогоплательщиком налога на прибыль. Положение может не применяться субъектами малого предпринимательства (статус субъектов малого предпринимательства определяется в соответствии с Федеральным законом от 14.06.95 № 88-ФЗ).
В соответствии с Положением сумма налога на прибыль, определяемая как произведение бухгалтерской прибыли (убытка), сформированной в отчетном периоде, на ставку налога на прибыль, называется условным расходом (условным доходом) по налогу на прибыль.
Для определения и отражения в учете различия между бухгалтерской прибылью (убытком) и налогооблагаемой прибылью, сформированной в налоговом учете, применяются такие понятия, как постоянные и временные разницы.
Под постоянными разницами понимаются расходы (или доходы), учитываемые при формировании бухгалтерской прибыли (убытка) отчетного периода и не учитываемые при расчете налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов.
Постоянные разницы возникают, например:
в результате превышения фактических расходов, учитываемых при формировании бухгалтерской прибыли (убытка), над расходами, принимаемыми для целей налогообложения в пределах определенных норм;
при учете расходов, связанных с безвозмездной передачей имущества (товаров, работ, услуг), и не принимаемых для целей налогообложения.
Под временными разницами (вычитаемыми и налогооблагаемыми) понимаются доходы и расходы, учитываемые при формировании бухгалтерской прибыли (убытка) в одном отчетном периоде, а налоговой базы по налогу на прибыль - в другом или в других отчетных периодах.
Вычитаемые временные разницы возникают, когда расходы в бухгалтерском учете признаются раньше, чем в налоговом учете, либо доходы в бухгалтерском учете признаются позже, чем в налоговом учете.
Вычитаемые временные разницы образуются, например:
при применении различных способов начисления амортизации для целей бухгалтерского и налогового учета (если амортизационные отчисления для целей бухгалтерского учета превышают амортизационные отчисления в налоговом учете);
при переносе в налоговом учете убытков на будущее.
Налогооблагаемые временные разницы возникают, когда расходы в бухгалтерском учете признаются позже, чем в налоговом учете, либо доходы в бухгалтерском учете признаются раньше, чем в налоговом учете.
Налогооблагаемые временные разницы образуются, например:
при применении различных способов начисления амортизации для целей бухгалтерского и налогового учета (если амортизационные отчисления в налоговом учете превышают амортизационные отчисления для целей бухгалтерского учета);
в результате признания выручки от продажи товаров (работ, услуг) для целей бухгалтерского учета исходя из допущения временной определенности фактов хозяйственной деятельности, а для целей налогообложения - по кассовому методу.
Текущим налогом на прибыль (текущим налоговым убытком) признается налог на прибыль для целей налогообложения, определяемый исходя из величины условного расхода (условного дохода), скорректированного на суммы:
постоянного налогового обязательства (увеличивает сумму налога на прибыль в текущем отчетном периоде, а в следующих отчетных периодах на сумму налога на прибыль не влияет), которое определяется как произведение постоянных разниц, возникших в отчетном периоде, на ставку налога на прибыль;
отложенного налогового актива (уменьшает сумму налога на прибыль в следующих отчетных периодах, а в текущем - увеличивает), определяемого как произведение вычитаемых временных разниц, возникших в отчетном периоде, на ставку налога на прибыль;
отложенного налогового обязательства (увеличивает сумму налога на прибыль в следующих отчетных периодах, а в текущем -уменьшает), определяемого как произведение налогооблагаемых временных разниц, возникших в отчетном периоде, на ставку налога на прибыль.
К отложенным налоговым обязательствам относятся также суммы налога на прибыль, по которым имеются отсрочки или рассрочки по уплате.
Корректировка условного расхода (условного дохода) по налогу на прибыль в текущем отчетном периоде производится по следующей схеме:
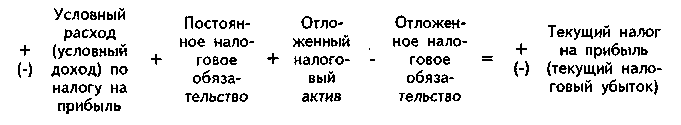
Определенный таким образом текущий налог на прибыль является налогом на прибыль для целей налогообложения и подлежит уплате в бюджет.
В бухгалтерском учете постоянные и временные (вычитаемые и налогооблагаемые) разницы отчетного периода отражаются обособленно (в аналитическом учете соответствующего счета учета активов и обязательств, в оценке которых возникла разница).
Сумма начисленного условного расхода по налогу на прибыль за отчетный период отражается по дебету счета 99 "Прибыли и убытки", субсчет "Условные расходы по налогу на прибыль", в корреспонденции с кредитом счета 68 "Расчеты по налогам и сборам". Если финансовый результат - убыток, то начисляется условный доход по налогу на прибыль и отражается по дебету счета 68 и кредиту счета 99 "Прибыли и убытки", субсчет "Условные доходы по налогу на прибыль".
Постоянные налоговые обязательства отражаются в бухгалтерском учете на счете 99 "Прибыли и убытки", субсчет "Постоянное налоговое обязательство", в корреспонденции с кредитом счета 68 "Расчеты по налогам и сборам".
Начисление отложенного налогового актива отражается по дебету счета 09 "Отложенные налоговые активы" в корреспонденции со счетом 68 "Расчеты по налогам и сборам". По мере уменьшения или полного погашения вычитаемых временных разниц будут уменьшаться (или полностью погашаться) отложенные налоговые активы, что в учете отражается обратной проводкой.
Отложенный налоговый актив при выбытии объекта актива, по которому он был начислен, списывается на счет 99 "Прибыли и убытки" в сумме, на которую не будет уменьшена налогооблагаемая прибыль как отчетного периода, так и последующих отчетных периодов, умноженной на ставку налога на прибыль.
Начисление отложенного налогового обязательства отражается по кредиту счета 77 "Отложенные налоговые обязательства" в корреспонденции с дебетом счета 68 "Расчеты по .налогам и сборам". Уменьшение (или полное погашение) в отчетном периоде отложенных налоговых обязательств (по мере уменьшения или полного погашения налогооблагаемых временных разниц) отражается обратной проводкой.
Отложенное налоговое обязательство при выбытии объекта актива или вида обязательства, по которому оно было начислено, списывается на счет 99 "Прибыли и убытки" в сумме, на которую не будет увеличена налогооблагаемая прибыль как отчетного, так и последующих отчетных периодов, умноженной на ставку налога на прибыль.
Корреспонденция счетов по учету расчетов по налогу на прибыль
| Операция | Первичные документы | Дебет | Кредит | |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Начислен условный расход по налогу на прибыль | расчет | 99/УР | 68/Приб |
| 2. | Начислен условный доход по налогу на прибыль | расчет | 68/Приб | 99/УД |
| 3. | Начислено постоянное налоговое обязательство | расчет | 99/ПНО | 68/Приб |
| 4. | Отложенные налоговые активы: | |||
| -возникновение отложенных налоговых активов | расчет | 09 | 68/Приб | |
| -уменьшение или полное погашение отложенных налоговых активов | расчет | 68/Приб | 09 | |
| -списание отложенных налоговых активов при выбытии объекта, по которому они были начислены | расчет | 99 | 09 | |
| 5. | Отложенные налоговые обязательства: | |||
| -возникновение отложенных налоговых обязательств | расчет | 68/Приб | 77 | |
| -уменьшение или полное погашение отложенных налоговых обязательств | расчет | 77 | 68/Приб | |
| -списание отложенных налоговых обязательств при выбытии объекта, по которому они были начислены | расчет | 77 | 99 |
Пример 1.
Организация в течение года ведет учет постоянных и временных разниц:
организация применяет кассовый метод для целей налогового учета. Получены от поставщика и оплачены товары стоимостью 2360-00 руб. (включая НДС 18%). Товары отгружены покупателю по продажной стоимости 3540-00 руб. (включая НДС 18%), но оплата не получена. Возникает налогооблагаемая временная разница;
для целей бухгалтерского учета организация осуществляет начисление амортизации способом списания стоимости по сумме чисел лет срока полезного использования, а для целей налогового учета - линейным методом. В сентябре принят на учет объект основных средств стоимостью 15000-00 руб., срок полезного использования составляет 5 лет. При начислении амортизации (начиная с октября) возникают вычитаемые временные разницы;
представительские расходы по итогам года составили 500-00 руб., расходы на оплату труда - 5000-00 руб. Фактически произведенные представительские расходы превышают их нормируемую величину. Возникает постоянная разница.
По итогам года финансовый результат - прибыль 10000-00 руб. Начисляется условный расход по налогу на прибыль, отражаются постоянное налоговое обязательство, отложенный налоговый актив, отложенное налоговое обязательство. Уплачены платежи по текущему налогу на прибыль.
В следующем году получена частичная оплата товаров от покупателя - 1475-00 руб. (включая НДС 18%). Корректируется начисленное ранее отложенное налоговое обязательство, относящееся к этим товарам.
Ставка налога на прибыль - 24% (статья 284 НК РФ).
Учитываются постоянные и временные разницы:
(1) Для целей бухгалтерского учета прибыль от реализации = (3540-00 - 540-00) - (2360-00 - 360-00) = 1000-00 руб. В налоговом учете при применении кассового метода до получения оплаты прибыль от реализации не учитывается.
Налогооблагаемая временная разница = 1000-00 руб., отложенное налоговое обязательство = 24% х 1000-00 = 240-00 руб.
(2) Начисление амортизации для целей бухгалтерского учета: годовая сумма амортизации по способу списания стоимости по сумме чисел лет срока полезного использования за первый год эксплуатации = 15000-00 х5/ (1+2 + 3 + 4+ 5) - 5000-00 руб.; амортизация за 3 месяца (октябрь, ноябрь, декабрь) = 3 х 5000-00 / 12 = 1250-00 руб.
Начисление амортизации для целей налогового учета: амортизация за 3 месяца = 3 х (15000-00 / 5) / 12 = 750-00 руб.
Вычитаемая временная разница за год (возникла в течение трех последних месяцев) = 1250-00 - 750-00 = 500-00 руб., отложенный налоговый актив = 500-00 х 24% = 120-00 руб.
(3) Представительские расходы в течение отчетного (налогового) периода включаются в состав прочих расходов в размере, не превышающем 4 процента от расходов налогоплательщика на оплату труда за этот отчетный (налоговый) период (статья 264 НК РФ).
Постоянная разница = 500-00 - (5000-00 х 4%) = 300-00 руб., постоянное налоговое обязательство = 24% х 300-00 = 72-00 руб.
По итогам года:
условный расход по налогу на прибыль = 24% х 10000-00 = 2400-00 руб.;
текущий налог на прибыль (сальдо счета 68/Приб) = 2400-00 + 72-00 + 120-00 - 240-00 = 2352-00 руб.
В следующем году: при получении оплаты в налоговом учете