Бухгалтерский учет в торговле
Одним вариантом является раздельный учет выручки в процессе ее получения (например, разделение товаров с разными ставками НДС по отделам магазина, при этом выручка определяется на основании показаний соответствующих кассовых аппаратов). В этом случае на основании чеков, пробитых в каждом отделе, можно определить сумму выручки от продажи товаров, облагаемых по различным ставкам.
Возможно также использование отдельных счетчиков ККТ для учета продажи товаров, облагаемых НДС по разным ставкам. При этом продавец или кассир должны знать ставки налога по отдельным видам товаров, что может приводить к появлению ошибок. Поэтому полученные на основании показаний счетчиков данные о продаже товаров следует периодически проверять путем проведения инвентаризации товаров.
Другим вариантом является ежемесячное определение остатков товаров по данным инвентаризации.
На основании данных об остатке товаров и данных по недостачам определяется выручка от реализации по группам товаров с разными ставками. При этом инвентаризации могут подвергаться не все нереализованные на конец месяца товары, а лишь товары, занимающие наименьший удельный вес в объеме товарооборота.
Сумма выручки от продажи избранной группы товаров (например, облагаемой налогом по ставке 10%) определяется на основании данных инвентаризационных описей и первичных документов на поступление товаров по схеме:
Общая выручка организации за месяц определяется на основании показаний кассовых аппаратов.
Сумма выручки от продажи товаров, облагаемых по ставке 18%, в этом случае определяется следующим образом:
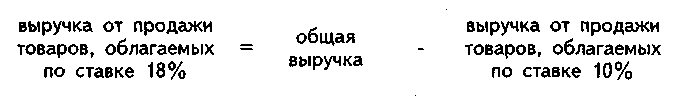
Ведение синтетического раздельного учета может обеспечиваться открытием соответствующих субсчетов счета 41 "Товары", а также субсчетов второго порядка к соответствующим субсчетам счета 90 "Продажи".
В случае ведения раздельного учета реализации товаров, как подлежащих обложению НДС, так и не подлежащих обложению, ведется также раздельный учет расходов, связанных с продажей облагаемых и не облагаемых налогом товаров.
Расходы, относящиеся к реализации и тех и других видов товаров, и относящиеся к ним суммы НДС подлежат распределению по видам товаров в соответствии с удельным весом выручки от продажи соответствующих видов товаров в общем объеме выручки (в соответствии со статьей 170 НК РФ).
Поскольку сумма выручки по видам продаж определяется в конце месяца, то и расходы по видам продаж могут быть распределены только в конце месяца. Поэтому в течение месяца все расходы могут учитываться без деления по видам продаж на одном счете, суммы НДС по расходам также могут учитываться на одном счете.
В конце месяца после распределения по видам продаж указанные расходы списываются на отдельные субсчета к счету 44 "Расходы на продажу". Суммы НДС по расходам, относящимся к продажам необлагаемых налогом товаров, также включаются в расходы на продажу и отражаются на соответствующем субсчете счета 44.
Распределение расходов по заготовке и доставке товаров между проданными товарами и остатком товаров на складе на конец месяца производится отдельно по группам товаров, облагаемым НДС и не облагаемым налогом.
После распределения суммы расходов, относящиеся к проданным товарам, списываются на себестоимость продаж соответствующих видов товаров.
При отсутствии раздельного учета операций с товарами, подлежащими и не подлежащими обложению НДС, суммы налога по приобретенным товарам (работам, услугам) вычету не подлежат и в расходы, принимаемые к вычету при исчислении налога на прибыль, не включаются (статья 170 НК РФ).
Организация имеет право не вести раздельный учет в тех налоговых периодах, в которых доля совокупных расходов по операциям с товарами, не подлежащими обложению НДС, не превышает 5 процентов общей величины совокупных расходов. При этом все суммы налога по расходам в указанном налоговом периоде подлежат вычету в установленном порядке.
Пример 1.
Организация розничной торговли отражает в учете операции по реализации товаров А, В (облагаются НДС по ставке 18%) и С (облагаются НДС по ставке 10%):
а) оплачены и получены товары А на сумму 4720-00 руб. (включая НДС 18%). Сформирована продажная цена товаров. Торговая наценка по товарам А составляет 50%;
б) оплачены и получены товары В на сумму 5310-00 руб. (включая НДС 18%). Сформирована продажная цена товаров. Торговая наценка по товарам В составляет 40%;
в) оплачены и получены товары С на сумму 5500-00 руб. (включая НДС 10%). Сформирована продажная цена товаров. Торговая наценка по товарам С составляет 30%;
г) выручка от продажи за месяц составила: товаров А и В (с учетом НДС 18%) - 1770-00 руб., товаров С (с учетом НДС 10%) - 1100-00 руб.;
д) в конце месяца начисляется НДС, определяется финансовый результат.
Учетная политика организации предполагает:
товары на счете учитываются на счете 41 "Товары" по продажным ценам, включающим торговую наценку и НДС по продажной стоимости товара;
торговая наценка и НДС по продажной стоимости товара учитываются на счете 42 "Торговая наценка";
валовой доход и себестоимость реализованных товаров определяются расчетным путем по среднему проценту в конце месяца.
Для обеспечения раздельного учета были использованы субсчета "/10" по товарам, облагаемым НДС по ставке 10% и "/18" по товарам, облагаемым НДС по ставке 18%.
По товарам А:
стоимость поступивших товаров без НДС - 4000-00 руб., НДС -720-00 руб.;
торговая наценка = 4000-00 х 50% = 2000-00 руб.;
НДС, включаемый в продажную стоимость товаров = (4000-00 + 2000-00) х х18% = 1080-00 руб.;
стоимость товаров по продажным ценам = 4000-00 + 2000-00 + 1080-00 = 7080-00 руб.
По товарам В:
стоимость поступивших товаров без НДС - 4500-00 руб., НДС -810-00 руб.;
торговая наценка = 4500-00 к 40% = 1800-00 руб.)
НДС, включаемый в продажную стоимость товаров = (4500-00 +
1800-00)*. 18% = 1134-00 руб.;
стоимость товаров по продажным ценам = 4500-00 + 1800-00 +
1134-00 = 7434-00 руб.
По товарам С:
стоимость поступивших товаров без НДС - 5000-00 руб., НДС -500-00 руб.;
торговая наценка = 5000-00 х 30% = 1500-00 руб.;
НДС, включаемый в продажную стоимость товаров = (5000-00 + 1500-00) х 10% = 650-00 руб.;
стоимость товаров по продажным ценам = 5000-00 + 1500-00 + 650-00 = 7150-00 руб.
По товарам А и В:
Остаток товаров А и В на конец месяца (сальдо субсчета 41/18 счета 41 " Товары")= 7080-00 + 7434-00 - 1770-00 = 12744-00 руб.
Торговая наценка и НДС, относящиеся к поступившим за месяц товарам А и В (кредитовый оборот субсчета 42/18 счета 42 "Торговая Наценка" за месяц) = 2000-00 + 1080-00 + 1800-00 + 1134-00 = 6014-00 руб.
Проданы товары А и В за месяц на 1770-00 руб.
Рассчитывается средний процент (П):
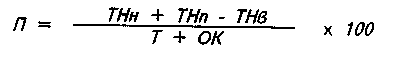
ТНн = 0, ТНп = 6014-00 руб., ТНв = О, Т = 1770-00 руб., ОК = 12744-00 руб.
П = 6014-00 / (1770-00 + 12744-00) х 100% = 41,44%.
Торговая наценка и НДС относящиеся к реализованным товарам = 1770-00 х 41,44% = 733-49 руб.
НДС по проданным товарам = 1770-00 х 18 / 118 = 270-00 руб.
Торговая наценка, относящаяся к реализованным товарам = 733-49 - 270-00 = 463-49 руб.
По товарам С:
Остаток товаров С на конец месяца (сальдо субсчета 41/10 счета 41 «Товары») = 7150-00 - 1100-00 = 6050-00 руб.
Торговая наценка и НДС, относящиеся к поступившим за месяц товарам С (кредитовый оборот субсчета 42/10 счета 42 "Торговая наценка" за месяц) = 1500-00 + 650-00 = 2150-00 руб.
Проданы товары С за месяц на 1100-00 руб.
Рассчитывается средний процент (П):
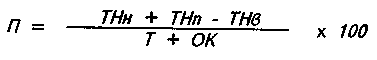
ТНн = О, ТНп = 2150-00 руб., ТНв = О, Т = 1100-00 руб., ОК = 6050-00 руб.
П = 2150-00 / (1100-00 + 6050-00) х 100% = 30,07%.
Торговая наценка и НДС, относящиеся к реализованным товарам = 1100-00 х 30,07% = 330-77 руб.
НДС по проданным товарам = 7/00 х /(3 / //0 = 100-00 руб.
Торговая наценка, относящаяся к реализованным товарам ~ 330-77 - 100-00 = 230-77 руб.
| Операция | Сумма | Дебет | Кредит | |
| а | Оплачены товары А (с учетом НДС 18%) | 4720-00 | 60 | 50 |
| Получены товары А | 4000-00 | 41/18 | 60 | |
| НДС по полученным товарам | 720-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 720-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 50% | 2000-00 | 41/18 | 42/18 | |
| Включается НДС в продажную стоимость | 1080-00 | 41/18 | 42/18 | |
| б | Оплачены товары В (с учетом НДС 18%) | 5310-00 | 60 | 50 |
| Получены товары В | 4500-00 | 41/18 | 60 | |
| НДС по полученным товарам | 810-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 810-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 40% | 1800-00 | 41/18 | 42/18 | |
| Включается НДС в продажную стоимость | 1134-00 | 41/18 | 42/18 | |
| в | Оплачены товары С (с учетом НДС 10%) | 5500-00 | 60 | 50 |
| Получены товары С | 5000-00 | 41/10 | 60 | |
| НДС по полученным товарам | 500-00 | 19-3 | 60 | |
| НДС списан на расчеты с бюджетом | 500-00 | 68/НДС | 19-3 | |
| Начисляется торговая наценка 30% | 1500-00 | 41/10 | 42/10 | |
| Включается НДС в продажную стоимость | 650-00 | 41/10 | 42/10 | |
| г |
Выручка по проданным товарам А и В |
1770-00 | 50 | 90-1/18 |
| Начислен НДС | 270-00 | 90-3/18 | 68/НДС | |
| Выручка по проданным товарам С * | 1100-00 | 50 | 90-1/10 | |
| Начислен НДС | 100-00 | 90-3/10 | 68/НДС | |
| д | В конце месяца: | |||
| По товарам А и В: | ||||
| -списывается стоимость товаров по продажным ценам | 1770-00 | 90-2/18 | 41/18 | |
| -списываются торговая наценка и НДС, относящиеся к проданным товарам (сторно) | 733-49 | 90-2/18 | 42/18 | |
| По товарам С: | ||||
| -списывается стоимость товаров по продажным ценам | 1100-00 | 90-2/10 | 41/10 | |
| -списываются торговая наценка и НДС, относящиеся к проданным товарам (сторно) | 330-77 |
90-2/10 |
42/10 |
Рассчитывается финансовый результат по продажам: оборот по кредиту счета 90 (доходы): 2870-00 руб.; оборот по дебету счета 90 (расходы): 2175-74 руб.; прибыль - кредитовое сальдо счета 90: 694-26 руб.
| Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 694-26 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 694-26 руб.
4.4. Учет реализации товаров в кредит
При продаже товаров в кредит договором купли-продажи предусмотрена оплата стоимости товара через определенное время после его передачи покупателю. Отношения между продавцом -торговой организацией и покупателем - физическим лицом при продаже товаров в кредит регулируются статьями 488, 489 ГК РФ.
Порядок продажи товаров в кредит определен Правилами продажи гражданам товаров длительного пользования в кредит, утвержденными постановлением Правительства РФ от 09.09.93 № 895.
Для приобретения товара в кредит покупатель предъявляет продавцу справку для покупки товаров в кредит по форме № КР-1, утвержденной постановлением Госкомстата России от 25.12.98 № 132. Справка для покупки товаров в кредит по форме № КР-1 составляется в одном экземпляре в организации по месту работы (учебы) покупателя.
При покупке товара в кредит оформляется поручение-обязательство по форме № КР-2 в двух экземплярах. Первый экземпляр поручения - обязательства- организацией торговли пересылается в организацию, где работает (учится) покупатель, а пенсионеру и покупателю, осуществляющему погашение полученного кредита путем внесения наличных денег в кассу организации торговли или перечисления ему денежных средств в порядке безналичных расчетов, выдается на руки. Второй экземпляр поручения - обязательства остается в организации торговли.
Как правило, одним из условий продажи товаров в кредит является внесение первоначального взноса при получении товара. После уплаты первоначального взноса на основании данных поручения - обязательства составляется распоряжение по форме № КР-4. Покупатель при получении товара ставит в распоряжении свою подпись с указанием своих паспортных данных. Распоряжения по форме № КР-4 регистрируются в ведомости - описи поручений-обязательств по форме № КР-3.
В случае погашения покупателями задолженности за приобретенные в кредит товары наличными (через кассу торговой организации) кассиром в одном экземпляре составляется ведомость учета поступления денег в расчетную кассу от покупателей в погашение задолженности за товары, проданные в кредит, по форме № КР-5.
По мере погашения покупателями задолженности за приобретенные в кредит товары бухгалтер торговой организации в поручении - обязательстве делает соответствующие отметки.
Порядок отражения в учете операций по продаже товаров в кредит зависит от того, в какой момент происходит передача права
собственности на товар покупателю. Момент передачи права собственности должен определяться в поручении - обязательстве. Если момент перехода права собственности на товары в поручении -обязательстве не указан, то он определяется по моменту передачи товаров покупателю (статьи 223, 224 ГК РФ).
При продаже товаров в кредит выручка принимается к учету в полной сумме задолженности покупателя, включая проценты по кредиту, и отражается по дебету счета 76 "Расчеты с разными дебиторами и кредиторами", субсчет "Расчеты за товары, проданные в кредит", в корреспонденции со счетом 90 "Продажи", субсчет 90-1 "Выручка".
По мере погашения задолженности за товары счет 76 кредитуется в корреспонденции со счетами учета денежных средств.
В случае досрочного погашения покупателем задолженности производится перерасчет процентов по остатку кредита, досрочно внесенному в кассу, сумма излишне начисленных процентов по кредиту сторнируется.
Договор может предусматривать иной момент перехода права собственности (например, после полной оплаты товаров), при этом товары до этого момента не считаются проданными и отражаются на счете 45 "Товары отгруженные".
В рассматриваемом случае товары не оплачиваются покупателем полностью в момент их приобретения, в связи с этим важным моментом является выбор метода определения выручки для целей начисления налога на прибыль и НДС.
Если товары сразу становятся собственностью покупателя, то есть два варианта учетных записей.
Если организация для целей обложения НДС определяет момент определения налоговой базы как момент отгрузки, то суммы НДС по общей стоимости товаров по договору отражаются в момент передачи товара покупателю по дебету счета 90 "Продажи", субсчет 90-3 "Налог на добавленную стоимость", в корреспонденции со счетом 68 "Расчеты по налогам и сборам", субсчет "Расчеты по налогу на добавленную стоимость".
Если организация для целей обложения НДС определяет момент определения налоговой базы как момент оплаты, то сумма НДС по первоначальному взносу отражается по дебету счета 90 "Продажи", субсчет 90-3, в корреспонденции со счетом 68 "Расчеты с бюджетом по налогам и сборам". Сумма НДС по оставшейся сумме (сумме предоставленного кредита) отражается по дебету счета 90-3 в корреспонденции со счетом 76 "Расчеты с разными дебиторами и кредиторами" (на отдельном субсчете).
В дальнейшем по мере погашения покупателем задолженности НДС, относящийся к поступившему платежу, списывается с дебета счета 76 в кредит счета 68 "Расчеты с бюджетом по налогам и сборам".
Если покупатель становится собственником товаров после их полной оплаты, то при передаче товаров покупателю реализации не происходит, и НДС по реализации не начисляется, однако суммы платежей, вносимых покупателями в оплату товаров, являются авансом, по которому начисляется НДС (статья 162 НК РФ). После завершения расчетов за товары, когда покупатель становится их собственником, уплаченные суммы НДС по авансам принимаются к вычету и начисляется НДС по реализации.
Часто применяется вариант продажи товаров в кредит с участием банка, который оплачивает товар торговой организации в момент заключения договора, тем самым предоставляя кредит покупателю - физическому лицу. Проценты по кредиту оплачиваются покупателем непосредственно банку, торговая организация в этом участия не принимает. В этом случае торговая организация операции по реализации отражает в обычном порядке.
Корреспонденция счетов по учету операций при продаже товаров в кредит
| № | Операция | Первичные документы | Дебет | Кредит |
| 1. | При передаче товара и переходе права собственности на товар к покупателю: | |||
| -отражается первоначальный взнос | чек ККМ | 50 | 90-1 | |
| -отражается сумма задолженности покупателя (включая проценты за кредит) | поручение-обязательство форма № КР-2 | 76/Кр | 90-1 | |
| -списана себестоимость реализованных товаров | расчет, карточка учета | 90-2 | 41 | |
| 2. | Начислен НДС по стоимости реализованного товара (если учетная политика для НДС по отгрузке) | расчет | 90-3 | 68/НДС |
| 3. | Начислен НДС по стоимости реализованного товара (если учетная политика для НДС по оплате) | |||
| -по первоначальному взносу | расчет | 90-3 | 68/НДС | |
| -по оставшейся сумме кредита (включая проценты) | расчет | 90-3 | 76/НДС | |
| 4. | Получены денежные средства в счет погашения задолженности по кредиту: | |||
| -на расчетный счет | выписка банка | 51 | 76/Кр | |
| -наличными в кассу | чек ККМ | 50 | 76/Кр | |
| -начислен НДС по сумме полученных средств (если учетная политика для НДС по оплате) | расчет | 76/НДС | 68/НДС | |
|
5. |
В случае досрочного погашения покупателем задолженности (при уменьшении причитающихся к уплате процентов): | |||
| -получены денежные средства | чек ККМ | 50 | 76/Кр | |
| -уменьшение процентов по остатку кредита (сторно) | расчет | 76/Кр | 90-1 | |
| -корректировка (уменьшение) ранее начисленного НДС (сторно) | расчет | 90-3 | 68/НДС |
Пример 1.
Организация розничной торговли продала в кредит покупателю товар. Учетная стоимость товара составляет 8000-00 руб. По договору продажи в кредит:
стоимость товара - 11800-00 руб. (включая НДС 18%); проценты за кредит - 2% в месяц от стоимости товара; покупателем оплачивается первоначальный взнос 40%;
кредит погашается покупателем в течение б месяцев равными долями;
товары переходят в собственность покупателя в момент их передачи покупателю.
Учетная политика организации предполагает:
товары на счете учитываются на счете 41 "Товары" по покупной стоимости.
Рассмотрим два варианта учетной политики для целей начисления НДС:
моментом определения налоговой базы является момент отгрузки;
моментом определения налоговой базы является момент оплаты.
Общая сумма процентов по кредиту = 11800-00 х 2% х 6 = 1416-00 руб.
Стоимость товара, включая проценты = 11800-00 + 1416-00 = 13216-00 руб.
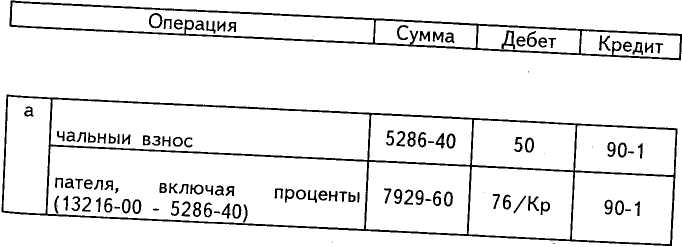
Первоначальный взнос = 13216-00 х 40% = 5286-40 руб.
Ежемесячный платеж = (13216-00 - 5286-40) / 6 = 1321-60 руб.
Операции при отпуске товара покупателю:
| а | Внесен покупателем первоначальный взнос | 5286-40 | 50 | 90-1 |
| Отражена задолженность покупателя, включая прценты (13216-00 – 5286-40) | 7929-60 | 76/Кр | 90-1 | |
| Начислен НДС (13216-00 х 18 / 118) | 2016-00 | 90-3 | 68/НДС | |
| Списана учетная стоимость товара | 8000-00 | 90-2 | 41-2 |
Вариант 1. Моментом определения налоговой базы для целей начисления НДС является момент отгрузки.
В конце месяца:
Рассчитывается финансовый результат по продажам:
оборот по кредиту счета 90 (доходы): 13216-00 руб.;
оборот по дебету счета 90 (расходы): 10016-00 руб.;
прибыль - кредитовое сальдо счета 90: 3200-00 руб.
| б | Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 3200-00 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 3200-00 руб.
Операции при погашении задолженности (ежемесячно):
| в | Получены денежные средства в счет погашения задолженности | 1321-60 | 50 | 76/Кр |
Вариант 2. Моментом определения налоговой базы для целей начисления НДС является момент оплаты.
| а | Внесен покупателем первоначальный взнос | 5286-40 | 50 | 90-1 | |||||
| Отражена задолженность покупателя, включая прценты (13216-00 – 5286-40) | 7929-60 | 76/Кр | 90-1 | ||||||
| Начислен НДС по сумме полученных средств (5286-40 х 18 / 118) | 806-40 | 90-3 | 68/НДС | ||||||
| Начислен НДС по сумме полученных средств (7929-60 х 18 / 118) | 1209-60 |
|
1209-60 90-3 76/НДС |
| Списана учетная стоимость товара | 8000-00 | 90-2 | 41-2 |
Рассчитывается финансовый результат по продажам:
оборот по кредиту счета 90 (доходы): 13216-00 руб.;
оборот по дебету счета 90 (расходы): 10016-00 руб.;
прибыль - кредитовое сальдо счета 90: 3200-00 руб.
| б | Заключительная проводка месяца - на сумму кредитового сальдо счета 90 | 3200-00 |
90-9 |
99 |
Сальдо счета 99 на конец месяца - кредитовое, финансовый результат за месяц - прибыль 3200-00 руб.
Операции при погашении задолженности (ежемесячно):
| б | Получены денежные средства в счет погашения задолженности | 1321-60 | 50 | 76/Кр |
| Начисленный ранее НДС подлежит к уплате в бюджет в части, соответствующей поступившему платежу (1321-60 х 18 / 118) | 201-60 |
76/НДС |
68/НДС |
5. УЧЕТ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
5.1. Отражение операционных и внереализационных доходов и
расходов в бухгалтерском учете
Основные принципы отражения доходов и расходов в бухгалтерском учете определяются Положениями по бухгалтерскому учету "Доходы организации" ПБУ 9/99 и "Расходы организации" ПБУ 10/99, утвержденными приказами Министерства финансов РФ от 06.05.99 №№ 32н, ЗЗн.
Прочими доходами считаются поступления, не являющиеся доходами от обычных видов деятельности. К прочим доходам относятся операционные, внереализационные и чрезвычайные доходы.
Операционными доходами являются:
поступления, связанные с предоставлением за плату во временное пользование активов организации, с предоставлением за плату прав на различные виды интеллектуальной собственности, с участием в уставных капиталах других организаций (в случае, когда эти виды деятельности не относятся к обычным видам деятельности);
прибыль, полученная организацией по договору простого товарищества;
поступления от продажи основных средств и других активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете" организации в этом банке.
Внереализационными доходами являются:
штрафы, пени, неустойки за нарушение условий договоров;
активы, полученные безвозмездно, в том числе по договору дарения;
поступления в возмещение причиненных организации убытков;
прибыль прошлых лет, выявленная в отчетном году;
суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
курсовые разницы;
сумма дооценки активов и т.д.
Прочими считаются расходы, не являющиеся расходами по обычным видам деятельности. К прочим расходам относятся операционные, внереализационные и чрезвычайные расходы.
Операционными расходами являются:
расходы, связанные с предоставлением за плату во временное
пользование активов организации, с предоставлением за плату прав на различные виды интеллектуальной собственности, с участием в уставных