Анализ и диагностика финансово-хозяйственной деятельности предприятия
Как видно из таблицы 17 за отчетный период произошли существенные изменения в наличии и структуре основных средств. Сума их возросла на 24581 тыс. руб., или на 8,726 %. Значительно увеличился удельный вес активной части фондов на 5,37%, что следует оценить положительно. По большей части это произошло из-за существенного прироста входящих в активную часть машин и оборудования с 207367 тыс. руб. до 219962 тыс. руб. (темп прироста составил 6,074 %). Необходимо отметить и увеличение стоимости зданий на 19,669 % (с 54760 тыс.руб. до 65531 тыс. руб.). Незначительно, но все же уменьшились транспортных средств (с 10126 тыс. руб. до 9212 тыс. руб.) на 9,02 %. Также уменьшились сооружения и передаточные устройства на 8,024%, производственный и хозяйственный инвентарь на 3,198%, а земельные участки и объекты природопользования увеличились на 69,73%.
18.Показатели движения и технического состояния основных фондов
Показатели движения и технического состояния основных фондов
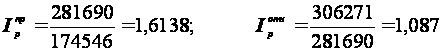
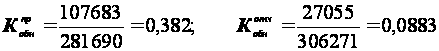
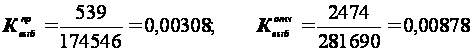
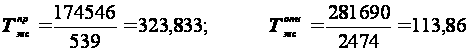
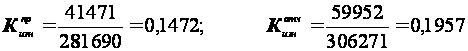

Таблица 18
Показатели движения и технического состояния основных фондов
| № п/п | Наименование показателя |
Порядок расчета | Значения | Изме-нение | |
| пр. год | отч. год | ||||
| 1. | Индекс роста ОФ |
|
1,61384 | 1,0872 | -0,52658 |
| 2. | Коэффициент обновления ОФ |
|
0,3822 | 0,0883 | -0,2939 |
| 3. | Коэффициент выбытия ОФ |
|
0,0030 | 0,0087 | 0,00569 |
| 4. | Средний срок эксплуатации ОФ |
|
323,83 | 113,860 | -209,972 |
| 5. | Коэффициент износа основных фондов по состоянию на конец года |
|
0,1472 | 0,1957 | 0,04852 |
| 6. | Коэффициент годности основных фондов по состоянию на конец года |
|
0,85277 | 0,8042 | -0,04852 |


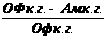
Анализируя таблицу можно сделать вывод о том, что индекс роста основных фондов за отчетный год значительно снизился на 0,52658. Отрицательная тенденция также наметилась и в динамике коэффициента обновления. Его величина в отчетном периоде составила всего 0,0883, против 0,382 в прошлом году. За отчетный год выбыло незначительное количество оборудования, вследствие чего увеличился и коэффициент выбытия на 0,00569. Как следствие увеличения коэффициента выбытия значительно снизился средний срок эксплуатации основных средств с 323,833 лет до 113,86 лет (или на 209,972). Коэффициент износа показывает степень износа. В нашем случае он возрастает с 0,1472 до 0,1957, это следствие выбытия ОПФ. Коэффициент годности в предшествующем году 0,8527, а в отчетном 0,8042 он снизился на 0,0485.
19. Анализ эффективности использования основных фондов
Эффективность работы предприятия, выполнение производственного плана и снижение себестоимости во многом зависит от размера имеющихся в хозяйстве основных фондов, их структуры и степени использования. Основные фонды это принадлежащие предприятию объекты длительного пользования, участвующие во многих циклах производственного процесса, сохраняющие свои натурально вещественную форму и переносящие свою стоимость на стоимость работ (услуг) по мере износа.
Основные задачи анализа ОФ направлены на выполнение обеспеченности предприятия ОФ, повышения степени их использования и т.д.
Основные фонды составляют большую часть имущества предприятия. В зависимости от характера участия ОФ в производстве их делят на производственные и непроизводственные.
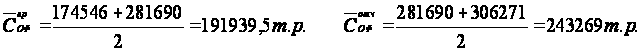
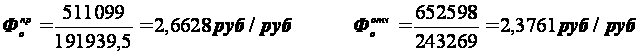


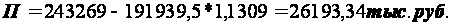
Таблица 19
Анализ эффективности использования основных фондов
| № п/п | Наименование показателя |
Порядок расчета | Значения | Изме-нение | |
| пр. год | отч. год | ||||
| 1. | Объем продаж продукции в сопоставимых ценах, т.р. | Х |
511099 | 578031,8866 | Х |
| 2. | Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах, т.р. |
|
191939,5 | 243269 | 51329,5 |
| 3. | Фондоотдача основных фондов, р./р. |
|
2,662813022 | 2,376101709 | -0,286711313 |
| 4. | Фондоемкость продукции, р./р. |
|
0,375542703 | 0,420857405 | 0,045314702 |
| 5. | Рентабельность основных фондов по прибыли до налогообложения |
|
53,32930429 | 47,93130239 | -5,398001901 |
| 6. | Относительная экономия (перерасход) ОФ, т.р. |
|
26193,34283 |
||
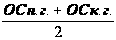


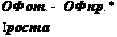
Из расчетов видно, что за истекший год значительно увеличилась стоимость основных фондов предприятия: с 191939,5 до 243269 тыс. рублей, или на 51329,5 тыс. рублей.
Фондоотдача показывает, какое количество продукции приходится на один рубль ОФ. Исходя из таблицы видно, что в базисном году на один рубль ОФ приходилось 2,6628 руб. стоимости продукции. В динамике этот показатель уменьшился на 0,2867 и составил 2,376р./р., этот показатель говорит о незначительном снижении объемов производства продукции.
Фондоемкость - это показатель обратный фондоотдаче, т.е. показывает стоимость ОФ приходящиеся на один рубль выпускаемой продукции. Соответственно, если фондоотдача в динамике уменьшилась, то фондоемкость увеличилась. Так изменение этого показателя ставили 0,04531.
Рентабельность ОФ по прибыли до налогообложения показывает, какую прибыль получает предприятие с каждого рубля вложенного в ОФ. В базисном году этот показатель составил 53,329%, в отчетном году уменьшилась на 5,398 и составил 47,931 %, т.е. в отчетном году на каждый рубль вложенный в ОС получили 58 копеек прибыли.
Показатель экономии ОПФ показывает количество сэкономленных или перерасходованных ОПФ. Перерасход ОС составил 26193,34 тыс.руб.
20. Анализ использования материальных ресурсов
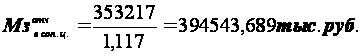
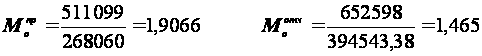
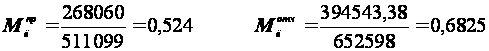
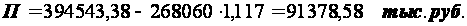
Таблица 20
Анализ использования материальных ресурсов
| № п/п | Наименование показателя |
Порядок расчета | Значения | Изме-нение | |
| пр. год | отч. год | ||||
| 1. | Объем продаж продукции в сопоставимых ценах, т.р. | Х |
511099 | 578031,8866 | Х |
| 2. | Материальные затраты в сопоставимых ценах, т.р. | Х |
268060 | 394543,389 | Х |
| 3. | Материалоотдача, р./р. |
|
1,906658957 | 1,465065447 | -0,44159351 |
| 4. | Материалоемкость продукции, р./р. |
|
0,524477645 | 0,682563364 | 0,158085719 |
| 5. | Экономия (перерасход) материальных ресурсов, т.р. |
|
91378,58623 | ||


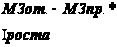
Материалоотдача показывает, стоимость продукции, приходящуюся на единицу материала (сырья).
В отчетном году увеличилась величина материальных затрат в себестоимости продукции, и как следствие снизился показатель материалоотдачи с 1,90665 до 1,465р./р., или на 0,441. Соответственно обратный ему показатель материалоемкости вырос на 0,158. Перерасход материальных ресурсов составил 91378,58 тыс. руб.
21. Анализ состава, структуры и динамики затрат
Таблица 21
Анализ состава, структуры и динамики затрат
Наименование показателя |
Порядок расчета (коды строк) | Абс. значение, тыс. руб. | Уд. вес, % | Изменения | Темп прироста, % |
|||
| за предыдущий период | за отчетный период | за предыдущий период | за отчетный период | абс. значений, тыс. руб. | удельного веса, % | |||
| Материальные затраты | 710 | 268060 | 353217 | 77,77407047 | 80,17236683 | 85157 | 2,398296358 | 31,76788779 |
| Затраты на оплату труда | 720 | 37812 | 46305 | 10,97065266 | 10,51020038 | 8493 | -0,460452287 | 22,46112345 |
| Отчисления на социальные нужды | 730 | 13439 | 15918 | 3,899148448 | 3,613030333 | 2479 | -0,286118115 | 18,44631297 |
| Амортизация | 740 | 10433 | 20063 | 3,026997229 | 4,553852719 | 9630 | 1,52685549 | 92,30326848 |
| Прочие затраты | 750 | 14921 | 5069 | 4,329131185 | 1,15054974 | -9852 | -3,178581445 | -66,02774613 |
|
Итого по элементам затрат |
760 | 344665 | 440572 | 100 | 100 | 95907 | – | 27,82615003 |
Материальные затраты в базисном периоде составили 268060 тыс.руб. в динамики они увеличились, и в отчетном году составили 353217 тыс.руб. доля в этом же году материальных затрат в общей их сумме составили 80,17 %. Темп прироста составил 31,76 %.
Затраты на оплату труда увеличиваются на 8493 тыс.руб. с 37812 до 46305 тыс.руб., доля затрат на оплату труда уменьшилась на 0,46 %.
Отчисления на социальные нужду в динамике увеличились, темп их прироста увеличился на 18,44 %.
Амортизационные отчисления в базисном году составили 10433 тыс.руб. а в отчетном периоде они увеличились на 9630 тыс.руб. и составили 20063 тыс.руб., это говорит о немного ускорившейся окупаемости ОПФ.
22. Анализ показателей себестоимости продукции
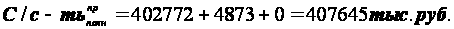
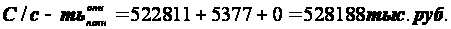

Таблица 22
Анализ показателей себестоимости продукции
Наименование показателя |
Порядок расчета (коды строк) | Значения | Изменение |
|
пр. год |
отч. год |
|||
| Полная себестоимость проданной продукции, т.р. |
|
407645 | 528188 | 120543 |
| Затраты на 1 рубль проданной продукции, р./р. |
|
0,797585204 | 0,809361966 | 0,011776762 |
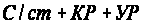
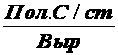
Как видно из таблицы за истекший год полная себестоимость выпускаемой продукции увеличилась с 407645 до 528188 тыс.рублей, или на 120543 тыс. рублей. Однако за данный промежуток времени возросла и выручка от реализации на 141499 тыс. рублей, таким образом, затраты на 1 рубль проданной продукции практически не изменились, и по-прежнему составляют приблизительно 80 копеек.
Заключение
Используя результаты структуры, состава и динамики источников средств предприятия ОАО «Белгородский абразивный завод» и оценив состояние предприятия за период 2003-2004 гг., можно сделать вывод о том, что организация находится в финансово-неустойчивом состоянии, но прослеживается положительная динамика некоторых показателей, что свидетельствует о улучшении финансового состояния в будущем.
Из таблицы 3, видно, что обеспеченность предприятия собственными оборотными средствами характеризуется положительно, все показатели соответствуют нормативному значению.
По обеспеченности запасов предприятия источниками формирования можно сделать вывод, что у предприятия неустойчивое финансовое положение.
Из таблицы 8, видим, что, оценив показатели оборачиваемости капитала и его частей, прослеживается увеличение оборачиваемости, а это в свою очередь, удовлетворительно для данного предприятия. Его деловая активность и интенсивность использования капитала организации за два года повышается.
Проанализировав отчет о прибылях и убытках за 2003-2004 гг., делаем вывод, что финансовый результат предприятия в отчетном году увеличился.
Данные о росте цен на продукцию предприятия в отчетном году по сравнению с предыдущим свидетельствуют, об увеличении себестоимости продукции и увеличении объемов продаж.
Оценив производственный потенциал, видим, что предприятие в отчетном году увеличило его долю в своих активах.
После проведения анализа состава, структуры и динамики затрат предприятия за 2 года, сделаем оценку вклада отдельных факторов производства в себестоимость. Материальные затраты превышают во многом все остальные факторы.
Из таблицы 22, видим, что затраты на 1 рубль проданной товарной продукции остаются прежними.
Из таблицы 5 видно, что баланс предприятия неликвидный. Но к концу отчетного года появляются проблески и возможно в скором будущем баланс станет ликвидным.
Повышается платежеспособность предприятия. Также в таблице 15 наблюдается экономия трудовых ресурсов, среднегодовая выработка одного рабочего увеличилась на 112,681 тыс.руб./чел. в целом можно сделать вывод об эффективном использовании трудовых ресурсов. Наблюдается рост материальных ресурсов. Общая структура себестоимости изменилась при ее увеличении, что говорит об увеличении объемов производства. Показатели рентабельности немного уменьшились, но может в будущем они улучшатся. И предприятие будет финансово-устойчивое.
Список использованной литературы
Анализ и диагностика финансово-хозяйственной деятельности предприятия/ Табурчак П.П., Викуленко А.Е., Овчинникова Л.А. Учеб. пособие для вузов /Под ред. П.П. Табурчака, В.М. Тумина. – СПб: Химиздат, 2001
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – 3-е изд., перераб. и доп. – М.: ИНФРА-М, 2004
Крейнина М.Н. « Финансовое состояние предприятия. Методы оценки» - М. ЦКЗ « ДИС», 2001г.
Анализ финансового состояния предприятия – М.: Центр экономики и маркетинга 98г.