Анализ и диагностика финансово-хозяйственной деятельности предприятия


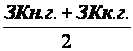


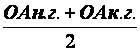


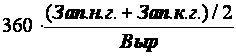
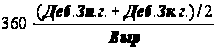
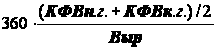
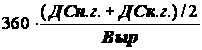
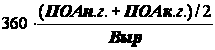

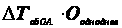
Анализируя, расчеты можно сделать вывод о росте среднегодовой величины совокупного капитала на 53161 тыс. руб. Положительной тенденцией является также снижение продолжительности одного оборота совокупного капитала с 198,3 дней до 184,6 дней, при этом увеличилась величина коэффициента оборачиваемости (с 1,8155 до 1,9499). По сравнению с прошлым годом уменьшилось количество дней оборота заемного капитала с 73,9 дней до 52,29. Уменьшение составило почти месяц. Такое положение объясняется уменьшением долгосрочных обязательств при одновременном снижении краткосрочных. Что касается оборачиваемости собственного капитала, то коэффициент оборачиваемости увеличился с 2,894 до 2,7205, что способствовало снижению периода одного оборота на 7,9 дней.
Среднегодовая величина оборотных активов за рассматриваемый период увеличилась на 807 тыс. руб., при этом коэффициент оборачиваемости возрос с 6,206 до 7,848, вследствие чего сократилась продолжительность одного оборота на 12,13 дней. Что касается отдельных элементов оборотных активов, то можно отметить значительное снижение продолжительности одного оборота запасов практически на 2,8 дней (с 27,44 до 24,61 дней). А также снижение продолжительности одного оборота дебиторской задолженности с 13,58 до 7,91 дней. Краткосрочных финансовых вложений вообще отсутствуют. Продолжительность оборота денежных средств снизилась с 8,854 до 5,501дней. Однодневный оборот в отчетном году составил 1812,77 дней. Экономия оборотных активов составила 21991,105 тыс. руб.
9. Анализ состава, структуры и динамики
финансовых результатов предприятия
Таблица 9
Анализ состава, структуры и динамики финансовых результатов предприятия
Наименование показателя |
Порядок расчета (коды строк) | Абс. зн., т.р. | Уд. вес, % | Изменения | Темп прироста, % |
|||
| За предыдущий период | За отчетный период | За предыдущий период | За отчетный период | Абс. значений, т.р. | Удельного веса, % | |||
| Выручка | 010 | 511099 | 652598 | 100 | 100 | 141499 | - | 27,68524298 |
| Себестоимость проданной продукции | 020 | 402772 | 522811 | 78,80508473 | 80,112259 | 120039 | 1,30717427 | 29,80321373 |
| Валовая прибыль | 029 | 108327 | 129787 | 21,19491527 | 19,887741 | 21460 | -1,30717427 | 19,81038892 |
| Коммерческие расходы | 030 | 4873 | 5377 | 0,953435636 | 0,823937554 | 504 | -0,12949808 | 10,3427047 |
| Управленческие расходы | 040 | 0 | 0 | 0 | 0 | |||
| Прибыль(убыток) от продаж | 050 | 103454 | 124410 | 20,24147964 | 19,06380344 | 20956 | -1,17767619 | 20,25634582 |
| Сальдо операционных доходов и расходов | 60-70+80+90-100 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Сальдо внереализационных доходов и расходов | 120-130 | -7808 | -1094 | -1,527688373 | -0,167637657 | 6714 | 1,36005072 | -85,9887295 |
| Прибыль(убыток) до налогообложения | 140 | 102360 | 116602 | 20,02743108 | 17,86735479 | 14242 | -2,1600763 | 13,91363814 |
| Отложенные налоговые активы и обязательства | 141+142 | 0 | 0 | 0 | 0 | |||
| Текущий налог на прибыль | 150 | 24566 | 27327 | 4,806505198 | 4,187417062 | 2761 | -0,61908814 | 11,23911097 |
| Сальдо чрезвычайных доходов и расходов | 170-180 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Чистая прибыль (убыток) отчетного периода | 190 | 77794 | 89275 | 15,22092589 | 13,67993773 | 11481 | -1,54098816 | 14,75820757 |
Каждое предприятие, прежде чем начать производство определяет какой доход, оно может получить.
Прибыль предприятия зависит от цены продукции и затрат на производство. Цена на рынке есть следствие взаимодействия спроса и предложения. Затраты на производство продукции могут возрастать или снижаться в зависимости от потребляемых объемов ресурсов, уровня техники, организации производства и других факторов.
Из расчетов следует, что за рассматриваемый период значительно возросла выручка то продаж у предприятия с 511099 тыс. руб. до 652598 тыс. руб., т.е. темп прироста составил 27,685 %. По большей части это объясняется ростом себестоимости производимой продукции, она увеличилась на 29,8 %.
Значительный рост наблюдается и в размере валовой прибыли, она возросла с 108237 тыс. руб. до 129787 тыс. руб., что обеспечило ее прирост в 19,81 %.
Также возросли коммерческие расходы на 10,34 %. При этом полностью исчезли из расходных статей управленческие расходы.
Прибыль от продаж в рассматриваемом периоде возросла на 20,256% (с 103454 тыс. руб. до 124410 тыс. руб.). Однако отсутствие операционных доходов и расходов и высокие внереализационные расходы предприятию не помешало получать довольно высокую прибыль. И тем самым увеличился налог на прибыль на 2761 тыс. руб.
Чистая прибыль увеличилась на 11481 тыс. руб. и в отчетном году составила 89275 тыс. руб. а изменение доли чистой прибыли составило 1,54 % от выручки.
10. Оценка показателей рентабельности
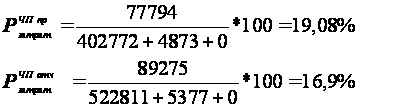


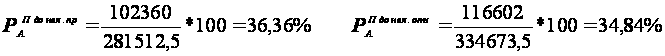
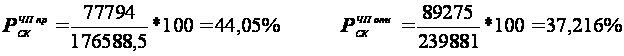
Таблица 10
Оценка показателей рентабельности
| № п/п | Наименование показателя |
Порядок расчета По форме №2 |
Значения | Изменение | |
| пр. год | отч. год | ||||
| 1. | Окупаемость затрат по чистой прибыли |
|
19,08376161 | 16,90212576 | -2,181635848 |
| 2. | Рентабельность продаж по прибыли от продаж |
|
20,24147964 | 19,06380344 | -1,177676191 |
| 3. | Рентабельность продаж по чистой прибыли |
|
15,22092589 | 13,67993773 | -1,540988161 |
| 4. | Рентабельность активов по прибыли до налогообложения |
|
36,36072999 | 34,84052367 | -1,520206311 |
| 5. | Рентабельность собственного капитала по чистой прибыли |
|
44,05383137 | 37,21636978 | -6,837461582 |
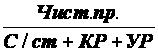


Результативность и экономическая целесообразность функционирования предприятия оценивается не только абсолютными, но и относительными показателями. Относительными показателями является система показателей рентабельности.
В широком смысле слова понятие рентабельности означают прибыльность, доходность. Предприятие считается рентабельным, если результаты от реализации продукции покрывают издержки производства и, кроме того, образуют сумму прибыли, достаточную для нормального функционирования предприятия.
Экономическая сущность рентабельности может быть раскрыта только через характеристику системы показателей. Общий их смысл в определении суммы прибыли с одного рубля вложенного капитала. И поскольку это относительные показатели они практически не подвержены инфляции.
Окупаемость затрат по чистой прибыли показывает какую прибыль предприятие получает с каждого затраченного рубля. В базисном периоде этот показатель составил, – 19,08 % в динамики уменьшился на 2,181 это происходит вследствие уменьшении доли прибыли в общей стоимости продукции.
Рентабельность продаж по чистой прибыли убывает, это вызвано незначительным увеличением выручки предприятия. Рентабельность активов по прибыли до налогообложения показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы. В динамике показатель уменьшился с 36,36 до 34,84 %. Это говорит об уменьшении рентабельности активов, в свою очередь это вызвано увеличением прибыли.
Рентабельность собственного капитала отражает долю прибыли в собственном капитале. Этот показатель уменьшился на 6,837, это свидетельствует о снижении прибыльности собственного капитала.
11.Исходные данные для факторного анализа показателей рентабельности
Факторный анализ – комплексное систематизированное изучение причин, обуславливающих то или иное состояние исследуемого объекта. На основании этого изучения происходит выделение конкретных факторов, определяющих это состояние. Анализ определяет характер и вид взаимосвязи между выделенными и результирующими показателями, это измерение фактора и его влияния на величину результирующего показателя. Анализ позволяет выявить резервы, разработать мероприятия, позволяющие усилить или ослабить действие тех или иных факторов, что необходимо для решения прикладных задач.

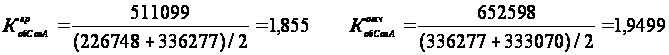
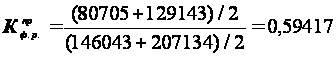
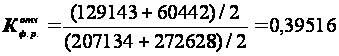
Таблица 11
Исходные данные для факторного анализа показателей рентабельности
| № п/п | Наименование показателя |
Порядок расчета |
Значения | Изменение | |
| пр. год | отч. год | ||||
| 1. | Рентабельность продаж по прибыли до налогообложения |
|
20,02743108 | 17,86735479 | -2,160076297 |
| 2. | Коэффициент оборачиваемости совокупных активов |
|
1,815546379 | 1,949954209 | 0,13440783 |
| 3. | Рентабельность продаж по чистой прибыли |
|
15,22092589 | 13,67993773 | -1,540988161 |
| 4. | Среднегодовая величина коэффициента финансового риска |
|
0,594172327 | 0,395164686 | -0,199007641 |

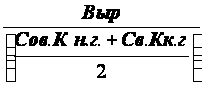
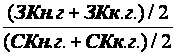
12.Факторный анализ показателей рентабельности
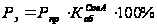
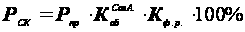
Найдем вклад каждого из факторов в величину отклонения результативного показателя (т.е. величину отклонения экономической рентабельности или рентабельности собственного капитала под влиянием рентабельности от продаж, коэффициента оборачиваемости совокупных активов и коэффициента финансового риска).
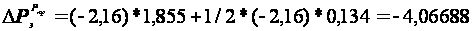
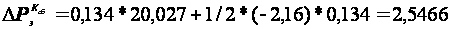
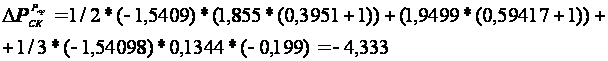
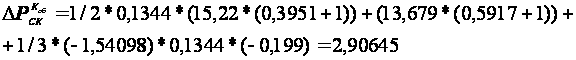
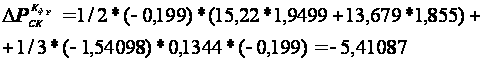
Таблица 12
Факторный анализ показателей рентабельности
| Фактор | Расчет влияния | Размер влияния |
| 1) оценка влияния факторов на изменение показателя рентабельности совокупных активов по прибыли до налогообложения | ||
| Рентабельность продаж по прибыли до налогообложения |
|
-4,066884283 |
| Оборачиваемость совокупных активов |
|
2,546677972 |
| Суммарное влияние факторов |
|
-1,520206311 |
| 2) оценка влияния факторов на изменение показателя рентабельности собственного капитала по чистой прибыли | ||
| Рентабельность продаж по чистой прибыли |
|
-4,33304074 |
| Оборачиваемость совокупных активов |
|
2,906456563 |
| Коэффициент финансового риска |
|
-5,4108774 |
| Суммарное влияние факторов |
|
-6,83746158 |
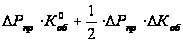
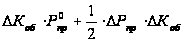

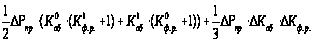
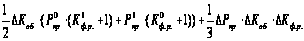
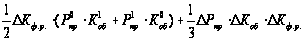
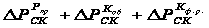
Анализируя влияние факторов на экономическую рентабельность можно сделать вывод о том, что наибольшее влияние оказывает рентабельность продаж, ее вклад в общее изменение экономической рентабельности составляет 4,06688, но также влияние коэффициента оборачиваемости совокупных активов равного 2,546 сказывается на изменении рентабельности.
Во второй факторной модели наибольшее влияние на показатель рентабельности собственного капитала оказывает коэффициент финансового риска, который составляет 5,4108, также рентабельность продаж = 4,333. Влияние коэффициента оборачиваемости совокупных активов незначительна и составляет 2,9065.
13. Расчет безубыточного объема продаж и запаса финансовой прочности в отчетном году
Рассчитаем рассмотренные показатели:
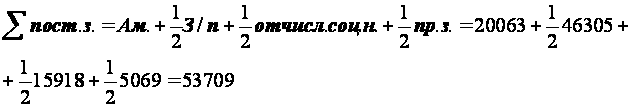
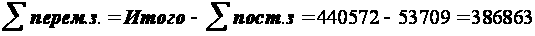
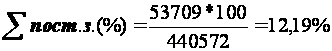
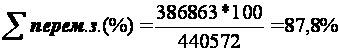
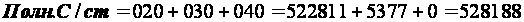
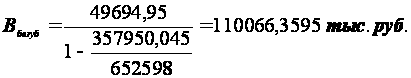
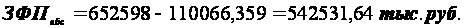
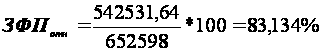
Таблица 13
Расчет безубыточного объема продаж и запаса финансовой
прочности в отчетном году
| № п/п | Наименование показателя | Порядок расчета (коды строк) | Величина показателя |
| 1. | Объем продаж за отчетный год, т.р. | Выр. | 652598 |
| 2. | Сумма переменных затрат, т.р. |
|
357950,0459 |
| 3. | Сумма постоянных затрат, т.р. |
|
49694,95407 |
| 4. | Безубыточный объем продаж, т.р. |
|
110066,3595 |
| 5. | Запас финансовой прочности, т.р. | Выр.от.г.- Выр.без. | 542531,6405 |
| 6. | Запас финансовой прочности, % |
|
83,13412553 |
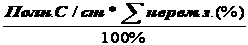
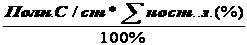
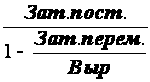
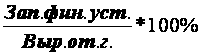
Безубыточный объем продаж – это минимальный объем выпускаемой продукции, при котором обеспечивается нулевая прибыль. Безубыточный объем продаж составил 110066,359 тыс. руб. При такой выручке прибыль и рентабельность равны нулю.
Запас финансовой прочности показывает, на сколько может сократиться объем реализации продукции, прежде чем предприятие понесет убытки. Он рассчитывается как разница между объемом продаж и безубыточным объемом. Этот показатель составил 83,134 % объем реализации можно сократить на этот процент и предприятие не понесет убытки, он составляет намного больше половины объема производства. Предприятию необходимо постоянно следить за запасом финансовой прочности, выяснять насколько близок, или далек порог рентабельности, ниже которого не должна опускаться выручка предприятия. Это очень важный показатель для оценки финансовой устойчивости предприятия.
Изобразим величину безубыточного объема продаж на графике безубыточности (рис.1).




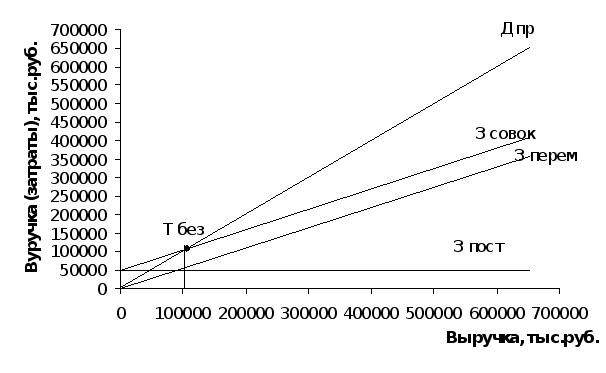
Рис. 1. График безубыточности
14. Динамика объемов продаж продукции
Объем реализации продукции может выражаться в сопоставимых, плановых и действующих ценах. Определим индекс роста на основе расчета объема продаж в отчетном году в сопоставимых ценах.
Выр. в сопост.
ценах
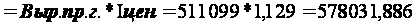 тыс. руб.
Таблица 14
Динамика объемов продаж продукции
| Объем продаж продукции, т.р. | Изме-нение, т.р. | Темп прироста, % | Индекс роста | ||
| пр. год | отч. год в ценах пр. года | отч. год | |||
| 1 | 2 | 3 | 4=2-1 | 5=4/1*100 | 2/1 |
| 511099 | 578031,8866 | 652598 | 66932,88663 | 13,09587509 | 1,130958751 |
В ценах базисного года объем продаж в отчетном году вырос на 13,09 %.
15. Анализ использования трудовых ресурсов
Производительность труда является фактором прямого воздействия. Основную роль в производственном процессе играет производственный персонал предприятия.
Задачи анализа трудовых ресурсов:
анализ фонда оплаты труда;
анализ обеспеченности производства трудовыми ресурсами;
оценка движения трудовых ресурсов;
оценка производительности труда;
анализ использования производственного времени.


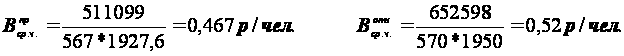

Таблица 15
Анализ использования трудовых ресурсов
| № п/п | Наименование показателя |
Порядок расчета | Значения | Изме-нение | |
| пр. год | отч. Год | ||||
| 1. | Среднегодовая численность работников, чел. | Х | 567 | 570 | 3 |
| 2. | Объем продаж продукции в сопоставимых ценах, т.р. | Х |
511099 | 578031,8866 | 66932,88663 |
| 3. | Отработано часов одним работником за год в среднем |
Кол-во раб.дн* Прод-ть см. |
1927,6 | 1950 | 22,4 |
| 4. | Среднегодовая выработка одного работника, т.р./чел. |
|
901,4091711 | 1014,091029 | 112,6818581 |
| 5. | Среднечасовая выработка одного работника, р./чел. |
|
0,467632896 | 0,520046682 | 0,052413785 |
| 6. | Трудоемкость одного рубля продукции, час/р. |
|
2,138429541 | 1,922904299 | -0,215525242 |


Анализ данных таблицы 15 показывает, что в отчетном периоде увеличилось количество отработанных часов одним работником за год с 1927,6 до 1950, или на 22,4 часов. Среднегодовая выработка одного работника – это количество продукции, произведенное одним работником за год в среднем. В динамике этот показатель увеличился на 112,681тыс. руб. и составил 1014,09 тыс.руб. при увеличении среднегодовой численности персонала с 567 до 570 человек. Это свидетельствует о сокращении расходов на содержание персонала. Увеличилась и среднечасовая выработка одного работника на 0,0524 руб./чел. Результатом увеличение выработки стало очень незначительное снижение трудоемкости одного рубля продукции, всего на 0,2155 чел/руб. Трудоемкость – это показатель, который учитывает затраты труда на производство единицы продукции, трудоемкость сократилась с 2,138 до 1,922 ч. В общем можно сделать вывод об эффективном использовании трудовых ресурсов на предприятии.
16. Оценка производственного потенциала предприятия
Материальную базу предприятия образуют средства труда, которые объединяются в средства производства. Средства труда учитываются в форме основных фондов. ОФ в стоимостном выражении представляют собой основные средства, учитываемые в системе бухгалтерской отчетности. При анализе ОФ, прежде всего надо отметить, что они, являются активными элементами производства, и при правильном их использовании не только обеспечивается создание товаров, но и способствуют улучшению труда работников.
Производственный потенциал – имущество производственного назначения (как оборотные, так и внеоборотные активы).
Доля произв.
пот. н.г. =
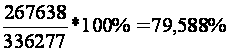
Доля произв.
пот. к.г. =
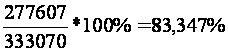
Таблица 16
Оценка производственного потенциала предприятия
Наименование показателя |
Порядок расчета (коды строк) | Абс. зн-ия, т.р. | Уд. вес, % | Изменение удельного веса, % | Темп прироста, % | ||
| на н.г. | на к.г. | на н.г. | на к.г. | ||||
| Основные фонды по остаточной стоимости | 120 | 240219 | 246319 | 89,75519171 | 88,72939083 | -1,02580088 | 2,53934951 |
| Незавершенное строительство | 130 | 90 | 7118 | 0,033627512 | 2,564056382 | 2,53042887 | 7808,888889 |
| Запасы сырья и материалов | 211 | 18806 | 14006 | 7,026655408 | 5,045261827 | -1,98139358 | -25,52376901 |
| Незавершенное производство | 213 | 8523 | 10164 | 3,184525366 | 3,661290962 | 0,476765595 | 19,25378388 |
| Производственный потенциал | 120+130+211+213 | 267638 | 277607 | 100 | 100 | 3,724807389 | |
| Доля производственного потенциала в активах |
|
Х | Х | 79,58855348 | 83,34794488 | 3,759391392 | |

Из таблицы видно, что величина производственного потенциала за истекший период увеличился на 3,7248%. Такая ситуация сложилась по большей части из-за того, что незначительно снизилась величина запасов сырья и материалов с 18806 до 14006. Но увеличилась величина незавершенного строительства с 8523 до 10164. Значения всех остальных составляющих производственного потенциала возросли, в том числе величина основных производственных фондов увеличилась с 240219 до 246319. Доля же производственного потенциала в совокупных активах предприятия возросла с 79,58 % до 83,34 % (на 3,759%).
17. Анализ состава, структуры и динамики основных фондов
Активная часть = Маш. и обор-е + транс.ср-ва
Акт. ч. н.г. = 207367+10126 = 217493 тыс.руб.
Акт. ч. к.г. = 219962+9212 = 229174 тыс.руб.
Таблица 17
Анализ состава, структуры и динамики основных фондов
Наименование показателя |
Порядок расчета (№ ф., коды строк) | Абс. зн-ия, т.р. | Уд. вес, % | Изменение удельного веса, % | Темп прироста, % | ||
| на н.г. | на к.г. | на н.г. | на к.г. | ||||
| Здания | 060 | 54760 | 65531 | 19,43980972 | 21,39641037 | 1,956600649 | 19,66946676 |
| Сооружения и передаточные устройства | 065 | 5047 | 4642 | 1,791685896 | 1,515651172 | -0,27603472 | -8,024569051 |
| Машины и оборудование | 070 | 207367 | 219962 | 73,61532181 | 71,81940177 | -1,79592004 | 6,073772587 |
| Транспортные средства | 075 | 10126 | 9212 | 3,594731797 | 3,007793751 | -0,58693805 | -9,02626901 |
| Производственный и хоз. инвентарь | 080 | 1282 | 1241 | 0,455110228 | 0,405196705 | -0,04991352 | -3,198127925 |
| Земельные участки и объекты природопользования | 110 | 2868 | 4868 | 1,018140509 | 1,58944203 | 0,571301521 | 69,73500697 |
| Прочие основные средства | 100 | 240 | 815 | 0,085200043 | 0,266104202 | 0,180904159 | 239,5833333 |
| Итого основные
фонды, в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||