Управление оборотным капиталом предприятия
Отдел кадров проводит первоначальный подбор персонала предприятия для дальнейшего заверения у вышестоящих органов. Он ведет анализ текучести кадров данного предприятия.
К производственному отделу относится технический отдел и транспортный отдел. Главный инженер руководит работой цехов предприятия, технической подготовкой и техническим обслуживанием. В введении этого отдела находятся машины, оборудование, сырье и материалы и т.д. Заведующий складом разрабатывает ассортиментные перечни товаров, следит за правильными условиями хранения и укладки, следит за гарантийными сроками реализации, осуществляет отпуск товаров. Так как предприятие выпускает разнотипную продукцию, то оно имеет несколько цехов, связанных между собой. Основной процесс производства состоит из заготовительной, обработочной и сборочной стадии. За каждым цехом закреплен отдельный руководитель.
При оценке своей текущей деятельности и планировании будущих перспектив, предприятию следует учитывать базу, необходимую для достижения поставленных целей. ГУП учреждения ОБ-21/4 обладает необходимыми средствами для обеспечения своей деятельности. Их структура и состав представлены в таблице 1.
Таблица 1. Материально-техническая база ГУП учреждения ОБ-21/4 за 2001-2003 год.
| Состав | 2001 | 2002 | 2003 | Отклонение (+,-) | |||||||
| 03-01 | 03-02 | ||||||||||
|
Тыс. Руб. |
единиц |
тыс. руб. |
единиц |
тыс. руб. |
единиц |
тыс. руб. |
единиц | тыс.руб. | единиц | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |
| 1. Здания | 8475 | 13 | 8148 | 13 | 8148 | 13 | -327 | - | - | - | |
| 2. Сооружения | 2288 | 4 | 2288 | 3 | 2288 | 3 | - | -1 | - | - | |
|
3. Машины и оборудование |
4772 | 37 | 4428 | 37 | 4446 | 38 | -326 | 1 | 18 | 1 | |
|
4.Транспортные средства |
693 | 18 | 905 | 21 | 905 | 21 | 212 | 3 | - | - | |
| 5. Инвентарь | 21 | 130 | 21 | 120 | 5 | 95 | -16 | -35 | -16 | -25 | |
| 6. Продуктивный скот | 79 | 8 | 127 | 20 | 135 | 29 | 56 | 21 | 8 | 9 | |
| 7. Другие виды ср-в | 208 | - | 304 | - | 338 | - | 130 | - | 34 | - | |
| ИТОГО: | 16536 | 210 | 16221 | 214 | 16265 | 199 | -271 | -11 | 44 | -15 | |
Из таблицы видно, что стоимость материально-технической базы ГУП учреждения ОБ-21/4 за анализируемый период имело тенденцию снижения на 271тыс.руб. в 2003 году в сравнении с 2001 годом и возросла на 44 тыс.руб. в сравнении с 2002 году. За анализируемый период наблюдается тенденция роста по статье «продуктивный скот». Дело в том, что ГУП в отчетном периоде было вложены дополнительные средства разведение скота, в частности лошадей и крупного рогатого скота. Значительные средства были отправлены на оплату дополнительного оборудования для распиловки древесины 273 тыс. руб. в связи с износом старого на сумму 255 тыс. руб. (рост общей стоимости на сумму 18 тыс. руб.). Значительное выбытие производственного и хозяйственного инвентаря на сумму 16 тыс. руб. привело к снижению их количества на 25 единиц.
Н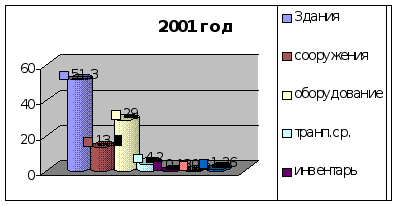
еобходимо
рассмотреть
структуру
отдельных
статей основных
фондов в общем
их объеме, чтобы
отразить влияние
каждого из них
на изменение
общей стоимости
материально-технической
базы. Воспользуемся
следующим
рисунком:
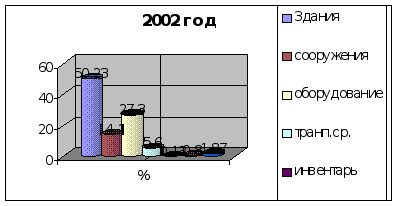
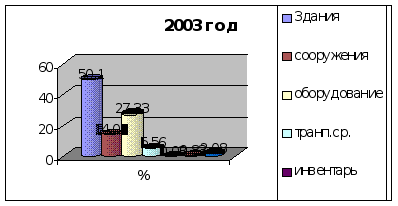
Рисунок 2 – структура основных фондов ГУП за 2001 – 2002 года.
Общий процентный состав основных фондов, представленный на рисунке, типичен для производственного предприятия. В связи с изменениями в статьях «машины и оборудование», «производственный и хозяйственный инвентарь» и «прочие виды основных средств», произошло незначительное изменение в структуре. Так доля зданий снизилась на 0,13 %, сооружений на 0,03%, хотя их общая стоимость в течении трех лет не изменялась. Остальные показатели имели тенденцию роста за анализируемый период, это связано с затратами на закупку дополнительного оборудования и транспортных средств.
2.2 Основные экономические показатели финансово-хозяйственной деятельности ГУП учреждения ОБ-21/4
ГУП представляет собой сложную организованную систему, состоящих из многих подсистем, поэтому оценка его финансового состояния должна обеспечить комплексность подхода. Этим и диктуется необходимость использования целого ряда показателей финансового состояния предприятия.
Основной целью характеристики предприятия является получение небольшого числа ключевых (наиболее информационных) параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков.
Динамика основных показателей финансово-хозяйственной деятельности ГУП учреждения ОБ-21/4 представлена в таблице 2 (приложение А).
Сопоставляя данные базисного и отчетного периодов, приведенного в таблице, мы видим, что в 2002 году произошло значительное снижение валовой прибыли на 623 тыс. руб. или 95,25 % и составила 38 тыс. руб. На это изменение оказало влияние ряд факторов.
Во-первых, в связи с тем, что в отчетном периоде увеличились запасы готовой продукции, было сокращено производство продукции. Из-за снижения потребности в товарах со стороны прежних покупателей сократилась выручка от реализации на 1841 тыс. руб. или 9,95 % и составила 16644 тыс. руб.
Во-вторых, хотя и наблюдается снижение себестоимости проданных товаров, но оно не значительно, т.е. расходы почти не оправдываются. Так, в 2001 году издержки на производство товаров составили 17844 тыс. руб., а в 2002 году снизились всего лишь на 1218 тыс. руб. и составили 16626 тыс. руб.
Все вышеперечисленное подтверждает также и снижение уровня валовой прибыли с 3,57 % до 0,23 %.
В 2002 году анализируемое предприятие понесло большие издержки обращения в размере 121 тыс. руб., что на 52 тыс. руб. больше чем в 2001 году. Также произошло увеличение уровня издержек обращения на 0,35 % и составил в отчетном периоде 0,73 %.
В результате этого изменения предприятие лишилось прибыли от реализации и понесло значительные убытки в размере 83 тыс. руб. А в 2001 году организация имела прибыль равную 592 тыс. руб.
В 2001 году предприятие имело положительное сальдо от прочих доходов и расходов в размере 72 тыс. руб. (из них 78 тыс. руб. – доходы, а 6 тыс. руб. – расходы), а прибыль от финансово-хозяйственной деятельности составила 664 тыс. руб.. За отсутствием прибили в 2002 году от прочей деятельности, ГУП не имело средств на покрытие прежнего убытка в размере 83 тыс. руб..
Несмотря на это, за счет того, что внереализационные доходы в 2002 году значительно превышали расходы, предприятие имело положительное сальдо в размере 329 тыс. руб. Это покрыло существующий убыток и до налогообложения прибыль составила 246 тыс. руб., что на 208 тыс. руб. больше, чем в базисном периоде. Такое изменение произошло из-за того, что в 2001 году предприятие понесло значительный убыток от внереализационной деятельности на сумму 626 тыс. руб.
В результате того, что в 2001 году налог на прибыль и иные аналогичные платежи составил 38 тыс. руб., данное предприятие лишилось прибыли от обычной деятельности. А в 2002 году – налог на прибыль был начислен в размере 231 тыс. руб., что способствовало увеличению чистой прибыли на 15 тыс. руб.
На величину начисляемой суммы налога влияет то, что, начиная с 1999 года ГУП вступило в Фонд Реструктуризации, для того, чтобы избежать банкротства. И это повлияло на сумму налога, которую сейчас уплачивает предприятие.
Для более точного анализа мы используем коэффициент инфляции, который позволяет более точно оценить эффективность деятельности предприятия. Учитывая уровень инфляции в размере 15% (1,15 единиц), можно утверждать, что величина чистой прибыли, полученная предприятием в 2002 году была необоснованно завышена на 2 тыс. руб. Результатов этого завышения является снижение источников финансирования развития производства.
После коррекции основных показателей финансовой деятельности на инфляцию можно сделать следующие выводы: выручка от реализации в отчетном 2002 году была завышена на 2173,6 тыс. руб., себестоимость реализованной продукции на 2168,6 тыс. руб., соответственно валовая прибыль на 5 тыс. руб.. Можно предположить, что если бы налог взимался не с фактической величины, а с корректированной, то величина чистой прибыли была бы выше.
Что касается 2003 года, то здесь можно отметить значительное изменение. Так, ГУП понесло значительные убытки на сумму 139 тыс. руб., а в результате налогообложения убыток возрос до 289 тыс. руб. А, учитывая уровень инфляции в размере 13%, можно утверждать, что реальный убыток ГУП в 2003 году составил 322,3 тыс. руб. Необходимо выяснить, с чем это связано.
В отчетном периоде предприятие реализовало своей продукции на сумму 18669 тыс. руб., что на 164 тыс. руб. в 2001 году и на 2005 тыс. руб. в 2002 году больше. Реальная же валовая выручка составила 18320,9 тыс.руб.
Но в связи со значительным ростом затрат на производство (в большей степени это связано с ростом цен на используемое сырье и материалы) в 2003 году наблюдается увеличение себестоимости на 9,1%. В результате валовая прибыль ГУП составила 533 тыс. руб., что на 128 тыс. руб. меньше, чем в 2001 году и на 495 тыс. руб. больше, чем в 2002 году. Учитывая уровень издержек обращения в размере 0,6%, имеем уровень прибыли от реализации в 2,3%.
Решающее значение в определении прибыли предприятия за 2003 год имеет то, что за анализируемый период ГУП понесло значительный убыток в размере 564 тыс. руб. Это связано с ростом просроченного долга ГУП перед кредиторами, по которым возросли пени.
Таким образом, по результатам анализа данных можно сделать вывод о том, что данное предприятие функционирует почти без получения чистой прибыли (лишь 15 тыс. руб. в 2002 году). Причем прибыль до налогообложения в 2002 году была получена лишь от внереализационной деятельности, которая покрыла убытки основного производства. Наоборот, в 2003 году организация активно занималась основным производством, но основная часть прибыли пошла на покрытие убытков от других видов деятельности.
Для того чтобы определить причины такого изменения, проанализируем показатели эффективности использования ресурсов предприятия, которые представлены в таблице 3, Расчеты представлены в приложении Б.
Таблица 3. Показатели эффективности использования ресурсов ГУП за 2001 – 2003 года.
| Показатель | Един. измер. | 2001 год | 2002 год | 2003 год | Отклонение (+,-) | Темп роста, % | ||
| 02 от 01 | 03 от 02 | 02 от 01 | 03 от 02 | |||||
| 1. Выручка от реализации | Тыс.руб. | 18505,0 | 16664,0 | 18669,0 | -1841,0 | 2005,0 | 90,1 | 112,0 |
| 2.Балансовая прибыль | Тыс.руб. | 38,0 | 246,0 | -139,0 | 208,0 | -385,0 | 647,4 | -56,5 |
| -уровень прибыли | % | 0,2 | 1,5 | 1,3 | -1,5 | 718,9 | 0,0 | |
| 3. Среднесписочная численность работников | Чел. | 349,0 | 207,0 | 217,0 | -142,0 | 10,0 | 59,3 | 104,8 |
| -в том числе основного персонала | Чел. | 215,0 | 146,0 | 155,0 | -69,0 | 9,0 | 67,9 | 106,2 |
| 4.Производительность труда работников |
Тыс.руб. чел. |
53,0 | 80,5 | 86,0 | 27,5 | 5,5 | 151,8 | 106,9 |
| -в том числе основного персонала |
Тыс.руб. чел. |
86,1 | 114,1 | 120,4 | 28,1 | 6,3 | 132,6 | 105,5 |
| 5.Расходы на оплату труда | Тыс.руб. | 1797,0 | 2575,0 | 3028,0 | 778,0 | 453,0 | 143,3 | 117,6 |
| -уровень расходов на оплату труда в ВВ | % | 9,7 | 15,5 | 16,2 | 5,7 | 0,8 | 159,1 | 105,0 |
| 6.Среднемесячная заработная плата |
Тыс.руб. чел. |
0,4 | 1,0 | 0,9 | 0,6 | -0,2 | 241,6 | 83,0 |
| 7.Показатель эффект. Трудовой деятельности | Ед. | 10,3 | 6,5 | 6,2 | -3,8 | -0,3 | 62,8 | 95,3 |
| 8.Рентабельность персонала |
Тыс.руб. чел. |
0,1 | 1,2 | -0,6 | 1,1 | -1,8 | 1091,5 | -53,9 |
| 9.Прибыль на 1 рубль расходов на оплату труда | Ед. | 0,0 | 0,1 |
-0,1 |
0,1 | -0,1 | 451,8 | -52,3 |
| 10.Среднегодовая стоимость основных фондов | Тыс.руб. | 4953,0 | 4681,0 | 4710,0 | -272,0 | 29,0 | 94,5 | 100,6 |
| 11.Доля активной части основных средств | % | 34,9 | 35,7 | 35,8 | 0,8 | 0,1 | 102,3 | 100,3 |
| 12.Фондовооруженность |
Тыс.руб. чел. |
14,2 | 22,6 | 21,7 | 8,4 |
-0,9 |
159,3 | 96,0 |
| 13.Фондоотдача | Ед. | 3,7 | 3,6 | 4,0 | -0,2 | 0,4 | 95,3 | 111,3 |
| 14.Рентабельность основных фондов | % | 0,8 | 5,3 | -3,0 | 4,5 | -8,3 | 685,0 | -57,1 |
| 15.Интегр. показатель эффек. испол. ОФ | Ед. | 0,2 | - | - | -0,2 | - | - | - |
| 16. Производственная площадь |
м2 |
2000,0 | 2000,0 | 2000,0 |
0,0 |
0,0 | 100,0 | 100,0 |
|
17.Выручка на 1м2 произ. Площади |
Тыс.руб. м2 |
9,3 | 8,3 | 9,3 | -0,9 | 1,0 | 90,1 | 112,0 |
| 18.Среднегодовая стоимость оборотных средств | Тыс.руб. | 6747,0 | 6557,5 | 6545,5 | -189,5 | -12,0 | 97,2 | 99,8 |
| 19.Оборачиваемость оборотных средств | Об. | 2,7 | 2,5 | 2,9 | -0,2 |
0,3 |
92,7 | 112,2 |
| 20.Рентабельность оборотных средств | % | 0,6 | 3,8 | - | 3,2 | -3,8 | 0,0 | 0,0 |
Прежде всего, при анализе представленных данных следует обратить внимание на эффективность использования трудовых ресурсов, которые представляют собой один из важнейших факторов производства. Среднесписочная численность работников в 2002 году уменьшилась на 142 человека по сравнению с 2001 годом и составила 207 человек, а в 2003 году увеличилась на 10 человек. Соответственно произошло снижение и основного персонала на 69 человек в 2002 году и рост на 9 человек в 2003 году. Однако производительность труда работников в 2002 году увеличилась по сравнению с 2001 годом на 27,48 тыс. руб./чел. (на 51,83 %) и составила 80,5 тыс. руб./чел. На это повлияло сокращение кадров на 142 человека. Наоборот, рост производительности в 2003 году на 6,9 % в большей степени связан с ростом выручки от реализации на 2005 тыс. руб. производимой продукции.
Одним из факторов, оказавших влияние на это значительное изменение является то, что в 2002 году организация сократив часть персонала, выделила больше средств на оплату труда оставшейся части работников. Расходы на оплату труда увеличились на 778 тыс. руб. и составили в отчетном 2002 году 2575 тыс. руб. При этом в 2002 году возрос уровень расходов на оплату труда в товарообороте на 5,74 %. Увеличилась и среднемесячная заработная плата одного работника на 142 % и составила 1,04 тыс. руб. Если прибыль на 1 рубль расходов на оплату труда в 2001 году составляла 0,02 единицы, то в 2002 году она резко увеличилась на 0,07 единицы.
В 2003 году средств на заработную плату было потрачено на сумму 3028 тыс. руб., а уровень этих расходов в общей сумме валовой выручки возрос на 0,8%. Это повлияло на снижение эффективности трудовой деятельности на 0,3 единицы.
Помимо трудовых ресурсов важное значение для предприятия имеют основные фонды и эффективность их использования. В отчетном периоде среднегодовая стоимость основных средств сократилась на 272 тыс. руб. и составила 4681 тыс. руб. Но, не смотря на это, доля активной части основных средств увеличилась на 0,8 % по сравнению с 2001 годом. Говоря о вооруженности персонала основными средствами, можно сказать, что в отчетном периоде ситуация улучшилась. В 2002 году на одного работника приходилось около 22,61 тыс.руб., что на 8,42 тыс.руб. больше, чем в 2001 году. А отдача основных средств в отчетном периоде снизилась на 0,7 ед., и составила 3,56 ед.
Это произошло из-за сокращения численности работников на 142 человека. Но вот отдача на 1 рубль, вложенный в капитал сократилась на 4,85 % и составила в 2002 году 3,47 единиц. Но, не смотря на это, прибыль от использования основных средств значительно увеличилась (на 4,38%) и составила в отчетном периоде 5,13 %.
Наблюдается рост прибыльности основных фондов, с 0,76 % в 2001 году она возросла на 4,48 %, и составила в 2002 году 5,26 %. Все выше перечисленные показатели, характеризующие эффективное использование основных средств, подтверждает и рост интегрального показателя на 0,26 ед.
В 2003 году стоимость основных фондов повысилась на 0,6 %, в том числе ее активная часть на 0,3%. А вооруженность работников основными средствами снизилась на 0,9 тыс. руб. и составила 21,7 тыс. руб. В связи с ростом выручки от реализации на 2005 тыс. руб., отдача основных фондов повысилась на 0,4 единицы.
Безусловно, огромную роль в обеспечении нормальной деятельности предприятия играют оборотные средства. Их среднегодовая стоимость в 2002 году снизилась на 189,5 тыс. руб. по сравнению с 2001 (6747 тыс. руб.) и составила 6575,5 тыс. руб., а в 2003 году стоимость оборотных средств составила 6545,5 тыс. руб. Также произошло понижение эффективности использования оборотных средств, о чем говорит ухудшение оборачиваемости. Скорость обращения текущих активов в отчетном периоде составила 2,9 оборота.
Что же касается используемой предприятием производственной площади, то она за исследуемый период (2001-2003 г.г.) не менялась. Однако, за счет того, что валовая выручка в 2002 году снизился, эффективность использования предприятием производственной площади также снизилась, так выручка-нетто на 1 м2 торговой площади в 2002 году сократилась на 0,92 тыс. руб./м2 (на 9,95 %) и составила 8,33 тыс. руб./м2. А в связи с значительным ростом выручки от реализации своей продукции в 2003 году эффективность использования производственной площади составила 9,3 тыс. руб./м2.
Таким образом, проанализировав показатели эффективности использования ресурсов, можно утверждать, что в целом наблюдается отрицательная тенденция за анализируемый период.
3. АНАЛИЗ ИСПОЛЬЗОВАНИЯ ТЕКУЩИХ АКТИВОВ ПРЕДПРИЯТИЯ
Финансовое положение предприятия, его ликвидность и платежеспособность находится в непосредственной зависимости от того, насколько средства, вложенные в активы, превращаются в реальные деньги. Такое влияние объясняется тем, что со скоростью оборота средств связаны:
- минимально необходимая величина авансируемого капитала и связанные с ним выплаты денежных средств;
- потребность в дополнительных источниках финансирования;
- сумма затрат связанных с владением товарно-материальнными ценностями и их хранением;
Текущее расходование денежных средств и поступления, как правило не совпадают по времени, в результате у предприятия возникает потребность в большем или меньшем объеме финансирования в целях поддержания платежеспособности. Чем ниже скорость оборота оборотных активов, тем больше потребность в финансировании. Внешнее финансирование является дорогостоящим и имеет определенные ограничительные условия. Собственные источники увеличения капитала ограничены в первую очередь способностью получения необходимой прибыли.
Таким образом, управляя оборотными активами, предприятие получает возможность в меньшей степени зависеть от внешних источников получения денежных средств и увеличить свою ликвидность.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных внешних и внутренних факторов: сфера деятельности, отраслевая принадлежность и ряд других, экономическая ситуация в стране, система безналичных расчетов и связанные с ней условия хозяйствования предприятий. Так, информационный процесс, отсутствующий у большинства предприятий налаживающих хозяйственные связи с поставщиками и покупателями, приводит к вынужденному накоплению запасов, значительно замедляя процесс оборота средств.
В зависимости от применяемой ценовой политики, структуры активов, методики оценки товарно-материальных ценностей предприятия имеет большую или меньшую свободу воздействия на длительность оборота своих средств.
Проведем общий анализ состава, структуры и динамики оборотных средств за 2001-2003 года. Данные показатели представлены в таблице 4 (приложение В). Как видно из таблицы, оборачиваемость запасов в 2002 году снизилась на 0,2 оборота, что повлекло за собой увеличение периода их оборота на 2,1 дня. Это произошло из-за уменьшения выручки от реализации и увеличения среднегодовых остатков по запасам. Оборачиваемость дебиторской задолженности также сократилась в 2002 году по сравнению с 2001 годом на 0,2 оборота, что привело к росту времени обращения на 2 дня. В связи с сокращением оборачиваемости денежных средств на 130,9 оборота, период оборачиваемости вырос на 0,25 дня в 2002 году по сравнению с 2001 годом.
В результате общий период оборачиваемости оборотных средств в 2002 году увеличился на 6,7 дня. В связи с этим можно говорить о снижении эффективности использования оборотных средств в 2002 году.
В 2003 году на предприятии сложилась обратная ситуация. Общий период обращения сократился на 16 дней за счет значительного снижения времени обращения сырья и материалов на 2,9 дня, дебиторской задолженности на 14,6 дней. По остальным видам текущих активов наблюдается незначительный рост периода обращения.
Экономический эффект в результате ускорения оборачиваемости капитала выражается в относительном высвобождении средств из оборота, а также в увеличении суммы выручки и суммы прибыли. Однако в данном случае в связи с тем, что время обращения товарных запасов, дебиторской задолженности и денежных средств увеличивается, данной организации пришлось дополнительно вложить средства в размере 220 тыс. руб.
Проанализировав данные представленные в таблице можно говорить о значительном снижении эффективности использования оборотных средств за рассматриваемый 2002 год. Об этом свидетельствует снижение оборачиваемости и увеличение времени обращения на 6,7 дня. В результате этого ГУБ было вынуждено привлечь дополнительно 310,2 тыс. руб.. К тому же предприятие ни в базисном, ни в отчетном периоде не имело прибыли. Причиной этого было снижение выручки-нетто, нехватка оборотного капитала, вызванная отсутствием собственных оборотных средств у предприятия и значительная сумма налога. В 2003 году из-за снижения периода обращения на 16 дней предприятие высвободило из оборота 829,8 тыс. руб.
Рассмотрим влияние отдельных факторов на снижение оборачиваемости. Определим влияние выручки от реализации и средних остатков оборотных средств на продолжительность оборота оборотных средств методом подстановки. Из таблицы видно, что на оборачиваемость оборотных средств влияют два фактора: выручка от реализации и средние остатки оборотных средств.
Так период оборота запасов и затрат в 2002 году увеличился на 3,9 дня, за счет снижения выручки на 1841 тыс. руб., а снижение средних остатков наоборот ускорило период оборота на 1,8 дня. Период оборота дебиторской задолженности возрос на 7,4 дня за счет снижения выручки, но сократился на 5 дней, за счет снижения дебиторской задолженности.
Снижение выручки оказало незначительное влияние и на увеличение периода оборачиваемости денежных средств на 0,04 дня. А в результате уменьшения средних остатков денежных средств на 9,5 тыс. руб., также произошел снижение количества дней на совершение одного оборота.
Таким образом, за счет снижения выручки от реализации в 2002 году, период оборота оборотных средств увеличился в целом на 13,3 дней, а за счет снижения средних остатков на 307 тыс. руб., он уменьшился на 6,6 дней. В результате имеем общее увеличение периода оборота на 6,7 дней.
В 2003 году валовая выручка ГУП возросла на 2005 тыс. руб., а средние остатки оборотных средств сократились на 106,5 тыс. руб. Не смотря на это период обращения запасов, увеличился на 3,7 дней за счет роста запасов на 190 тыс.руб, и сократился на 4,6 дней за счет роста выручки. Данная ситуация положительно отразилась на времени обращения дебиторской задолженности. Период обращения сократился на 7дней за счет снижения средних задолженности клиентов перед ГУП и на 7,6 дней за счет увеличения в отчетном периоде валовой выручки.
Итак, за счет роста валовой выручки в отчетном периоде на 2005 тыс. руб. и сокращении средних остатков оборотных средств на 106,5 тыс. руб. период обращения текущих активов сократился на 16 дней. Это значительный показатель, который позволил высвободить из оборота значительную сумму средств.
Проанализировав влияние отдельных факторов на снижение оборачиваемости, необходимо определить, как такое изменение отражается на результатах деятельности предприятия.
3.1 АНАЛИЗ НАЛИЧИЯ И ДВИЖЕНИЯ ДЕНЕЖНЫХ СРЕДСТВ ГУП учреждения ОБ – 21/4
Финансовое благополучие предприятия во многом зависит от притока денежных средств, обеспечивающих покрытие его обязательств. Отсутствие минимально необходимого запаса денежных средств указывает на финансовое затруднение. Избыток денежных средств свидетельствует о том, что предприятие терпит убытки, связанные, во-первых, с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость проведения анализа движения денежных средств.
Движение денежных средств рассматривается по основным видам деятельности: текущей, инвестиционной и финансовой.
Приток денежных средств в рамках текущей деятельности связан, в первую очередь, с получением выручки от продажи продукции, выполнения работ и оказания услуг, а так же авансов от покупателей и заказчиков. Отток – с уплатой по счетам поставщиков и прочих контрагентов, выплатой заработной платы работникам, отчислениями в фонды социального страхования, расчетами с бюджетом по причитающимся к уплате налогам. С текущей деятельностью предприятия связана также выплата (получение) процентов и основной суммы по полученным кредитам и займам.
Движение денежных средств в разрезе инвестиционной деятельности связано с приобретением (реализацией) имущества долгосрочного пользования. В первую очередь это касается поступления (выбытия) основных средств и нематериальных активов. Здесь также учитывается движение денежных средств, связанных с осуществлением долгосрочных финансовых вложений в другие организации, выплатам облигаций и других ценных бумаг долгосрочного характера.
Первоначально необходимо проследить общее изменение денежных средств, используя метод прямого счета. Данный метод дает возможность оценить ликвидность предприятия, поскольку детально раскрывает движение денежных средств на его счетах и позволяет делать оперативные выводы относительно достаточности средств для платежей по текущим обязательствам, для инвестиционной деятельности и дополнительных выплат. Но так как ГУП занимается только основной деятельностью, данные таблицы 5 представлены только показателями текущей деятельности.
Таблица 5. Анализ наличия и движения денежных средств ГУП за 2001-2003 года.
| Показатели |
2001 год |
2002 год |
2003 год |
Отклонение (+,-) | Тр,% | ||
| 03г-01г | 03г-02г | 03/01 | 03/02 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Приток денежных средств | 7659 | 6500 | 8065 | 406 | 1565 | 105,3 | 124,1 |
| в том числе | |||||||
| 1.1 выручка от реализации товаров, работ, услуг | 7209 | 5890 | 7840 | 631 | 1950 | 108,8 | 133 |
| 1.2 авансы, полученные от покупателей | - | - | - | - | - | - | - |
| 1.3 целевое финансирование | - | - | - | - | - | - | - |
| 1.4 прочие поступления | 447 | 610 | 225 | -222 | -385 | 50,3 | 36,9 |
| 2. Отток денежных средств | 7587 | 6553 | 7881 | 294 | 1328 | 103,9 | 120,3 |
| 2.1 на оплату приобретенных товаров, работ, услуг | 1490 | 1594 | 1549 | 59 | 45 | 104 | 97,2 |
| 2.2 на оплату труда | 1340 | 1539 | 1758 | 418 | 219 | 131,2 | 114,2 |
| 2.3 на расчеты по налогам и сборам | 1900 | 2000 | 2155 | 255 | 155 | 113,4 | 107,8 |
| 2.4 на прочие расходы | 2857 | 1420 | 2419 | -438 | 999 | 84,7 | 170,4 |
| Остаток на начало отчетного года | 3 | 75 | 22 | 19 | -53 | - | 29,3 |
| ИТОГО | 75 | 22 | 206 | 131 | 184 | - | - |
По данным таблицы можно сделать следующие выводы. Отток денежных средств в результате текущей деятельности предприятия составил в 2003 году 7881 тыс.руб., что на 294 тыс.руб. в 2001 году и 1328 тыс.руб. в 2002 году больше. При этом сумма поступлений в рамках рассматриваемого вида деятельности – 8065 тыс.руб. в 2003 году. Показатели базисного периода значительно выше. Так в 2001 году сумма притока денежных средств составила 7589 тыс.руб., что на 5,3 % (406 тыс.руб.) меньше, чем в 2003 году, а в 2002 году – 6500 тыс.руб., что на 24,1% (1565 тыс.руб.) меньше, чем за отчетный период. Из них 7840 тыс.руб. – поступления от покупателей, то есть в 2003 году 95% общей суммы притока денежных средств - от основной текущей деятельности. Соответственно около 5% поступлений денежных средств от текущей деятельности носили случайный характер.
Данные таблицы однозначно свидетельствуют о том, что полученных денежных средств оказалось недостаточно для того, чтобы обеспечить текущие платежи предприятия.
Наибольшая сумма оттока денежных средств в анализируемом периоде значительно изменялись и были связаны с перечислением средств поставщикам на сумму