Управление оборотным капиталом предприятия
Как видим, на предприятии в течение трех лет наблюдается опасная ситуация, когда в результате текущей деятельности происходит значительный отток денежных средств. Несмотря на это, в 2003 году ситуация значительно изменилась, так как итоговая сумма составила 206 тыс.руб., что на 19 тыс.руб. в 2001 и на 184 в 2002 году больше.
Таким образом, можно утверждать, что на предприятии наблюдается дефицит денежных средств, который ведет ГУП к росту просроченной задолженности по кредитам поставщикам, персоналу по оплате труда. В результате чего увеличивается продолжительность финансового цикла и снижается рентабельность капитала анализируемого предприятия. Уменьшить дефицит можно за счет мероприятий, способствующих ускорению поступления денежных средств и замедлению их выплат. Ускорить поступление денежных средств можно путем перехода на полную или частичную предоплату продукции покупателями, сокращения сроков предоставления им товарного кредита, увеличения ценовых скидок при продажах за наличный расчет, применения мер для ускорения для ускорения погашения просроченной дебиторской задолженности, продажа или сдачи в аренду неиспользуемой части основных средств.
Рассмотрим систему показателей, которая позволяет оценить использование оборотных средств ГУП. Расчеты к таблице 6 представлены в приложении Г.
Таблица 6. Анализ использования оборотных средств ГУП за 2001-2003 года.
| Показатели | 2001 | 2002 | 2003 |
Отклонение (+,-) |
|
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средние остатки денежной наличности, тыс.руб (АО) | 75 | 22 | 206 | 131 | 184 |
| Выручка от реализации, тыс.руб. (ВП) | 18505 | 16664 | 18669 | 164 | 2005 |
| Сумма кредитовых оборотов по счетам денежных средств, тыс.руб. (Коб) | 9119 | 9324 | 9834 | 718 | 510 |
| Оборачиваемость в днях, Iдн | 1,46 | 0,48 | 3,97 | 2,51 | 3,49 |
| Скорость обращения, об. (КО) | 246,7 | 757 | 90,6 | -156,1 | -666 |
|
Коэффициент закрепления оборотных средств на 1 руб. реал. Продукции, Кобр |
0,004 | - | 0,01 | 0,01 | - |
| Продолжительность нахождения капитала в свободной денежной наличности, Пдн | 2,96 | 0,85 | 7,54 | 4,58 | 6,69 |
Данные, представленные в таблице, свидетельствуют о неэффективном использовании денежных средств предприятием. На это указывают следующие данные: значительный рост периода обращения на 3,49 дней, снижение оборачиваемости денежных средств в год на 666 оборотов. Рост периода нахождения капитала в денежной наличности на 6,69 дней оценивается отрицательно. При наличии просроченных платежей это свидетельствует о об организации непланомерного поступления и расходования денежных средств, т.е. об отрицательной сбалансированности денежных потоков.
Необходимо провести оценку использования денежных средств, определить величину относительной экономии (перерасхода). Используя данные таблицы 4 (см. приложение В), установлено, что в связи с ростом периода обращения на 2,3 дня в 2002 году и на 0,25 дней в 2003 году, ГУП было вынуждено дополнительно вложить средства (за счет кредитования) в размере 11,6 тыс.руб. и 64,8 тыс.руб. соответственно.
Данные таблиц содержат ценную управленческую информацию. С ее помощью руководство предприятия может контролировать текущую платежеспособность предприятия, принимая оперативные решения по ее стабилизации. Кредиторы предприятия могут составить заключение о недостаточности средств у ГУП и его способности генерировать денежные средства, необходимые для платежей.
На заключительном этапе воспользуемся аналитическим показателем платежеспособности, рассчитанный как отношение поступлений и платежей. Расчет данного коэффициента полезен для того, чтобы показать, насколько, в силу неблагоприятных условий могут быть сокращены поступления денежных средств, чтобы при этом осуществить необходимые платежи.
Базовая формула расчета данного показателя имеет вид:
Кплат = пост. за период / платежи за период (4)
Произведем необходимый расчет.
Кплат = 7659 тыс. руб. / 7587 тыс. руб.= 1,01
Кплат = 6500 тыс. руб. / 6553 тыс. руб.= 0,99
Кплат = 8065 тыс. руб./ 7881 тыс. руб.= 1,023
Таким образом, можно сказать, что даже при сокращении денежных поступлений в 2001 году на 1% и в 2003 году на 2,3% ГУП может обеспечить текущие платежи. Очевидно, что в 2002 году текущих поступлений было недостаточно для осуществления текущих платежей и ГУП осуществляло последние за счет имеющегося на начало анализируемого периода остатка денежных средств.
Таким образом, анализ движения денежных средств дает возможность сделать обоснованные выводы. Итак, главными причинами притока денежных средств от основной деятельности, стало сокращение кредита на 500 тыс. руб., предоставляемого ГУП своим покупателям, а так же рост задолженности перед поставщиками сырья, перед персоналом и прочими кредиторами.
Отток денежных средств связан с ростом производственных запасов и с вынужденным погашением убытка, полученным в 2003 году, в результате чего предприятие было вынуждено увеличить кредит перед поставщиками.
3.2 Анализ наличия и движения дебиторской задолженности ГУП учреждения ОБ – 21/4
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а следовательно, и на финансовое состояние предприятия оказывает увеличение или уменьшение дебиторской задолженности. Искусство управления дебиторской задолженностью заключается в оптимизации ее общего размера и обеспечении своевременной инкассации.
Резкое увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям либо об увеличении объема продаж, либо неплатежеспособности и банкротстве части покупателей. Дебиторская задолженность может уменьшиться, с одной стороны, за счет ускорения расчетов, а с другой из-за сокращения отгрузки продукции покупателям.
Следовательно, рост дебиторской задолженности не всегда оценивается отрицательно. Необходимо различать нормальную и просроченную задолженность. Наличие последней создает финансовые затруднения, так как предприятие будет чувствовать недостаток финансовых ресурсов для приобретения производственных запасов, выплаты заработной платы и др. Кроме того, замораживание средств в дебиторской задолженности приводит к замедлению оборачиваемости капитала. Просроченная дебиторская задолженность означает также рост риска непогашения долгов и уменьшение прибыли. Поэтому каждое предприятие заинтересовано в сокращении сроков погашения причитающихся ему платежей.
Анализ дебиторской задолженности имеет особое значение в периоды инфляции, когда такая иммобилизация собственных оборотных средств становится особенно невыгодной. Анализ нужно начинать с рассмотрения абсолютной и относительной величин дебиторской задолженности. В наиболее общем виде изменения в объеме задолженности за год могут быть охарактеризованы данными горизонтального и вертикального анализа бухгалтерского баланса предприятия.
Целесообразно провести анализ дебиторской задолженности по срокам образования, так как продолжительные неплатежи надолго отвлекают средства из хозяйственного оборота. В балансе данный вид задолженности подразделяется на задолженность, платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты, и задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
ГУП предоставляет своим клиентам кредит за реализуемую продукцию, платежи по которой ожидаются в течении 12 месяцев после отчетной даты, что является положительным моментом политики предприятия в отношении дебиторов.
Кроме того, нужно рассмотреть дебиторскую задолженность по причинам образования. По причинам образования она делится на срочную и просроченную задолженности.
Просроченная дебиторская задолженность возникает из-за недостатков в работе организации и включает: не оплаченные в срок покупателями счета по отгруженным.
Рассмотрим и проанализируем дебиторскую задолженность по срокам возникновения на основе таблицы 7 (Приложение Д). Из таблицы видно, что задолженность покупателей перед предприятием не погашается вовремя. Наблюдается погашение просроченных долгов, но оно незначительно. Так к 2003 году, в результате погашения своих обязательств перед ГУП, удалось сократить задолженность с 3670 тыс.руб. до 2589 тыс.руб. Высокая доля просроченной задолженности (в среднем за три года около 70% от общей суммы задолженности) указывает на то, что ГУП нужно ужесточить требования в отношении погашения дебиторской задолженности в срок и тщательнее отбирать покупателей при продаже им товаров в кредит.
Проведем оценку оборачиваемости дебиторской задолженности, используя следующую таблицу. Расчет к таблице представлен в приложении Е.
Таблица 8. Анализ оборачиваемости дебиторской задолженности ГУП за 2001-2003 года
| Показатели | 2001 | 2002 | 2003 | Отклонение (+,-) | |
| 03-01 | 03-02 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Средняя стоимость дебиторской задолженности, тыс.руб | 3491,5 | 3257 | 2895 | -596,5 | -362 |
| Выручка от реализации, тыс.руб. | 18505 | 16664 | 18669 | -1841 | 2005 |
| Средняя стоимость просроченной дебит. зад-ти, тыс.руб | 2509 | 2218 | 1999,5 | -509,5 | -218,5 |
| Оборачиваемость дебиторской задолженности, об. | 2,74 | 5,12 | 6,45 | 3,71 | 1,33 |
| Период погашения дебиторской задолженности, дни | 68 | 70,36 | 55,83 | -12 | -14,53 |
| Доля дебиторской задолженности покупателей зак-в,% | 52 | 49,7 | 44 | -8 | -5,7 |
| Доля просроченной дебиторской задолженности,% | 71,86 | 68,1 | 69,07 | -2,79 | 0,97 |
Как следует из таблицы, состояние расчетов с покупателями по сравнению с прошлым годом улучшилось. Снижение продолжительности периода погашения дебиторской задолженности свидетельствует об уменьшении риска ее не возврата. Рост коэффициента оборачиваемости указывает на политику снижение коммерческого кредита, предоставляемого организацией, что в данном случае означает сокращение ГУП продаж в кредит. Из приведенных расчетов видно, что незначительно повысилось «качество» дебиторской задолженности. В 2003 году практически 69,07% задолженности не было уплачено вовремя. Резкое снижение продаж в кредит со стороны предприятия, а так же тот факт, что все кредиты не возвращаются вовремя, значительно снизило ликвидность оборотных активов. А несвоевременный возврат дебиторской задолженности приведет к тому, что предприятию придется брать средства в кредит, чтобы осуществлять свою финансово-хозяйственную деятельность, что отрицательно скажется на получении прибыли из-за возникновения дополнительных расходов (уплата процентов за кредит).
Заключительным этапом анализа оборачиваемости дебиторской задолженности должна стать оценка соответствующих условий получения и оказания кредита. Так как ГУП приобретает материалы и различного рода услуги на условиях последующей оплаты, можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков. Само предприятие выступает кредитором своих покупателей и заказчиков, а так же поставщиков и части выданных им авансов под предстоящую поставок продукции. Поэтому, от того, насколько сроки предоставляемого предприятию кредита соответствует общим условиям его производственной и финансовой деятельности, зависит финансовое благополучие предприятия. Для сравнения условий получения и предоставления кредита проанализируем таблицу 9.
Таблица 9. Сравнительная оценка условий предоставления и получении кредита на ГУП за 2001-2003 года.
|
Дебиторская Задолженность |
Средний срок погашения,дн. |
Кредиторская задолженность |
Средний срок погашения,дн. | ||||
| 2001 | 2002 | 2003 | 2001 | 2002 | 2003 | ||
| Задолженность покупателей за продукции, товары и услуги | 34,8 | 53 | 46 | Задолженность перед поставщ. за продукции, товары и услуги | 55,4 | 52,4 | 38,6 |
| Задолженность поставщиков по авансам выданным | - | 4,8 | 2,9 | Задолженность перед поставщ. По авансам выданным | 8,87 | 10,8 | 7,31 |
Изменение длительности периода оказания и получения кредита имели однонаправленный характер: на 13,8 дней сократился срок кредитования ГУП его поставщиками, на 7 дней снизился период погашения дебиторской задолженности покупателей и заказчиков. Изменения в части авансов полученных и выданных характеризовались общим сокращением длительности периода предоставления кредита. Однако, поскольку время пребывания средств в авансах, выданных поставщикам, увеличивает длительность операционного цикла, а время использования средств покупателей уменьшает общий период оборота, можно заключить, что и в части расчетов на условиях предварительной оплаты изменения были не в пользу предприятия.
Используя данные таблицы 4 (см. приложение В), установлено, что в связи с сокращением периода погашения дебиторской задолженности перед ГУП в 2003 году, предприятию удалось высвободить из оборота средства в размере 757 тыс.руб. Это говорит о правильно выбранной политике ГУПем кредитования своих клиентов.
В целом за анализируемый период в части дебиторской задолженности на предприятии складывалось благоприятная ситуация. Но не смотря на это руководству ГУП необходимо провести следующие мероприятия:
следует вести постоянный контроль за состоянием расчетов с покупателями;
с целью снижения риска неуплаты одним или несколькими крупными покупателями, следует по возможности иметь широкий круг потребителей;
следует использовать опыт успешных предприятий по предоставлению скидок в случае досрочной оплаты товаров, начислению кредитных процентов в случае задержки оплаты.
3.3 Анализ наличия и движения запасов и затрат гуп учреждения об – 21/4
Большое влияние на финансовое состояние предприятия и его производственные результаты оказывает состояние производственных запасов (этот термин мы используем, так как анализируем производственное предприятие). В целях нормального хода производства и сбыта продукции запасы должны быть оптимальными. Увеличение удельных запасов может свидетельствовать о:
- расширении масштабов деятельности предприятия;
- стремление защитить денежные средства от обесценения под воздействием инфляции;
- неэффективном управлении запасами, вследствие чего значительная часть капитала замораживается на длительное время в запасах, замедляется его оборачиваемость. Кроме того, возникают проблемы с ликвидностью, увеличивается порча сырья и материалов, растут складские расходы, что отрицательно влияет на конечные результаты деятельности предприятия. Все это свидетельствует о спаде деловой активности предприятия.
В то же время, недостаток запасов (сырья, материалов, топлива) так же отрицательно сказывается на производственных и финансовых результатах деятельности предприятия. Поэтому каждое предприятие должно стремиться к тому, чтобы производство вовремя и в полном объеме обеспечивалось всеми необходимыми ресурсами и в тоже время, чтобы они не залеживались на складах.
В первую очередь необходимо проанализировать состав, структуру и динамику имеющихся в составе запасов ГУП учреждения ОБ-21/4. Данные оформим в таблице 10.
Таблица 10. Анализ состава, структуры и динамики запасов ГУП учреждения ОБ-21/4 за 2001-2003 года.
|
Вид Средств |
Наличие средств, тыс.руб. |
Отклон., (+/-) |
Структура средств,% |
Отклон., (+/-) | ||||||
| 2001г. | 2002г. | 2003г. | 2001г. | 2002г. | 2003г. | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1.Сырье и материалы | 1991 | 1424 | 2010 | -567 | 586 | 75,2 | 56,96 | 66,4 | -18 | 9,4 |
| 2.Животные на выращивании | 222 | 358 | 422 | 136 | 64 | 8,4 | 14,32 | 14 | 6 | -0,32 |
| 3.Незаверш. производство | 1 | - | 4 | -1 | 4 | 0,04 | - | 0,13 | - | 0,13 |
| 4.Готовая продукция | 432 | 718 | 590 | 286 | -128 | 16,3 | 28,72 | 19,5 | 13 | -9,22 |
| ИТОГО: | 2646 | 2500 | 3026 | -146 | 526 | 100 | 100 | 100 | - | - |
Проанализируем полученные результаты. Наблюдается снижение общей суммы запасов на 146 тыс.руб. в 2002 году (в сравнении с 2001 годом). На такое значительное изменение в 2002 году повлияло сокращение количества сырья и материалов на 567 тыс.руб. Такое изменение повлияло на сокращение производства в 2002 году, которое в свою очередь связано с недореализацией производимой продукции (рост запасов готовой продукции на 286 тыс.руб.). Для анализируемого предприятия данный факт является нежелательным, так как это связано со значительными расходами на хранение.
Запасы сырья и материалов занимают наибольший удельный вес в общей сумме, который также на протяжении всего анализируемого периода изменялся – в 2002 году снизился на 18 % , а в 2003 году увеличился на 9,4%. В 2003 году ГУП получило значительный заказ на пошив спецодежды от компании «Восток-Сервис», что повлияло на рост объема производства и соответственно на увеличение запасов сырья и материалов.
Что касается запасов готовой продукции, то здесь в 2003 году наблюдается стабилизация. Так, не смотря на рост запасов сырья, количество нереализованной продукции снизилось на 128 тыс.руб. Так же наблюдается снижение ее доли в общем объеме запасов на 9,22 %. На данном этапе данный показатель является благоприятным для ГУП, что свидетельствует о правильно выбранной политике сбыта производимой продукции.
Предприятие в анализируемом периоде осуществляло дополнительные вложения в разведение животных, поэтому по статье «Животные на выращивании и откорме» на протяжении трех лет наблюдается стабильный рост - на 136 тыс.руб. в 2002 году и на 64 тыс.руб. в 2003 году. В структуре данный показатель занимает третье место, где соответственно наблюдается рост. Данный вид деятельности привел к получению дополнительной прибыли.
Недостаток финансовых средств привел к сокращению затрат в незавершенное производство, а в 2002 году, они совсем отсутствовали. Соответственно данный вид запасов занимает наименьший удельный вес – 0,13 %.
Проведем поэтапный анализ каждого вида запасов в отдельности. Начнем анализ с производственных запасов. Остаток сырья и материалов на анализируемом предприятии сократились за отчетный 2002 год на 28,5% и на 41,15% увеличился в 2003 году.
Необходимо определить период оборачиваемости производственных запасов. Он равен времени хранения их на складе от момента поступления до передачи в производство. Чем меньше этот период, тем меньше при прочих равных условиях производственно-коммерческий цикл. Так же необходимо определить скорость обращения запасов. Они определяется следующим образом:
Пз = ПЗ / З * Т (5)
где, Пз – период оборачиваемости производственных запасов,
ПЗ – среднее сальдо по счетам производственных запасов,
З - сумма израсходованных запасов за отчетный период,
Т – дни периода.
Расчеты оформим в таблице 11.
Таблица 11. Анализ оборачиваемости производственных запасов ГУП учреждения ОБ-21/4 за 2001-2003 года.
| Показатели | 2001 год | 2002 год | 2003 год |
| 1 | 2 | 3 | 4 |
| 1. Средние остатки производственных запасов, тыс.руб. | 2092 | 1707,5 | 1717 |
| 2. Сумма израсходованных запасов, тыс.руб. | 12260 | 11671 | 12965 |
| 3. Продолжительность оборота запасов | 61,43 | 52,67 | 47,68 |
Приведенные данные свидетельствуют об ускорении оборачиваемости запасов, а, следовательно, о повышении активности предприятии. На это могло повлиять произошедшее в 2002 году сокращение производства. Ускорение оборачиваемости свидетельствует о том, что на предприятии нет излишних накоплений неходовых, залежалых материалов.
Значительный удельный вес в оборотных активах на многих предприятиях занимает незавершенное производство. Следует проанализировать состояние затрат в незавершенное производство анализируемого предприятия.
Увеличение остатков незавершенного производства может свидетельствовать, с одной стороны, о расширении производства, а с другой, о замедлении оборачиваемости капитала в связи с увеличением продолжительности производственного цикла.
Продолжительность производственного цикла (Ппц) равна времени, в течении которого производится продукция:
Ппц = НС. / Сс * Т (6)
Где, НС – средние остатки незавершенного строительства,
Сс - себестоимость выпускаемой продукции.
Полученные данные представлены в таблице 12.
Таблица 12. Анализ продолжительности производственного цикла ГУП учреждения ОБ-21/4 за 2001-2003 года
| Показатели | 2001 год | 2002 год | 2003 год |
| 1 | 2 | 3 | 4 |
| 1.Фактическая себестоимость произведенной продукции, тыс.руб. | 17844 | 16626 | 18669 |
|
2.Средние остатки незавершенного производства, тыс.руб. |
1 | - | 2 |
| 3.Продолжительность производственного процесса, дни | 0,02 | - | 0,04 |
На данном предприятии продолжительность нахождения средств в процессе производства возрос по сравнению с 2002 годом на 0,02 дня. Это может быть связано с увеличением интенсивности, технологии, организации производства, материально-технического снабжения и других фактов.
На данном предприятии большой удельный вес в оборотных активах занимают товарные запасы. Это связано с ростом конкуренции, потерей рынков сбыта, снижением спроса из-за низкой покупательной способности субъектов хозяйствования и населения, высокой себестоимостью продукции, неритмичностью выпуска и отгрузки. Увеличение остатков готовой продукции на складах предприятия приводит к длительному замораживанию оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплате процентов по ним, росту кредиторской задолженности поставщикам, бюджету, работникам предприятия по оплате. Все это является основной из причин низкой платежеспособности предприятия.
Товарные запасы – это совокупность товарной массы, которая находится в сфере обращения и предназначена для продажи. Анализ товарных запасов начинается с оценки их общего объема. Динамика величины запасов за анализируемый период характеризует объем деятельности. Следующим показателем, характеризующим динамику изменения запасов готовой продукции, является продолжительность нахождения капитала в готовой продукции (Пгп), которая равна времени хранения готовой продукции на складах с момента поступления из производства до отгрузки покупателям:
Пгп = ГП / Сс * Т (7)
Где, ГП – среднее сальдо по счету «готовая продукция»,
Сс – себестоимость отгруженной продукции за анализируемый период.
Необходимые данные представлены в таблице 13 (приложение Ж). Себестоимость, приходящаяся на каждый вид продукции, представлена в приложении З.
В 2002 году наблюдается увеличение продолжительности нахождения капитала в готовой продукции на 7,3 дня. На это повлиял рост запасов практически по всем вида продукции. Так же это связано с потерей в отчетном периоде нескольких постоянных покупателей и очень высоким уровнем себестоимости. Обратная ситуация складывается с СТР, так как данный вид продукции с 2001 года снят с производства и предприятие реализует лишь запасы прежних лет. По таким видим продукции, как ограда, спецодежда, пиломатериалы и контейнеры для мусора предприятие не имеет товарных запасов. Это связано с тем, что предприятие производит эту продукции только по заказу и произведенные готовые изделия сразу реализуются. План по производству остальной продукции приходит из Минюста Брянской области и продукция, которая сразу не сбывается, хранится на складе.
В 2003 году наблюдается снижение оборачиваемости на 4,3 дня в сравнении с 2002 годом. За 2003 год ГУП смогло реализовать большую часть произведенной продукции и часть запасов. За анализируемый период наблюдается появление запасов ограды и пиломатериалов. Это связано с высоким уровнем спроса на данный вид продукции. Не смотря на это, период обращения таких видов продукции как куртка ватная, шлакоблоки и топор поясной, очень высок, поэтому предприятию необходимо искать новый рынок сбыта, находить пути уменьшения себестоимости, повышение ее качества и конкурентоспособности.
В результате снижения периода обращения позволило высвободить предприятию из оборота дополнительную сумму в размере 223 тыс.руб., которая находится по формуле:
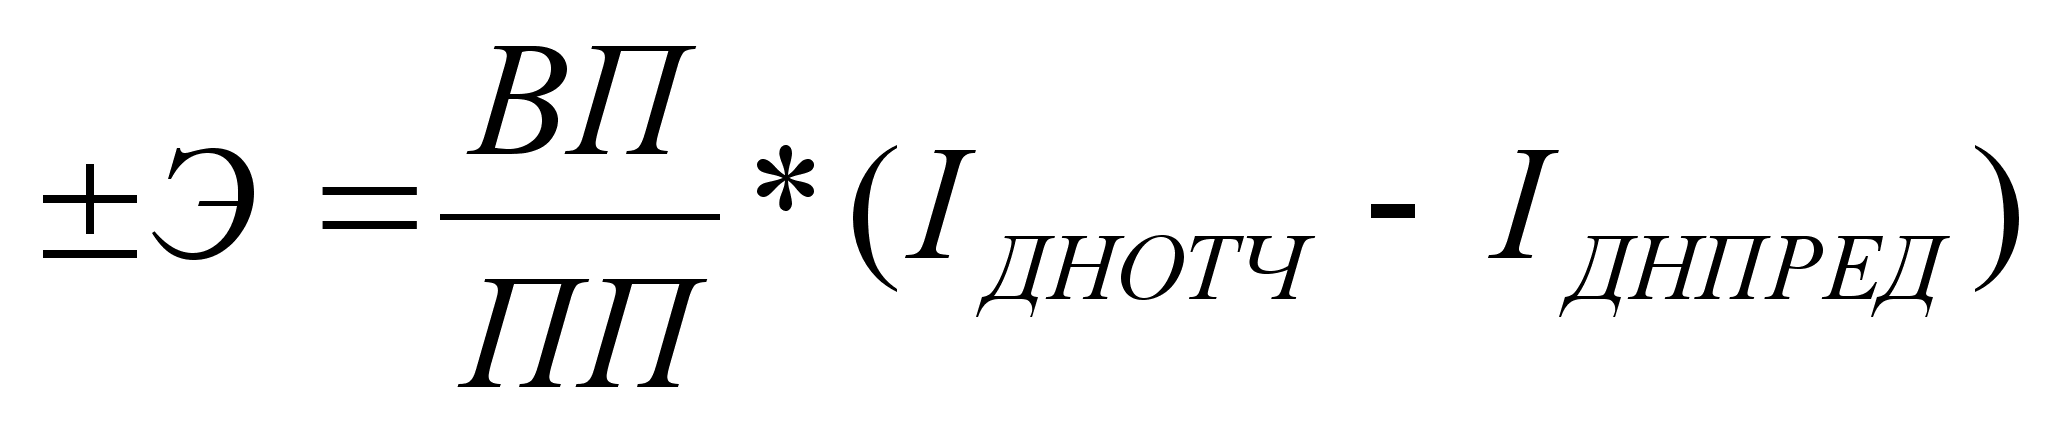 ( 8 )
где,
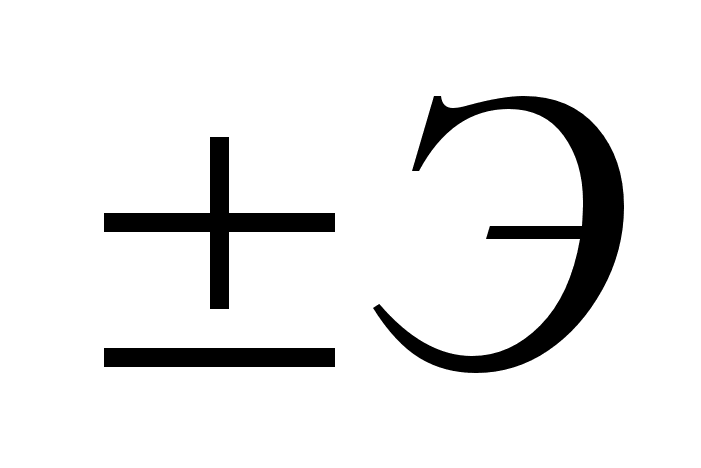 - высвобождение
из оборота (-),
дополнительное
привлечение
(+) средств, тыс.
руб.;
ВП – выручка от продаж, тыс. руб.;
ПП – продолжительность анализируемого периода, дней;
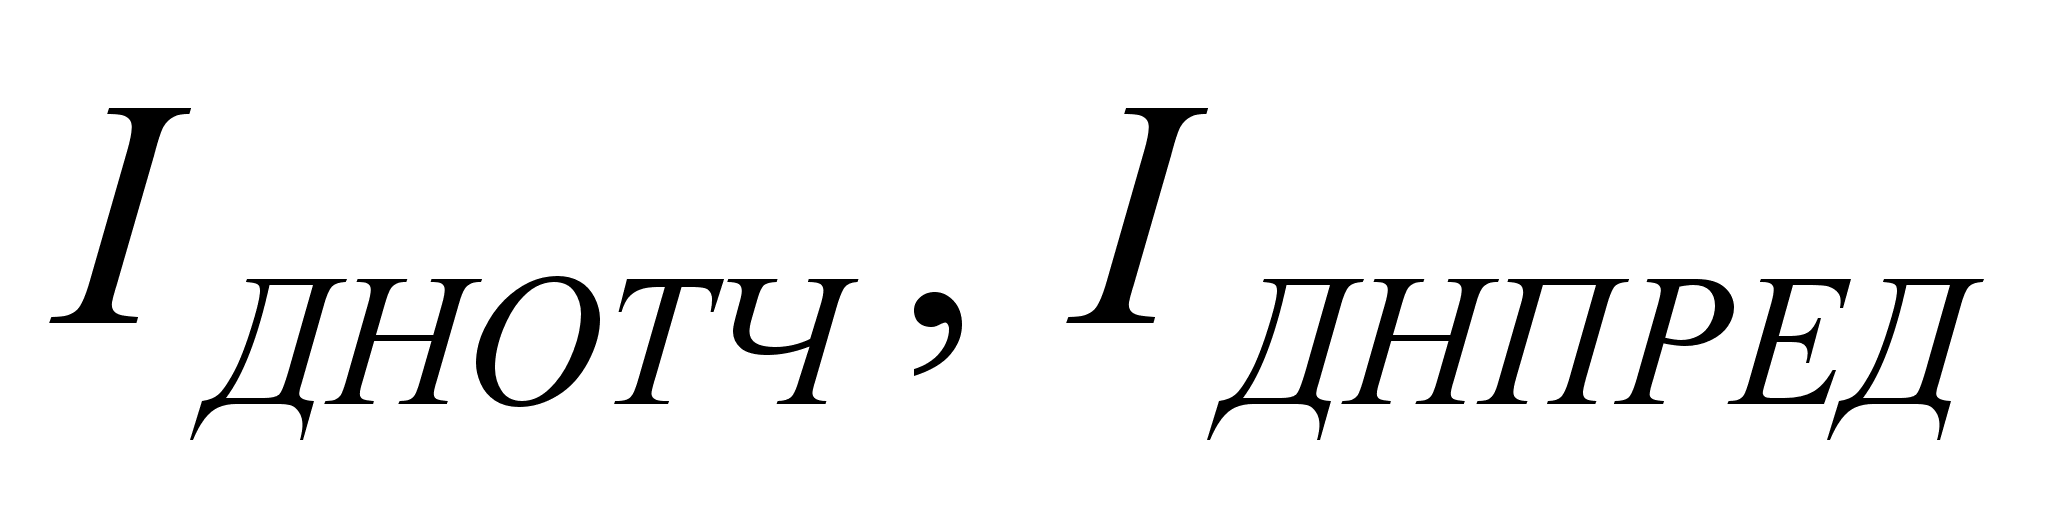 -
продолжительность
одного оборота
отчетного и
предшествующего
периодов,
соответственно,
дней.
+Э = 18669 / 360 * (-4,3) = 223 тыс.руб.
Одним из часто используемых способов определения уровня финансовой устойчивости Ф(S) является использование многоуровневой (трехкомпонентной) схемы покрытия запасов и затрат. В ходе ее расчета выделяют три типа устойчивого финансового состояния:
излишек или недостаток собственных оборотных средств (Фс) для формирования запасов и затрат (S1);
излишек или недостаток собственных и долгосрочных заемных средств (Фm) формирования запасов и затрат (S2);
излишек или недостаток общей величины основных источников (Фо) для формирования запасов и затрат (S3).
Воспользуемся базой расчета Чечевицыной Л.Н.:
S1 = Ф№1 (490-190-(210+220)) (9)
S2 = Ф№1 (490+590-190-(210+220))