Організація та методика обліку активів, зобов’язань, капіталу, доходів та витрат на прикладі ВАТ "Рівненський ЦУМ"
Аналітичний облік матеріальних цінностей дозволяє визначати запаси матеріальних ресурсів в цілому і для кожного матеріалу окремо. Аналітичний облік розрахунків з постачальниками та покупцями дає інформацію про взаємні розрахунки з кожним підприємством.
Тільки за даними аналітичного обліку, які містять натуральні показники по кожному виду виробничих запасів, готової продукції, основних засобів можна порівняти залишки засобів в натурі. Таким чином, показники аналітичного обліку дають можливість проводити інвентаризацію, як забезпечує точність та реальність облікових показників.
Показники аналітичного обліку використовують також для калькуляції, тобто для визначення собівартості придбаних запасів чи випущеної з виробництва продукції. Показники аналітичного обліку забезпечують точність калькуляції, на якій базується в свою чергу грошова оцінка засобів бухгалтерському обліку.
Правильно організований аналітичний облік є важливою передумовою раціональної організації бухгалтерського обліку.
Аналітичний облік має велике значення й для контролю розрахунків з боржниками та кредиторами. Без такого обліку неможливо здійснювати контроль за збереженням майна підприємства, коли за нього відповідають різні матеріально відповідальні особи. На синтетичних рахунках ведеться облік лише у грошовому виразі, а для контролю більшості активів потрібні і натуральні показники. Для правильного ведення аналітичних рахунків дотримуватися наступних правил:
1) кількість аналітичних рахунків визначається потребами підприємства;
2) відображення господарських операцій на синтетичних і на аналітичних рахунках здійснюється за єдиними правилами (тобто, якщо синтетичний рахунок активний, то й аналітичні рахунки активні);
3) відображена на синтетичних рахунках господарська операція може бути деталізована за допомогою аналітичних рахунків, але загальна сума на аналітичних рахунках повинна дорівнювати сумі відображеній на синтетичному рахунку;
4) матеріальні цінності на аналітичних рахунках обліковуються в натурально-вартісному виразі, тобто ведеться кількісно-сумовий облік;
5) по закінченні звітного періоду здійснюється звірення аналітичних рахунків з синтетичними шляхом складання оборотної відомості;
6) аналітичний облік ведеться в книгах, відомостях або в картках (для розрахунків з працівниками та службовцями заводять особові картки);
7) по аналітичних рахунках складають стільки оборотних відомостей, по якій кількості синтетичних рахунків були відкриті аналітичні.
Дотримуючись принципу побудови аналітичних рахунків відповідно до характеру отримуваних за їх допомогою показників, необхідно в аналітичних рахунках, що відкриваються, наприклад, для обліку матеріальних цінностей, забезпечити одержання натуральних та грошових показників про їх залишки, надходження і витрачання. Побудова аналітичних рахунків, які відкриваються, припустимо, для обліку витрат на виробництво, повинна забезпечувати можливість накопичення даних про загальну суму кожного елементу витрат - матеріалів, заробітної плати тощо. На таких аналітичних рахунках слід передбачати відповідні стовпчики.
Згідно принципу наближення ведення аналітичних рахунків до місця їх оперативного використання аналітичний облік (в натуральних показниках) ведуть там, де потрібно безпосередньо звертатися до даних, за допомогою яких можна отримати показники, необхідні в господарській діяльності. Звідси, на великих підприємствах аналітичний облік матеріальних цінностей-матеріалів, готової продукції, основних засобів тощо -поділяється на кількісний та грошовий. Перший здійснюється в місцях знаходження (зберігання) цінностей, тобто там, де його дані потрібні для оперативних цілей, а другий - в бухгалтерії, знову-таки тому, що грошові показники використовуються, головним чином, при різних бухгалтерських розрахунках і отриманні деяких звітних показників.
Для максимального спрощення порядку ведення синтетичного та аналітичного обліку застосовують різні прийоми. Наприклад, натуральний облік відокремлюється від вартісного, що дозволяє робити записи в грошовому вимірнику не на підставі кожного документу, а за підсумками цілого ряду однорідних документів. Може застосовуватися і так званий сальдовий метод аналітичного обліку матеріалів, при якому показники в грошовому виразі виводяться тільки раз на місяць для характеристики залишків окремих видів матеріалів, які є на підприємстві.
Точне відображення на аналітичних рахунках господарських засобів і процесів посилює контрольні функції обліку, забезпечує раціональний, безперебійний хід виробництва, збереження власності, сприяє ефективному використанню матеріальних і трудових ресурсів.
Групування засобів, їх джерел і господарських процесів здійснюється на рахунках з більшим або меншим ступенем деталізації. Рахунки бухгалтерського обліку, які відкривають на підставі статей балансу для обліку господарських засобів та їх джерел, містять узагальнені (синтетичні) показники у грошовій оцінці. Зокрема, на рахунку "Основні засоби" відображають наявність і рух всіх основних засобів; підприємства (будівлі, споруди, машини, устаткування тощо); на рахунку “Матеріали” - наявність і рух всіх предметів праці даної групи; на рахунку "Постачальники" - загальну суму заборгованості всім постачальникам за одержані матеріальні цінності, а також зміни цієї заборгованості і т. д. Такі рахунки прийнято називати синтетичними*.
Отже, синтетичними називають рахунки, призначені для обліку економічно однорідних груп засобів, їх джерел, господарських процесів і результатів діяльності у грошовому вимірнику.
Облік, що здійснюється за допомогою синтетичних рахунків, називається синтетичним обліком. Цей облік необхідний для одержання узагальненої інформації про діяльність господарства, аналізу цієї діяльності і планування. Проте для оперативного керівництва господарством і контролю за збереженням і раціональним використанням ресурсів замало тільки узагальненої інформації, потрібна детальніша інформація про наявність і зміни кожного виду засобів, джерел, здійснення певних господарських процесів. Так, потрібна інформація як про загальну вартість виробничих запасів та їх використання, так і про запаси конкретних видів матеріальних цінностей за їх найменуваннями, сортами, розмірами тощо; в обліку розрахунків по оплаті праці, крім узагальненої інформації, потрібні відомості про розрахунки з кожним окремим працівником і т. д. Таку інформацію одержують за допомогою аналітичних рахунків.
Аналітичними називають рахунки, призначені для обліку наявності і змін конкретних видів засобів, їх джерел і господарських процесів.
Облік, що здійснюється за допомогою аналітичних рахунків, називається аналітичним обліком.
Кількість аналітичних рахунків по відповідному синтетичному рахунку визначається кожним підприємством залежно від наявності об'єктів, що підлягають обліку. В аналітичному обліку, поряд з грошовим, використовують натуральні й трудові вимірники.
Синтетичні й аналітичні рахунки тісно взаємопов'язані між собою, оскільки на них на підставі одних і тих же документів відображаються одні і ті ж господарські операції, але з різним ступенем деталізації; на синтетичному рахунку - загальною сумою, а на аналітичних рахунках до нього - частковими сумами. Коли дебетується або кредитується синтетичний рахунок, то одночасно дебетуються і кредитуються відповідні аналітичні рахунки до нього. Звідси, обороти і залишки аналітичних рахунків в підсумку повинні дорівнювати оборотам і залишку синтетичного рахунка, який їх об'єднує. Відсутність такої рівності свідчить про наявність помилок у бухгалтерських записах, які треба знайти і негайно виправити;:
На ВАТ “Рівненський ЦУМ” правильність облікових записів на аналітичних рахунках періодично перевіряється за допомогою інвентаризації, що забезпечує достовірність показників про їх залишки.
Рахунки аналітичного обліку можуть об'єднуватися безпосередньо відповідним синтетичним рахунком (наприклад, рахунки "Виробництво", "Розрахунки з постачальниками і підрядчиками", "Розрахунки з підзвітними особами" та ін.). Проте в окремих випадках виникає необхідність у додатковому групуванні однорідних аналітичних рахунків в межах синтетичного і рахунка для отримання узагальнених показників (по групі аналітичних рахунків), необхідних для управління, складання балансу та інших форм звітності. Таке групування здійснюється за допомогою субрахунків. Так, по синтетичному рахунку "Товари" аналітичні рахунки групують за субрахунками: "Товари на складі", "Товари в торгівлі", "Товари на комісії", "Тара під товарами"; по рахунку "Каса" - за субрахунками: "Каса в національній валюті", "Каса в іноземній валюті" тощо. Подальшою деталізацією субрахунків є аналітичні рахунки, які відображають наявність і зміни окремих об'єктів за найменуваннями, розмірами, сортами, місцем знаходження (зберіганням, експлуатацією), матеріально відповідальними особами тощо. Субрахунки об'єднують відповідні групи аналітичних рахунків і, в свою чергу, узагальнюються синтетичним рахунком.
За способом групування та узагальнення облікових даних бухгалтерські рахунки поділяються на синтетичні та аналітичні.
Синтетичні рахунки - це балансові рахунки, що узагальнюють облік господарської діяльності підприємства. Синтетичні рахунки призначені для обліку інформації в узагальненому вигляді і в грошовому вимірнику. Облік наявності та змін сукупностей економічно однорідних господарських засобів і джерел їх утворення в грошовому вимірнику називається синтетичним обліком. Облік на синтетичних рахунках використовують при заповненні балансу підприємства і відповідних форм звітності. До синтетичних рахунків належать рахунки: "Основні засоби", "Нематеріальні активи", "Виробничі запаси", "Розрахунки з постачальниками та підрядниками" та ін.
Між синтетичними й аналітичними рахунками існує нерозривний зв'язок, тобто на аналітичних рахунках відображаються ті ж зміни, що й на синтетичних, але більш докладно, значення дебету і кредиту кожного аналітичного рахунка те ж саме, що й синтетичного рахунка; сума сальдо, сума оборотів на дебеті, сума оборотів на кредиті всіх аналітичних рахунків даної групи відповідно дорівнюють сальдо, обороту на дебеті і обороту на кредиті синтетичного рахунка. Тому загальні підсумки записів на аналітичних рахунках мають відповідати сумам, записаним на синтетичних рахунках бухгалтерського обліку.
Усі господарські операції відображаються на синтетичних і аналітичних рахунках бухгалтерського обліку з використанням методу подвійного запису, тобто кожна операція водночас записується на двох взаємопов'язаних бухгалтерських рахунках в одній і тій же сумі - по дебету одного рахунка і водночас по кредиту другого. Ці записи дають змогу досягти рівності активу і пасиву бухгалтерського балансу.
За допомогою подвійного запису господарських операцій на рахунках бухгалтерського обліку забезпечується контроль, тому що кожна операція в однаковій сумі відображається по дебету одного і по кредиту другого бухгалтерського рахунків, чим і досягається рівність підсумків записів по дебету рахунків підсумкам записів по кредиту рахунків.
Подвійний запис, що відображає відповідний взаємозв'язок між бухгалтерськими рахунками, прийнято називати кореспонденцією рахунків. На рахунках бухгалтерського обліку всі господарські операції записуються у послідовності їх здійснення, тобто в хронологічному порядку. Така реєстрація господарських операцій дістала назву хронологічного запису.
Для більшої деталізації до синтетичного обліку нерідко вводяться субрахунки. Субрахунок - це синтетичний рахунок другого порядку. Характерна особливість субрахунків полягає в тому, що на них як правило немає необхідності робити записи. Дані на субрахунках одержують групуванням аналітичних рахунків при складанні оборотних відомостей. Наприклад, головний (першого порядку) синтетичний рахунок "Розрахунки з покупцями та замовниками" розподіляється на субрахунки "Розрахунки з вітчизняними партнерами", "Розрахунки з іноземними партнерами".
Для контролю за правильністю й відповідністю записів по синтетичних і аналітичних рахунках щомісяця складаються оборотні відомості, в яких відображаються початкові й кінцеві залишки та операції по дебету і кредиту даного синтетичного рахунка, виконані за даний звітний період (місяць, квартал, рік).
Робочий план рахунків наведено в додатку № 48.
В таблиці 3.2. показано взаємозв’язок регістрів аналітичного і синтетичного обліку ВАТ ” Рівненський ЦУМ”
Таблиця 3.1.
Регістри аналітичного і синтетичного обліку ВАТ ” Рівненський ЦУМ”
| Назва реєстрів синтетичного обліку | Код | Назва реєстрів аналітичного обліку | Код |
| 1 | 2 | 3 | 4 |
| Облік грошових коштів та грошових документів | |||
| Журнал №1 за кредитом рахунків 30,31,33 |
Відомість 1.1 за дебетом рахунка 30, Відомість 1.2 за дебетом рахунка 31, Відомість 1.3 за дебетом рахунка 33, Зведений реєстр по касі за дебетом рахунків 30,31,33 |
||
| 1 | 2 | 3 | 4 |
| Облік розрахунків, довгострокових та поточних зобов’язань | |||
|
Розділ І Журналу 3. Облік розрахунків за товари, роботи, послуги, інших розрахунків і резерву сумнівних боргів (за кредитом рахунків 36,37,63,68) Розділ ІІ Журналу 3. Облік розрахунків з бюджетом, облік довгострокових та поточних зобов’язань (за кредитом рахунків 53,64) |
Відомість 3.1 аналітичного обліку розрахунків з покупцями та замовниками, Відомість 3.2 аналітичного обліку розрахунків з різними дебіторами, Відомість 3.3 аналітичного обліку розрахунків з постачальниками та підрядниками, Відомість 3.5 аналітичного обліку розрахунків за іншими операціями, Відомість 3.6 аналітичного обліку розрахунків з бюджетом |
||
| Облік необоротних активів | |||
| Розділ І Журналу 4. Облік основних засобів, інших необоротних матеріальних активів та зносу необоротних активів (за кредитом рахунків 10, 11, 13) | Відомість нарахування зносу основних засобів | ||
| Облік витрат | |||
|
Розділ І Журналу 5 за кредитом рахунків 90,92,93,94,95,97 і розділу ІІ Журналу 5 за кредитом рахунків з журналів 1,3,4,6 Розділ ІІІ Журналу 5 за кредитом рахунків 20,22,23,65,66,91,27 |
Книга заробітної плати (зведений реєстр), Матеріальний звіт |
М-19 |
|
| Облік доходів і результатів діяльності | |||
| Журнал 6 за кредитом рахунків 70,71,74,79 | Зведена відомість по реалізації | ||
| Облік власного капіталу | |||
| Журнал 7 за кредитом рахунка 48 |
Відомість 7.1 аналітичних даних рахунка 42 «Додатковий капітал», Відомість 7.2 аналітичних даних рахунка 44 «Нерозподілені прибутки (непокриті збитки)» |
||
| Головна книга | |||
| Бухгалтерська довідка | |||
3.1. Облік активів
3.1.1. Облік необоротних активів
Методологічні засади формування в бухгалтерському обліку інформації про основні засоби та інші необоротні матеріальні активи, а також розкриття інформації про них у фінансовій звітності визначає Положення (стандарт) бухгалтерського обліку 7 "Основні засоби". Він набув чинності з 1 липня 2000 року.
Основні визначення, що наведені в положенні (стандарті):
Необоротні активи — всі активи, що не є оборотними. Це матеріальні, нематеріальні та фінансові активи підприємства, строк корисного використання (експлуатації) яких перевищує 12 місяців або операційний цикл.
Основні засоби — матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік).
Об'єкт основних засобів — закінчений пристрій з усіма пристосуваннями і приладдям до нього або окремий конструктивно відокремлений предмет, що призначений для виконання певних самостійних функцій, чи відокремлений комплекс конструктивно з'єднаних предмети? одного або різного призначення, що мають для їх обслуговування загальні пристосування, приладдя, керування та єдиний фундамент, унаслідок чого кожен предмет може виконувати свої функції, а комплекс певну роботу тільки в складі комплексу, а не самостійною.
Якщо один об'єкт основних засобів складається з частин, які мають різний строк корисного використання (експлуатації), то кожна з цих частин може визнаватися в бухгалтерському обліку як окремий об'єкт основних засобів.
Група основних засобів — сукупність однотипних за технічними характеристиками, призначенням та умовами використання необоротних матеріальних активів.
Об'єкт основних засобів визнається активом, якщо існує імовірність того, що підприємство отримає в майбутньому економічні вигоди від його використання та вартість його може бути достовірно визначена.
Одиницею обліку основних засобів є об'єкт основних засобів.
Для обліку й узагальнення інформації про наявність та рух власних або отриманих на умовах фінансового лізингу об’єктів і орендованих цілісних майнових комплексів, які віднесені до складу основних засобів призначено рахунок 10 «Основні засоби». За дебетом рахунку відображається надходження (придбаних, створених, безоплатно отриманих) основних засобів на баланс підприємства, які обліковуються за первісною вартістю, сума витрат, яка пов’язана з поліпшенням об’єкта (модернізація, модифікація, добудова, дообладнання, реконструкція тощо), що призводить до збільшення майбутніх економічних вигод, первісно очікуваних від використання об’єкта; за кредитом — вибуття основних засобів внаслідок продажу, безоплатної передачі або невідповідності критеріям визнання активом, а також у разі часткової ліквідації об’єкта основних засобів; сума уцінки основних засобів.
Метрологічні засади формування інформації про основні засоби П(с)БО №7 “Основні засоби”. Згідно П(с)БО 7 визначають наступні вартість ОЗ:
Первісна вартість.
Амортизація.
Вартість, що амортизується.
Ліквідаційна вартість.
Справедлива вартість.
У Наказі “Про облікову політику ВАТ “Рівненський центральний універмаг” зазначається, що основними засобами визнаються матеріальні активи, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за рік), первісна вартість яких більша за 500грн.
Групування основних засобів в аналітичному обліку проводиться згідно з вимогами Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань та господарських операцій підприємств і організацій, затвердженої наказом Мінфіну України від 30.11.99 №291.
Початкову оцінку об’єкта основних засобів здійснювати по собівартості згідно П(с)БО 7. Ліквідаційну вартість об’єктів основних засобів та нематеріальних активів прийняти рівною 0.
Усі операції на підприємстві, які пов’язані з рухом ОЗ оформлюються первинними документами. Приймання в експлуатацію здійснює комісія призначена наказом керівника підприємства. Введення в дію ОЗ оформлюється актом приймання – передачі (внутрішнього переміщення ОЗ). При придбанні у постачальника, акт складають в одному примірнику.
Синтетичний облік придбання ОЗ ведеться на рахунку 15 “Капітальні інвестиціі” та 10 “Основні засоби “
За дебетом рахунку 10 «Основні засоби» відображається надходження (придбаних, створених, безоплатно отриманих) основних засобів на баланс підприємства, які обліковуються за первісною вартістю; сума витрат, яка пов’язана з поліпшенням об’єкта, що призводить до збільшення майбутніх економічних вигод, первісно очікуваних від використання об’єкта; сума дооцінки вартості об’єкта основних засобів, за кредитом – вибуття основних засобів внаслідок продажу, безоплатної передачі або невідповідності критеріям визнання активом, а також у разі часткової ліквідації об’єкта основних засобів, сума уцінки основних засобів.
Рахунок 10 «Основні засоби» має такі субрахунки:
101 «Земельні ділянки»
102 «Капітальні витрати на поліпшення земель»
103 «Будинки та споруди»
104 «Машини та обладнання»
1041 «Комп’ютерна та офісна техніка»
1042 «Касове обладнення»
1043 «Холодильне обладнання»
1044 «Інше технічне обладнання»
1045 «Торгівельне обладнання»
105 «Транспортні засоби»
151 «Легкові автомобілі»
106 «Інструменти, прилади та інвентар»
1061«Меблі офісні»
1062«Інструменти»
109 «Інші основні засоби»
1091«Інші основні засоби»
Таблиця 3.3.
Облік основних засобів
| Зміст господарських операцій | Д | К |
|
I. Надходження ОЗ 1. придбання основних засобів за плату |
||
| - відображається вартість основних засобів (без ПДВ) | 152 | 6312 |
| - ПДВ 20% від вартості | 6441 | 6312 |
| -відображається податковий кредит від придбання ОЗ | 6415 | 6441 |
| - відображається вартість транспортних послуг на доставку, установку, монтаж викон.сторонніми організаціями (без ПДВ) | 152 |
6314 |
| -ПДВ 20% від вартості послуг | 6441 | 6314 |
| -відображається податковий кредит від надання транспортних послуг,монтажа | 6415 | 6441 |
| - введений об’єкт в експлуатацію | 103 | 152 |
| 2. будівництво основних засобів власними силами | ||
| - списано матеріали та мшп на буд.роботи | 152 |
205,209, 22 |
| - нарахована заробітня плата за буд.роботи | 152 | 661 |
| - нараховані внески на пенсійне та соц. страхування | 152 |
651,652, 653,656 |
| - відображені витрати на розробку технічних умов, отр. дозвіл на буд. та інші послуги, які надаються сторонніми організаціями (без ПДВ) | 152 |
6312 |
| - ПДВ 20% від вартості послуг | 6441 | 6312 |
| -відображається податковий кредит від вартості послуг на розробку технічних умов | 6415 | 6441 |
| - введений об’єкт в експлуатацію | 103 | 152 |
| 3.Нарахування амортизації | ||
| - виробничого призначення | 831 | 131 |
Документування основних засобів на підприємство оформлюється первинними документами, що визначені наказом Міністерства статистики України «Про затвердження типових форм первинного обліку» №352 від 29.12.1995р.
Документування господарських операцій здійснюється за допомогою таких форм:
ОЗ-1 «Акт приймання-передачі (внутрішнього переміщення) основних засобів;
ОЗ-2 «Акт приймання-здачі модернізованих об’єктів»
ОЗ-3 «Акт списання основних засобів»;
ОЗ-6 «Інвентарна картка обліку основних засобів»;
ОЗ-7 «Опис інвентарних карток по обліку основних засобів»;
ОЗ-8 «Картка обліку руху основних засобів»;
ОЗ-9 «Інвентарний список основних засобів»;
ОЗ-16 «Розрахунок амортизації по автотранспорту»
У процесі експлуатації основні засоби фізично і морально зношуються. Суму нарахованої амортизації всі підприємства відображають збільшенням суми витрат підприємства і зносу основних засобів.
Індексацію балансової вартості основних засабів на підприємстві проводять.
Малоціні необоротні матеріальні активи – матеріальні активи, очікуваний термін корисного використання яких перевищує 1 рік та вартість до 500 грн.включно.
Інші необоротні матеріальні активи - дану категорію відносять капіталізовані (такі що підлягають амортизації) витрати на ремонт орендованих будівель та приміщень.
Не матеріальні активи – немонетарні активи,які не мають матеріальної форми,можуть бути ідентифікованими та утримуються підприємством з метою використання протягом періоду більше одного року в адміністративних цілях та інше. До нематеріальних активів відноситься придбане чи створене програмне забезпечення.
Первісна вартість основних засобів збільшується на суму витрат,пов’язаних з поліпшенням об’єкта , що призводить до збільшення майбутніх економічних вигод,первісно очікуваних від використання об’єкта.
Первісна вартість нематеріальних активів збільшується на суму витрат, пов’язаних із удосконаленням цих нематеріальних активів і підвищенням їх можливостей та строку використання.
Амортизація необоротних активів.
Основні засоби амортизуються за прямолінійним методом, за яким річна сума амортизації визначається діленням вартості, яка амортизується на строк корисного використання об’єкта основних засобів. Строк корисного використання визначається згідно внутрішніх норм по групах об’єктів,виходів з дати вводу в експлуатацію.
Прямолінійний метод – річна сума амортизації визначається діленням вартості, що амортизується на очікуваний період часу використання об’єкта основних засобів.
Річна
сума амортизації
визначається
за формулою:
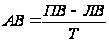
Норма
амортизації:
 де
АВ – річна сума амортизаційних відрахувань;
ПВ – первісна вартість;
ЛВ – ліквідаційна вартість;
Т – термін корисного використання об’єкта;
На – нарма амортизаційних відрахувань.
Встановити для груп основних засобів такі строки корисного використання
Земельні ділянки.
Капітальні витрати на поліпшення земель.
Будинки споруди та передавальні пристрої.
Машини та обладнання.
Комп’ютерна та офісна техніка.
Транспортні засоби.
Інструменти,прилади,інвентар.
Інші основні засоби.
3.1.2. Облік оборотних активів
Основу оборотних активів підприємства складають його запаси. Під запасами розуміються різноманітні матеріальні активи, які використовуються або будуть використовуватися у виробничій діяльності і містять у собі різноманітні матеріали, товари, готову продукцію і незавершене виробництво. Застосування критеріїв визнання і різноманітних методів оцінки запасів безпосередньо впливає на показники фінансової звітності.
Визначення поняття запасів, порядок їх оцінки і відображення в бухгалтерському обліку наведені в Положенні (стандарті) бухгалтерського обліку 9 «Запаси» (далі – П(С)БО 9).
Норми П(С)БО 9 не поширюються на:
• незавершені роботи за будівельними контрактами, включаючи контракти з надання послуг, безпосередньо пов’язані з будівництвом;
• фінансові активи;
• молодняк тварин і тварин на відгодівлі, продукцію сільського і лісового господарства, корисні копалини, якщо вони оцінюються за чистою вартістю реалізації запасів відповідно до інших положень (стандартів) бухгалтерського обліку.
Запаси є важливою складовою активів підприємства і відносяться до складу оборотних. Найпоширенішим видом запасів є будівельні матеріали для власних потреб, запасні частини на автомобілі, паливо-мастильні матеріали. В залежності від цілей використання запасів, вони поділяються на:
Виробничі – придбані або виготовлені самостійно і в подальшому використовуються у виробництві.
Товарні – придбані підприємцем з метою перепродажу.
Ознайомившись на підприємстві з Національним положенням (стандарт) бухгалтерського обліку №9 “Запаси”. Це положення (стандарт) визначає методологічні засади формування у бухгалтерському обліку інформації про запаси і розкриття її у фінансовій звітності.
Облік запасів ведеться на рахунку другого класу Плану рахунків. За дебетом рахунків відображається збільшення балансової вартості запасів внаслідок їхнього надходження, за кредитом – зменшення вартості запасів внаслідок їхнього вибуття або уцінювання.
У Плані рахунків для відображення запасів передбачено клас 2 «Запаси» який містить 9 рахунків:
20 «Виробничі запаси»
21 «Поточні біологічні активи»
22 «Малоцінні та швидкозношувані предмети»
23 «Виробництво»
24 «Брак у виробництві»
25 «Напівфабрикати»
26 «Готова продукція»
27 «Продукція сільськогосподарського виробництва»
28 «Товари»
ВАТ Рівненський ЦУМ використовує наступні рахунки:
Рахунок 20 «Виробничі запаси» призначено для узагальнення інформації про наявність і рух належних підприємству запасів сировини і матеріалів, будівельних матеріалів, запасних частин, матеріалів сільськогосподарського призначення, палива, тари і тарних матеріалів, відходів основного виробництва.
За дебетом рахунку 20 «Виробничі запаси» відображається надходження запасів на підприємство, їхня дооцінка, за кредитом – витрачання на виробництво (експлуатацію, будівництво), перероблення, відпуск (передавання) стороннім організаціям, уцінювання тощо.
Рахунок 20 має такі субрахунки:
201 «Сировина й матеріали»
203 «Паливо»
205 «Будівельні матеріали»
207 «Запасні частини»
209 «Інші матеріали»
Рахунок 22 «Малоцінні та швидкозношувані предмети» призначено для обліку та узагальнення інформації про наявність та рух малоцінних та швидкозношуваних предметів, що належать підприємству та зарахована до складу запасів.
На рахунку 28 «Товари» ведеться облік руху товарно-матеріальних цінностей, що надійшли на підприємство для продажу. Цей рахунок використовують переважно збутові, торгові та заготівельні підприємства і організації, а також підприємства громадського харчування.
Рахунок 28 «Товари» має такі субрахунки:
281 «Товари на складі»
282 «Товари в торгівлі».
Таблиця 3.4.
Облік запасів
| Зміст господарських операцій | Д | К |
| -оплата постачальнику за придбання виробничих запасів | 6316 | 311 |
| - надійшли від постачальників виробничі запаси та мшп | 20,22 | 6316 |
| - ПДВ 20% | 6441 | 6316 |
| -відображається податковий кредит від отримання виробничих запасів та МШП | 6445 | 6441 |
| списуються виробничі запаси та мшп на: | ||
| - загально господарські потреби | 809 | 209 |
| - списуються виробничі запаси на поточний ремонт приміщення | 805 | 205 |
| -списання МШП на господарські потреби | 8018 | 22 |
Проходячи тему облік виробничих запасів, головний бухгалтер надав мені можливість ознайомитись з статутом підприємства та наказом “Про облікову політику підприємства.”
Згідно Наказу “Про облікову політику на підприємстві”, одиницею бухгалтерського обліку запасів на ВАТ “Рівненський центральний універмаг” визнається окремий об’єкт основних засобів та інших матеріальних необоротних активів. Товарно-матеріальні цінності визнавати, оцінювати та обліковувати згідно з вимогами П(с)БО №9.
Не включати до початкової вартості запасів, а відображати у витратах періоду:
понаднормові витрати і недостачі запасів;
проценти за користування позиками;
витрати на збут;
інші витрати, що непов’язані з придбанням запасів.
При відпуску запасів у продажу та іншому убутку, оцінка їх здійснюється за методам:
середньозваженої собівартості;
Метод середньозваженої собівартості – цей метод є дуже поширений. Суть його полягає в тому, що при різних цінах на запаси визначається середня ціна, за якою потім списується собівартість запасів.
При цьому визначають суму кількості одиниць запасів на початок звітного періоду та їх вартість і одиниць запасів, придбаних протягом звітного періоду, та їх вартість. Далі сума добутків кількості таких запасів та їх вартостей ділиться на кількість запасів, що в результаті дає нам середньозважені собівартість одиниці запису на кінець періоду.
Запаси, які не приносять підприємству економічних вигод в майбутньому визнаються неліквідними і списуються в бухгалтерському обліку, а при складанні фінансової звітності згідно П(с)БО 9 не відображається в балансі, а враховується на позабалансовому рахунку 007.
Оскільки ВАТ “Рівненський центральний універмаг” займається здаванням в оренду нерухомості та майна, то запаси на підприємстві обліковуються в асортименті більше двох тисяч.
Документальне оформлення операцій з запасами на підприємстві проводить бухгалтерія. Первинними документами при надходженні виробничих запасів на підприємство є : накладна, податкова накладна, вимога, рахунок. По закінченню кожного звітного місяця бухгалтерія підраховує підсумки, щодо кожного найменування, та визначає суму зданого в найм майна. Синтетичний облік запасів ведеться на рахунку 20 “Виробничі запаси.”
Так, як видом діяльності підприє мства є здавання в оренду нерухомості та майна, то обсяг запасів невеликий.
Згідно П(с)БО – 9 МШП – це предмети, що використовуються протягом не більше одного року або нормально операційного циклу, якщо він більше одного року, вартістю до 500 грн.
На вартість малоцінних та швидкозношуваних предметів, які обліковуються на рахунку 11 до повного зносу і списання, як непридатних для експлуатації. Суму зносу відображати на рахунку 133.
Вартість малоцінних і швидкозношуваних предметів (які обліковуються на рахунку 22 і списуються зразу ж при відпуску в експлуатацію), переданих в експлуатацію, виключаючи зі складу активів (списувати з балансу) з подальшою організацією оперативного кількісного обліку таких предметів по місцях експлуатації і відповідальними особами на протязі строку їх фактичного використання.
Первісною вартістю придбаних МШП є собівартість таких МШП.
3.2.Облік зобов’язань
Функціонуючі підприємства завжди мають в пасиві балансу меншу чи більшу частку позиченого капіталу, оскільки власного не вистачає для розширення масштабів діяльності. Залучений в оборот підприємства капітал має назву зобов'язань.
Методологічні засади формування в бухгалтерському обліку інформації про зобов'язання та розкриття її у фінансовій звітності визначаються П(С)БО 11 "Зобов'язання". Норми цього Положення (стандарту) застосовуються підприємствами, організаціями та іншими юридичними особами незалежно від форм власності, крім бюджетних установ.
Визначення, визнання, порядок оцінки та розкриття інформації щодо зобов'язань регламентуються також Законом України "Про бухгалтерський облік та фінансову звітність в Україні", Положеннями (стандартами) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", 2 "Баланс", 13 "Фінансові інструменти".
Зобов'язання, що відображаються в бухгалтерському обліку, мають юридичний та економічний зміст. Як юридична категорія господарське зобов'язання - це господарські відносини, що регулюються правом. В силу цих відносин одна сторона уповноважена вимагати від іншої здійснення господарських операцій: передачі майна, виконання робіт, надання послуг тощо, а інша сторона зобов'язана виконувати вимоги щодо предмету зобов'язання і має при цьому право вимагати відповідну винагороду - сплату грошей, зустрічні послуги тощо.
Майнові відносини між суб'єктами господарювання, що виникають у результаті здійснення таких операцій, набувають характеру цивільно-правових зобов'язань.
Суб'єктами зобов'язання, як і в будь-яких інших цивільно-правових відносинах, можуть виступати як фізичні, так і юридичні особи. Це:
кредитор - особа, якій належить право вимоги;
- боржник - особа, яка несе обов'язок, що відповідає праву вимоги
кредитора.
Кожний із суб'єктів зобов'язання має права й обов'язки, юридично однакове положення і не підпорядкований іншому.
У деяких зобов'язаннях один із суб'єктів виступає виключно як кредитор, інший - виключно як боржник. Однак здебільшого кожен з учасників зобов'язання є водночас і кредитором, і боржником, оскільки обидві сторони можуть мати права й обов'язки одна перед іншою.
Об'єктом зобов'язання є те, на що спрямовані права й обов'язки суб'єктів. Так, кредитор має право вимагати від боржника, а боржник зобов'язаний вчинити на користь кредитора певну дію: передати майно, виконати роботу, сплатити гроші. Отже, об'єктами зобов'язань є дії. Наприклад, у договорі купівлі-продажу продавець зобов'язаний передати майно, а покупець - оплатити його.
Зміст зобов'язання становлять права, вимоги кредитора й обов'язки боржника.
Відповідно до П(С)БО 2 "Баланс", зобов'язання - це заборгованість підприємства, що виникла внаслідок минулих подій і погашення якої в майбутньому, як очікується, призведе до зменшення ресурсів підприємства, що втілюють в собі економічні вигоди.
Це визначення є дуже важливим, оскільки визначає ті характеристики зобов'язань, які впливають на визнання цієї позиції як такої. Залежно від варіювання цих характеристик заборгованість може бути визнана і відображена як зобов'язання або ні, можуть змінюватись оцінка та характеристика зобов'язань на момент здійснення бухгалтерських записів і складання фінансової звітності, та у майбутньому. З іншого боку, правила обліку зобов'язань є дуже тісно пов'язаними з іншими положеннями бухгалтерського обліку. Тому уникнути проблем з обліком зобов'язань неможливо не побудувавши відповідним чином інші елементи облікової системи, такі як, наприклад, облік доходів та витрат, облік активів тощо.
Зобов'язання містять у собі ймовірність майбутнього вилучення коштів підприємства і втрати економічної вигоди