Організація та методика обліку активів, зобов’язань, капіталу, доходів та витрат на прикладі ВАТ "Рівненський ЦУМ"
сума попередньої оплати продукції (товарів, робіт, послуг);
сума авансу в рахунок оплати продукції (товарів, робіт, послуг);
сума завдатку: під заставу, якщо договором передбачена передача заставленого майна заставоодержувачу; одержана позикодавцем від постачальника в погашення позики;
надходження, що належать іншим особам.
Подібні надходження у бухгалтерському обліку відображаються як зобов’язання і на рахунках доходів ці суми не відображаються.
Облік доходів від фінансових операцій
Для обліку доходів від фінансових інвестицій в інші підприємства планом рахунків призначено рахунки:
Рахунок 72 «Дохід від участі в капіталі»
Рахунок 73 «Інші фінансові доходи».
Рахунок 72 «Дохід від участі в капіталі» використовується для відображення прибутку, одержаного від інвестицій в асоційовані, дочірні або спільні підприємства, облік яких здій-
снюється за методом участі в капіталі. Метод участі в капіталі передбачає збільшення або зменшення балансової вартості фінансових інвестицій на суму відповідно збільшення або зменшення частки інвестора у власному капіталі об’єкта інвестування.
У цьому випадку рахунок 72 «Дохід від участі в капіталі» буде кореспондувати безпосередньо з дебетом рахунка 14 «Інвестиції пов’язаним сторонам за методом обліку участі в капіталі».
Записи щодо відображення в обліку інвестицій, облік яких ведеться за методом участі в капіталі, наведено в табл. 10.2.
Рахунок 73 «Інші фінансові доходи» використовується для відображення дивідендів, процентів та інших доходів, одержаних від фінансових інвестицій (крім доходів, які обліковуються за методом участі в капіталі).
Облік операцій, пов’язаних із отриманням інших фінансових доходів, і здійснення інших фінансових витрат наведено в табл. 10.3.
Наприкінці звітного періоду сальдо рахунків 72 «Дохід від участі в капіталі», 73 «Інші фінансові доходи», 95 «Фінансові витрати», 96 «Втрати від участі в капіталі» списуються на субрахунок 792 «Результат фінансових операцій», що дає змогу визначити результат від фінансової діяльності підприємства.
Записи щодо відображення в обліку інвестицій, облік яких ведеться за методом участі в капіталі:
Таблиця 3.18.
| Зміст господарських операцій | Д | К |
| -здійснено інвестиції в асоційовані або спільні підприємства |
141 |
Рахунки обліку грошових коштів, оборотних, необоротних активів |
| -відображено інвестором прибуток, одержаний (належний) від участі в капіталі | 141 | 72 |
| -нараховані підприємством дивіденди від інвестицій, що обліковуються за методом участі в капіталі | 373 | 141 |
| -відображено інвестором частини збитку в складі втрат від участі в капіталі (якщо результатом діяльності підприємства, інвестиції в яке обліковуються за методом обліку участі в капіталі, є збиток) | 96 | 141 |
| -віднесено доходи від участі в капіталі, отримані за звітний рік, до складу фінансового результату від фінансових операцій | 72 | 792 |
| -списано втрати від участі в капіталі, одержані за рік, для визначення фінансового результату від фінансових операцій | 792 | 96 |
Облік операцій, пов’язаних з отриманням інших фінансових доходів і здійсненням інших фінансових витрат:
Таблиця 3.19.
| Зміст господарських операцій | Д | К |
| -нараховану суму дивідендів, процентів, роялті, що підлягають отриманню | 373 | 73 |
| -у разі здійснення фінансових інвестицій у цінні папери, що передбачають нарахування (отримання) за ними процентів (крім інвестицій, облік яких ведеться за методом участі в капіталі) щомісяця або не рідше як один раз на квартал сума процентів, яка припадає на даний місяць (квартал), відноситься до складу доходів звітного періоду | 373 | 73 |
| -витрати на фінансову оренду активів | 95 | 685 |
| -нараховані витрати, пов’язані із залученням позичкового капіталу | 95 | 684 |
| -відображено дисконт за операціями з векселями | 95 | 34 |
| -віднесено інші фінансові доходи, отримані за звітний рік, до складу фінансового результату від фінансових операцій | 73 | 792 |
| -списано фінансові витрати за рік для визначення фінансового результату від фінансових операцій | 792 | 95 |
3.5.Облік витрат
Процес виробництва продукції (робіт, послуг) потребує здійснення певних витрат. Визначення витрат дається у Положенні (стандарті) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", а склад витрат у Положенні (стандарті) бухгалтерського обліку 16 "Витрати". Методологічні принципи формування в бухгалтерському обліку інформації про витрати підприємства та її розкриття у фінансовій звітності визначає Положення (стандарт) бухгалтерського обліку 16 "Витрати".
Витрати – це зменшення економічних вигод у вигляді вибуття активів або збільшення зобов'язань, яке призводить до зменшення власного капіталу (за вийнятком зменшення капіталу за рахунок його вилучення або розподілу власниками).
Якщо хоча б одна з умов визначення активів не використовується, актив не визначається, а витрати з придбання цього активу списуються у поточному періоді на "Інші операційні витрати". Списані активи обліковуютя на позабалансовому рахунку 07 "Списані активи".
Із зменшенням активів виникають такі витрати:
списання матеріалів на виробництво продукції, для ремонту основних засобів, на адміністративні цілі;
нарахування амортизації;
списання основних засобів, нематеріальних активів, МШП, що стали непридатними ;
втрати від знецінення запасів;
нестачі запасів, (сировини, комплектуючих виробів, готової продукції, товарів);
нарахування резерву сумнівних боргів або списання дебіторської заборгованості, яка не може бути сплачена;
благодійні внески;
належні до сплати або сплачені штрафи, пені, неустойки.
Зобов'язання, як уже зазначалося, є заборгованість підприємства, що виникла внаслідок минулих подій, погашення якої, як очікується, призведе до зменшення ресурсів підприємства, які втілюють економічні вигоди.
До витрат, що збільшують зобов'язання належать такі нарахування:
заробітна плата робітників підприємства, які перебувають з ним в трудових відносинах;
податків, зборів, обов'язкових платежів;
відрахування на обов'язкове і добровільне страхування;
орендної плати, комунальних послуг, витрат зв'язку, послуг з реклами;
послуг сторонніх організацій (юридичних, аудиторських, консультаційних, медичних).
До витрат, згідно з П(с)БО № 1 та П(с)БО № 3, належить також нестача запасів, списання запасів або необоротніх активів, які визнано активами, сплати штрафних санкцій, витрати на заохочення, соціальний і виробничий розвиток, нарахування податків, у тому числі податку на прибуток.
Для обліку витрат ВАТ Рівненський ЦУМ використовуються рахунки 8 і 9 класу.
З метою бухгалтерського обліку, аналізу та планування витрати підприємства об’єднуються в однорідні групи за різними ознаками. Загалом витрати групуються та обліковуються за видами, місцями виникнення та носіями витрат, виходячи з діяльності підприємства.
|
|
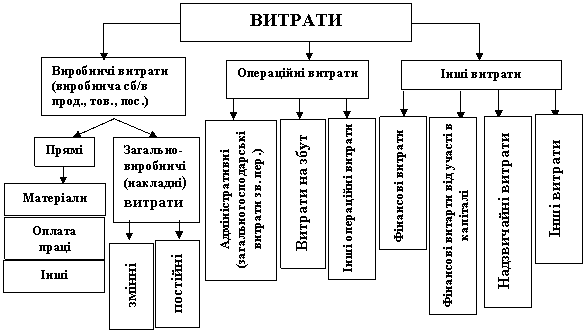
Рисунок
4. Класифікація
витрат
Розрізняють такі види діяльності:
Операційна діяльність підприємства - це основна діяльність, яка пов'язана з виробництвом продукції (робіт, послуг), або реалізованої продукції (товарів, послуг), що є визначною метою створення підприємства та забезпечує основну частину його доходу.
Інвестиційна діяльність підприємства пов'язана з придбанням та реалізацією нематеріальних активів, фінансових інвестицій, які не є складовою еквівалентів грошових коштів.
Фінансова діяльність підприємства - це діяльність, яка призводить до змін розміру і складу власного і позичкового капіталу підприємства.
Надзвичйна діяльність підприємства - операції або події, які відрізняються від звичайних і не відбуваються часто або регулярно. Прикладами надзвичайної діяльності слід вважати стихійне лихо (землетрус, повінь, тощо).
Витрати, які пов'язані з основною операційною діяльністю, розрізняють за функціями - виробництво, управління, збут та інше.
Види витрат визначаються виходячи з економічного змісту , що міститься в кожному елеметі витрат. Види витрат є базою для формування калькуляційних статей витрат.
 Усі
витрати підприємства
згідно з П(с)БО
№ 16 "Витрати",
поділяються
на виробничі,
операційні
та інші витрати
діяльності.

Виробничі витрати – витрати на виготовлення продукції та загальновиробничі (накладні) витрати. Виробничі витрати поділяються на прямі та загальновиробничі (накладні) витрати.
За способом включення до собівартості продукції виробничі витрати поділяються на прямі і непрямі.
Прямі витрати безпосередньо пов’язані з виробництвом певного виду продукції (робіт, послуг), а тому до її собіартості вони включаються прямо на підставі відповідних документів.
Непрямі витрати, як правило, пов’язані з виробництвом кількох видів продукції, а тому вони прямо до собівартості тієї або іншої продукції не можуть бути віднесені. Вони включаються до собівартості окремих видів продукції. До них відносяться загальновиробничі витрати.
Виробничі витрати, згідно з інструкцією по застосуванню Плану рахунків бухгалтерського обліку затверджено наказом Міністерства Фінансів України від 30. 11. 1999 р. № 291, відображається в таких рахунках:
на рахунку 23 “Виробництво”, де здійснюється облік витрат на виробництво продукції (дебетове сальдо на рахунку 23 на кінець періоду показує суму незавершеного виробництва);
на рахунку 90 “Собівартість реалізації”, де відображається собівартість реалізованої продукції, робіт послуг, фактичну собівартість реалізованих товарів (без торгових націнок).
Адміністративні витрати, витрати на збут та інші операційні витрати не включаються до виробничої собівартості готової та реалізованої продукції. Інформація про такі витрати узагальнюється на рахунках обліку витрат звітнього періоду сальдо з дебету рахунка 90 “Собівартість реалізації” списується на рахунок 79 “Фінансові результати”.
На рахунку 91 “Загальновиробничі витрати”, де ведеться облік витрат на організацію виробництва та управління галузями, цехами, відділеннями та підрозділами основного виробництва, а також витрат, пов’язаних з утримуванням та експлуатацією машин та обладнання.
Загальновиробничі витрати в кінці місяця списуються на 23 рахунок “Виробництво” за видами витрат і включаються до собівартості продукції (робіт, послуг). Загальновиробничі витрати, які знаходяться в межах нормативів вважаються розподіленими і списуються в дебет рахунку 23 “Виробництво”. Інші витрати є нерозподіленими і списуються в дебет рахунку 90 “Собівартість реалізації”.
Що стосується аналітичного обліку виробничих витрат, то він ведеться по рахунку 23 “Виробництво” за видами виробництв, за статтями витрат і видами або групами продукції, що виробляються. На великих виробництвах аналітичний облік витрат може вестись за підрозділами підприємства та центрами витрат і відповідальності. Основне виробництво підрозділів промислового підприємства є цехи (допоміжні, обслуговуючі, побічні, експерементальні), або самостійні ділянки.
Загальновиробничими витратами називаються витрати, пов’язані з організацією виробництва у цехах та на дільницях.
Взагалом до загальновиробничих (накладних) витрат належить:
витрати на управління виробництвом (оплата праці апарату управління цехами, дільницями; витрати на оплату службових відряджень персоналу цехів, дільниць та інше);
амортизація основних засобів загальновиробничого (цехового, дільничого, лінійного) призначення;
амортизація нематеріальних активів загальновиробничого призначення;
витрати на утримання, експлуатацію, ремонт, страхування, операційну оренду основних засобів, інших необоротніх активів загальновиробничого призначення;
витрати на вдосконалення технології та організації виробництва, підвищення якості продукції;
витрати на опалення, освітлення, водопостачання та інші утримання виробничих приміщень;
витрати на обслуговуваня виробничого процесу (оплата праці загальновиробничому персоналу, відрахування на соціальні заходи);
витрати на здійснення технологічного контролю за виробничими процесами та якістю продукції;
витрати на охорону праці, техніку безпеки та охорону навколишнього середовища;
інші витрати (втрати від браку, оплата простоїв та інше).
Загальновиробничі витрати поділяються на постійні і змінні.
Відповідно до П(с)БО №16 перелік і склад постійних і змінних загальновиробничих витрат установлюється підприємством.
Як зазначалося вище, облік загальновиробничих витрат здійснюється на рахунку 91 “Загальновиробничі витрати”. Його економічна характеристика наведена за схемою.
Економічна характеристика рахунку 91 “Загальновиробничі витрати”
На рахунку 91 “Загальновиробничі витрати” виробничі підприємства обліковують протягом місяця виробничі накладні витрати на організацію виробництва та управління цехами, дільницями, відділеннями, бригадами та іншими підрозділами основного і допоміжного виробництва, а також витрати на утримання та експлуатацію машин і устаткування. Цей рахунок замінює старі рахунки 24 “Витрати на експлуатацію машин і обладнання” та 25 “Загальновиробничі витрати”.
За дебетом рахунку 91 “Загальновиробничі витрати” відображається сума визнаних витрат, за кредитом – щомісячне за відповідним розподілом списання загальновиробничих витрат на рахунки 23 “Виробництво” та 90 “Собівартість реалізації”.
Порядок розподілу загальновиробничих витрат встановлений додатком 1 до ПСБО 16 “Витрати”. Наказом Міністерства фінансів України від 14 червня 2000 року № 131 внесені зміни до порядку розрахунку розподілу загальновиробничих витрат.
Накопичені протягом місяця на рахунку 91 загальновиробничі витрати списують за розрахунком розподілу їх на види (групи) готової продукції на дебет рахунку 23 “Виробництво” або на дебет рахунку 90 “Собівартість реалізації”– на собівартість реалізованої продукції, виконаних робіт та наданих послуг.
Розподіл і списання з рахунку 91 загальновиробничих витрат здійснюється за спеціальним розрахунком, форма якого є в додатку 1 до ПСБО 16 “Витрати” зі змінами і доповненнями. Згідно з цим Положенням для розподілу змінних та постійних загальновиробничих витрат на кожен об’єкт витрат застосовуються бази розподілу пропорційно до зміни обсягу діяльності. Виходячи із фактичної потужності (змінні витрати) або нормальної потужності (постійні витрати) базами розподілу загальновиробничих витрат можуть бути: години праці, заробітна плата, обсяг діяльності, прямі витрати тощо.
Витрати відображаються в бухгалтерському обліку одночасно зі зменшенням активів або збільшенням зобов'язань.
Витратами звітного періоду визнаються або зменшення активів, або збільшення зобов'язань, що призводить до зменшення власного капіталу підприємства (за винятком зменшення капіталу внаслідок його вилучення або розподілу власниками), за умови, що ці витрати можуть бути достовірно оцінені.
Витрати визнаються витратами певного періоду одночасно з визнанням доходу, для отримання якого вони здійснені.
Витрати, які неможливо прямо пов'язати з доходом певного періоду, відображаються у складі витрат того звітного періоду, в якому вони були здійснені.
Якщо актив забезпечує одержання економічних вигод протягом кількох звітних періодів, то витрати визнаються шляхом систематичного розподілу його вартості (наприклад, у вигляді амортизації) між відповідними звітними періодами.
Не визнаються витратами й не включаються до звіту про фінансові результати:
- Платежі за договорами комісії, агентськими угодами та іншими аналогічними договорами на користь комітента, принципала тощо.
- Попередня (авансова) оплата запасів, робіт, послуг.
- Погашення одержаних позик.
- Інші зменшення активів або збільшення зобов'язань, що не відповідають ознакам, наведеним у пункті 6 цього Положення (стандарту).
- Витрати, які відображаються зменшенням власного капіталу відповідно до положень (стандартів) бухгалтерського обліку.
Собівартість реалізованих товарів визначається за Положенням (стандартом) бухгалтерського обліку 9 "Запаси".
Собівартість реалізованої продукції (робіт, послуг) складається з виробничої собівартості продукції (робіт, послуг), яка була реалізована протягом звітного періоду, нерозподілених постійних загальновиробничих витрат та наднормативних виробничих витрат.
До виробничої собівартості продукції (робіт, послуг) включаються:
• прямі матеріальні витрати;
• прямі витрати на оплату праці;
• інші прямі витрати;
• загально-виробничі витрати.
Перелік і склад статей калькулювання виробничої собівартості продукції (робіт, послуг) установлюються підприємством.
До складу прямих матеріальних витрат включається вартість сировини та основних матеріалів, що утворюють основу вироблюваної продукції, купівельних напівфабрикатів та комплектуючих виробів, допоміжних та інших матеріалів, які можуть бути безпосередньо віднесені до конкретного об'єкта витрат.
До складу прямих витрат на оплату праці включаються заробітна плата та інші виплати робітникам, зайнятим у виробництві продукції, виконанні робіт або наданні послуг, які можуть бути безпосередньо віднесені до конкретного об'єкта витрат.
До складу інших прямих витрат включаються всі інші виробничі витрати, які можуть бути безпосередньо віднесені до конкретного об'єкта витрат, зокрема відрахування на соціальні заходи, плата за оренду земельних і майнових паїв, амортизація, витрати від браку, які становлять вартість остаточно забракованої продукції (виробів, напівфабрикатів), та витрати на виправлення браку за вирахуванням: остаточно забракованої продукції за справедливою вартістю; суми, що відшкодовується працівниками, які допустили брак; суми, що одержана від постачальників за неякісні матеріали і комплектуючі вироби тощо.
До складу загальновиробничих витрат включаються:
Витрати на управління виробництвом (оплата праці апарату управління цехами, дільницями тощо; відрахування на соціальні заходи й медичне страхування апарату управління цехами, дільницями; витрати на оплату службових відряджень персоналу цехів, дільниць тощо).
Загальновиробничі витрати поділяються на постійні і змінні.
До змінних загальновиробничих витрат належать витрати на обслуговування і управління виробництвом (цехів, дільниць), що змінюються прямо (або майже прямо) пропорційно до зміни
До інших операційних витрат включаються:
витрати на дослідження та розробки відповідно до Положення (стандарту) бухгалтерського обліку 8 "Нематеріальні активи";
собівартість реалізованої іноземної валюти, яка для цілей бухгалтерського обліку визначається шляхом перерахунку іноземної валюти в грошову одиницю є еквівалентом, виражена в грошовій одиниці України за курсом Національного банку України на дату продажу іноземної валюти, плюс витрати, пов'язані з продажем іноземної валюти;
собівартість реалізованих виробничих запасів, яка для цілей бухгалтерського обліку складається з їх облікової вартості та витрат, пов'язаних з їх реалізацією;
сума безнадійної дебіторської заборгованості та відрахування до резерву сумнівних боргів;
втрати від операційної курсової різниці (тобто від зміни курсу валюти за операціями, активами і зобов'язаннями, що пов'язані з операційною діяльністю підприємства);
втрати від знецінення запасів;
нестачі й втрати від псування цінностей;
визнані штрафи, пеня, неустойка;
витрати на утримання об'єктів соціально-культурного призначення;
інші витрати операційної діяльності.
До складу інших витрат включаються витрати, які виникають під час звичайної діяльності (крім фінансових витрат), але не пов'язані безпосередньо з виробництвом та/або реалізацією продукції (товарів, робіт, послуг). До таких витрат належать:
собівартість реалізованих фінансових інвестицій (балансова вартість та витрати, пов'язані з реалізацією фінансових інвестицій);
собівартість реалізованих необоротних активів (залишкова вартість та витрати, пов'язані з реалізацією необоротних активів);
собівартість реалізованих майнових комплексів;
втрати від неопераційних курсових різниць;
сума уцінки необоротних активів і фінансових інвестицій;
витрати на ліквідацію необоротних активів (розбирання, демонтаж тощо);
залишкова вартість ліквідованих (списаних) необоротних активів;
інші витрати звичайної діяльності.
Надзвичайні витрати включаються до фінансової звітності за вирахуванням суми, на яку зменшується податок на прибуток від діяльності підприємства внаслідок збитків від надзвичайних подій. Приклад розрахунку для включення до фінансової звітності втрат від надзвичайних подій наведено в додатку З до цього Положення (стандарту).
Розкриття інформації про витрати у примітках до фінансової звітності
У примітках до фінансової звітності наводиться інформація про:
склад і суму витрат, відображених у статтях "Інші операційні витрати" та "Інші витрати" Звіту про фінансові результати;
склад і суму доходів і втрат за кожною надзвичайною подією;
склад і суму витрат, які не включені до статей витрат Звіту про фінансові результати, а відображені безпосередньо у складі власного капіталу (крім вилучення капіталу та розподілу між власниками).
Рахунок 91 "Загальновиробничі витрати" кореспондує:
| за дебетом з кредитом рахунків: | за кредитом з дебетом рахунків: | ||
| 13 | "Знос необоротних активів" | 23 | "Виробництво" |
| 20 | "Виробничі запаси" | 90 | "Собівартість реалізації" |
| 22 | "Малоцінні та швидкозношувані предмети" | ||
| 30 | "Каса" | ||
| 31 | "Рахунки в банках" | ||
| 37 | "Розрахунки з різними дебіторами" | ||
| 39 | "Витрати майбутніх періодів" | ||
| 47 | "Забезпечення майбутніх витрат і платежів" | ||
| 50 | "Довгострокові позики" | ||
| 60 | "Короткострокові позики" | ||
| 63 | "Розрахунки з постачальниками та підрядниками" | ||
| 64 | "Розрахунки за податками й платежами" | ||
| 65 | "Розрахунки за страхуванням" | ||
| 66 | "Розрахунки з оплати праці" | ||
| 68 | "Розрахунки за іншими операціями" | ||
| 80 | "Матеріальні витрати" | ||
| 81 | "Витрати на оплату праці" | ||
| 82 | "Відрахування на соціальні заходи" | ||
| 83 | "Амортизація" | ||
| 84 | "Інші операційні витрати" |
Основні операції з обліку загальновиробничих витрат:
Таблиця 3.20
| № | Зміст господарської операції | Кореспондуючі рахунки | |
| Дебет | Кредит | ||
| 1. | Відображено суму амортизації, нарахованої на вартість необоротніх активів загальновиробничого (цехового, дільничного, лінійного) призначення і визнаної витратами звітнього періоду |
91 |
13 |
| 2. |
Списано вартість виробничих запасів, використаних на загальновиробничі потреби: -під час обслуговування виробничого процесу; -у процесі управління цехами, дільницями тощо; -на утримання, експлуатацію та ремонт необоротних активів загальновиробничого призначення; -на вдосконалення технології та організації виробництва; -на охорону праці і техніку безпеки тощо |
91 |
20 |
| 3. | Списано вартість МШП, визнану витратами звітнього періоду у зв'язку з використанням на загальновиробничі потреби |
91 |
22 |
| 4. | Відображено суму готівкових коштів, безготівкових коштів, визнану витратами звітнього періоду |
91 |
30 |
| 5. | Оплачено загальновиробничі витрати з рахунку в банку |
91 |
31 |
| 6. | Відображено суму дебіторської заборгованості, визнану витратами звітнього періоду |
91 |
37 |
| 7. | Списано витрати на відрядження персоналу цехів, дільниць тощо |
91 |
372 |
| 8. | Відображено суму раніше віднесену до складу витрат майбутніх періодів і визнану витратами звітнього періоду |
91 |
39 |
| 9. | Відображено суму, спрямовану на формування резерву для забазпечення майбутніх виплат та платежів та визнану витратами звітнього періоду |
91 |
47 |
| 10. | Нараховано суму забезпечення виплат майбутніх відпусток персоналу, який здійснює організацію виробництва та управління цехами, дільницями, бригадами тощо, а також суму обов’язкових відрахувань (зборів) на соціальні заходи, розраховану виходячи від суми забезпечення виплат майбутніх відпусток |
91 |
471 |
| 11. | Відображено вартість робіт та послуг, виконаних для підприємства, яку визнано витратами звітнього періоду |
91 |
63 |
| 12. | Відображено суму податків та обов'язкових платежів, визнану витратами звітнього періоду |
91 |
64 |
| 13. | Відображено суму страхових внесків, визнану витратами звітнього періоду |
91 |
65 |
| 14. |
Нараховано на суму зборів на соціальне страхування персоналу, розраховану виходячи із суми витрат на оплату праці та інші виплати персоналу, який виконує роботи з: -обслуговування виробничого процесу; -організації виробництва та управління цехами, дільницями, відділеннями, бригадами тощо -обслуговування та ремонту необоротніх активів загальновиробничого призначення -вдосконалення технологій та організації виробництва, поліпшення якості продукції -охорони праці й техніки безпеки тощо |
91 |
651, 652 ,653, 654 |
| 15. | Нараховано суму страхового внеску на страхування майна підприємства |
91 |
655 |
| 16. |
Відображено суму розрахунків, визнану витратами звітнього періоду -оплату праці -за іншими операціями |
91 |
66 , 68 |
| 17. | Нараховано орендну плату | 91 | 685 |
| 18. | Нараховано послуги на опалення та освітлення, водопостачання та інші послуги третіх осіб з утримання виробничих приміщень |
91 |
63 ,685 |
| 19. | Списано суму загальновиробничих змінних витрат та розподілених постійних загальновиробничих витрат |
23 |
91 |
| 20. | Списано суми витрат за елементами на загальновиробничі витрати (для підприємств, що застосовують рахунки класу 8) |
91 |
80 ,81 , 82, 83 , 84 |
4. Cклад порядок і формування фінансових звітів підприємства
Фінансова звітність – це узагальнена інформація, яка ґрунтується на даних бухгалтерського обліку про фінансовий стан, результати діяльності та рух коштів підприємства і потрібна зацікавленим особам (користувачам) для прийняття рішень.
Терміном “підприємство” позначено широке коло осіб, адже згідно з Законом про бухгалтерський облік обов’язок складати фінансову звітність поширюється на всіх юридичних осіб, створених відповідно до законодавства України, незалежно від їх організаційно-правових форм і форм власності, а також на представництва суб’єктів господарської діяльності.
До користувачів фінансової звітності відносяться як юридичні, так і фізичні особи, яким для прийняття рішення потрібна інформація про діяльність підприємства. Усіх користувачів можна умовно розділити на зовнішніх і внутрішніх.
До зовнішніх користувачів належать:
- інвестори;
- акціонери;
- кредитори та постачальники;
- покупці та клієнти;
- податкові органи;
- органи державної статистики;
- інші державні установи.
До внутрішніх користувачів належать:
- керівництво підприємства;
- управлінський персонал;
- працівники підприємства;
- профспілкові органи.
Форми фінансової звітності перелічено у п.2 ст.11 Закону про бухгалтерський облік. Усього їх п’ять:
- баланс;
- звіт про фінансові результати;
- звіт про рух грошових коштів;
- звіт про власний капітал;
- примітки до звітів.
Відповідно до статті 13 Закону про бухгалтерський облік і пункту 12 П(С)БО 1 на ВАТ “Рівненський ЦУМ” звітним періодом для складання фінансової звітності є календарний рік. Проміжну звітність складають щоквартально .
У окремих випадках звітний період може бути меншим або більшим за рік. Зокрема:
- перший звітний період щойно створеного підприємства може бути меншим ніж 12 місяців, але не повинен перевищити 15 місяців. Зазначені норми дозволяють дійти висновку про те, що підприємства, створені (зареєстровані) у період з 1 жовтня до 31 грудня, фінансову звітність за цей період не складають. Першим звітним періодом для них буде період із дати реєстрації до кінця наступного року;
- звітним періодом підприємства, що ліквідують, є період з початку року до дати прийняття рішення про його ліквідацію. Це передбачено п.3 ст.13 Закону про бухгалтерський облік і п.13 П(С)БО 1.
Згідно з п.21 П(С)БО 1 у кожному фінансовому звіті (залежно від його форми) має бути вказано:
- або дату, станом на яку наведено його показники (баланс);
- або період, який охоплює цей звіт (звіт про фінансові результати, звіт про рух грошових коштів, звіт про власний капітал). Якщо період, за який складено фінансовий звіт, відрізняється від основного (календарний рік) або проміжного (квартал, місяць) звітного періоду, то причини та наслідки цього повинні бути розкриті у примітках до фінансової звітності.
Відповідно до вимоги ст.14 Закону про бухгалтерський облік постановою Кабінету Міністрів України затверджено Порядок № 419, яким визначено порядок і встановлено такі терміни подання фінансової звітності:
- квартальна (крім зведеної та консолідованої) – не пізніше 25 числа місяця, наступного за звітним;
- річна – не пізніше 20 лютого року, наступного за звітним.
Якщо дата подання звітності збігається з неробочим (вихідним або святковим днем), термін подання переносять на перший після вихідного робочий день.
Для подання і сприйняття інформації найзручнішою є таблична форма. Саме тому всі звітні форми (у тому числі й примітки до фінансової звітності) подано у вигляді таблиць.
Порядок заповнення першої форми фінансової звітності регулюється положенням (стандартом) бухгалтерського обліку 2 “Баланс”, де розкриті основні терміни, зміст статей балансу та порядок визнання, оцінка та розкриття статей балансу, а також визначена стандартизована форма звітності, яка передбачає, як і більшість фінансових звітів наявність таких обов’язкових реквізитів, як: назву підприємства, територія, на якій зареєстровано підприємство, форма власності, орган державного управління, галузь діяльності, вид економічної діяльності, одиниця виміру: тис. грн., та адреса підприємства, а також контрольна сума та дата, на яку складена звітність. Більшість перелічених показників має свій статичний код, який вказується у відповідній графі. Наприклад, код підприємства складається з 8-ми цифр.
Баланс
Метою складання балансу є надання користувачам повної, правдивої та неупередженої інформації про фінансовий стан підприємства на звітну дату.
У балансі відображаються активи, зобов’язання та власний капітал підприємства.
Різниця між вартістю активів і сумою зобов’язань підприємства характеризує розмір його власного капіталу.
Не допускається у балансі проводити згортання статей активів та зобов’язань, крім випадків, передбачених відповідними положеннями (стандартами).
Баланс складається з двох частин: Активу, де представлені господарські засоби, та Пасиву, де згруповані їхні джерела. Основним елементом бухгалтерського Балансу є стаття (активна чи пасивна).
Актив Балансу складається з трьох розділів:
І. Необоротні активи.
ІІ. Оборотні активи.
ІІІ. Витрати майбутніх періодів.
Пасив Балансу складається з п’яти розділів:
І. Власний капітал.
ІІ. Забезпечення наступних витрат і платежів.
ІІІ. Довгострокові зобов’язання.
ІV. Поточні зобов’язання.
V. Доходи майбутніх періодів.
Оскільки в балансі відображаються активи (ресурси, контрольовані підприємством в результаті минулих подій, використання яких, як очікується, приведе до надходження економічних вигод у майбутньому), зобов’язання (заборгованість підприємства, яка виникла внаслідок минулих подій і погашення якої, як очікується, приведе до зменшення ресурсів підприємства, що втілюють в собі економічні вигоди) та власний капітал (частина в активах підприємства, що залишається після вирахування його зобов’язань), то підсумок активу балансу повинен дорівнювати сумі зобов’язань та власного капіталу, тобто пасиву балансу.
До активу належать статті, які відображають ступінь рухомого майна (ступінь ліквідності), предметний стан майна підприємства. Приклади активних статей – основні засоби, матеріальні запаси, розрахунки з дебіторами тощо.
До пасиву належать статті, які показують розмір коштів (капіталу), вкладених у господарську діяльність підприємства, і ступінь терміновості повернення зобов’язань. Приклади пасивних статей – статутний капітал, прибуток, розрахунки щодо заробітної плати тощо.
У першому розділі активу відображаються:
нематеріальні активи (їх залишкова вартість, первісна вартість та сума зносу),
незавершене будівництво;
основні засоби (їх залишкова вартість, первісна вартість та сума зносу),
довгострокові фінансові інвестиції (які обліковуються за методом участі в капіталі та інші фінансові інвестиції);
довгострокова дебіторська заборгованість;
відстрочені податкові активи;
інші необоротні активи.
Другий розділ активу містить інформацію про запаси:
виробничі;
тварини на вирощуванні та відгодівлі;
незавершене виробництво;
готову продукцію;
товари;
одержані векселі;
дебіторську заборгованість за товари, роботи, послуги (чиста реалізаційна вартість, первісна вартість, резерв сумнівних боргів);
дебіторську заборгованість за розрахунками (з бюджетом, за виданими авансами, з нарахованих доходів, із внутрішніх розрахунків, інша поточна дебіторська заборгованість);
поточні фінансові інвестиції;
грошові кошти та їх еквіваленти (в національній валюті, в іноземній валюті та інші обробні активи).
У третьому розділі активу відображаються витрати майбутніх періодів.
У першому розділі пасиву наводяться дані про статутний, пайовий, додатковий вкладений, інший додатковий, резервний капітал, нерозподілений прибуток (непокритий збиток), неоплачений та вилучений капітал.
У другому розділі пасиву відображається забезпечення виплат персоналу, інше забезпечення та цільове фінансування.
Третій розділ пасиву відображає довгострокові кредити банків, інші довгострокові зобов’язання, відстрочені податкові зобов’язання та інші довгострокові зобов’язання.
Четвертий розділ пасиву містить дані про короткострокові кредити банків, поточну заборгованість за довгостроковими зобов’язаннями, видані векселі, кредиторську заборгованість за товари, роботи й послуги, поточні зобов’язання за розрахунками (з одержаних авансів, з бюджетом, з позабюджетних платежів, зі страхування, з оплати праці, з учасниками, з внутрішніх розрахунків, інші поточні зобов’язання).
П’ятий розділ пасиву відображає доходи майбутніх періодів.
Кожний з розділів балансу завершається проміжним підсумком по розділу, сума яких дає відповідно загальний підсумок активу чи пасиву балансу.
Практично майже усі дані, які знаходять своє відображення у балансі, беруться з даних синтетичних (й аналітичних) рахунків бухгалтерського обліку, крім результативних рахунків, що визначають прибуток чи збиток діяльності підприємства, який розраховується і наводиться у формі № 2, а вже потім переноситься у перший розділ пасиву балансу.
Таблиця 4.1.
Техніка заповнення показників балансу за даними обліку
| СТАТТЯ | Код рядка | Підстава для заповнення | |
|
Зміст статей Балансу за П(С)БО 2 |
Зміст статей Балансу за Планом рахунків | ||
|
АКТИВ |
|||
|
I. Необоротні активи |
|||
| Незавершене будівництво | 020 | Вартість незавершеного будівництва (включаючи устаткування для монтажу) | СД 15+част. СД 163+част. СД 631 |
| ОСНОВНІ ЗАСОБИ | |||
| Залишкова вартість | 030 | Вартість власних та отриманих на умовах фінансового лізингу об’єктів і орендованих цілісних майнових комплексів, які віднесені до складу основних засобів згідно з відповідними П(С)БО. При цьому наводяться окремо первісна (переоцінена) вартість, сума зношення основних засобів та їх залишкова вартість. До підсумку балансу включається залишкова вартість, яка визначається як різниця між первісною (переоціненою) вартістю основних засобів і сумою їх зношення на дату балансу | Ряд.031–ряд. 032 |
| Первісна вартість | 031 | СД 10 + СД 11 | |
| Знос | 032 | (СК131+ СК132) | |
| ДОВГОСТРОКОВІ БІОЛОГІЧНІ АКТИВИ | |||
| - справедлива (залишкова) вартість | 035 | Залишкова вартість, яка визначається як різниця між первісною (переоціненою) вартістю ДБА і сумою їх зношення на дату балансу | |
| - первісна вартість | 036 | Справедлива (первісна, переоцінена) вартість ДБА | СД161-166 |
| - накопичена амортизація | 037 | Сума зношення ДБА | (СК134) |
| Інші необоротні активи | 070 | Суми необоротних активів, які не можуть бути включені до наведених вище статей розділу ”Необоротні активи” | СД 18 |
| Усього за розділом I | 080 | Ряд.010+ряд020+ряд.030+ряд040+ряд.045+ряд050+ряд.060+ряд.070 | |
|
II. Оборотні активи |
|||
|
ЗАПАСИ |
|||
| Виробничі запаси | 100 | Вартість запасів сировини, основних і допоміжних матеріалів, палива, покупних напівфабрикатів і комплектуючих виробів, запасних частин, тари, будівельних матеріалів та інших матеріалів, призначених для споживання в ході нормального операційного циклу | СД20+СД22+ СД25 |
| Незавершене будівництво | 120 | У статті ”Незавершене будівництво” показуються витрати на незавершене виробництво і незавершені роботи (послуги) і валова заборгованість замовників за будівельними контрактами | СД 23 |
| Готова продукція | 130 | Запаси виробів на складі, обробка яких закінчена та які пройшли випробування, приймання, укомплектовані згідно з умовами договорів із замовниками і відповідають технічним умовам і стандартам | СД 26 + СД 27 |
| ДЕБІТОРСЬКА ЗАБОРГОВАНІСТЬ ЗА ТОВАРИ, РОБОТИ, ПОСЛУГИ |
| Чиста реалізаційна вартість | 160 | Заборгованості, яка визначається шляхом вирахування з дебіторської заборгованості резерву сумнівних боргів | Ряд.161–ряд.162 |
| Первісна вартість | 161 | Заборгованість покупців або замовників за надані їм продукцію, товари, роботи або послуги | СД
36 (за мінусом
сальдо на рах.361
у
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |