Організація та методика обліку активів, зобов’язань, капіталу, доходів та витрат на прикладі ВАТ "Рівненський ЦУМ"
Д-т 64 «Розрахунки за податками і платежами»
К-т «Рахунки в банках».
В тому випадку, якщо за податковим обліком належить сплатити до бюджету більше, ніж за даними бухгалтерського обліку, різниця відноситься на дебет активного рахунка 17 «Відстрочені податкові активи». У противному випадку податкові різниці відносяться на кредит пасивного рахунка 54 «Відстрочені податкові зобов’язання».
Акцизний збір — це вид платежу до бюджету, який встановлюється на товари народного споживання, що не є першою життєвою необхідністю (лікеро-горілчані вироби, сигарети, килими і килимові вироби, легкові автомобілі та інші). Перелік підакцизних товарів і розмір акцизного збору встановлюється Верховною Радою Украіни. Джерелом сплати акцизного збору є дохід від реалізації. Сума цього податку відображається на рахунках:
Д-т 70 «Доходи від реалізації»
К-т 64 «Розрахунки за податками і платежами».
В установлені Держказначейством строки акцизний збір перераховується в дохід бюджету:
Д-т 64 «Розрахунки за податками і платежами»
К-т 31 «Рахунки в банках».
Аналогічно обліковуються зобов’язання перед бюджетом за іншими платежами. Аналітичний облік за рахунком 64 «Розрахунки за податками і платежами» організується за видами платежів до бюджету.
БУХГАЛТЕРСЬКІ ВІДОБРАЖЕННЯ ОБЛІКУ РОЗРАХУНКІВ ЗІ СТРАХУВАННЯ
Таблиця 3.9.
| Зміст господарських операцій | Д | К |
| - Нарахований податок на додану вартість | 701 | 643 |
| - Нарахований податок на прибуток від звичайної діяльності підприємства | 981 | 6416 |
| - Вирахуваний із заробітної плати податок з доходів фізичних осіб | 661 | 6411 |
| - Перерахування податкових платежів до бюджету | 641 | 311 |
| - Повернення на рахунок підприємства зайвих перерахованих до бюджет) платежів | 311 | 641 |
|
-Закриття рахунків (списування на фінансові результати): а) витрати |
791 |
8031 816 |
|
б) доходи №70) |
7031 | 791 |
Облік розрахунків по податках та інших обов’язкових платежах ВАТ “Рівненський ЦУМ” наведено в таблиці 3.10.
Таблиця 3.10.
Облік розрахунків по податках та інших обов’язкових платежах ВАТ “Рівненський ЦУМ”
| Вид податку (платежу) | Об’єкт оподаткування | Джерело оплати | Ставка податку | Пільги, якими користується п-во | Код рахунку | Форма звітності | Місце подання | Строк подання |
| Податок на додану вартість (ПДВ) |
Реалізована с/г продукція власного виробництва. Реалізована продукція не с/г призначення |
Власні кошти |
20% 20% |
- | 14010100 | Податкова декларація з ПДВ | ДПІ | До 20 числа наступного місяця за звітним |
| Податок на прибуток | Оподаткований оборот:(ВД – ВВ – А) х ставка податку | Власні кошти | 25 % | - | - | - | Податковий орган за місцем державної реєстрації СПД | Квартальний платіж - протягом 10 днів після подання квартальної декларації, сплата податку – 10 днів після подачі звітності |
|
Збір за забруднення навколиш-нього природного середовища |
Обсяги викидів,ви-користа-ння пального відходів | Власні кошти | Фак-тичні обсяги викидів, використаного пально-го, розміще-но відходів | - | 140101112 | Розрахунок збору за забрудненнями навколишнього середовища | ДПІ | До 15 числа після звітного кварталу |
|
Податок з власників транспорт-них засобів та інших самохідних машин і механізмів |
Транспорт | Власні кошти | За об’єм 100 см3 об’єму циліндрів двигуна | Код пільги-12020010 | 12020100 | Розрахунок суми податку з власників транспорт ран засобів | ДПІ | До 10 березня |
| Податок з доходів найманих осіб | Наймані особи | Власні кошти | 15% до оплати праці за мінусом пенсійних внесків, фонду зайнято-сті, ф. на тим час. непрац. | - | 14010154 | Розрахунок суми податку з доходів найманих осіб | ДПІ | До кінця місяця, наступного за звітним |
3.2.3.7. Облік інших поточних зобов’язань
Інші поточні зобов’язання – це суми зобов’язань , які не можуть бути включеними до інших статей, навединих у розділі “Поточні зобов’язання” .
Облік таких зобовязань ведеться на рахунку 68 Розрахунки за іншими операціями.
ВАТ “Рівненський ЦУМ” використовує такі субрахунки:
681 “Розрахунки за авансами одержаними”
682 “Внутрішні розрахунки”
683 “Внутрішньогосподарські розрахунки”
684 “Розрахунки за нарахованими відсотками”
685 “Розрахунки з іншими кредиторами”.
На субрахунку 681 “Розрахунки за авансами одержаними” ведеться облік одержаних авансів під поставку матеріальних цінностей або під виконання робіт, а також суми попередньої оплати покупцями і замовниками рахунків постачальника за продукцію і виконанні роботи.
На субрахунку 682 “Внутрішні розрахунки” ведеться облік усіх видів поточних розрахунків з дочірніми підприємствами.
На субрахунку 683 “Внутрішньогосподарські розрахунки” ведеться облік внутрішньогосподарських розрахунків з виробничими одиницями і господарствами, виділеними на окремий баланс, за взаємним відпуском матеріальних цінностей,реалізацією продукції, робіт, послуг, передачаю витрат загальноупрапвлінської діяльності, виплати заробітної плати працівникам цих господарств, за іншими видами розрахунків.
На субрахунку 684 “Розрахунки за нарахованими відсотками” ведеться облік нарахованих відсотків за:
використання коштів або товарів ( робіт, послуг), отриманих у кредит;
використання майна, отриманого в користування ( орендні операції тощо);
іншими операціями.
На субрахунку 685 “Розрахунки з іншими кредиторами” ведеться облік операцій, які не передбачені для обліку на інших субрахунках рахунка 68 “Розрахунки за іншими операціями” , а саме: з різними організаціями за операціями некомерційного характеру ( навчальними та науково – дослідними закладами тощо).
Аналітичний облік розрахунків з іншими кредиторами ведеться окремо за підприємствами, організаціями, установами та фізичними особами, з якими здійснюються розрахунки.
3.3. Облік власного капіталу
Поняття “капітал” асоціюється з поняттям “власність”. В момент створення підприємства його стартовий капітал втілюється в активах, інвестованих засновниками (учасниками), і являє собою вартість майна підприємства.
Майно підприємства складається з різноманітних матеріальних, нематеріальних та фінансових ресурсів – носив прав власності окремих суб'єктів, а також частки інвестованих коштів. Власний капітал є гарантією організації бізнесу. На етапі, коли підприємство (наприклад, акціонерне товариство) ще не має зовнішньої заборгованості, розмір активів (майна) дорівнює розміру власного капіталу.
Здійснюючи підприємницьку діяльність, акціонерне підприємство неминуче використовує залучені кошти, тобто утворює борги. Боргові зобов'язання підтверджують права і вимоги кредиторів щодо активів підприємства, тому розмір активів визначається як сума власного капіталу і боргових зобов’язань.
Власний капітал – це частина в активах підприємства, що залишається після вирахування його зобов'язань.
Сума власного капіталу – це абстрактна вартість майна, яка не є його поточною чи реалізаційною вартістю, а тому не відображає поточну вартість прав власників підприємства (фірми). На суму власного капіталу суттєво впливає оцінка в бухгалтерському обліку активів і кредиторської заборгованості, що була застосована при створенні підприємства, хоча випадково вона може збігатись із сукупною ринковою вартістю акцій підприємства чи з сумою, яку можна отримати від продажу чистих активів частинами або підприємства в цілому.
Завданням даної курсової роботи є відображення власного капіталу підприємства в обліку, характеристика його основних елементів, їх формування, визначення суті та функцій власного капіталу.
Актуальність теми зумовлена визначальним місцем власного капіталу у створенні та функціонуванні підприємства, його особливим статусом “гаранту” організації бізнесу.
Класифікація та функції власного капіталу
Власний капітал є основою для початку і продовження господарської діяльності будь-якого підприємства, він є одним із найістотніших і найважливіших показників, оскільки виконує такі функції:
– самостійності і влади – розмір власного капіталу визначає ступінь незалежності та впливу його власників на підприємство;
– відповідальності і захисту прав кредиторів -відображений в балансі підприємства власний капітал є для зовнішніх користувачів мірилом відносин відповідальності на підприємстві, а також захистом кредиторів від втрати капіталу;
– довгострокового кредитування – перебуває в розпорядженні підприємства необмежений час;
– фінансування ризику – власний капітал використовується для фінансування ризикових інвестицій, на що можуть не погодитись кредитори;
– кредитоспроможності – при наданні кредиту, за інших рівних умов, перевага надається підприємствам з меншою кредиторською заборгованістю і більшим власним капіталом;
– компенсації понесених збитків – тимчасові збитки мають погашатись за рахунок власного капіталу;
– розподілу доходів і активів – частки окремих власників у капіталі є основою при розподілі фінансового результату та майна при ліквідації підприємства.
Створюється підприємство з метою отримання прибутку і реалізувати цю мету воно може лише за умови збереження свого капіталу.
Утворюється власний капітал двома шляхами:
– внесенням власниками підприємства грошових коштів та інших активів;
– накопиченням суми доходу, що залишається на підприємстві.
За формами власний капітал поділяється на дві категорії:
– інвестований (вкладений або сплачений капітал);
– нерозподілений прибуток.
Інвестований капітал – це сума простих та привілейованих акцій за їх номінальною (оголошеною) вартістю, а також додатково вкладений капітал, який також може бути поділений за джерелами утворення.
Нерозподілений прибуток – це частина чистого прибутку, що не була розподілена між акціонерами.
Власний капітал за рівнем відповідальності поділяється на:
– cтатутний капітал, сума якого визначається в установчих документах і підлягає обов'язковій реєстрації у державному реєстрі господарюючих одиниць;
– додатковий капітал (нереєстрований) – це додатково вкладений капітал, резервний капітал та нерозподілений прибуток.
Функції Статутного і Додаткового капіталів різні. Статутний капітал – це первісне джерело інвестування і формування майна підприємства. На відміну від Додаткового капіталу Статутний капітал забезпечує регулювання відносин власності та управління підприємством, його розмір не може бути меншим за встановлену законодавством суму. Статутний капітал – це зафіксована в установчих документах загальна вартість активів, які є внеском власників (учасників) до капіталу підприємства.
Власник, вкладаючи кошти в підприємство, очікує, що у майбутньому вкладений ним капітал зросте. Отриманий підприємством прибуток і означає приріст цього капіталу. Витрати, що збільшують собівартість (витрати обігу), і витрати, що відносяться за рахунок прибутку підприємства, зменшують нерозподілений прибуток.
Характеристика та відображення в обліку складових частин власного капіталу
Елементами власного капіталу є:
– Статутний капітал;
– Пайовий капітал;
– Додатковий капітал;
– Резервний капітал;
– Вилучений капітал;
– Неоплачений капітал,
– Нерозподілені прибутки (непокриті збитки;
– Цільові надходження;
– Забезпечення майбутніх витрат;
– Страхові резерви.
На ВАТ “Рівненський ЦУМ” обліковуються такі форми власного капіталу:
Статутний капітал
Інший додатковий капітал
Нерозподілений прибуток (непокритий збиток)
Статутний капітал
Статутний капітал підприємства – це вартісний вираз основних і оборотних засобів, якими воно володіє. Статутний капітал фіксують і реєструють в установчих документах, зокрема у договорі учасників і статуті підприємства. Наступні зміни статутного капіталу можуть відбуватися лише при умові зміни статуту і повідомлення про це органу, який його зареєстрував.
Статутний капітал на підприємствах різних форм власності (крім державної) – це сумарний внесок вкладів у майно (у грошовому виразі) засновниками підприємства при його створенні.
Статутний капітал може бути сформований за рахунок майна (основних засобів, оборотних засобів), за рахунок цінних паперів (акцій, облігацій, депозитів), за рахунок деривативів – права власності на користування природними ресурсами, майном чи обладнанням, на інтелектуальну власність, коштів в т.ч. готівки та безготівкових, включаючи валюту.
Акціонерним вважається товариство, що має Статутний капітал, поділений на певну кількість акцій однакової номінальної вартості. Статутний капітал має бути не менше суми, еквівалентної 1250 мінімальним заробітним платам (розмір якої діє на момент створення акціонерного товариства). З 1 січня 1999 р. мінімальний розмір Статутного капіталу акціонерного товариства становить 925000 грн. (1250 х 74 грн.). Збільшення Статутного капіталу акціонерного товариства не більше ніж на 1/3 може бути здійснене за рішенням правління за умови, що це передбачено Статутом. Зменшується Статутний капітал на суму вартості майна соціальної сфери, для якого встановлено пільги та на суму залишку використання позикових коштів, відображених на однойменному рахунку.
Хоч величина статутного капіталу підприємства зафіксована в установчих документах і вона має дорівнювати сальдо за кредитом рахунку 40 “Статутний капітал”, на практиці виникають ситуації, коли його необхідно змінити. Такі зміни відображають як збільшення чи зменшення статутного капіталу. Так, при розширенні матеріально-технічної бази підприємства (його розбудові, придбанні основних засобів), якщо це відбувалось за рахунок прибутку підприємства, необхідно адекватно збільшити статутний капітал. Так само він збільшується при прийманні нових засновників.
Зменшення статутного фонду підприємства може бути внаслідок знищення майна, особливо основних засобів, внаслідок стихійного лиха чи з інших причин.
У будь-якому випадку повинні бути внесенні зміни до статуту підприємства.
За кредитом рахунку 40 “Статутний капітал” відображають збільшення статутного капіталу, за дебетом – його зменшення (вилучення).
Аналітичний облік статутного капіталу ведуть за видами капіталу за кожним засновником, учасником, акціонером тощо.
Додатковий капітал.
Додатковий капітал – це сума, на яку вартість реалізації випущених акцій перевищує їхню номінальну вартість. Додатковий капітал збільшується на суму емісійного доходу.
Додатковий капітал (інший додатковий капітал) збільшується на суму дооцінки необоротних активів, яа суму безкоштовно отриманих підприємством активів від інших юридичних або фізичних осіб та інші види додаткового капіталу.
Рахунок 42 “Додатковий капітал” призначений для узагальнення інформації про суми, на які вартість реалізації випущених акцій перевищує їхню номінальну вартість, а також про суми дооцінки активів та вартість необоротних активів, безкоштовно отриманих підприємством від інших осіб, та інші види додаткового капіталу.
За кредитом рахунку 42 “Додатковий капітал” відображають збільшення додаткового капіталу, за дебетом – його зменшення.
На субрахунку 421 “Емісійний дохід” відображають різницю між продажною і номінальною вартістю первісне розміщених акцій.
На субрахунку 422 “Інший вкладений капітал” обліковують інший вкладений засновниками підприємств (крім акціонерних товариств) капітал, що перевищує статутний капітал, інші внески тощо без рішень про зміни розміру статутного капіталу.
На субрахунку 423 “Дооцінка активів” відображають суму дооцінки (уцінки) активів, яку здійснюють у випадках, передбачених законодавством та положеннями (стандартами) бухгалтерського обліку.
На субрахунку 424 “Безоплатно одержані необоротні активи” відображають вартість необоротних активів, безоплатно одержаних підприємством від інших осіб.
На субрахунку 425 “Інший додатковий капітал” обліковують інші види додаткового капіталу, які не можуть бути включені до наведених вище субрахунків.
ВАТ “Рівненський ЦУМ” використовує лише субрахунок 425 “Інший додатковий капітал”.
Нерозподілені прибутки (непокриті збитки)
Неоплачений капітал – це сума заборгованості власників (учасників) за внесками до капіталу.
При створенні акціонерного товариства та після прийняття рішення про випуск акцій і оголошення передплати на них вся сума зареєстрованого Статутного капіталу відображається за новою методологією (порівняно з тією, що існувала до 2000 р.) бухгалтерського обліку як неоплачений капітал записом:
Дебет рахунка №46 “Неоплачений капітал” Кредит рахунка №40 “Статутний капітал”. Зменшується заборгованість за акції (неоплаченого капіталу) внаслідок фактичного надходження внесків засновників та учасників акціонерного товариства, на які вони підписались. і фінансовому обліку ця операція відображається на кредиті рахунка 46 “Неоплачений капітал”. Рахунки матеріальних цінностей, нематеріальних активів, грошових коштів (у національній або іноземній валюті) дебетуються.
Майно, передане в натуральній формі у власність підприємства в рахунок оплати акцій, оцінюється за домовленістю учасників. Підставою для відповідних записів у бухгалтерському обліку є документи, що засвідчують факт передачі об'єктів акціонерному товариству. Ці операції відображаються в обліку такими проводками.
В оплату передплати акцій надійшли активи (за відповідними сумами):
Дебет рахунка №10 “Основні засоби” Дебет рахунка №15 “Капітальні інвестиції” Дебет рахунка №12 “Нематеріальні активи” Дебет рахунка №20 “Виробничі запаси” Дебет рахунка № 30 “Каса” Дебет рахунка №31 “Рахунки в банках” Кредит рахунка №46 “Неоплачений капітал”.
Нерозподілений прибуток (непокритий збиток) – це сума прибутку, реінвестована у підприємство, або сума непокритого збитку.
Нерозподілений прибуток є складовою частиною власного капіталу. Це прибуток, що залишається у підприємства після виплати доходів власникам та формування Резервного капіталу.
Розраховується сума нерозподіленого прибутку поточного року за такою методикою:
ПНПР = ПНМР + ЧППР – ДПР – В,
де ПНПР – прибуток нерозподілений поточного року; ПНМР – прибуток непрозподілений за попередній (минулий) рік; ЧППР – чистий прибуток поточного року; ДПР – дивіденди за поточний рік; В – внески на поповнення Резервного капіталу.
Сума непокритого збитку наводиться в дужках і вираховується при визначенні підсумку власного капіталу.
Облік нерозподіленого прибутку або збитків, якщо вони не списані за рахунок інших джерел, ведуть на рахунку 44 “Нерозподілені прибутки (непокриті збитки)”. За кредитом відображають різницю між балансовим прибутком та його використаною протягом звітного року сумою. Якщо підприємство має за рік балансовий збиток, то за дебетом згаданого рахунку відображають суму збитку, перенесену з рахунку 79 “Фінансові результати”. За кредитом відображають списання збитку в наступні роки. Тому схема обліку ґрунтується на бухгалтерських довідках, які є основою для записів операцій за вказаним рахунком.
На субрахунку 441 “Прибуток нерозподілений” відображають наявність та рух нерозподіленого прибутку.
На субрахунку 442 “Непокриті збитки” відображають непокриті збитки. Їх списання здійснюють за рахунок нерозподіленого прибутку, резервного, пайового чи додаткового капіталу тощо.
На субрахунку 443 “Прибуток, використаний у звітному періоді” відображають розподіл прибутку між власниками (нарахування дивідендів), виплати за облігаціями, відрахування в резервний капітал та інше використання прибутку в поточному періоді.
БУХГАЛТЕРСЬКІ ВІДОБРАЖЕННЯ ОБЛІКУ ВЛАСНОГО КАПІТАЛУ НА ВАТ “РІВНЕНСЬКИЙ ЦУМ”
Таблиця 3.11.
Типові операції за рахунком 40 “Статутний капітал”
| Зміст господарських операцій | Д | К |
| -анульовано акції підприємства | 40 | 45 |
| - зменшення статутного капіталу у випадках зміни часток засновників | 40 | 46 |
| - зменшено статутний капітал внаслідок зменшення номінальної вартості акцій | 40 | 67 |
| - частину пайового капіталу приєднано до статутного капіталу | 41 | 40 |
| - збільшення статутного капіталу за рахунок додаткового капіталу | 42 | 40 |
| - збільшення статутного капіталу за рахунок резервного капіталу | 43 | 40 |
| - збільшено статутний капітал за рахунок нерозподіленого прибутку | 44 | 40 |
| - відображення внеску за вартістю, що вказана у засновницьких документах | 52 | 40 |
| - збільшено статутний капітал за рахунок обміну облігацій на акції | 52 | 40 |
| -спрямована сума дивідендів на збільшення статутного капіталу | 67 | 40 |
Таблиця3.12.
Типові операції за рахунком 42 “Додатковий капітал”
| Зміст господарських операцій | Д | К |
| - Уцінка раніше дооцінених основних засобів | 42 | 10 |
| - Уцінка інших необоротних матеріальних активів | 42 | 11 |
| - Уцінка нематеріальних активів | 42 | 12 |
| - Відображення індексації зносу основних засобів, інших необоротних матеріальних активів у зв'язку з їх до оцінкою | 42 | 13 |
| - Уцінка незавершеного будівництва | 42 | 15 |
| - Списано уцінку виробничих запасів | 42 | 20 |
| - Списано уцінку МШП | 42 | 22 |
| - Списано уцінку товарів | 42 | 28 |
| - Збільшення статутного капіталу за рахунок додаткового капіталу | 42 | 40 |
| - Зарахування додаткового капіталу до прибутку акціонерного товариства при його ліквідації і розподілі майна серед учасників | 42 | 44 |
| - Визначення доходу за безплатно отриманими основними засобами після їхньої повної амортизації | 42 | 74 |
| - Індексація (дооцінка) основних засобів | 10 | 42 |
| - Дооцінка необоротних матеріальних активів | 11 | 42 |
| - дооцінка нематеріальних активів | 12 | 42 |
| - Списання зносу основних засобів, що були проіндексовані, при їх вибутті | 13 | 42 |
| - Дооцінка незавершеного будівництва | 15 | 42 |
| - Проведено дооцінку виробничих запасів | 20 | 42 |
| - Проведено дооцінку МШП або безплатне отримання | 22 | 42 |
| -Одержано безплатно товари | 28 | 42 |
| - Відображення емісійного доходу за акціями, отриманого готівкою | 30 | 42 |
| - Відображення емісійного доходу за акціями, отриманого на рахунок у банку | 31 | 42 |
Таблиця 3.13.
Типові операції за рахунком 44 “Нерозподілені прибутки (непокриті збитки)”
| Зміст господарських операцій | Д | К |
| - збільшено статутний капітал за рахунок розподіленого прибутку | 44 | 40 |
| - списана сума розподіленого прибутку звітного року або збитків минулих років | 44 | 44 |
| - нараховано премії чи дисконт за викупленими облігаціями | 44 | 52 |
| - відрахування у Пенсійний фонд і фонд соціального страхування із суми розподіленого прибутку серед учасників-фізичних осіб | 44 | 65 |
| - нараховані дивіденди учасникам за рахунок прибутку | 44 | 67 |
| - списання збитків від фінансово-господарської діяльності | 44 | 79 |
| - зарахування додаткового капіталу до прибутку при ліквідації акціонерного товариства і розподіл майна серед учасників | 42 | 44 |
| - списання доходів від фінансово-господарської діяльності | 79 | 44 |
Рахунки IV клас “Власний капітал та забезпечення зобов’язань”:
На рахунку №41 “Пайовий капітал” обліковують частину вартості майна, яка була розпайована між членами КСП, частину майна, яка не була розпайована між його членами, а також зростання (зменшення) вартості майна протягом діяльності підприємства.
Рахунок №42 “Додатковий капітал” призначено для узагальнення інформації про суми, на які вартість реалізації випущених акцій перевищує їхню номінальну вартість, а також про суми дооцінки активів та вартість необоротних активів, безкоштовно отриманих підприємством від інших осіб, та інші види додаткового капіталу.
Рахунок №43 “Резервний капітал” призначено для узагальнення інформації про стан та рух резервного капіталу підприємства, створеного відповідно до чинного законодавства та установчих документів за рахунок нерозподіленого прибутку.
На рахунку №44 “Нерозподілені прибутки (непокриті збитки)” ведеться облік нерозподілених прибутків чи непокритих збитків поточного та минулих років, а також використаного в поточному році прибутку.
На рахунку №45 “Вилучений капітал” ведеться облік вилученого капіталу, у разі викупу власних акцій (часток) у акціонерів з метою їх перепродажу, анулювання (зменшення Статутного капіталу) тощо.
Рахунок №46 “Неоплачений капітал” призначено для узагальнення інформації про зміни у складі неоплаченого капіталу підприємства.
На дебеті рахунка відображається заборгованість засновників (учасників) господарського товариства за внесками до Статутного капіталу підприємства, на кредиті — погашення заборгованості по внесках до Статутного капіталу.
На рахунку №47 “Забезпечення майбутніх витрат і платежів” ведеться узагальнення інформації про рух коштів, які за рішенням підприємства резервуються для забезпечення майбутніх витрат і платежів, та включення їх до витрат поточного періоду.
На рахунку №48 “Цільове фінансування і цільові надходження” ведеться облік та узагальнення інформації про наявність та рух коштів, отриманих для здійснення заходів цільового призначення (в тому числі отримана гуманітарна допомога).
Облік страхових резервів ведеться на рахунку №49 “Страхові резерви”. Цим рахунком користуються підприємства, які відповідно до законодавства є страховиками і у встановленому порядку формують страхові резерви.
3.4. Облік доходів
У бухгалтерському обліку доходи — це збільшення економічних вигод у вигляді надходження активів або зменшення зобов’язань, внаслідок чого збільшується власний капітал підприємства (за винятком зростання капіталу за рахунок внесків засновників).
Для того, щоб відображати в бухгалтерському обліку і складанні фінансової звітності зокрема, Звіту про фінансові результати, події, пов’язані з отриманням доходів, вони поділяються за видами діяльності.
Дохід визнається в разі додержання таких умов:
при збільшенні активу або погашенні зобов’язань, які приводять до збільшення власного капіталу підприємства (за винятком зростання капіталу за рахунок внесків засновників підприємства);
оцінка доходу може бути достовірно визначена.
Доходи, достовірну оцінку яких здійснити неможливо, у звітності не відображаються, що відповідає принципу обачливості, який передбачає відображення у фінансовій звітності всіх елементів за вартістю, яка має запобігати заниженню зобов’язань і витрат та завищенню активів і доходів підприємства. Цей принцип передбачає вибір методу оцінки.
Можливість достовірної оцінки — основна умова визнання доходів. У бухгалтерському обліку дохід відображається в сумі грошових коштів або їх еквівалентів, які були отримані або підлягають одержанню.
Не визнаються доходами, оскільки не є економічними вигодами, які надходять на підприємство і не приводять до збільшення власного капіталу, суми, одержані від імені третіх осіб, такі як:
— податок на додану вартість, акцизи, інші податки і обов’язкові платежі, що підлягають перерахуванню до бюджету і позабюджетних фондів;
— надходження за договорами комісії, агентськими та іншими аналогічними договорами на користь комітента, принципала тощо;
— попередня оплата (аванс у рахунок оплати) продукції (товарів, робіт, послуг);
— завдаток під заставу або в погашення позики, якщо це передбачено відповідним договором;
— надходження, що належать іншим особам.
Разом із тим вищеназвані суми не включаються тільки до суми чистого доходу підприємства.
У бухгалтерському обліку для обліку доходів Планом рахунків передбачено 7 клас рахунків — «Доходи і результати діяльності». Цей клас рахунків можна вважати тимчасовим, оскільки він закривається в кінці кожного звітного періоду. Ці рахунки відображають стан доходів за певний звітний період. Тимчасові рахунки починають новий звітний період із нульового сальдо, на яких накопичується інформація про доходи за даний період, що дає змогу використовувати накопичену інформацію при складанні проміжної звітності (квартальної, за півроку, за дев’ять місяців).У кінці періоду рахунки доходів (як, до речі і рахунки витрат) закриваються через списання їх сальдо на рахунок 79 «Фінансові результати». Інструкція до нового Плану рахунків дозволяє закривати рахунки доходів та витрат щомісяця або по закінчені звітного року.
Схематично взаємозв’язок рахунків обліку доходів і витрат має наступний вигляд:
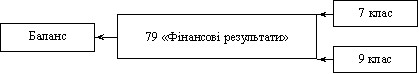
Рис. 2. Взаємозв’язок рахунків обліку доходів і витрат
Рахунки 7 класу «Доходи і результати діяльності» застосовуються для обліку доходів наступним чином:
За кредитом рахунків 7 класу — валовий дохід.
За дебетом рахунків 7 класу (крім рахунка 76 «Страхові платежі»):
ПДВ;
акцизний збір;
інші непрямі платежі, включені до ціни продажу.
Після чого на фінансовий результат діяльності підприємства відноситься сума чистого доходу.
У бухгалтерському обліку і фінансовій звітності доходи відображаються в момент їхнього виникнення незалежно від дати надходження або сплати грошових коштів — це означає, що облік доходів і складання звітності здійснюється на підставі облікового принципу нарахування. Складена згідно з принципом нарахування фінансова звітність інформує користувача не лише про проведені операції, які супроводжувались виплатою або одержанням грошових коштів, але й про зобов’язання сплатити грошові кошти в майбутньому, та про ресурси, наведені у грошовому вираженні, які будуть отриманні у майбутньому. Визнані в бухгалтерському обліку доходи класифікуються за такою схемою:
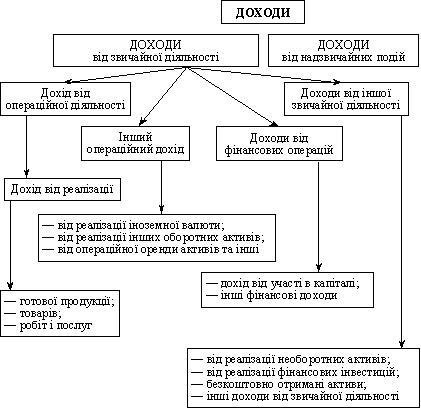
Рис.3. Класифікація доходів підприємства
Планом рахунків для відображення доходів у бухгалтерському обліку передбачені рахунки:
| 70 | «Дохід від реалізації» |
| 71 | «Інший операційний дохід» |
| 72 | «Дохід від участі в капіталі» |
| 73 | «Інші фінансові доходи» |
| 74 | «Інші доходи» |
| 75 | «Надзвичайні доходи» |
| 76 | «Страхові платежі» |
| 79 | «Фінансові результати» |
Закінчується 7 клас рахунків рахунком 79 «Фінансові результати». Цей рахунок призначений для обліку і узагальнення інформації про фінансові результати підприємства від звичайної діяльності та надзвичайних подій.
Фінансовий результат визначається за кожним видом діяльності шляхом зіставлення доходів і витрат звітного періоду.
За кредитом рахунка 79 «Фінансові результати» відображаються суми в порядку закриття рахунків обліку доходів, за дебетом — суми в порядку закриття рахунків обліку витрат, а також належна сума нарахованого податку на прибуток.
Сальдо рахунка при його закритті списується на рахунок 44 «Нерозподілені прибутки (непокриті збитки)» і потрапляє до бухгалтерського балансу.
Рахунок 79 «Фінансові результати» має такі субрахунки:
791 «Результат основної діяльності»
792 «Результат фінансових операцій»
793 «Результат іншої звичайної діяльності»
794 «Результат надзвичайних подій».
Закриття рахунка 79 «Фінансові результати» здійснюється по закінченні звітного періоду (місяця чи календарного року).
Облік доходів від основної та іншої операційної діяльності
Фінансовий результат від операційної діяльності включає в себе фінансовий результат від реалізації, а також інші операційні доходи і витрати.
Для обліку операцій, пов’язаних з реалізацією, використовуються рахунки:
70 «Доходи від реалізації»
90 «Собівартість реалізації».
Для обліку операцій з реалізації готової продукції використовуються такі субрахунки:
701 «Дохід від реалізації готової продукції»
901 «Собівартість реалізованої готової продукції».
Дохід (виручка) від реалізації продукції (товарів, інших активів) визнається в разі наявності всіх наведених нижче умов:
1. Покупцеві передані ризики й вигоди, пов’язані з правом власності на продукцію (товар, інший актив);
2. Підприємство не здійснює надалі управління та контроль за реалізованою продукцією (товарами, іншими активами);
3. Сума доходу може бути достовірно визначена;
4. Є впевненість, що в результаті операції відбудеться збільшення економічних вигод підприємства, а витрати, пов’язані з цією операцією, можуть бути достовірно визначені.
Таблиця 3.14.
Бухгалтерські записи відображення операцій з реалізації готової продукції:
| Зміст господарських операцій | Д | К |
| - Відображено виручку від реалізації готової продукції: | 36 | 701 |
| - Відображено нарахування ПДВ: | 701 | 641 |
|
- відображення ПДВ у разі отримання попередньої оплати: |
643 | 641 |
| - Відображення ПДВ у разі відвантаження попередньо оплаченої продукції: | 701 | 643 |
|
- . Списання виробничої собівартості готової продукції (за обліковими цінами): |
901 | 26 |
| - Списання чистого доходу: | 701 | 791 |
| - Списання собівартості реалізації: | 791 | 901 |
Для відображення всіх інших доходів від основної діяльності (крім доходів від реалізації) використовуються такі рахунки:
Рахунки 71 «Іншій операційний дохід» та 94 «Інші витрати операційної діяльності».
Інший операційний дохід включає:
дохід від реалізації оборотних активів (крім фінансових інвестицій);
дохід від реалізації основних засобів і нематеріальних активів;
дохід від реалізації іноземної валюти;
дохід від операційної оренди активів;
дохід від операційної курсової різниці;
отримані економічні санкції (пені, штрафи, неустойки);
відшкодування раніше списаних активів;
дохід від списання кредиторської заборгованості;
субсидії, фінансова допомога (гранти, цільове фінансування, — крім фінансування капітальних інвестицій);
інші доходи від операційної діяльності.
У кінці звітного періоду (місяця, року) сальдо рахунків 71 і 94 списуються на субрахунок 791 «Результат основної діяльності».
Бухгалтерські записи за відображення операцій, пов’язаних із одержанням доходів від іншої операційної діяльності, відображаються наступними проводками:
Таблиця 3.15.
| Зміст господарських операцій | Д | К |
| - Відображено дохід від реалізації оборотних активів: | 36 | 712 |
| - Нараховане ПДВ від вартості реалізації оборотних активів | 712 | 641 |
|
- Списано реалізовані оборотні активи: |
943 | 20,22 |
|
- Відображено реалізацію іноземної валюти: |
36 | 711 |
|
-Списано реалізовану іноземну валюту: |
942 | 312 |
|
- Одержано дохід від операційної оренди: |
37 | 713 |
| - Одержано дохід від операційних курсових різниць: | 362 | 714 |
| - Одержані економічні санкції | 31 | 715 |
|
- Списано кредиторську заборгованість по закінченні строку позовної давності: |
63 | 717 |
| - Одержання коштів цільового фінансування: | 48 | 718 |
| - Віднесення іншого операційного доходу на фінансові результати: | 71 | 791 |
|
-Списання інших витрат операційної діяльності на фінансові результати: |
791 | 94 |
Облік доходів від іншої звичайної діяльності
Для відображення операцій від іншої звичайної діяльності використовуються такі рахунки:
Рахунок 74 «Інші доходи»
Рахунок 97 «Інші витрати»,
які відображають відповідно доходи та витрати від інших операцій підприємства, які виникли у процесі його звичайної діяльності. До таких операцій належать:
реалізація фінансових інвестицій;
реалізація необоротних активів;
доходи від неопераційних курсових різниць;
дохід від безоплатно отриманих оборотних активів;
інші доходи.
Сальдо рахунків 74 і 97 списуються на субрахунок 793 «Результат іншої звичайної діяльності», що дає змогу визначити фінансовий результат від іншої звичайної діяльності.
Бухгалтерські записи з відображення операцій від іншої звичайної діяльності мають вигляд:
Таблиця 3.16.
| Зміст господарських операцій | Д | К |
| - відображено реалізацію фінансових інвестицій: | 37 | 741 |
| - списано реалізовані фінансові інвестиції: | 971 | 14,35 |
| - відображено реалізацію: | 36 | 742 |
| - нараховано ПДВ з продажної вартості необоротних активів: | 742 | 641 |
| - списано балансову вартість реалізованих необоротних активів: | 972 | 10,11,12 |
| - списання зносу реалізованих необоротних активів: | 13 | 972 |
| - одержання доходу від неопераційних курсових ррізниць: | 30,31,33, 36 | 744 |
| - дохід від безоплатно отриманих оборотних активів: | 20,22 | 745 |
| - віднесено суму до оцінки об’єкта, які раніше були уцінені до складу доходу: | 10 | 746 |
| - дохід від фінансової оренди активів: | 37 | 746 |
| - в кінці звітного періоду віднесення сум інших доходів на фінансові результати від іншої звичайної діяльності: | 74 | 793 |
|
- списання інших витрат від іншої звичайної діяльності на фінансові результати: |
793 | 97 |
Облік доходу від надзвичайних подій
Для обліку операцій, які виникають внаслідок надзвичайних подій призначені рахунки:
75 «Надзвичайні доходи»
99 «Надзвичайні витрати»,
які відображають відповідно доходи і витрати, що виникають внаслідок аварій, стихійного лиха та інших подій, які відрізняються від звичайної діяльності підприємства та не виникають часто або регулярно.
Порівняння залишків сум рахунків 75 і 99 здійснюється на субрахунку 794 «Результат надзвичайних подій», що дає змогу визначити фінансовий результат від надзвичайних подій.
Бухгалтерські записи щодо відображення в обліку надзвичайних подій мають вигляд:
Таблиця 3.17.
| Зміст господарських операцій | Д | К |
| - відображення в обліку списання майна в результаті стихійного лиха: | 99 | 10 |
| - відшкодування вартості майна страховою організацією (якщо майно було застраховано): | 31 | 75 |
|
- віднесено суму надзвичайних доходів на рахунок фінансових результатів: |
75 | 794 |
|
- Списано суму надзвичайних витрат для визначення фінансового результату від надзвичайних подій: |
794 | 99 |
Не визнаються доходами такі надходження:
за договором комісії,