Учет и анализ собственного капитала
За 2002 год доля собственного капитала увеличилась на 8,11%. Соответственно, на столько же снизилась доля заемного капитала. Это снижение произошло за счет уменьшения краткосрочных обязательств на 27726 тыс. руб., а они снизились за счет суммы кредиторской задолженности на 70,95% (38448 тыс. руб.). В составе заемных средств обозначились прочие обязательства, но они не повлияли на увеличение заемного капитала. Величина собственного капитала уменьшилась на 17936 тыс. руб. Это произошло в результате снижения нераспределенной прибыли в 2002 году. Темпы роста источников финансирования в 2001 году превышают темпы роста источников финансирования в 2002 году. В анализируемом периоде произошел перелом в соотношении собственного и заемного капитала в пользу собственного (81,12%).
Таблица 3.1 – Динамика источников имущества ОАО «МЖК «Армавирский»
| Показатели | Абсолютные значения, тыс. руб. | Абсолютные отклонения, тыс. руб. | Темп роста, % | ||||
| 2000 | 2001 | 2002 | 2001 к 2000 | 2002 к 2001 | 2001 к 2000 | 2002 к 2001 | |
| Всего источников финансирования | 75298 | 159650 | 113988 | +84352 | –45662 | 212,04 | 71,40 |
|
из них: 1 Собственный капитал |
61169 | 95019 | 77083 | +33850 | –17936 | 155,34 | 81,12 |
| –в % ко всему капиталу | 81,24 | 59,51 | 67,62 | –21,73 | 8,11 | – | – |
| 2 Заемный капитал, всего | 14129 | 64631 | 36905 | +50502 | –27726 | 457,44 | 57,10 |
| – в % ко всему капиталу | 18,76 | 40,48 | 32,38 | +21,72 | –8,1 | – | – |
|
в том числе: 2.1 Долгосрочные кредиты и займы |
– | – | – | – | – | – | – |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
| 2.2 Краткосрочные обязательства, всего | 14129 | 64631 | 36905 | +50502 | –27726 | 457,44 | 57,10 |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
|
в том числе: 2.2.1 Краткосрочные кредиты и займы |
– | – | – | – | – | – | – |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
| 2.2.2 Кредиторская задолженность | 14129 | 64631 | 26183 | 50502 | –38448 | 457,44 | 40,51 |
| –в % ко всему заемному капиталу | – | – | 70,95 | – | +70,95 | – | – |
| 2.2.3 Прочие обязательства | – | – | 10722 | – | +10722 | – | – |
| –в % ко всему заемному капиталу | – | – | 29,05 | – | +29,05 | – | – |
Положительно для организации то, что в среднем собственный капитал увеличился, а отрицательно – самый высокий темп роста наблюдается по кредиторской задолженности (457,4%).
Для анализа собственного капитала используются коэффициенты деловой активности, которые представлены в таблице 3.2.
Данные таблицы 3.2 показывают, что в период с 2000 г. по 2002 г. ресурсоотдача увеличилась. Значит, в организации быстрее совершался полный цикл производства и обращения, приносящий прибыль. Коэффициент оборачиваемости собственного капитала незначительно увеличился в 2002 г. по сравнению с 2001 г. – на каждый рубль инвестированных собственных средств приходится лишь 0,07 тыс. руб. выручки от реализации. Произошло расширение кредиторской задолженности на 0,63 пункта.
Для анализа структуры собственного капитала, выявления причин изменения отдельных его элементов и оценки этих изменений за анализируемый период составим таблицу 3.3.
Таблица 3.3 – Динамика структуры собственного капитала
| Источники капитала | 2000 г. | 2001 г. | 2002 . |
Абсолютные отклонения 2002 г к 2000 г. |
Темп роста, % 2002 г. к 2000 г. |
||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| Уставный капитал | 83 | 0,14 | 83 | 0,09 | 83 | 0,11 | – | –0,03 | – |
| Добавочный капитал | 57802 | 94,50 | 57802 | 60,83 | 57802 | 74,99 | – | –19,51 | – |
| Резервный капитал | – | – | – | – | – | – | – | – | – |
| Фонд социальной сферы | 3284 | 5,37 | 8049 | 8,47 | – | – | –3284 | –5,37 | – |
| Нераспределенная прибыль отчетного года | – | – | 29084 | 30,61 | 6358 | 8,25 | –22726 | –22,36 | 21,86 |
| Нераспределенная прибыль прошлых лет | – | – | – | – | 12839 | 16,66 | +12839 | +16,66 | – |
| Итого собственный капитал | 61169 | – | 95018 | – | 77082 | – | +15913 | – | 126,01 |
Таблица 3.2 – Коэффициенты деловой активности
| Наименование коэффициента | Способ расчета | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Коэффициент общей оборачиваемости капитала (ресурсоотдача) |
|
1,50 | 1,85 | 2,16 | +0,66 |
| 2 Коэффициент отдачи собственного капитала (коэффициент оборачиваемости собственного капитала) |
|
2,02 | 3,12 | 3,19 | +1,17 |
| 3 Коэффициент оборачиваемости кредиторской задолженности |
|
8,75 | 4,58 | 9,38 | +0,63 |
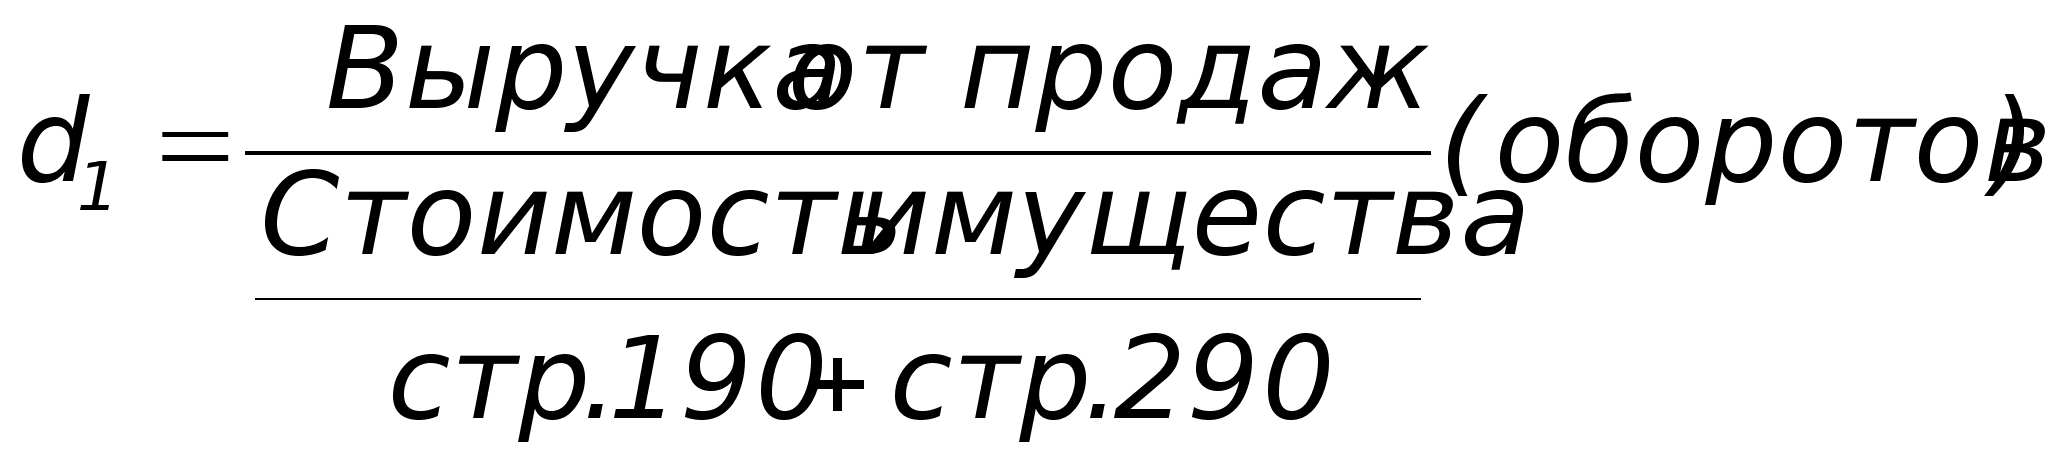
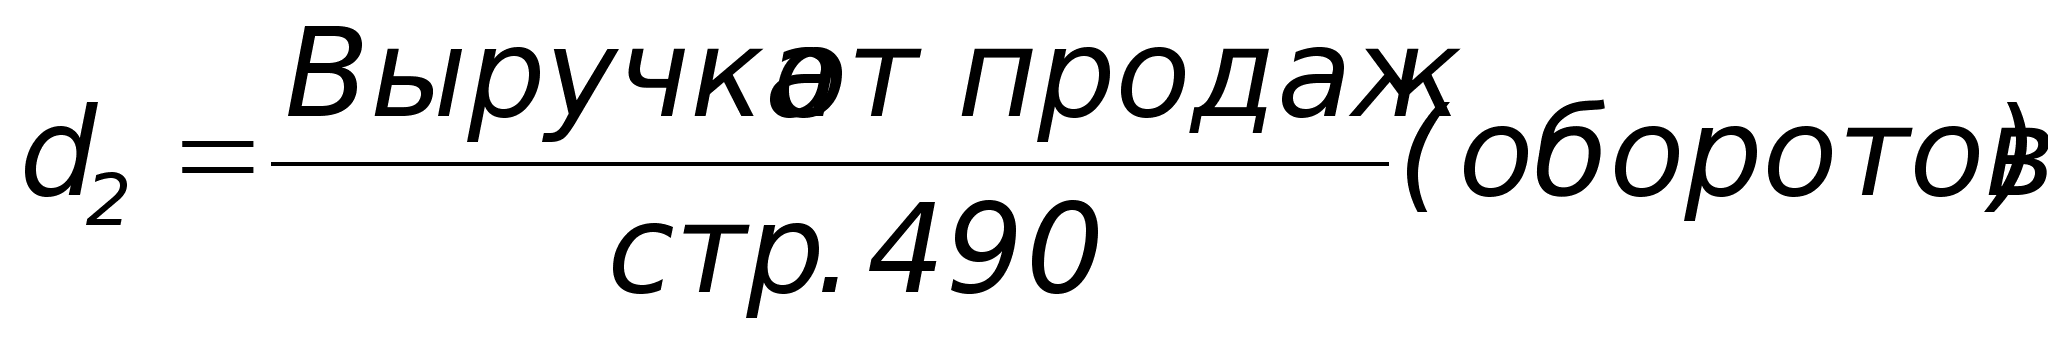
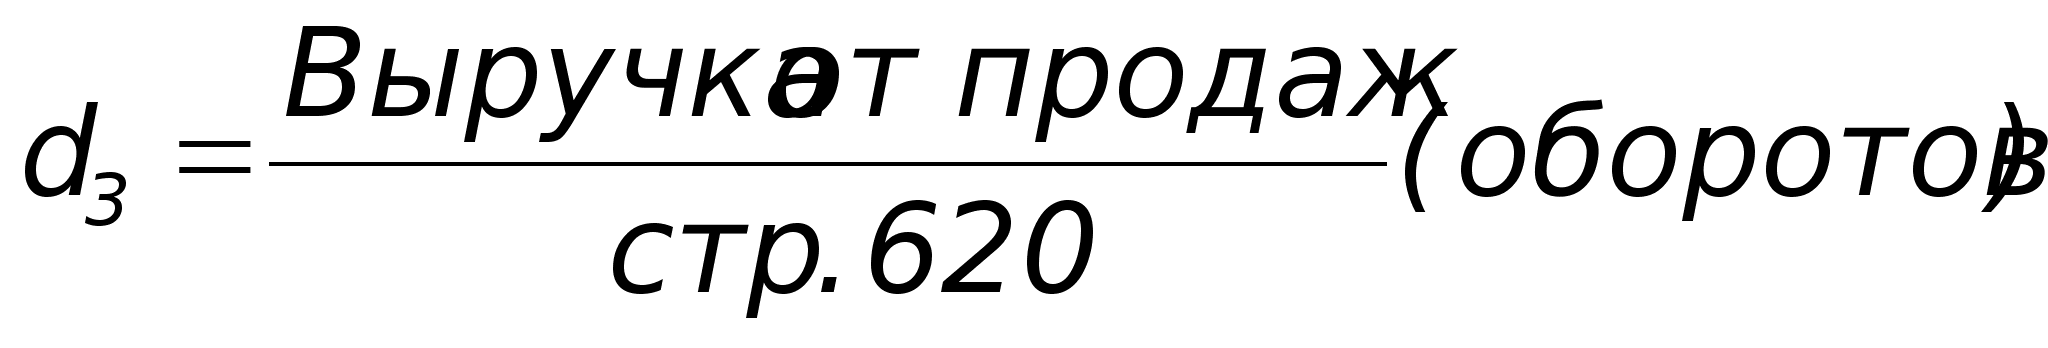
Как видно из таблицы 3.3 за анализируемый период произошли значительные изменения в структуре собственного капитала
Если в 2000 г. он состоял на 94,50% из добавочного капитала и на 0,14% из уставного, то к концу 2002 г. его состав значительно расширился за счет остатка нераспределенной прибыли.
Размер уставного капитала за анализируемый период не изменился и остался равным 83 т.р., однако его удельный вес в составе источников собственного капитала снизился с 0,14% до 0,11%. Сумма добавочного капитала также осталась неизменной и равна 57802 тыс. руб. Произошло снижение удельного веса добавочного капитала на 19,51%, за счет образования дополнительных источников формирования собственного капитала:
нераспределенной прибыли отчетного года в размере 6358 тыс. руб.
нераспределенной прибыли прошлых лет в размере 12839 тыс. руб.
Эти дополнительные источники значительно повлияли на увеличение собственного капитала предприятия. Их удельный вес в его структуре составил соответственно: 8,25% и 16,66%
Структура капитала анализируемого предприятия не несет в себе большого риска для инвесторов, так как предприятие работает преимущественно на собственном капитале.
3.3 Анализ наличия и движения собственного капитала
Для того чтобы проанализировать состояние и движение собственного капитала необходимо составить аналитическую таблицу 3.4.
Таблица 3.4 – Анализ движения собственного капитала
| Наименование статей | Коэффициент поступления | Коэффициент выбытия | ||||
| 2000 г. | 2001 г. | 2002 г. | 2000 г. | 2001 г. | 2002 г. | |
| Уставный капитал | – | – | – | – | – | – |
| Добавочный капитал | – | – | – | 0,18 | – | – |
| Резервный капитал | – | – | – | – | – | – |
| Нераспределенная прибыль прошлых лет | – | – | 2,78 | – | 0,21 | 1,61 |
| Фонды социальной сферы | 1,02 | – | – | – | 0,21 | – |
| Резервы предстоящих расходов и платежей | – | – | 1,07 | – | – | – |
| Оценочные резервы | – | – | – | – | – | – |
Для расчета
коэффициентов
поступления
и выбытия применялись
формулы:
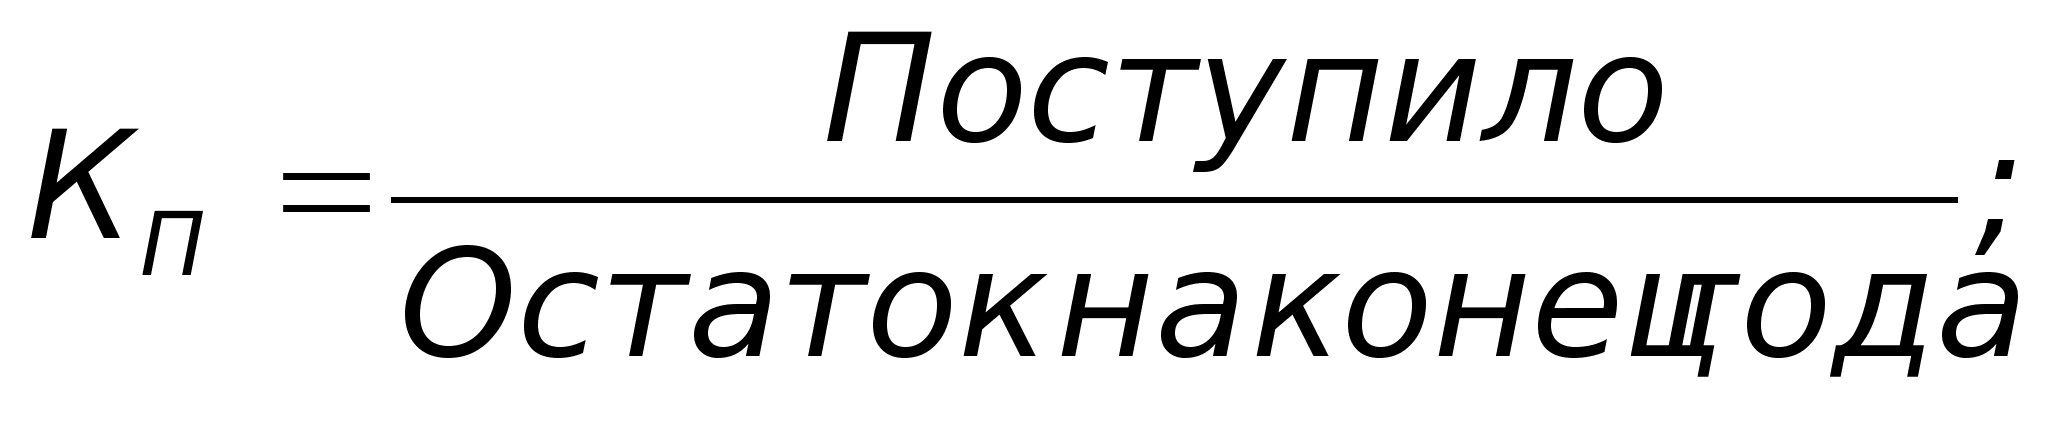
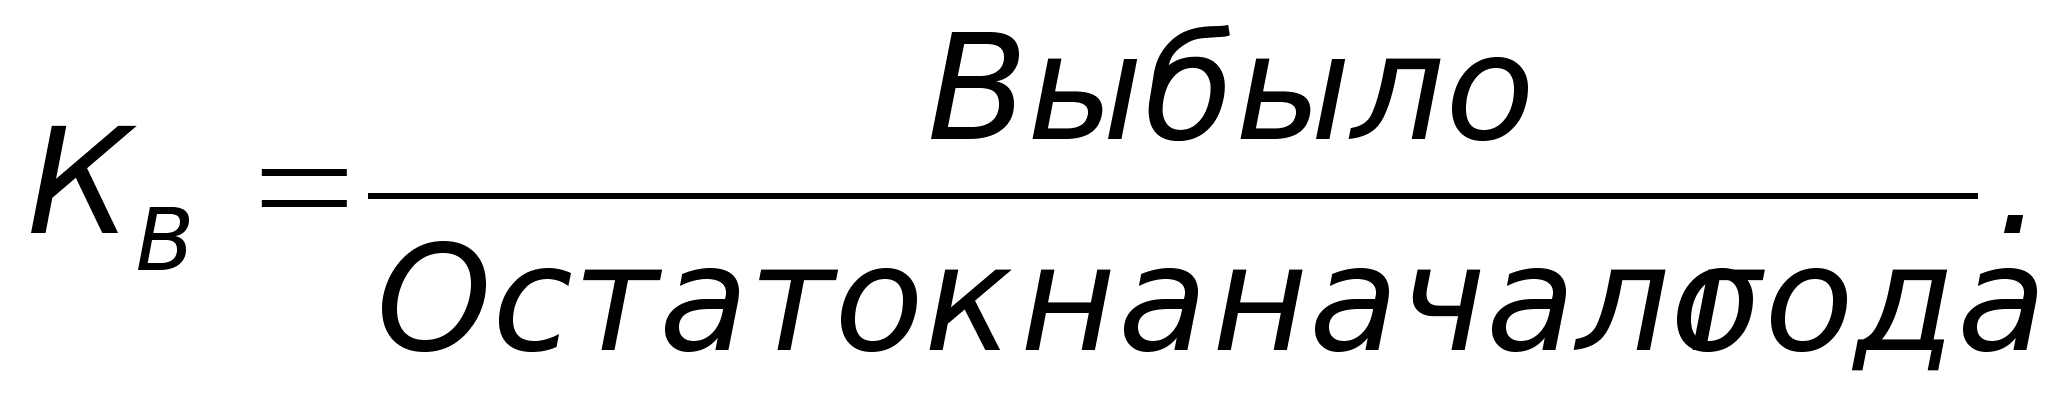
По данным таблицы 3.4 видно, что на предприятии практически отсутствует движение капитала. Значения коэффициентов выбытия значительно превышают значения коэффициентов поступления. Это говорит о том, что на предприятии заморожен процесс наращивания капитала. Наращивание средств происходит только по статье нераспределенная прибыль прошлых лет (+2,78 пункта).
Анализ собственных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их динамику.
Таблица 3.5 – Расчет наличия собственного капитала
| Показатели | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Уставный капитал | 83 | 83 | 83 | – |
| 2 Добавочный капитал | 57802 | 57802 | 57802 | – |
| 3 Резервный капитал | – | – | – | – |
| 4 Фонд социальной сферы | 3284 | 8049 | – | –3284 |
| 5 Нераспределенная прибыль отчетного года | – | 29084 | 6358 | +6358 |
| 6 Нераспределенная прибыль прошлых лет | – | – | 12839 | +12839 |
| Итого источников собственных средств | 61169 | 95018 | 77082 | +15913 |
| 1 Нематериальные активы | 584 | 296 | 296 | –288 |
| 2 Основные средства | 48726 | 51909 | 62559 | +13833 |
| 3 Незавершенное строительство | 11042 | 25063 | 22306 | +11264 |
| 4 Долгосрочные финансовые вложения | 1,7 | 1,7 | – | – |
| 5 Прочие внеоборотные активы | – | – | – | – |
| 6 Убыток | – | – | – | – |
| Итого исключается | 60352 | 77268 | 85161 | +24809 |
| Собственные оборотные средства | 817 | 17750 | 8079 | +7262 |
По данным таблицы 3.5 за анализируемый период собственные оборотные средства предприятия выросли на 7262 тыс. руб. и составили в 2002 г. – 8079 тыс. руб. Положительный показатель собственных оборотных средств говорит об увеличении получаемой предприятием прибыли. Отрицательное влияние на сумму собственных оборотных средств оказало увеличение показателя незавершенного строительства на 11264 тыс. руб.
3.4 Анализ финансовой устойчивости
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам ее финансово-хозяйственной деятельности. Показатели, которые характеризуют независимость по каждому элементу активов и по имуществу в целом, дают возможность измерить, достаточно ли устойчива анализируемая организация в финансовом отношении.
Одним из важных факторов устойчивости финансового состояния предприятия является соотношение запасов и величин собственных и заемных источников их формирования. Анализ обеспеченности запасов источниками проводится на основе таблицы 3.6.
Таблица 3.6 - Расчет обеспеченности запасов источниками их
формирования
| Показатели | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Собственный капитал | 61169 | 95018 | 77082 | +15913 |
| 2 Внеоборотные активы | 60355 | 77270 | 85162 | +24807 |
| 3 Убыток | – | – | – | – |
| 4 Наличие собственных оборотных средств | –817 | –17750 | +8079 | +7262 |
| 5 Долгосрочные пассивы | – | – | – | – |
| 6 Наличие долгосрочных источников формирования запасов | –817 | –17750 | +8079 | +7262 |
| 7 Краткосрочные кредиты и заемные средства | – | – | – | – |
| 8 Общая величина основных источников формирования запасов | –817 | –17750 | +8079 | +7262 |
| 9 Общая величина запасов | 17442 | 63107 | 18138 | +696 |
| 10 Излишек (+) или недостаток (–) собственных оборотных средств | –18256 | –80857 | –10059 | –8197 |
| 11 Излишек (+) или недостаток (–) долгосрочных источников формирования запасов | –18256 | –80857 | –10059 | –8197 |
| 12 Излишек (+) или недостаток (–) общей величины основных источников формирования запасов | –18256 | –80857 | –10059 | –8197 |
Как показывают данные таблицы 3.6 на анализируемом предприятии существует недостаток собственных оборотных средств, долгосрочных источников формирования запасов, общей величины основных источников формирования запасов и в начал и в конце анализируемого периода, Из этого следует, что у предприятия кризисное финансовое состояние, при котором оно находится на грани банкротства и полностью зависит от заемных источников финансирования. В данной ситуации денежные средства, дебиторская задолженность предприятия и прочие оборотные активы не покрывают его кредиторской задолженности. Единственным источником формирования запасов является собственные средства предприятия, которых не хватает для финансирования материальных оборотных средств, в результате пополнения запасов за счет средств, образующихся при замедлении погашения кредиторской задолженности.
Традиционные методы оценки финансовой устойчивости состоят в расчете коэффициентов, которые определяются на основе структуры баланса предприятия. Исходя из данных баланса ОАО «МЖК «Армавирский» за период с 2000 г. по 2002 г. коэффициенты, характеризующие финансовую устойчивость имеют следующие значения.
Как показывают данные таблицы 3.7 динамика коэффициента капитализации свидетельствует о достаточности финансовой устойчивости организации, так как для этого необходимо, чтобы этот коэффициент был не выше 1,5. Рост коэффициента капитализации составил 0,27. На величину данного показателя влияют следующие факторы: высокая оборачиваемость, стабильный спрос на реализуемую продукцию, налаженные каналы снабжения и сбыта, низкий уровень постоянных затрат. Коэффициент финансовой независимости на анализируемом предприятии упал на 0,152 пункта, но выше критической точки, что свидетельствует о благоприятной финансовой ситуации. Этот вывод подтверждает и значение коэффициента финансирования. Хотя по сравнению с 2000 г. он упал на 2,73 пункта.
Коэффициент обеспеченности собственными источниками финансирования показывает в какой степени материальные запасы имеют источником покрытия собственные оборотные средства.
Таблица 3.7 - Значение коэффициентов, характеризующих финансовую устойчивость ОАО «МЖК «Армавирский»
| Показатели | Способ расчета | Нормальное ограничение | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Коэффициент финансовой независимости |
|
|
0,828 | 0,595 | 0,676 | –0,152 |
| 2 Коэффициент финансирования |
|
|
4,82 | 1,47 | 2,09 | –2,73 |
| 3 Коэффициент капитализации |
|
Не выше 1,5 | 0,21 | 0,68 | 0,48 | +0,27 |
| 4 Коэффициент обеспеченности собственными источниками финансирования |
|
Нижняя граница:
0,1; оптимальное
значение:
|
0,36 | 0,22 | –0,28 | –0,64 |
| 5 Коэффициент финансовой устойчивости |
|
|
0,83 | 0,59 | 0,68 | –0,15 |
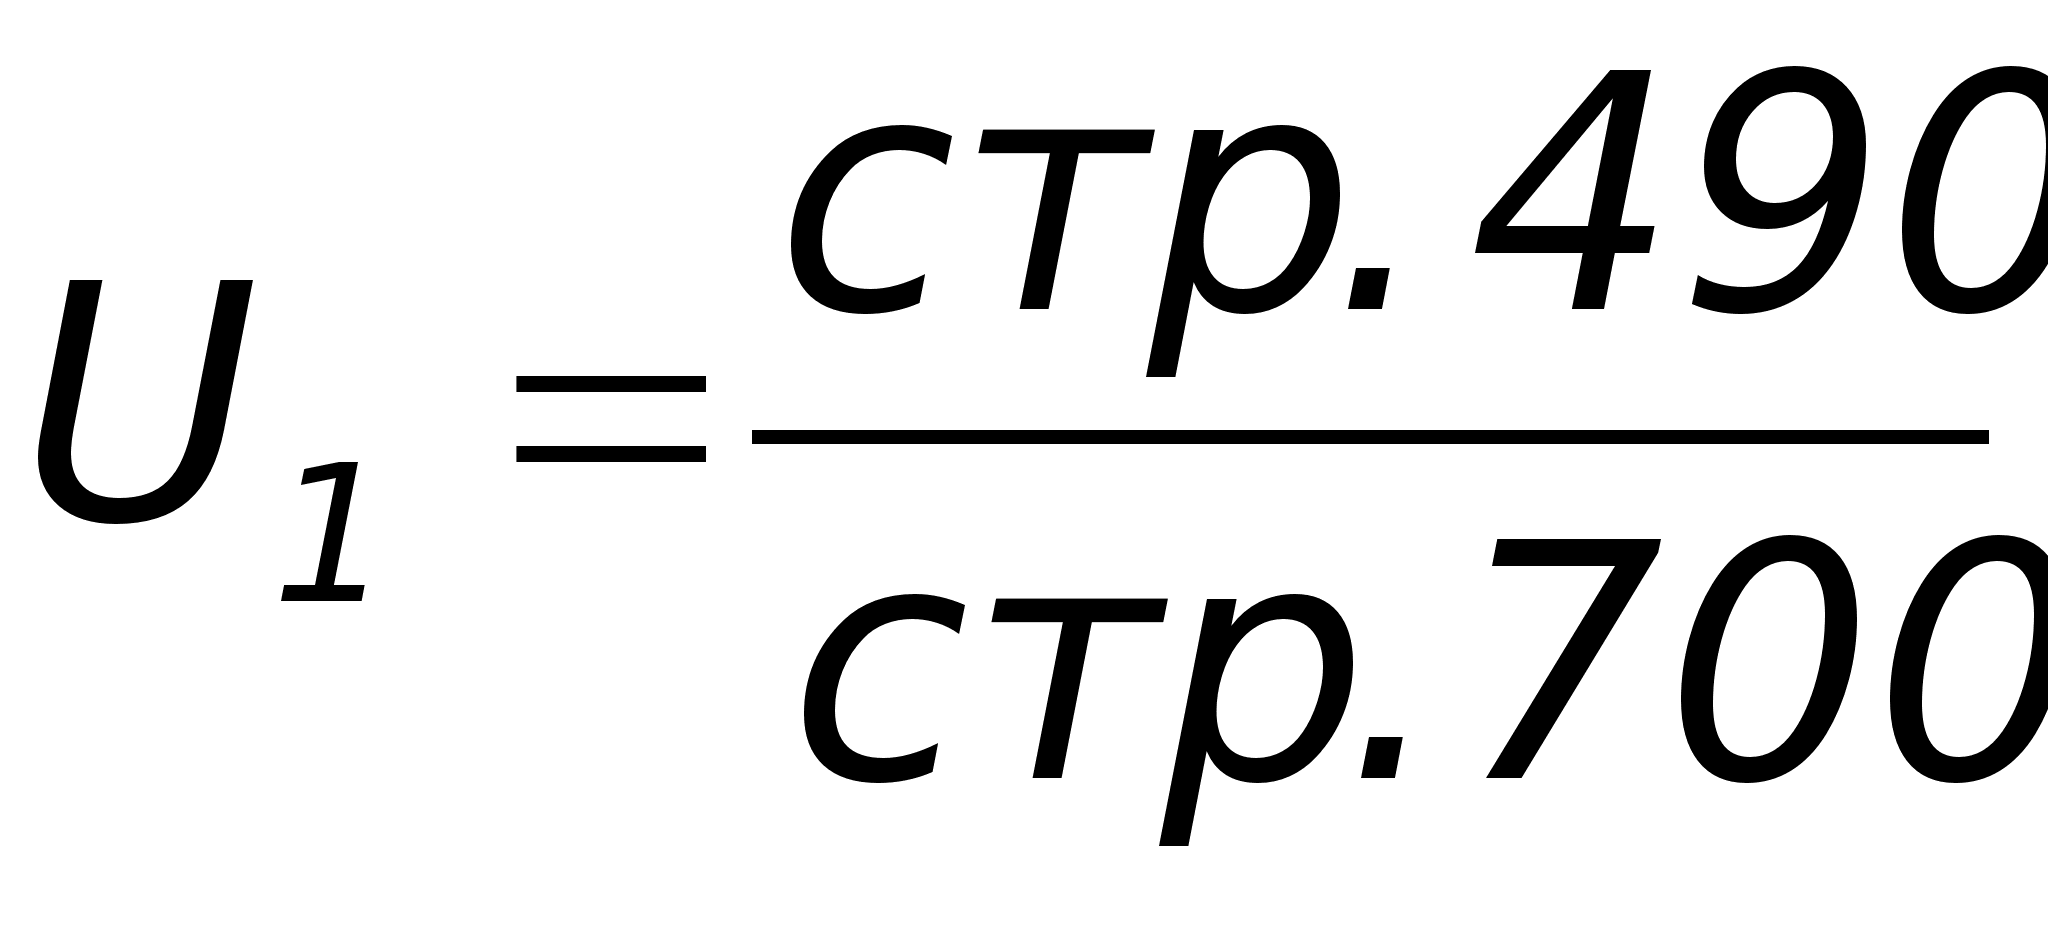
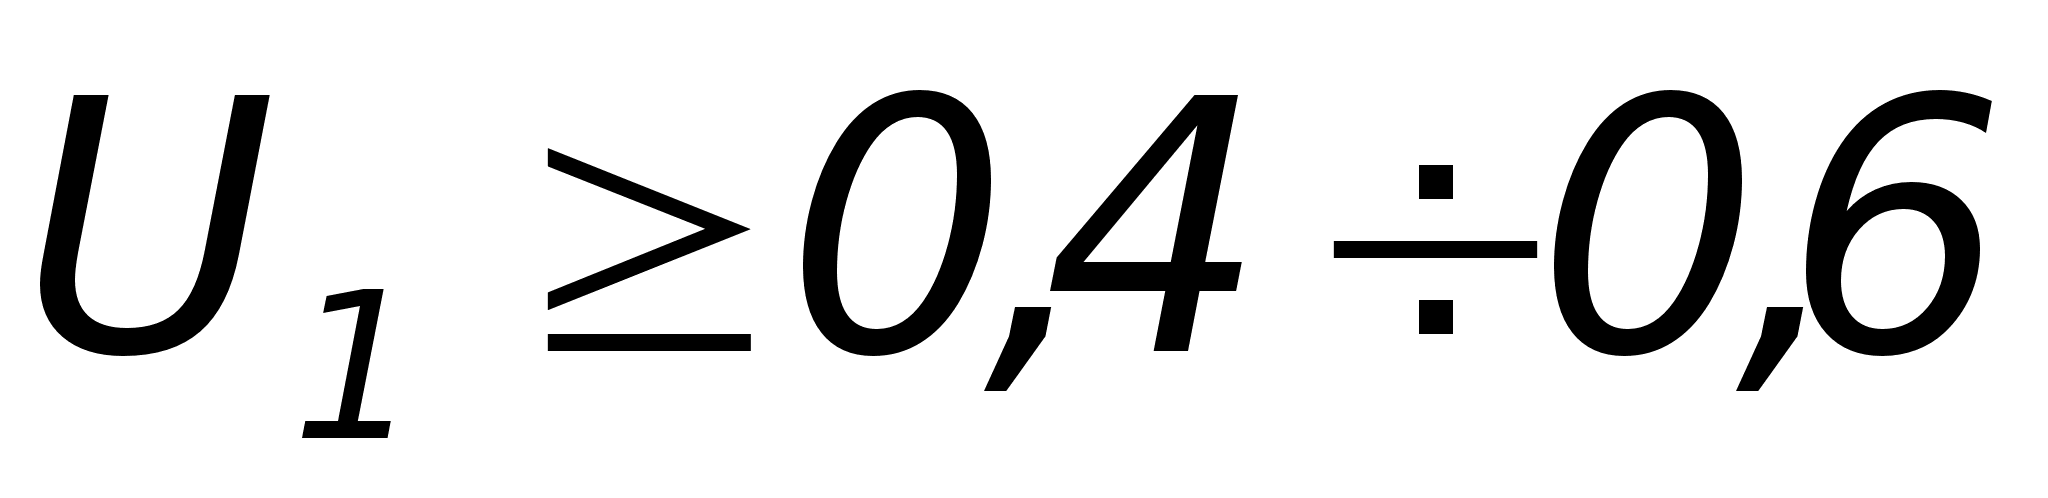
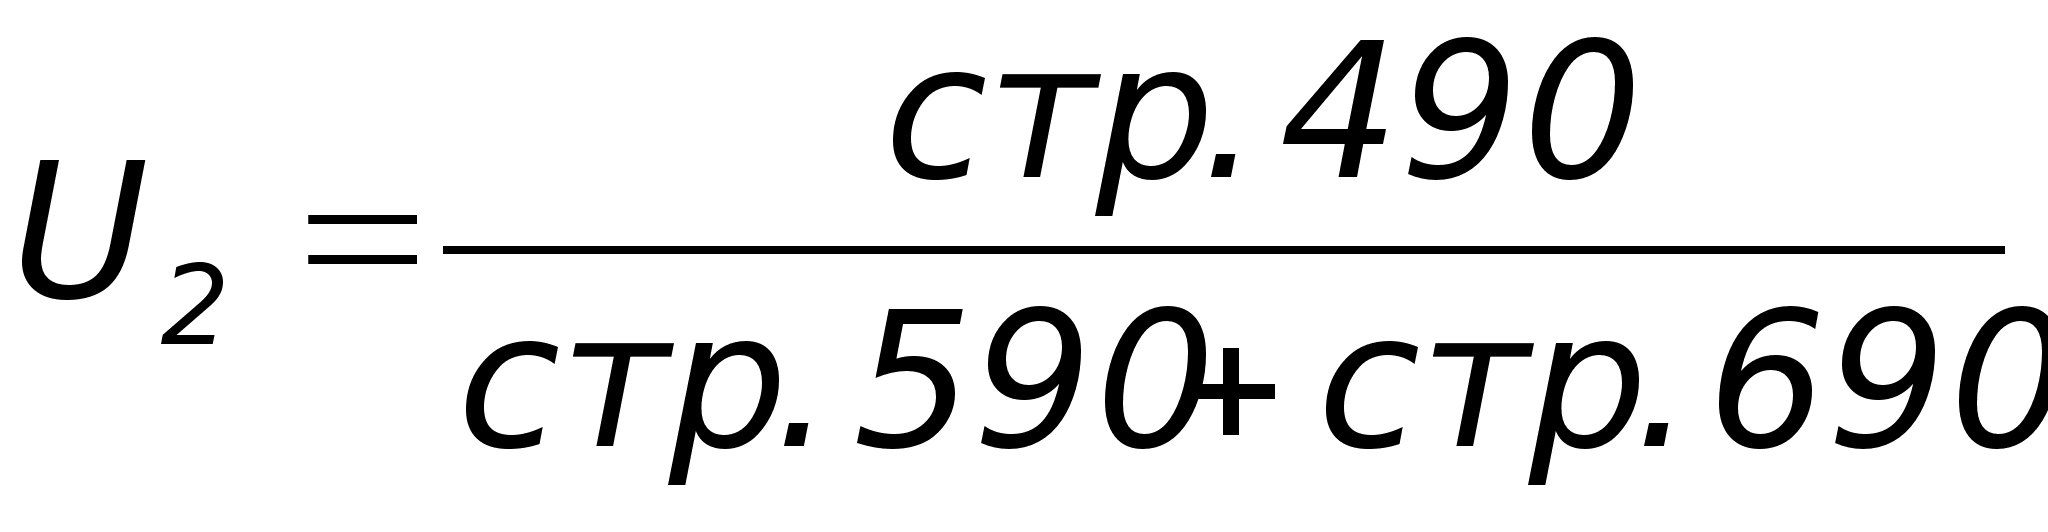
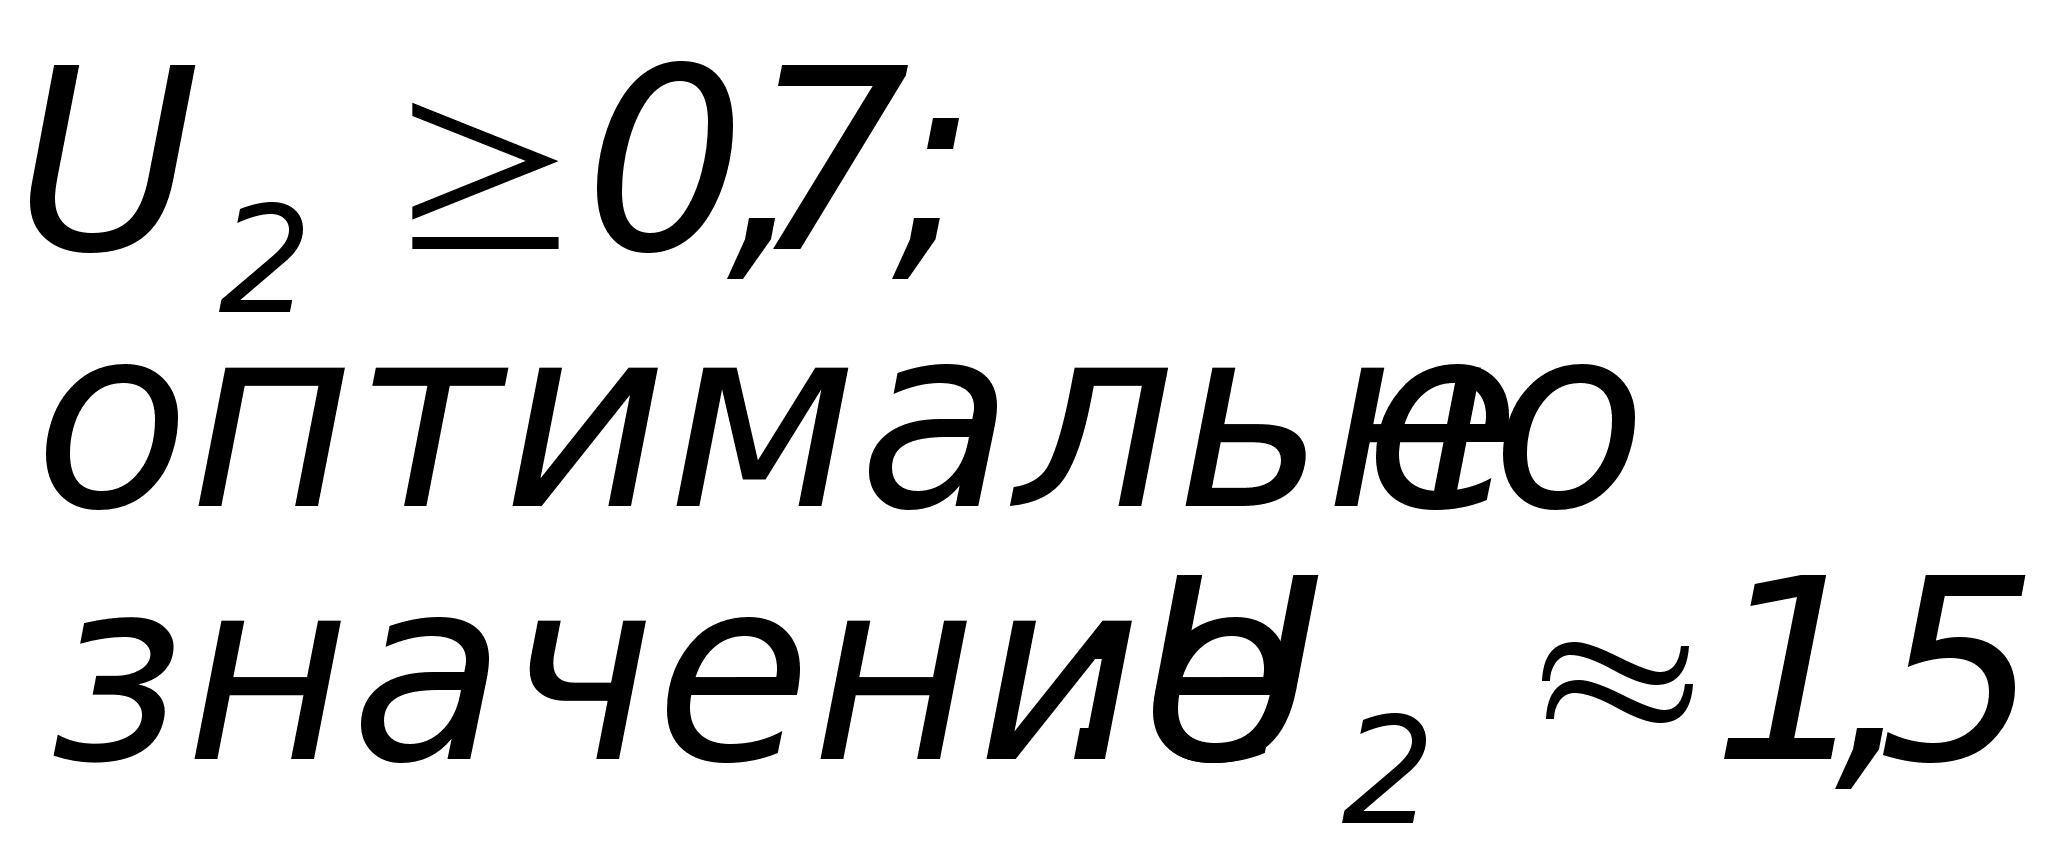
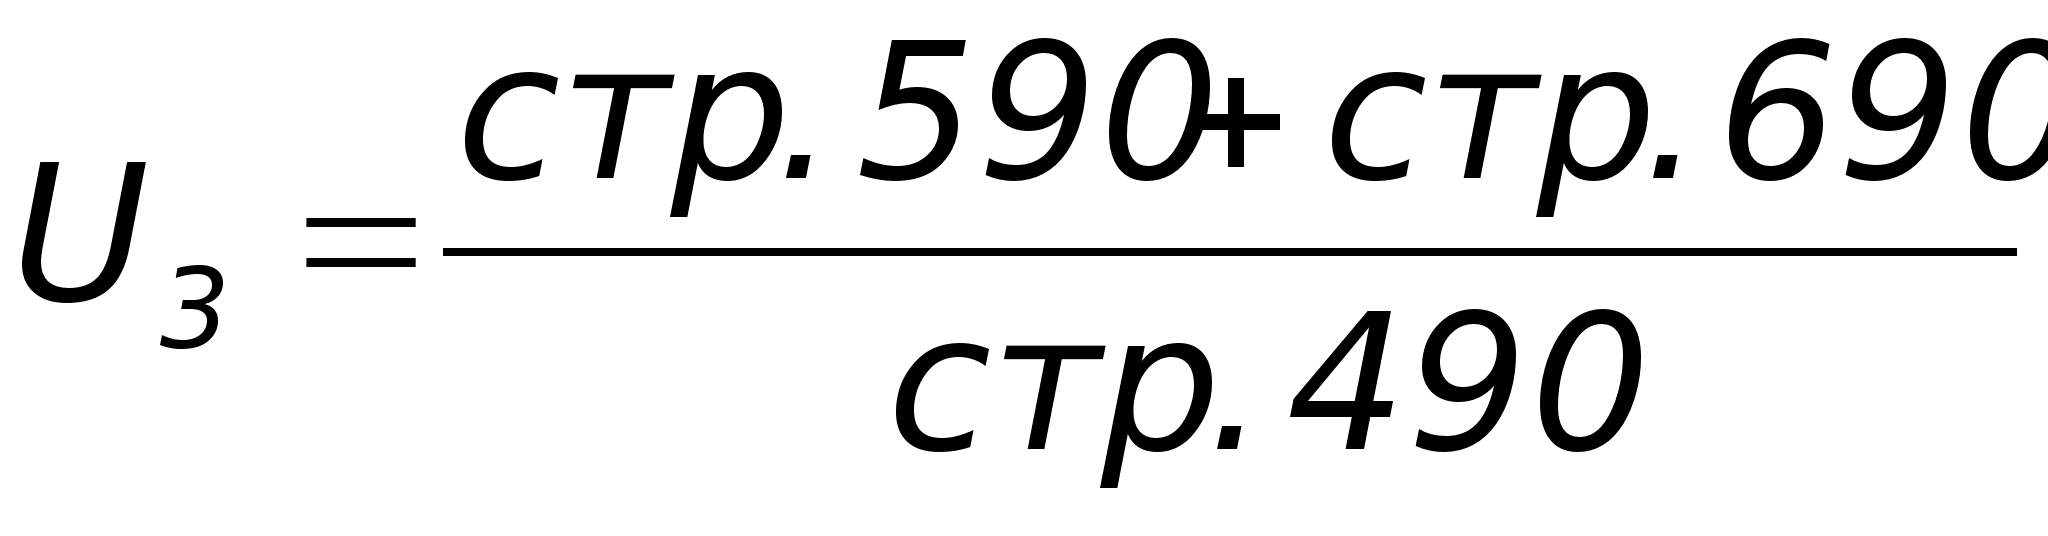
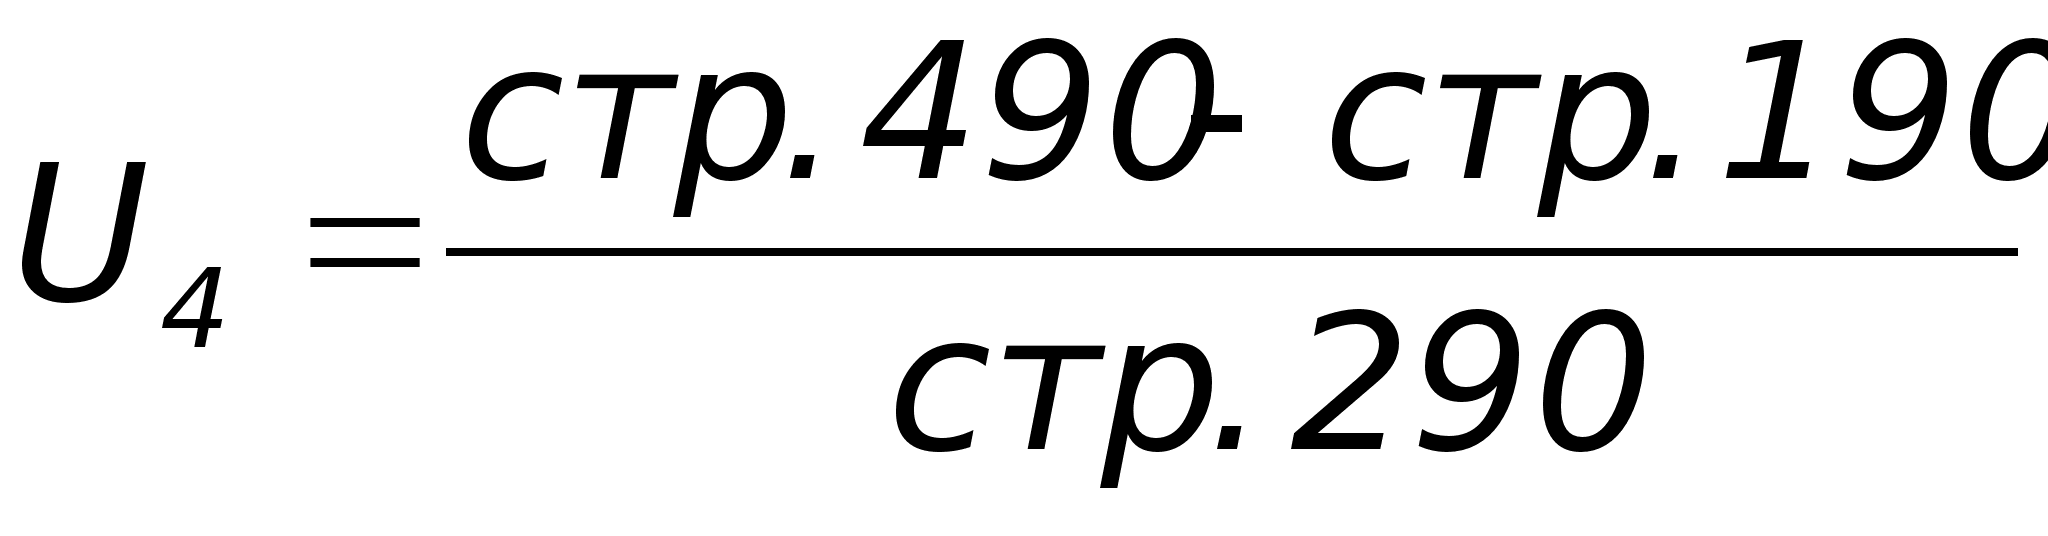
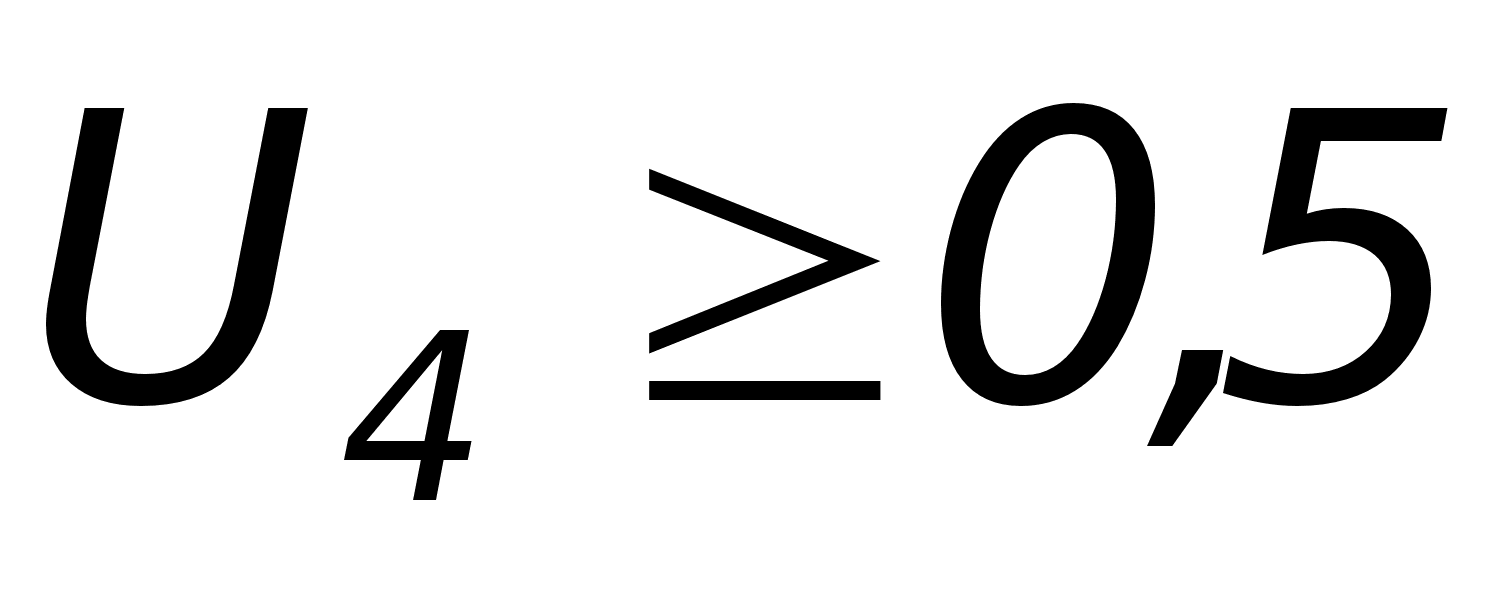
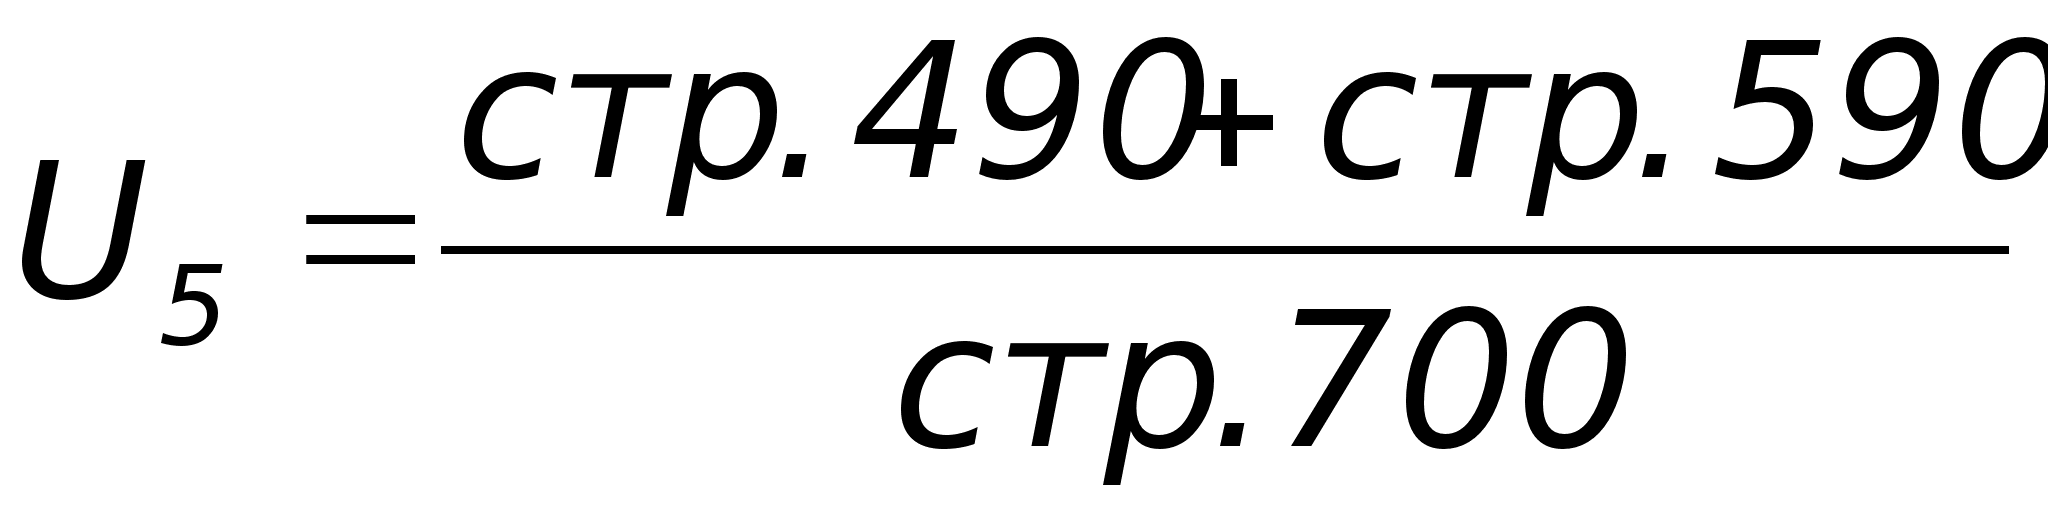
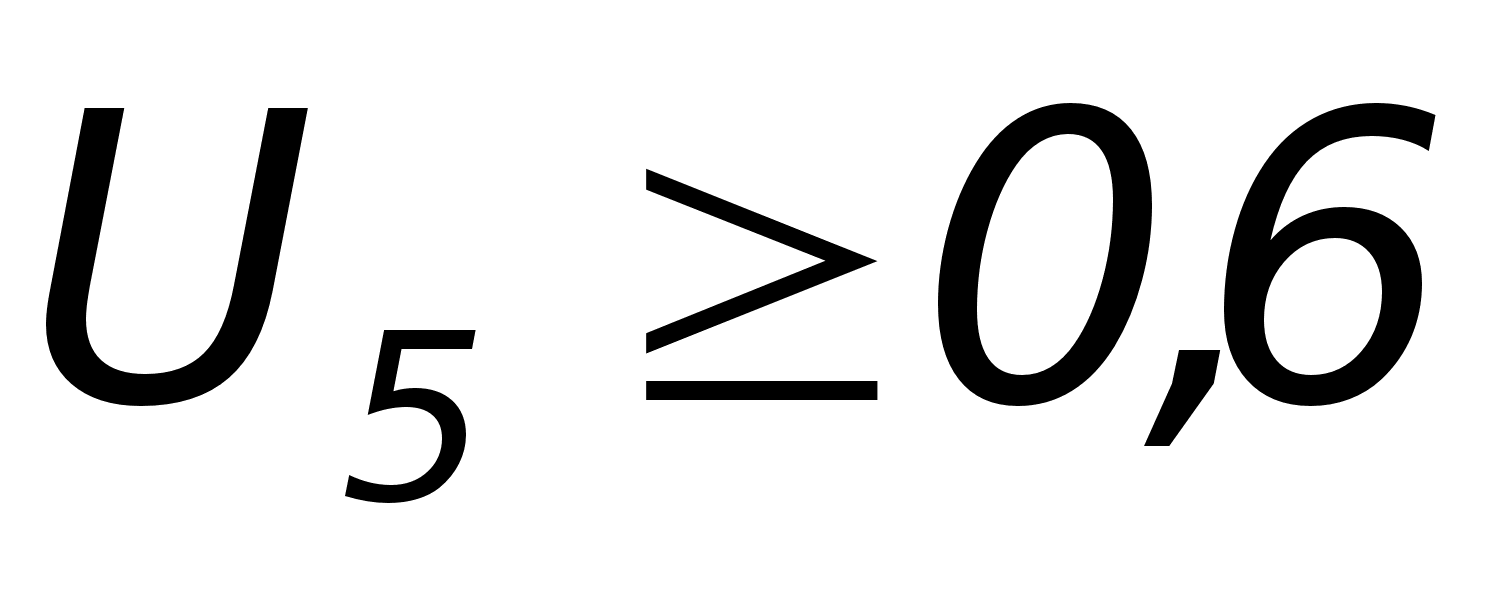
У «МЖК «Армавирский» этот коэффициент очень низок: собственными оборотными средствами покрывалось в конце 2000 г. лишь 36,4% оборотных активов. Хотя это значительно выше показателя за 2002 г. (–0,28). Это говорит о том, что в 2002 г. предприятие нуждалось в собственных оборотных средствах и зависит от заемных средств, которых не имеет.
Предприятие обладает достаточной финансовой устойчивостью, так как показатель финансовой устойчивости выше критического (0,6), но ниже чем в 2000 г. на 0,15 пункта.
3.5 Анализ рентабельности капитала
Рентабельность собственного капитала является одним из основных показателей эффективности функционирования предприятия, вся деятельность которого должна быть направлена на увеличение суммы собственного капитала.
Рентабельность продаж определяется по формуле:
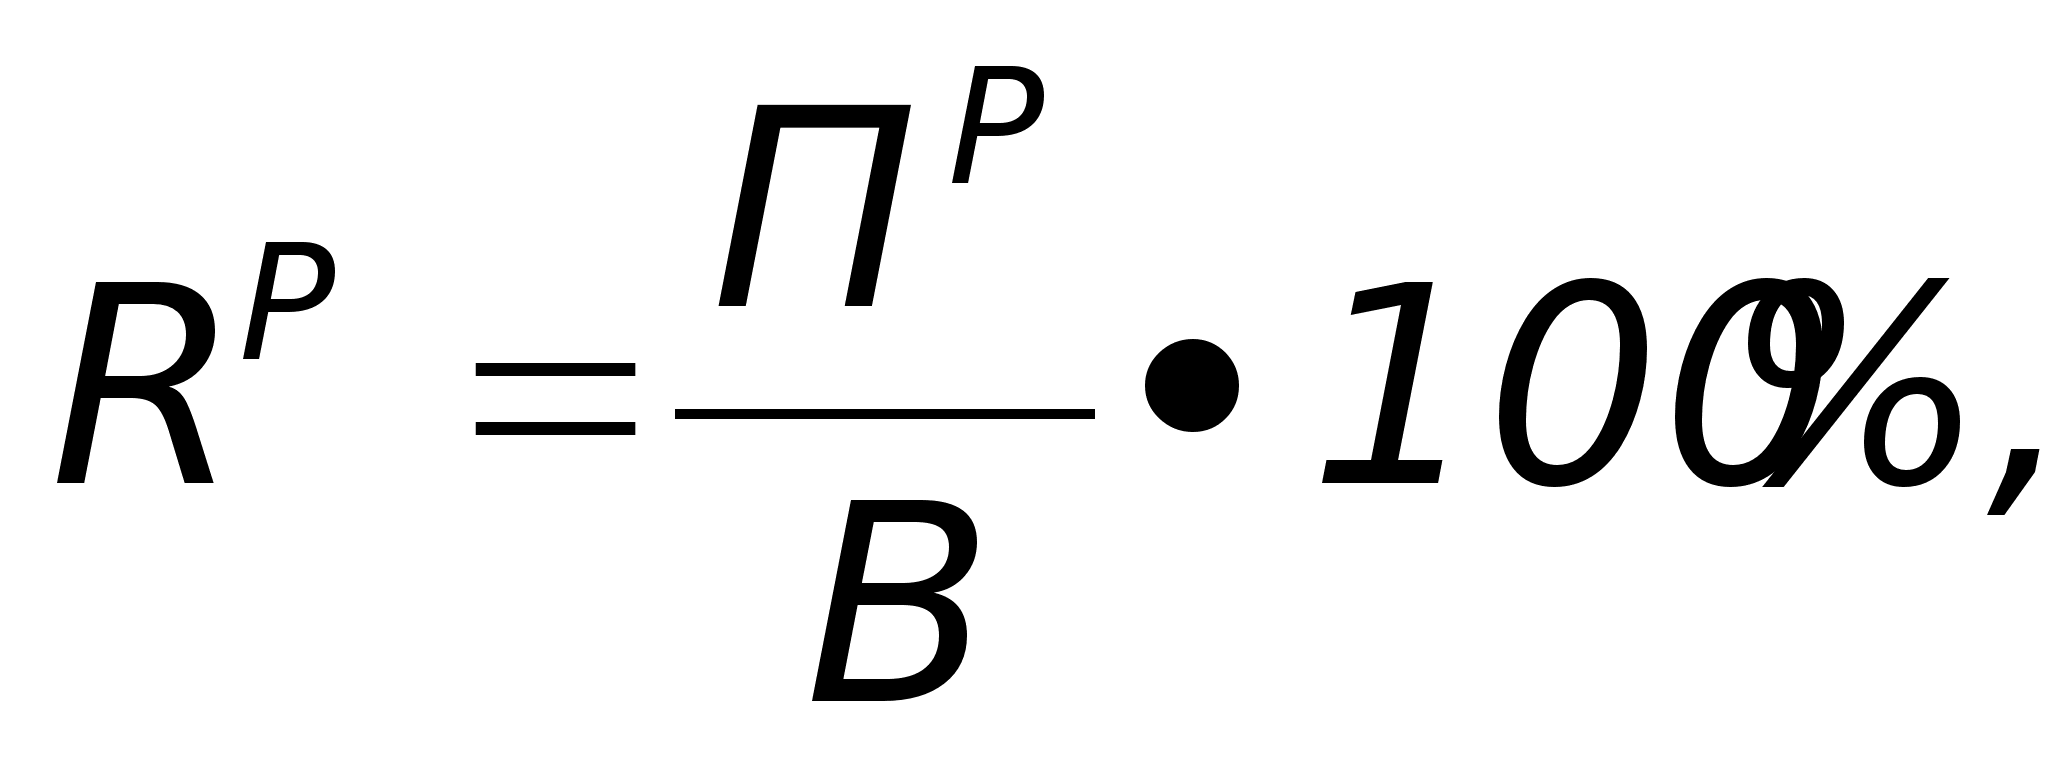 где
ПР – прибыль от продаж;
В – объем реализованной продукции.
Чистая рентабельность определяется по формуле:
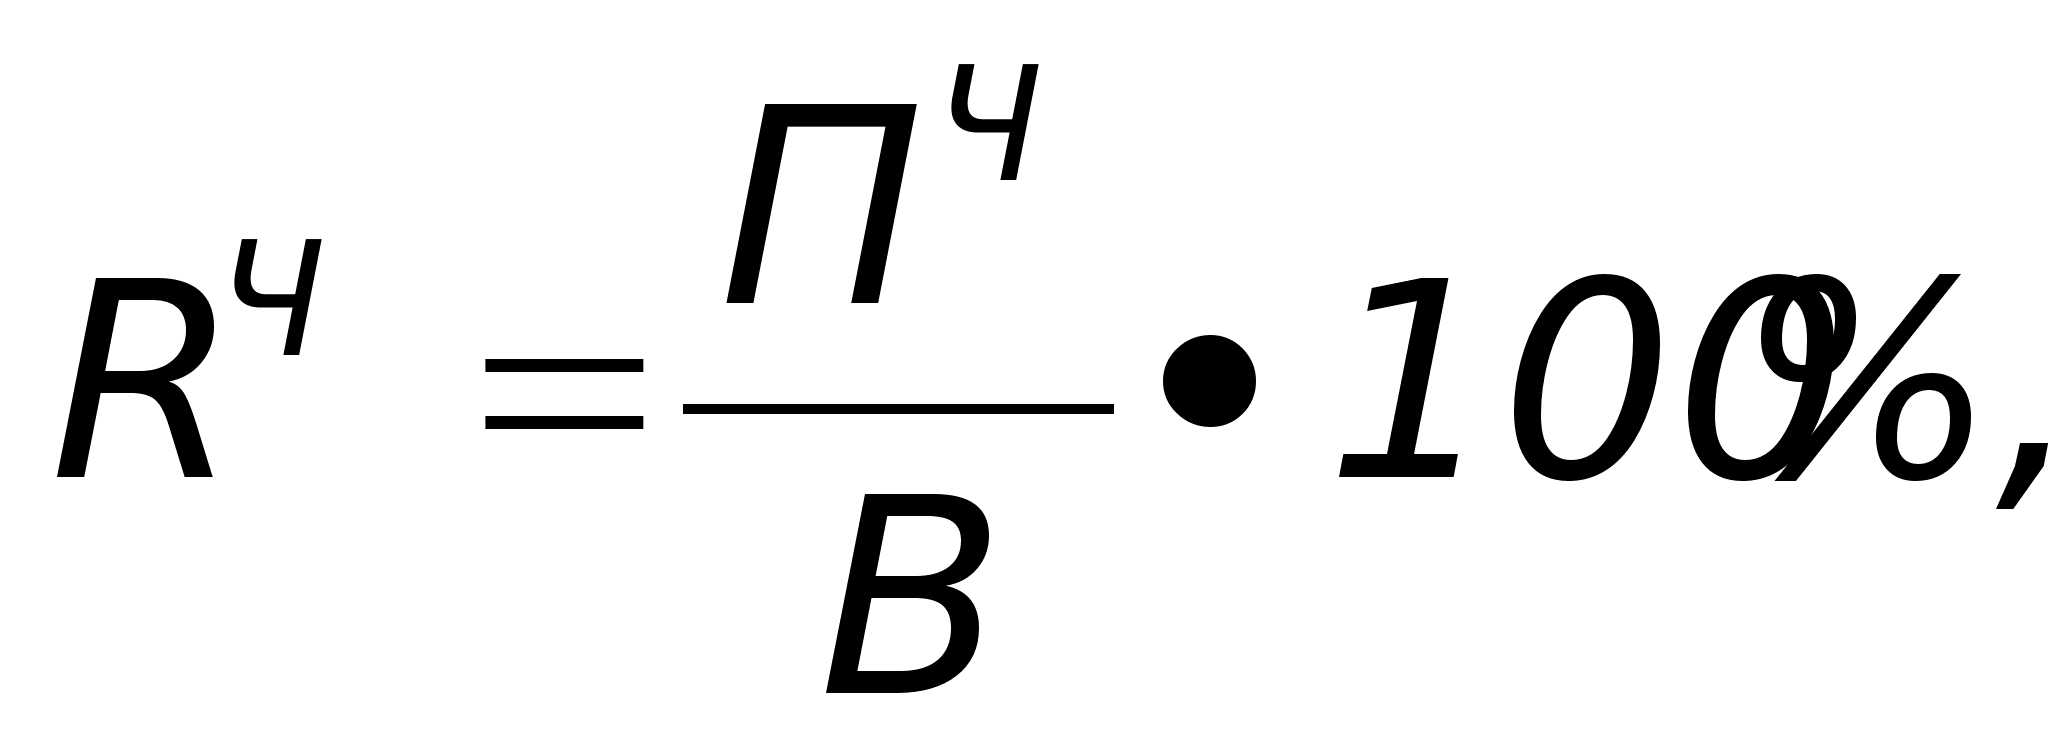 где
ПЧ – чистая прибыль;
В - объем реализованной продукции.
По данным таблицы 3.8 видно, что в отчетном году увеличилась выручка от реализации (+122091 тыс. руб.), себестоимость продукции (+132793 тыс. руб.) и внереализационные доходы (+2452 тыс. руб.), но уровень рентабельности продаж по сравнению с 2000 г. упал на 13,5%, чистая рентабельность на 10,26%.
Деятельность организации в 2002 г. была убыточнее чем в 2000 г.
Таблица 3.8 – Динамика влияния факторов на рентабельность
| Факторы, влияющие на рентабельность | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Выручка от продажи | 123584 | 295976 | 245675 | +122091 |
| 2 Себестоимость | 100853 | 252924 | 233646 | +132793 |
| 3 Коммерческие расходы | – | – | – | – |
| 4 Управленческие расходы | – | – | – | – |
| 5 Рентабельность (убыточность) продаж | 18,39 | 14,54 | 4,89 | –13,50 |
| 6 Проценты к получению | – | – | – | – |
| 7 Проценты к уплате | – | – | – | – |
| 8 Доходы от участия в других организациях | – | – | – | – |
| 9 Прочие операционные доходы | – | – | – | – |
| 10 Прочие операционные расходы | – | – | – | – |
| 11 Прочие внереализационные доходы | 7408 | 13549 | 9860 | +2452 |
| 12 Прочие внереализационные расходы | 2427 | 5249 | 254 | –2173 |
| 13 Налог на прибыль | 7668 | 10851 | 6979 | –689 |
| 14 Чрезвычайные доходы | – | – | – | – |
| 15 Чрезвычайные расходы | – | – | – | – |
| 16 Чистая рентабельность (убыточность) | 16,22 | 13,68 | 5,69 | –10,26 |
Кроме коэффициентов рентабельности продаж и чистой рентабельности для анализа собственного капитала используют следующие показатели: рентабельность всего капитала, рентабельность собственного капитала, рентабельность финансовых вложений.
По данным таблицы 3.9 видно, что рентабельность уменьшились по всем показателям. Так 4,89% прибыли приходится на единицу проданной продукции, что на 13,5% меньше чем в 2000 г. 5,96% прибыли остается у предприятия после выплаты налогов – на 10,25% меньше чем в 2000 г. На 11,53% уменьшился размер чистой прибыли, приходящейся на единицу выручки и составил 5,95%. Экономическая рентабельность показывает, что на предприятии снизилась эффективность использования имущества на 11,53% (=12,84%). Так же снизилась эффективность использования собственного капитала и составила 18,98% по сравнению с 2000 г. – 29,42%. 5,15% прибыли от продаж приходится на 1 рубль затрат (–17,39%). Произошло ухудшение в использовании капитала, вложенного в деятельность предприятия на длительный срок.
Таблица 3.9 – Показатели рентабельности
| Показатели | Способ расчета | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Рентабельность продаж |
|
18,39 | 14,54 | 4,89 | –13,5 |
| 2 Бухгалтерская рентабельность от обычной деятельности |
|
16,21 | 13,68 | 5,96 | –10,25 |
| 3 Чистая рентабельность |
|
16,21 | 13,68 | 5,95 | –10,25 |
| 4 Экономическая рентабельность |
|
24,37 | 25,37 | 12,84 | –11,53 |
| 5 Рентабельность собственного капитала |
|
29,42 | 42,62 | 18,98 | –10,44 |
| 6 Затратоотдача |
|
22,54 | 17,02 | 5,15 | –17,39 |
| 7 Рентабельность перманентного капитала |
|
29,42 |
42,62 |
18,98 | –10,44 |
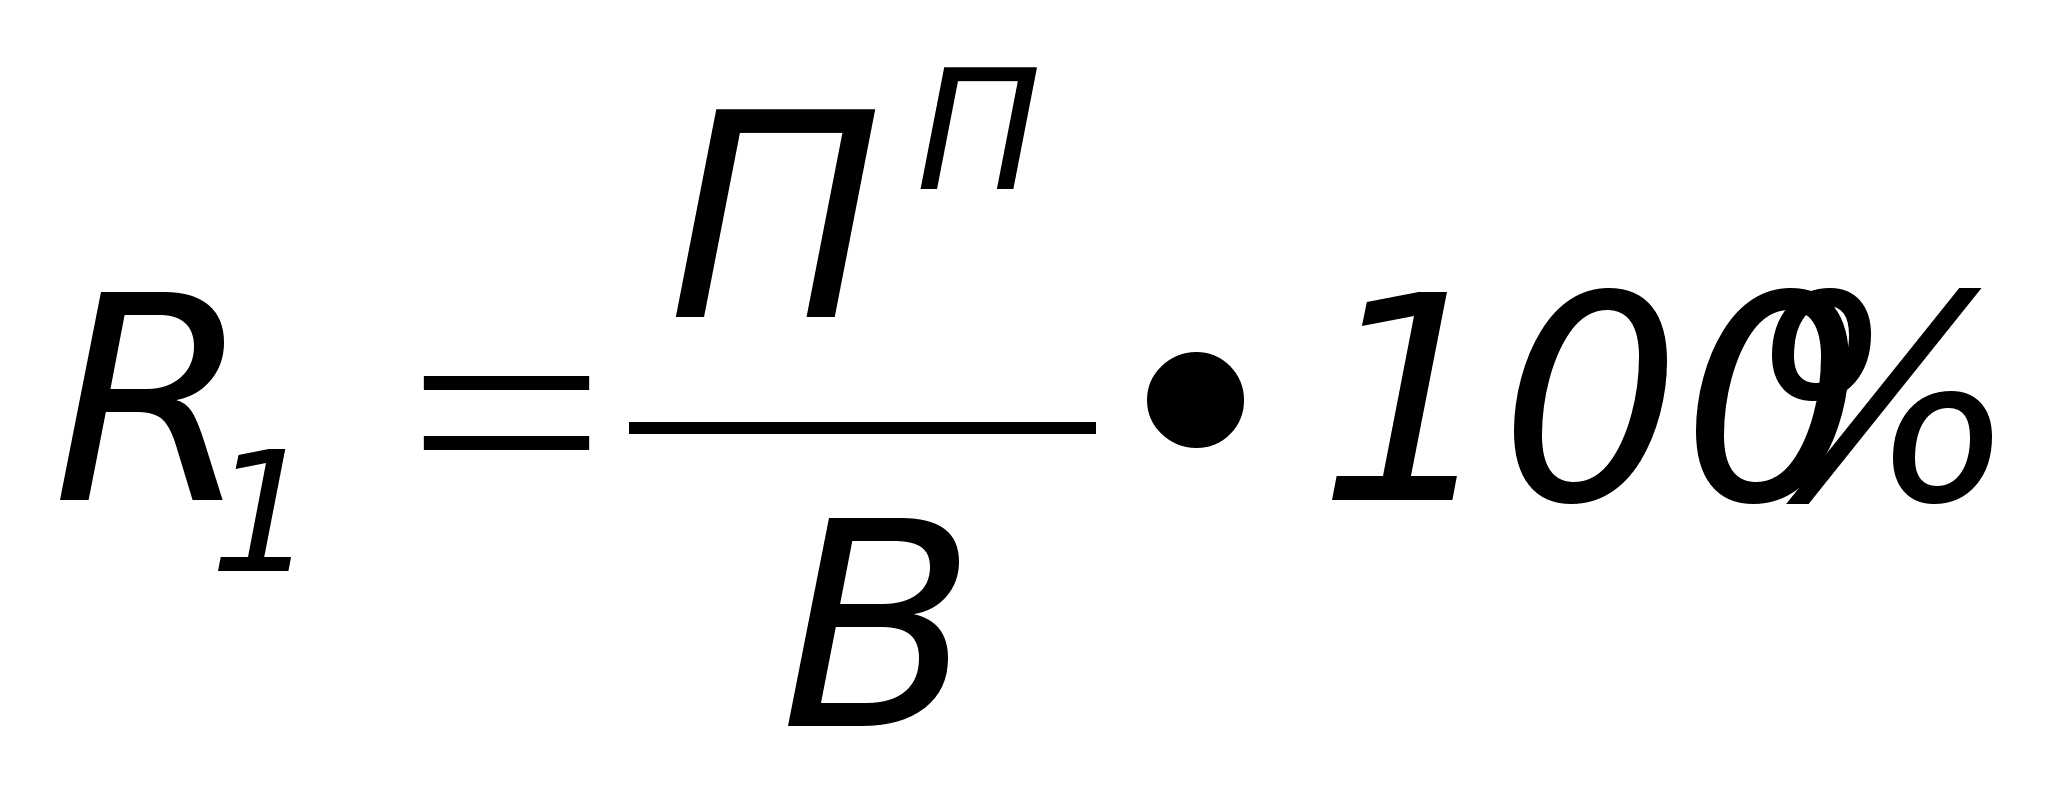
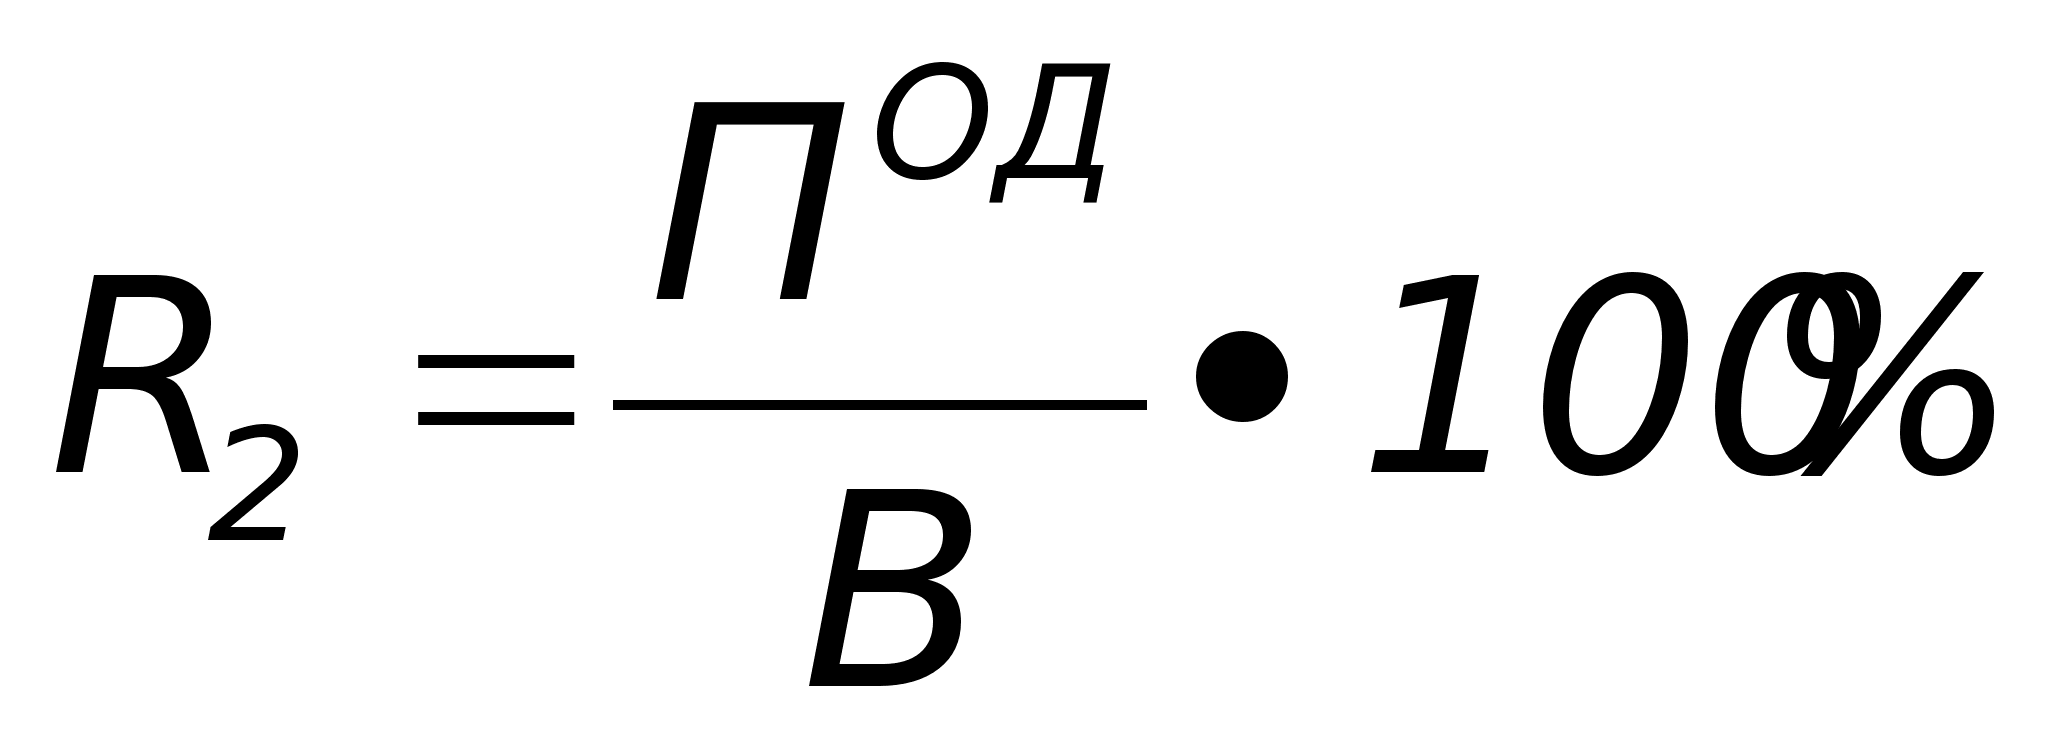
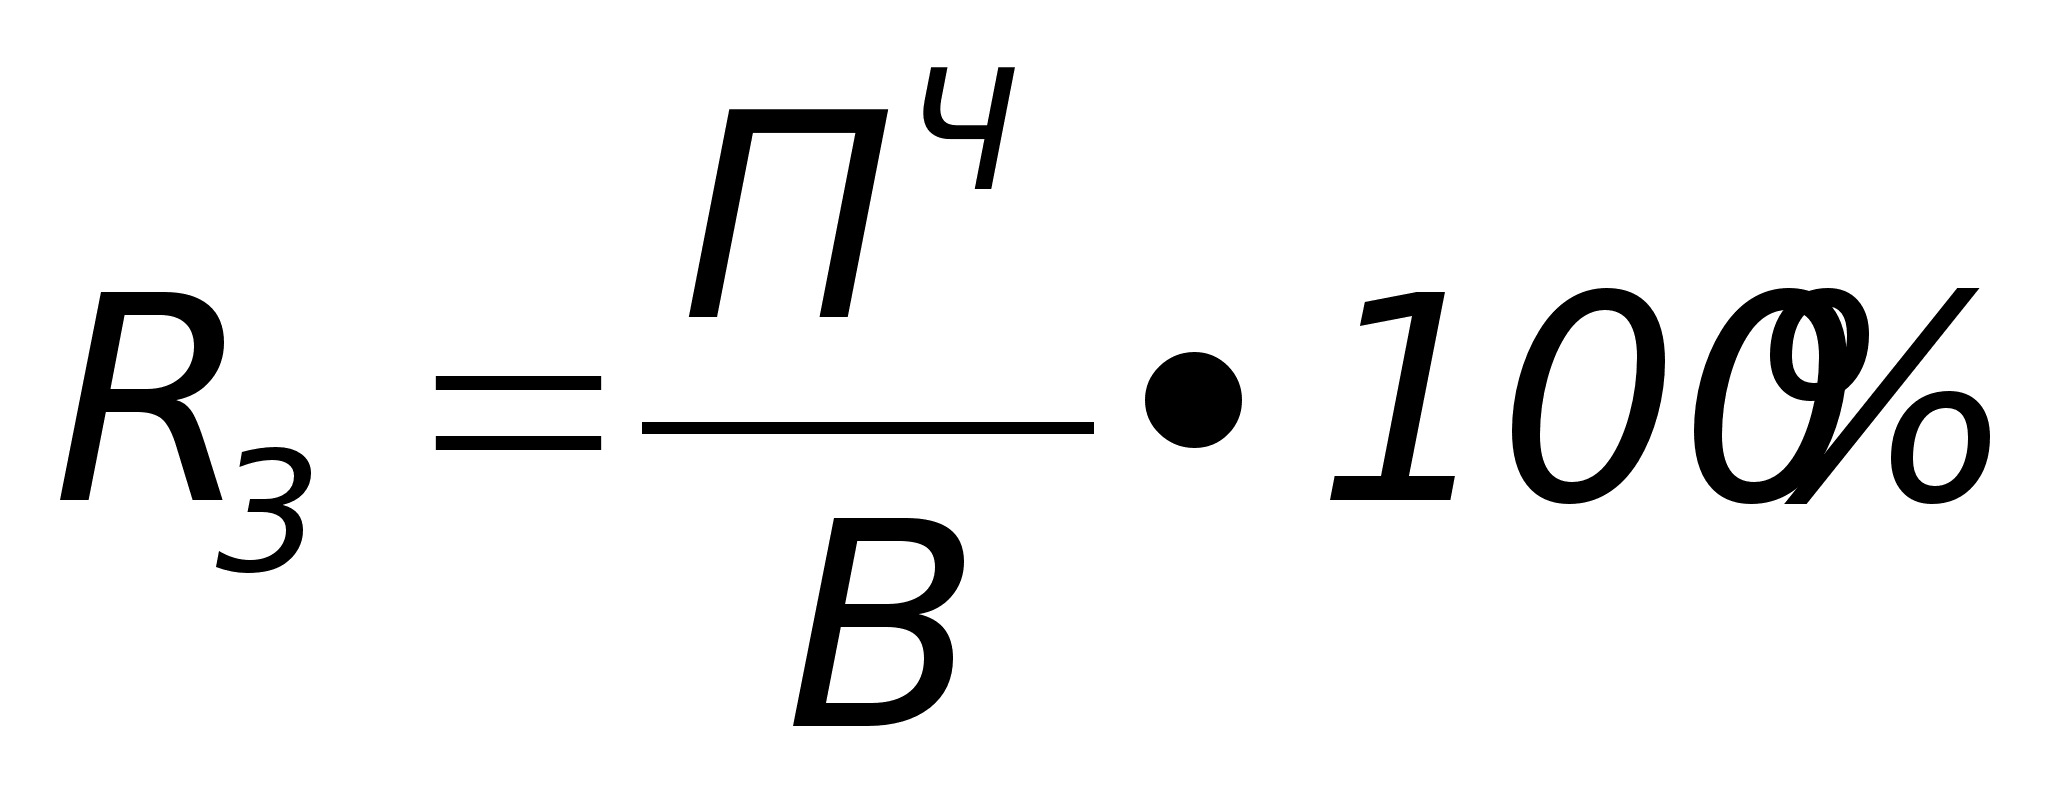
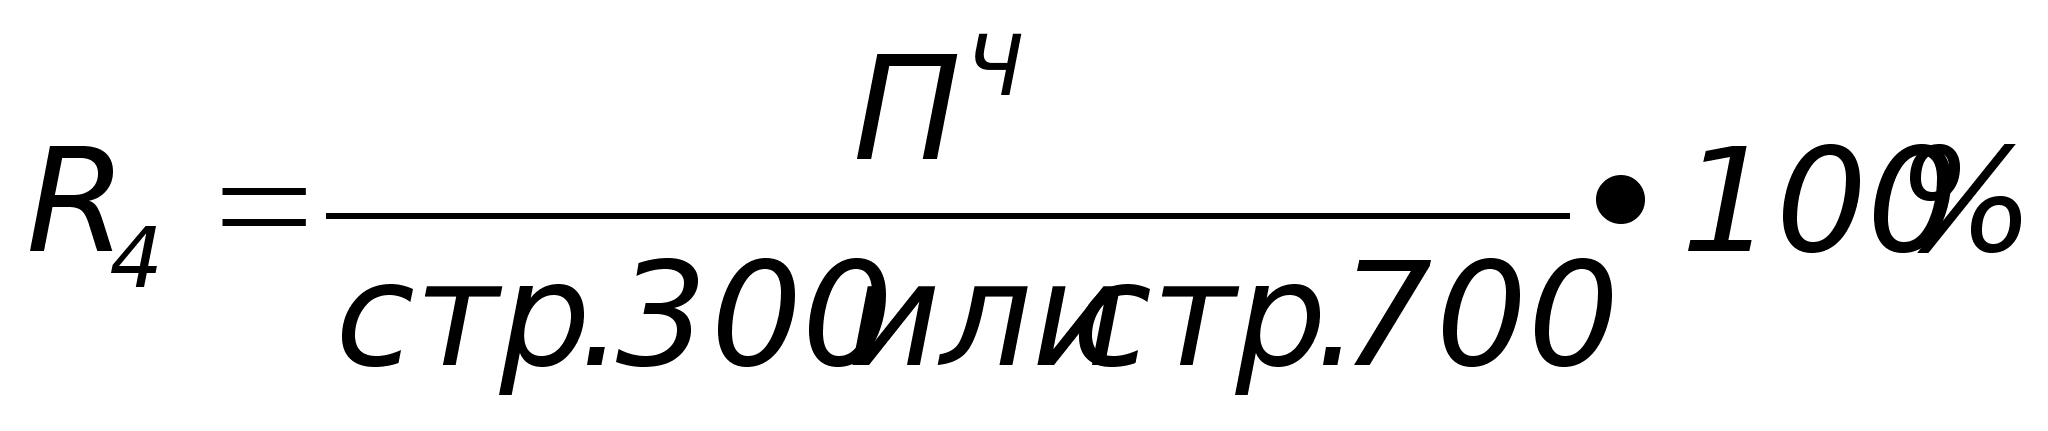
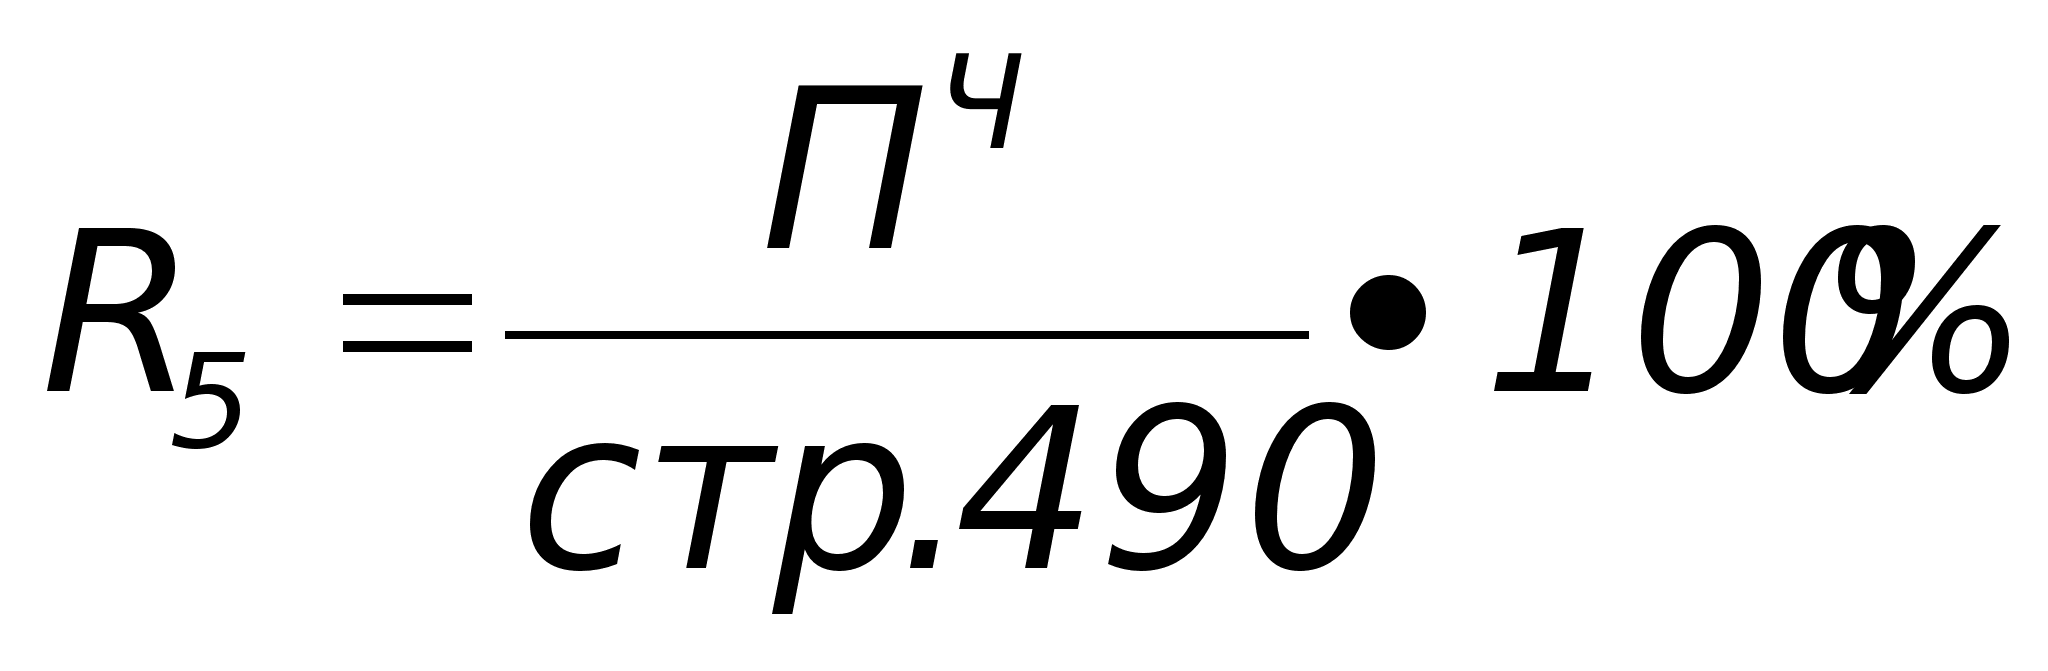
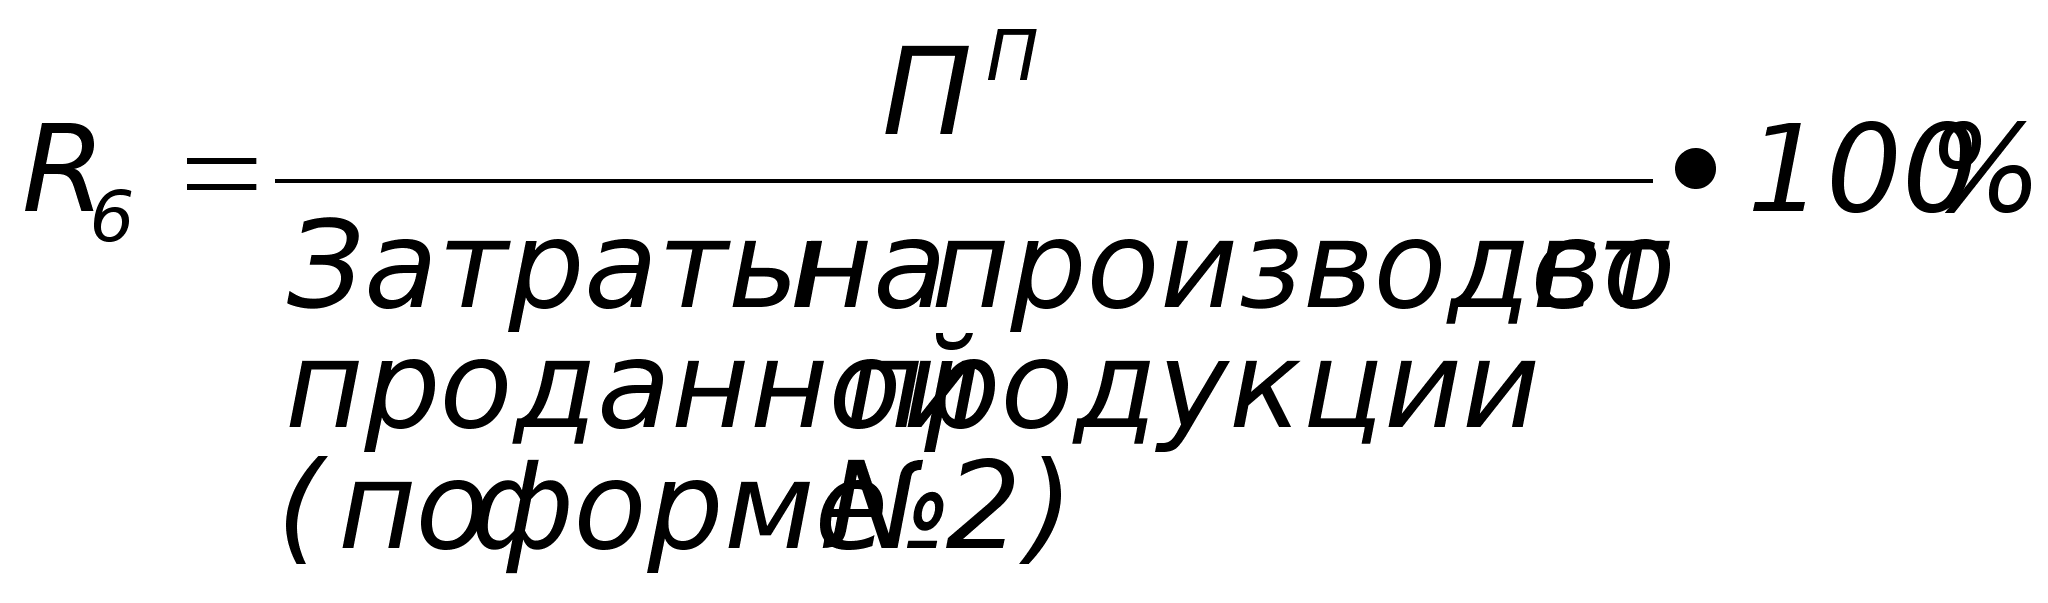
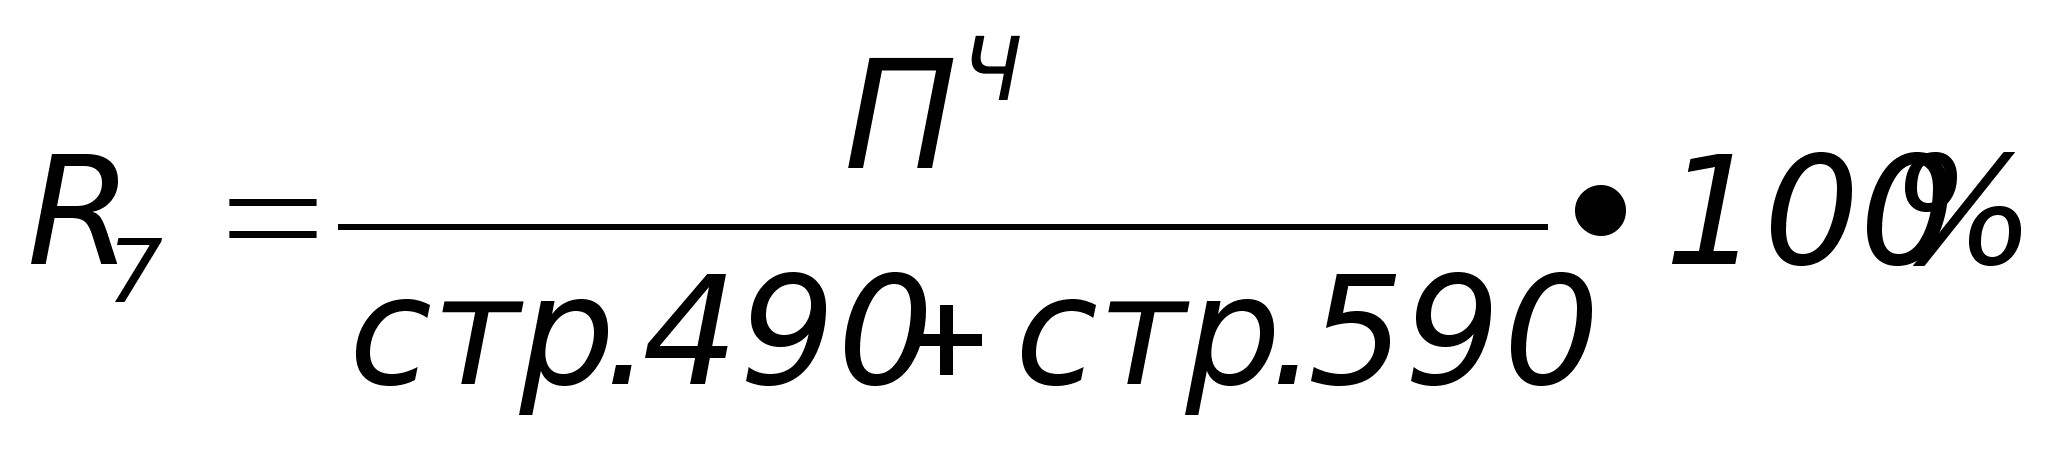
Рентабельность активов может повышаться при неизменной рентабельности продаж и росте объема реализации, опережающем увеличение стоимости активов, т.е. ускоренной оборачиваемости активов (ресурсоотдачей). И, наоборот, при неизменной ресурсоотдаче рентабельность активов может расти и за счет роста балансовой (до налогообложения) рентабельности.
Большое значение для организации имеет то, за счет каких факторов растет или снижается рентабельность активов. Потому что у разных организаций неодинаковы повышения рентабельности продаж и увеличения объема реализации.
Рентабельность продаж можно наращивать путем повышения цен или снижения затрат. Однако эти способы временны и недостаточно надежны в нынешних условиях. Наиболее последовательная политика организации, отвечающая целям укрепления ее финансового состояния, состоит в том, чтобы увеличивать производство и реализацию той продукции, необходимость которой определена путем улучшения рыночной конъюнктуры.
При анализе экономической рентабельности, безусловно, нужно принимать во внимание роль отдельных ее элементов. Но зависимость целесообразно строить не через оборачиваемость элементов, а через оценку структуры капитала в увязке с динамикой его оборачиваемости и рентабельности. Из формулы расчета R4 хорошо видны возможные пути повышения экономической рентабельности – посредством увеличения прибыльности капитала.
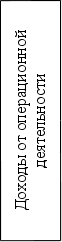
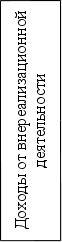
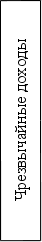
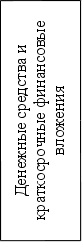
Показатель рентабельности собственного капитала (R5) позволяет установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования (рисунок 3.1).
Следует отметить, что факторами, представленными на рисунке 3.1, и по уровню значений, и по тенденции изменения присуща отраслевая специфика, о которой не следует забывать, проводя анализ.
Все доходы
Все расходы
Внеоборотные
активы
Оборотные
активы
+
–



Чистая прибыль
Выручка от продаж
Выручка
от продаж
Стоимость имущества
(активов)
Чистая рентабельность отчетного периода (R3)
Ресурсоотдача
(оборачиваемость активов)
(d1)
Весь
(совокупный)
капитал
Собственный
капитал
Экономическая
рентабельность (R4)
Коэффициент финансовой независимости (U1)
Рентабельность
собственного капитала (R5)
Рисунок 3.1 – Влияние факторов на рентабельность собственного капитала
:


:


х



:
:
Так, показатель ресурсоотдачи (d1) может иметь относительно невысокое значение при высокой капиталоемкости. Показатель рентабельности продаж (R1) при этом будет высоким. Относительно низкое значение коэффициента финансовой независимости (U1) говорит о том, что в организации стабильное и прогнозируемое поступление денежных средств за свою продукцию.
Для повышения рентабельности собственного капитала необходимо принимать во внимание три ключевые особенности этого показателя.
Первая связана с проблемой выбора стратегии управления финансово-хозяйственной деятельностью организации. Если выбирать стратегию с высоким риском, то необходимо получение высокой прибыли. Или наоборот – небольшая прибыль, но зато почти без риска. Одним из показателей рисковости бизнеса как раз является коэффициент финансовой независимости (U1): его низкое значение говорит о том, что доля собственного капитала в меньшей степени увеличивается за счет повышения факторов – коэффициента финансовой независимости. И это положение ослабляет финансовую устойчивость организации.
Вторая особенность связана с проблемой оценки. Числитель и знаменатель в формуле рентабельности собственного капитала выражены в денежных единицах разной покупательной способности. Числитель, то есть прибыль, динамичен. Он отражает результаты деятельности и сложившийся уровень цен на товары за истекший период. Знаменатель, т.е. стоимость собственного капитала, складывается в течение ряда лет. Он выражен в учетной оценке, которая существенно отличается от текущей оценки.
И наконец, третья особенность связана с временным аспектом деятельности организации. Коэффициент чистой рентабельности (R3), влияющий на рентабельность собственного капитала, определяется результативностью работы отчетного периода, а будущий эффект долгосрочных инвестиций он не отражает. Снижение рентабельности собственного капитала нельзя рассматривать как негативную характеристику текущей деятельности, если предполагается окупляемость затрат в дальнейшем.
Связь между рентабельностью собственного капитала и рентабельностью активов (прибыль/убыток) отражает важное значение феномена задолженности. Рентабельность собственного капитала равна отношению чистой прибыли (т.е. результата после финансовых расходов) к собственному капиталу.
Рассмотрим влияние задолженности на рентабельность организации. На анализируемом предприятии деятельность финансируется только за счет собственного капитала, показатель задолженности равен нулю.
Таблица 3.10 – Структура пассива баланса
| 2000 г. | 2001 г. | 2002 г. | |
| Собственный капитал | 61169 | 95019 | 77083 |
| Задолженность по кредитам и займам | 0 | 0 | 0 |
| Итого | 61169 | 95019 | 77083 |
В таблице 3.11 показано влияние экономической рентабельности на рентабельность собственного капитала. Этот коэффициент представляет собой отношение чистой прибыли к собственному капиталу (т.е. чистая прибыль после уплаты налогов/собственный капитал).
Таблица 3.11 – Влияние коэффициента экономической рентабельности (12,84%) на рентабельность собственного капитала
| 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
|
| Прибыль от продаж, тыс. руб. | 22730 | 43051 | 12028 | –10702 |
| Проценты, тыс. руб. | 0 | 0 | 0 | 0 |
| Налог на прибыль (30%), тыс. руб. | 6819 | 12915 | 3608 | –3211 |
| Чистая прибыль, тыс. руб. | 15911 | 30136 |
8420 |
–7491 |
| Рентабельность собственного капитала, % | 26,01 | 31,72 | 10,92 | –15,09 |
По данным таблицы 3.11 видно, что доходность собственного капитала уменьшилась на 15,09%. Произошло это за счет снижения экономической рентабельности на 11,53%. Это оказало влияние на уменьшение рентабельности продаж на 13,5% и на уменьшение чистой рентабельности на 10,26%.
4 Рекомендации по совершенствованию учета собственного
капитала и увеличению его доходности
Проведенный анализ постановки бухгалтерского учета и общего состояния собственного капитала на ОАО «Масложиркомбинате «Армавирский» выявил не стабильность финансового состояния, в котором находится предприятие по причине недостатка собственных источников формирования капитала.
Для улучшения финансового состояния и совершенствования бухгалтерского учета собственного капитала анализируемого предприятия разработаны следующие рекомендации:
увеличить уставный капитал общества с целью повышения его финансовых гарантий;
создать резервный фонд, а также совершенствовать его учет и отражения в бухгалтерском балансе;
совершенствовать бухгалтерскую отчетность общества в целях возможности ее использования для финансового анализа всеми участниками рынка.
4.1 Рекомендации по увеличению уставного капитала и созданию
резервного капитала
В бухгалтерском учете акционерного общества отражаемая величина уставного капитала соответствует сумме зафиксированной в учредительных документах, как совокупность акций по номинальной стоимости, принадлежащих учредителями (акционерам). Это положение зафиксировано ст. 25 Закона «Об акционерных обществах».
Юридическое значение уставного капитала ОАО «МЖК «Армавирский» состоит в том, что его размер определяет те пределы минимальной имущественной ответственности, которые акционерное общество имеет по