Учет и анализ собственного капитала
уровня механизации и автоматизации управленческих работ, квалификации работников, эффективности их труда.
Руководство ОАО МЖК «Армавирский» изучив выше перечисленные факторы, сугубо индивидуальные свои условия, разработали и приняли линейно – функциональную структуру управления.
Это форма управления в которой комбинируется линейное и функциональное управление, что позволяет сочетать централизацию и децентрализацию в управлении. Ответственность за производство, сбыт, финансы и другое возлагается на функциональных управляющих, которые подчиняются высшему руководству, линейный персонал может сконцентрировать свое внимание на текущей деятельности.
Недостатками данной структуры являются:
отсутствие гибкости во взаимоотношениях работников аппарата управления из-за применения формальных правил, в результате затрудняется и замедляется передача информации, что сказывается на скорости и своевременности принятия управленческих решений;
необходимость согласования действий функциональных служб резко увеличивает объем работы руководителя организации и его заместителей, чрезмерно централизует оперативное управление производством.
Принятая на ОАО МЖК «Армавирский» организационная структура соответствует общим правилам:
1 Удовлетворение потребностей персонала разных уровней управления в необходимой для принятия решений информации. Управленческий учет как система должен быть организован на предприятиях в трех уровнях: нулевом, первом, последующих.
2 Обоснованность по отношению к каждому производственному подразделению, где возникают затраты принципа «затраты – объем переработки сырья – прибыль». Затраты можно признать в достаточной степени обоснованными, если производственные мощности подразделений будут иметь оптимальную загрузку.
3 Обобщение информации по центрам возникновения затрат, ответственности и рентабельности. Обязательным в свободном учете является отражение собственных затрат подразделений, величины трансфертных цен на материальные ресурсы и готовую продукцию, уровня прибыли.
4 Контроль за объемом производства, собственными затратами и прибылью каждого подразделения базируются на использовании планов и смет.
Построение учета затрат в соответствии с организационной структурой позволяет связать деятельность работы всего предприятия. Организационная структура предприятия представлена на рисунке 1.2.
1.2 Основные технико-экономические показатели за 2000-2002 годы
Для оценки работы комбината в отделе экономики и финансов систематически осуществляется анализ основных экономических показателей производства. Данные анализа позволяют выявить резервы производства и служат основанием для планирования дальнейшего производства, оценки его возможностей в части увеличения объема производства и сбыта продукции. Выявление внутренних и внешних факторов производства, позволяет руководству принимать оптимальные решения по устранению выявленных недостатков и обеспечивать рациональный процесс производства и сбыта продукции. Существующая система анализа технико-экономических показателей позволяет минимизировать затраты, повысить эффективность управления и производства в целом.
Отдел
экономики
и финансов
Главный
инженер
Генеральный
директор








Главный
бухгалтер
Заместитель
генерального
директора по качеству
Канцелярия
Заместитель
генерального
директора
по коммерческим
вопросам
Производственно-
диспетчерский
отдел
Штаб по делам
ГО и ЧС
Помощник
генерального
директора по быту
Юрисконсульт
Отдел
кадров

Кассир
Общая бухгалтерия
Бухгалтерия
сырьевого отдела
Бухгалтерия
отдела сбыта
Расчетный
отдел
Общественный сад
Базы отдыха
Бытовой корпус
Детский сад
Столовая
Медицинский пункт
Магазин

Производственная
лаборатория
Сырьевая
лаборатория
Транспортный цех
Отдел МТС
Отдел
заготовки сырья
Отдел сбыта
Складское хозяйство
Охрана
Сырьевой цех
в части
приема сырья
Косточковый цех

Главный механик
Главный энергетик
Производственно-
технический отдел
Отдел капитального
строительства
Инженер по ОТ и ТБ
Пожарная охрана
Маслоэкстракционный
цех
Ремонтно-
строительный цех
Ремонтно-
механический цех
Рафинационно-
майонезный цех
Косточковый цех
Сырьевой цех
в части
техобеспечения

Рисунок 1.3 – Организационная структура ОАО МЖК «Армавирский»
В таблице 1.1 приведены основные технико-экономические показатели работы ОАО МЖК «Армавирский» в период с 2001 года по 2002 год.
Таблица 1.1 - Основные технико-экономические показатели работы
ОАО МЖК «Армавирский»
| Показатели | 2001 | 2002 |
Абсолют. отклон. 2002 к 2001 |
Темп роста 2002 к 2001 в % |
| 1 Выпуск товаров и услуг в фактических ценах, тыс. руб. | 304146 | 242173 | –61973 | 79,62 |
| 2 Выручка от реализации продукции, тыс. руб. | 295977 | 245676 | –50301 | 83,01 |
| 3 Себестоимость реализованной продукции, тыс. руб. | 252924 | 233647 | –19277 | 92,38 |
| 4 Материальные затраты, тыс. руб. | 212081 | 174817 | –37264 | 82,43 |
| 5 Фонд оплаты труда, тыс. руб. | 25404 | 36067 | +10663 | 141,97 |
| 6. Среднемесячная заработная плата, руб. | 750 | 780 | +30 | 104,00 |
| 7 Среднесписочная численность ППП, чел. | 564 | 590 | +26 | 104,61 |
|
8 Среднегодовая стоимость ОПФ, тыс. руб. |
94961 | 99887 | +4926 | 105,19 |
| 9 Прибыль от реализации, тыс. руб. | 43052 | 12029 | –31023 | 27,94 |
| 10 Чистая прибыль, тыс. руб. | 40501 | 14634 | –25867 | 36,13 |
| 11 Затраты на 1 руб. реализованной продукции, коп. (п3:п2) | 85,45 | 95,10 | +9,65 | 111,29 |
| 12 Коэффициент материалоемкости (п4:п2) | 71,65 | 71,16 | –0,49 | 99,32 |
|
13 Производительность труда, тыс. руб. (п2:п7) |
524,78 | 416,40 | –108,38 | 79,35 |
| 14 Фондоотдача, руб. (п2:п8) | 3,12 | 2,46 | –0,66 | 78,85 |
|
15 Рентабельность, % –продукции (п9:п3) |
17,02 | 5,15 | –11,87 | – |
| –продаж (п9:п2) | 14,55 | 4,90 | –9,65 | – |
Данные таблицы 1.1 показывают, что за анализируемый период на предприятии выручка от реализации снизилась на 61973 тыс. руб., что к 2001 году составило 79,62%. Данный спад обусловлен снижением выпуска продукции в фактических ценах на 61973 тыс. руб. или на 79,62%.
Показатели материальных затрат уменьшились на 37264 тыс. руб., что составило 82,43%. Снижение темпов роста материальных затрат привело к снижению себестоимости продукции на 19277 тыс. руб., что составило 92,38%. Затраты на 1 рубль товарной продукции увеличились на 9,65 коп. или на 1,29%. При этом коэффициент материалоемкости снизился на 0,49 (99,32%).
Эффективность использования основных фондов за анализируемый период снизилась на 0,66 руб., что составило к 2001 году – 78,85%, в то время как их стоимость возросла на 4926 тыс. руб. или на 5,19%.
Численность персонала ОАО «МЖК «Армавирский» увеличилась незначительно, всего на 26 человек или на 4,6%. Наблюдается спад производительности труда на 108,38 тыс. руб. или на 79,35% в основном это вызвано технологическими и организационными факторами.
В 2002 году наблюдается значительное снижение показателей прибыли по сравнению с 2001 г. Прибыль от реализации уменьшилась на 310283 тыс. руб. или на 27,94%, чистая прибыль – на 25867 тыс. руб. или на 36,13%. В связи с уменьшением величины прибыли падает рентабельность. За анализируемый период она упала на 11,87, а рентабельность от продажи на 9,65%.
Состав и структура затрат на производство произведенных предприятием представлены в таблице 1.2.
Таблица 1.2 – Структура затрат на производство
|
Наименование показателей |
2001 год | 2002 год | Отклонение | |
|
Сумма, тыс. руб. |
уд. вес, % |
|||
| 1 Материальные затраты | 212081 | 174817 | –37264 | 82,43 |
| 2 Затраты на оплату труда | 20823 | 29197 | 8374 | 140,22 |
| 3 Отчисления на социальные нужды | 82450 | 105543 | 23093 | 128,01 |
| 4 Амортизация | 2810 | 4248 | 1438 | 151,17 |
| 5 Прочие затраты | 8960 | 14803 | 5843 | 165,21 |
| Итого по элементам затрат | 252919 | 328608 | 75689 | 129,93 |
За отчетный год отмечается как абсолютное сокращение так и сокращение удельного веса в общем составе материальных затрат. Так доля материальных затрат уменьшилась на 37264 тыс. руб. или на 82,43% процентных пункта по отношению к показателю предыдущего 2001 года.
В то же время на 8374 тыс. руб. увеличились затраты на оплату труда, их доля вместе с отчислениями на социальные нужды составила 41% (вместо 40% в 2001 году). Отмечается и рост прочих затрат на 5843 тыс. руб. (165,21%). Согласно отчета в состав прочих затрат включены пар и электроэнергия, вода, цеховые и общезаводские расходы и составляют они в 2002 году 4,50% с увеличением доли на 0,96 процентных пункта. Следует отметить, что увеличение этих затрат не сопровождалось увеличением объемов производства, а наоборот, его снижением на 20,4%.
2 Оценка организации учета собственного капитала
2.1 Анализ структуры собственного капитала и источников его
формирования
Состояние и изменение собственного и заемного капитала, а также структуры заемного капитала имеет большое значение для инвесторов. Динамика источников имущества предприятия представлена в таблице 2.1.
Как показывают данные таблицы 2.1 в структуре источников финансирования организации за три года произошли некоторые изменения. В 2001 году резко увеличилась доля заемного капитала в совокупном капитале организации (с 18,76% до 40,48% или на 21,72 процентных пункта). Соответственно, на столько же снизилась доля собственного капитала. Это произошло в результате значительного увеличения суммы краткосрочных обязательств на 50502 тыс. руб., а они возросли за счет увеличения суммы кредиторской задолженности. Все вышесказанное характеризует отрицательную тенденцию 2001 года. Положительным моментом в этом периоде можно назвать увеличение собственного капитала на 33850 тыс. руб. за счет прибыли отчетного года, и соответствующее увеличение ее доли в собственном капитале на 30,61%.
За 2002 год доля собственного капитала увеличилась на 8,11%. Соответственно, на столько же снизилась доля заемного капитала. Это снижение произошло за счет уменьшения краткосрочных обязательств на 27726 тыс. руб., а они снизились за счет суммы кредиторской задолженности на 70,95% (38448 тыс. руб.). В составе заемных средств обозначились прочие обязательства, но они не повлияли на увеличение заемного капитала. Величина собственного капитала уменьшилась на 17936 тыс. руб. Это произошло в результате снижения нераспределенной прибыли в 2002 году. Темпы роста источников финансирования в 2001 году превышают темпы роста источников финансирования в 2002 году. В анализируемом периоде произошел перелом в соотношении собственного и заемного капитала в пользу собственного (81,12%).
Таблица 2.1 – Динамика источников имущества ОАО «МЖК «Армавирский»
| Показатели | Абсолютные значения, тыс. руб. | Абсолютные отклонения, тыс. руб. | Темп роста, % | ||||
| 2000 | 2001 | 2002 | 2001 к 2000 | 2002 к 2001 | 2001 к 2000 | 2002 к 2001 | |
| Всего источников финансирования | 75298 | 159650 | 113988 | +84352 | –45662 | 212,04 | 71,40 |
|
из них: 1 Собственный капитал |
61169 | 95019 | 77083 | +33850 | –17936 | 155,34 | 81,12 |
| –в % ко всему капиталу | 81,24 | 59,51 | 67,62 | –21,73 | 8,11 | – | – |
| 2 Заемный капитал, всего | 14129 | 64631 | 36905 | +50502 | –27726 | 457,44 | 57,10 |
| – в % ко всему капиталу | 18,76 | 40,48 | 32,38 | +21,72 | –8,1 | – | – |
|
в том числе: 2.1 Долгосрочные кредиты и займы |
– | – | – | – | – | – | – |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
| 2.2 Краткосрочные обязательства, всего | 14129 | 64631 | 36905 | +50502 | –27726 | 457,44 | 57,10 |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
|
в том числе: 2.2.1 Краткосрочные кредиты и займы |
– | – | – | – | – | – | – |
| –в % ко всему заемному капиталу | – | – | – | – | – | – | – |
| 2.2.2 Кредиторская задолженность | 14129 | 64631 | 26183 | 50502 | –38448 | 457,44 | 40,51 |
| –в % ко всему заемному капиталу | – | – | 70,95 | – | +70,95 | – | – |
| 2.2.3 Прочие обязательства | – | – | 10722 | – | +10722 | – | – |
| –в % ко всему заемному капиталу | – | – | 29,05 | – | +29,05 | – | – |
Положительно для организации то, что в среднем собственный капитал увеличился, а отрицательно – самый высокий темп роста наблюдается по кредиторской задолженности (457,4%).
Для анализа собственного капитала используются коэффициенты деловой активности, которые представлены в таблице 2.2.
Данные таблицы 2.2 показывают, что в период с 2000 г. по 2002 г. ресурсоотдача увеличилась. Значит, в организации быстрее совершался полный цикл производства и обращения, приносящий прибыль. Коэффициент оборачиваемости собственного капитала незначительно увеличился в 2002 г. по сравнению с 2001 г. – на каждый рубль инвестированных собственных средств приходится лишь 0,07 тыс. руб. выручки от реализации. Произошло расширение кредиторской задолженности на 0,63 пункта.
Для анализа структуры собственного капитала, выявления причин изменения отдельных его элементов и оценки этих изменений за анализируемый период составим таблицу 2.3.
Таблица 2.3 – Динамика структуры собственного капитала
| Источники капитала | 2000 г. | 2001 г. | 2002 . |
Абсолютные отклонения 2002 г к 2000 г. |
Темп роста, % 2002 г. к 2000 г. |
||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| Уставный капитал | 83 | 0,14 | 83 | 0,09 | 83 | 0,11 | – | –0,03 | – |
| Добавочный капитал | 57802 | 94,50 | 57802 | 60,83 | 57802 | 74,99 | – | –19,51 | – |
| Резервный капитал | – | – | – | – | – | – | – | – | – |
| Фонд социальной сферы | 3284 | 5,37 | 8049 | 8,47 | – | – | –3284 | –5,37 | – |
| Нераспределенная прибыль отчетного года | – | – | 29084 | 30,61 | 6358 | 8,25 | –22726 | –22,36 | 21,86 |
| Нераспределенная прибыль прошлых лет | – | – | – | – | 12839 | 16,66 | +12839 | +16,66 | – |
| Итого собственный капитал | 61169 | – | 95018 | – | 77082 | – | +15913 | – | 126,01 |
Таблица 2.2 – Коэффициенты деловой активности
| Наименование коэффициента | Способ расчета | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Коэффициент общей оборачиваемости капитала (ресурсоотдача) |
|
1,50 | 1,85 | 2,16 | +0,66 |
| 2 Коэффициент отдачи собственного капитала (коэффициент оборачиваемости собственного капитала) |
|
2,02 | 3,12 | 3,19 | +1,17 |
| 3 Коэффициент оборачиваемости кредиторской задолженности |
|
8,75 | 4,58 | 9,38 | +0,63 |
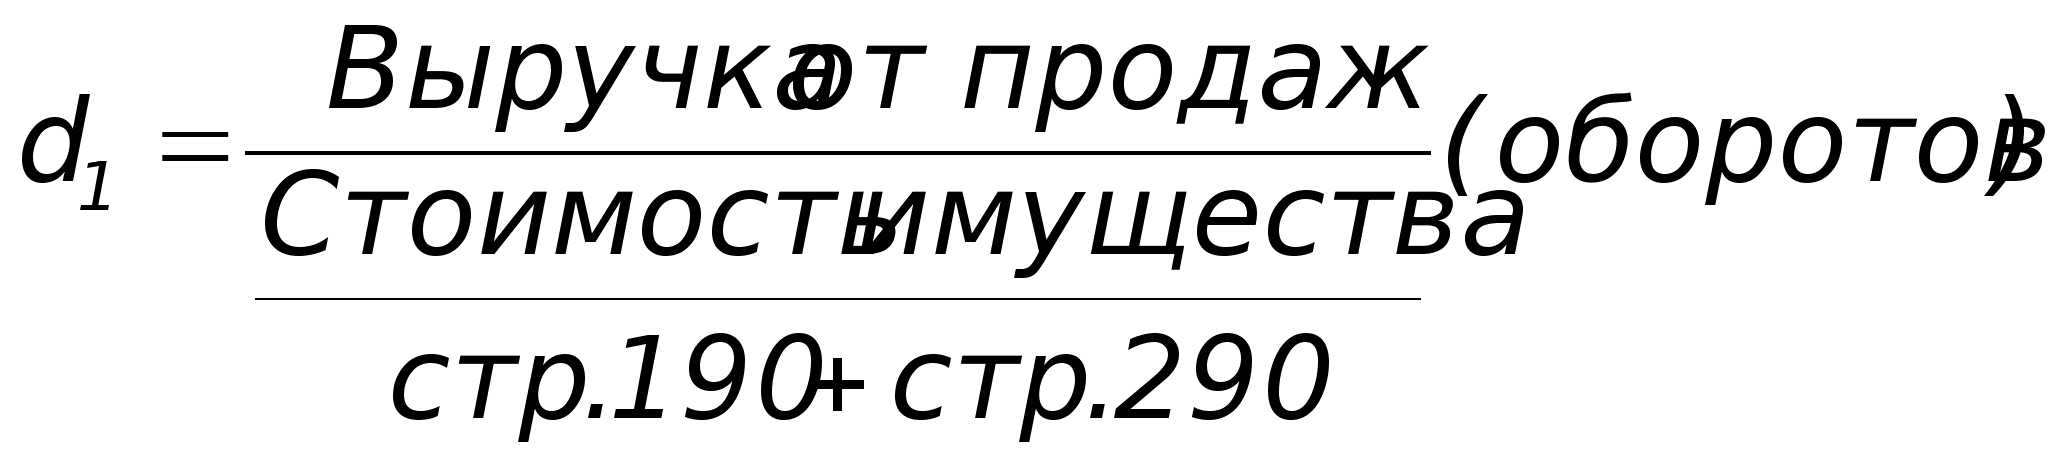
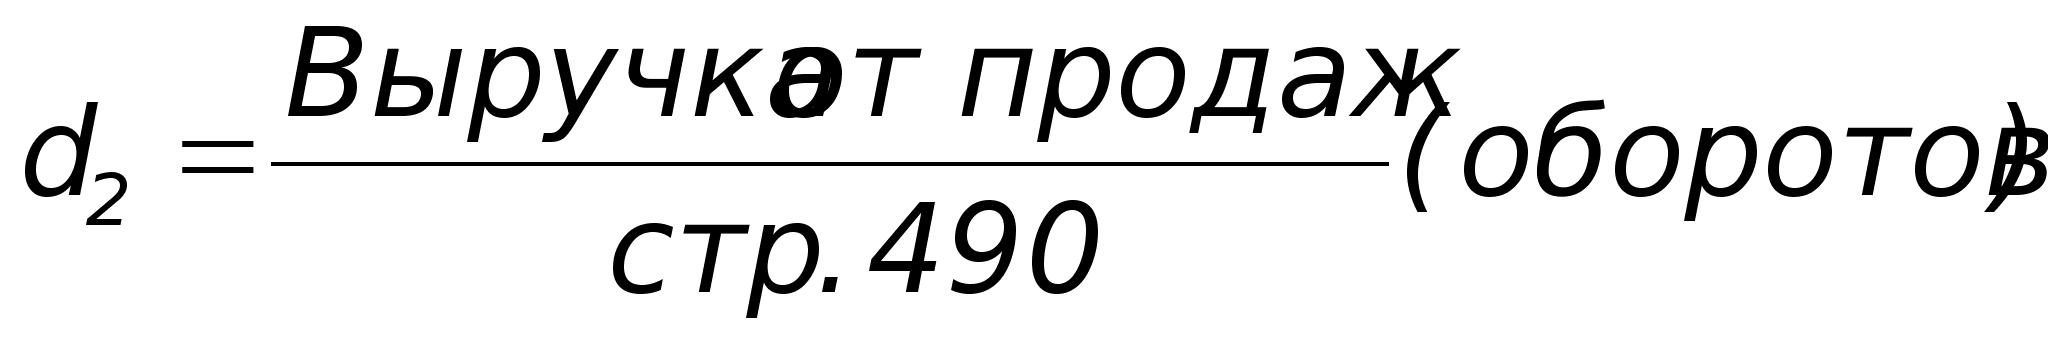
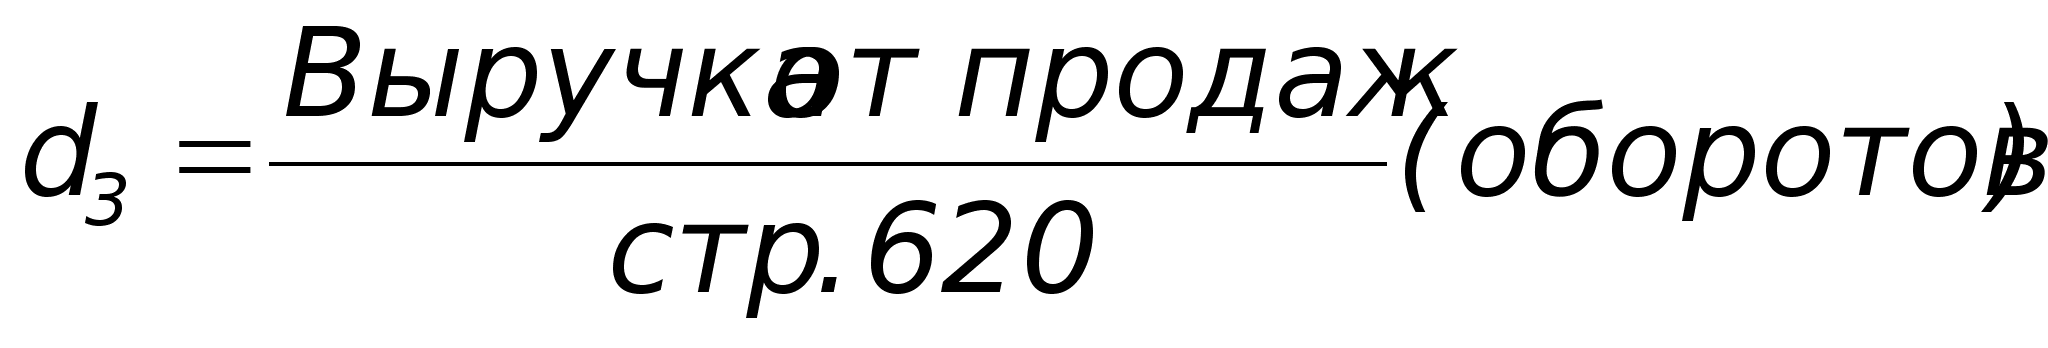
Как видно из таблицы 2.3 за анализируемый период произошли значительные изменения в структуре собственного капитала
Если в 2000 г. он состоял на 94,50% из добавочного капитала и на 0,14% из уставного, то к концу 2002 г. его состав значительно расширился за счет остатка нераспределенной прибыли.
Размер уставного капитала за анализируемый период не изменился и остался равным 83 т.р., однако его удельный вес в составе источников собственного капитала снизился с 0,14% до 0,11%. Сумма добавочного капитала также осталась неизменной и равна 57802 тыс. руб. Произошло снижение удельного веса добавочного капитала на 19,51%, за счет образования дополнительных источников формирования собственного капитала:
нераспределенной прибыли отчетного года в размере 6358 тыс. руб.
нераспределенной прибыли прошлых лет в размере 12839 тыс. руб.
Эти дополнительные источники значительно повлияли на увеличение собственного капитала предприятия. Их удельный вес в его структуре составил соответственно: 8,25% и 16,66%
Структура капитала анализируемого предприятия не несет в себе большого риска для инвесторов, так как предприятие работает преимущественно на собственном капитале.
2.2 Анализ наличия и движения собственного капитала
Для того чтобы проанализировать состояние и движение собственного капитала необходимо составить аналитическую таблицу 3.4.
Таблица 2.4 – Анализ движения собственного капитала
| Наименование статей | Коэффициент поступления | Коэффициент выбытия | ||||
| 2000 г. | 2001 г. | 2002 г. | 2000 г. | 2001 г. | 2002 г. | |
| Уставный капитал | – | – | – | – | – | – |
| Добавочный капитал | – | – | – | 0,18 | – | – |
| Резервный капитал | – | – | – | – | – | – |
| Нераспределенная прибыль прошлых лет | – | – | 2,78 | – | 0,21 | 1,61 |
| Фонды социальной сферы | 1,02 | – | – | – | 0,21 | – |
| Резервы предстоящих расходов и платежей | – | – | 1,07 | – | – | – |
| Оценочные резервы | – | – | – | – | – | – |
Для расчета
коэффициентов
поступления
и выбытия применялись
формулы:
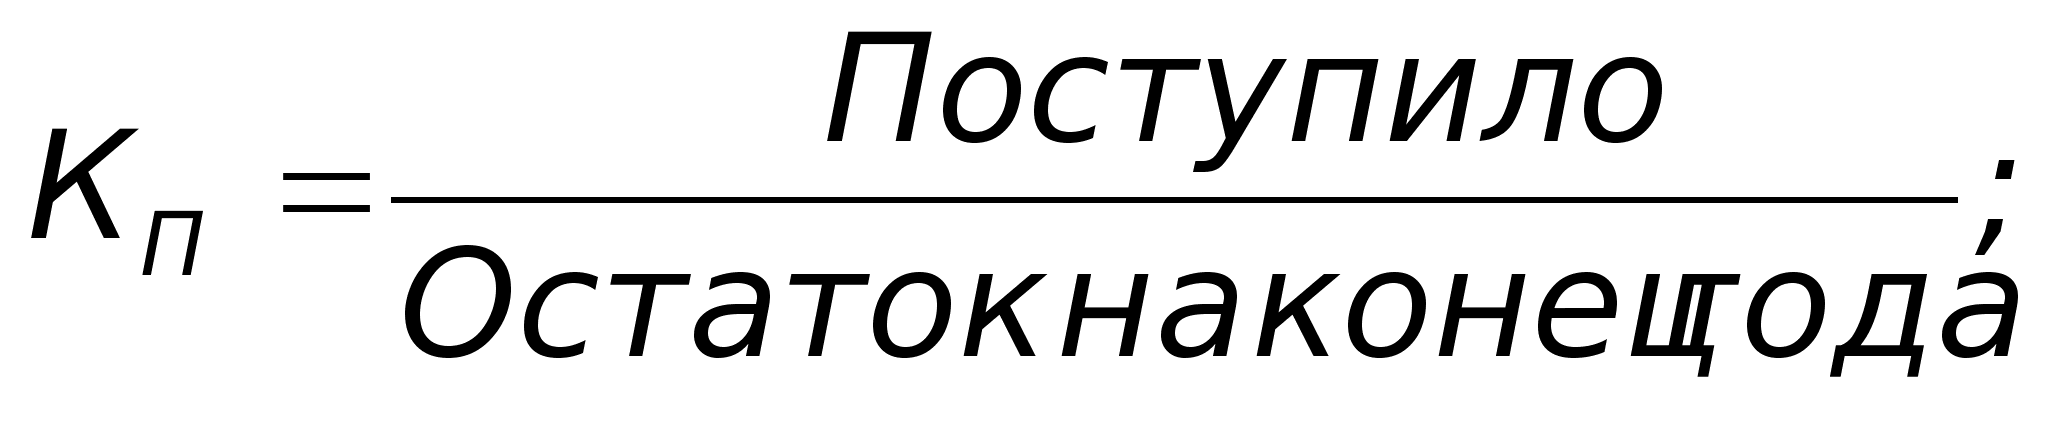
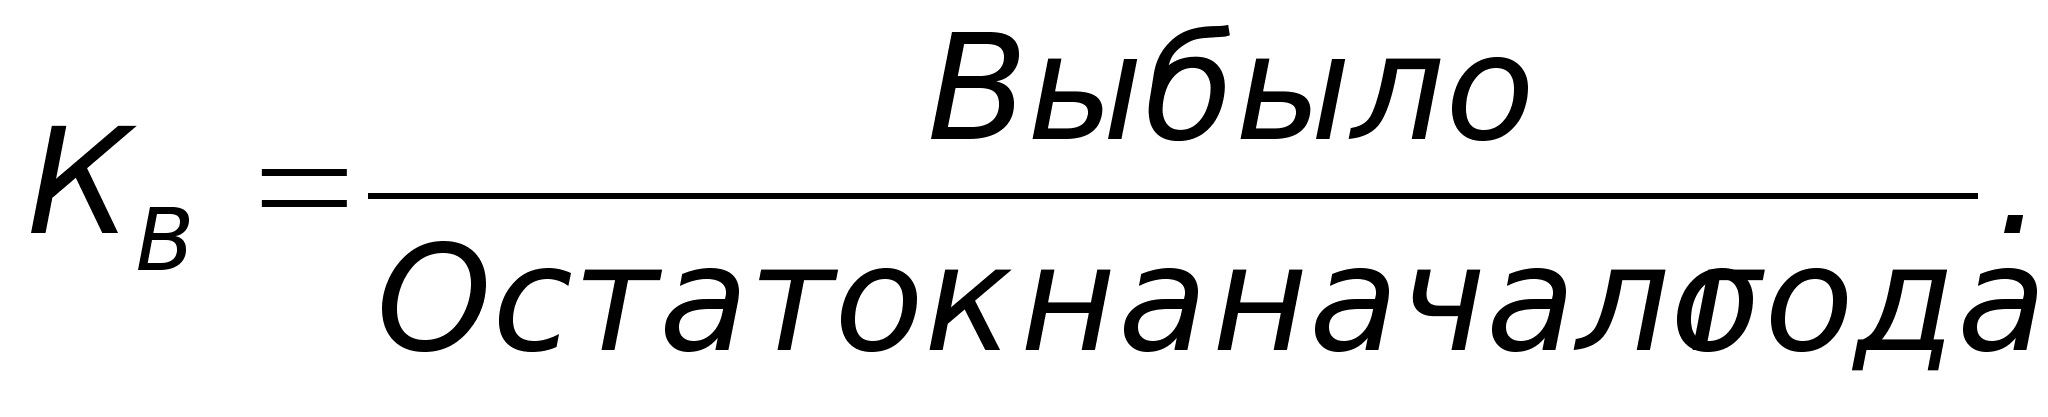
По данным таблицы 2.4 видно, что на предприятии практически отсутствует движение капитала. Значения коэффициентов выбытия значительно превышают значения коэффициентов поступления. Это говорит о том, что на предприятии заморожен процесс наращивания капитала. Наращивание средств происходит только по статье нераспределенная прибыль прошлых лет (+2,78 пункта).
Анализ собственных средств предприятия предполагает определение фактического размера средств и факторов, влияющих на их динамику.
Таблица 2.5 – Расчет наличия собственного капитала
| Показатели | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Уставный капитал | 83 | 83 | 83 | – |
| 2 Добавочный капитал | 57802 | 57802 | 57802 | – |
| 3 Резервный капитал | – | – | – | – |
| 4 Фонд социальной сферы | 3284 | 8049 | – | –3284 |
| 5 Нераспределенная прибыль отчетного года | – | 29084 | 6358 | +6358 |
| 6 Нераспределенная прибыль прошлых лет | – | – | 12839 | +12839 |
| Итого источников собственных средств | 61169 | 95018 | 77082 | +15913 |
| 1 Нематериальные активы | 584 | 296 | 296 | –288 |
| 2 Основные средства | 48726 | 51909 | 62559 | +13833 |
| 3 Незавершенное строительство | 11042 | 25063 | 22306 | +11264 |
| 4 Долгосрочные финансовые вложения | 1,7 | 1,7 | – | – |
| 5 Прочие внеоборотные активы | – | – | – | – |
| 6 Убыток | – | – | – | – |
| Итого исключается | 60352 | 77268 | 85161 | +24809 |
| Собственные оборотные средства | 817 | 17750 | 8079 | +7262 |
По данным таблицы 2.5 за анализируемый период собственные оборотные средства предприятия выросли на 7262 тыс. руб. и составили в 2002 г. – 8079 тыс. руб. Положительный показатель собственных оборотных средств говорит об увеличении получаемой предприятием прибыли. Отрицательное влияние на сумму собственных оборотных средств оказало увеличение показателя незавершенного строительства на 11264 тыс. руб.
2.3 Анализ финансовой устойчивости
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам ее финансово-хозяйственной деятельности. Показатели, которые характеризуют независимость по каждому элементу активов и по имуществу в целом, дают возможность измерить, достаточно ли устойчива анализируемая организация в финансовом отношении.
Одним из важных факторов устойчивости финансового состояния предприятия является соотношение запасов и величин собственных и заемных источников их формирования. Анализ обеспеченности запасов источниками проводится на основе таблицы 2.6.
Таблица 2.6 - Расчет обеспеченности запасов источниками их
формирования
| Показатели | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Собственный капитал | 61169 | 95018 | 77082 | +15913 |
| 2 Внеоборотные активы | 60355 | 77270 | 85162 | +24807 |
| 3 Убыток | – | – | – | – |
| 4 Наличие собственных оборотных средств | –817 | –17750 | +8079 | +7262 |
| 5 Долгосрочные пассивы | – | – | – | – |
| 6 Наличие долгосрочных источников формирования запасов | –817 | –17750 | +8079 | +7262 |
| 7 Краткосрочные кредиты и заемные средства | – | – | – | – |
| 8 Общая величина основных источников формирования запасов | –817 | –17750 | +8079 | +7262 |
| 9 Общая величина запасов | 17442 | 63107 | 18138 | +696 |
| 10 Излишек (+) или недостаток (–) собственных оборотных средств | –18256 | –80857 | –10059 | –8197 |
| 11 Излишек (+) или недостаток (–) долгосрочных источников формирования запасов | –18256 | –80857 | –10059 | –8197 |
| 12 Излишек (+) или недостаток (–) общей величины основных источников формирования запасов | –18256 | –80857 | –10059 | –8197 |
Как показывают данные таблицы на анализируемом предприятии существует недостаток собственных оборотных средств, долгосрочных источников формирования запасов, общей величины основных источников формирования запасов и в начал и в конце анализируемого периода, Из этого следует, что у предприятия кризисное финансовое состояние, при котором оно находится на грани банкротства и полностью зависит от заемных источников финансирования. В данной ситуации денежные средства, дебиторская задолженность предприятия и прочие оборотные активы не покрывают его кредиторской задолженности. Единственным источником формирования запасов является собственные средства предприятия, которых не хватает для финансирования материальных оборотных средств, в результате пополнения запасов за счет средств, образующихся при замедлении погашения кредиторской задолженности.
Традиционные методы оценки финансовой устойчивости состоят в расчете коэффициентов, которые определяются на основе структуры баланса предприятия. Исходя из данных баланса ОАО «МЖК «Армавирский» за период с 2000 г. по 2002 г. коэффициенты, характеризующие финансовую устойчивость имеют следующие значения.
Как показывают данные таблицы 2.7 динамика коэффициента капитализации свидетельствует о достаточности финансовой устойчивости организации, так как для этого необходимо, чтобы этот коэффициент был не выше 1,5. Рост коэффициента капитализации составил 0,27. На величину данного показателя влияют следующие факторы: высокая оборачиваемость, стабильный спрос на реализуемую продукцию, налаженные каналы снабжения и сбыта, низкий уровень постоянных затрат. Коэффициент финансовой независимости на анализируемом предприятии упал на 0,152 пункта, но выше критической точки, что свидетельствует о благоприятной финансовой ситуации. Этот вывод подтверждает и значение коэффициента финансирования. Хотя по сравнению с 2000 г. он упал на 2,73 пункта.
Коэффициент обеспеченности собственными источниками финансирования показывает в какой степени материальные запасы имеют источником покрытия собственные оборотные средства.
Таблица 2.7 - Значение коэффициентов, характеризующих финансовую устойчивость ОАО «МЖК «Армавирский»
| Показатели | Способ расчета | Нормальное ограничение | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Коэффициент финансовой независимости |
|
|
0,828 | 0,595 | 0,676 | –0,152 |
| 2 Коэффициент финансирования |
|
|
4,82 | 1,47 | 2,09 | –2,73 |
| 3 Коэффициент капитализации |
|
Не выше 1,5 | 0,21 | 0,68 | 0,48 | +0,27 |
| 4 Коэффициент обеспеченности собственными источниками финансирования |
|
Нижняя граница:
0,1; оптимальное
значение:
|
0,36 | 0,22 | –0,28 | –0,64 |
| 5 Коэффициент финансовой устойчивости |
|
|
0,83 | 0,59 | 0,68 | –0,15 |
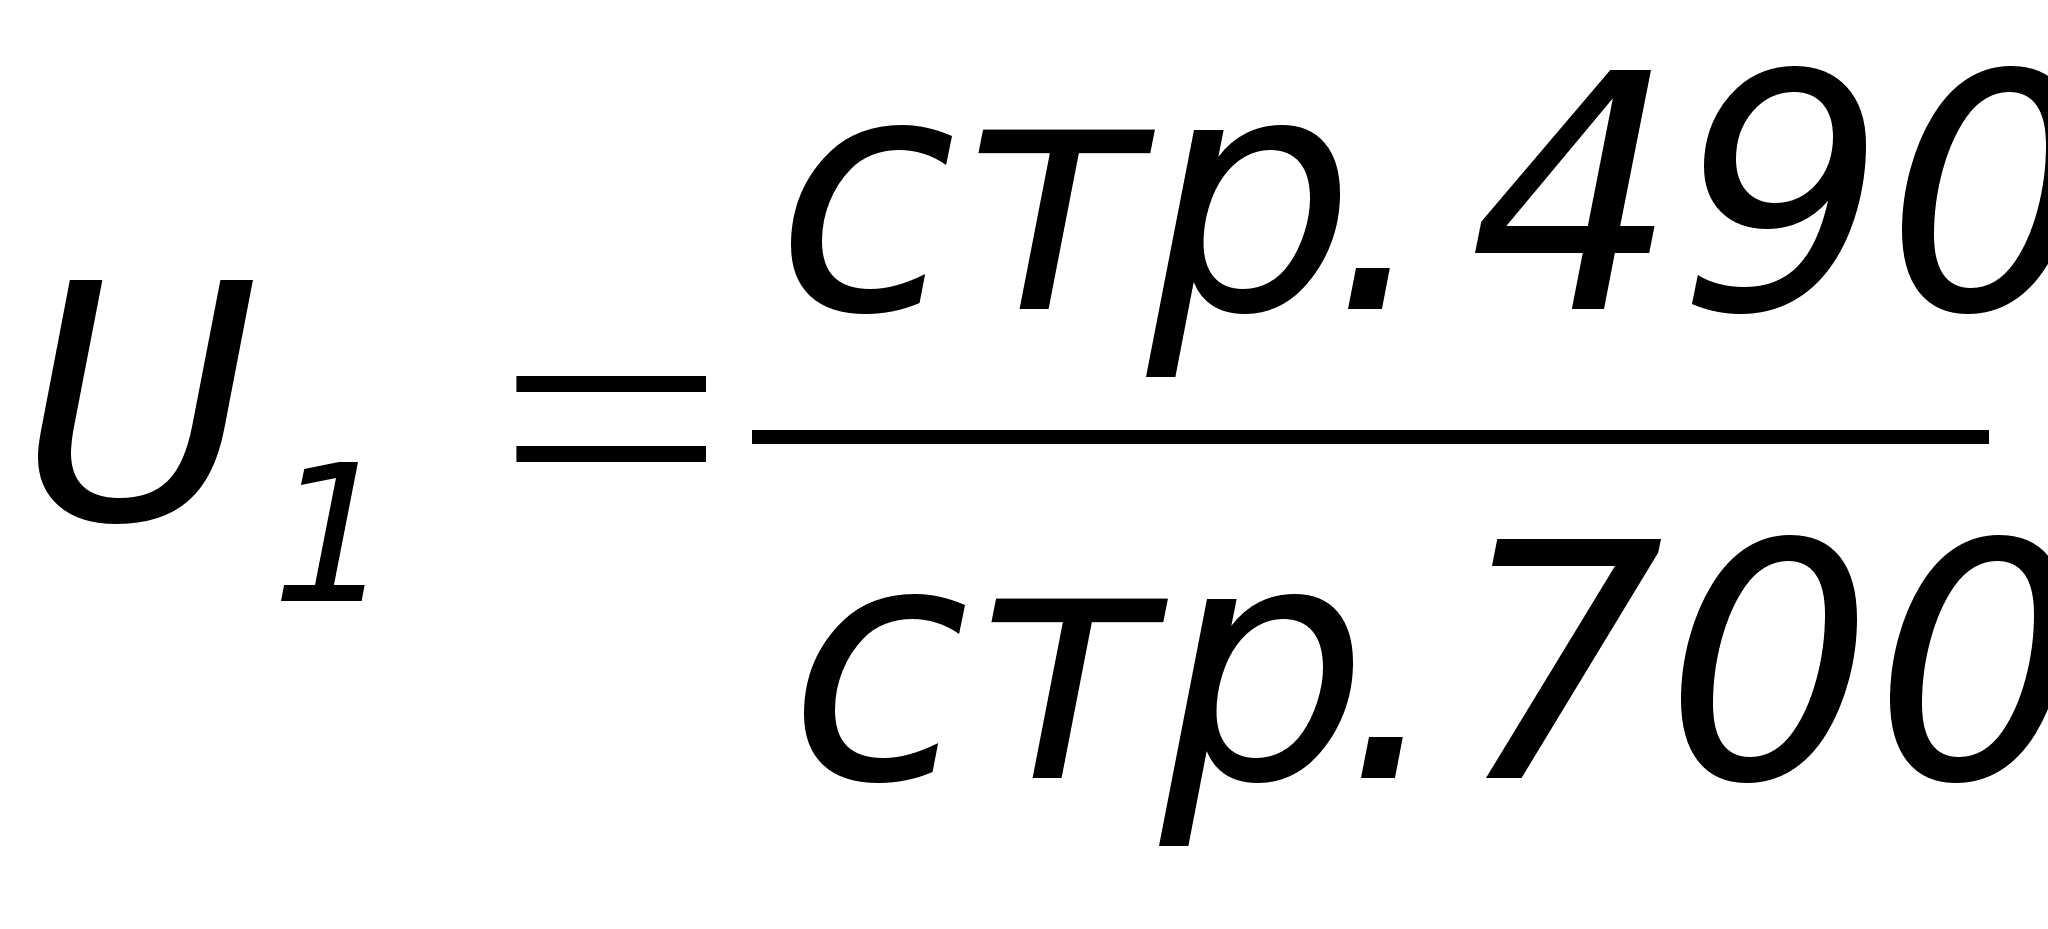
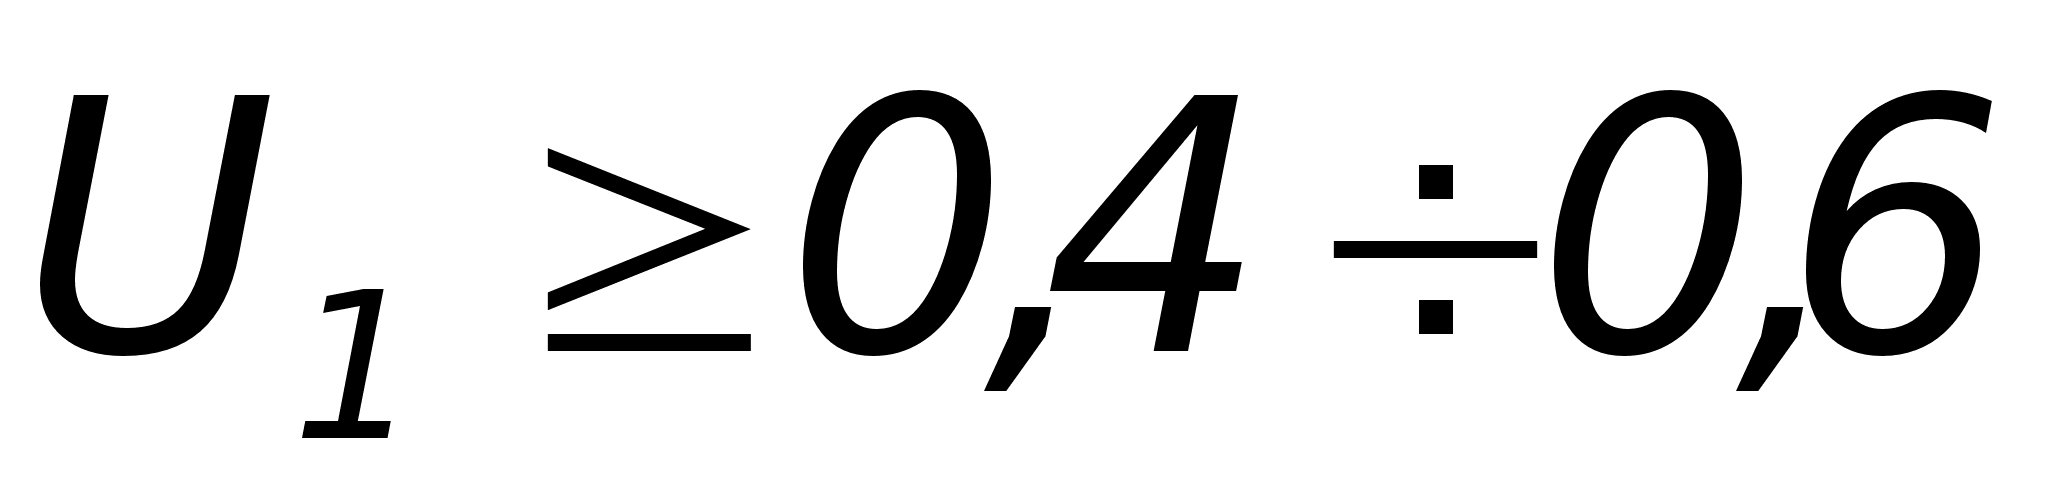
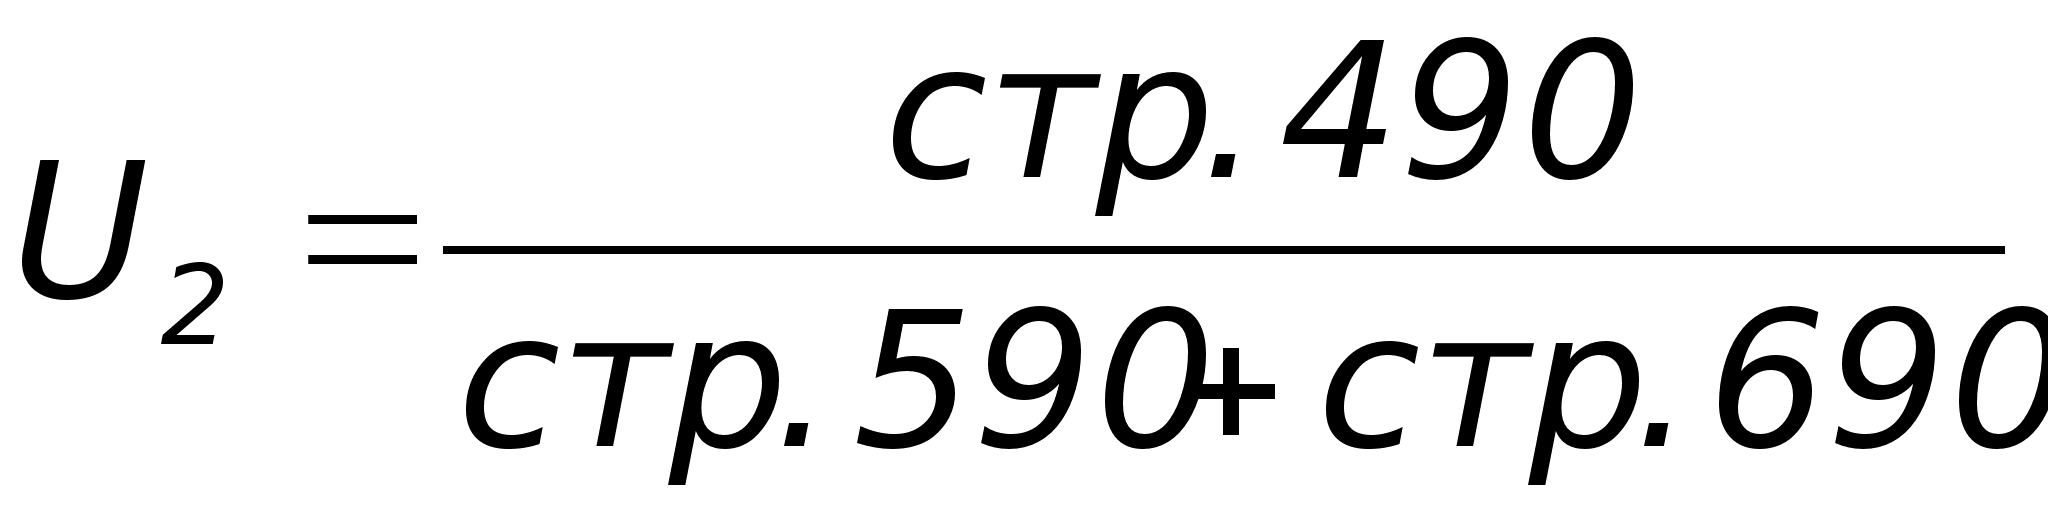
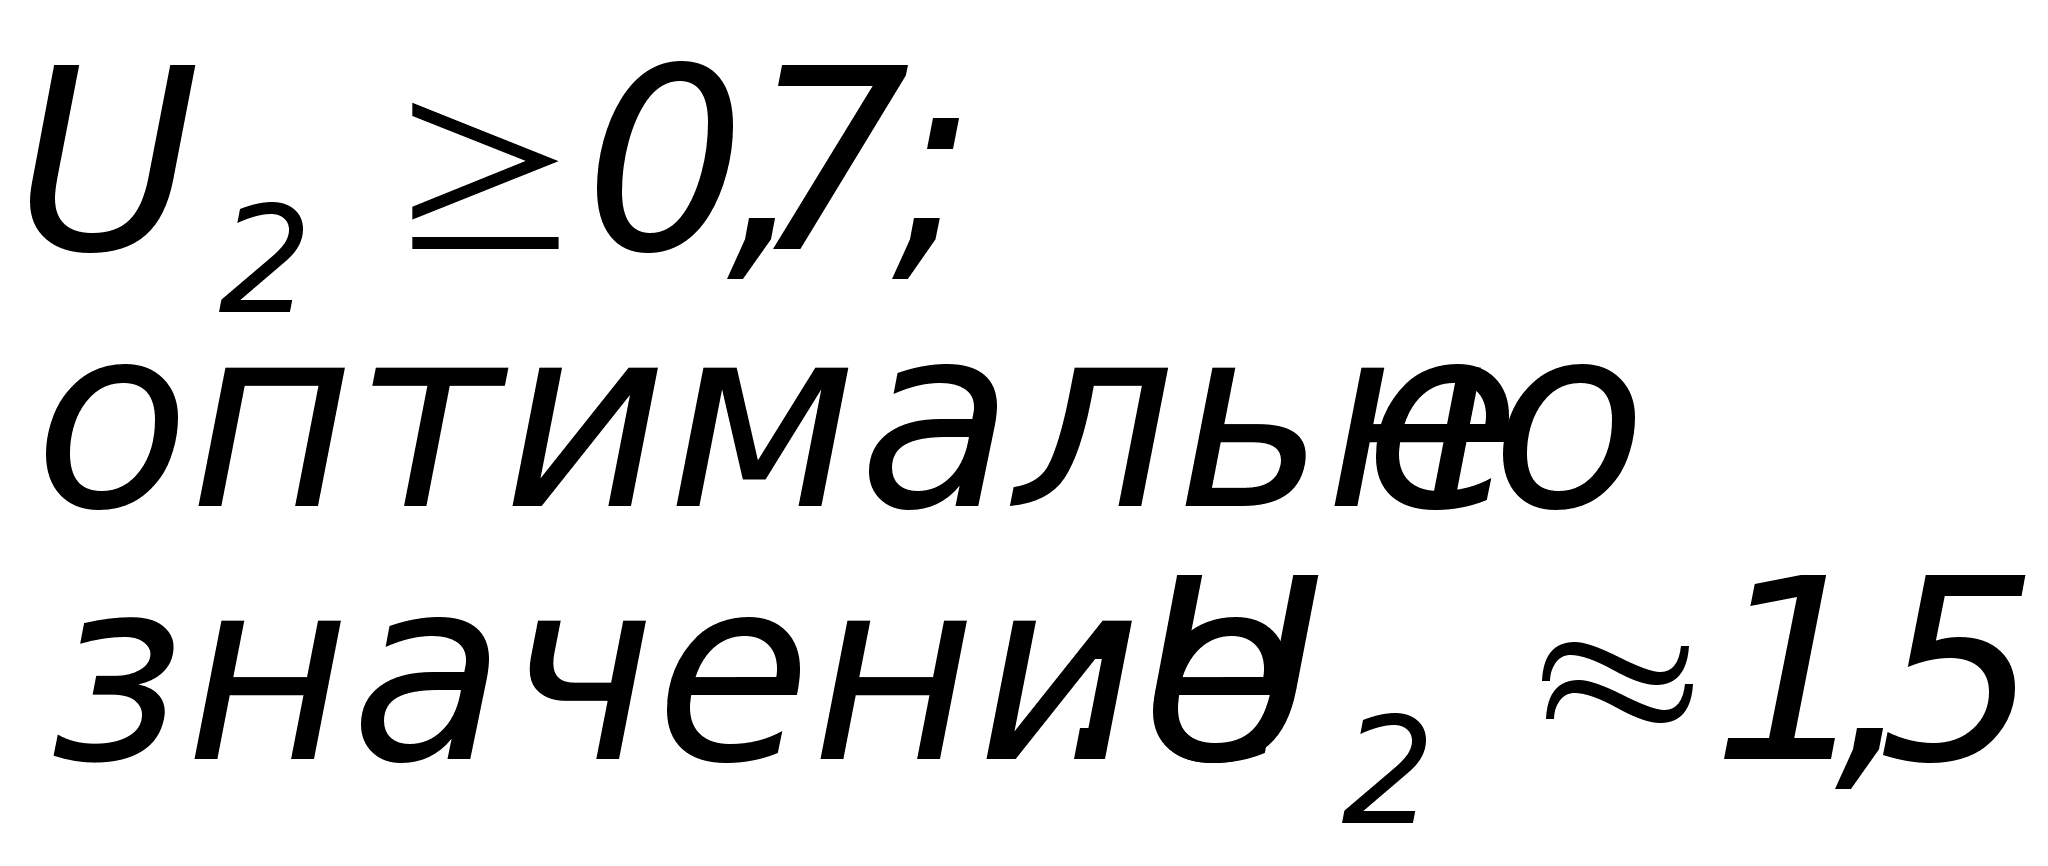
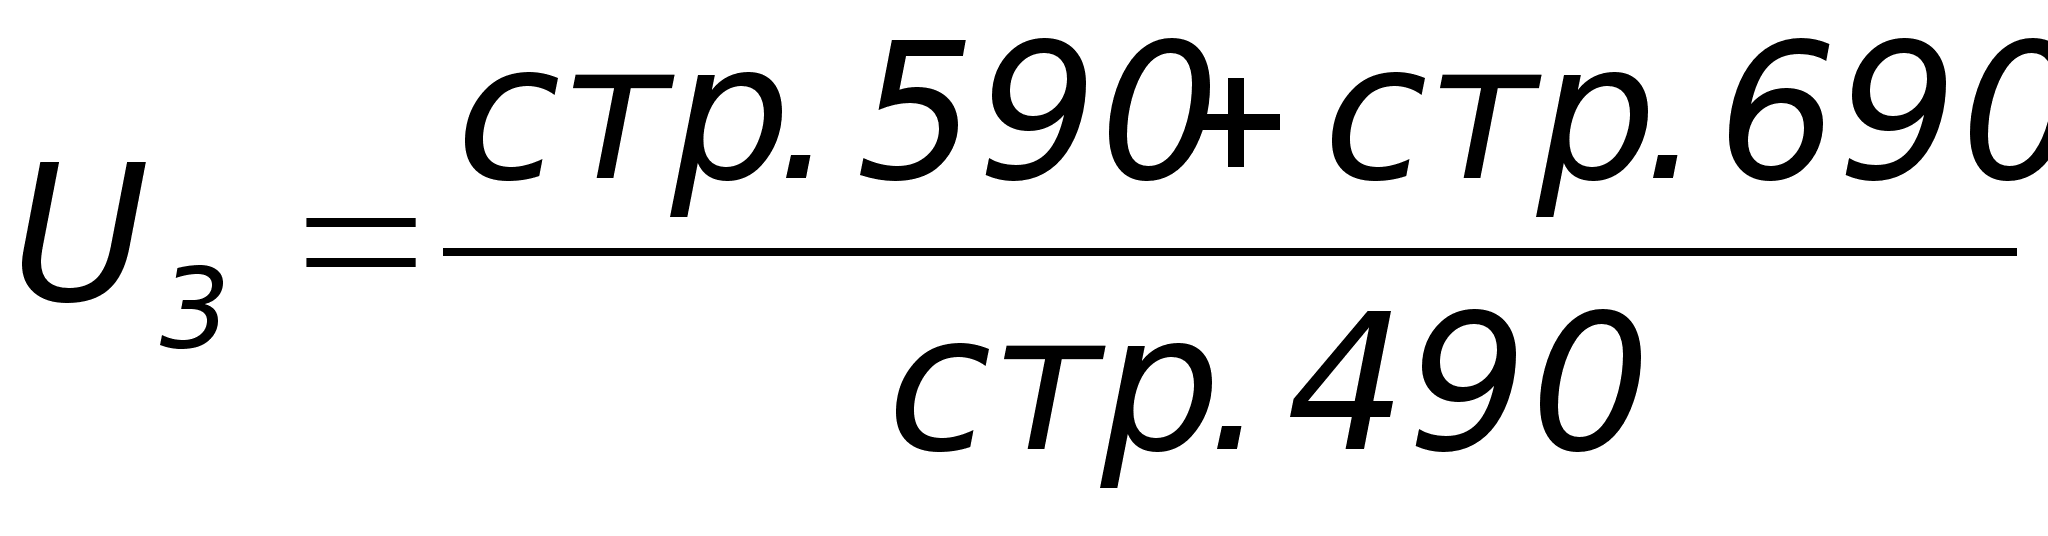
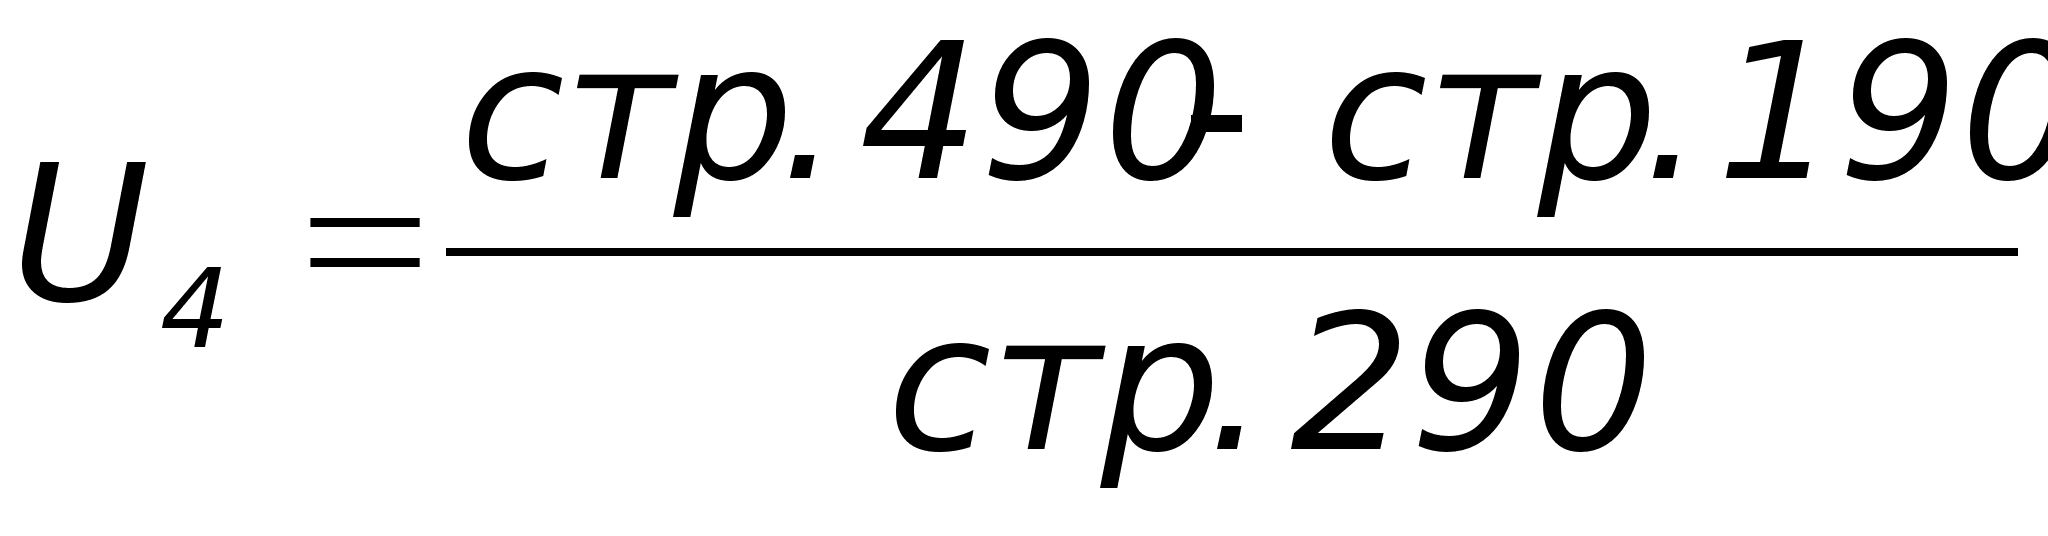
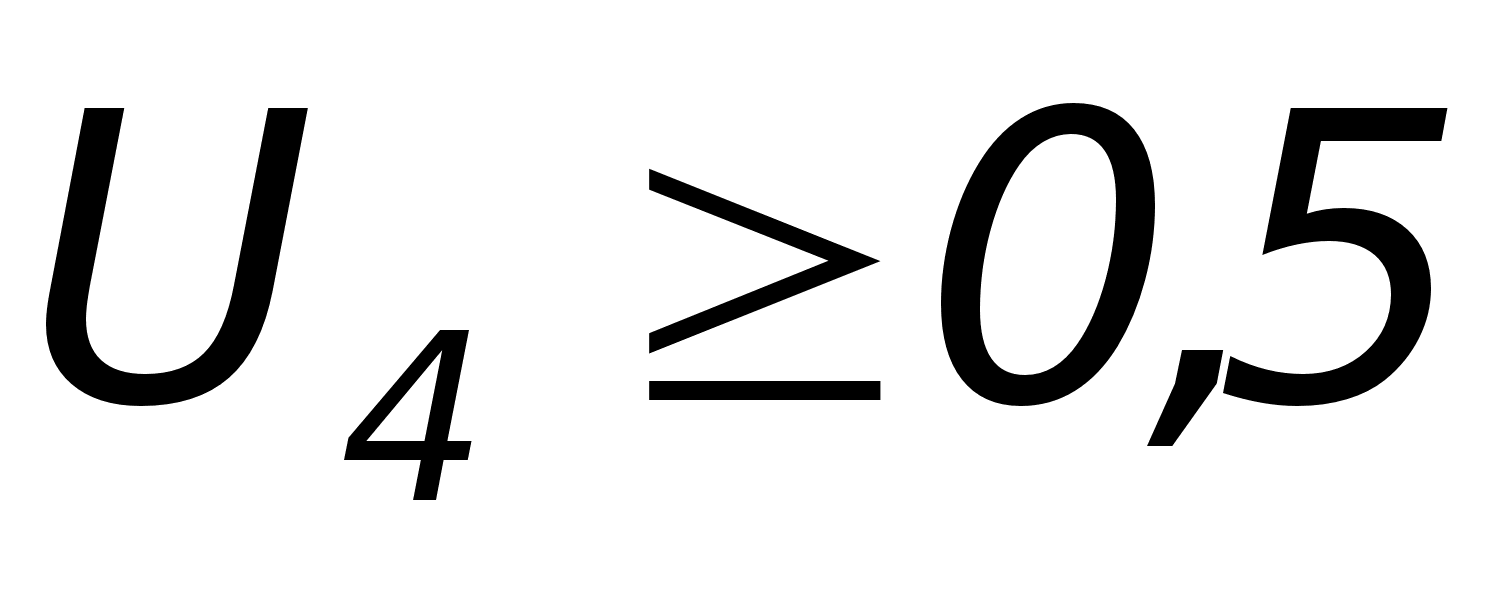
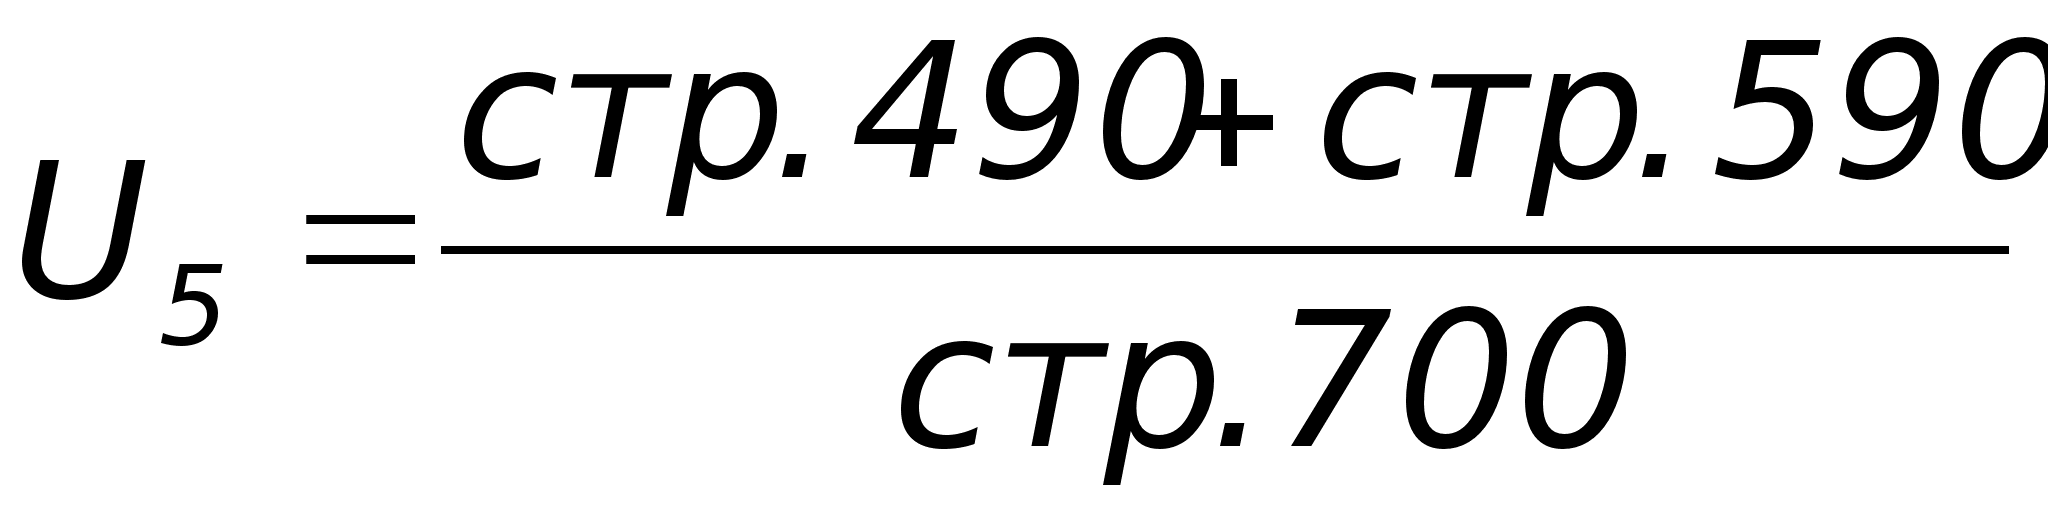
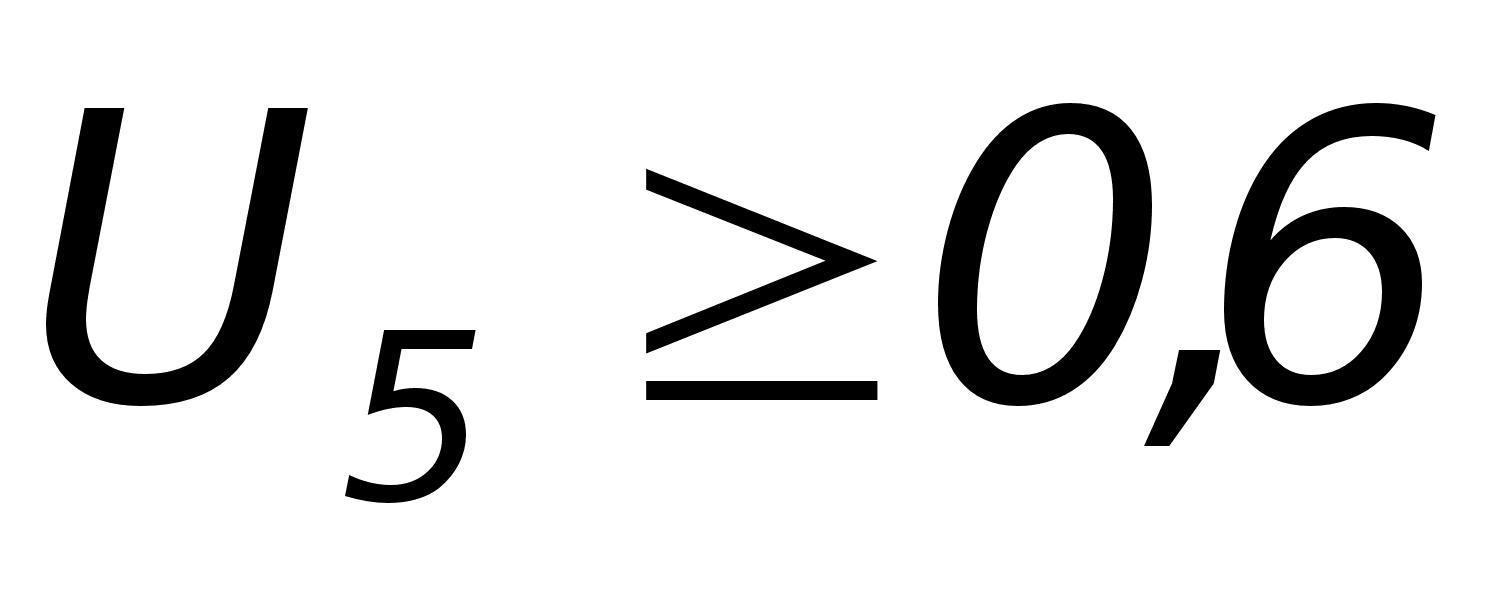
У «МЖК «Армавирский» этот коэффициент очень низок: собственными оборотными средствами покрывалось в конце 2000 г. лишь 36,4% оборотных активов. Хотя это значительно выше показателя за 2002 г. (–0,28). Это говорит о том, что в 2002 г. предприятие нуждалось в собственных оборотных средствах и зависит от заемных средств, которых не имеет.
Предприятие обладает достаточной финансовой устойчивостью, так как показатель финансовой устойчивости выше критического (0,6), но ниже чем в 2000 г. на 0,15 пункта.
2.4 Анализ рентабельности капитала
Рентабельность собственного капитала является одним из основных показателей эффективности функционирования предприятия, вся деятельность которого должна быть направлена на увеличение суммы собственного капитала.
Рентабельность продаж определяется по формуле:
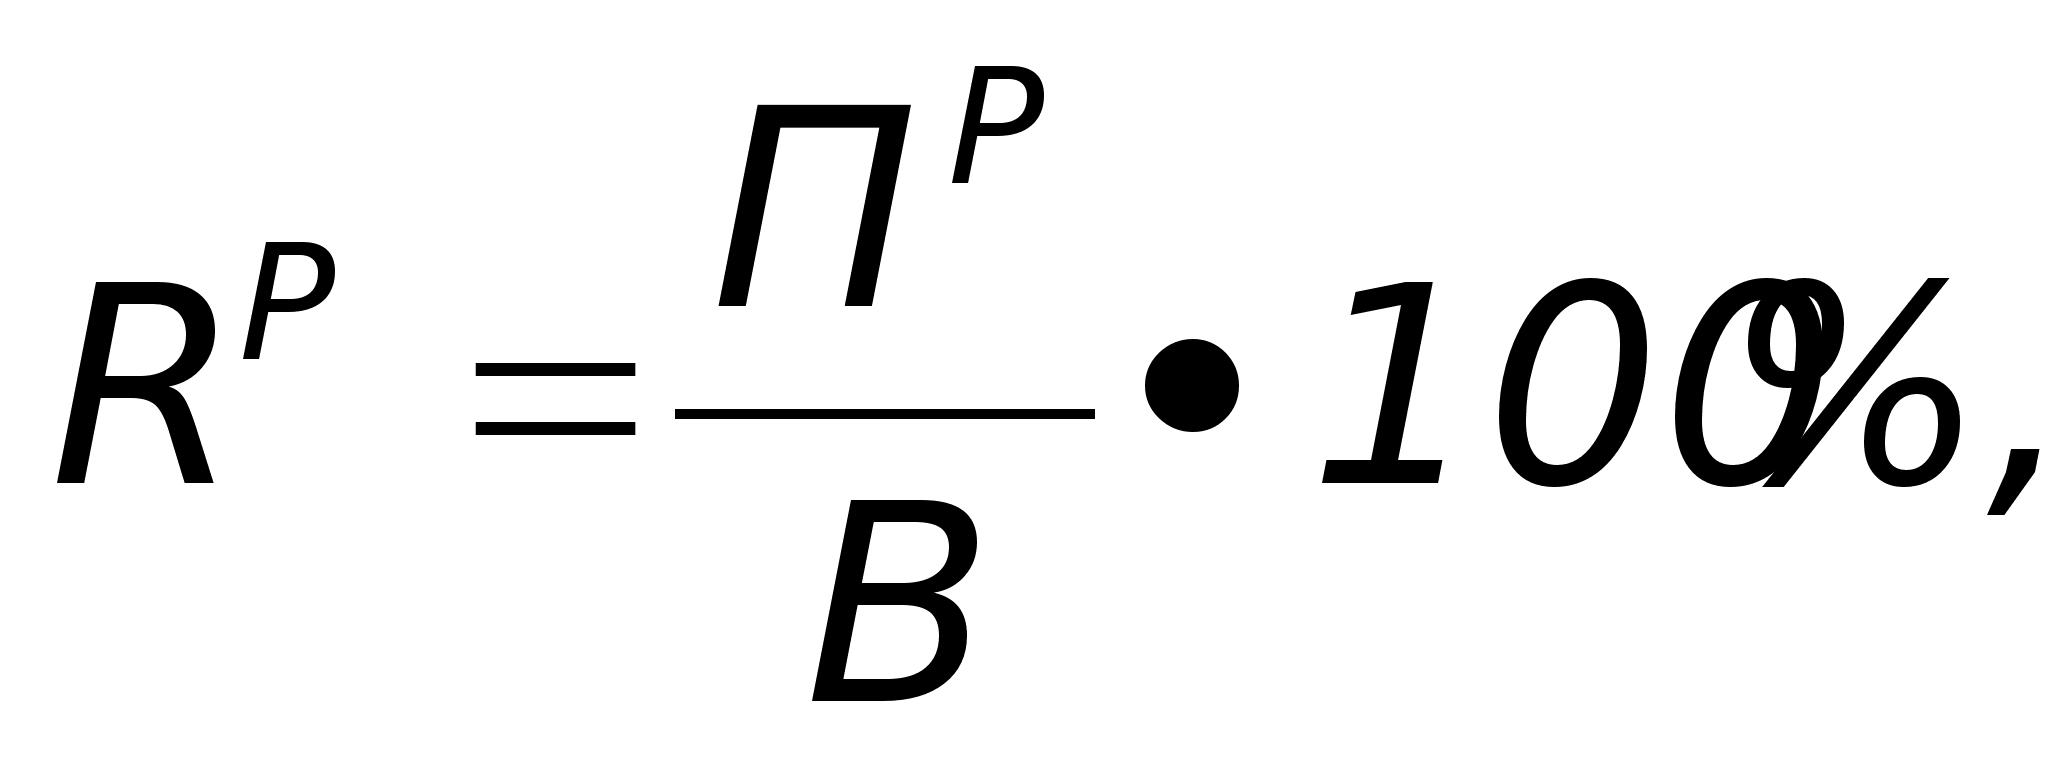 где
ПР – прибыль от продаж;
В – объем реализованной продукции.
Чистая рентабельность определяется по формуле:
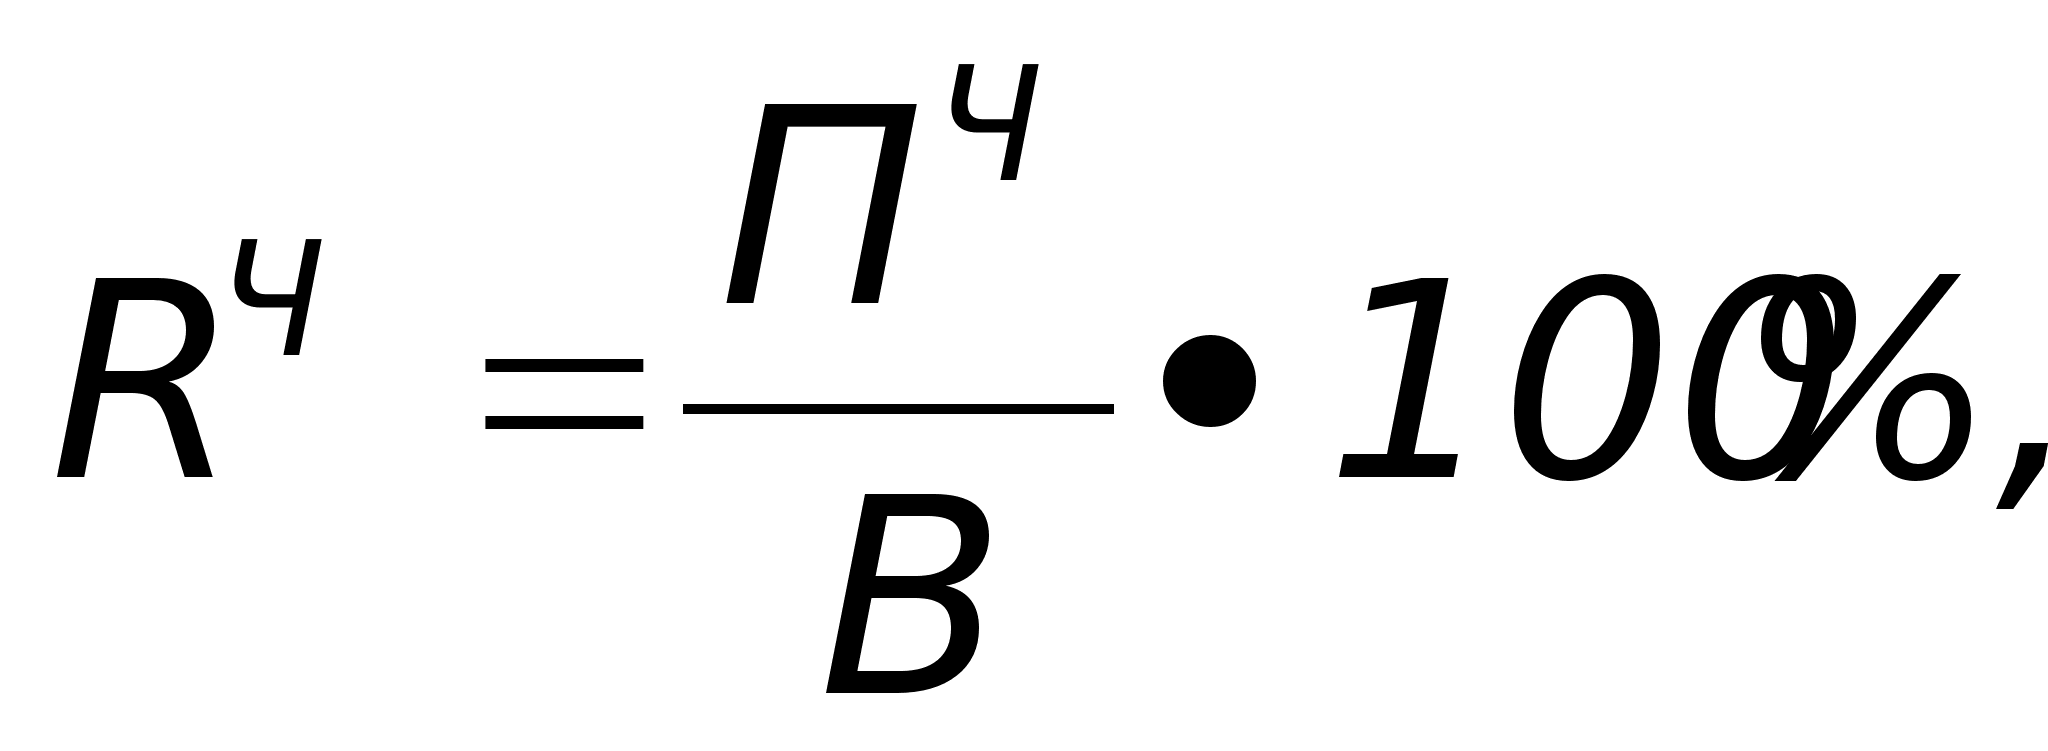 где
ПЧ – чистая прибыль;
В - объем реализованной продукции.
По данным таблицы 2.8 видно, что в отчетном году увеличилась выручка от реализации (+122091 тыс. руб.), себестоимость продукции (+132793 тыс. руб.) и внереализационные доходы (+2452 тыс. руб.), но уровень рентабельности продаж по сравнению с 2000 г. упал на 13,5%, чистая рентабельность на 10,26%.
Деятельность организации в 2002 г. была убыточнее чем в 2000 г.
Таблица 2.8 – Динамика влияния факторов на рентабельность
| Факторы, влияющие на рентабельность | 2000 г. | 2001 г. | 2002 г. |
Абсолютные отклонения 2002 г. к 2000 г. |
| 1 Выручка от продажи | 123584 | 295976 | 245675 | +122091 |
| 2 Себестоимость | 100853 | 252924 | 233646 | +132793 |
| 3 Коммерческие расходы | – | – | – | – |
| 4 Управленческие расходы | – | – | – | – |
| 5
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |