Учет и анализ собственного капитала
ОАО «МЖК «Армавирский» было зарегистрировано 29.06.94 г. В Уставе общества зафиксирована величина уставного капитала равная 83143 рублей. Данная величина является минимально допустимой, так как представляет собой 1000-кратный размер минимальной месячной зарплаты. В настоящее время в свете решения Правительства по увеличению минимального размера оплаты труда, размер уставного фонда будет пересмотрен.
Как показывают результаты анализа акционерная собственность в стоимостном выражении отстает от стоимости совокупного денежного капитала предприятия. В 2002 году уставный капитал составил 0,11% в структуре собственного капитала предприятия. В этих условиях утрачивается гарантийная функция уставного капитала, состоящая в гарантировании обязательств общества перед третьими лицами, путем определения минимального размера имущества. Кредиторы весьма заинтересованы в том, чтобы предприятие было имущественно сильным, чтобы оно нормально функционировало, ибо этим создается возможность правильного и беспрепятственного получения срочных платежей.
Исходя из вышесказанного обществу целесообразно произвести наращивание уставного капитала. Изменение размера уставного капитала может быть произведено по решению собственников ОАО МЖК «Армавирский» на общем собрании акционеров и должно быть отражено в его учредительных документах.
Уставный капитал может быть увеличен либо за счет дополнительной эмиссии акций, либо без привлечения дополнительных инвестиций.
Практика крупных западных фирм показывает, что большинство из них крайне неохотно прибегают к выпуску дополнительных акций. Причин тому несколько. Во-первых, дополнительная эмиссия акций является весьма дорогостоящей и длительной во времени процессом. По оценке западных экспертов расходы могут составлять 5-10% номинала общей суммы выпускаемых ценных бумаг. Во-вторых, эмиссия может сопровождаться спадом рыночной цены акций фирмы-эмитента.
Увеличение уставного капитала без привлечения дополнительных инвестиций возможно только в пределах суммы нераспределенной прибыли, которая отражается в системе бухгалтерского учета на счете 88 «Нераспределенная прибыль (непокрытый убыток)» и добавочного капитала. Это можно сделать следующим образом:
увеличить номинальную стоимость выпущенных ранее акций, с обязательным изъятием из обращения старых, или выпустить новые, так называемые бонусные акции. Порядок проведения бонусной эмиссии акций начинается с определения коэффициента увеличения уставного капитала (К), который рассчитывается по формуле:
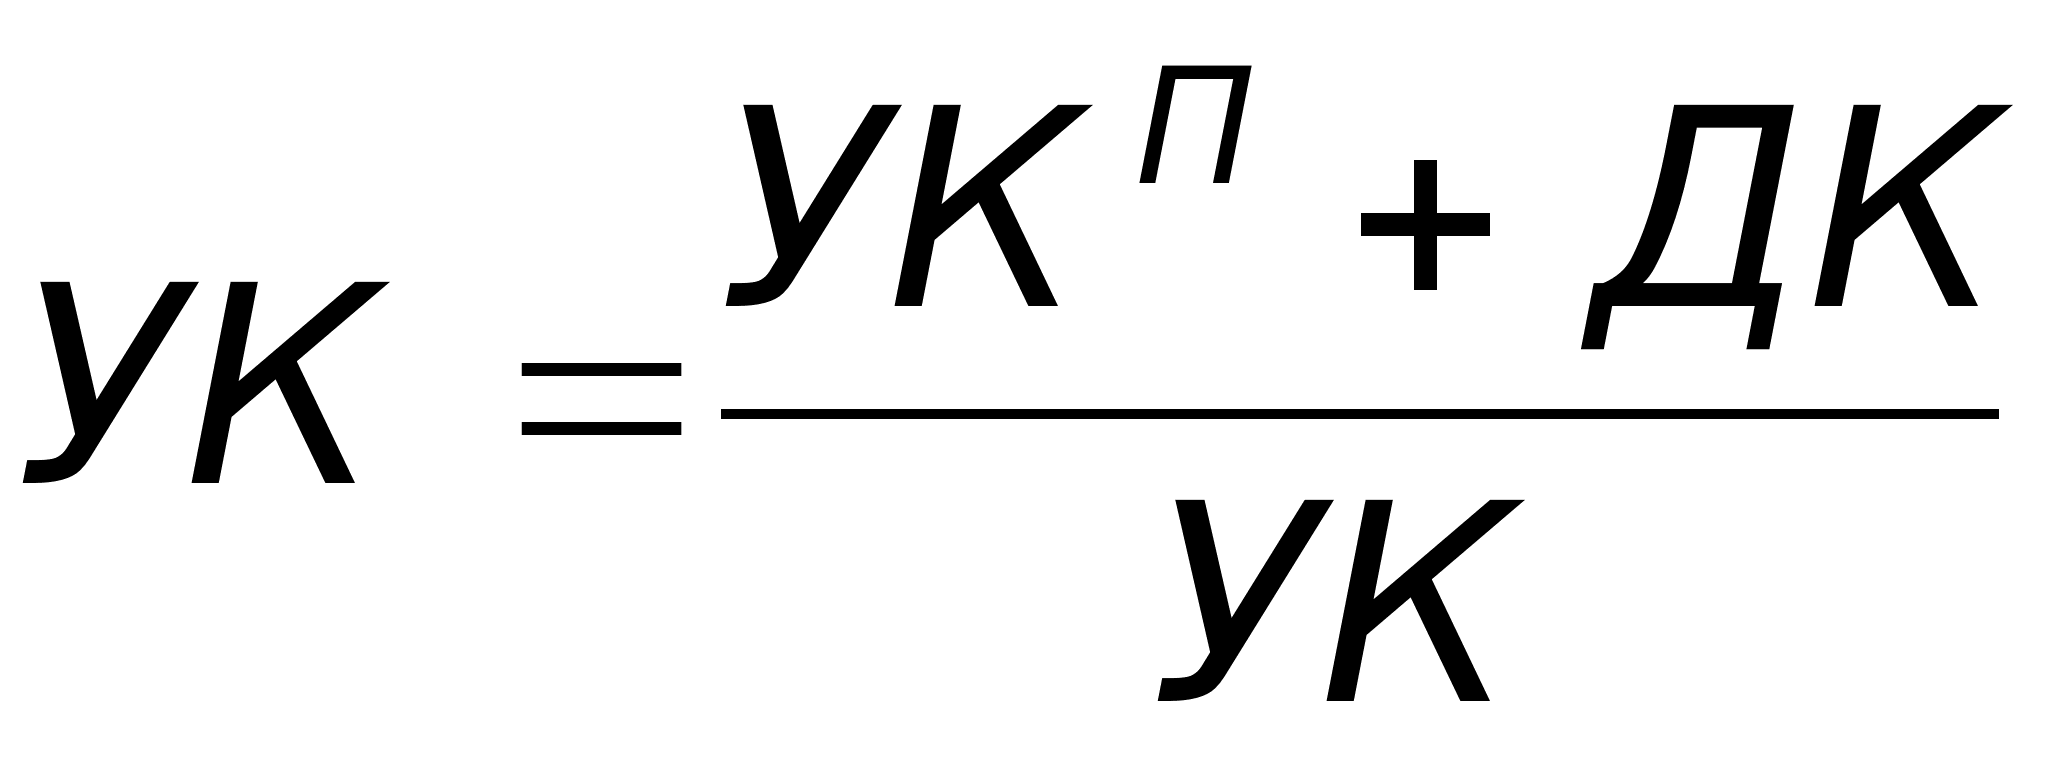 ,
где УКП – первоначальный размер уставного капитала
ДК – дополнительный капитал, включаемый в уставный капитал.
На этом полученный коэффициент должен увеличить номинальную стоимость акций, принадлежащих каждому акционеру.
Выпуск бонусных акций не изменяет размера собственного капитала, а лишь переводит часть его с одного синтетического счета на другой, не влияя при этом на финансовые результаты.
Для повышения собственных финансовых гарантий общества целесообразно увеличить размер его уставного капитала до 20% от общей суммы собственного капитала за счет части средств добавочного капитала.
При этом коэффициент увеличения уставного капитала будет равен:
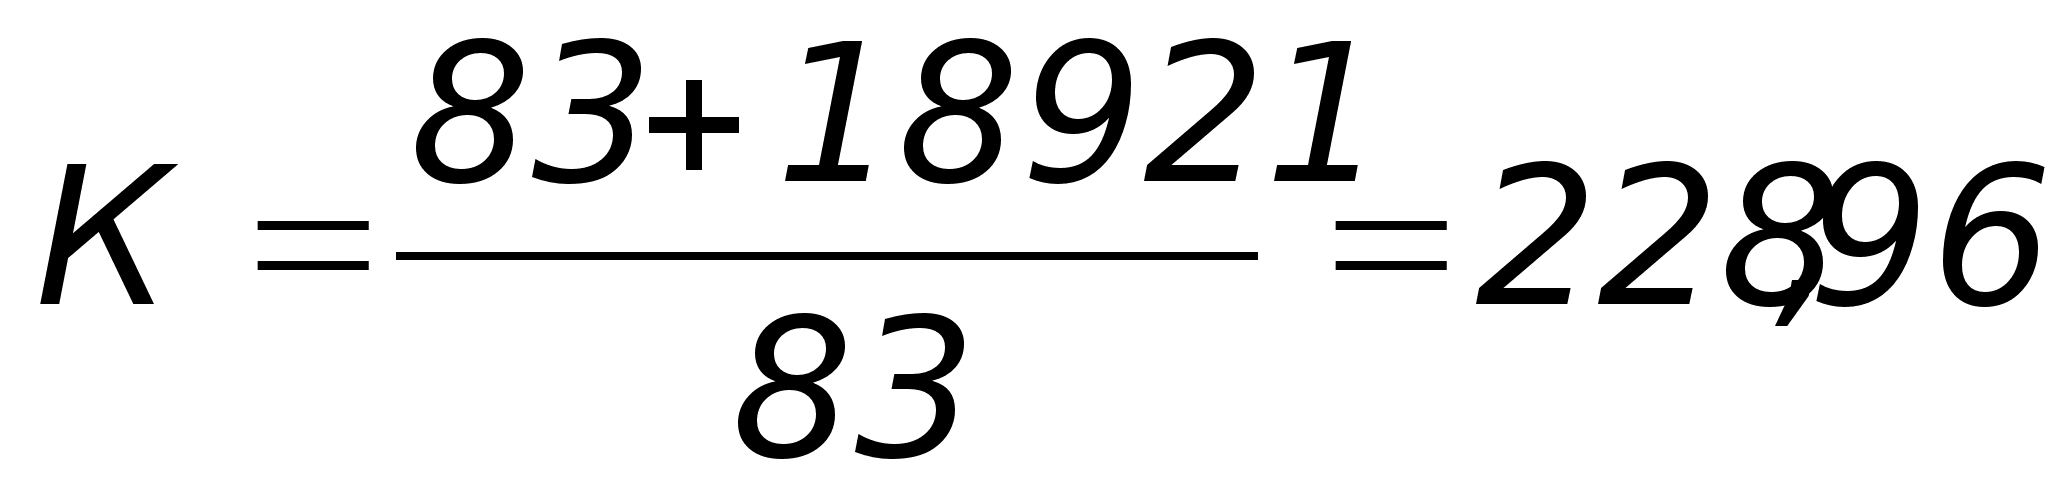
Хозяйственные операции по образованию и увеличению уставного капитала будет следующие:
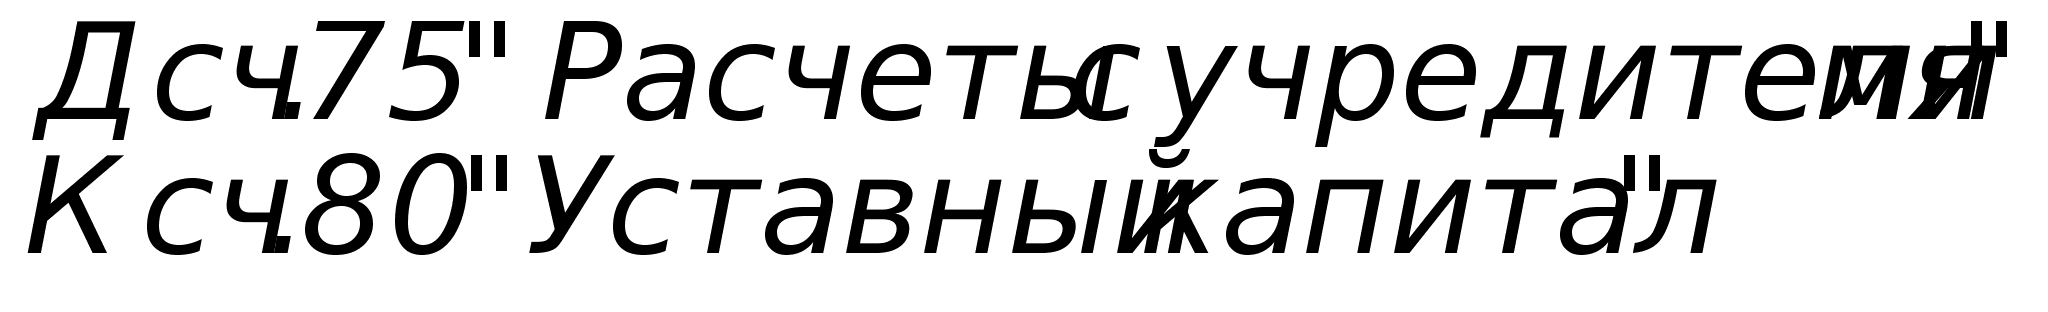 сумма
зарегистрированного
уставного
капитала
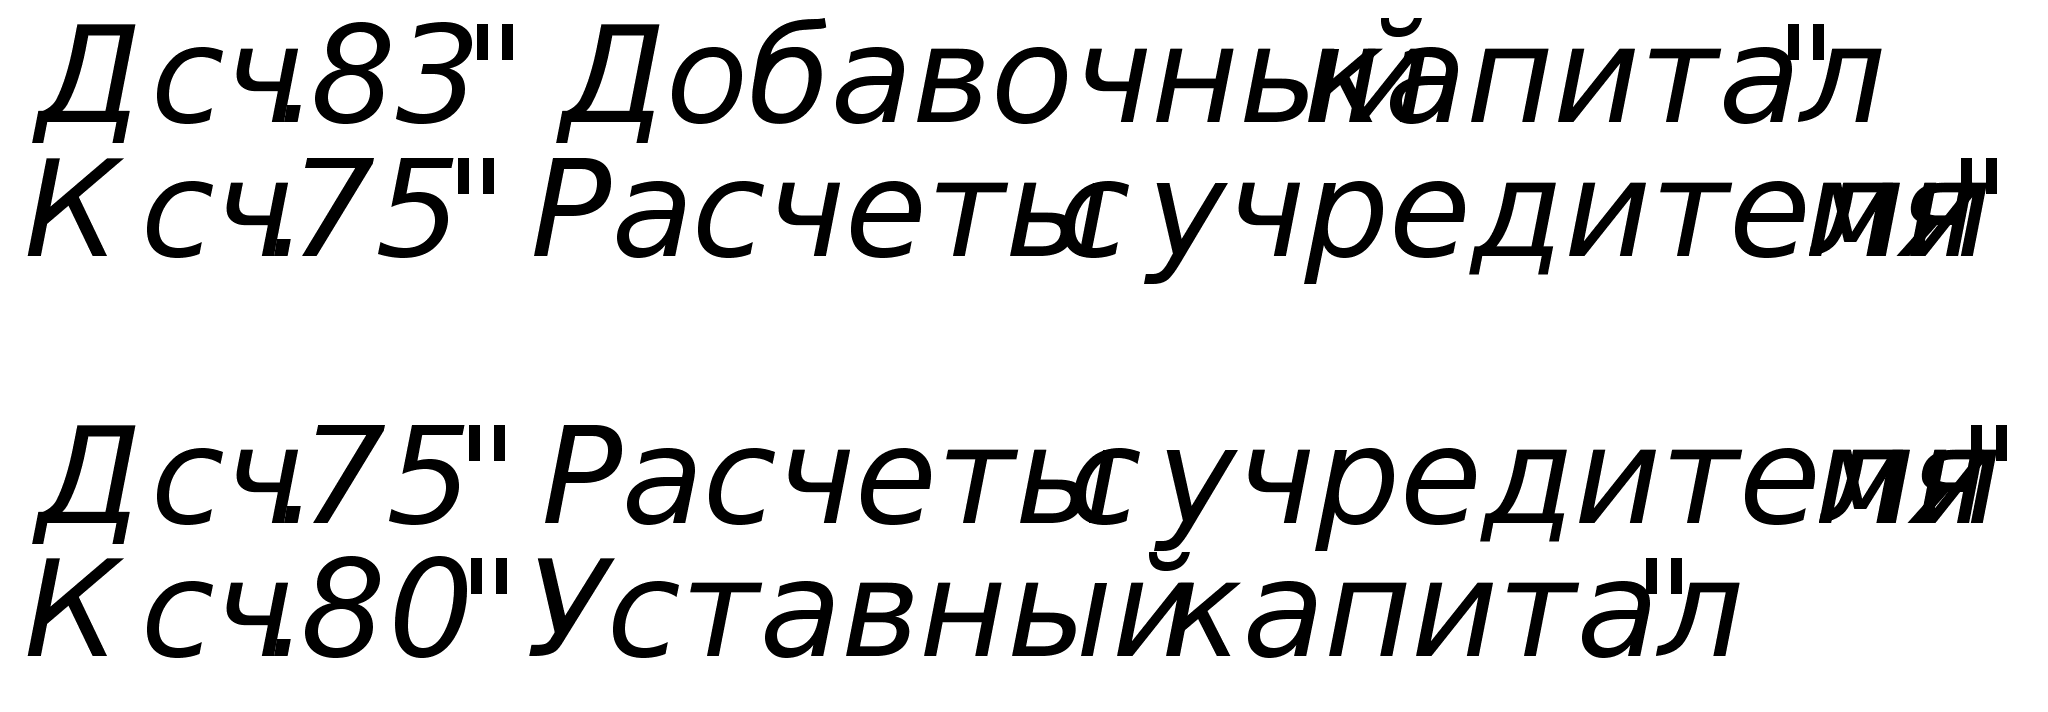 отражено
увеличение
уставного
капитала
Прогнозный состав собственного капитала и влияние увеличения уставного капитала на некоторые коэффициенты, характеризующие финансовую устойчивость предприятия, представлены в таблице 4.1.
Таблица 4.1 – Расчет влияния прироста уставного капитала на
коэффициенты финансовой устойчивости.
| Показатели |
Действующий вариант |
Рекомендуемыйвариант |
Абсолютные отклонения |
| 1 Уставный капитал, тыс. руб. | 83 | 19004 | +18921 |
| 2 Добавочный капитал, тыс. руб. | 57802 | 38881 | –18921 |
| 3 Резервный капитал, тыс. руб. | – | – | – |
| 4 Фонд социальной сферы, тыс. руб. | – | – | – |
| 5 Нераспределенная прибыль, тыс. руб. | 19197 | 19197 | – |
| 6 Итого собственный капитал, тыс. руб. | 77082 | 77082 | – |
| 7 Всего источников финансирования, тыс. руб. | 113988 | 113988 | – |
| 8 Коэффициент участия акционеров в собственных ресурсах предприятия (п.1:п6) | 0,0011 | 0,25 | +0,2489 |
| 9 Коэффициент участия акционерного капитала в суммарных источниках финансирования (п.1:п.7) | 0,00073 | 0,17 | +0,1693 |
Из данной таблицы видно, что за счет увеличения уставного капитала на 18921 тыс. руб. повышаются значения коэффициентов. Увеличивается коэффициент участия акционеров в собственных ресурсах предприятия на 0,2489. Увеличивается коэффициент участия акционерного капитала в суммарных источниках финансирования с 0,00073 до 0,17 на 0,1693. Это свидетельствует об увеличении доли акционерной собственности в совокупном капитале предприятия.
Уставом ОАО «МЖК «Армавирский» предусмотрено создание резервного фонда в размере 25% от уставного капитала. Однако реально в период с 1998 г. по 2002 г. данный фонд на предприятии отсутствует.
Мировая практика показывает, что для всякого акционерного предприятия обязательно постепенное образование резервного капитала. Это важное положение нашло отражение в ст. 35 Закона РФ «Об акционерных обществах».
Предельный размер резервного фонда находится в прямой зависимости от размера уставного капитала. В мировой практике предельная сумм резервного капитала колеблется от 10% до 40% уставного капитала. Анализируемому предприятию целесообразно создавать резервный фонд в размере, указанном в его учредительных документах, то есть 25% от уставного капитала и формировать его путем ежегодных отчислений в размере не менее 5% от чистой прибыли. Отражение в учете формирования резервного фонда отражается следующими бухгалтерскими проводками.
Д сч. 88 «Нераспределенная прибыль (непокрытый убыток)»
К сч. 86 «Резервный капитал»
Проводка по моим расчетам будет на сумму создания резервного капитала – 641,95 тыс. руб.
Весьма важным является вопрос, как отражать резервный капитал в балансе.
В свете нового счетного плана счетов это самостоятельная статья баланса, которая находится в «Пассиве» и называется «Резервный капитал». Смысл этой статьи заключается в том, что она обозначает известные свойства актива – неделимости его, а именно, необращаемости его на текущие нужды, достигается тем, что некоторая часть ценностей может обособляться в особый, неприкосновенный для иных целей запас средств, предназначенный исключительно для обслуживания того или иного вида резервного капитала. Такое обособление совершается в форме помещения в высоколиквидные цены бумаги. Другая статья в пассиве «Резервный капитал» несет в себе обозначение всех тех отчислений из чистой прибыли, которые сделаны до известного момента.
Дифференциация резервного капитала в учете и балансе нашла широкое распространение в мировой практике. Так, во многих странах каждому из видов ресурсов соответствует отдельная статья баланса. Детализация статей баланса по отдельным видам ресурсов, с одной стороны, повышает аналитичность баланса, с другой усиливает контроль за образованием и использованием средств указанных источников.
Рассмотренные выше подходы к учету и отражению резервного капитала могли бы быть применены на анализируемом предприятии. Имея в виду, что назначение резервного капитала состоит в том, чтобы покрывать в балансе имеющийся дефицит, сокращать дивиденды и по возможности равномерно распределять их между операционными годами.
Благодаря этой уравнительно-распределительной функции резервного капитала само предприятие получает характер уверенной хозяйственной деятельности.
4.2 Обоснование необходимости прироста собственного капитала
В результате проведенного мною анализа финансового состояния ОАО «МЖК «Армавирский» у предприятия выявлен недостаток общей величины основных источников формирования запасов и собственных оборотных средств.
Поскольку положительным фактором финансовой устойчивости является наличие источников формирования запасов, а отрицательным фактором – величина запасов сверх установленных нормативов, то основными способами выхода из кризисного финансового состояния будут:
пополнение источников формирования запасов и оптимизация их структур;
обоснованное снижение уровня запасов.
Снижение уровня запасов происходит в результате планирования остатков запасов, а также реализации неиспользованных товарно-материальных ценностей. Наиболее безрисковым способом пополнения источников формирования запасов, а также наиболее существенным фактором повышения финансовой устойчивости предприятия является увеличение собственного капитала.
Важной проблемой, находящейся на стыке финансового анализа и финансового планирования, является определение необходимых темпов накопления собственного капитала. Данные показатели можно определить, исходя из целей обеспечения нормальных минимальных значений финансовых коэффициентов, характеризующих финансовую устойчивость предприятия.
Если в качестве критерия для определения величины прироста собственного капитала выбрать достижение минимального нормального уровня коэффициента обеспеченности запасов собственными источниками формирования Коб = 0,6, то необходимый прирост собственного капитала будет определяться по формуле:



 коэффициент
обеспеченности
запасы включая
НДС
ΔСК=0,6- запасов собственными источ- х по приобретенным +
никами на конец периода ценностям на конец
периода

 +0,6 х планируемый
прирост величины
запасов в следующем периоде
Расчет необходимого прироста собственного капитала ОАО «МЖК «Армавирский» по вышеуказанным формулам сведем в таблицу 4.2.
Таблица 4.2 – Расчет необходимого прироста собственного капитала
Показатели |
Расчет |
Суммат.р. |
| 1. Необходимый прирост собственного капитала за 2002 г. |
|
32992,43 |
| 2. Фактический прирост собственного капитала за 2002 г. |
|
26895 |
|
3. Необходимый прирост собственного капитала 2003 г. |
|
23011,28 |
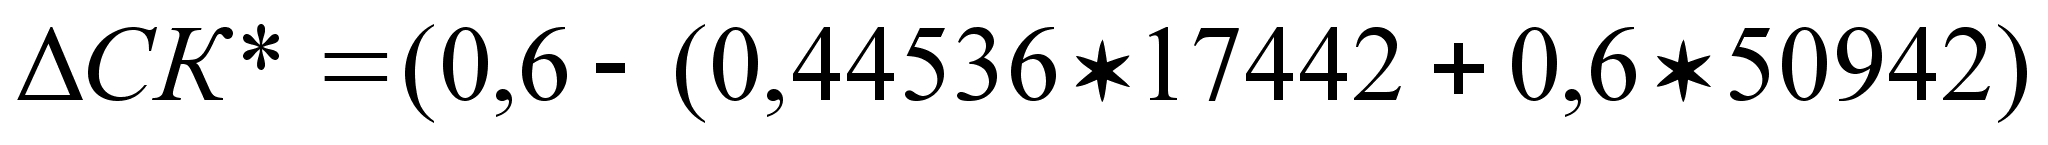
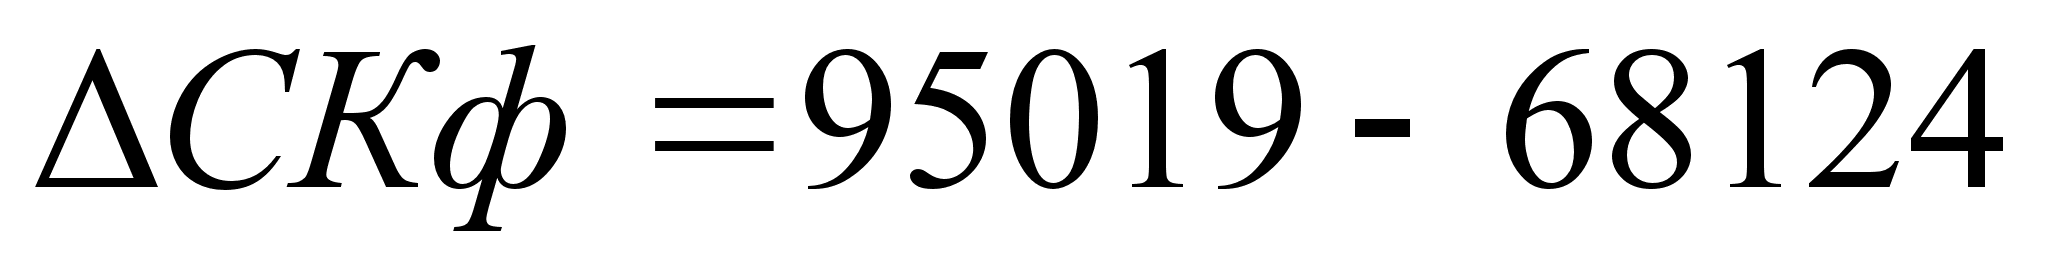
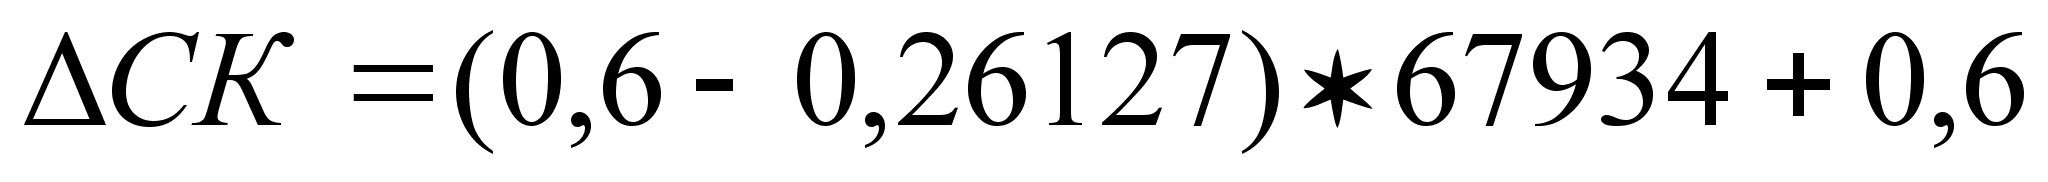
Как показывают данные таблицы, фактический прирост собственного капитала за 2002 г. оказался недостаточным для обеспечения запасов предприятия собственными источниками, в результате сего предприятию не удалось выйти из кризисного финансового состояния.
Исходя из того, что для восстановления финансовой устойчивости предприятию наряду с пополнением источников формирования запасов необходимо обоснованно снижать уровень самих запасов. Необходимый прирост собственного капитала на 2003 г. рассчитан при условии неизменности величины запасов в следующем периоде.
Увеличение собственного капитала на рассчитанную величину может быть осуществлено в результате накопления или консервации нераспределенной прибыли для целей основной деятельности со значительным ограничением использования ее на непроизводственные цели, а также в результате распределения чистой прибыли в резервные фонды, образуемые в соответствии с учредительными документами.
4.3 Совершенствование бухгалтерской отчетности
С вступлением в силу Закона РФ «О бухгалтерском учете» и Положения о бухгалтерской отчетности организации изменились подходы к целям составления отчетности. Эти нормативные документы, определяющие направления развития учета и отчетности на ближайшие годы, закрепили тот факт, что составление бухгалтерской отчетности преследует не столько финансовые цели, сколько цели ликвидации информационного вакуума. Согласно нормативным и законодательным документам главным назначением бухгалтерской отчетности является получение информации, дающей достоверное и полное представление об имущественном и финансовом положении организации для всех участников рынка. В связи с этим ОАО «МЖК «Армавирский» необходимо совершенствовать бухгалтерскую отчетность, которая должна содержать данные, необходимые для оптимизации рынка капитала, включать достаточное количество информации, по которой можно было бы сделать прогноз будущих денежных потоков предприятия, оценить его доходность, ожидаемые дивиденды и т.п.
В международной практике одним из наиболее распространенных типов примечаний к отчетности является раскрытие состава и структуры акционерного капитала и прав акционеров.
Бухгалтерской службе предприятия при раскрытии информации о собственном капитале следует руководствоваться концепцией остаточного подхода к определению его величины, как предусмотрено Гражданским кодексом РФ и международными стандартами бухгалтерского учета. Согласно данному подходу величина собственного капитала характеризуется стоимостью его чистых активов, основании балансовой стоимости активов и пассивов, которая может не совпадать с их рыночной стоимостью.
Помимо раскрытия информации о величине чистых активов и причинах ее изменения по сравнению с предыдущим периодом, в пояснениях к бухгалтерскому балансу должна содержаться информация об отдельных составляющих собственного капитала и их динамике.
Необходимость раздельного рассмотрения статей собственного капитала связана с тем, что каждая из них является характеристикой правовых и иных ограничений, способности предприятия распорядиться своими активами. В определенной степени данная информационная потребность удовлетворяется за счет отчета о движении капитала. Вместе с тем, нуждаются в дополнительном раскрытии наиболее существенные изменения в основных элементах собственного капитала. В первую очередь это касается такой комбинированной статьи баланса как «Добавочный капитал», объединяющий весьма разнородные по своей экономической природе статьи. Особого внимания заслуживает информация об изменении добавочного капитала в результате переоценки основных средств. В зарубежной практике раскрытию такой информации уделяется особое внимание.
Учитывая значение информации о составе и структуре собственного капитала для анализа способности предприятия к самофинансированию, необходимо предусмотреть ее раскрытие в пояснениях к отчету с тем, чтобы внешний пользователь имел возможность принимать нужные решения.
Заключение
В теории и практики учета собственного капитала существуют еще неразрешенные проблемы. В связи с этим в дипломной работе ставилась цель – на основе изучения бухгалтерского учета и анализа по материалам ОАО «МЖК «Армавирский» разработать рекомендации по совершенствованию бухгалтерского учета и анализа собственного капитала.
Проведенная работа показала, что учет собственного капитала на предприятии организован не достаточно подробно. Для улучшения финансового положения и совершенствования системы бухгалтерского учета анализируемого предприятия можно рекомендовать следующие мероприятия:
дальнейшее развитие системы аналитического учета;
совершенствование отчетности, обеспечивающей системность данных и полезность для целей финансового анализа и контроля;
принятие рациональных реальных деловых управленческих решений;
автоматизация системы ведения бухгалтерского учета, внедрения на предприятии единой компьютерной сети, что позволяет сделать процесс учета менее трудоемким, более достигнутым для анализа:
увеличить уставный капитал;
наращивать собственный капитал;
создать резервный фонд за счет чистой прибыли.
Данные анализа собственного капитала ОАО «МЖК «Армавирский», проведенного за три года показали, что предприятие работает преимущественно на собственном капитале, который имеет за анализируемый период отрицательную динамику. Заемные средства растут более высокими темпами и доля собственного капитала в общих источниках финансирования снижается с 81,3% до 59,52%.??????????????? В структуре собственного капитала преобладает добавочный капитал, однако его удельный вес снижается в отчетном году по равнению с базовым за счет появления новых источников, таких как фонды специального назначения и нераспределенная прибыль.
Анализ финансовой устойчивости показал, что у предприятия не стабильное финансовое положение, так как собственных источников финансирования не хватает для покрытия затрат и убытков. В связи с этим предприятие может оказаться на грани банкротства.
В результате анализа выявился недостаток собственных оборотных средств, недостаточная маневренность собственного капитала.
Использование на предприятии предложенных мною рекомендаций будет способствовать стабилизации финансового состояния ОАО МЖК «Армавирский».
5 Международный опыт учета собственного капитала
Список использованных источников
Ануфриев В.Е. Учет капитала предприятия//Бухгалтерский учет. 2001. №5 с. 5-13.
Балабанов И.Т. Анализ и планирование финансы хозяйствующего субъекта.–Москва.: «Финансы и статистка», 1998.–112 с.
Барышников Н.П. Бухгалтерский учет, отчетность и налогообложение. Том 2. 2-е издание. Москва: Информационно-издательский дом «Финансы» 1997.
Барышников Н.П. В помощь бухгалтеру и аудитору. Москва: Информационно-издательский дом. «Финансы» 2000 г.
Донцова Л.В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности.–Москва: Издательство «Дело и сервис». 1999.
Ефимова О.В. Анализ собственного капитала. //Бухгалтерский учет №1. 1999.
Ефимова О.В. Анализ собственного капитала. //Бухгалтерский учет №11. 2000.
Ефимова О.В. Годовая отчетность для целей финансового анализа//Бухгалтерский учет №2 1998.
Ковалев В.В. Модели анализа и прогнозирование источников финансирования//Бухгалтерский учет №7 2000 г.
Козлова Е.П., Парашутин Н.В. и др. «Бухгалтерский учет». М.; финансы и статистика, 1998.
Кондраков Н.П. Бухгалтерский учет. М.; Инфра-М.2000.
Николаева С.А. Нормативное регулирование бухгалтерского учета//Бухгалтерский учет №2. 2000.
Новодворский В.Д. «Об акционерном обществе, его уставом и резервном капитале»//Бухгалтерский учет №11. 1999.
Закон РФ «Об акционерных обществах».
Павлова Л.Н. Финансы предприятий. М.; финансы. 1998.
Палий В.Ф., Палий В.В. Финансовый учет. М.; Пресс. 1999.
Пятов М.Л., Семенова М.В., учетная политика организации на 2001 год//Бухгалтерский учет №1. 2000.
Ревенко П.В., Вольфман Б.А. и др. Финансовая бухгалтерия. М.; Инфософт. 1999.
Русак Н.А., Русак В.А. финансовый анализ субъекта хозяйствования. Справочное пособие. Минск; Высшая школа, 1999.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Минск; ООО «Новое знание», 2000.
Хорин А.Н. «Финансовая отчетность организации: цель составления»//Бухгалтерский учет. 2001 №7.
Хорин А.Н. «Финансовая отчетность организации: раскрытие основных элементов форм отчетности//Бухгалтерский учет №8. 2001.
Шеремет А.Д., Сайфулин Р.О. и др. Методика финансового анализа. М.: Инфра. 2000.
Шнитдман Л.З. Рекомендации по переходу на новый план счетов М.; «Бухгалтерский учет».
Новый план счетов.
Реферат
Работа состоит из 75 листов, 4 рисунков, 14 таблиц, 14 источников
бухгалтерский учет, бухгалтерская отчетность, собственный капитал, дополнительный капитал, рентабельность, прибыль, доходность капитала
Отчет о преддипломной практике содержит сведения об организационной структуре ОАО «Масложиркомбината «Армавирский», направлениях его деятельности, а также истории и перспективах развития. В аналитической части производится учете и анализ собственного капитала, анализ образования и использования прибыли, доходов, рентабельности, доходности капитала.
Также в отчете представлены рекомендации по совершенствованию учета собственного капитала и увеличению его доходности.
Содержание
Введение 4
1 Организационно-экономическая характеристика ОАО «МЖК
«Армавирский» 5
1.1 Общие сведения о предприятии 5
1.2 Основные технико-экономические показатели за 2000-2002 годы 10
2 Оценка организации учета собственного капитала 15
2.1 Анализ структуры собственного капитала и источников его
формирования 15
2.2 Анализ наличия и движения собственного капитала 19
2.3 Анализ финансовой устойчивости 21
2.4 Анализ рентабельности капитала 24
3 Рекомендации по совершенствованию учета собственного 31
капитала и увеличению его доходности
3.1 Обоснование необходимости прироста собственного капитала 31
3.2 Совершенствование бухгалтерской отчетности 37
Заключение 40
Приложения
Список использованной литературы 75
Введение
Целью прохождения преддипломной практики является сбор необходимых исходных данных для написания дипломного проекта на тему «Учет и анализ собственного капитала». Собранные в достаточной мере необходимые материалы позволят составить наиболее полное впечатление о финансово-хозяйственной деятельности ОАО «МЖК «Армавирский» за рассматриваемый период с 2000 по 2002 годы, что даст возможность провести наиболее обстоятельный анализ показателей характеризующих состояние рассматриваемой темы.
Объектом исследования в процессе прохождения практики выступает состояние и изменение показателей характеризующих наличие и эффективность использования собственного капитала предприятия.
Для написания отчета о прохождении преддипломной практики использовались данные, характеризующие развитие предприятия в историческом плане, нормативные документы, на основании которых организована правовая сторона деятельности предприятия, данные бухгалтерского учета и отчетности, характеризующие состояние собственного капитала предприятия, а также методическая и учебная литература, на основании которой проводились необходимые для анализа расчеты.
1 Организационно-экономическая характеристика ОАО МЖК
«Армавирский»
1.1 Общие сведения о предприятии
ОАО «Масложиркомбинат «Армавирский» является крупнейшим предприятием России по переработке семян подсолнечника и косточек фруктовых плодов. Комбинат основан в 1894 году.
Комбинат преобразован из государственного предприятия в открытое акционерное общество и действует на основании Устава, утвержденного решением Общего собрания акционеров, в соответствии с Указом Президента РФ №721 от 01.07.92г. «Об организационных мерах по преобразованию государственных предприятий в акционерные общества». Общество осуществляет свою деятельность в соответствии с действующим законодательством РФ и Уставом.
Юридической базой функционирования предприятия является Гражданский Кодекс РФ, Федеральный Закон РФ №208 – ФЗ от 26.12.95г. «Об акционерных обществах».
ОАО МЖК «Армавирский» является юридическим лицом и создано без ограничения срока деятельности, имеет в собственности имущество, учитываемое на самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
Общество осуществляет свою деятельность на коммерческой основе в целях получения прибыли.
Основными видами деятельности Общества являются:
промышленная деятельность,
торговая деятельность,
посредническая деятельность,
закупочная и сбытовая деятельность,
строительство и эксплуатация пищевых предприятий.
П
ОАО МЖК «Армавирский»
роизводство предприятия состоит из основных цехов: маслоэкстракционного, сырьевого, майонезно-рафинационного и косточкового, вспомогательных и обслуживающих производств и участков. Производственная структура ОАО МЖК «Армавирский» представлена на рисунке 1.1. Тип построения производственной структуры предприятия – предметный.
Основное
производство
Вспомогательное
производство
Обслуживающее
производство
Материальный
склад
Транспортный
цех
Склад
готовой продукции
Рушальновеечный
участок
Маслопрессовый
участок
Маслоэкстракционный
цех
Сырьевой цех
Майонезно-рафинационный цех
Маслоэкстракционный
участок
Отделение
расфасовки масла
Отдел
сторожевой
охраны
Косточковый цех
Элеватор шрота
Отделение
изготовления бутылок
Отделение производства майонеза
Отдел
пожарной охраны
Ремонтно-механический цех
Отделение
рафинации и дезодорации масла
Производственная
лаборатория
Переработка
косточковых культур
Цех КИН и А
Электроцех
Переработка
бескожурных культур
Цех
парокотельной






Ремонтно-строительный цех

Рисунок 1.1 – Производственная структура ОАО МЖК «Армавирский»
Рисунок 1.1 – Производственная структура ОАО МЖК «Армавирский»
Производственная деятельность комбината направлена на переработку различных видов масличного сырья (семян подсолнечника), получение растительных масел, майонеза и попутной продукции – шрота.
Выпускаемая продукция – масло подсолнечное прессовое нерафинированное, рафинированное, дезодорированное, фасованное, шрот подсолнечный, майонез, масла косточковых культур, крошки косточковой.
Предприятие по технологическим условиям относится к предприятиям с непрерывным процессом производства. На сегодняшний день на комбинате сложилась обстановка, при которой из-за отсутствия собственных оборотных средств, отсутствия льготных кредитов на покупку масличного сырья, предприятие перерабатывает семена на давальческой основе, в связи с чем производство стало носить сезонный характер.
Основными поставщиками маслосемян являются хозяйства Краснодарского края (Новокубанский, Отрадненский, Гулькевичский, Успенский, Белоглинский, Курганинский, Павловский, Тихорецкий районы). До 50% семян подсолнечника поставляется из соседних регионов Ростовской области, Ставропольского края, Калмыкии.
Потребителями продукции комбината являются не только жители города Армавира и Краснодарского края, но и практически в любом городе России продукция комбината пользуется спросом.
Наиболее крупные потребители масла подсолнечного – «Жировой комбинат» г. Екатеринбурга, Троицкий жировой комбинат, Иркутский масложиркомбинат, ООО «Конфин» г. Москва и другие, шрота подсолнечного – птицефабрика края: ТОО «Армавирское», птицефабрика «Динская», «Белореченская», «Ейская», «Тбилисская» и другие
В условиях рыночной экономики важнейшим фактором нормативного функционирования производства является, как уже было сказано выше – управленческая деятельность, которая обеспечивается информацией, удовлетворяющим требованиям менеджеров и ее подчиненностью потребностям организационной структуры предприятия. Организационные структуры управления отличаются большим многообразием и зависят от множества факторов. На ОАО МЖК "Армавирский" организационная структура официально находит свое выражение в штатном расписании, фактически она обеспечивает согласованность отдельных видов деятельности и усилий подразделений по выполнению основных задач и целей.
Области хозяйственной деятельности можно представить рисунком 1.2.
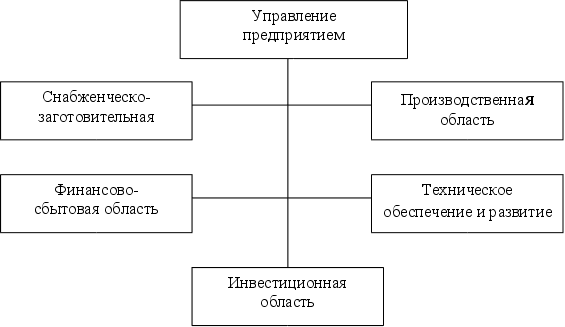
Рис. 1.2 - Области хозяйствования деятельности ОАО МЖК «Армавирский»
Полная организационная структура предприятия зависит от следующих факторов:
характера производства и его отраслевых особенностей, состава выпускаемой продукции, технологии изготовления, масштаба и типа производства, уровня технической оснащенности предприятия;
форм организации управления;
соответствия структуры аппарата управления и иерархической структуры производства;
соотношения между отраслевой (по продукту) и
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.