Решение задач оптимизации бизнес-процессов с использованием прикладных программ
Для учета неоднородности инфляции удобно ввести базисные коэффициенты неоднородности и коэффициенты неоднородности темпов роста цен для каждого бюджетного элемента в конкретном планируемом периоде. На основании прогнозного уровня инфляции и коэффициентов неоднородности определить индексы цен на продукцию и материальные ресурсы для расчета прогнозных цен.
3. Расчеты с покупателями.
Данный этап предназначен для определения состава потенциальных покупателей продукции, а также основных направлений политики предприятия в области коммерческой деятельности. В этих целях необходимо определить положение предприятия на рынке, проработать положения снабженческо-сбытовой политики, а также обеспечить должную организацию и функционирование сбытовой службы организации. Определяется стратегия выхода предприятия на рынок, варианты выхода на различные сектора и сегменты рынка, емкость рынка сбыта, портфель заказов, доля предприятия на рынке и ее динамика, ценовая стратегия, рост производства. Определяются основные потребности потребителей, пути выхода на них, вероятность появления новых потребителей, платежеспособность потребителей и их обязательность в платежах, расположение потребителей, способы доставки продукции до них.
Прогноз сбыта – важнейший элемент планирования деятельности предприятия. Используются две группы методов прогноза сбыта:
анализ тренда, анализ доли на рынке, коллективные оценки специалистов или экспертов, опрос потребителей и др.;
метод последовательных соотношений, метод наращивания рынка, методы статистического анализа.
Прогноз рекомендуется составлять на год с разбивкой по месяцам или даже неделям. Во внимание принимаются возможные сезонные колебания объемов продаж (в натуральном и стоимостном выражениях). В связи с этим прогноз систематически корректируется в зависимости от реальных результатов продаж.
Прогнозируемая структура продаж разбивается по отдельным ассортиментным группам, потребителям, временным периодам и т.д. При этом определяется доля рынка, которую держит предприятие на рынке определенного вида продукции. Рыночные доли могут устанавливаться по числу покупателей, по объемам продаж, по обороту.
4. Складские запасы и незавершенное производство.
Планирование складских запасов в рамках общей процедуры бюджетирования имеет немаловажное значение. Для промышленного предприятия прогнозирование складских запасов следует вести в двух направлениях:
по запасам сырья и материалов;
по запасам готовой продукции
1. Прогноз запасов сырья и материалов необходим для корректного формирования бюджета закупок, рассчитываемого с учетом потребности на производственную программу, имеющихся остатков на складе и нормативного страхового запаса:
Планируемая величина закупки компонента = Плановая потребность в компоненте по нормам на производственную программу -
-Остаток компонента на начало периода + Количество компонента, необходимое для формирования нормативного страхового запаса на складе
2. Прогноз запасов готовой продукции влияет на правильное формирование производственной программы, рассчитываемой с учетом спроса на продукцию, имеющихся остатков на складе и производственных возможностей предприятия
План производства продукта = Спрос на продукт - Остаток продукта на начало периода - Количество продукта, ограничиваемое производственными возможностями + Количество продукта, необходимое для формирования нормативного страхового запаса на складе для обеспечения ритмичности отгрузки
В свою очередь, каждое из направлений прогнозирования необходимо разделять на две составляющие:
- Прогнозирование остатков на начало планового периода;
- Расчет нормативных величин страховых запасов.
Прогнозирование остатков на начало планового периода.
Если проведенный анализ динамики складских запасов по фактическим данным показывает, что на начало каждого месяца они находятся примерно на одном и том же уровне (такая ситуация может возникать либо при ритмичной работе предприятия и поддержании на складе нормативных страховых запасов, либо при наличии на складе "мертвых запасов"), то в качестве остатков на начало планируемого года можно взять имеющиеся сведения об остатках, например, на 1 ноября или 1 декабря текущего года. Если уровень запасов не стабилен, а политика управления производством прогнозируемо приведет к изменению складских запасов к началу планового года, то для расчета остатков целесообразно воспользоваться следующими формулами:
Для расчета остатков сырья и материалов на начало планируемого года:
Остаток компонента на начало планируемого года = Остаток компонента на текущий момент + Величина закупки компонента в соответствии с планом текущего года - Плановый расход компонента на производственную программу
Для расчета остатков готовой продукции на начало планируемого года:
Остаток продукта на начало планируемого года = Остаток продукта на текущий момент + Планируемая величина производства продукта - Планируемая отгрузка продукта
Расчет нормативных величин страховых запасов
Целью создания страхового запаса является обеспечение производства в случае каких-либо сбоев в процессе поставки. Расчет нормативного страхового запаса осуществляется по формуле:
Зстр = Мп (То + Ттр + Тпр + Тпод), где
Мп – среднемесячное потребление материала;
То – время на отгрузку материала поставщиком;
Ттр – время транспортировки;
Тпр – время на приемку материала потребителем;
Тпод – время на подготовку материала к производству.
Страховой запас готовой продукции формируется для компенсации колебаний между спросом и предложением. Его величину можно задать в процентах от месячного объема продаж, либо в днях запаса.
Прогнозирование незавершенного производства.
Размер незавершённого производства в стоимостном выражении, планируемый при разработке производственной программы, может рассчитываться по формуле:
НЗП = Тц х Стп х Кн.з./ Дп, где
Тц - длительность производственного цикла, дней;
Стп - себестоимость выпуска товарной продукции;
Кн.з. - коэффициент нарастания затрат;
Дп - количество дней в плановом периоде.
Коэффициент нарастания затрат определяется по формуле:
Кн.з. = (Ум + 1) / 2 , где
Ум - удельный вес материальных затрат в себестоимости продукции.
5. Производственные мощности предприятия.
Производственная мощность предприятия (цеха или производственного участка) характеризуется максимальным количеством продукции соответствующего качества и ассортимента, которое может быть произведено им в единицу времени при полном использовании основных производственных фондов в оптимальных условиях их эксплуатации.
Производственная мощность – величина динамичная, изменяющаяся под влиянием различных факторов. Поэтому она рассчитывается применительно к определенному периоду времени и даже календарной дате. Мощность определяется на начало планового периода – входная мощность и на конец планового периода – выходная мощность. Последняя рассчитывается по формуле:
Мк = Мн + Мс + Mр + Мо + Мнз – Мв, где
Мк – мощность на конец планового периода; Мн – производственная мощность на начало планового периода; Мс – ввод мощностей в результате строительства новых, расширения действующих мощностей; Мр – прирост мощности вследствие реконструкции; Mо – увеличение мощности в результате технического переоснащения и проведения других организаионно-технических мероприятий; Мнз – увеличение (уменьшение) мощностей вследствие изменения номенклатуры продукции; Мв – уменьшение мощности вследствие ее выбытия. Кроме входной и выходной мощностей определяется также величина среднегодовой мощности (Мср) по формуле:
Мср = Мн + ((Мс * Тс+ Мр * Тр + Мо * То + Мнз * Тнз - Мв * Тв) / 12), (3.13.), где
Тс, Тр, То, Тнз, Тв – сроки действия соответствующих мощностей с момента их введения и до конца планового года.
В целях определения производственных мощностей предприятия для расчета бюджета каждый продукт закрепляется за соответствующей установкой, по которой определяется суточная мощность выпуска и запланированные остановки, когда производство изделия прекращается.
После внесения суточной мощности происходит расчет месячных мощностей выпуска каждого продукта по следующей формуле:
Мм = Мс * N, где
Мс – суточная мощность установки по продукту;
N – количество рабочих дней месяца.
6. Нормируемые затраты.
Функцию нормирования следует рассматривать как процесс разработки научно обоснованных расчетных величин, устанавливающих количественную и качественную оценку различных элементов, используемых в процессе производства и управления. Эта функция оказывает воздействие на поведение объекта, четкими и строгими нормами дисциплинирует разработку и реализацию производственных заданий, обеспечивая равномерный и ритмичный ход производства, его высокую эффективность. Рассчитываемые по этой функции календарно-плановые нормативы (производственные циклы, размеры партий, заделов деталей и др.) служат основой планирования, определяют продолжительность и порядок движения предметов труда в процессе производства.
Существуют следующие виды нормируемых затрат:
нормы оплаты труда
нормы расхода сырья и материалов
нормы потребления энергоресурсов.
Нормируемые затраты планируются для каждого продукта отдельно по соответствующим статьям затрат и участвуют в расчете общей потребности предприятия на производственную программу и расчете себестоимости продукции.
7. Условно-постоянные затраты.
Бизнес-прогноз «Условно-постоянные затраты» предназначен для планирования косвенных расходов, связанных с производством и реализацией продукции, работ, услуг и внереализационных расходов предприятия и взаимоувязан с дополнительными прогнозами «Распределение косвенных затрат» и «Генерация потребностей».
К условно-постоянным затратам относятся общепроизводственные и общезаводские расходы.
Прогноз общепроизводственных расходов представляет собой детализированный план предполагаемых производственных затрат, отличных от прямых затрат материалов и прямых затрат труда, которые должны быть понесены для выполнения производственного плана в будущем периоде.
Этот прогноз имеет две цели:
интегрировать все прогнозы общепроизводственных расходов, разработанные менеджерами по производству и его обслуживанию;
аккумулируя эту информацию, предоставить данные для вычисления нормативов этих расходов на предстоящий учетный период.
Прогноз общих административных расходов представляет собой детализированный план текущих операционных расходов, отличных от расходов, непосредственно связанных с производством и сбытом, но необходимых для поддержания деятельности в целом в будущем периоде. Разработка такого прогноза нужна для обеспечения информации, для оценки объема необходимых средств, а также для целей контроля этих расходов.
8. Расчеты с поставщиками
Этап сбора информации о контрагентах в рамках бюджетного планирования имеет цель определения состава потенциальных поставщиков сырья и материалов, а также основных направлений политики предприятия в области снабжения. С каждым поставщиком предприятие может иметь один или более контрактов на покупку сырья и материалов, содержащих индивидуальные параметры: базовую цену; жестко заданное изменение цен по месяцам (в случае если оно отлично от индекса изменения цен по данной статье); объем предложения поставщика или снятие ограничений по объему, если предложение поставщика не ограничено или достаточно для предприятия; отсрочку платежа или требуемую предоплату; вероятность совершения сделки по данному контракту (определяет приоритетность покупок при формировании бюджета закупок предприятия); процент оплаты деньгами и т.д. Если по контракту с поставщиком требуется производить предоплаты, то необходимо указать авансы на конец периода, чтобы получить правильный расчет выплат последнего месяца.
Для составления прогноза можно выбрать один из следующих способов планирования расчетов с поставщиками:
- проранжировать поставщиков по объему поставок за прошлые периоды, выбрать по каждой позиции закупаемого материала 1-3х поставщиков, на долю которых приходится большая часть поставок, и внести их в систему для участия в расчете бюджета.
- объединить поставщиков в условные группы по ценовому признаку, условиям оплаты и поставки, т.к., как правило, в одной отрасли под влиянием конкуренции складываются схожие параметры предложения.
При этом необходимо как можно точнее представить и заложить в бюджет ценовую политику взаиморасчетов с поставщиками либо на основе сложившихся тенденций по данным анализа изменения цен прошлых лет, либо на основе условий контракта или проведенных переговоров.
2.2.1.2. Бизнес-прогнозы для расчета финансового бюджета
Для того чтобы выполнить расчет финансового бюджета предприятия необходимо подготовить следующие бизнес прогнозы:
1. Дебиторская и кредиторская задолженность прошлых лет
Формирование политики управления дебиторской задолженностью предприятия осуществляется по следующим основным этапам.
1. Анализ дебиторской задолженности предприятия в предшествующем периоде. На первом этапе анализа оценивается уровень дебиторской задолженности предприятия и его динамика в предшествующем периоде.
На втором этапе анализа определяются средний период инкассации дебиторской задолженности и количество ее оборотов в рассматриваемом периоде.
На третьем этапе анализа подробно рассматривается состав просроченной дебиторской задолженности, выделяются сомнительная и безнадежная задолженность. В процессе этого анализа используются следующие показатели: коэффициент просроченности дебиторской задолженности и средний «возраст» просроченной (сомнительной безнадежной) дебиторской задолженности.
На четвертом этапе анализа определяют сумму эффекта, полученного от инвестирования средств в дебиторскую задолженность.
2. Формирование принципов кредитной политики по отношению к покупателям продукции. Тип кредитной политики характеризует принципиальные подходы к ее осуществлению с позиции соотношения уровней доходности и риска кредитной деятельности предприятия. Различают три принципиальных типа кредитной политики предприятия : консервативный, умеренный и агрессивный.
3. Определение возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по товарному (коммерческому) и потребительскому кредиту. Расчет необходимой суммы финансовых средств, инвестируемых в дебиторскую задолженность, осуществляется по следующей формуле:
Идз = (ОРк * Кс/ц * (ППКср + ПРс) / 360), где
Идз – необходимая сумма финансовых средств, инвестируемых в дебиторскую задолженность;
ОРк – планируемый объем реализации продукции в кредит;
Кс/ц – коэффициент соотношения себестоимости и цены продукции, выраженный десятичной дробью;
ППКср – средний период предоставления кредита покупателям, в днях;
ПРср – средний период просрочки платежей по предоставленному кредиту, дни.
4. Формирование системы кредитных условий. В состав этих условий входят следующие элементы: срок предоставления кредита, размер предоставляемого кредита (кредитный лимит), стоимость предоставления кредита, система штрафных санкции за просрочку исполнения обязательств
5. Формирование стандартов оценки покупателей и дифференциация условий предоставления кредита. Включает следующие основные элементы:
определение системы характеристик, оценивающих кредитоспособность отдельных групп покупателей;
формирование и экспертизу информационной базы проведения оценки кредитоспособности покупателей;
выбор методов оценки отдельных характеристик кредитоспособности покупателей;
группировку покупателей продукции по уровню кредитоспособности;
дифференциацию кредитных условий в соответствии с уровнем кредитоспособности покупателей.
6. Формирование процедуры инкассации дебиторской задолженности. В составе этой процедуры должны быть предусмотрены: сроки и формы предварительного и последующего напоминаний покупателям о дате платежей; возможности и условия пролонгирования долга по предоставленному кредиту; условия возбуждения дела о банкротстве несостоятельных дебиторов.
7. Построение эффективных систем контроля за движением и своевременной инкассацией дебиторской задолженности. Такой контроль организуется в рамках построения общей системы финансового контроля на предприятии как самостоятельный его блок.
Кредиторская задолженность может быть внутренней и внешней по отношению к предприятию. В рамках подготовки данных для бюджетного планирования необходимо оценить размер кредиторской задолженности на начало планируемого периода и определить период ее предполагаемого погашения.
2. Прочая деятельность
Прочая деятельность предприятия определяется реализацией основных средств, реализацией прочих активов, а также различными внереализационными доходами и расходами предприятия, такими как: штрафы, пени и неустойки и другие экономические санкции; проценты, полученные по суммам средств, числящихся на счетах предприятия и т.д.
Необходимость прогноза этих видов деятельности вызвана тем, что на некоторых предприятиях удельный вес доходов (расходов) от данных операций достаточно велик и значительно влияет на формирование прибыли предприятия.
Детализация доходов и расходов от прочих видов деятельности зависит от их специфики на конкретном предприятии.
3. Прогноз инвестиций.
Для того чтобы определить целесообразность вложения средств предприятия необходимо проработать различные варианты инвестиционных проектов. Работа по определению экономической эффективности инвестиционного проекта является одним из наиболее ответственных этапов, включающий детальный анализ и интегральную оценку всей технико-экономической и финансовой информации.
Для оценки инвестиционной деятельности могут применяться следующие показатели:
соотношение капиталовложений в объекты производственного и непроизводственного назначения характеризует отвлечение средств на непроизводственное развитие;
соотношение заемных и собственных средств в инвестиционной деятельности, характеризует привлекательность компании для инвесторов и зависимость от заемного капитала в инвестиционной деятельности;
внутренняя норма доходности по каждому новому инвестиционному проекту, определяющая предельную эффективность капиталовложений. Норма дисконта, при которой дисконтированная стоимость притока реальных денег (поступлений от проекта) равна дисконтированной стоимости оттоков (инвестиций);
соотношение освоения капиталовложений и финансирования приоритетных проектов (по основным проектам) характеризует степень использования средств, выделенных на приоритетные проекты;
удельные капиталовложения определяю капиталоемкость вводимых мощностей.
4. Привлечение заемных средств.
Процесс формирования политики привлечения предприятием заемных средств включает следующие основные этапы.
1. Анализ привлечения и использования заемных средств в предшествующем периоде. Целью такого анализа является выявление объема, состава и форм привлечения заемных средств предприятием, а также оценка эффективности их использования.
2. Определение целей привлечения заемных средств в предстоящем периоде. Основными целями привлечения заемных средств предприятиями являются:
а) пополнение необходимого объема постоянной части оборотных активов.
б) обеспечение формирования переменной части оборотных активов.
в) формирование недостающего объема инвестиционных ресурсов.
г) другие временные нужды.
3. Определение предельного объема привлечения заемных средств. Максимальный объем этого привлечения диктуется двумя основными условиями;
а) предельным эффектом финансового левериджа.
б) обеспечением достаточной финансовой устойчивости предприятия.
4. Оценка стоимости привлечения заемного капитала из различных источников. Результаты такой оценки служат основой разработки управленческих решений относительно выбора альтернативных источников привлечения заемных средств, обеспечивающих удовлетворение потребностей предприятия в заемном капитале.
5. Определение соотношения объема заемных средств, привлекаемых на кратко- и долгосрочной основе. Расчет потребности в объемах кратко- и долгосрочных заемных средств основывается на целях их использования в предстоящем периоде.
6. Определение форм привлечения заемных средств: в разрезе финансового кредита, товарного (коммерческого) кредита, прочих форм.
7. Определение состава основных кредиторов. Определяется формами привлечения заемных средств.
8. Формирование эффективных условий привлечения кредитов:
срок предоставления кредита, ставка процента за кредит, условия выплаты суммы процента, условия выплаты суммы основного долга, прочие условия.
9. Обеспечение эффективного использования кредитов. Критерием такой эффективности выступают показатели оборачиваемости и рентабельности заемного капитала.
10. Обеспечение своевременных расчетов по полученным кредитам. С целью этого обеспечения по наиболее крупным кредитам может заранее резервироваться специальный возвратный фонд.
5. Основные фонды и нематериальные активы.
Для планирования амортизационных отчислений, расчета балансовой стоимости основных средств и нематериальных активов в бизнес-прогнозе «Амортизация» осуществляется:
определение основных средств по группам однородных объектов;
разнесение основных средств по центрам затрат;
расчет амортизационных отчислений в соответствии с налоговым и бухгалтерским учетом;
прогнозные поступления (ввод) и выбытие основных средств;
определение первоначальной стоимости и суммы износа на начало планового периода;
установление годовой нормы амортизации.
Амортизационные отчисления производятся по нормам амортизации. Норма амортизации – процент переноса стоимости фондов на стоимость продукции за период времени:
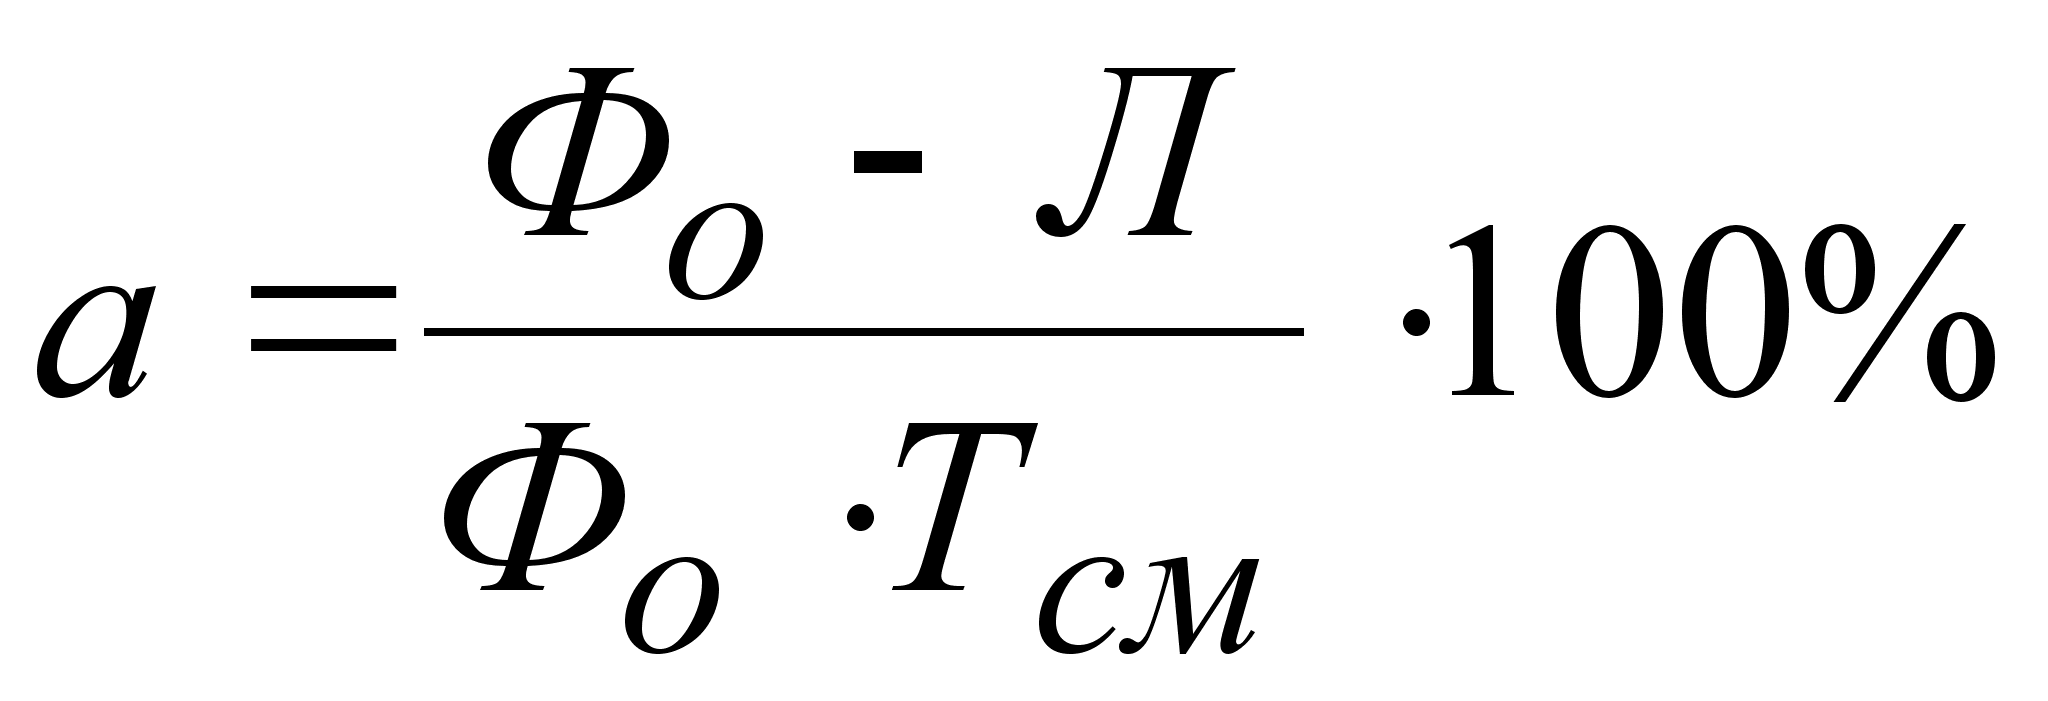 ,
где
Фо – первоначальная стоимость основных фондов
Л – ликвидац стоимость ОПФ,
Тсм- срок службы.
2.2.2. Формирование операционных бюджетов организации
Расчет бюджета продаж предприятия
Бюджет продаж формируется в натуральных и стоимостных показателях на год с месячной разбивкой и, как правило, определяет план отгрузки продукции. Данный бюджет формируется на основании бизнес – прогнозов расчеты с покупателями, прочая реализация на стадии расчета производственной программы предприятия посредством полного или частичного удовлетворения спроса клиентов.
Порядок составления бюджета продаж:
Определение объема продаж каждого продукта на первый месяц бюджетного периода в натуральном выражении;
Определение цены каждого продукта на первый месяц бюджетного периода;
Расчет месячного объема продаж для каждого продукта путем умножения значения в натуральных единицах на цену;
Определение возможную динамику цен (среднемесячный темп инфляции) и/или динамику сбыта (темп среднемесячного роста объемов продаж) на бюджетный период;
Расчет динамики продаж каждого продукта по месяцам путем умножения объема продаж за первый месяц бюджетного периода на соответствующий темп роста. Необходимо учитывать сезонные колебания;
Расчет объема продаж по каждому продукту за весь год путем суммирования за все месяцы бюджетного периода значения в каждом месяце;
Расчет объема продаж по всем продуктам по месяцам бюджетного периода путем суммирования по каждому продукту значения планируемые продажи;
Расчет производственной программы
Расчет производственной программы предприятия состоит из следующих этапов:
Анализируется возможность выпуска продуктов, находящихся на начало года в незавершенном производстве. Такие продукты считаются предопределенной производственной программой.
Увеличиваются производственные мощности предприятия на величину сверхнормативных запасов продукции предприятия.
Формируется производственная программа для удовлетворения потребностей структурных подразделений предприятия и обеспечения заданной величины нормируемых остатков. Для этих целей определяется программа выпуска требуемых продуктов, необходимых полуфабрикатов и сопутствующих продуктов.
Анализируется возможность удовлетворения спроса клиентов предприятия. Расчет производится последовательно в зависимости от ранжирования контрактов: контракты удовлетворяются по мере уменьшения ранга. Для каждого контракта определяется программа выпуска продуктов, необходимых полуфабрикатов и сопутствующих продуктов и происходит соответствующее уменьшение мощности. Следующий контракт рассчитывается уже по уменьшенным мощностям.
Анализируется ограничения отгрузки:
Недостаток мощностей по конкретной продукции предприятия в каком либо месяце периода, то производится анализ недоиспользованных мощностей предшествующих месяцев, и в случае определения резерва предлагается создать остатки продукции для удовлетворения будущего спроса. Если такого резерва не обнаружено, то происходит отказ от отгрузки по контракту.
Недостаток мощностей по полуфабрикатам, то первоначально анализируется возможность закупки полуфабриката (если это покупной полуфабрикат), затем – возможность его производства в предшествующие периоды. Если при анализе не обнаружено дополнительных альтернатив, то рассматриваются доступные на данный период рецептуры продукта, устраняющие возникший дефицит. Если такой возможности не найдено происходит отказ от отгрузки.
Невозможность закупки необходимого количества компонентов у поставщиков предприятия. Проблема решается анализом возможности закупки в предшествующие периоды в пределах срока хранения компонента и емкости складов, а также проверкой доступных рецептур производства продукта. В случае отрицательного результата поиска происходит отказ от отгрузки.
Проверка выпуска сопутствующих продуктов. Если сопутствующий продукт не востребован, не может быть утилизирован (или слишком дорог для утилизации), не может быть положен на склад, если емкость складов недостаточна или предприятие не может себе позволить отвлекать оборотные средства в сверхнормативные запасы (данный критерий задается перед началом расчета), то происходит отказ от отгрузки основного продукта, чтобы уменьшить выпуск сопутствующего.
Расчет бюджета закупки сырья и материалов
Бюджет закупки формируется как план службы материально-технического снабжения и определяет потребность в приобретении сырья, материалов, комплектующих в натуральном и стоимостном выражении в планируемом периоде
Для формирования бюджета закупки сырья и материалов рассчитывается потребность в материалах для выполнения производственной программы:
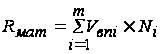 ,
где
Rмат - потребность в материалах для выполнения программы;
Vвп - объем валового выпуска конкретного продукта,
Ni - норма расхода материала на единицу продукции,
m- количество продуктов.
В бюджете закупок потребность в материалах корректируется на величину складских запасов и увеличивается на объем опережающих закупок, обусловленных ограничениями поставки. Учитывая специфику производства, при согласовании планов объема выпускаемой продукции и времени, определяется потребность в расходовании материальных ресурсов с учетом срока обеспечения и незавершенного производства.
Общий объем закупок рассчитывается по формуле:
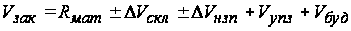 ,
где
∆Vскл- прирост складских запасов материалов,
∆ Vнзп -прирост материалов для изменения незавершенного производства,
Vупз - потребность в материалах для условно-постоянных затрат предприятия,
Vбуд - объем опережающих закупок для удовлетворения будущих потребностей.
Расчет бюджета закупки энергоресурсов
Бюджет закупки энергоресурсов рассчитывается в натуральном и стоимостном выражении аналогично бюджету закупки сырья и материалов и корректируется на величину возможного собственного производства энергоресурсов.
Объем приобретения энергоресурсов рассчитывается по следующей формуле:
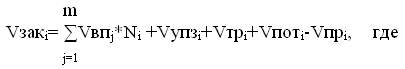
Vвп - объем валового выпуска j-продукта
m- количество продуктов,
Ni - норма расходования энергии на единицу продукции
Vупзi - постоянная потребность в i-энергоресурсе для хозяйственных нужд
Vтрi - транзитная потребность суббабонентов в i-энергоресурсе
Vпотi - планируемые потери i-энергоресурса
Vпрi - объем производства i-энергоресурса
Бюджет закупок энергоресурсов в стоимостном выражении рассчитывается аналогично бюджету закупок материалов, согласно тарифной политике, установленной с поставщиком энергии.
Расчет бюджета оплаты труда
При расчете бюджета заработной платы учитываются суммы, исчисленные по тарифным ставкам, окладам, основным расценкам, а также все виды доплат. Предприятие само вправе выбирать системы и формы оплаты труда. Планирование фонда заработной платы производится на весь списочный состав предприятия.
При расчете бюджетного процесса фонд заработной платы формируется на основе прогноза производственной программы и условно-постоянных затрат в бизнес - прогнозе «Условно-постоянные затраты».
Общий фонд годовой заработной платы формируется следующим образом:
Заработная плата, выплачиваемая сдельщикам по расценкам и повременщикам по тарифным ставкам, составляет тарифный фонд.
Доплаты к тарифному фонду – премии за выполнение и перевыполнение плана, надбавки за работу в ночное время, за руководство бригадой, обучение учеников, доплаты подросткам – вместе с тарифным фондом составляют фонд часовой заработной платы.
Доплаты за работу в сверхурочное время, оплата сокращенных часов кормящим матерям, оплата простоев внутри рабочего дня вместе с часовым фондом образуют фонд дневной заработной платы.
Доплаты, установленные законом за не полностью отработанное время – невыходов, вызванных выполнением общественных и государственных обязанностей, отпусков и выходных пособий, целодневных простоев, составляют в сумме с фондом дневной заработной платы общий фонд годовой заработной платы.
Расчет бюджета коммерческих расходов
При составлении бюджета коммерческих расходов определяются затраты, обеспечивающие своевременность и полноту отгрузки продукции и продвижение ее на рынке в прогнозном периоде.
В зависимости от организации процесса бюджетирования и детализации системы планирования, расходы на продажу могут планироваться как в натуральных и стоимостных величинах, так и в процентном отношении от объема отгрузки.
Коммерческие расходы подразделяются на:
переменные издержки, зависимые от объема продаж;
условно-постоянные издержки, связанные с осуществлением коммерческой деятельности.
конкретного продукта, региона, или в целом отгрузки товаров по предприятию, и рассчитанные на основании установленного процента в прогнозе "Коммерческие нормируемые затраты";
Переменные коммерческие расходы рассчитываются только после формирования бюджета продаж, определяющего ассортимент и количество реализуемой продукции на основании установленного процента в прогнозе "Коммерческие нормируемые затраты".
Условно-постоянные коммерческие расходы распределяются на продукты согласно установленной учетной политики.
2.2.3. Формирование финансовых бюджетов организации
Расчет себестоимости продукции
На первом этапе определяются прямые переменные затраты на выпуск продукции по всем статьям производственной себестоимости путем произведения расходной нормы на единицу продукции, объема выпуска и средней цены единицы компонента. Отходы, полученные при производстве, приходуются на склад и вычитаются из прямых затрат по базовым ценам.
На втором этапе определяются общецеховые и общезаводские расходы, относящиеся на себестоимость продукции. Цеховые и общезаводские расходы рассчитываются на основании бизнес - прогнозов Амортизация, Условно-постоянные расходы и Налоги. К цеховым расходам относятся затраты на продукт или цех, производящий продукцию. Общезаводские расходы – это затраты на непроизводственные подразделения предприятия.
Дополнительно, себестоимость продукции корректируется расходами будущих периодов и уменьшается на себестоимость собственных услуг, планируемых в бизнес - прогнозе прочая реализация, с прогнозируемой нормой прибыли. Для элементов собственных услуг, определенных в структуре производства к конкретной установке цеха, уменьшаются цеховые затраты по цеху, иначе общезаводские.
Если продукт присутствует в структуре производства в нескольких цехах, то затраты распределятся равномерно по всем цехам. Затраты цеха, который ничего не производил, переходят на общезаводские.
На третьем этапе происходит распределение цеховых и общезаводских затрат по продуктам.
Цеховые расходы будут распределяться между продуктами, производимыми в цехе, относительно базовых статей:
по цеху определяется общая сумма затрат по выбранным статьям, как сумма затрат на выпуск каждого продукта цеха;
рассчитывается доля выбранных статей по каждому продукту в базовой цеховой сумме;
определяется сумма цеховых затрат, распределяемых на каждый конкретный продукт, как произведение рассчитанной доли по каждому продукту и величины цеховых расходов.
Прямые постоянные затраты на продукт увеличивают сумму распределенных цеховых расходов на конкретный продукт.
После распределения цеховых расходов, подсчитываются заводские затраты, которые распределяются на все продукты, выпущенные в течение месяца, аналогично распределению цеховых.
После распределения общезаводских, рассчитывается себестоимость продукции, как сумма прямых, цеховых и заводских затрат на продукт. Если общая себестоимость продуктов изменилась, то начинается новая итерация.
Завершающим этапом расчета себестоимости является распределение коммерческих расходов, запланированных в бизнес - прогнозе «Коммерческие расходы» на отгруженную продукцию, базой распределения является положительная прибыль продукта. В случае получения убытков, коммерческие распределяются равномерно на все продукты.
Расчет бюджета инвестиций
На основании прогноза инвестиций формируется инвестиционный бюджет предприятия и выбираются источники финансирования: собственные или заемные. Если на период вложения средств предприятие располагает достаточной величиной прибыли, то вложения осуществляются за счет внутренних источников, в противном случае выбираются внешние источники финансирования, указанные в прогнозе привлечения заемных средств. Расчет происходит отдельно по каждому месяцу.
Осуществление эффективных проектов увеличивает поступающие в распоряжение предприятия доходы, которые затем служат источниками финансирования новых задач. На различных стадиях разработки и осуществления проекта (обоснование инвестиций, ТЭО, выбор схемы финансирования, экономический мониторинг) его эффективность определяется заново, с различной глубиной проработки.
Расчет бюджета доходов и расходов предприятия
Бюджет доходов и расходов (БДР) формируется в структуре бюджета.
Формат бюджета доходов и расходов является произвольной формой, утвержденной в системе бюджетирования предприятия и показывающий соотношение доходов от реализации и расходов, необходимых для осуществления деятельности в планируемый период. Одним из форматов бюджета доходов и расходов может выступать форма №2.
Группировка статей бюджета доходов и расходов строится на основе единого бюджетного классификатора, отражает задачи управления и основывается на существующих бизнес-процессах и их актуальности.
Каждая доходная и расходная статья бюджета может детализироваться до различных уровней (товарно-материальной ценности, услуги, договора, проекта и других бюджетных элементов) с учетом специфики производственно-сбытовой деятельности и на основе экономической обоснованности и целесообразности.
Доходная часть бюджета формируется с учетом:
бюджета продаж основной продукции;
доходов от прочей деятельности;
прогноза внереализационных доходов и рассчитанной курсовой разницы, полученной в результате предполагаемого изменения курса валюты на период получения денежных средств за отгруженную продукцию;
прогноза полученных процентов за предоставленные кредиты и займы.
Расходная часть бюджета формируется из показателей:
прямые переменные затраты, рассчитанные на производимую продукцию;
условно-постоянные затраты на основании соответствующего бизнес - прогноза;
коммерческие расходы на основании бизнес-прогноза «Коммерческие расходы»;
рассчитанные и введенные налоги в бизнес - прогнозе «Налоги»;
амортизация основных средств и нематериальных активов по бизнес - прогнозу «Амортизация»;
затраты на реализацию – расходы на закупку товаров для перепродажи, планируемых в бизнес - прогнозе «Прочая реализация», Сопутствующие доходы и Расчеты с покупателями;
проценты по полученным кредитам и займам из соответствующего бизнес - прогноза;
Для расчета прибыли отгруженной продукции при формировании бюджета доходов и расходов расходная часть дополнительно корректируется на показатели:
прирост готовой продукции рассчитывается как разница между стоимостью прихода на склад продукции в результате производства или закупки и стоимостью расхода - отгрузка готовой продукции покупателям;
прирост полуфабрикатов, используемых на внутреннее потребление;
прирост незавершенного производства.
Расчет движения денежных средств
Бюджет движения денежных средств (БДДС) формируется в структуре бюджета. Расчет производится для определения объема поступлений средств в каждом месяце и потребности в финансовых ресурсов на покрытие расходов.
Принципы группировки, состав и степень их детализации зависят от специфики деятельности конкретной организации. Это позволяет устанавливать статьи, влияющие на платежеспособность компании, и контролировать отклонения
Объем поступления денежных средств определяется:
За отгруженную продукцию, товары и услуги – по контрактам с покупателями посредством определения стоимостного объема отгрузки по контракту в данном месяце и смещения части оплаты за пределы месяца (позже или ранее) на основании равномерного распределения отгрузки по месяцу и выделению части соответствующей отсрочке платежа с учетом ставки НДС. При планировании получения суммы авансов по контрактам в предыдущем периоде, объем поступлений за отгруженную продукцию уменьшается до момента погашения кредиторской задолженности и увеличивается от поступлений предоплаты на конец года;
От внереализационной деятельности – поступления средств планируются в бизнес - прогнозе «Внереализационной деятельности»;
Поступления от дебиторской задолженности прошлых лет – по бизнес - прогнозу «Дебиторская задолженность» указывается месяц предполагаемого возврата средств;
От возмещения НДС – в случае превышения фактически уплаченного НДС над суммой НДС, причитающегося к уплате. Период возмещения определяется по бизнес - прогнозу «Налоги», где указывается период платежей;
Объем расходования средств определяется:
на закупки прямых переменных, условно-постоянных затрат – по контрактам с поставщиками посредством определения стоимостного объема закупки по контракту в данном месяце и смещения части оплаты за пределы месяца (позже или ранее) на основании равномерного распределения закупки по месяцу и выделению части соответствующей отсрочке платежа с учетом ставки НДС. При планировании суммы авансов по контрактам с поставщиками в предыдущем периоде, объем выплат уменьшается до момента погашения дебиторской задолженности и увеличивается от запланированных авансов на конец года;
для налоговых выплат – оплата рассчитанных и запланированных налогов и отчислений указывается в месяце по бизнес - прогнозу «Налоги»;
на погашение кредиторской задолженности прошлых лет – по бизнес