Решение задач оптимизации бизнес-процессов с использованием прикладных программ
Хруцкий В.Е., Сизова Т.В. «Внутрифирменное бюджетирование. Настольная книга по постановке финансового планирования», Издательство «Финансы и статистика»,2002г, 400с.
Чаусов В. Статья «Технология бюджетирования в управлении бизнесом кредитной организации», Аналитический банковский журнал, 2001г. №1 с.15-28.
Шим Д.К., Сигел Д.Г. “Основы коммерческого бюджетирования. Пошаговое руководство.”, Азбука - 2001, с.496
Щиборщ К.В. Бюджетирование деятельности промышленных предприятий России. . М.: Издательство «Дело и Сервис», 2001г . 544 с.
Приложения|
А |
Код стр. | 4 кв. 2003 | 1 кв. 2004 | 2 кв. 2004 | 3 кв. 2004 | 4 кв. 2004 | 1 кв. 2005 | ||||||||
| 1 | 2 | ||||||||||||||
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||||||||||||||
| Нематериальные активы | 110 | 1 032 | 1 021 | 1 047 | 1 058 | 1 034 | 1 065 | ||||||||
| Основные средства | 120 | 37 345 | 37 923 | 38 112 | 38 823 | 37 455 | 37 120 | ||||||||
| Незавершенное строительство | 130 | 3 123 | 3 103 | 3 087 | 3 067 | 2 045 | 1 042 | ||||||||
| Доходные вложения в материальные ценности | 135 | ||||||||||||||
| Долгосрочные финансовые вложения | 140 | ||||||||||||||
| Отложенные налоговые активы | 145 | ||||||||||||||
| Прочие внеоборотные активы | 150 | ||||||||||||||
| ИТОГО по разделу I | 190 | 41 500 | 42 047 | 42 246 | 42 948 | 40 534 | 39 227 | ||||||||
|
II. ОБОРОТНЫЕ АКТИВЫ |
|||||||||||||||
| Запасы | 210 | 16 958 | 16 957 | 17 865 | 18 428 | 17 152 | 16 360 | ||||||||
| в том числе: | |||||||||||||||
| сырье, материалы и другие аналогичные ценности | 15 983 | 16 394 | 17 021 | 17 450 | 16 349 |
|
|||||||||
| животные на выращивании и откорме | |||||||||||||||
| затраты в незавершенном производстве | |||||||||||||||
| готовая продукция и товары для перепродажи | |||||||||||||||
| товары отгруженные | |||||||||||||||
| расходы будущих периодов | 975 | 563 | 844 | 978 | 803 | 963 | |||||||||
| прочие запасы и затраты | |||||||||||||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 2 974 | 2 998 | 3 173 | 3 408 | 3 284 | 3 151 | ||||||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 1 135 | 2 084 | 3 098 | 2 864 | 2 865 | 2 967 | ||||||||
| в том числе покупатели и заказчики | |||||||||||||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 8 354 | 7 341 | 7 331 | 7 034 | 8 597 |
|
||||||||
| в том числе покупатели и заказчики | |||||||||||||||
| Краткосрочные финансовые вложения | 250 | 289 | 478 | 265 | 203 | 108 | 176 | ||||||||
| Денежные средства | 260 | 2 145 | 1 110 | 1 034 | 1 043 | 903 | 750 | ||||||||
| Прочие оборотные активы | 270 | ||||||||||||||
| ИТОГО по разделу II | 290 | 31 855 | 30 968 | 32 766 | 32 980 | 32 909 | 32 680 | ||||||||
| БАЛАНС | 300 | 73 355 | 73 015 | 75 012 | 75 928 | 73 443 | 71 907 | ||||||||
|
П
|
Код стр. | 4 кв. 2003 | 1 кв. 2004 | 2 кв. 2004 | 3 кв. 2004 | 4 кв. 2004 | 1 кв. 2005 | ||||||||
| 1 | 2 | ||||||||||||||
|
III. КАПИТАЛ И РЕЗЕРВЫ |
|||||||||||||||
| Уставный капитал | 410 | 19 364 | 25 300 | 26 687 | 29 010 | 30 200 | 27 453 | ||||||||
| Собственные акции, выкупленные у акционеров | |||||||||||||||
| Добавочный капитал | 420 | 30 731 | 30 800 | 31 366 | 32 141 | 32 160 | 32 180 | ||||||||
| Резервный капитал | 430 | ||||||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 4 854 | 5 186 | 5 440 | 5 553 | 4 560 | 4 976 | ||||||||
| ИТОГО по разделу III | 490 | 54 949 | 61 286 | 63 493 | 66 704 | 66 920 | 64 609 | ||||||||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||||||||||
| Займы и кредиты | 510 | 807 | 706 | 300 | 250 | ||||||||||
| Отложенные налоговые обязательства | 515 | ||||||||||||||
| Прочие долгосрочные обязательства | 520 | ||||||||||||||
| ИТОГО по разделу IV | 590 | 807 | 706 | 300 | 250 | 0 | 0 | ||||||||
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|
||||||||||||||
| Займы и кредиты | 610 | 7 531 | 4 445 | 5 311 | 4 567 | 3 087 | 3 864 | ||||||||
| Кредиторская задолженность | 620 | 10 069 | 6 578 | 5 908 | 4 407 | 3 437 | 3 434 | ||||||||
| в том числе: | |||||||||||||||
| поставщики и подрядчики | 8 467 | 5 346 | 4 867 | 3 086 | 2 754 | 2 534 | |||||||||
| задолженность перед персоналом организации | 12 | 34 | 42 | 56 | 21 | 44 | |||||||||
| задолженность перед гос. внебюджетными фондами | 567 | 322 | 353 | 298 | 265 | 397 | |||||||||
| задолженность по налогам и сборам | |||||||||||||||
| прочие кредиторы | 1 023 | 876 | 646 | 967 | 397 | 459 | |||||||||
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | ||||||||||||||
| Доходы будущих периодов | 640 | ||||||||||||||
| Резервы предстоящих расходов | 650 | ||||||||||||||
| Прочие краткосрочные обязательства | 660 | ||||||||||||||
| ИТОГО по разделу V | 690 | 17 600 | 11 023 | 11 219 | 8 974 | 6 524 | 7 298 | ||||||||
| БАЛАНС | 700 | 73 356 | 73 015 | 75 012 | 75 928 | 73 444 | 71 907 | ||||||||
|
Отчет о прибылях и убытках |
|
||||||||||||||
| Наименование показателя | Код стр. | 4 кв. 2003 | 1 кв. 2004 | 2 кв. 2004 | 3 кв. 2004 | 4 кв. 2004 | 1 кв. 2005 | ||||||||
| 1 | 2 | ||||||||||||||
|
Доходы и расходы по обычным видам деятельности |
|||||||||||||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 275 634 | 51 125 | 102 542 | 141 487 | 180 432 | 53 494 | |||||||||
| Себестоимость проданных товаров, продукции, работ, услуг | 268 448 | 48 078 | 95 734 | 131 034 | 170 243 | 47 909 | |||||||||
| Валовая прибыль | 7 186 | 3 047 | 6 808 | 10 453 | 10 189 | 5 585 | |||||||||
| Коммерческие расходы | 2 976 | 763 | 1 400 | 2 162 | 2 875 | 2 897 | |||||||||
| Управленческие расходы | 2 984 | 765 | 1 440 | 2 233 | 3 026 | 3 819 | |||||||||
| Прибыль (убыток) от продаж | 1 227 | 1 519 | 3 968 | 6 058 | 4 288 |
|
|||||||||
|
Прочие доходы и расходы |
|||||||||||||||
| Проценты к получению | 1 376 | 344 | 800 | 1 178 | 1 298 | 1 676 | |||||||||
| Проценты к уплате | 4 380 | 1 095 | 2 171 | 3 227 | 4 283 | 5 339 | |||||||||
| Доходы от участия в других организациях | |||||||||||||||
| Прочие операционные доходы | 3 828 | 957 | 1 544 | 2 310 | 3 076 | 3 842 | |||||||||
| Прочие операционные расходы | |||||||||||||||
| Внереализационные доходы | 2 556 | 639 | 1 425 | 2 213 | 3 001 |
|
|||||||||
| Внереализационные расходы | 1 288 | 322 | 567 | 890 | 1 213 | 1 536 | |||||||||
|
Прибыль (убыток) до налогообложения |
3 319 | 2 042 | 4 999 | 7 642 | 6 167 | 1 301 | |||||||||
| Отложенные налоговые активы | |||||||||||||||
| Отложенные налоговые обязательства | |||||||||||||||
| Текущий налог на прибыль | 2 754 | 389 | 1 233 | 934 | 693 | 962 | |||||||||
|
Чистая прибыль (убыток) отчетного периода |
565 | 1 653 | 3 766 | 6 708 | 5 474 | 339 | |||||||||
 15
397
 9
276


 (1
131)
 3
789

Приложение 4
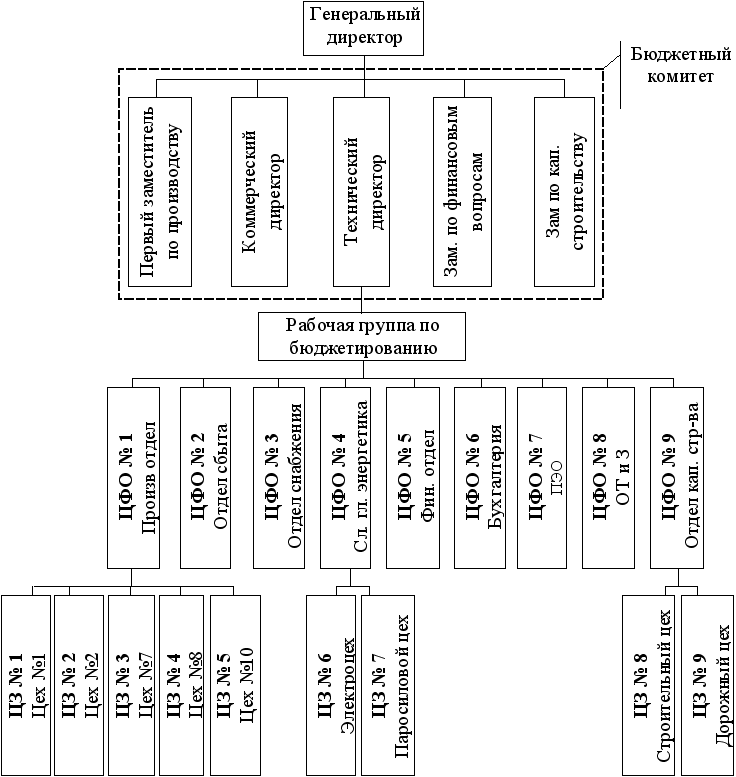 Рис.
48. Организационно-управленческая
модель бюджетного
процесса

Приложение 6
Положение о бюджетировании
Общие положения
Бюджет — это финансовый план, охватывающий все стороны деятельности предприятия и (или) его структурного подразделения (ЦФО) на конкретный период, в котором определены вероятные доходы и расходы, порядок осуществления расчетов с поставщиками и клиентами (условия поступления денежных средств), расходования поступивших денежных средств по операциям, прирост стоимости (капитала) предприятия (вероятная динамика активов и обязательств).
Бюджет ЦФО — это план, в котором определены цели ЦФО, нормативы (задания) по их реализации, задания по объемам привлекаемых ресурсов и всем видам расходов, связанных с выполнением заданий (прямые и накладные), задания по нормам и массе получаемой прибыли (валовой, операционной, балансовой и чистой).
Бюджеты разрабатываются для организации в целом, для центров финансовой ответственности и отдельных проектов (бизнес-планов), характеризующих коммерческую оценку конкретных новых направлений хозяйственной деятельности.
Центром финансовой ответственности является любое структурное подразделение, которое имеет обособленный в финансовом, организационном (юридическом) или хозяйственном (по продукту или региону) отношении вид деятельности (бизнеса), в состоянии контролировать (влиять на) доходы и расходы этого бизнеса и чье руководство имеет право принимать решения по оперативным вопросам и несет ответственность за финансовые результаты их исполнения.
1. Назначение системы финансового планирования
Назначение системы финансового планирования состоит в:
повышении финансовой устойчивости и улучшении финансового состояния ООО в целом;
увеличении эффективности использования имеющихся в распоряжении ООО активов (материальных и нематериальных ресурсов), повышении производительности труда;
повышении обоснованности выделения финансовых ресурсов, прежде всего кредитов, по отдельным направлениям хозяйственной деятельности ООО, видам контрактов (договоров);
проведении мониторинга финансовой эффективности отдельных видов хозяйственной деятельности;
прогнозировании, анализе и оценке различных сценариев изменения финансового состояния ООО, его структурных подразделений и видов деятельности для оперативного принятия соответствующих управленческих решений;
определении наиболее эффективных (с учетом сложившейся конъюнктуры и других факторов) видов и направлений хозяйственной деятельности ООО;
создании основы для проведения структурной перестройки ООО, определения тех программ и видов хозяйственной деятельности которые предстоит свернуть в обозримом будущем или, наоборот, расширить;
усилении стимулирования руководителей и работников структурных подразделений ООО к повышению рентабельности осуществляемых ими видов деятельности, повышению ответственности за связанные с этим доходы и расходы, за конечные финансовые результаты;
обучении руководителей и работников структурных подразделений ООО, чья деятельность связана с получением доходов, основам финансового планирования и финансового менеджмента, лучшему сопоставлению доходов и расходов, связанных с хозяйственной деятельностью их подразделений;
повышении финансовой обоснованности принимаемых управленческих решений;
обеспечении лучшей взаимосвязи между интересами отдельного подразделения ООО и интересами предприятия в целом.
2. Структура бюджетов
Система финансового планирования для ООО разрабатывается в двух уровнях:
Уровень 1. Сводные бюджеты (для ООО в целом) в составе основных бюджетов:
доходов и расходов;
движения денежных средств;
расчетный баланс;
и вспомогательных:
первоначальных (капитальных) затрат (инвестиционный бюджет);
кредитный план.
Уровень 2. Бюджеты ЦФО в составе основных бюджетов:
доходов и расходов;
движения денежных средств;
расчетный баланс;
и вспомогательных:
первоначальных (капитальных) затрат;
кредитный план.
Для ООО в целом разрабатываются сводные бюджеты доходов и расходов, бюджет движения денежных средств, бюджет первоначальных (капитальных) затрат и сводный расчетный баланс. Для ЦФО разрабатываются бюджеты доходов и расходов, движения денежных средств, бюджет первоначальных (капитальных) затрат и расчетные балансы.
Система финансового планирования базируется на следующих принципах:
унификация (единообразие) всех бюджетных форм для всех ЦФО, независимо от специфики их хозяйственной деятельности;
унификация (согласованность) бюджетных периодов для ООО, ЦФО и других структурных подразделений;
унификация процедур разработки бюджетов различных уровней;
совместимость бюджетных форм (форматов) с установленными формами государственной отчетности;
совместимость вспомогательных бюджетных документов с основными бюджетными формами (форматами);
обеспечение возможности составления сводного бюджета;
стабильность (неизменность) процедур бюджетирования и установленных целевых нормативов (показателей) на протяжении всего первоначально установленного бюджетного периода;
разделение накладных расходов на затраты ЦФО (общецеховые) и ООО в целом (общезаводские) по формуле, единой для всех подразделений;
непрерывность процедуры составления бюджетов, предусматривающей регулярный пересмотр и корректировку ранее сделанных прогнозов на новый период, не ожидая завершения действующего;
перед всеми подразделениями заранее формулируются финансовые цели в виде заданий определенных норм рентабельности (доли чистой (нераспределенной) прибыли в чистой - нетто выручке от реализации (в чистых продажах), операционной прибыли от реализации в чистой - нетто выручке от реализации (в чистых продажах), оказывающихся в распоряжении ЦФО в бюджетный период, лимитов отдельных видов затрат в виде процента от выручки от реализации (чистых продаж) или фиксированных сумм в абсолютных цифрах);
учет доходов и расходов, поступлений и списаний денежных средств необходимо проводить в сопоставимых по времени (с поправкой на инфляцию) единицах учета;
детальный учет преимущественно наиболее важных статей расходов, чья доля в чистых продажах достаточно велика в процентном отношении.
3. Бюджетный регламент
С учетом специфики ООО и нестабильности хозяйственной конъюнктуры бюджетный период вводится продолжительностью 12 месяцев с поквартальной и помесячной разбивкой.
По итогам первого месяца I квартала корректируются прогнозы и оценки на следующие месяцы того же (I) квартала, а также на II—IV кварталы.
По итогам второго месяца I квартала корректируются оценки на третий месяц того же квартала, составляются прогнозы на II квартал с помесячной (для БДиР и БДДС) и подекадной (для БДДС) разбивкой соответственно и корректируются оценки на II—IV кварталы.
По итогам I квартала корректируются данные на 1—3 месяцы П квартала и разрабатывается предварительный общий прогноз (проформа) на пятый (следующий за IV) квартал (т. е. I квартал следующего года). ,
Бюджетные наметки (прогнозы) на I—IV кварталы в целом нового года бюджетного периода составляются и представляются до 10-го числа месяца, предшествующего первому месяцу соответствующего квартала.
Бюджетные наметки на 1—3 месяцы I квартала бюджетного периода разрабатываются и представляются до 20-го числа месяца, предшествующего первому месяцу I квартала. Одновременно представляются отчеты о фактическом исполнении бюджетов за прошлые (истекшие) периоды.
Порядок разработки бюджетов внутри бюджетного периода.
До 20-го числа первого месяца I квартала представляются скорректированные бюджеты на второй и третий месяцы I квартала и на II—IV кварталы в целом.
Подведение итогов первого месяца I квартала осуществляется до 10-го числа второго месяца I квартала.
До 20-го числа второго месяца представляются скорректированные бюджеты на третий месяц I квартала, на II квартал с помесячной разбивкой и на III—IV кварталы в целом.
4. Подведение итогов второго месяца I квартала осуществляется до 10-го числа третьего месяца I квартала.
5. До 20-го числа третьего месяца представляются скорректированные бюджеты на II квартал с помесячной разбивкой и на III—IV кварталы в целом, а также составляется общий предварительный прогноз (проформа) на I квартал нового бюджетного периода (на новый календарный год), т. е. на I квартал, следующий за IV кварталом текущего бюджетного периода.
6. Подведение итогов I квартала осуществляется до 10-го числа первого месяца II квартала.
Разработка соответствующих бюджетов внутри II и III кварталов осуществляется согласно пп. 1 - 6 бюджетного регламента.
При подведении итогов за II квартал корректируются прогнозы на Ш и IV кварталы, проформа на I квартал следующего года и составляются проформы (предварительные варианты) на II квартал следующего года. Утверждение бюджета на новый год осуществляется с учетом ранее подготовленных поквартальных проформ.
При корректировке бюджетов представляются данные о фактическом исполнении бюджетов (до 10-го числа месяца, следующего за отчетным).
4. Организация бюджетного управления
4.1. Организация финансового планирования
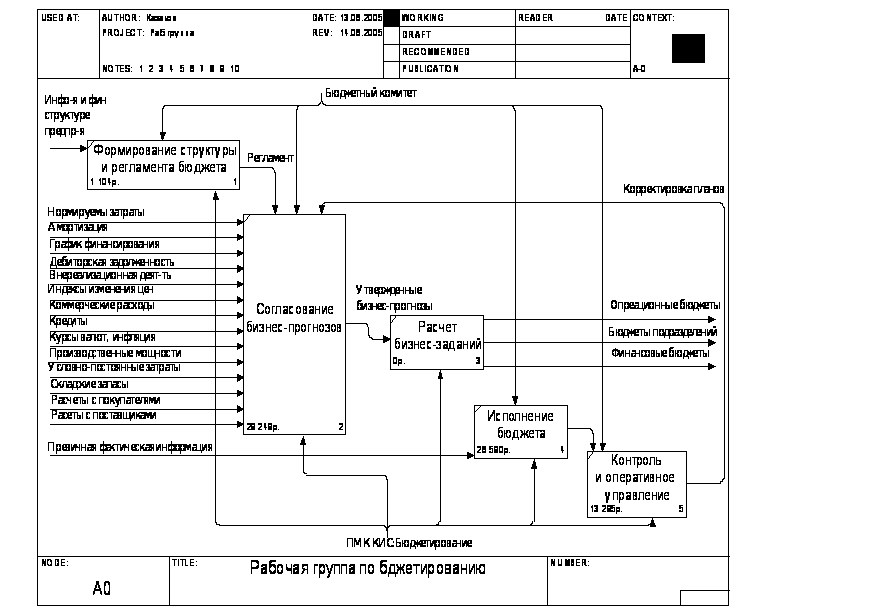
При отсутствии в ЦФО специального подразделения, занимающегося финансовым планированием и анализом, эти функции выполняет специально выделенная группа работников планово-экономического отдела во взаимодействии с другими службами, которые должны предоставлять информацию, необходимую для составления бюджетов. Рабочая группа по бюджетированию (плановики ЦФО) составляют бюджеты и корректирует их внутри бюджетного периода. Бюджеты капитальных (первоначальных) затрат, кредитный план и бюджет движения денежных средств в целом согласовываются с отделом платежей (финансовым отделом). Бухгалтерская служба (бухгалтеры ЦФО) отвечают за подготовку отчетов о выполнении бюджетов и (или) предоставляют необходимые данные.
4.2. Бюджетный контроль
Бюджетный контроль за правильностью заполнения бюджетных форм и достоверностью включенной в них информации осуществляется бюджетным комитетом.
Результаты исполнения бюджетов ЦФО ежемесячно докладываются бюджетному комитету, который принимает решения о мерах по исправлению негативных тенденций и поощрению тех ЦФО, которые превысили бизнес-задания.