Решение задач оптимизации бизнес-процессов с использованием прикладных программ
выплаты по инвестициям – планируются по бизнес - прогнозу «Инвестиции»;
Расчет прогнозного баланса
Как правило, прогнозный баланс строится в агрегированном виде. Он непосредственно зависит от совокупности показателей, определяемых для оценки хозяйственной деятельности и финансового анализа, и состоит из 2 разделов: активов и пассивов, которые должны в итоге быть равны.
Укрупненные статьи активов и пассивов формируются на основе рассчитанных операционных бюджетов, бюджета доходов и расходов, бюджета движения денежных средств и установленных (предполагаемых) данных на начало бюджетного периода.
В первом разделе активов прогнозного баланса отражаются показатели, характеризующие наличие и величину внеоборотных активов предприятия. Это нематериальные активы, основные средства, незавершенное строительство и прочие внеоборотные активы.
По статьям "Основные средства" и "Нематериальные активы" на начало года формируется остаточная стоимость на основании первоначальной стоимости и суммы накопленной амортизации за предшествующие периоды. С учетом нормы амортизации и планируемых поступлений и выбытий этих активов, определяемых в прогнозах амортизационных отчислениях, рассчитывается остаточная стоимость по каждому периоду.
В статье "Незавершенное строительство" отражается сумма капитальных затрат организации, по которым еще не завершено строительство, не закончен процесс их создания или ввода в эксплуатацию, а также расходы на научно-исследовательские и опытно-конструкторские работы. Сальдо по статье увеличивается на величину средств, планируемых в инвестиционном бюджете, и уменьшается на сумму введенных в эксплуатацию и списанных на счета основные средства и нематериальные активы.
"Прочие внеоборотные активы" включают планируемые доходные вложения в материальные ценности, долгосрочные финансовые вложения, отложенные налоговые активы.
По второму разделу "Оборотные активы" отражается стоимость запасов, дебиторская задолженность, налог на добавленную стоимость по приобретенным ценностям, денежные средства и краткосрочные финансовые вложения.
В расшифровочных статьях "Запасы" показывается стоимость материально-производственных запасов - остатков сырья, материалов, готовой продукции, полуфабрикатов, товарных запасов на складе, стоимость незавершенного производства и расходов будущих периодов. Планируемые складские запасы рассчитываются с учетом стоимости на начало периода, величины нормативных значений расходных элементов, а также прироста складских запасов (поступление и расходование средств в прогнозном периоде по каждой группе: произведенная, но неотгруженная продукция: произведенные, но не использованные полуфабрикаты; приобретенные, но неиспользованные запасы).
Затраты в незавершенном производстве рассчитываются на основании планируемой стоимости на начало года и прироста незавершенного производства, определяемого как продукция, которая не прошла всех стадий технологического процесса.
К расходам будущих периодов относится суммарная стоимость расходов, которые предполагается оплачивать и осуществлять в одном периоде, но реально использовать - в последующих периодах. Это могут быть также расходы, доходы от которых организация получит позже.
Налог на добавленную стоимость по приобретенным ценностям - это сумма "входного" налога, который еще не принят к вычету. По статье отражается сумма налога на добавленную стоимость по приобретенным материально-производственным запасам, объектам основных средств, осуществленным капитальным вложением, работам и услугам, подлежащая отнесению в последующих периодах в уменьшение сумм налога для перечисления в бюджет или на списание на счет 91 "Прочие доходы и расходы".
Статья "Дебиторская задолженность" формируется по данным прогноза, определяющего величину задолженности прошлых периодов и текущей задолженности сторонних организаций перед предприятием по обязательствам, возникающим по оплате отгруженной готовой продукции, товаров, выполненных работ, и по прочим сделкам.
По статье "Краткосрочные финансовые вложения" отражаются суммы предполагаемых краткосрочных финансовых вложений организации.
Денежные средства складываются из расчета предполагаемого остатка денежных средств на начало года, находящегося в наличии у предприятия в кассе и на расчетных счетах и прироста денежных средств. Статья "Денежные средства" определяется как сальдо на начало месяца по бюджету движения денежных средств.
По статье "Прочие оборотные активы" отражаются суммы, не нашедшие отражения по другим группам статей "Оборотные активы" баланса.
В пассиве прогнозного баланса формируется третий раздел "Капитал и резервы", включающий статью "Уставный капитал". По статье отражается определяемая в соответствии с учредительными документами величина уставного капитала организации. Следует отметить, что увеличение и уменьшение уставного капитала производится в соответствии с установленным порядком и отражается в бухгалтерском учете только после внесения соответствующих изменений в учредительные документы.
По статье "Добавочный капитал" отражаются остатки средств добавочного капитала организации, который может включать сумму в результате переоценки основных средств и быть увеличен в течение прогнозного периода за счет планирования продаж акций по цене, превышающей номинальную стоимость.
Планирование по статье "Резервный капитал" позволяет отразить величину резервного капитала организации и использование суммы образованных резервов на выплату доходов (дивидендов) участникам при отсутствии или недостаточности прибыли или на покрытие балансового убытка.
Нераспределенная прибыль (непокрытый убыток) рассчитывается с учетом величины нераспределенной прибыли или непокрытого убытка организации прошлых лет (остаток по счету 84) и суммы чистой прибыли (непокрытого убытка), планируемой на прогнозный период. Чистая прибыль формируется в бюджете доходов и расходов и складывается из финансового результата по основным видам деятельности, сальдо прочих доходов и расходов и уменьшается на величину налога на прибыль.
При формировании статьи "Нераспределенная прибыль" необходимо учитывать принятые предприятием решения по погашению сумм непокрытого убытка прошлых лет или распределению прибыли на увеличение сумм резервного капитала, выплату дивидендов.
При формировании прогнозного баланса можно выделить четвертый раздел "Долгосрочные обязательства", в котором показываются отложенные налоговые обязательства и непогашенные суммы полученных организацией долгосрочных кредитов и займов, отражаемых в бухгалтерском учете на счете 67.
В пятом разделе прогнозного баланса "Краткосрочные обязательства" выделяют статью "Займы и кредиты", в которой рассчитывается сумма на начало периода непогашенных краткосрочных кредитов и займов (на срок не более 12 месяцев) и прироста денежной массы, планируемой в результате операции привлечения средств с учетом причитающихся к уплате процентов и погашения.
В данном разделе также могут планироваться: величина доходов будущих периодов (полученные доходы, относящиеся к следующим периодам), резервы предстоящих расходов (состояние зарезервированных сумм для равномерного включения расходов в затраты на производство и продажу) и прочие краткосрочные обязательства.
Бюджеты подразделений
После завершения формирования бюджета по предприятию в целом, формируются бюджеты подразделений в виде прогнозов доходов и расходов, сгруппированных по статьям. Как правило, бюджет структурных подразделений состоит из доходной и расходной части, определяющих развитие конкретных направлений деятельности и затрат на их осуществление
Доходная часть состоит из себестоимости товарного выпуска - продуктов, которые выпускались подразделением для реализации по контрактам бизнес-прогноза «Расчеты с покупателями». Внутреннее потребление – это себестоимость продукции, выпускаемой цехами для потребностей других цехов, напрямую, без обработки по технологическим операциям. Раздел производственной кооперации формируется для цехов, обрабатывающих компоненты для продуктов по операциям, то стоимость таких компонентов пройдет в доходной части цеха по продуктам, на которые они использовались, с указание технологической операции и цеха – потребителя.
В расходной части подразделения собираются все затраты по компонентам для производства продукции данного подразделения. Нормируемые затраты на продукт, прямые постоянные на продукт и постоянные цеховые затраты. Отходы, которые образовались при производстве продукта, проходят в затратах цеха с минусом. Формируется раздел Внутренняя кооперация, для подразделения, у которого технологические операции выполнялись в других цехах, во внутренней кооперации будет указан цех и стоимость затрат, которые на него отнеслись. В бюджете подразделений отражаются общезаводские затраты, которые распределились на продукты данного цеха при расчете себестоимости.
2.3 Разработка обеспечивающих подсистем реализации комплекса задач
Информационное обеспечение
Информационное обеспечение включает в себя совокупность показателей, справочных данных, классификаторов информации, унифицированные системы документации, специально организованные для автоматического обслуживания, массивы информации, на соответствующих носителях.
Классификаторы:
Коды не должны быть длиннее 12 символов и могут включать любые латинские и русские буквы, цифры, и следующие символы: -+()[]_#@$*&|/.
Примеры корректных кодов:
010101
РЕАЛИЗАЦИЯ
ЦЕХ-01
Справочные данные:
Справочник единиц измерения
Справочник валют
Справочник контрагентов
Справочник бюджетных элементов
Справочник структурных подразделений
Справочник продукции, работ, услуг
Справочник ассортиментных групп
Организация импорта данных в систему
Модуль «Синхронизация данных» (рис. 7) предназначен для импорта данных из различных внешних источников (Microsoft Excel, Microsoft Access и др.) и приведения их в точное соответствие с данными, содержащимися в таблицах системы КИС: Бюджетирование, при помощи шлюзов – преобразователей данных. Существует возможность синхронизации следующих видов информации:
Справочная информация
Регламент бюджета
Бизнес-прогнозы
Бизнес-задания
Исполнение бюджета
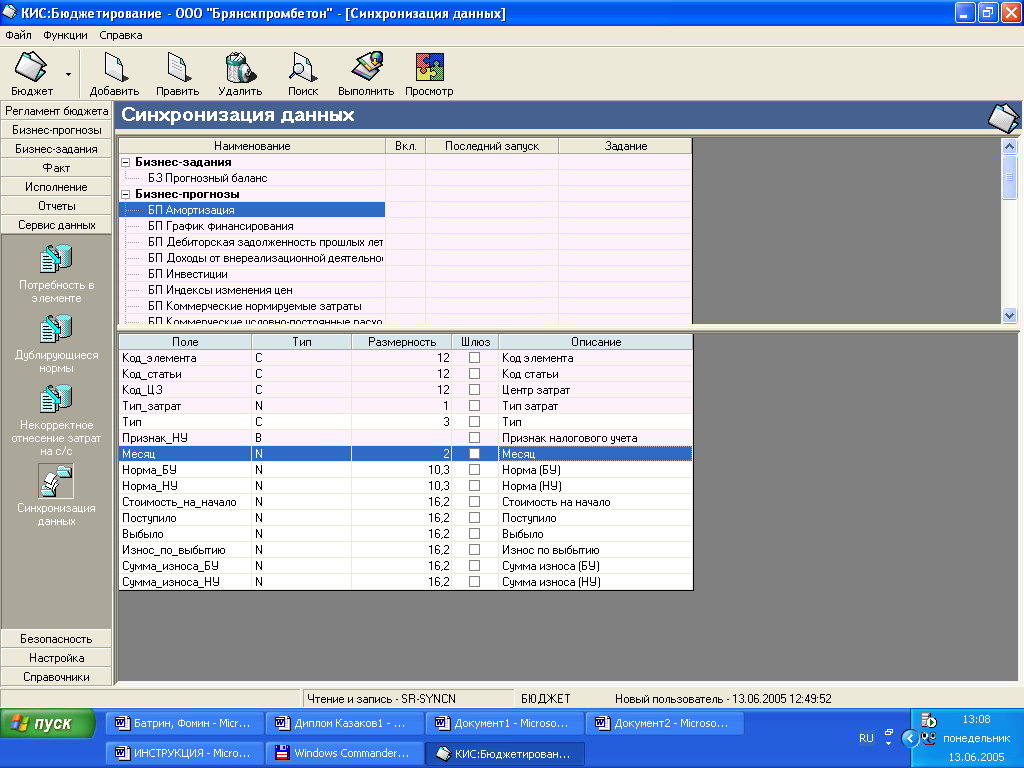
Рис. 7. Модуль «Синхронизация данных»
Использование шлюзов позволяет произвести закачку и синхронизацию данных бесконечное число раз, при этом удаляя ранее закаченные при помощи шлюза данные, не повреждая данные, занесенные пользователем в программе КИС: Бюджетирование.
Для удобства использования шлюзы имеют русские наименования реквизитов, а именно:
Поле – наименование поля внешнего источника данных
Тип – тип данных:
С (char) текстовый
N (numeric) числовой
B (bit) логический, 0 или 1
Размерность – допустимое количество знаков в ячейке
Шлюз – установленный флажок в данной ячейке указывает, содержится ли данное поле в запросе
Описание – краткое обозначение поля
Организация экспорта данных из системы
Для удобства экспорта данных из системы КИС:Бюджетирование в базе данных существует набор представлений, позволяющих извлечь данные в удобном для последующего использования формате. Все представления имеют русское наименование и русские наименования полей.
Программное и техническое обеспечение
Система КИС:Бюджетирование представляет собой многопользовательское приложение, обладающее развитым пользовательским интерфейсом и выполненное с использованием 2-х уровневой архитектуры «клиент-сервер». Требования к программному и техническому обеспечению представлены в таблице. 4
Таблица 4
Требования к программному и техническому обеспечению
| Обеспечение | Минимальные требования | Рекомендуемый состав |
| Сервер баз данных | ||
| Процессор |
Intel® или совместимый Pentium 166 или выше |
Intel® или совместимый Pentium III 800 или выше |
| Оперативная память | 64 МБ | 512 МБ или больше |
|
Пространство на жестком диске |
250 МБ для размещения SQL Server и от 50 МБ для размещения базы данных системы |
250 МБ для размещения SQL Server и от 400 МБ для размещения базы данных системы |
| Монитор | VGA или выше | |
| Привод CD-ROM | Необходим | |
| Сетевой адаптер | Необходим при наличии ЛВС, 10 MBit | Необходим при наличии ЛВС, 100 MBit |
| Операционная система | Microsoft Windows 98/ME (только для версии SQL Server Personal Edition), Windows NT Server 4.0, Windows 2000 Server (любая версия), Windows XP Professional Edition | |
| Прочее ПО | Microsoft Internet Explorer 5.0 | |
| СУБД |
Microsoft SQL Server 2000 (Enterprise Edition, Standard Edition, Personal Edition, Developer Edition, Desktop Engine) или Microsoft Desktop Engine (MSDE) – поставляется в составе КИС:Бюджетирование |
|
| Рабочее место (клиентская часть) | ||
| Процессор |
Intel® или совместимый Pentium 200 или выше |
Intel® или совместимый Pentium II 450 или выше |
| Оперативная память | 64 МБ | 128 МБ или больше |
|
Пространство на жестком диске |
30 МБ для размещения системы и 20 МБ для размещения временных файлов и файлов отчетов |
|
| Монитор | SVGA, разрешение 800х600 | SVGA, разрешение 1024х768 или выше |
| Привод CD-ROM |
Необходим для установки программного обеспечения, если нет возможности обеспечить сетевой ресурс со свободным доступом |
|
| Сетевой адаптер | Необходим при наличии ЛВС, 10 MBit | Необходим при наличии ЛВС, 100 MBit |
| Операционная система | Microsoft Windows 95/98/ME, Windows NT 4.0 Workstation, Windows 2000 Professional, Windows XP Professional Edition | |
| Прочее ПО | Microsoft Internet Explorer 5.0, Microsoft Office 98 или выше | |
| Сервер расчетов | ||
| Процессор |
Intel® или совместимый Pentium 200 или выше |
Intel® или совместимый Pentium II 450 или выше |
| Оперативная память | 128 МБ | 256 МБ или больше |
|
Пространство на жестком диске |
30 МБ для размещения системы и от 100 МБ для размещения временных файлов |
|
| Монитор | SVGA, разрешение 800х600 | |
| Привод CD-ROM |
Необходим для установки программного обеспечения, если нет возможности обеспечить сетевой ресурс со свободным доступом |
|
| Сетевой адаптер | Необходим при наличии ЛВС, 10 MBit | Необходим при наличии ЛВС, 100 MBit |
| Операционная система | Microsoft Windows 95/98/ME, Windows NT 4.0 Workstation, Windows 2000 Professional, Windows XP Professional Edition, Windows NT Server 4.0, Windows 2000 Server (любая версия) | |
Математическое обеспечение
План производства составляется на основании предполагаемого спроса и с учетом возможностей предприятия и служит базой для формирования плана отгрузки. Объем отгруженной продукции рассчитывается:
Vотг = Oнм + Vтп+Vзак – Окм,,
где:
Vот - объем отгруженной продукции рассчитывается
Онм - остатки готовой продукции на складе на начало месяца,
Vтп - объем товарной продукции,
Vзак - объем покупной продукции,
Окм - остатки готовой продукции на складе на конец месяца.
Потребность в материалах для выполнения производственной программы рассчитывается на основании предполагаемого объема производства и обоснованных норм расходования материальных ресурсов:
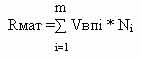 ,
где:
Vвп - объем валового выпуска конкретного продукта,
Ni - норма расхода материала на единицу продукции,
m- количество продуктов.
В бюджете закупок потребность в материалах корректируется на величину складских запасов и увеличивается на объем опережающих закупок, обусловленных ограничениями поставки. Учитывая специфику производства, при согласовании планов объема выпускаемой продукции и времени, определяется потребность в расходовании материальных ресурсов с учетом срока обеспечения и незавершенного производства рассчитывается по формуле:
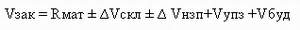 ,
где:
дельта Vскл- прирост складских запасов материалов,
дельта Vнзп -прирост материалов для изменения незавершенного производства,
Vупз - потребность в материалах для условно-постоянных затрат предприятия,
Vбуд - объем опережающих закупок для удовлетворения будущих потребностей.
Рассчитывая бюджет предприятия, при наличии производственных возможностей, определяется выработка и отпуск собственных энергоресурсов:
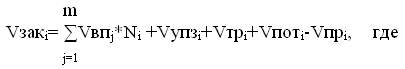
Vвп - объем валового выпуска j-продукта;
m- количество продуктов;
Ni - норма расходования на единицу продукции;
Vупзi - постоянная потребность в i-энергоресурсе для хозяйственных нужд;
Vтрi - транзитная потребность суббабонентов в i-энергоресурсе;
Vпотi - планируемые потери i-энергоресурса;
Vпрi - объем производства i-энергоресурса.
Организационно-методическое обеспечение
Организационно-методическое обеспечение системы бюджетирования представлено «Положением о бюджетировании» (приложение 6) - документом, регламентирующим назначение системы бюджетирования, структуру бюджетов, принцыпы финансового планирования, бюджетный регламент, контроль за исполнением бюджета
Разработка технологических процессов решения комплекса
задач
Для реализации системы бюджетирования на предприятии с использованием ПМК «КИС:бюджетирование» необходимо проделать ряд операций, описанных ниже.
2.4.1. Формирование нормативно-справочной информацииНачинаем с формирования справочной системы - базы для всех модулей программы необходимой для ввода данных, не зависящих от вариантов бюджета. Для этого формируем следующие основные справочники:
Справочник единиц измерения, предназначенный для обеспечения идентичности всех используемых единиц измерения бюджетных статей.
Справочник валют, предназначеный для обеспечения идентичности валют бюджетных статей. Все валюты, используемые предприятием, должны быть внесены в справочник для последующего использования в бизнес-прогнозах.
Справочник контрагентов (рис 8), предназначенный для определения контрагентов предприятия и разделения их по различным признакам. Список контрагентов необходим для формирования контрактов на продажу продукции и услуг, а также покупку различных компонентов.
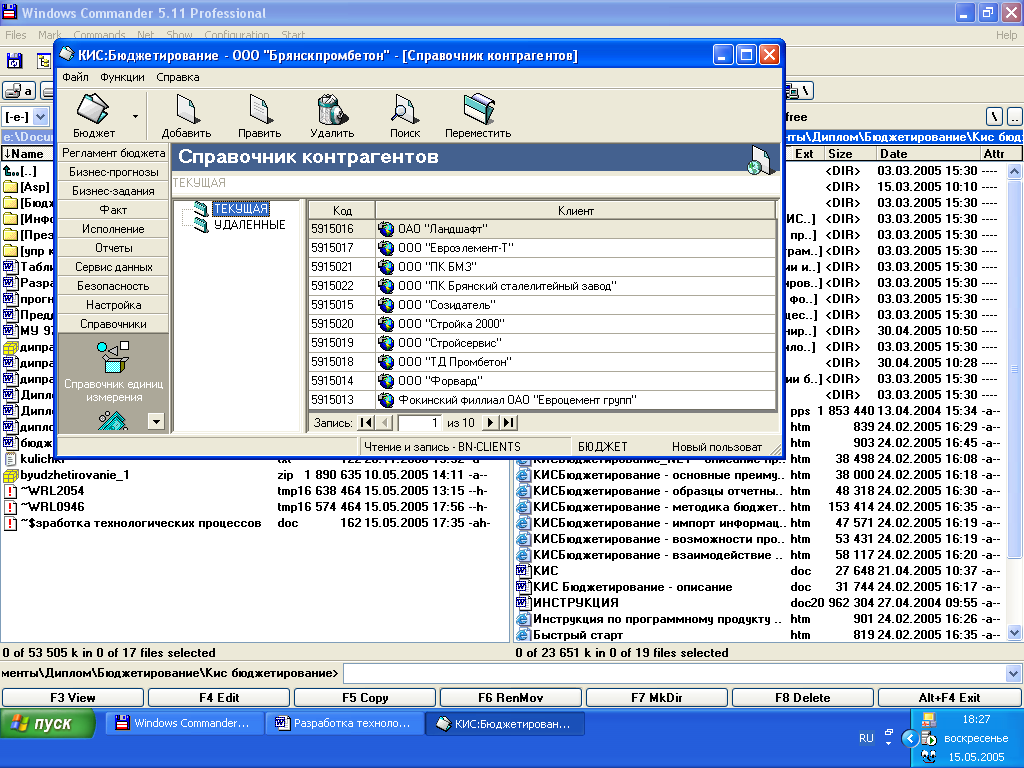
Рис. 8. Справочник контрагентов
Экранная форма состоит из 2-х частей. В левой её части содержатся разделы справочника в виде четкой иерархии разделов. В правой части отображаются контрагенты, содержащиеся в данном разделе.
Справочник бюджетных элементов (рис. 9), предназначенный для определения составляющих бюджетных статей. Элементы являются основой для составления бюджета: все плановые данные относятся непосредственно к элементам. В дальнейшем элементы группируются в статьи бюджета. Обычно для определения списка элементов первоначально необходимо укрупнено определить статьи бюджета. В справочник элементов вводится срок хранения элемента для расчета производственной программы и операционных бюджетов.
Справочник структурных подразделений (рис ), предназначенный для описания организационной структуры, что необходимо для последующего распределения полномочий между структурными подразделениями предприятия.
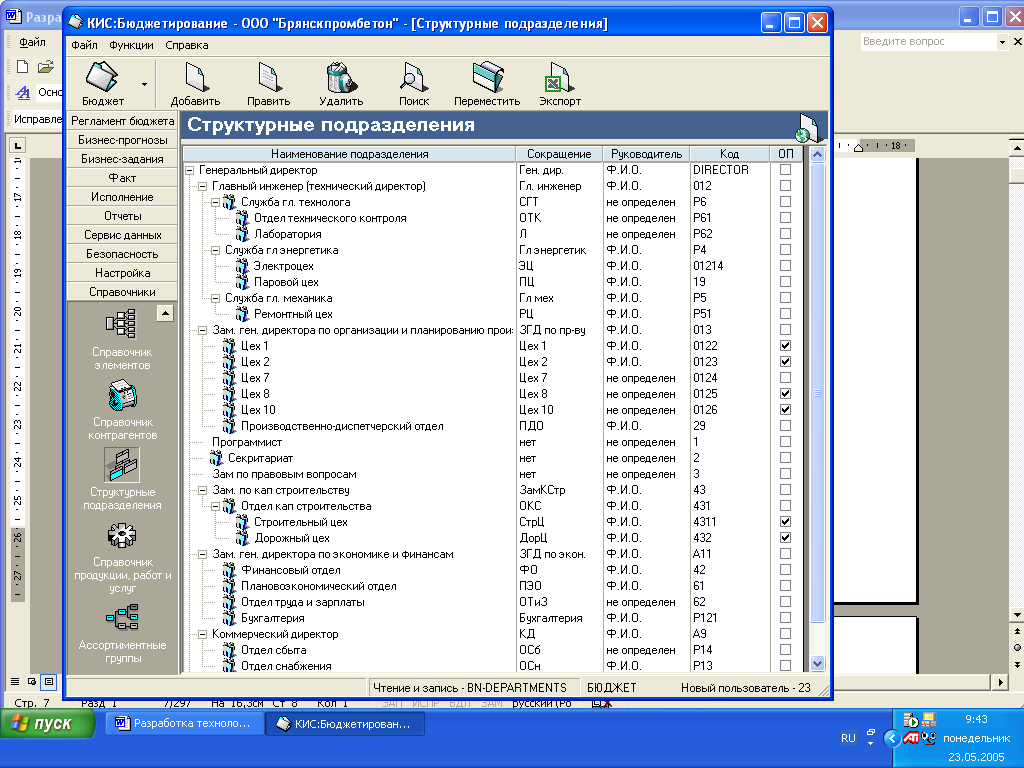
Рис. 9. Справочник структурных подразделений
Справочник продукции, работ и услуг (рис. 10), необходимый для описания производственной инфраструктуры предприятия, а также определения пересечения технологических маршрутов отдельных видов изделий (конкурирующих продуктов). Каждый продукт закрепляется за соответствующим цехом и оборудованием. В справочнике можно создавать желаемую иерархию производств, подразделений, добавлять в них оборудование и продукты, а также устанавливать кратность производства.
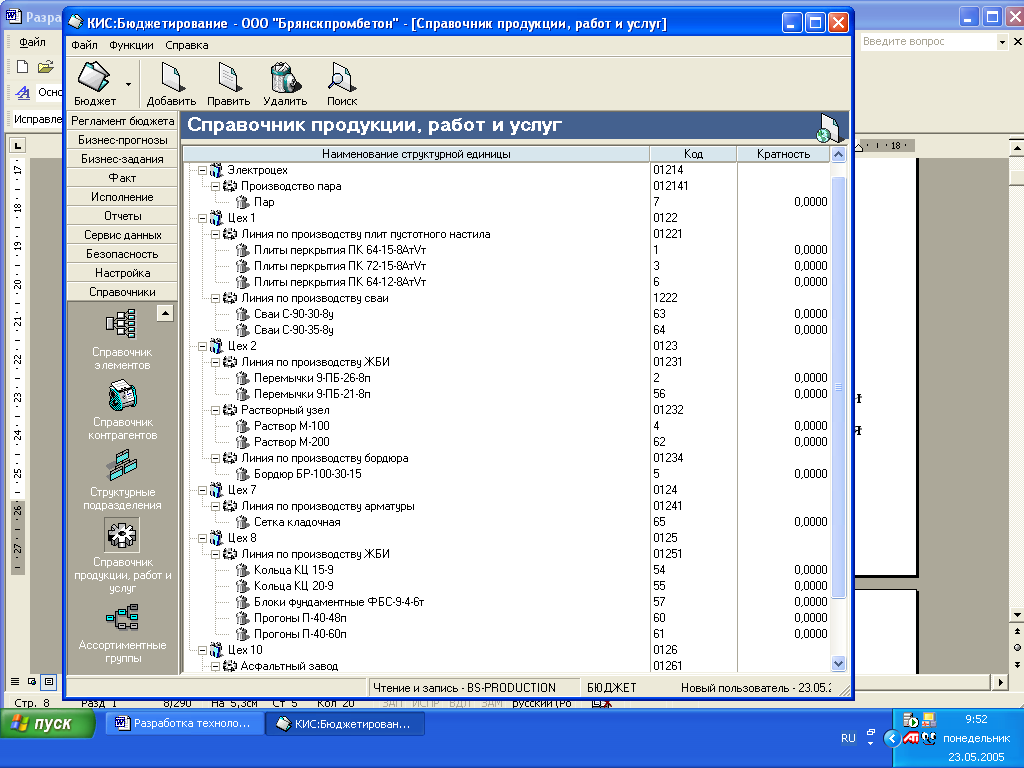
Рис. 10. Справочник продукции, работ, услуг
Справочник ассортиментных групп, предназначенный для группировки однородных продуктов по разделам для последующего формирования укрупненных печатных форм.
2.4.2. Формирование регламента бюджета
Для описания специфики бюджетного процесса предприятия, а также распределения обязанностей между структурными подразделениями формируем регламент бюджетирования. Для этого осуществляем следующие действия:
Распределяем полномочия в бюджетном процессе между структурными подразделениями предприятия путем заполнения соответствующей формы (рис 11). Для этого бюджет следует рассматривать как систему организационного взаимодействия центров планирования и центров финансовой ответственности, направленную на составление обоснованных бизнес-прогнозов по функциональным областям деятельности предприятия и дальнейшего получения на их основе бизнес-заданий посредством финансово-хозяйственного моделирования.
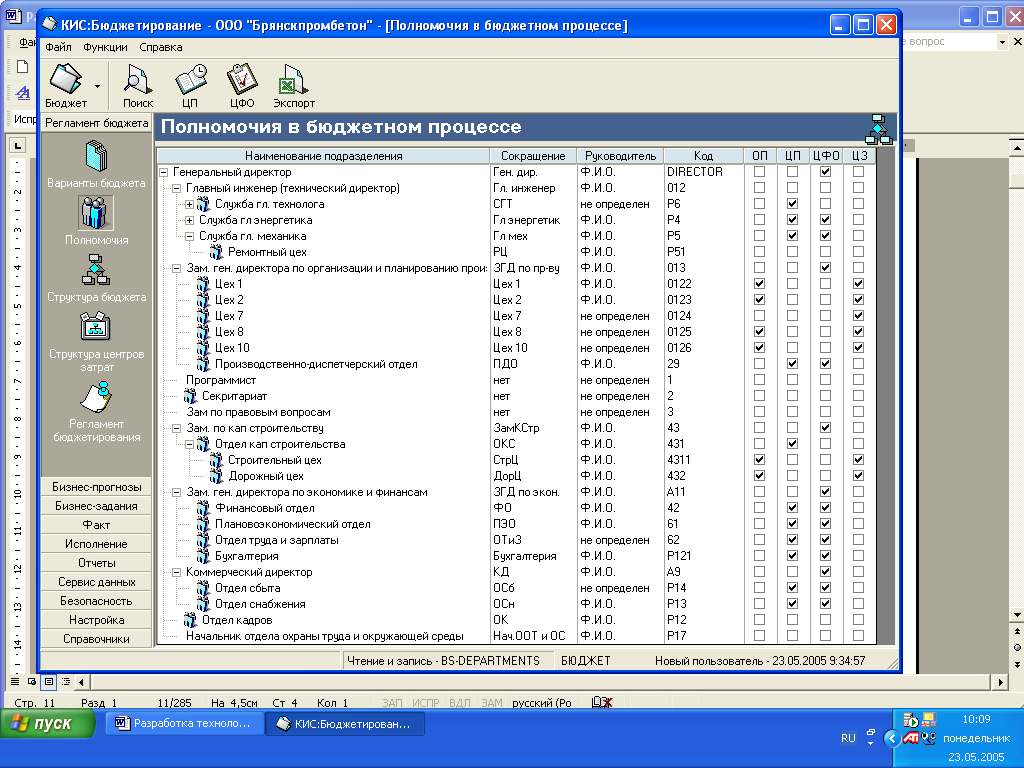
Рис. 11. Форма «Распределение полномочий в бюджетном процессе»
Составляем структуру бюджета (рис. 12) предназначенную для составления бюджетного классификатора, включающего в себя статьи и элементы. Для этого выполняем следующие операции:
группируем элементы бюджета в статьи.
назначаем центры финансовой ответственности (ЦФО) по элементам.
Формируем иерархическую структуру статей и подстатей для формирования бюджета доходов и расходов (БДР) и бюджета движения денежных средств (БДДС).
назначаем статьям классификационных атрибутов, для последующей смысловой идентификации в процессе составления бюджета.
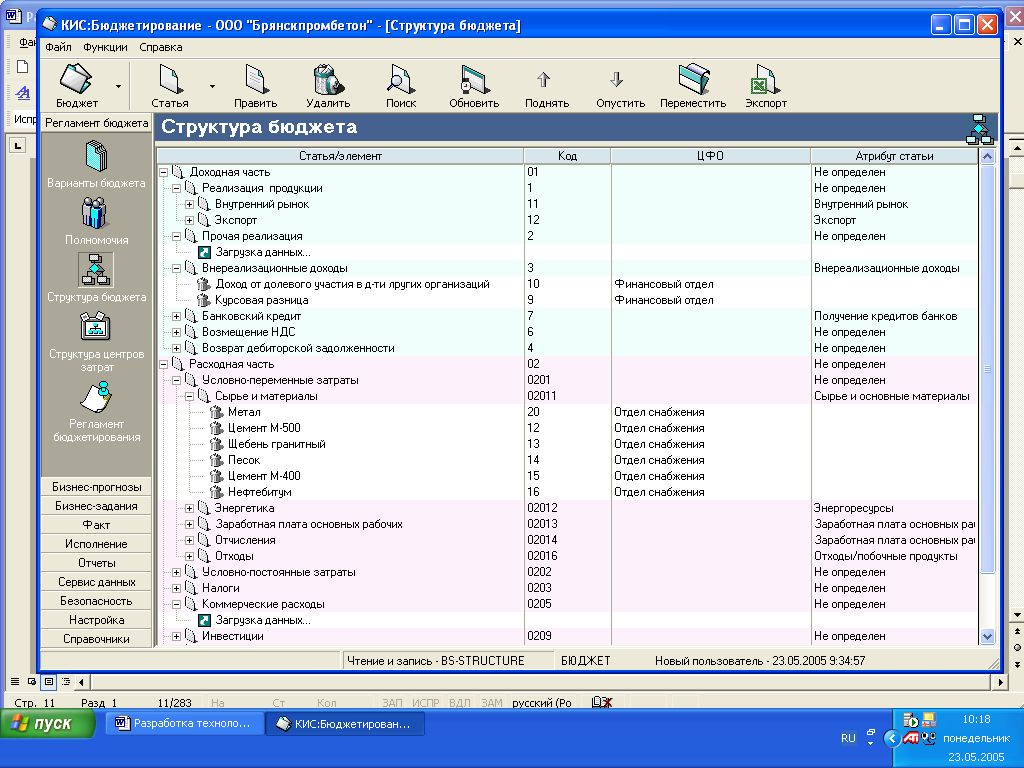
Рис. 12. Форма «Структура бюджета»
Составляем структуру центров затрат. Центры затрат необходимы для планирования распределения условно-постоянных расходов.
Составляем регламент ввода исходных данных (рис. 13). Регламент бюджетного процесса необходим для организации работ по бюджетному планированию. В регламенте жестко распределяется ответственность центров планирования за конкретные элементы, определяются сроки выполнения заданий. Данная программа позволит автоматически отслеживать эффективность выполнения поставленных в процессе бюджетирования задач посредством сопоставления фактических действий сотрудников предприятия с регламентом бюджетного процесса.
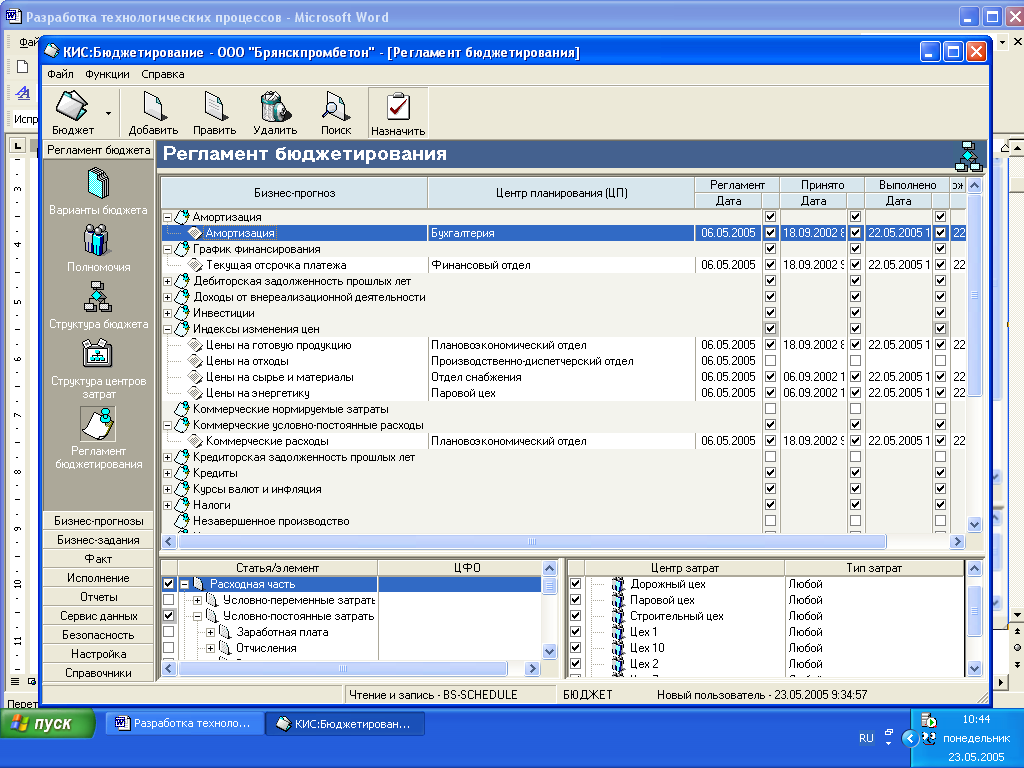
Рис. 13. Форма «Регламент бюджета»
2.4.3. Формирование исходных бюджетных данных
Для формирования совокупности плановых данных, отражающих особенности внешней и внутренней среды предприятия на плановый период выполняем следующие действия:
Составляем бизнес-прогноз «Курсы валют и инфляция». Данный бизнес-прогноз предназначен для определения возможного изменения курсов валют, в которых предприятие осуществляет расчеты и инфляции рубля.
Составляем бизнес-прогноз «Индексы изменения цен» (рис. 14), предназначенный для формирования предполагаемых индексов их изменения. Для установления прогнозных цен:
сформируем группы по доходным и расходным статьям бюджета;
определяем неоднородность инфляции;
На основании прогнозного уровня инфляции и коэффициентов неоднородности определить индексы цен.
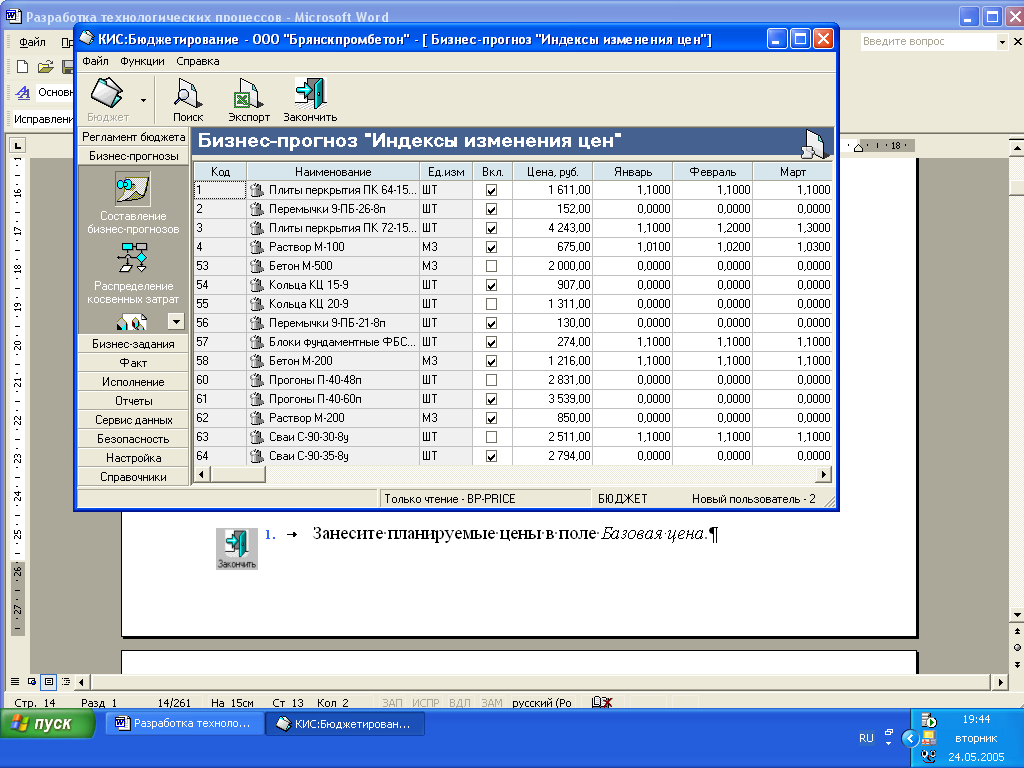
Рис. 14. Бизнес-прогноз «Индексы изменения цен»
Если флажок Вкл стоит, то базовая цена будет изменяться на индекс инфляции из бизнес-прогноза Курсы валют и инфляция.
Составляем бизнес-прогноз «Расчеты с покупателями» (рис. 15). Данный бизнес-прогноз предназначен для определения взаимоотношений с контрагентами, связанных с реализацией продукции.
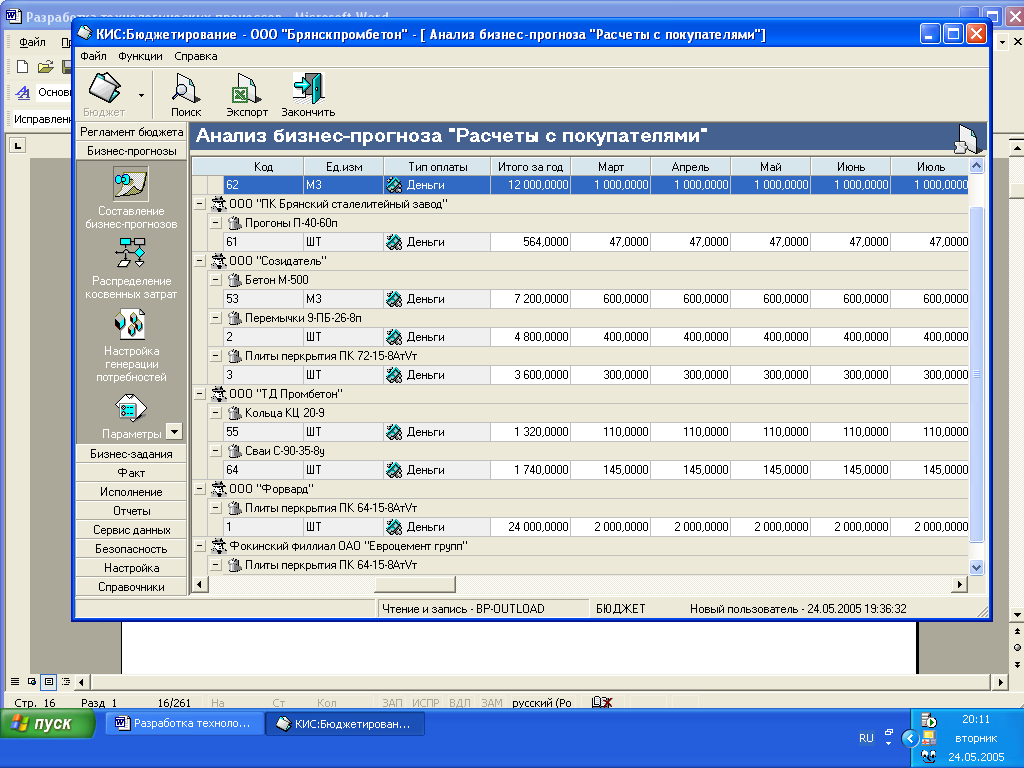
Рис. 15. Бизнес-прогноз «Расчеты с покупателями»
Для составления бизнес-прогноза заполняем контракт расчета с покупателями (рис. 16):
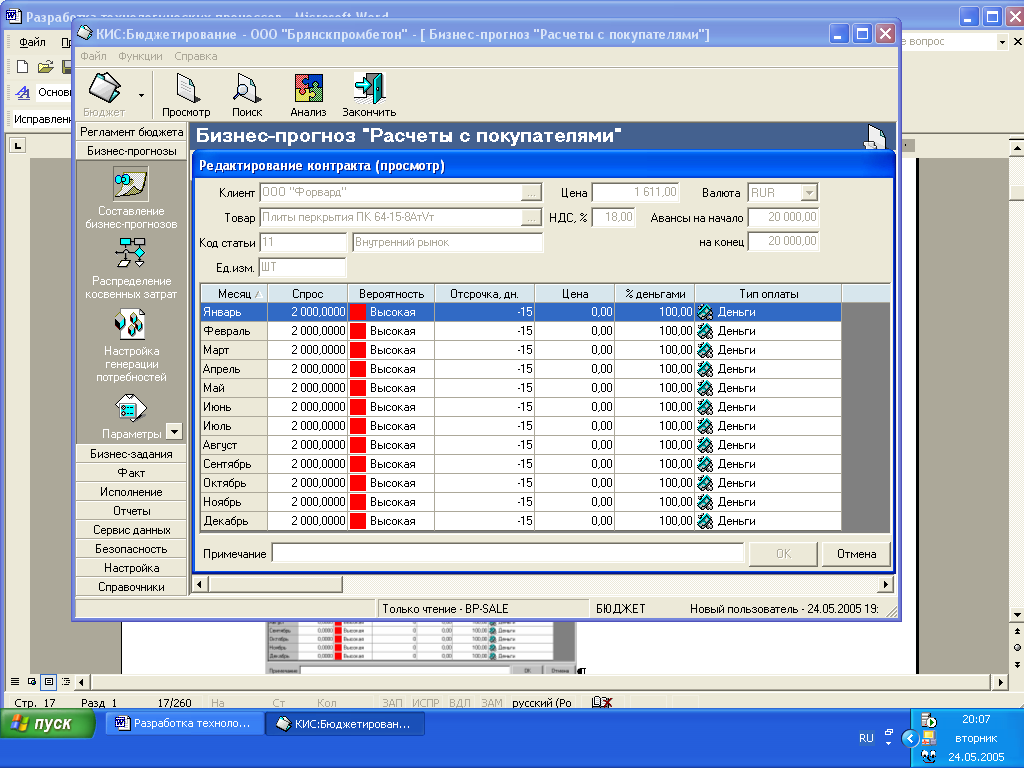
Рис. 16. Контракт расчета с покупателями
Составляем бизнес-прогноз «Прочая реализация», предназначенный для определения объема доходов предприятия от прочей деятельности. В бизнес-прогнозе необходимо указать следующие данные: клиент, товар, цена, ставка НДС, авансы, спрос, вероятность, отсрочка платежа, тип оплаты аналогично бизнес-прогнозу Расчеты с покупателями.
Составляем бизнес-прогноз «Доходы от внереализационной деятельности» (рис. 17), предназначенный для планирования доходов от участия в деятельности других организаций, доходов от операций с ценными бумагами, от прочих финансовых вложений. Данные используются для расчета доходов предприятия и поступления денежных средств.
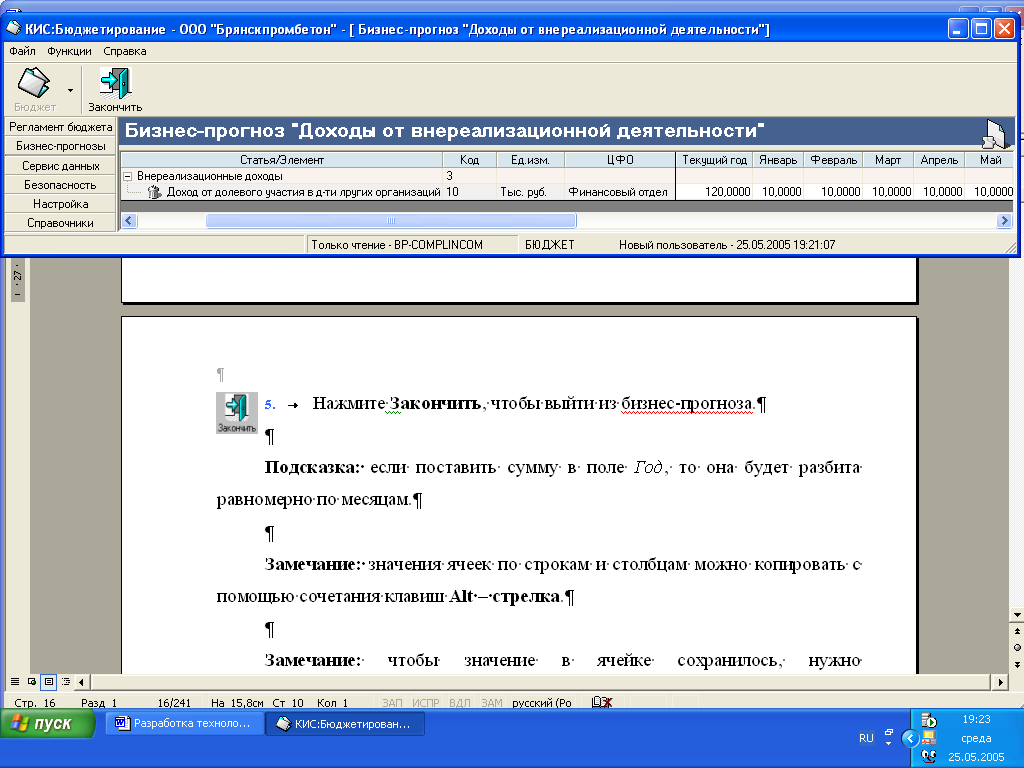
Рис. 17. Бизнес-прогноз «Доходы от внереализационной деятельности»
Составляем бизнес-прогноз «Производственные мощности» (рис. 18), предназначенный для характеристики производственной специфики предприятия: определения максимальных возможностей по выпуску продукции в зависимости от мощностей используемого оборудования, откорректированных с учетом планируемых остановок. В бизнес-прогноз вводим суточную мощность каждой производственной установки с начала планового периода. В случае отсутствия изменения мощности, для ее описания достаточно одной даты. Если за установкой закреплено несколько продуктов, они считаются конкурирующими, т.е. не могут производиться одновременно. Мощность по конкурирующим продуктам указывается максимально возможная, без учета производства других изделий. В процессе расчета мощность автоматически перераспределяется между конкурирующими продуктами на основании приоритетности потребностей.
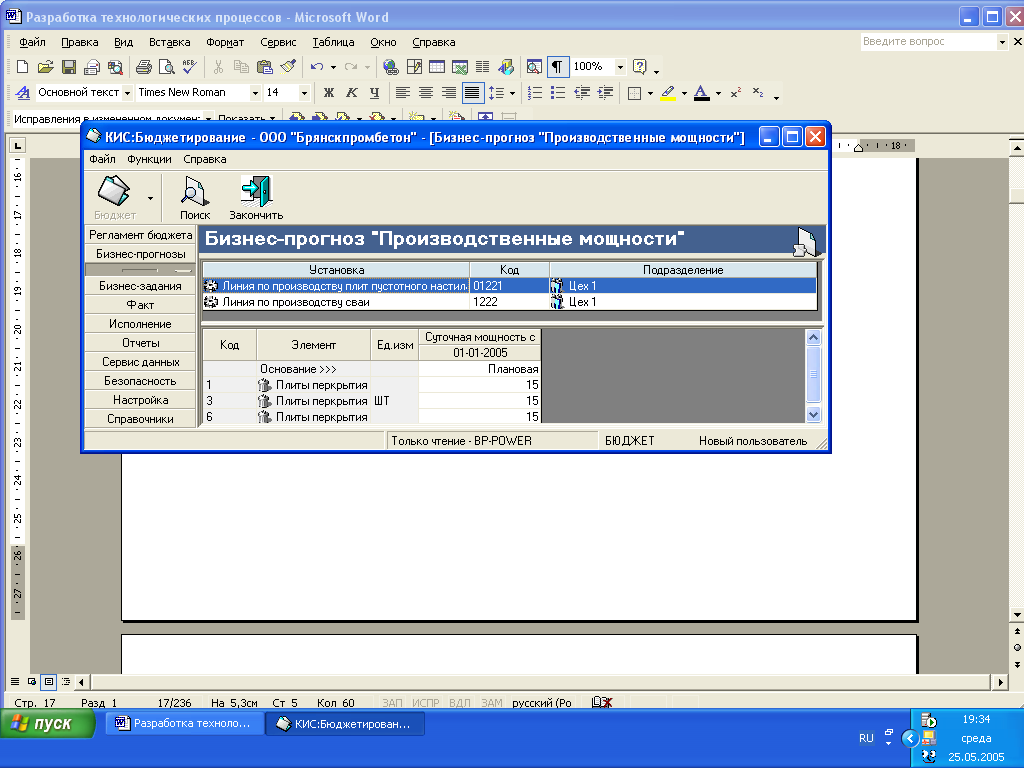
Рис. 18. Бизнес-прогноз «Производственные мощности»
Составляем бизнес-прогноз «Складские запасы» (рис. 19), предназначенный для определения величины предполагаемых запасов на начало планового периода (по начальным запасам обязательно необходимо указать себестоимость), а также нормируемых запасов для обеспечения бесперебойной работы предприятия. При расчете будет анализироваться разница между предполагаемыми и нормируемыми запасами, и, по мере необходимости, будет производиться либо расход со склада, либо закупка или выработка на склад (нормируемые запасы являются обязательными для исполнения).
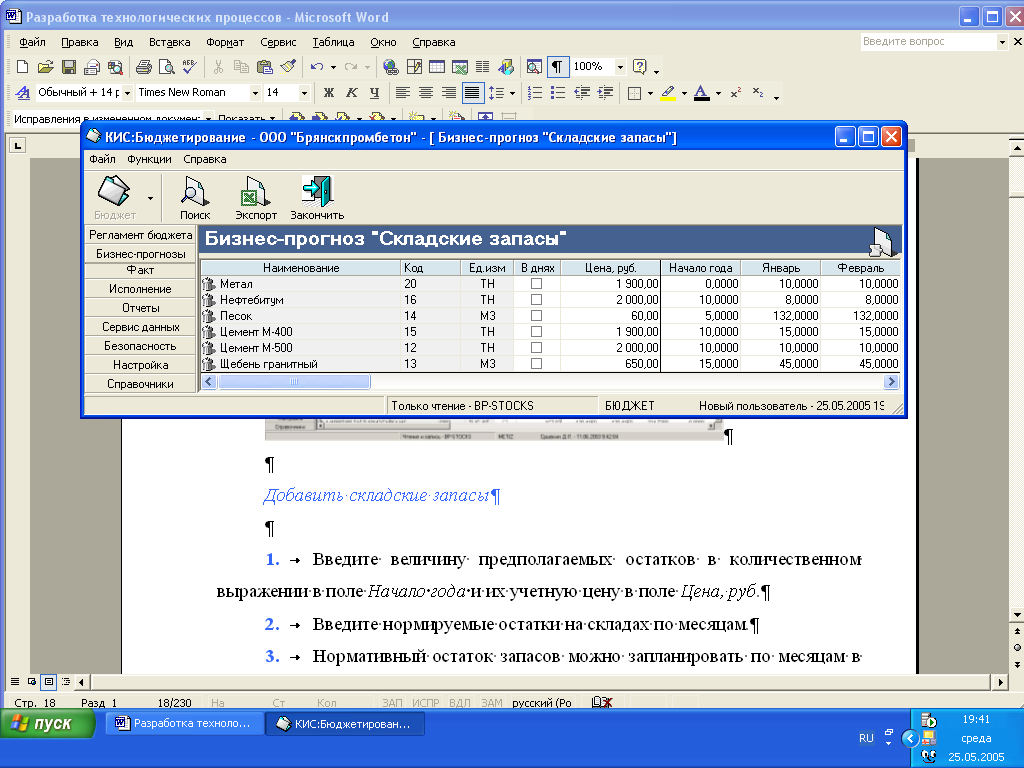
Рис. 19. Бизнес-прогноз «Складские запасы»
Составляем бизнес-прогноз «Расчеты с поставщиками», предназначенный для определения взаимоотношений с контрагентами, связанных с покупкой сырья, материалов и т.д. В бизнес-прогнозе необходимо указать следующие данные: клиент, товар, цена, ставка НДС, авансы, отсрочка платежа, тип оплаты аналогично бизнес-прогнозу Расчеты с покупателями.
Составляем бизнес-прогноз «Коммерческие условно-постоянные расходы», предназначенный для планирования расходов, связанных с коммерческой деятельностью предприятия. Коммерческие расходы распределяются на себестоимость всей товарной продукции пропорционально прибыли от каждого продукта.
Составляем бизнес-прогноз «Условно-постоянные затраты» (рис. 20), предназначенный для планирования условно-постоянных затрат, к которым относятся общецеховые затраты и общезаводские затраты, а также внепроизводственные расходы.
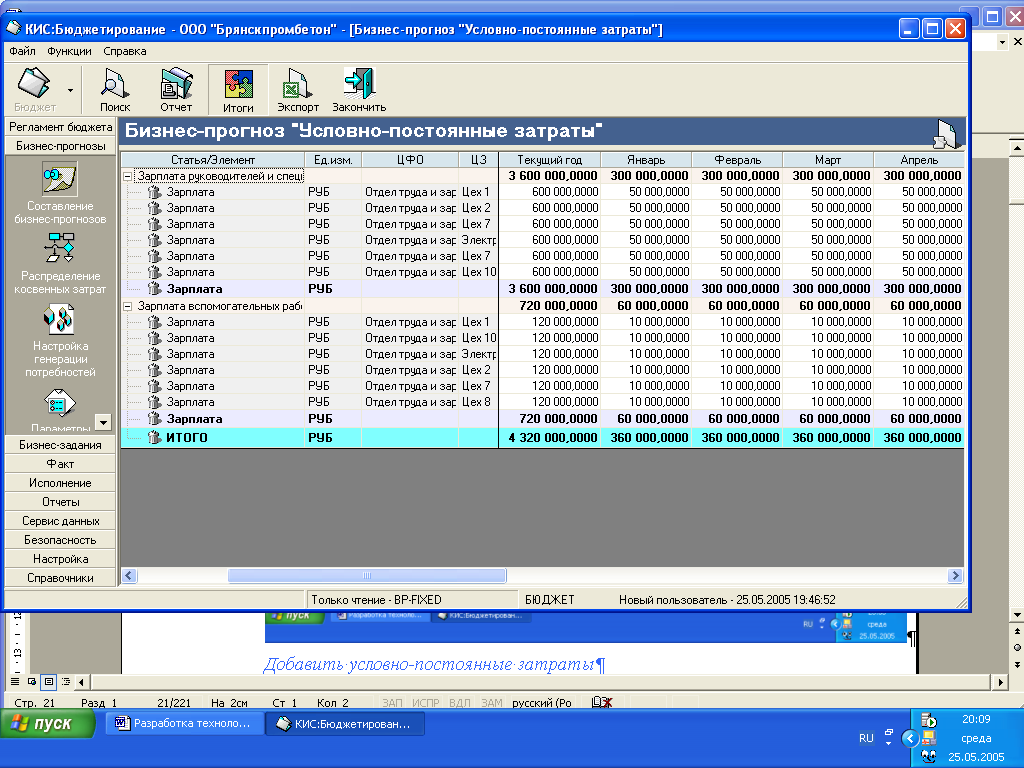
Рис. 20. Бизнес-прогноз «Условно-постоянные расходы по зарплате»
Составляем бизнес-прогноз «Нормируемые затраты» (рис. 21), предназначенный для планирования нормируемых затрат для каждого продукта отдельно по соответствующим статьям затрат в целях расчета общей потребности предприятия на производственную программу и расчета себестоимости продукции. При планировании нормируемых затрат предусмотрена возможность учитывать, что один и тот же продукт может производиться на разном оборудовании и иметь несколько различных рецептур (маршрутов) в зависимости от типа оборудования или используемых компонентов. Рецептуры (маршруты) имеют определенный срок действия и приоритетность использования. Отдельное внимание уделяем величине производственного цикла продукта, так как его производство должно быть обеспечено необходимыми компонентами к началу производственного цикла или на какой-либо его стадии.
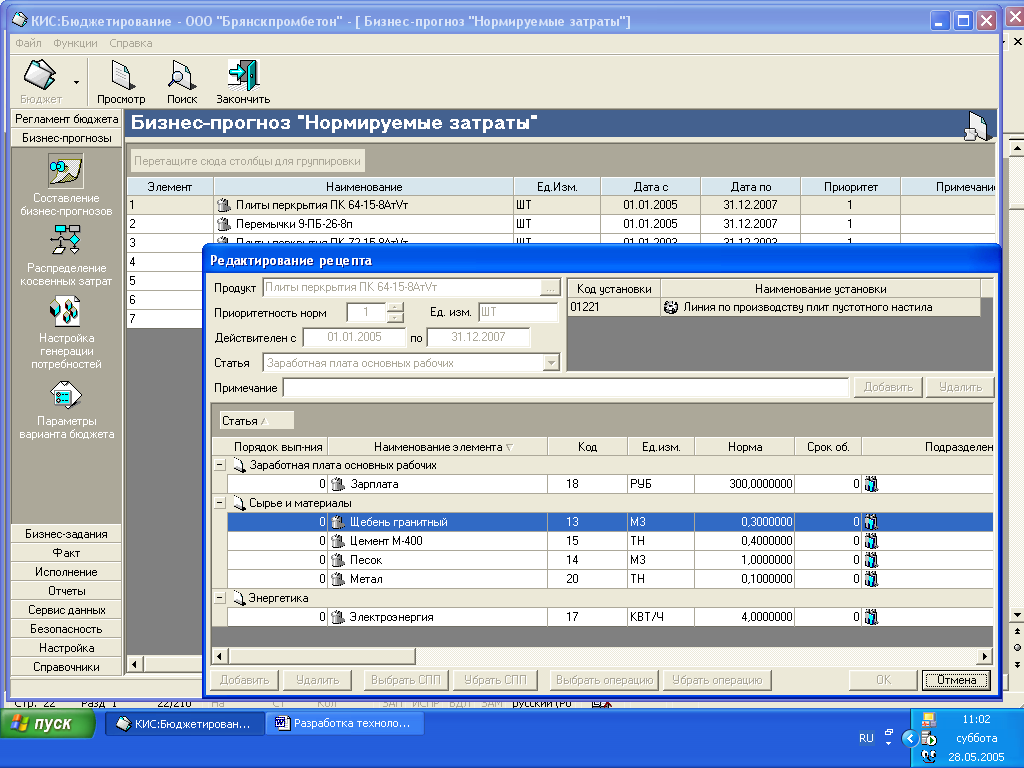
Рис. 21. Бизнес-прогноз «Нормируемые затраты»
Составляем бизнес-прогноз «Амортизация», предназначенный для формирования данных по основным средствам и нематериальным активам предприятия с целью расчета амортизационных отчислений. Расчет происходит на основании первоначальной стоимости, предполагаемого поступления или выбытия, износа по выбытию, среднегодовой нормы амортизации и накопленного износа внеоборотных активов.
Составляем бизнес-прогноз «Налоги», предназначенный для формирования данных по налоговым платежам предприятия: налоговым ставкам, налоговым льготам, налоговым периодам.
Составляем бизнес-прогноз «Дебиторская задолженность прошлых лет» (рис. 22), предназначенный для планирования поступлений и списаний денежных средств от дебиторской задолженности прошлых лет по конкретным клиентам. Данные формируем на начало планового периода, с указанием общей суммы задолженности (включая НДС) и ее планируемого погашения с учетом вида оплаты (деньги, взаимозачет, векселя).
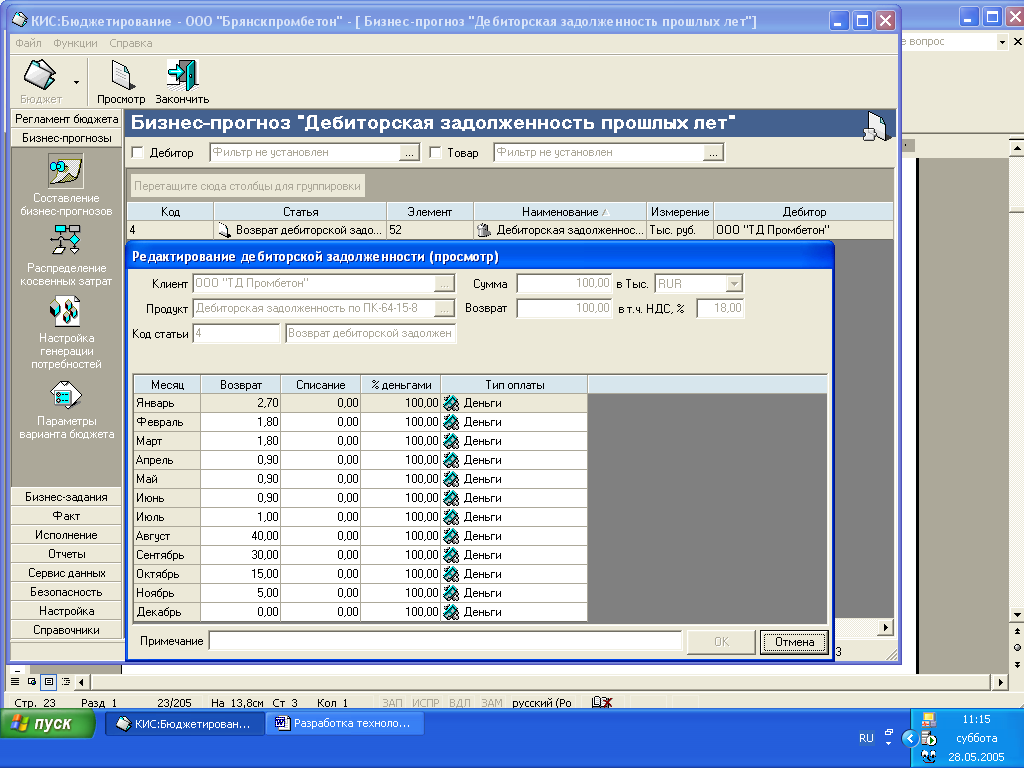
Рис. 22. Бизнес-прогноз «Дебиторская задолженность прошлых лет»
Составляем бизнес-прогноз «Кредиты» (рис. 23), предназначенный для планирования привлечения кредитных ресурсов и расходования финансовых средств на выплату кредитов и погашение процентов. Движение кредитных ресурсов рассчитываем на основании остатка невыплаченного (невозвращенного) кредита, планируемых сумм поступления (выдачи) и погашения кредита, а также планируемой процентной ставки по кредитам и займам.
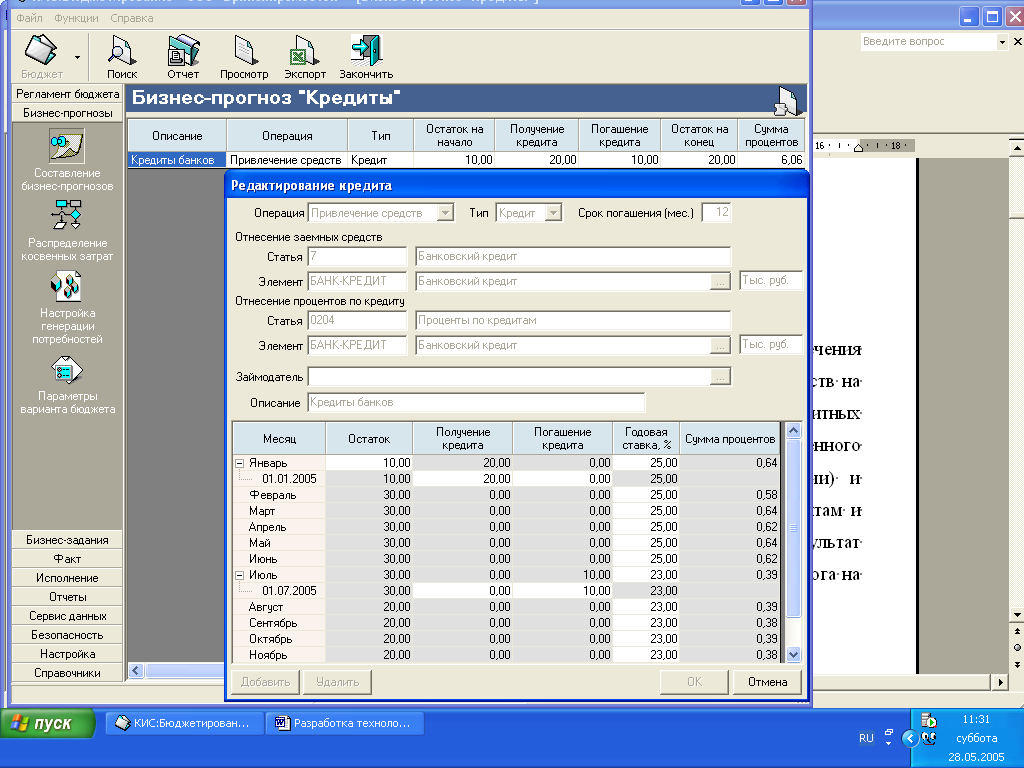
Рис. 23. Бизнес-прогноз «Кредиты»
Составляем бизнес-прогноз «Распределение косвенных затрат» (рис. 24) Данный бизнес-прогноз представляет собой настройку отнесения косвенных затрат на себестоимость отдельных продуктов и состоит из двух частей.
Верхняя часть прогноза предназначена для определения статей затрат из общей структуры бюджета, относимых к прямым затратам в соответствии с 25-й главой налогового кодекса. Не отмеченные статьи затрат относятся к затратам периода; они не включаются в затраты на продукты, а уменьшают маржинальную прибыль для целей налогообложения.
Нижняя часть предназначена для определения методики распределения косвенной части прямых затрат, т.е. общецеховых и общезаводских затрат на себестоимость продукции пропорционально статьям прямых переменных затрат или коэффициентам. Настройка позволяет выбрать индивидуальную методику для любого продукта в любом цехе.
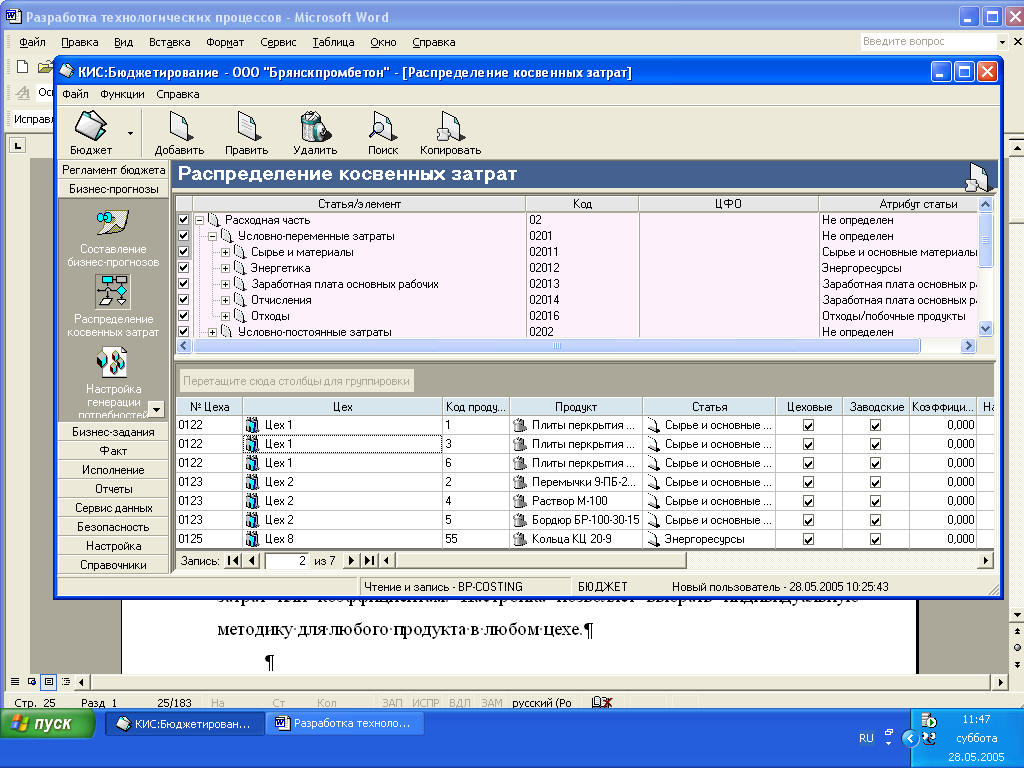
Рис. 24. Распределение косвенных затрат
2.4.4. Выполнение расчета бюджета предприятия
Расчет сводного расчета бюджета и экспорт расчетных итоговых данных в базу данных, размещенную на сервере базы данных осуществляем самостоятельное приложение – сервер расчета.
Сервер расчета может выполняться на любом компьютере, как на клиентском рабочем месте, так и на компьютере где установлен сервер баз данных или на отдельном выделенном компьютере.
После запуска сервера расчета в раскрывающемся списке выбираем сервер баз данных и установливаем с ним соединение.
Затем, на закладке «Параметры расчета» настраиваем основные параметры расчета (рис. 25).
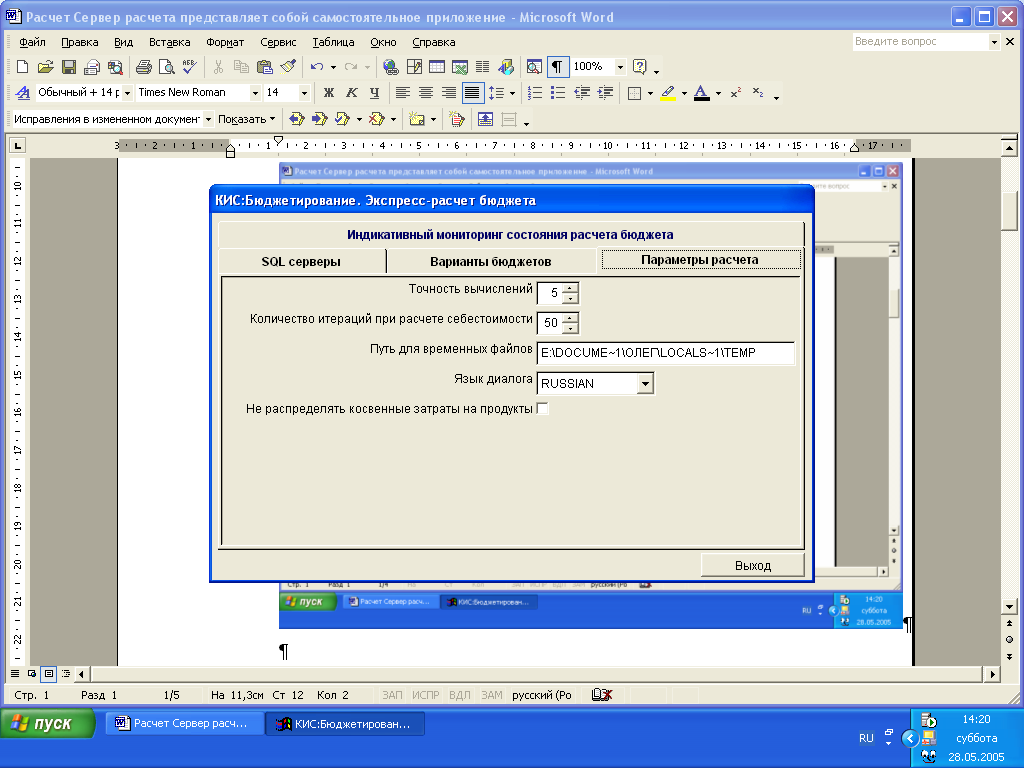
Рис. 25. Настройка параметров расчета
Сервер расчета может функционировать в двух режимах.
Ожидание заданий от пользователей и расчет по запросу.
Непосредственный запуск расчета из приложения сервера расчетов.
Первый вариант подходит, если сервер расчета выполняется на отдельном компьютере, и выполняются частые пересчеты бюджета. В этом случае пользователи из клиентской программы КИС:Бюджетирование могут вызывать выполнение расчета. Сервер расчета должен быть в этот момент запущен, подсоединен к соответствующему серверу баз данных, и находиться в режиме ожидания заданий.
Второй вариант предпочтительнее при отсутствии выделенного компьютера, когда расчеты выполняются нечасто. В этом случае сервер расчета может запускаться по мере надобности и закрываться по окончанию расчета.
Во время выполнения расчета информацию о процессе выполнения можно увидеть на закладке Мониторинг состояния расчета (рис. 26).
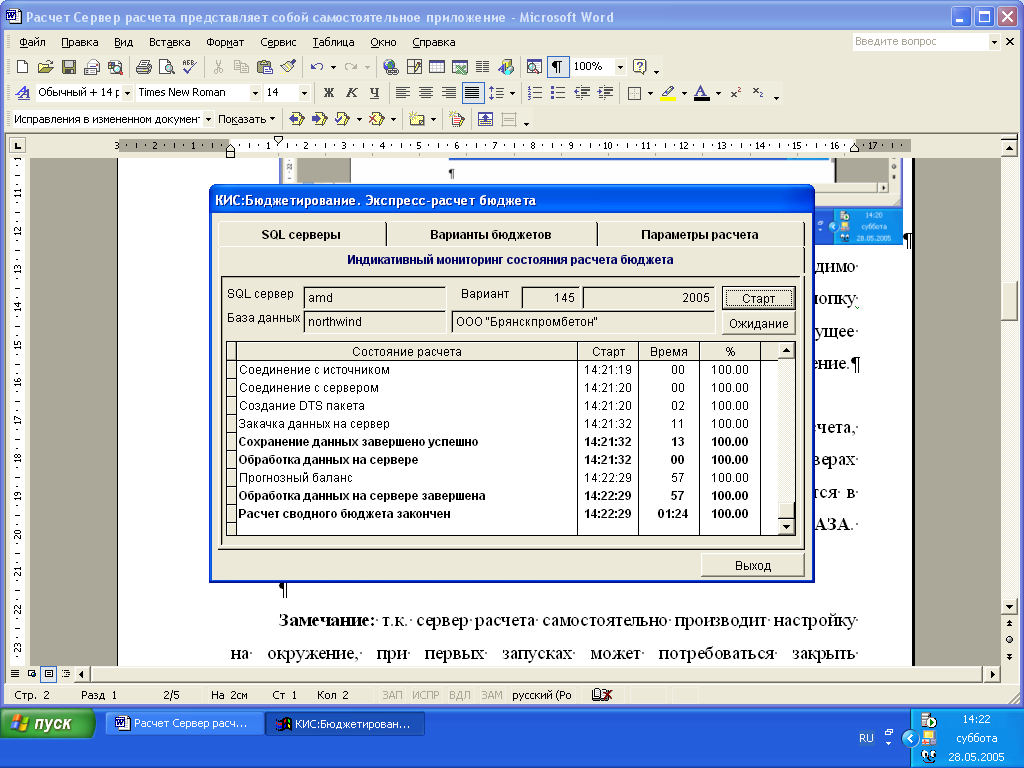
Рис. 26. Расчет сводного бюджета
По окончанию расчета сервером формируется ряд файлов, содержащих входные и промежуточные выходные расчетные данные. Эти данные сохраняются до следующего расчета. Они хранятся в папке, куда был установлен сервер расчета, во вложенных папках InputData и OutputData и могут быть при необходимости удалены
2.4.5. Аналитические формы
На основании бизнес-прогнозов ПМК «КИС:бюджетирование» разрабатывает в автоматическом режиме бизнес-задания, предназначеные для определения комплекса показателей деятельности предприятия. Рассмотрим основные рассчитанные бизнес-задания.
Бюджет доходов и расходов
Бюджет доходов и расходов может быть представлен в свернутом (по статьям, по разделам – для пользовательского представлния данных) или в развернутом (по элементам) виде (рис. 27).
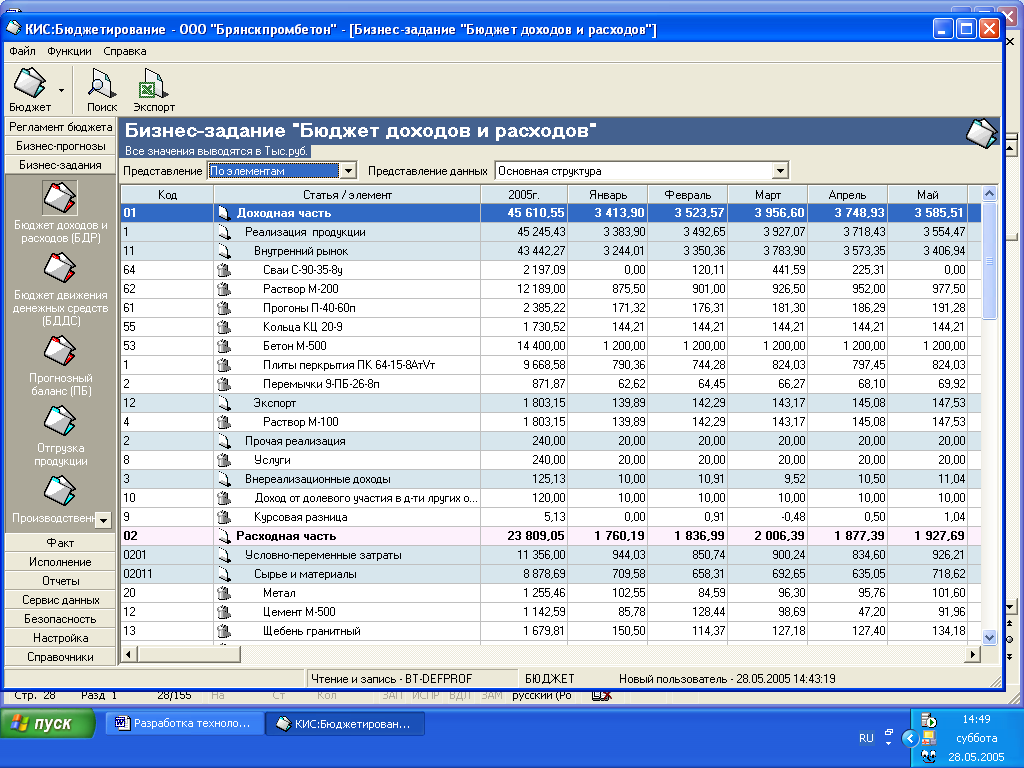
Рис. 27. Бюджет доходов и расходов
Бюджет движения денежных средств
Расчет движения денежных средств производится на основании расчета доходов и расходов предприятия посредством начисления НДС по указанным ставкам, определения объема поступления средств в каждом месяце и потребности в финансовых ресурсах для покрытия расходов (рис. 28).
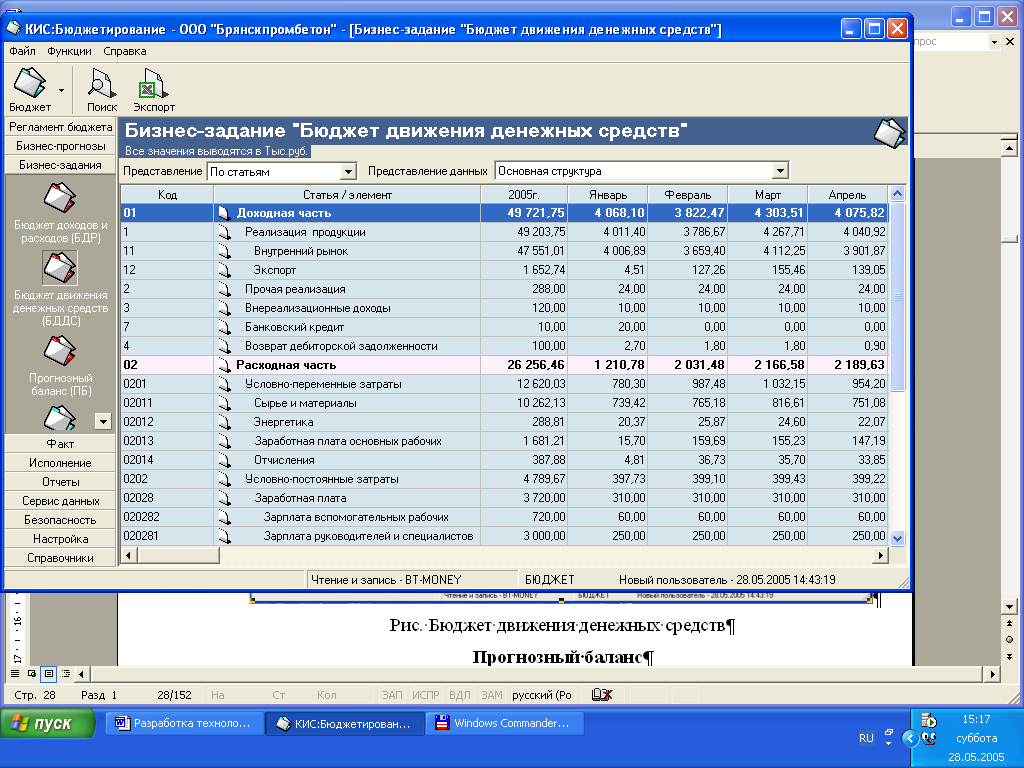
Рис. 28. Бюджет движения денежных средств
Прогнозный баланс
Бизнес-задание предназначено для определения общего количества и структуры активов компании, а также способа финансирования этих активов (рис. 29).
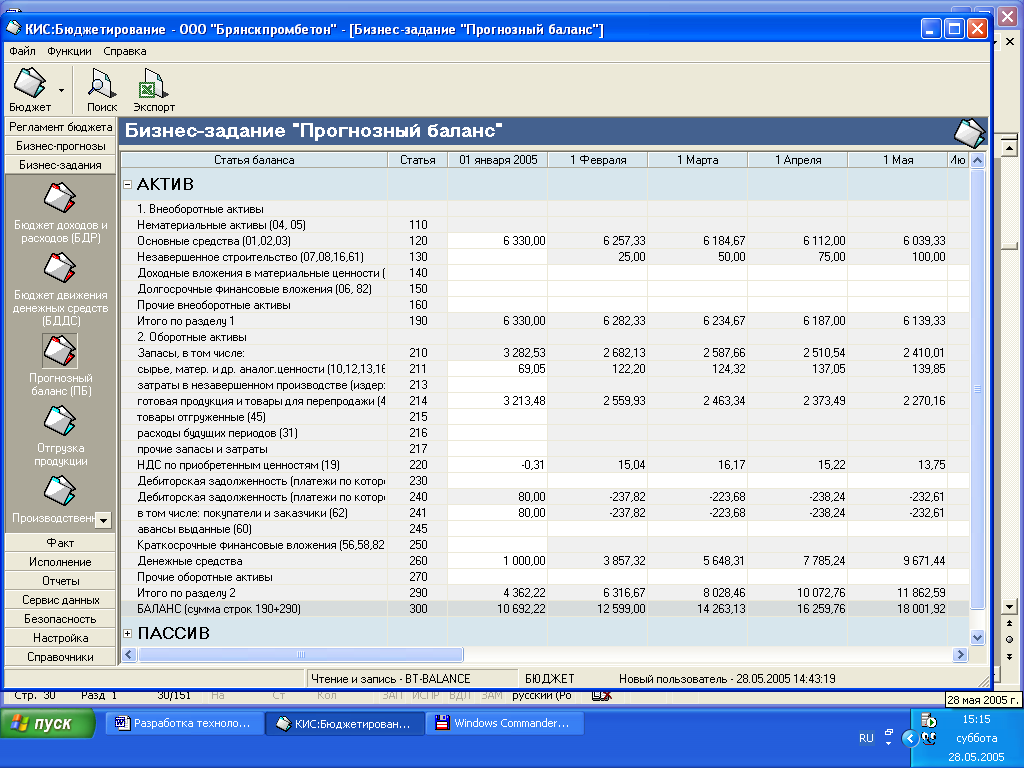
Рис. 29. Прогнозный баланс
Отгрузка
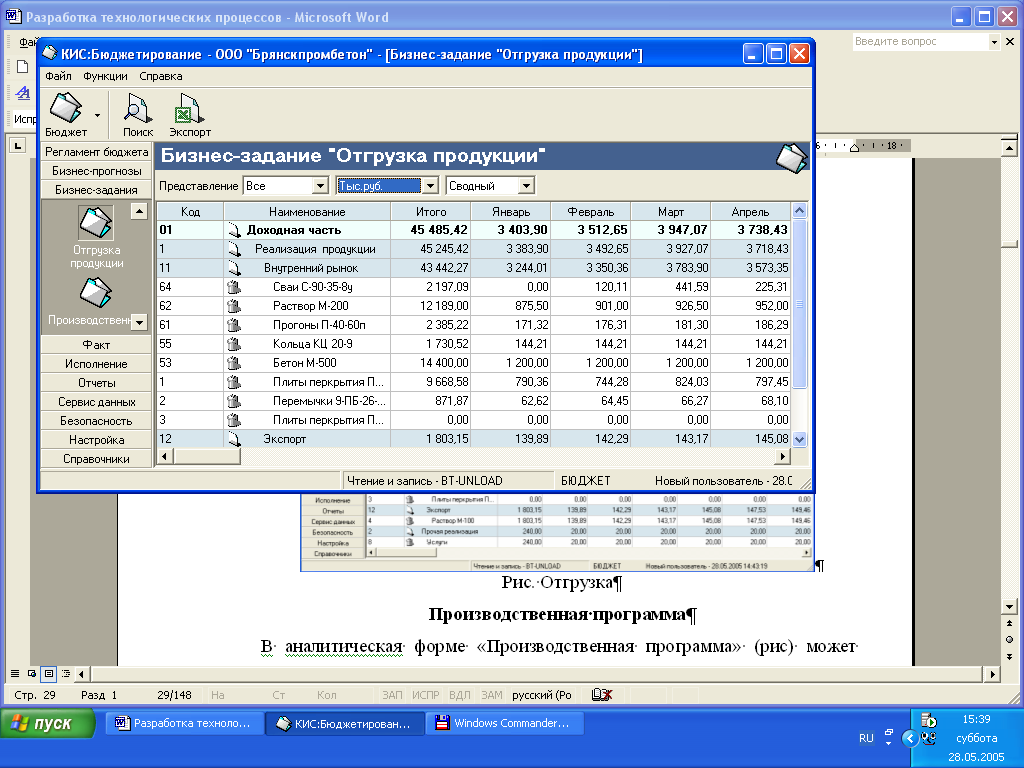
Аналитическая форма «Отгрузка» (рис. 30) может быть представлена в следующих разрезах:
отгрузка по экспорту, внутреннему рынку или сводная.
отгрузка в различных единицах измерения (нат.ед. и тыс.руб.).
отгрузка по покупателям или сводная.