Шпоры к ГОС экзаменам Воронеж, 2004г.)
Эквивалентность во времени денежных сумм (40).
Процентные
деньги
(%)-абсолютная
величина дохода
от предоставления
денег в долг
в любой его
форме: выдача
ссуды, продажа
товара в кредит
и т.д. Процентная
ставка
– относительная
величина дохода
за фиксированный
отрезок времени,
то есть отношение
дохода (%) к сумме
долга за единицу
времени, измеряется
в % или в виде
дроби. Период
начисления
– интервал
времени к которому
приурочена
% ставка. Капитализация
процентов
- присоединение
начисленных
% к основной
сумме. Наращение
– увеличение
первоначальной
суммы в связи
с капитализацией.
Дисконтирование
– приведение
стоимостной
величины, относящейся
к будущему, на
некоторый,
обычно более
ранний момент
времени (операция,
обратная наращению).
Проценты.
Виды % ставок.
1)-под % понимают
абсолютную
величину дохода
от предоставления
денег в долг
в любой его
форме (кредит,
ссуда, депозит);
2)-при заключении
финансового
или кредитного
контракта
стороны договариваются
о %-ной ставке
– относительной
величины дохода
за фиксированный
отрезок времени;
3)-временной
интервал к
которому приурочена
% ставка наз-ся
периодом начисления
(год, квартал,
месяц, день);
4)- согласно
договоренности
сторон % могут
присоединяться
к основной
сумме долга
(капитализироваться)
в этом случае
говорят о сложных
процентах;
5)-процесс увеличения
суммы денег
в связи с присоединением
к ней % наз-ся
ростом (наращением).
Приведение
ценности денег
к одному моменту
времени.
Финансовая
теория исходит
из принципа
невозможности
межвременного
сравнения
денежных сумм
(межвременный
арбитраж) : ценность
денег S в будущем
эквивалентна
такой суиие
P в настоящий
момент, которая
будучи подходящим
образом использована
на финансовом
рынке принесет
в будущем ровно
величину S.
Дисконтирование
-финансовая
операция,
заключающаяся
в определении
современной
стоимости
некоторой суммы
S в будущем.
P=S/(1+n)
– операция
матем дисконтирования.
Банковский
учет заключается
в следующем:
банк покупает
вексель на
сумму S у его
владельца до
достижения
срока оплаты
по цене P, которая
меньше чем
номинальная
цена векселя
(P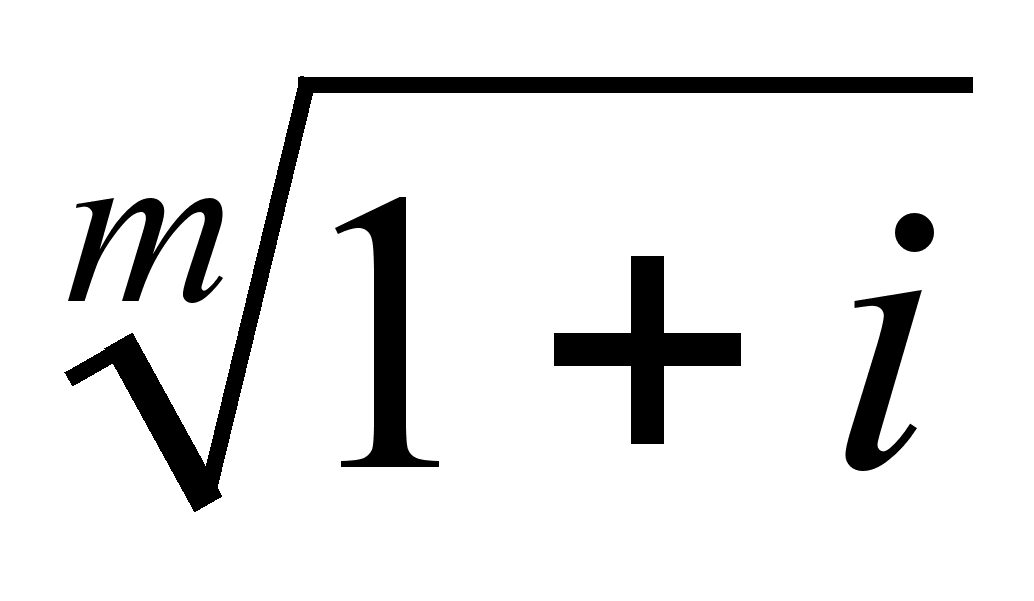 -1). В общем случае
для нахождения
эквивалентной
ставки необходимо
приравнять
соответствующие
множители
наращения и
из этого равенства
определить
нужную ставку.
Инвистиционные процессы (41).
Инвистиции – долгосрочные вложения капитала с целью получения прибыли. Различают: финансовые и реальные инвистиции. Финансовые инвистиции – приобретение ЦБ (акции, облигации), вложение денег на депозитные счета под % и т.д., то есть вложение денег в непроизводственную финансовую сферу. Реальные инвистиции – вложение денег в капитальное строительство, расширение и развитие производства, т.е. в производственную сферу. Проблема эффективного вложения денежных средств встает перед любым нормально функционирующим предприятием. Наиболее надежным, но наименее доходным способом вложения денег яв-ся приобретение акций перспективных предприятий или вложение денег на депозитные счета финансово устойчивых банков, т.е. финансовое инвестирование. Приобретая акции перспективного предприятия можно оказывать прямое влияние на его работу и направлять инвестиции с выгодой для себя. Вкладывая деньги в банк инвестор не принимает непосредственного участия в инвестировании, а лишь получает % на вложенный капитал. Банк сам осуществляет финансовые или реальные инвестиции по своему усмотрению за счет имеющихся на хранении ресурсов. Т.о. доход по банковским вкладам делится между инвестором, банком и вкладчиком. По этой причине доход по банковским вкладам всегда оказывается меньше, чем доход от реального инвестирования. Основными субъектами инвестиций яв-ся отдельные предприятия, гос-во и физ. Лица. В зависимости от степени коммерческого риска при осуществлении инвестиций субъекты инвестирования делятся на 4 группы: 1-группа – инвесторы-это тот, кто при вложении капитала (как правило, чужого) стремиться прежде всего минимизировать риск. Выступает посредником в финансировании капиталовложений; 2-группа – предприниматель-это тот, кто вкладывает собственный капитал при определенном риске; 3-группа – игрок-это тот, кто готов идти на любой риск; 4-группа – спекулянт-готов идти на заранее определенный риск. Цель инвестирования заключается в получении прибыли и полезности. При этом основой успешного бизнеса яв-ся как можно больше вложения средств не в финансовое, а в реальные инвестиции. Прямые – это инвестиции, которые осуществляются непосредственно на финансирование производственной деятельности предприятия. Прям инв осуществ собственными предприятиями, банковские структуры и другие субъекты инв. Портфельные – это инв в приобретения различных ЦБ, акций различных предприятий с целью осуществления управления их деятельностью. Аннуитетные – представляют собой длительное вложение денежных средств с целью получения дохода в будущем. Причем получение дохода происходит периодически, в заранее установленном объеме (вложение в пенсионный фонд, страхование) – это личные инвестиции граждан. Инвестиционные бумаги – это любые ЦБ, в которых 50 и более % голосующих акций принадлежит эмитенту. Основные цели инвестиций – 1-доход – регулируемый приток денежных средств для покрытия расходов; 2-прирост капитала – увеличение цены через повышение стоимости расходов акционерного капитала или через непрерывное реинвестирование сложных %. Принципы, управляющие рентабельностью инвестиций: - чем выше риск, связанный с данным продуктом, тем более высокое вознаграждение захочет получить инвестор; - чем больше период инвестирования средств, тем большее вознаграждение будет ожидать инвестор. Для эффективного управления капиталом используют различные инвестиционные вложения – размещение временно свободных средств в альтернативные проекты. Свободный остаток может принести дополнительный доход если его поместить в ЦБ, банковский депозит или выдать ссуду другому предприятию.
Структура и организация ИС на производстве (5)
Типы обеспечивающих подсистем. Структура ИС представляет собой совокупность отдельных ее частей, назыв подсистемами. Подсистема-это часть системы, выделенная по какому-либо признаку. Общую структуру ИС можно рассматривать как совокупность подсистем независимо от сферы применения. В этом случае говорят о структурном признаке классификации, а подсистемы называют обеспечивающими. Т.о. структура любой ИС может быть представлена совокупностью обеспечивающих ее подсистем.
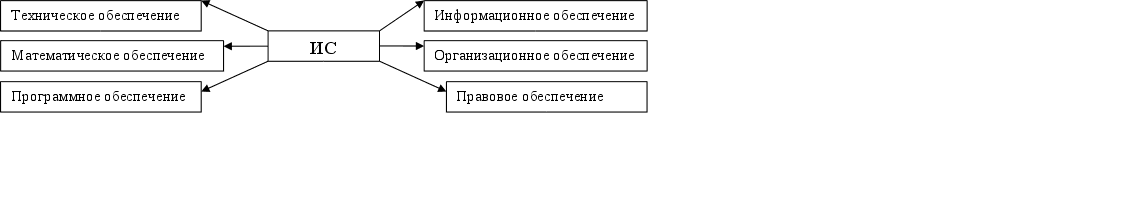
Информационное обеспечение (ИО) – назначение этой подсистемы состоит в своевременном формировании и выдаче достоверной информации для принятия управленческих решений. ИО – это совокупность единой системы классификации и кодирования информации, унифицированных систем документации, схем информационных потоков, циркулирующих в организации, а также методология построения баз данных. 1- унифицированные системы документации создаются на гос., респбул, отраслевом и региональн. Уровнях. Главная цель-это обеспечение сопоставимости показателей различных сфер производства (ГОСТ). Разработаны стандарты, где устанавливаются требования: к системам документации, к формам документов различных уровней управления, к составу и структуре реквизитов и показателей, к порядку внедрения, ведения и регистрации документов. Однако несмотря на существование унифицированной системы документации, при обследовании большинства организаций постоянно выявляется целый комплекс типичных недостатков: чрезвычайно большой объем документов для ручной работы; одни и те же показатели часто дублируются в разных документах; работа с большим количеством документов отвлекает специалистов от решения непосредственных задач; имеются показатели, которые создаются, но не используются. Поэтому устранение указанных недостатков яв-ся одной из задач стоящих при создании информационного обеспечения. 2- Схемы информацион потоков отражают маршруты движения инф-ции и ее объемы, а также места первичной инф и использование результатной инф. За счет анализа структуры подобных схем можно выбрать меры по совершенствованию всей системы управления. Пример. Схема, где отражены все этапы прохождения служебной записки (заявления) о приеме на работу сотрудника от момента ее создания до выхода приказа о зачислении его на работу. Построение схем инф0ных потоков, позволяющих выявить объемы инф и провести ее детальный анализ, обеспечивает: исключение дублирующей и неиспользуемой инф , классификацию и рациональное представление инф. При этом подробно должны рассматриваться вопросы взаимосвязи движения инф по уровням управления. Следует выявить какие показатели необходимы для принятия решений, а какие нет, какому исполнителю должна поступать только та информ , которая используется. 3-методология построения баз данных базируется на теоретических основах их проектирования, для понимания концепции методологии приведем основные этапы последовательно реализуемых на практике: а)-это обследование всех функциональных подразделений фирмы с целью: понятьспецифику и структуру ее деятельности; построить схему инф потоков; проанализировать существующую схему документооборота; определить инф-ные объекты и соответсвующий состав реквизитов (пар-ров, харак-тик), описывающих их основные свойства и назначения. б)-это построение концептуальной информационно-логической модели данных для обследованной на первом этапе сферы деятельности. В этой моделе должны быть установлены и оптимизированы все связи между объектами и их реквизитами. Инф-логич модель яв-ся фундаментом на котором будет создана БД. Для создания инф обеспеч необходимо: -ясное понимание целей, задач, функций всей системы управления организацией; -выявление движения инф от момента возникновения и до ее использов на различных уровнях управления, представленной для анализа в виде схем инф потоков; -совершенствование системы докуменооборота; наличие и использование системы классификации и кодирования; -владение методологиейсоздания концептуальных инф-логич моделей, отражающих взаимосвязь инф-ции; -создание массивов информ на машинных носителях, что требует наличия современного технич. Обеспеч. Техническое обеспечение –это комплекс технич средств, предназначен для работы инф системы, а также соотв документация на эти средства и технологич прцессы. Комплекс технических средств составляют: 1-компьютеры любых моделей; 2-устройства сбора, накопления, обработки,передачи и вывода инф; 3-устройства передачи данных и линии связи; 4-оргтехника и устройства автоматического съема инф; 5-эксплуатационные материалы. Комплекс документации:документ оформл предварительный выбор технич средств, организация их эксплуатации, технологич процесс обработки данных, технологическое оснащение. Документацию условно можно разделить на три группы: -общесистемная – включающая гос-ные и отраслевые стандарты по техническому обеспечению; -специализированную – содержащую комплекс методик по всем этапам разработки технологич обеспечения; -нормативно-справочную, используемую при выполнении расчетов. К настоящему времени сложились две основные формы организации технич обеспеч (формы использ технич средств): централизованная и частично или полностью децентрализованная. Централиз технич обеспеч базируется в ИС больших ЭВМ и вычислит центров. Деценрализ система технич средств: предполагает реализацию функциональных подсистем на ПК непосредственно на рабочих местах. Перспективным подходом следует считать частично децентрализ подход – организацию технич обеспеч на базе распределительных сетей, состоящих из персональных компьютеров и большой ЭВМ для хранения БД и общих для любых функциональных подсистем. Математическое и программное обеспечение – это совокупность математич методов, моделей, алгоритмов и программ для реализации целей и задач ИС, а также нормального функционирования комплекса технич средств. К средствам мат обеспеч относят: -ср-ва моделирования процессов управления; -типовые задачи управления; -методы мат программирования, мат статистики, теории массового обслуживания и др. В состав программ обеспеч входят: общесистемные и специальные программные прдукты, а также технич документац. К общесистемному ПО относятся комплексы программ, ориентированных на пользователей и предназначенных для решения типовых задач обработки инф-ции. Они служат для расширения функциональных возможностей компьютера, контроля и управления процессом обработки данных. Специальное ПО представляет собой совокупность программ, разработанных при создании конкретной ИС. В его состав входят: пакеты прикладных программ, реализующие разработанные модели разной степени адекватности, ортажающие функционирование реального объекта. Техническая документация – на разработку программных средств должна содержать описание задач, задание на алгоритмизацию, экономико-математич модель задачи и контрольные примеры. Организационное обеспечение – совокупность методов и средств, регламентирующих взаимодействие работников с техническими средствами и между собой в процессе разработки и эксплуатации ИС. Организ обеспеч реализ след фун-ции: 1-анализ существ системы управления организацией, где будет использоваться ИС и выявление задач подлежащих автоматизации; 2-подготовка задач к решению на компьютере, включая техническое задание на пректирование ИС и технико-экономическое обоснование ее эф-ти; 3-разработка управленческих решений по составу и структуре организации, методологии решений задач, направленных на повышение эф-ти системы управления. Организац обеспеч создается по результатам предпроектного обследования на первом этапе построения БД. Правовое обеспечение – совокупность правовых норм, определяющих создание, юридический статус и функционирование ИС, регламентирующей порядок получения, преобразования и использованияинф. Главной целью правового обеспеч яв-ся укрепление законности, в состав правового обеспеч входят: законы, указы, постановления гос органов власти, приказы и другие нормативные док-ты, министерств местных органов власти др. В правовом обеспеч можно выделить общую часть, регулирующую функционирование любой ИС и локальную часть – регулир функции конкретн системы. Правовое обеспеч этапов разработки ИС включает нормативные акты, связанные с договорными отношениями разработчика и заказчика и правовым регулированием отклонений от договора. Правовое обеспеч. Этапов функционир ИС включает: статус ИС; права, обязанности и ответственность персонала; правовые положения отдельных видов процесса управления; порядок создания и использования инф-ции и других средств.
Принципы построения современных ЭВМ (6)
Совокупность устройств, предназначенных для автоматической или автоматизированной обработки инф наз-ся Вычислительной техникой. Конкретный набор вызаимодействующих между собой устройств для обслуживания одного рабочего участка называют вычислительной системой. Центральным устройством большинства вычислит систем является компьютер. Т.о. компьютер-это электронный прибор, предназначенный для автоматизации создания, хранения, обработки и транспортировки информации.
ПК-универсальный прибор. Его конфигурацию (состав оборудования) можно гибко изменять по мере необходимости. Тем не менее существует базовая конфигурация, которую считают типовой. В этой конфигурации компьютер обычно поставляется. Понятие базовой конфигурации ПК может изменяться с течением времени. В настоящее время в базовой конфигурации рассматривают четыре устройства: системный блок, монитор, клавиатура, мышь. Системный блок – основное устройство ПК. Внутри него находится несколько важнейших компонентов. По способу размещения устройств относительно сист блока их делят на внешние ивнутренние. Устройства, находящиеся внутри сист блока – внутренние, снаружи – внешние. Внешние устройства также называют периферийными. По внешнему виду системн блоки различаются формой корпуса. Копруса ПК выпускают в горизонтальном (desktop) и вертикальном (tower) исполнении.Корпуса в вертикальном исполнении различают по габаритам: полноразмерный, средний и малый. От типоразиера корпуса, в основном, зависит количество внутренних устройств, которые можно разместить в сист блоке. Монитор – устройство визуального представления информации. Вывод инф можно выполнять и на некоторые другие виды устройств, например на принтер (печатающее устройство), плоттер (графопостроительное устройство), но большая часть инф выводится все-таки на экран монитора. Основными потребительскими параметрами монитора яв-ся: размер экрана, его «зернистость» и максимальная частота регенерации изображения. Размер монитора измеряется между противоположными углами по диагонали. Единицы измерения – дюймы. Стандартные размеры: 14,15,17,19,20,21 дюйм. В настоящее время в классе профессиональных компьютеров типовыми яв-ся мониторы размером 17 и 19 дюймов, а для рабочих мест, выполняющих операции с графикой – 21 д. В классе потребительских моделей сейчас типовым яв-ся размер 17 дюймов. Изображение на экране монитора получается в результате облучения люминофорного экранного покрытия остронаправленным пучком электронов, разогнанных «электронной пушкой». Для того, чтобы получить цветное изображение, экран имеет три типа люминофорных покрытий, светящихся красным, зеленым и синим цветом. Они облучаются, соответственно, тремя электронными пушками, испускающими три пучка электронов. Чтобы на экране все три луча сходились строго в одну точку и изображение было четким, перед экраном ставят маску – панель с регулярно расположенными отверстиями. Чем меньше шаг между отверстиями (шаг маски) , тем четче и точнее полученное изображение. Шаг маски называют «зернистостью» экрана и измеряют в долях миллиметра. В настоящее время наиболее распространены мониторы с зернистостью 0,25-0,27 мм. Устаревшие мониторы могут иметь зернистость до 0,43 мм, что негативно сказывается на органах зрения при работе с ПК. Модели повышенной стоимости могут иметь зернистость менее 0,25 мм. Частота регенерации (обновления) изображения показывает, сколько раз в течении секунды монитор может полностью изменить изображение (поэтому ее также называют частотой кадров).Этот параметр зависит не только от монитора, но также от свойств и настроек видеоадаптера, хотя предельные возможности повышения частоты определяет все-таки монитор. Частота регенерации изображения измеряется в Герцах (Гц). Чем она выше, тем четче и устойчивее изображение, тем меньше утомление глаз, тем больше времени можно проводить в работе с компьютером. При частотах порядка 60Гц мелкое дрожание изображения заметно невооруженным глазом. Сегодня такое значение считается недопустимым для продолжительной работы. Минимальным считается значение 75 Гц, хотя комфортная работа достигается после 85 Гц. Наилучшие модели мониторов обеспечивают частоту регенерации экрана более 100Гц. Клавиатура – клавишное устройство управления ПК. Служит для ввода знаковой инф (букв, цифр и других символоыв) и команд управления. Комбинация монитора и клавиатуры обеспечивает простейший интерфейс пользователя. С помощью клавиатуры управляют компьютерной системой, а с помощью монитора получают от нее отклик. Стандартная клавиатура имеет более 100 клавиш, распределнных по нескольким группам. Мышь – устройство управления манипуляторного типа. Перемещение мыши по плоской поверхности синхронизировано с перемещением графического объекта (указателя мыши) на экране монитора. В отличие от клавиатуры мышь не может напрямую использоваться для ввода знаковой инф – ее принцип управления яв-ся событийным. Анализируя эти события с помощью обрабатывающих программ, вычислительная система устанавливает когда произошло событие и в каком месте экрана в этот момент находился указатель мыши. Интерпретация этих данных позволяет вычислительной системе установить команду пользователя и приступить к ее исполнению. Комбинация монитора и мыши обеспечивает наиболее современный тип интерфейса пользователя, который наз-ся графическим. Пользователь наблюдает на экране графические объекты и элементы управления. С помощью мыши он изменяет св-ва объектов и приводит в действие элементы управления компьютерной системой, а с помощью монитора получает от нее отклик в графическом виде. Внутренние устройства системного блока. Блок питания – подключается к электрич сети и преобразует стандартное сетевое напряжение в несколько различных напряжений, необходимых для питания внутренних устройств. Он яв-ся неотъемлемой частью корпуса и поставляетсявместе с ним. Основными параметрами блока питьания яв-ся мощность и типоразмер. Мощность выбирают исходя из количества внутренних устройств, устанавлив в сист блоке. В большинстве случаев для базовой конфигурации достаточной считается мощность 200 Вт. Материнская плата – основная плата ПК. На ней размещаются: 1-процессор – основная микросхема, выполняющая большинство вычислит операций; 2-микропроцессорный комплект (чипсет) – набор микросхем, управляющих работой внутренних устройств копьютера; 3-три шины – наборы проводников, по которым происходит обмен сигналами между внутренними устройствами компьютера; 4-оперативная память (ОЗУ) – набор микросхм, предназначенных для временного хранения данных, когда компьютер включен; 5-ПЗУ – микросхема, предназначенная для длительного хранения данных, в том числе и когда компьютер выключен; 6-разъемы для подключения дополнительных устройств (слоты). Жесткий диск – основное устройство для долговременного хранения больших объемов данных и программ. На самом деле это не один диск, а группа соосных дисков, имеющих магнитное покрытие и вращающихся с высокой скоростью. Т.о. этот «диск» имеет не две поверхности, как это должно быть у обычного плоского диска, а 2*N поверхностей, где N – число отдельных дисков в группе. Над каждой поверхностью располагается считывающее – записывающая головка. При высоких скоростях вращения дисков (60 об/с)в зазоре между головкой и поверхностью образуется аэродинамическая подушка, и головка парит над магнитной поверхностью на высоте, составляющей несколько тысячных долей миллиметра. При изменении силы тока, протекающего через головку, происходит изменение напряженности динамического магнитного поля в зазоре, что вызывает изменения в стационарном магнитном поле ферромагнитных частиц, образующих покрытие диска. Так осуществляется запись инф на магнитный диск. Операция считывания происходит в обратном порядке. Намагниченные частицы покрытия, проносящиеся на высокой скорости вблизи головки, наводят в ней ЭДС самоиндукции. Возникающие при этом элекромагнитные сигналы усиливаются и передаются на обработку. Управление работой жесткого диска выполняет специальное аппаратно-логическое устройство – контроллер жесткого диска. В прошлом оно представляло собой отдельную дочернюю плату, которую подключали к одному из свободных слотов материнской платы. Объединение нескольких функций в одном устройстве называют интеграцией. Поэтому сегодня говорят, что контроллер жестких дисков интегрирован с материнкой. Основными параметрами жестких дисков яв-ся: емкость (измер в гигабайтах), время обращения к данным (микросек) и скорость обмена (мегабит в секунду). Представления о типовом объеме жесткого диска непрерывно меняются. Дисковод гибких дисков – специальный накопитель, используется для оперативного переноса небольших объемов инф на гибкие магнитные диски (дискеты). Основными параметрами гибких дисков яв-ся технологический размер (изм в дюймах), плотность записи (изм в кратных единицах) и полная емкость (килобайты или мегабайты). Дисковод компакт-дисков CD-ROM - (Compact Disk Read-only Memory – рус. – ПЗУ на основе компакт-диска). Принцип действияэтого устройства состоит в считывании числовых данных с помощью лазерного луча, отражающегося от поверхности диска. Цифровая запись на компакт-диске отличаеися от записи на магнитных дисках очень высокой плотностью, и стандартный компакт диск может хранить примерно 650 Мбайт инф. Основным недостатком CD-ROM яв-ся невозможность записи данных , но параллельно с ними существуют и записывающие устройства CD-R (Compact DiskRecorder).Они стоят заметно дороже и позволяют однократно записывать инф на специальные носители, отличающиеся от обычных компакт-дисков типом поверхностного покрытия. Во всем остальном они совместимы. Видеокарта (видеоадаптер) – совместно с монитором видеокарта образует видеоподсистему ПК. Видеоадаптер – выделенный блок для всех операций с вязанных с управлением экраном. Физически видеоадаптер выполнен в виде отдельной дочерней платы, которая всавляется в один из слотов материнской платы и называется видеокартой. Видеоадаптер взял на себя функции видеоконтроллера, видеопроцессора и видеопамяти. За время существования ПК сменилось несколько стандартов видеоадаптеров: MDA (монохромный); CGA (4 цвета);EGA (16 цветов);VGA (256 цветов). В настоящее время применяются видеоадаптеры SVGA, обеспечивающие по выбору воспроизведение до 16,5 миллионов цветов с возможностью произвольного выбора разрешения экрана из стандартного ряда значений (640х480; 800х600; 1024х768; 1152х864; 1280х1024…точек). Разрешение экрана должно соответствовать размерам монитора (14д-640х480; 15д-800х600; 17д-1024х768; 19д-1280х1024). Цветовое разрешение (глубина цвета) – минимальное требование по глубине цвета – 256 цветов, хотя большинство программ требуют не менее 65 тыс. цветов (HighColor), наиболее комфортно – 16,5млн.Цветов (TrueColor). Видеоускорение-одно из свойств видеоадаптера, которое заключается в том, что часть опреций по построению изображений может происходить без выполнения математич вычислений в основном процессоре компьютера, а чисто аппаратным путем – преобразования данных в микросхемах видеоускорителя. Звуковая карта – основным ее параметром яв-ся разрядность, определяющая кол-во битов, используемых при обработке звуковых сигналов и преобразовании их в цифровую форму. Системы, расположенные на материнской плате. Оперативная память – это набор кристаллических ячеек, способных хранить электрические заряды в течение крайне непродолжительного времени (сотые доли секунды). Каждая ячейка памяти имеет свой адрес, который выражается числом. В современных компьютерах принята 32-разрядная адресация, а это означает, что всего независимых адресов может быть 232. Т.о., в современных компьютерах возможна непосредственная адресация к полю памяти размером 232=4 294 967 296 байт (4,3Гбайта). Оперативная память в компьютере размещается на стандартных панельках, называемых модулями. Модули опреративной памяти вставляют в соответствующие разъемы на материнской плате. Процессор – основная микросхема компьютера, в которой и производятся все вычисления. Конструктивно процессор состоит из ячеек, похожих на ячейки оперативной памяти, но в этих ячейках данные могут не только храниться, но и изменяться. Внутренние ячейки процессора назыв регистрами. С остальными устройствами компьютера, и в первую очередь с оперативной памятью, процессор связан несколькими группами проводников, называемых шинами. Таких шин три: шина данных (копирование данных), адресная шина (обращение к памяти) и командная шина (обработка данных).
Методические рекомендации по применению главы 25 "Налог на прибыль организаций" части второй
Налогового кодекса Российской Федерации. Настоящие методические рекомендации разработаны в соответствии с пунктом 2 статьи 4 части первой Налогового кодекса Российской Федерации, главой 25 "Налог на прибыль организаций" части второй Налогового кодекса Российской Федерации, введенной в действие Федеральным законом от 06.08.2001 N 110-ФЗ "О внесении изменений и дополнений в часть вторую Налогового кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации о налогах и сборах, а также о признании утратившими силу отдельных актов (положений актов) законодательства Российской Федерации о налогах и сборах". Общие положения Методические рекомендации по применению главы 25 "Налог на прибыль организаций" части второй Налогового кодекса Российской Федерации изданы в целях обеспечения единообразного применения норм главы 25 части второй Налогового кодекса Российской Федерации (далее - глава 25 НК РФ) и осуществления контроля за соблюдением законодательства Российской Федерации о налогах и сборах. Закон N 110-ФЗ - Федеральный закон от 06.08.2001 N 110-ФЗ "О внесении изменений и дополнений в часть вторую Налогового кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации о налогах и сборах, а также о признании утратившими силу отдельных актов (положений актов) законодательства Российской Федерации о налогах и сборах"; Закон N 129-ФЗ - Федеральный закон от 21.11.1996 N 129-ФЗ "О бухгалтерском учете"; С введением в действие с первого января 2002 года главы 25 НК РФ налог на прибыль организаций (далее - налог на прибыль) в Российской Федерации исчисляется и уплачивается в соответствии с положениями главы 25 НК РФ. Нумерация, указанная в настоящих методических рекомендациях, совпадает с нумерацией подпунктов и пунктов соответствующих статей главы 25 НК РФ. При применении главы 25 НК РФ следует учитывать: Статья 246 1. Не являются плательщиками налога на прибыль согласно статье 1 Федерального закона от 31.07.1998 N 148-ФЗ "О едином налоге на вмененный доход для определенных видов деятельности" организации, перешедшие на уплату единого налога на вмененный доход для определенных видов деятельности. Организации, осуществляющие наряду с деятельностью на основе свидетельства об уплате единого налога иную предпринимательскую деятельность, являются плательщиками налога на прибыль по этой деятельности в общеустановленном порядке. 2. Не являются плательщиками налога на прибыль согласно пункту 2 статьи 1 Федерального закона от 29.12.95 N 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" организации, применяющие упрощенную систему налогообложения, учета и отчетности. 3. Не являются плательщиками налога на прибыль согласно статье 6 Федерального закона от 31.07.98 N 142-ФЗ "О налоге на игорный бизнес" организации, уплачивающие налог на игорный бизнес, по деятельности, относящейся к игорному бизнесу. 4. Организации, являющиеся плательщиками единого сельскохозяйственного налога, в соответствии с главой 26.1 НК РФ не являются плательщиками налога на прибыль.