Чисельне розв’язання задач оптимального керування
скаляр
 додатний.
Формули (1), (6) є
окремими випадками
відображення
 з (12). Очевидно,
що відображення
(1) для детермінованої
задачі випливає
з (12), якщо множина
 складається
з єдиного елемента,
а відображення
(6) (для стохастичної
задачі зі зліченним
простором
збурень) відповідає
випадку, коли
множина
зліченна, а
 є
 -алгеброю,
складеною із
всіх підмножин
.
Очевидно, що
відображення
з (12) задовольняє
припущенню
монотонності.
Якщо на множини
 ,
 і функції
 ,
 і
 накласти вимоги
вимірності,
то витрати за
 кроків
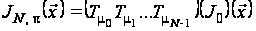 можна визначити
в термінах
звичайного
інтегрування
для будь-якої
стратегії
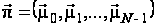 ,
для якої функції
 ,
 вимірні.
Для початкового
стану
 і стратегії
 ймовірнісні
міри
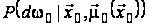 ,
...,
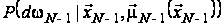
у сукупності із системою рівнянь
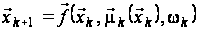 ,
(18)
визначають
єдину міру
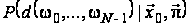 на
-кратному
прямому добутку
 копій простору
.
У випадку, якщо
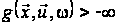 ,
 ,
і виконується
одна з умов
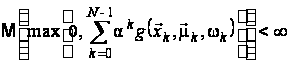 або
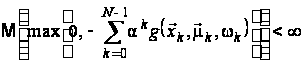 ,
то
функція витрат
за
кроків, що відповідає
вимірній стратегії
 ,
приводиться
до звичайного
вигляду
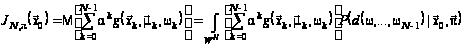 ,
де
стани
 ,
 виражено як
функції змінних
 ,
...,
 за допомогою
рівнянь (13) та
початкового
стану
 .
Рекурентне співвідношення методу динамічного програмування для розв’язання багатоетапних задач оптимального стохастичного керування зі скінченним горизонтом можна записати так:
 ,
 ,
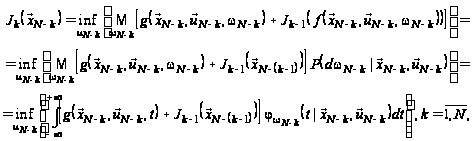
де
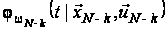 – щільність
розподілу
величини
 .
4 Оптимальне стохастичне керування: мультиплікативний функціонал витрат
Розглянемо
відображення
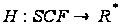 ,
що задане формулою
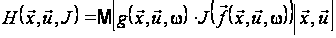 , (19)
за припущення,
що параметр
 приймає значення
зі зліченної
множини
відповідно
до заданого
розподілу
ймовірностей,
що залежать
від стану
 і керування
 .
Вважатимемо
також, що
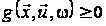 ,
 ,
 ,
 .
Тоді відображення
з формули (14)
задовольняє
припущенню
монотонності.
Якщо
 ,
 ,
то задача
оптимального
керування з
мультиплікативним
функціоналом
витрат і скінченним
горизонтом
матиме такий
вигляд:
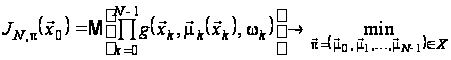 , (20)
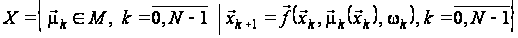 . (21)
а відповідна задача з нескінченним горизонтом:
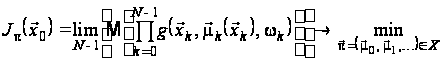 , (22)
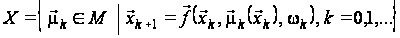 . (23)
Границя в (23) існує,
якщо
 :
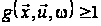 або
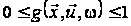 .
Самостійний інтерес становить задача з експоненціальною функцією витрат
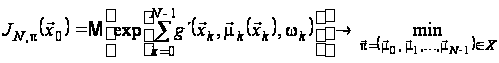 ,
,
де
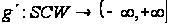 .
Для розв’язання багатоетапних задач оптимального стохастичного керування з мультиплікативним функціоналом витрат використовується таке рекурентне співвідношення алгоритму динамічного програмування:
 ,
,
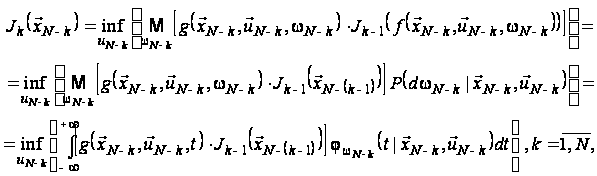
де
– щільність
розподілу
величини
.
5. Мінімаксне керування
Розглянемо
задачу керування
системою, у
якій некерованими
впливами є
стратегії
супротивника
(або явища природи)
 ,
 ,
що обираються
залежно від
поточного стану
і керування
 .
Вважатимемо,
що припустимі
стратегії
супротивника
приймають
значення із
множини
 ,
.
Будемо обчислювати
стратегію
керування
 ,
орієнтуючись
на найгіршу
поведінку
супротивника.
Розглянемо
відображення
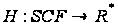 ,
задане формулою
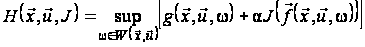 ,
за таких припущень:
параметр
приймає значення
з деякої множини
,
а
 – непуста підмножина
при будь-яких
 ,
 ;
функції
і
відображують
множину
 в множини
 та
відповідно,
тобто
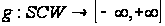 ,
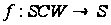 ;
скаляр
додатний.
За таких умов
припущення
про монотонність
для відображення
має місце. Якщо
при цьому
 ,
і
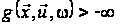 для всіх
,
,
,
то відповідну
-крокову
задачу мінімаксного
керування можна
сформулювати
так:
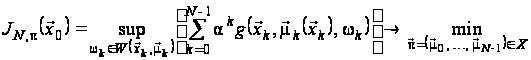 , (17)
 .
(18)
Задача з нескінченним горизонтом формулюється аналогічно:
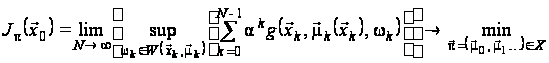 ,
(24)
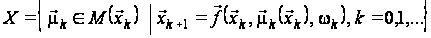 . (25)
Границя у співвідношенні (25) існує при виконанні будь-якої з умов:
,
 ,
 ,
;
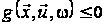 ,
,
,
;
 ,
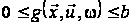 ,
,
,
і деякого
 .
Для розв’язання багатокрокових мінімаксних задач оптимального стохастичного керування рекурентне співвідношення алгоритму динамічного програмування використовується у такому вигляді:
,
,
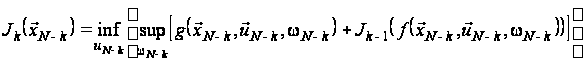 ,
 .